思想と資本 4|日本のスタートアップで思想と資本はいかにすれ違ったか
1971年、清成忠男、中村秀一郎、平尾光司らが『ベンチャー・ビジネス―頭脳を売る小さな大企業』を刊行しました。アメリカで台頭していたVenture Capitalにヒントを得て、従来の中小企業とは異なる企業類型として、研究開発や設計の能力で勝負する知識集約型の新しい企業に名前を与えた本です。和製英語の「ベンチャー企業」はここから広がりました。その2年後の1973年には日本合同ファイナンス、現在のJAFCOが設立されるなど、1970年代前半の日本では「第1次ベンチャーブーム」が起こります。
日本がスタートアップの概念を知り、リスクマネーの制度を作り始めたのは、万博が開かれた1970年代の前半のことでした。これは第3回で見た米国のVCが制度を整え始めたのとほぼ同じ時期です。
しかしその後、シリコンバレーは大差をつけて先行することになります。日本にも起業家がいて、VCができはじめ、思想を書く人もいたのに、です。では日本で思想と資本はどのようにすれ違っていったのでしょうか。
この記事は、シリーズ「思想と資本」の第4回です。第3回では、1970年前後からの米国を振り返り、近年になって思想と資本の両方を担うプレイヤーが出てくる過程を見ました。今回は同じ時期の日本を、主にスタートアップという観点から、1970年代から2010年代まで見ていきます。
なお、再び言葉の定義をしておきます。これまでの回と同じく、思想とは、社会の歴史・現状・未来と仕組みをどう捉えるかという「地図」、何を優先し何を許さないかの評価基準である「ものさし」、社会をどう変えるかという方向と行動計画である「進路」を一つにした思考の枠組みであり、構想はその思想を特定の場所で実行できる案にしたものとします。資本は、出資や公的予算のように将来の資源配分を拘束する資金的な約束を指し、原稿料や受託費のような過去の仕事への支払いは含めません。
1970年代のベンチャービジネス論と第1次ブーム
「ベンチャービジネス」という概念は、新しい企業類型を発見し、その社会的な意味を説明する試みだったと言えます。そして概念は、実際に資本を動かしています。
京都経済同友会からは京都エンタープライズ・デベロップメント (KED) のような投資会社が生まれ、日本電産の設立翌年(1974年)に同社へ出資しました。先ほど見た日本合同ファイナンス (現: JAFCO) も、野村證券、日本生命、三和銀行などの共同出資で設立されています。
新しい企業類型に「ベンチャー企業」という名前をつけて、起業家を正統化し、政策と金融へ接続する営みが、概念の提唱とほぼ同時に形になっていきました。ある意味で、思想が資本へ届き、資本が動いたということです。
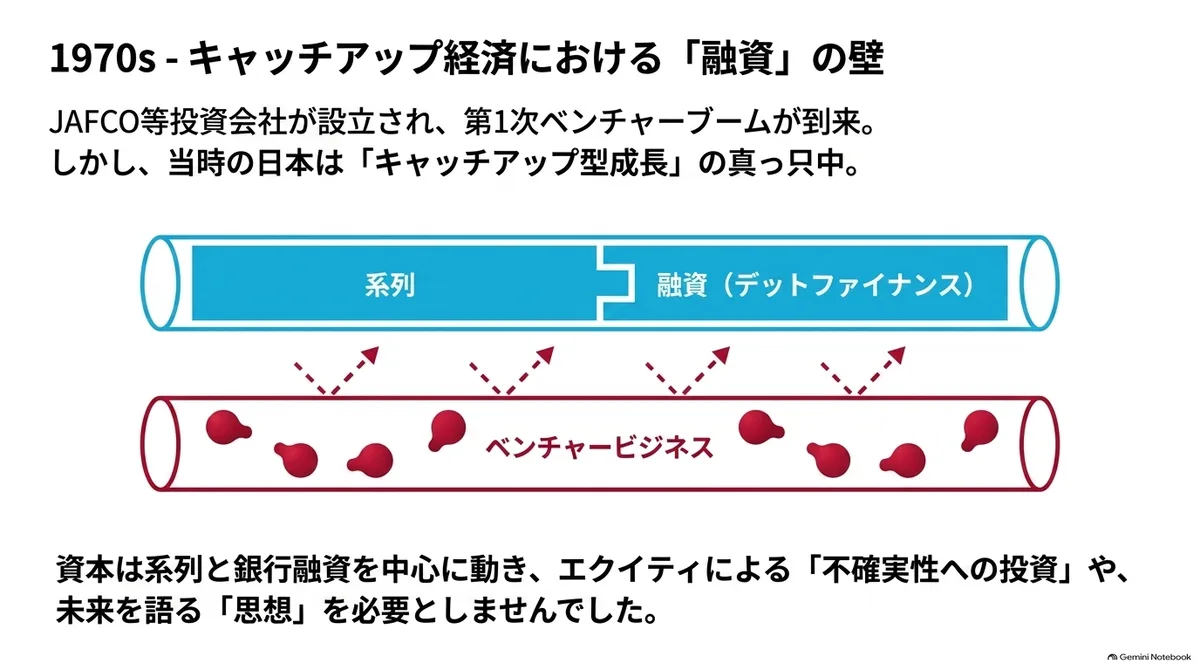
米国との大きな違いがあるとすれば、生まれたVCの多くが銀行や証券会社の系列だったことです。当時のJAFCO自身も投資だけでなく融資を行い、既存の金融機関との関係の中で成長しています。資本が思想を語る必要に迫られるのは、出資者や起業家を思想で奪い合うときです。資金も投資先も系列と取引関係の中から来る日本のVCに、その必要はありませんでした。投資判断もデットファイナンス中心の企業評価の言葉で行われ、エクイティの持つ、将来の物語を株式価値へ変換する機能の出番は限られていました。
ただ、これはキャッチアップ型成長という当時の目標に照らせば、合理的な選択でもあったように思います。欧米の最先端ビジネスを参考に、日本市場という巨大なマザーマーケットを活用しながら、相対的に安価な労働力とプロセス改善の技術を使って、後発からまくっていくのが当時の日本企業の得意なやり方でした。独立したVCがエクイティで創業初期の不確実性に投資するビジネスは求められておらず、既存企業には銀行融資や政策金融、系列内の株式保有といった、エクイティではない資金調達経路が機能していました。
「ベンチャービジネス」という概念は、エクイティ型の資本へ一度接続しようとしましたが、デットファイナンスの強い日本の環境や、オイルショック(1973年)の混乱を経て、退潮していくことになります。
1980年代の第2次ベンチャーブーム
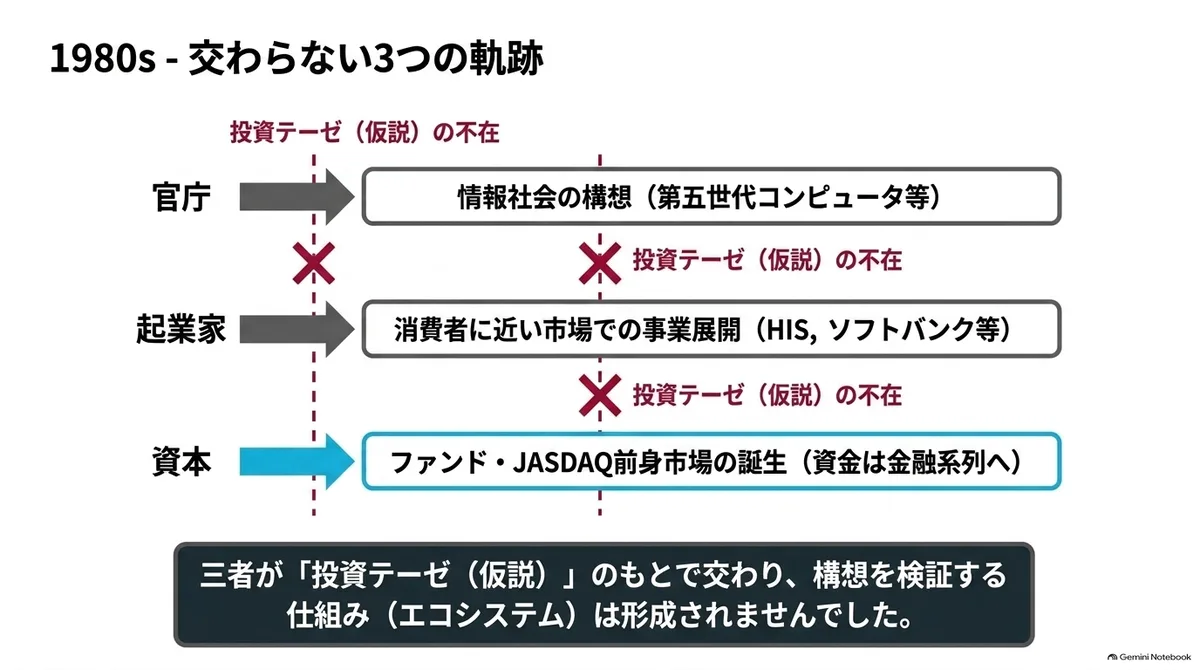
再び盛り上がるのは、1980年代に入ってからです。前半から半ばにかけて第2次ベンチャーブームが起き、HIS、ソフトバンク、CCCなどの流通・サービス系の企業が設立されました。1970年代のベンチャービジネス論が主に研究開発型の企業を捉えようとしたのに対し、この時期の起業家は旅行、パソコンソフトの流通、レンタルという消費者に近い市場から始まっています。
資本の仕組みも前進しました。JAFCOは1982年に日本初のベンチャーファンドを設立しました。1983年には、のちのJASDAQにつながる新しい株式店頭市場が発足しています。1971年にNASDAQを開設していた米国から少し遅れて、日本でも投資会社が自ら投融資する形に加えて、複数の出資者から集めた資金を未上場企業へ配り、上場で回収する仕組みが始まりつつありました。
同じ時期、第1回で見たように、官の側では社会と産業の将来像も書かれていました。1982年に始まった第五世代コンピュータプロジェクトには、通産省主導の国家プロジェクトとして11年間で約540億円が投じられました。堺屋太一も1985年の『知価革命』で、物質の量より知識や新しさが評価される社会を描いています。
しかし、社会構想、起業、VCの拡大という三つの動きは、別々の経路を進みました。情報社会の構想は主に官庁と国家プロジェクトへ、起業家の構想は自社の事業へ、VCの資金は金融系列の審査と取引関係の中へ流れています。三つが投資テーゼ、すなわち思想を投資判断の仮説へ翻訳したもののもとで交わり、複数の資本が構想を検証して書き換えるという形にはなりませんでした。
この分離を残したまま、日本はバブルの崩壊へ向かいます。1989年5月から翌1990年8月にかけて利上げが5回実施される中で、株価指数は1989年末に最高値をつけ、1990年代に入ると急落していきます。
1990年代の制度整備と事業機会という共通語
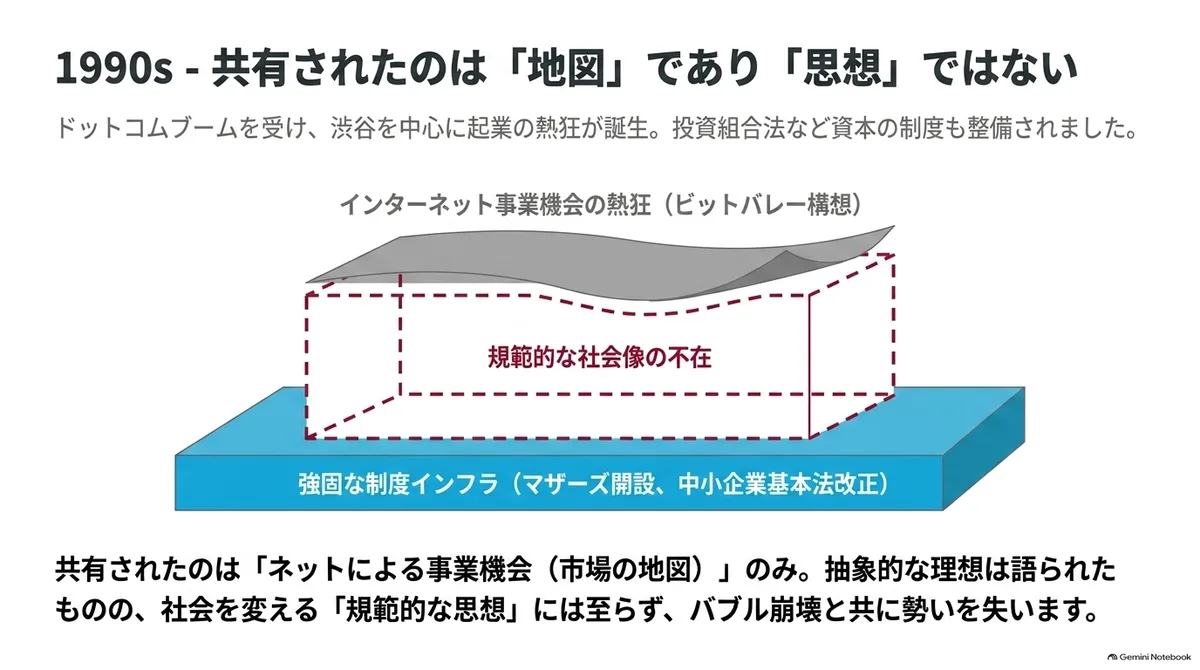
バブルの後始末と並行して、日本は再び起業とリスクマネーの制度を整え始めます。1995年には中小企業創造活動促進法が作られ、1998年には投資事業有限責任組合法とTLO法が整いました。1999年には中小企業基本法の改正と東証マザーズの開設が続き、2001年には大学発ベンチャー1000社計画が始まりました。中小企業を保護の対象から革新と創業の担い手へ位置づけ直し、投資組合の法形式を整え、大学の技術移転を促し、イグジット先の市場を作る一連の政策です。
その頃、米国のドットコムブームを受けて、ネットエイジ代表の西川潔が「ビットバレー構想」を掲げ、渋谷を中心にネット企業の集積が生まれ、新しい起業の時代への期待が広がりました。
ビットバレーは1つの思想のようにも思えますが、共有された言葉の中心は、インターネットによってどの市場が開かれるかという事業機会、つまり市場の地図だったように見えます。「ユーザーの幸せを最優先する」「世界全体が幸せになることを視野に入れる」といった、金銭以外の規範も語られていましたが、いずれも抽象的な言葉で、そこに規範的な社会像を見ることは難しいものでした。しかしこれは、ドットコム・バブルに沸いていた同時期のシリコンバレーも同様だったでしょう。
その後、2000年3月のNASDAQ市場の急落を皮切りに、米国のドットコムバブルは弾け、日本のビットバレーもその勢いを失うことになります。
米国ではその後、第3回で見たように、Google等のIPOにより再び活気づき、思想を投資テーゼへ翻訳するVCも育っていきます。その頃の日本では、別の動きが見えつつありました。
2000年代の思想と資本のすれ違い
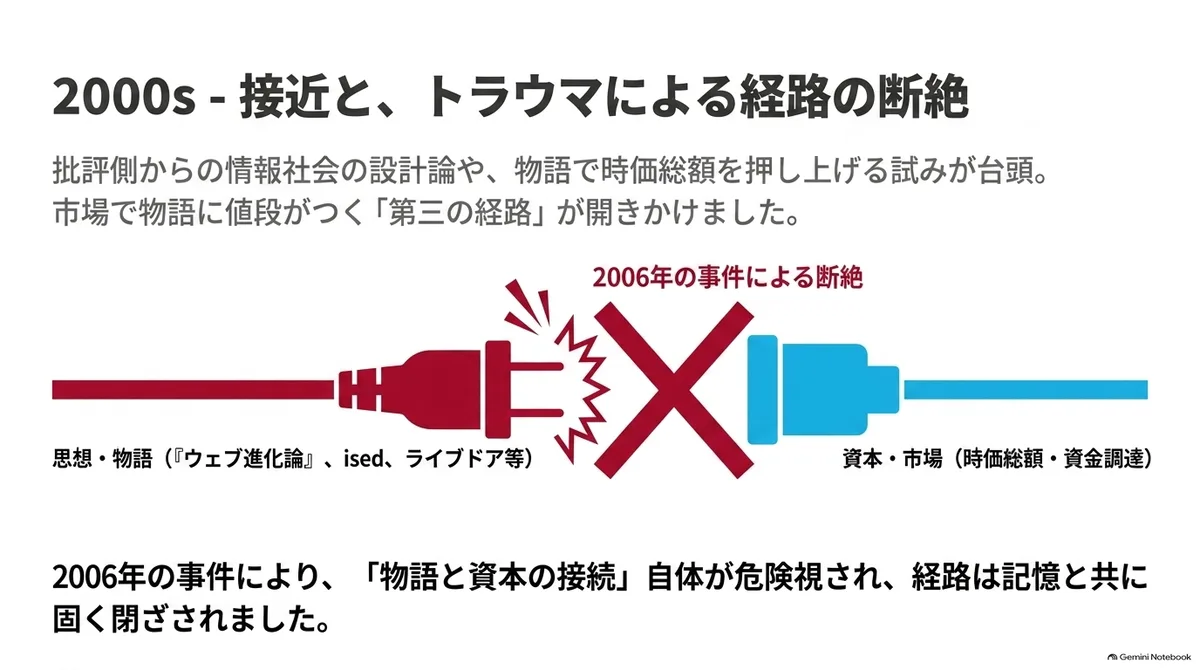
日本では資本の側の動きが鈍くなったものの、2000年代には、批評の側から情報社会の設計へ接近する動きが生まれます。東浩紀は2004年から国際大学GLOCOMで、ised(情報社会の倫理と設計についての学際的研究)を主宰しました。後にスマートニュースを共同創業する鈴木健をはじめ、研究、技術、政策、批評にまたがる参加者が集まり、批評の言葉で情報社会の設計を論じました。ネットの時代の日本では先駆的な場でした。
研究会の成果は主にWebの連載や書籍として残りました。ただ、議論を読む人と、議論に沿って複数の事業へ資本を配る人は別のまま進みました。
市場の側でも、接続は起きかけたことがあります。2006年には梅田望夫の『ウェブ進化論』が35万部を超えて読まれ、この本をきっかけにウェブの世界に入ったと語る起業家も現れました。未来の社会像を唱える思想が、人の職業選択を変え、起業へ向かわせる経路は開き始めていました(もっとも梅田自身は2009年に「日本のWebは残念」と述べ、この領域から距離を置きました)。
一方で、物語が資本を直接動かす経路も、荒削りな形で開きかけていました。物語で時価総額を押し上げ、自社株で買収を重ねるライブドアの経営は、その1つの象徴のように見えます。しかし2006年、ライブドアと村上ファンドの両事件が社会問題になり、物語と資本の接続そのものが危険視されるようになります。系列の関係にも官の予算にも頼らず、市場で物語に値段がつく経路が見えかけたところで、その経路は事件の記憶とともに閉じていきました。
isedは制度設計の議論を残し、『ウェブ進化論』は読者の選択を変えました。しかし、複数の資本が利用する共通の市場構想は、どちらからも生まれませんでした。
2010年代に現れた思想と事業を担う人たち
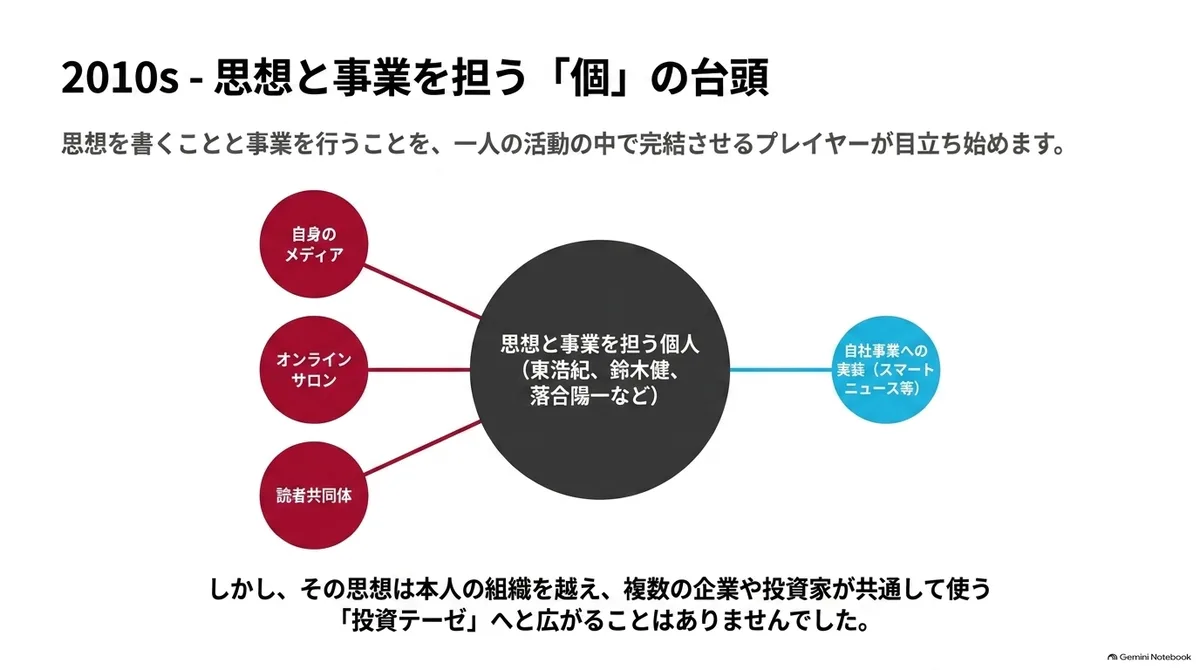
そして2010年代には、思想を書くことと事業を行うことを一人の活動の中で担う人が目立つようになります。
東浩紀は2010年にゲンロンを創業し、思想を出版・イベント・教育の事業として運営しながら、『一般意志2.0』(2011年)から『訂正可能性の哲学』(2023年)、『平和と愚かさ』(2025年)まで社会像を書き続けています。isedに参加していた鈴木健は、『なめらかな社会とその敵』(2013年)で貨幣、投票、統治の仕組みを構想しながら、スマートニュースを共同創業しました。落合陽一も『魔法の世紀』(2015年)や『デジタルネイチャー』(2018年)という世界観とともに、研究と事業を進めました。
ここで特徴的だったのは、思想を書く人が自らのメディアと読者の共同体を持つ形と、自ら起業して思想や研究の一部を事業に移す形が、同時に現れたことです。
たとえば東浩紀は、ゲンロンの出版、イベント、ゲンロンカフェに加えて、配信プラットフォームのシラスを運営しています。落合陽一も、オンラインサロンで継続的な読者や参加者の共同体を作りました。購読料や会費は思想を書く仕事を続ける収入になり、書き手が出版社や放送局を通さずに読者へ届く経路にもなっています。
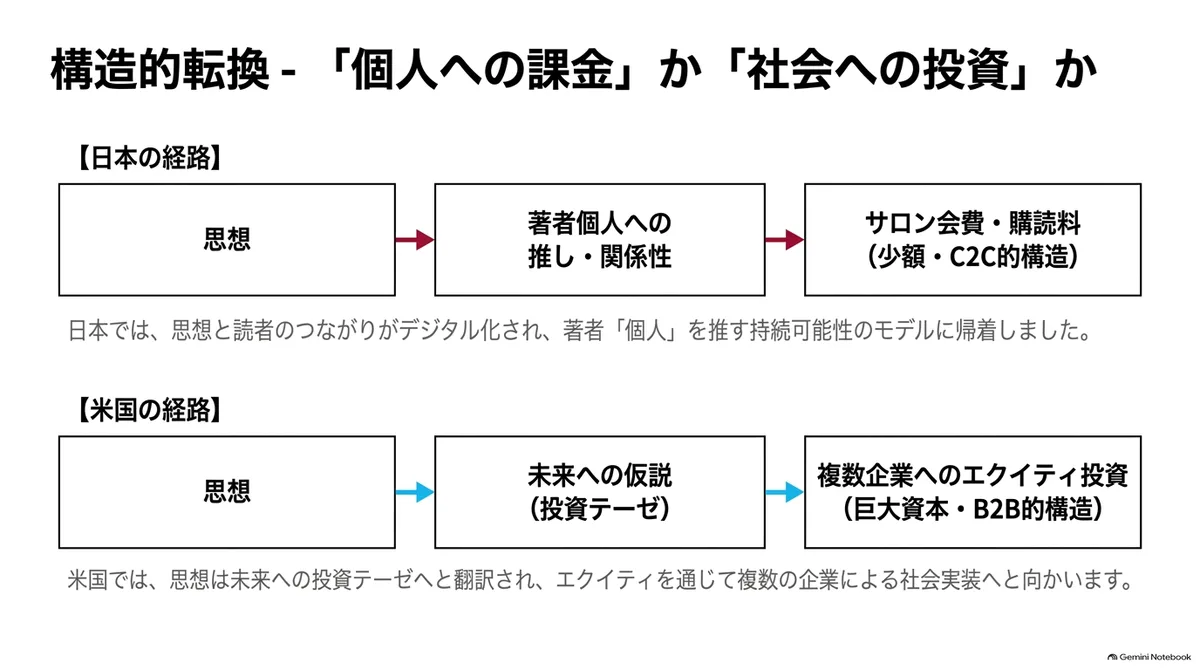
第2回で見た論壇では、評価と対価が評論家個人の名前に集まっていました。配信やオンラインサロンはこの関係をデジタル化することで、書き手と読者のつながりを太く、そして出版社を介さない直接的な形で金銭の授受を行えるようにしました。
ここでは、書き手と読者のつながりが、その人の考え方(思想)ではなく、その人個人を推す形で現れています。エクイティは思想や未来に対して投資を行います。一方、購読やサロン会費は、著者との関係性に払われるものにとどまります。思想と金銭の流れはつながったものの、それが資本と呼べる形だったかどうかで、日米は大きく違った、と見ることができます。
もちろん、鈴木健のスマートニュースや落合陽一のPixie Dust Technologiesといった、思想をビジネスと資本につなげた例も出てはいました。両者では、思想や研究が自社の事業方針へ入り、資本を受けた事業として形になっています。しかし、思想が本人の組織を越え、複数の企業や投資家が使う投資テーゼへ広がった例は限られていました。
2010年代の日本での投資家側の動き
第3回で見た米国のVCメディアでは、思想を作るための費用を資本が払い、投資テーゼが起業家の発見や人材の採用、複数の企業への投資へつながっていました。出資者と起業家を思想で奪い合う競争の中にいるからです。そこには、ファンドの年限に縛られ、語られる未来が株式の値上がりとして回収できるものへ偏るという問題がありますが、それでも思想はファンドの投資判断へ翻訳され、複数の事業へ配られます。
日本にも、前節で見た鈴木や落合のように、思想と資本を自前で結びつけようとする例はありました。しかしこうした接続は少数にとどまり、一つの組織を越えて複数の企業や投資家の共通語になるほどには広がりませんでした。2010年代には国内VCのメディアも出てきましたが、シリコンバレーで書かれた市場の地図を紹介する記事が目立ちました。自前のテーゼを書かなくても、米国で検証済みの地図を輸入すれば投資はできたからでしょう。
こうして整理すると、思想に賭ける人が日本にいなかったわけではない、ということが見えてきます。しかし思想は資本につながったのではなく、思想はその著者個人とのつながりや、個人の組織の中にとどまりました。他の投資家が誰かの思想や構想を仮説として独立にリスクを引き受け、投資判断へ展開していく動きは厚くなりませんでした。
この流れの中で例外的に、自らの地図を投資判断へ翻訳し続けた投資家が孫正義です。「情報革命」という一枚の地図のもとで、ソフトバンクの事業と投資を数十年にわたって組み替えてきました。ソフトウェアの流通から通信事業の取得、大規模なファンドを通じた投資まで、対象は変わっても、情報が社会の中心へ移っていくという地図と、先回りして賭ける進路は一貫しています。ビジョン・ファンドは、地図が資本を動かした最大の例と言えるでしょう。
その一方で、孫がしばしば語ってきたのが、「豆腐屋が豆腐を1丁、2丁と数えるように、売り上げを1兆、2兆と数えられる企業にする」といった経済的な目標です。新しい規範がそこに含まれているかといえば、むしろ資本主義の規範をそのまま活用しているように見えます。新しいものさしを持ち込まない地図だったからこそ、これほどの規模で長く資本を動かせたのかもしれません。
少数の接続は個人と組織の内側にとどまった
ここまで見てきたすれ違いは、思想と資本のそれぞれの立場から言い直せます。資本の側では、海外で書かれた市場の地図を輸入できたので、日本の思想を必要としませんでした。また、系列にも官にも頼らず市場で物語に値段がつく第三の経路は、2006年の事件の記憶とともに閉じたままでした。そして思想の側が2010年代に見つけたのは、資本との接続ではなく、著者個人との関係を換金するサロンなどの経路でした。会費や購読料は思想を語る仕事を持続可能にしたものの、それは本人の外で使える仮説や、社会を変えていくような仮説には広がりませんでした。
一方、官の側では、第1回と第2回で見たように、社会の将来像が官庁と国家プロジェクトを通じて政策資金へ翻訳されていました。しかし、徐々に産業政策は鳴りを潜め、官が未来を語ることは少なくなります。官が作成し、2010年代によく読まれたのは『不安な個人、立ちすくむ国家~モデル無き時代をどう前向きに生き抜くか~』という、未来への不安を語るものだったのはある意味で象徴的だったと言えます。
ではなぜ日本の資本は思想で競争せずにいられ、なぜ未来を語る仕事は個人を推す形でしか続かなかったのでしょうか。系列や地図の輸入といった資本側の事情はここまでに見ましたが、それだけでは、思想の側までが個人の経路へ向かった理由を説明できません。その答えはおそらく、スタートアップの外側で起きていた社会の変化にあります。
そこで次回は、1990年代以降、未来の語りが社会から個人の単位へ縮んでいった過程を見ます。その上で、なぜ、一人の個人が物語から資金までを一身に束ねる経路だけが太くなり、日本が地図とものさしを自前で書くのではなく、シリコンバレーへ委ねるようになったのかを考えます。