思想と資本 3|アメリカで思想と資本はいかにして再び結ばれたか
日本が万博で沸いた1970年の1年後、1971年に米国ではNASDAQが始まりました。米国スタートアップの出口となる公開市場です。
米国のVCは、1940年代にARDC(American Research and Development Corporation)から始まった試行錯誤を経て、専門的な金融仲介業として形になりつつありました。1979年には、米労働省がERISA法について、個々の投資の慎重性をポートフォリオ全体との関係で判断する規則を定め、年金基金がVCへ出資しやすくなりました。
その成果は1995年8月に見える形になります。創業から15か月で、まだ利益を出したことのない会社が、米国で株式を公開しました。ブラウザという新しいソフトウェアを作っていたネットスケープです。公開初日、株価は公募価格28ドルの2倍を超える58.25ドルで取引を終え、時価総額は約19億ドルに達しました。
市場の投資対象となったのは、インターネットが社会の中心になるという、まだ確定していない未来の物語です。そしてこうした未来にお金がつく動きは、ドットコムバブルによる一時的な停滞はあったものの、その後30年にわたって続いていきます。
その後、シリコンバレーを中心にした、「物語に値段をつけ、資金に変え、実行させ、うまくいくかどうかを市場に判定させる」という一連の営みは、思想を資本へ変える仕組みへと育っていきました。
本稿は、シリーズ「思想と資本」の第3回です。第1回と第2回では、日本で思想と資本が離れていく過程を、明治から1990年前後まで見てきました。思想を考える人と資金を動かす人の兼務が分業に置き換わり、兼務が果たしていた仕事を引き受ける仕組みが作られなかった、という過程です。
本稿では、米国側の話を見ていきます。米国でも1970年代以降に未来形成の機能が分散しました。そこから株式とスタートアップを介して結び直され、さらに2020年代にかけて、大型で政策依存度の高い一部VCの内部へ高密度に統合されていく過程を見ます。
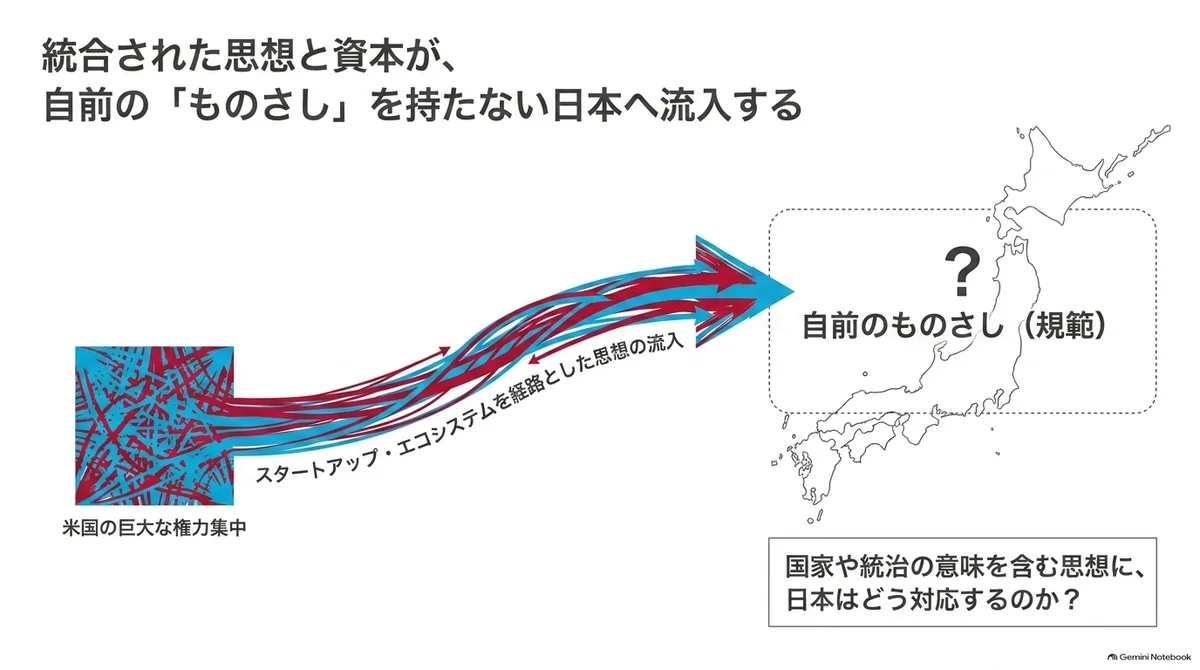
こうした米国の流れを把握しておくことは、現在の日本にも意味を持ちます。以前の記事で見たとおり、いま日本には、この米国で育った仕組みを経路として、事業の方法や市場の予測だけでなく、国家や統治や自由の意味までを含む思想が入ってきているからです。つまり本稿は、いま日本に思想を運び込んでいる発信元である米国に何が起こってきたのかを、思想と資本という観点から読み直す試みです。
以下でも前回と同じ言葉の定義を使います。思想とは、社会の歴史・現状・未来と仕組みの認識を捉える「地図」、何を優先し何を許さないかの評価基準である「ものさし」、社会をどう変えるかという方向と行動計画である「進路」を一つにした思考の枠組みです。構想は、その思想を特定の場所で実行できる案にしたものです。資本は、出資や公的予算のように将来の資源配分を拘束する資金的な約束を指し、原稿料や受託費のような過去の仕事への支払いは含めません。
1970年代、米国でも未来の語り方が変わった
1970年に日本で万博が行われていた頃、米国でも様々な変化が起きていました。とりわけ大きく変わったのが、未来の語られ方です。
米国の未来学は、世界未来学会の設立(1966年)やアルビン・トフラーの『未来の衝撃』(1970年)に代表される大衆的な熱狂のピークを、1960年代後半から1970年頃に迎えました。しかし、その後に語り方と担い手の変化が起こります。
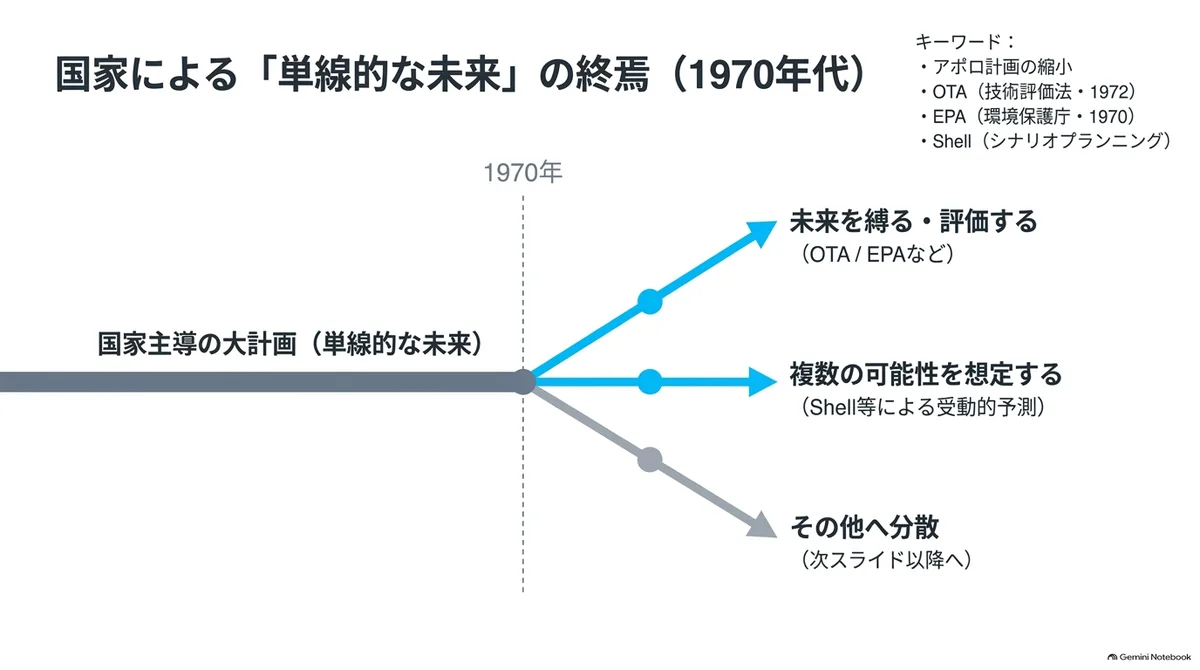
一つの変化は、国家が大計画を通じて単線的な未来を示す語り方が少なくなっていったことです。アポロ計画の終盤にはNASAの予算削減によって複数のミッションが中止され、宇宙開発という一つの大目標へ資源を集中する時代は終わりに向かいました。
同時期には、別の未来形成の方法が制度化されていきます。米議会は1972年の技術評価法でOffice of Technology Assessment(OTA)を設け、技術がもたらす直接・間接の影響を議会が評価する仕組みを作りました。さらに、1970年の国家環境政策法の成立と同年の環境保護庁の設置、そして自動車の排出ガス削減を義務づけたマスキー法の制定に象徴されるように、将来の被害を予測し、事前に影響を評価して企業を縛る制度も整っていきます。つまり、「未来を縛る」ほうの語り方が増えていきました。
これ以外でも、未来を語る方法は残りましたが、様相は少しずつ変わっていきます。企業の領域では、Shellが1970年代初頭からシナリオプランニングという技法を使い始め、1973年のオイルショックを事前に1つのシナリオとして検討していたことから、注目を集めました。ただこの手法は、未来を一つの予測に固定せず、異なる前提から生じる複数の可能性を検討するものです。つまり、従来の楽観的な単線予測や能動的な未来形成から、複数シナリオの評価という受動的な予測へと変わりはじめていたのです。
同時期、シンクタンクにアドボカシー型が加わる
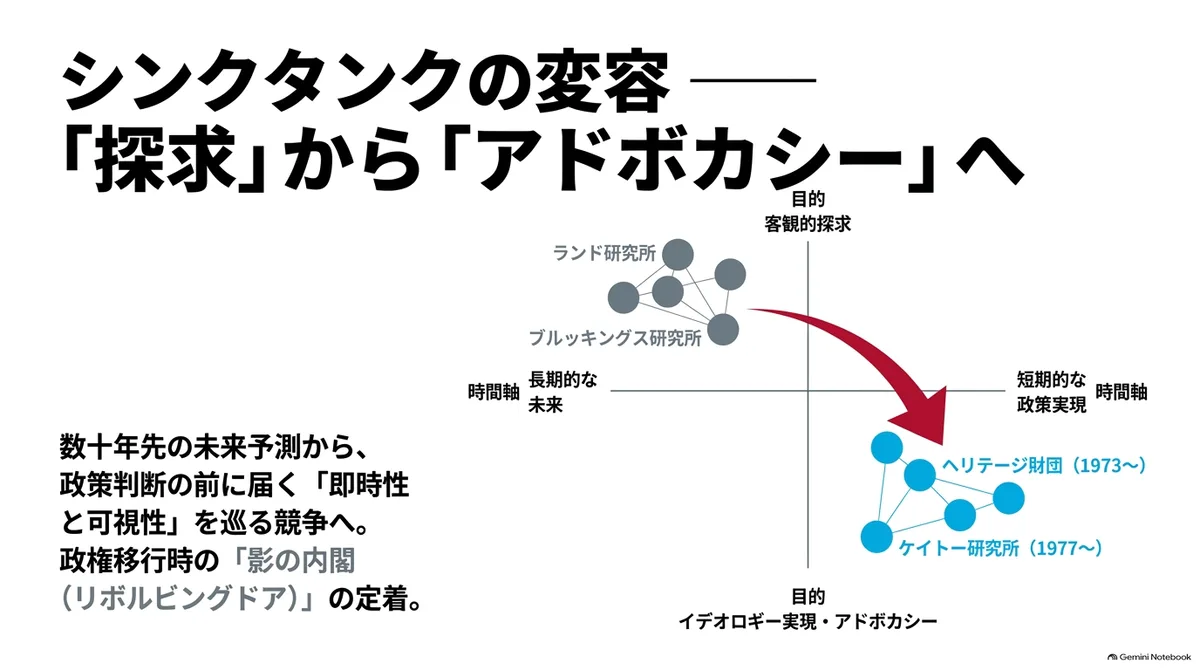
同じ1970年代、未来を語ってきたもう一つの場であるシンクタンクも変わりつつありました。ケント・ウィーバーが示した類型で言えば、「学生のいない大学型」や「受託研究型」に続いて、明確なイデオロギーと政策実現を前面に出す「アドボカシー型」がこの頃のシンクタンクに出現し始めます。
それまでの米国では、ブルッキングス研究所やランド研究所のように、学術的な探究と客観的な政策評価を中心に据えるシンクタンクが主流でした。ランド研究所出身のハーマン・カーンが『紀元2000年』(1967年)で試みたような、数十年先の未来予測も、こうした組織の仕事の一部でした。
しかし1970年代には、ヘリテージ財団(1973年設立)やケイトー研究所(1977年設立)の登場、AEI(アメリカン・エンタープライズ研究所)の刷新によって、政策実現を明示的に目指す組織の存在感が増します。ヘリテージ財団自身が後に説明した運営原則も、政策判断の前に届く即時性と、鞄に入る短さを重視するものでした。シンクタンクの領域で、政策案の可視性と、そして即時性をめぐる競争が強まったのです。ここからシンクタンクでも遠い未来を語るよりも、短期で直接的な提言が増えていきます。
これは別の形の作用もありました。政権交代のたびに人材をまとめて政府へ送り込むような形態が出現し始めたのです。このリボルビングドアの型は定着し、シンクタンクは政権移行時の「影の内閣」として機能するようになります。これが現在まで続く、米国の政策形成の一つの型です。
1970年代はこのように、未来を語る形が変わってくる年代でした。そして未来形成の機能は、異なる時間軸と形式を持つ複数の組織へ、分散していきます。
未来を語る担い手としてのSFが残った
そうした変化の横で未来の語り手として残った場がります。それが第2回の最後にも触れたSFです。SFは制度や事業計画の制約から距離を置き、「あるかもしれない未来の像」を描き続けていました。
SFはあくまで虚構の場であり、作品そのものに実現の意思や資金が付随するわけではありません。その代わり、技術が普及した社会の姿や、そこで生じる葛藤を思考実験として先に描くことができます。作品のみならず、SFへの批評、読者の議論を通じて蓄積された未来像や比喩は、起業家や技術者や投資家が未来を語るときに参照できる、広く共有された文化的資産になりました。
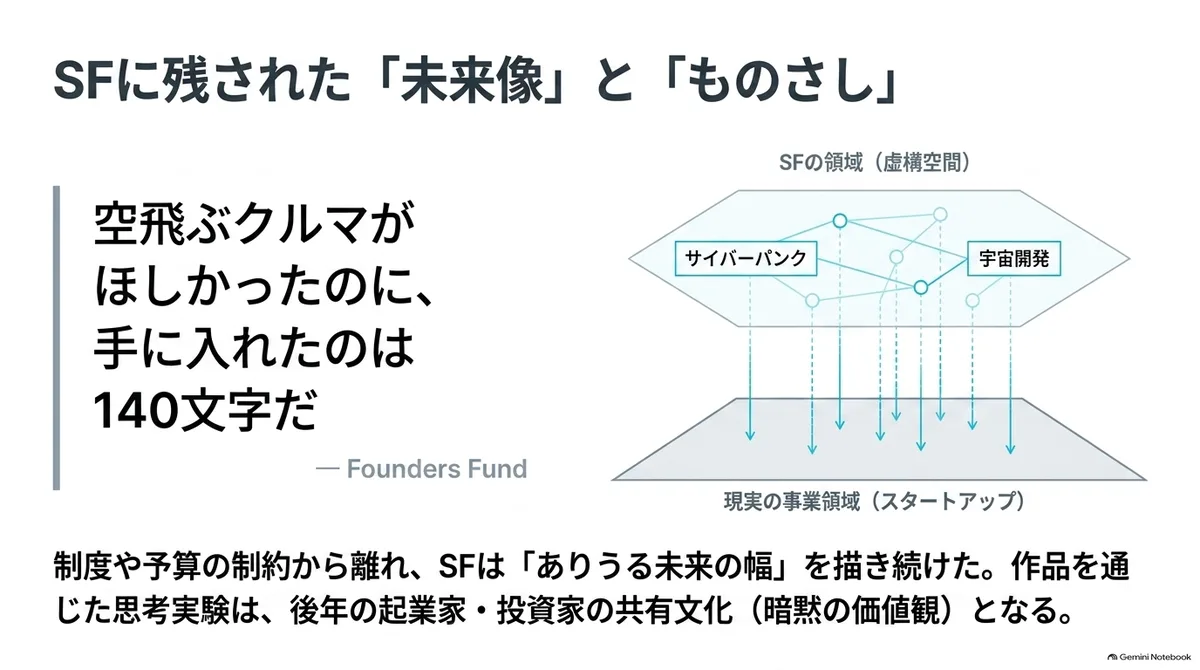
後年、ピーター・ティールのFounders Fundが掲げたマニフェスト「What Happened to the Future?」には、「空飛ぶクルマがほしかったのに、手に入れたのは140文字だ」という一節があります。一読すると苛立ちが際立ちますが、その背後にはスタートアップこそが「空飛ぶクルマ」のようなSF的な未来を現実に変える手段だという期待があり、その期待が裏切られたがゆえの苛立ちだったようにも見えます。それぐらい、SF的な発想が起業家や投資家へ影響していたということでしょう。
とはいえ、1970年代前半はベトナム戦争やローマクラブの『成長の限界』、公害問題などの世相を受けて、破滅的な未来を描くSFが多く出版されていた時期でした。それが変わり始めたのが1977年のスターウォーズであり、その後、80年代には先進的かつ退廃的なサイバーパンクへと変わりつつ、SFは未来像を語り続けます。
同時期の日本でも、第2回の最後に見た小松左京らの作品などによって未来はSFで語られ続けていました。日本ではそのSFが実現されず、米国で実現された理由は、実現の意思と資金を結びつける仕組みが育ったかどうかにあるように思います。
未来の妄想を事業の構想へと翻訳して実行し、資金を付ける仕組みが米国では徐々に発達していました。それが株式による資金調達です。
未来に値段をつける仕組み
「カルチャーと金融」の振り子について書いた記事で見たように、株式(エクイティ)での資金調達は返済義務がなく、投資家が事業の残余価値、つまりまだ確定していない大きな上振れを引き受ける金融商品であり、いわば物語(ストーリー)をお金に換える仕組みです。そしてエクイティストーリーはまさに、起業家などが事業の未来を語り、資金を得るために使う言葉です。
上場企業の場合、未来への期待は株価として公開市場に示され、株式を発行する企業は、その期待を現在の資金へ変えられます。未上場の段階で、同じ変換を引き受けるのがVCです。上場企業に期待されるのがある程度確実な未来だとすれば、未上場の企業が賭けるのは、不確実だけれど大きな未来です。
未来についての思想を構想に変え、実現へ進めるには、主に三つのものが必要です。そこへ至る仮説(構想)を立てること、その構想を実行する主体がいること、そして実現に必要な資金を出す主体がいることです。
VCを中心とするスタートアップの投資では、創業者側が「構想+実行」の主体を担い、VC側が「資金」を担うという分担を行います。またVCは資金だけでなく、信用、人材、次の投資家への接続を通じて、選んだ構想を増幅します。
冒頭で見たとおり、米国では1970年代の末に、この仕組みへ年金という大きなお金が流れ込み始めました。まだ確定していない未来に値段をつける仕組みが、大きな資金が賭けられる場所としての機能を持ち始めていたのです。
SF的な未来像とデジタル産業
この株式という仕組みが、新しい事業の領域で本格的に動き出すのは、デジタルという新しい産業と結びついてからです。
デジタルの中心は、1970年代は半導体、80年代はハードウェアとソフトウェア、そして90年代はインターネットと移っていきます。特に80年代以降は、少人数と少額の資金で始められ、当たれば急速に拡大するという性質を持ち、段階的に賭け金を増やす株式投資の仕組みと相性の良い産業でした。
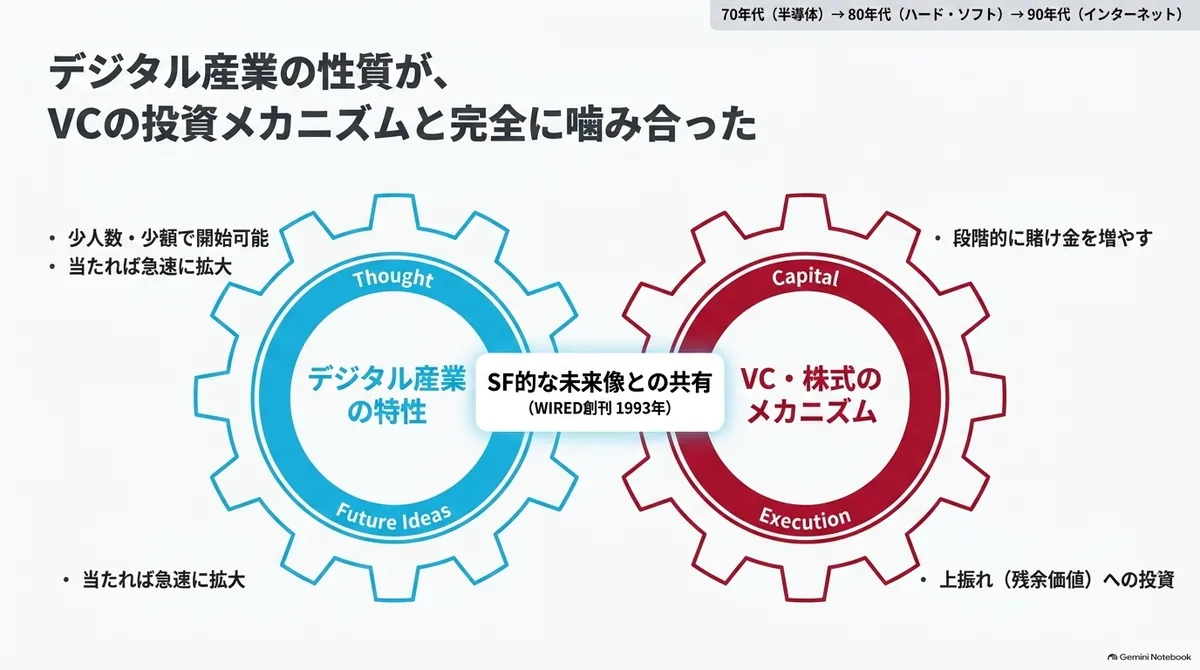
この時期のシリコンバレーでは、SF的な未来像を扱うメディアと、デジタル事業に投資する実践が、同じ産業圏に並んで現れています。1993年創刊のWIREDのようなメディアが登場し、徐々にフィクション、メディア、技術者文化、スタートアップの間で、未来を語る像や言葉が共有されていきます。
この時代、デジタルの未来について規範を公然と語る役割は、主に作家や活動家、読者に向けたメディアが担っていました。たとえば1996年には、活動家のジョン・ペリー・バーロウが「サイバースペース独立宣言」を発表し、政府の主権はサイバースペースに及ばないという規範を掲げています。VC側の価値判断は、投資判断や業界団体、個々の投資家の発言を通じて表に出ることはあっても、投資会社ブランドの下に置かれた常設メディアや政策部門から継続的に発信される形は、まだ一般的ではありませんでした。
VCの機能拡大の時代へ
1990年代以降、起業家がSFの中から未来像を取り出して事業の構想へ翻訳し、VCが構想を選んで資金を出す関係が拡大します。株式とVCは、SFを含む様々な源から生まれた未来像を実行へ移し、実現できるかどうかを市場に検証させる仕組みのパーツとして、立ち位置を明確にしていきました。
それが徐々に変わり始めるのは、本来裏方だったVCが相対的に力を持ち始めてからです。GoogleやFacebookといった投資先の大きな成功に加え、リーマンショック以降はプライベートエクイティ領域への資金流入も続き、シリコンバレーの起業家とVCは再び注目され始めます。その後、一時は起業に資金がほとんどいらない状況においては起業家が相対的に優位だった状況から、資本が必要な起業や経営スタイルが増えてくると、再び資本を持つVCの影響力が増していくようになります。
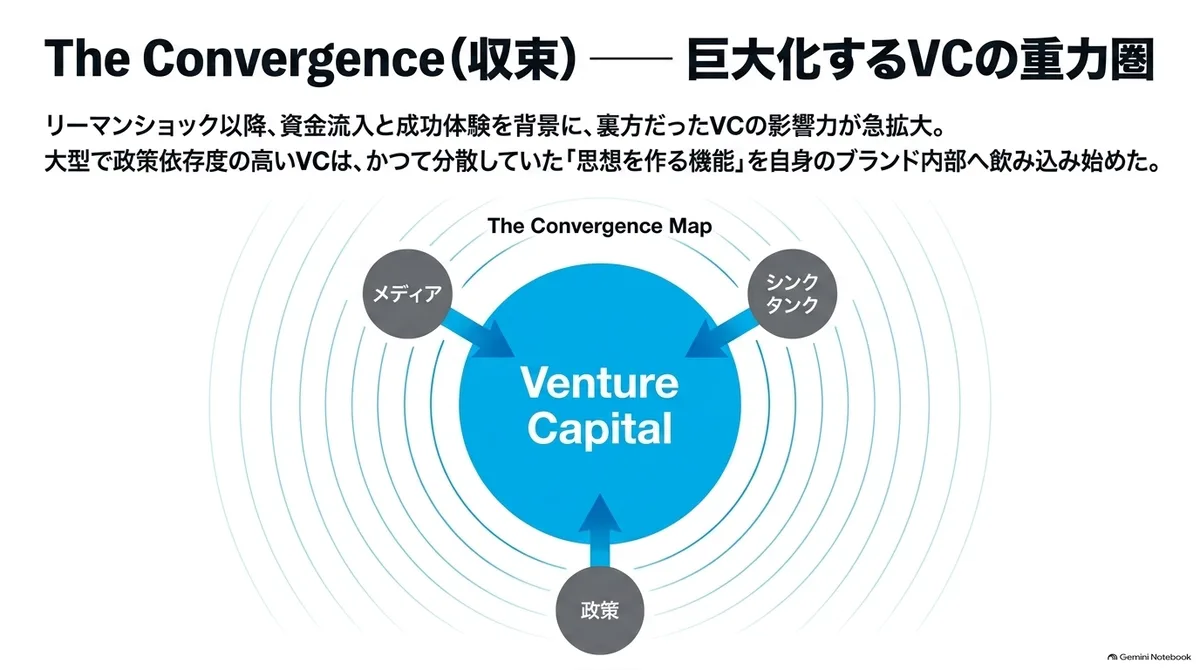
ここで生じた変化は、VCがそのファンドとブランドの下で、支援チーム、常設メディア、政策活動、調査などの機能を持ち始め、その規模が拡大したことです。とりわけ大型で政策依存度の高い一部VCは、第2回で挙げた「思想が作られた6つの場」(社会運動、協同組合と労働運動、学問と知識人、出版と論壇、政策を作る永田町と霞が関、シンクタンク)のうち、3つに相当する機能を自分の中へ取り込みつつあります。それが、
- メディアの機能
- シンクタンクの機能
- 政策の機能
です。順に見ていきます。
(1) メディア機能の自社所有
2010年代に入ると、一部のVCは自社でメディアを持ち始めます。自らの言葉を増幅し、資金と人材を集めるためです。
第2回で見たとおり、日本で社会全体を一枚に描く地図は、官の外では出版と論壇の縮む市場で作られ、配信やサロンの時代になっても、代金を払うのは読者のままでした。
米国では、代金を読者ではなくVCが払う形が現れます。たとえばa16zは、「Future」という自前のメディアを立ち上げ、未来を語り始めます。Future自体は1年強で終わりましたが、その後もポッドキャストや出版物を大規模に運営し、自らの投資テーゼと一体の発信を続け、2025年にはNew Mediaというイニシアチブを立ち上げています。そうして技術が社会をどう変えるかという一枚の絵がメディアを通じて配られ、その絵が出資者と人材を引き寄せます。集まった資本と人材が企業へ投じられ、社会を変える実弾としての企業群が生まれる、という流れです。
しかし通常のメディアと決定的に違う点が二つあります。
一つは、誰がお金を払っているかです。お金を払っているのは、広告主でもなく、読者でもなく、VC自身です。そのお金はファンドの運用益から来ます。そしてリターンは投資先の成功です。そのためにメディアでは投資先を宣伝したり、自社の思想の正しさの発信を行います。こうしたビジネスモデルを評して、かつてa16zの企業内アナリストだったベネディクト・エヴァンズは、「a16zは、VCビジネスによって収益を上げているメディア企業だ」と述べていました。
もう一つは、誰に届けようとしているかです。VCが自社メディアで描く思想は読者にも届きますが、そこで終わりません。同じ未来像を繰り返して社会の前提にし、人材と投資案件を引き寄せ、さらに政府の判断に影響することまでを狙いに含みます。読者は、社会像の受け手であると同時に、いわばアベイラビリティ・カスケードの担い手として位置づけられます。
つまり、こうしたVCのメディアは、社会の見方を変え、自分たちと同じ思想を持つ起業家を成功させるための手段です。未来像を描く仕事とお金を配る仕事が、一部のVCという同じ組織の中に入り始めました。
(2) シンクタンク機能の拡大
2つ目が、シンクタンクの機能です。現在、a16zなど一部のVCは、投資テーゼとして技術の将来予想を公表しています。運用額が増えるにつれて、調査と発信に専任の人手を割く体力もついてきました。テクノロジーの分野に限れば、未来を描く仕事としてのシンクタンク機能が、こうしたVCへ統合されつつあると言ってよいでしょう。
この動きは、運用規模が大きく、AI・防衛・エネルギー・バイオといった政策依存度の高い領域を扱う一部のVCで顕著です。たとえばGeneral CatalystはGeneral Catalyst Instituteを設置し、ベンチャーキャピタルと政府をつなぐ組織だと公式に説明しています。Lux Capitalは国家安全保障やAIについて継続的に論考を出し、米国政府にOffice of Economic Defenseを設置するという具体的な政策案まで提示しました。また、DCVCは毎年Deep Tech Opportunities Reportを発行しています。量子、エネルギー、製造、防衛などの領域で、将来どこに技術的・産業的な課題が生じるかを、国家競争力と結びつけて分析したレポートです。こちらはロビー活動というより、シンクタンクの調査・将来分析の機能に近い動きだと言えます。
a16zで言えば、(1)で見たメディアの機能と、このシンクタンクの機能を、同じ一つの投資会社が兼ねていることになります。従来は投資会社、調査会社、シンクタンク、ロビー団体が分担していた仕事を、いまは大型で政策依存度の高い一部VCが、投資会社のブランドの下で統合し、その規模を拡大しているということです。
(3) 政策への反対と取り込み
これに加えて2010年代には、もう一つの変化がありました。政府との関係の組み替えです。
シリコンバレーの産業基盤は、戦後以来、連邦政府の研究資金と国防調達に支えられてきたことは、以前記事に書きました。その一方、強いリバタリアン的傾向もあり、政策を遠い問題、あるいは障害とみなす文化や、市場に委ねるからこそイノベーションが起こるという自己像は今でもあります。たとえば元Benchmarkのビル・ガーリーが「シリコンバレーがこれほど成功している理由は、ワシントンD.C.からクソ遠い場所にあるからだ」と述べて喝采を浴びたのは2023年と、つい最近のことです。
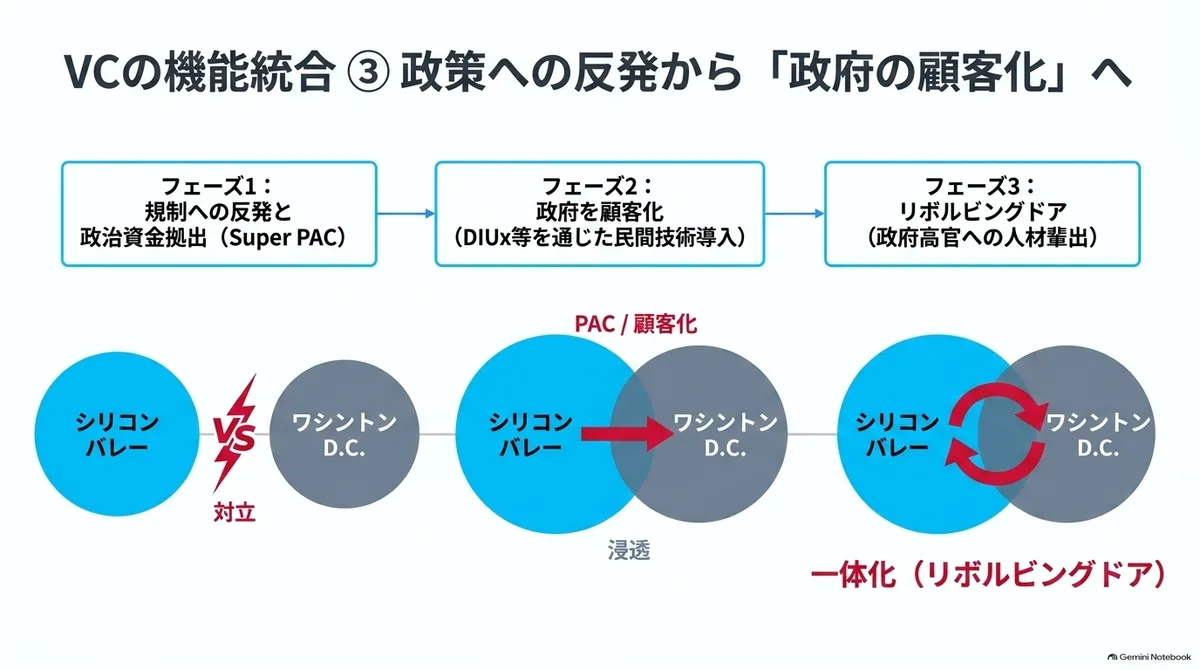
ただし、2010年代にはこの複雑な関係が変わり始めます。まずビッグテックや暗号資産への規制をめぐる対立がワシントンとシリコンバレーの間で起こりました。この対立が、自由市場を重視してこうした領域へ投資する一部のVCに、政策決定へ関与する動機を与えました。たとえばa16zは、暗号資産規制について政策提案を提出するなど、ワシントンとの接点を増やしていきます。そしてそれまで民主党を支援してきた投資家の一部が、民主党政権の規制路線へ公然と反発するようにもなりました。
さらに一部のVCと投資家は、選挙資金の面でも動き始めます。たとえば2024年の選挙では、a16zが暗号資産業界のSuper PACへの大口の拠出者となりました。投資先に有利な規制環境を作ること自体が、投資活動の一部になりつつあります。2026年の中間選挙でも、暗号資産、AI、オンライン賭博といった業界がかなりの金額の拠出をしつつあります。
そして次に安全保障環境の変化です。防衛テックという波に乗り、VCやスタートアップは政府を大口の顧客に変えようとしています。国側も、国防総省は2015年にDIUxを設け、民間技術を軍へ取り込む調達経路を整えました。そうして政府は規制する側であるだけでなく、VCやスタートアップの大口の顧客であり、構想を一緒に実行する相手にもなっていきました。
加えて、2025年、a16zのパートナーだったスコット・クポールはアメリカ連邦政府の人事管理局の長官となったほか、元PayPal COOでありYammer の創業者かつVCのデビッド・サックスがAI・暗号資産担当長官、Palantirの顧問だったジェイコブ・ヘルバーグが経済成長・エネルギー・環境担当国務次官に就任するなど、第二次トランプ政権にはテック系の人材が多く入ります。シンクタンクの持っていた、リボルビングドアの機能までVCが持ち始めたということです。
このように、政府の規制を警戒する動きと、政府を顧客と捉える動きが、同時に強まったのが2010年代から2020年代でした。
ものさし(規範)はテック業界の内輪から社会へ
こうした経路がそろった2020年代、大型で政策依存度の高い一部VCは、未来の予想だけでなく、思想を社会に向けて語り始めます。
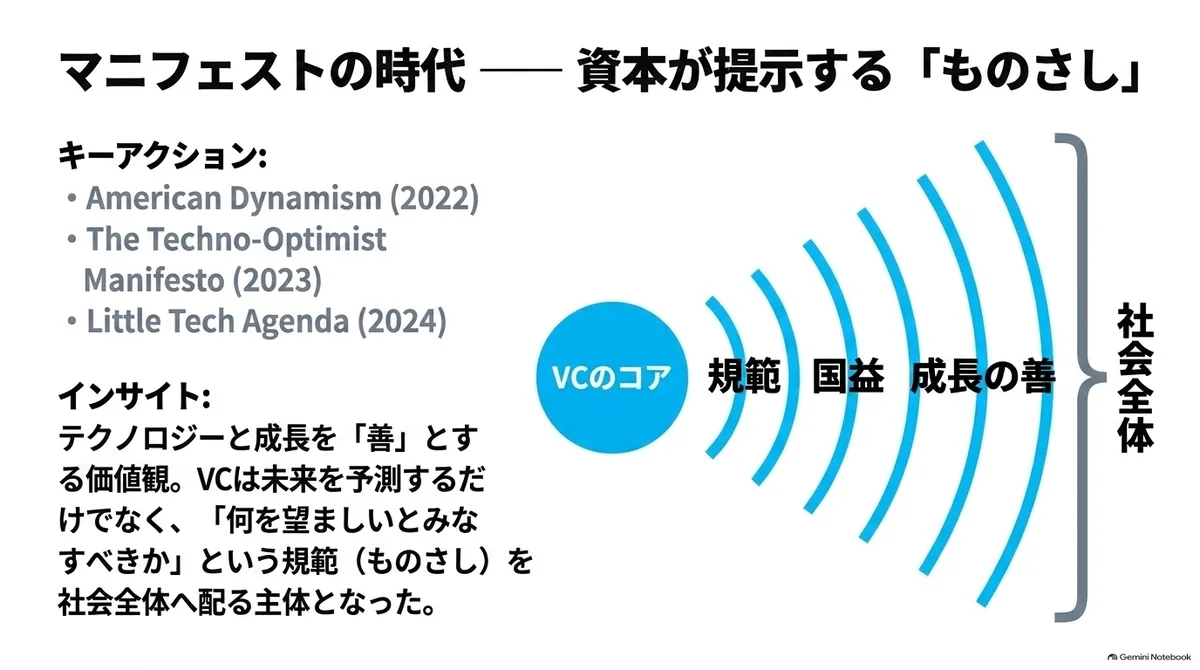
たとえばa16zは2022年に「Investing in American Dynamism」を掲げ、国益を支える企業への投資を一つの実践領域にしました。これは投資テーゼであると同時に、かつてシンクタンクが担っていた、政策のものさしを政策決定者へ届ける仕事でもあります。さらに2023年には、a16zのマーク・アンドリーセンが「The Techno-Optimist Manifesto」を、2024年には「Little Tech Agenda」を発表します。
これらはテクノロジーと成長を善とみなし、技術的に強い米国を望ましいものとして掲げる文書です。投資先の予測に加えて、社会が何を望ましいとみなすべきかというものさしを提示する発信でもあります。資本側のものさしは、業界団体や個々の投資家を通じて語られる段階、投資会社がマニフェストを掲げる段階を経て、一部VCが常設のメディア・政策・調査機能を資金配分と統合し、社会へ継続的に配る段階へ進んだのです。
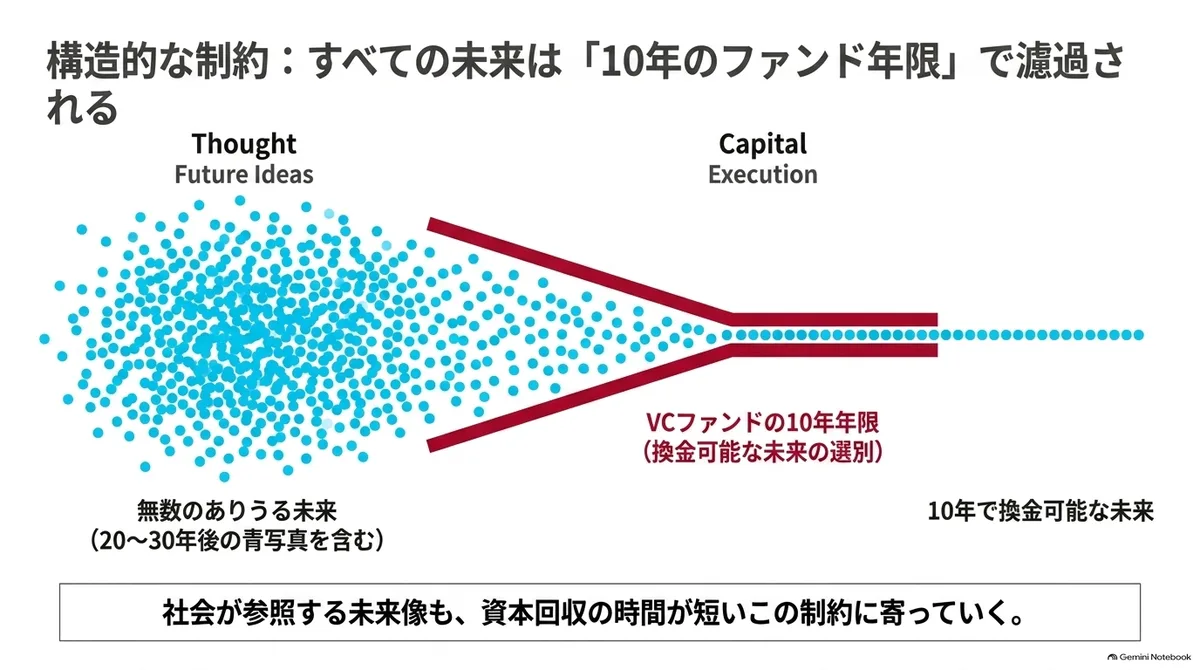
もっとも、資本が語る未来には構造的な制約もあります。VCのファンドには通常10年前後の年限があり、その期間のうちに投資先の株式を売却して、出資者に資金を返さなければなりません。つまりVCが賭けられるのは、10年程度で事業として立ち上がり、換金できる見込みのある未来に限られがちです。
そして(1)で見たとおり、こうしたVCの発信は投資テーゼと一体です。かつてのシンクタンクや未来学が描いた20〜30年後の青写真と比べると、資本が語る未来像は時間の幅が短く、株式の値上がりとして回収できるものへ偏ります。ものさしを語る声が資本へ集まるということは、社会が参照する未来像も、この制約のかかった未来像へ寄っていくということです。
そして振り返ってみれば、SFが描いていたのは、未来の像だけではありません。どの未来を望ましいとみなすかというものさしも、物語の中に織り込まれていました。たとえば米国のSFは、「今ここではないどこか」を目指すイグジットの思想の表現として、またキリスト教的な終末観を描く道具としても使われてきました。「空飛ぶクルマがほしかったのに、手に入れたのは140文字だ」という一節には、140文字で話すTwitterのようなB2C事業よりも空飛ぶクルマのほうが重要である、という規範が書き込まれています。
こうした文書が主に語りかけていた相手は、創業者や投資家という業界の内側でしたが、徐々にそれが米国全体、そして世界全体へと広がりつつあります。
構想と資金の接続が権力に届くとき
ここまでの話を振り返ります。
第1回で見たとおり、明治に思想と資本が結ばれていたのは、思想を作る人と資金を動かす人が同じだったからです。現在は創業者側が「構想+実行」を担い、VC側が「選択+資金+増幅」を担い、そして二者が人間関係と契約によって接続されることで、かつて兼務が果たした未来形成の機能が再構成されます。
明治と現在のシリコンバレーに共通するのは、構想する役割と資金を動かす役割、そして実行する役割が、互いの判断を変えられる近さで結ばれていることです。しかし第1回の戦時期の節で見たとおり、思想と資本と事業がつながっていること自体は、その思想が望ましいことを保証しません。場合によっては、そこから戦争につながることもあります。
そうした権力の集中が、いまの米国で起きていることの一端は、こう捉えられると考えています。
今回は1970年代からの米国、特に未来の思想を語るプレイヤーの動きを見てきました。2010年代から2020年代にかけて、大型で政策依存度の高いVCの一群は、かつて国家、企業、シンクタンク、メディア、投資家に分かれていた機能のいくつかを、投資会社の下で自らの内部に統合しつつあります。
そこから生まれた思想は、いま国境を越えて日本へも届くようになりました。事業の方法や市場の予測だけでなく、国家や統治や自由の意味までを含む思想が、この経路を通って入ってきています。そして以前の記事で見たとおり、受け取る側の日本には、入ってくる思想を測るものさしが十分にあるわけではありません。
これに対してどのように対応していくかを考えていく必要があります。そのために日本で同時期にどういったことが思想と資本の関係の中で起こっていたのかを、日本のスタートアップを扱う第4回で見ることにします。