「カルチャーと金融」の振り子としてのスタートアップ
シリコンバレーの思想の系譜を、前稿「スタートアップをとりまく思想」では、国家とヒッピーという二重の出自から現在の権力との融合までたどり、「国家と市場」のあいだの振り子としての見方を描きました。
本稿はその補助線として、もう一つの振り子、「カルチャーと金融」のあいだの往復運動を追いたいと思います。
スタートアップには、
- カルチャーとしての側面(とりわけサブカルチャーやカウンターカルチャー)
- 金融商品としての側面
があります。
「スタートアップは金融商品だ」という要約は、金融的には正しい割り切りですが、大事な何かが削り落とされる感覚も残るのではないでしょうか。その削られたもののを見るために、本稿ではカルチャーと金融の両面から歴史をたどります。
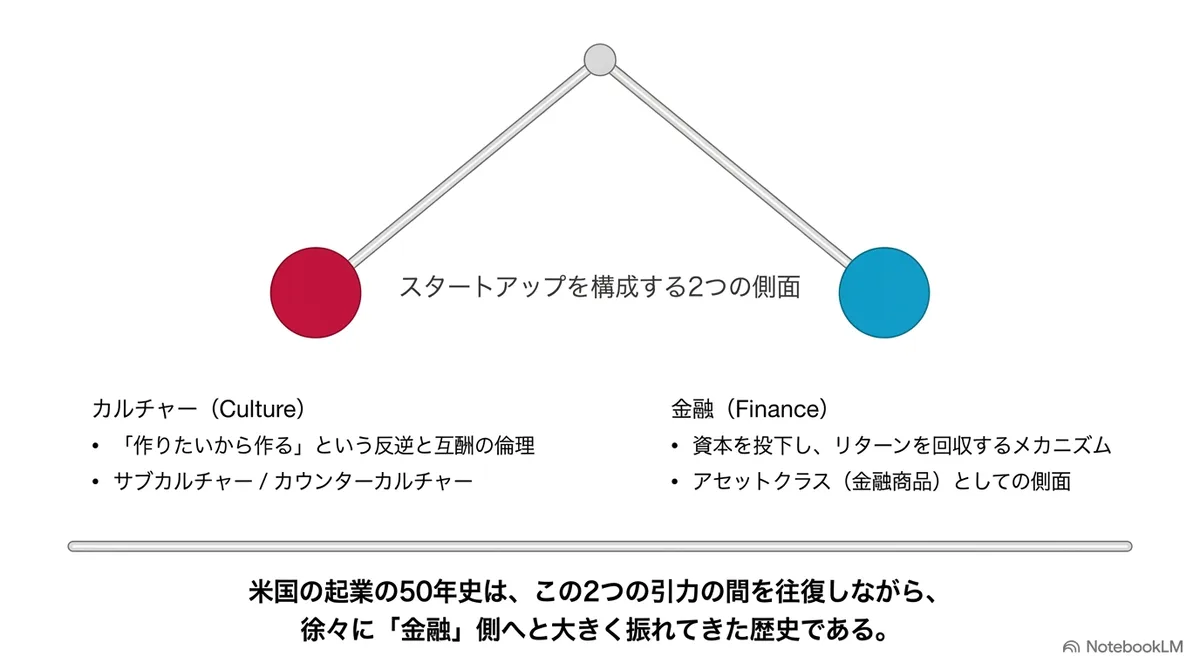
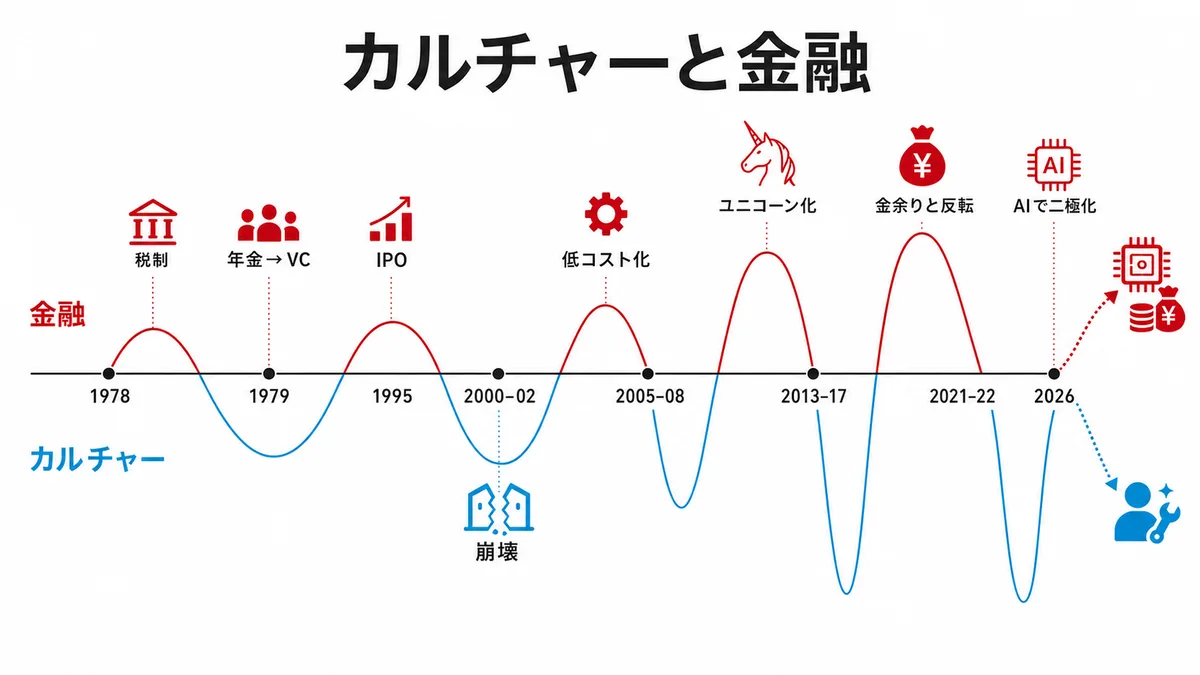
アメリカの起業(スタートアップ)の約50年は、カルチャーと金融のこの振り子が往復のたびに振れ幅を増しながら、金融側へ大きく振れてきた歴史だったと見ることができます。日本のスタートアップもそれを追うように、2000年代から少しずつ金融化が進んできました。ところが、手本であるはずのアメリカで、振り子そのものがいま変質しつつあります。
何が起きているのか。まず、スタートアップと金融が接続される回路が設計された瞬間から見ていきます。
(ただし、以下はシリコンバレーのソフトウェア企業とVCを中心にした模式図です。その外側では様々な動きがあったことも附記させてください。)
1978年と1979年:年金がガレージに接続された年
シリコンバレーのスタートアップが金融商品になっていく歴史は、カルチャーや思想の歴史に比べると地味です。しかし、じわじわと効いてくる変曲点が過去に二つありました。アメリカの税制と年金規制の変更です。
1つの変化が1978年の税制改正です。長期キャピタルゲインの最高限界税率が約49%から28%へ引き下げられました(49%は一部の高所得者に適用されえた理論上の最高税率です)。株式の値上がり益への最高税率が大きく下がったことで、「株式で報われる働き方」の割がよくなります。ストックオプションで人を集め、イグジットで報いるというスタートアップの雇用モデルも、こうした税制と株式市場の環境によって広がりました。
2つめの変化が1979年の、いわゆるプルーデントマン・ルールの明確化です。それまで米国の年金基金は、従業員退職所得保障法(ERISA)の下で「慎重に」振る舞うことを求められていました。新興企業への投資は軽率と見なされかねず、ベンチャーキャピタルへの出資は限定的でした。しかし1979年に労働省が、個別資産だけでなくポートフォリオ全体との関係で慎重性を判断する考え方を明確にしたことで、年金基金は資産の一部をベンチャーファンドなどのリスク資産へ振り向けやすくなります。
1979年より前のベンチャー投資は、富裕な個人や一部の金融機関が中心となって自分のリスクでお金を張る、職人的な小さな世界でした。1979年以降、そこに米国の労働者の老後資金という、桁違いに大きく、しかも受益者の利益のために慎重に運用する受託者責任を負った機関マネーが本格的に接続されます。ヒューレット・パッカード以来のガレージの文化と、それを支える資金が、一本の回路でつながったわけです。ベンチャー投資やその先にいるスタートアップが後に「アセットクラス」、つまり株式や債券と並ぶ運用対象の一区分になっていく起点の1つはここにあると見てよいでしょう。
同じ時期、思想の側では新自由主義が台頭していました。フリードマンが1970年に「企業の社会的責任は利潤の増大である」と書き、1976年のジェンセンとメックリングの論文が経営者を株主の代理人として定式化した頃です。1981年にレーガン政権が発足し、レーガノミクスによる規制緩和が始まり、マネーゲームも加熱していきます。こうした株主価値という物語と、金融緩和、年金マネーという実弾が同時にそろい、ベンチャー投資でつながったのが1980年前後でした。
それでもカルチャーが主役だった時代
もっとも、回路が設計されても、お金がすぐに流れたわけではありません。1980年代から90年代前半のベンチャーキャピタルは、規模で言えばまだ小さな産業でした。ファンドは数千万〜数億ドル、パートナーは元エンジニアや元経営者が多く、投資先の技術を自分で理解できる人たちです。金融の論理は入り込み始めていたものの、「業界の内側の人が、内側の理屈で回す」世界が続いていました。
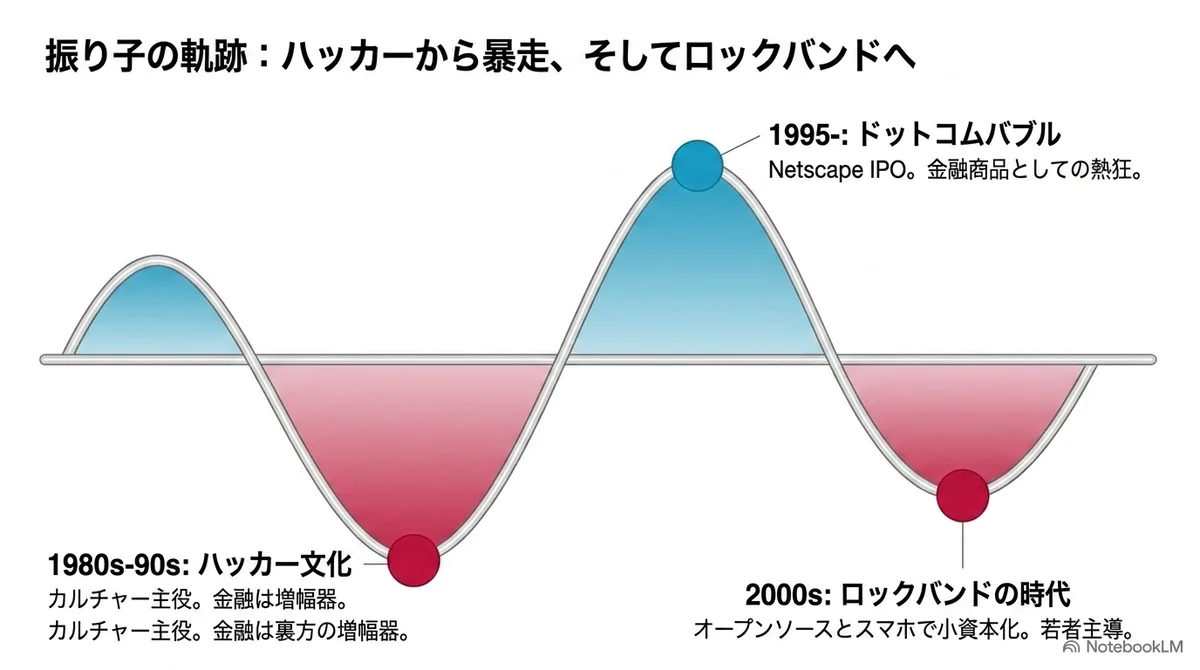
この時期の主役は、依然としてカルチャーでした。ホームブリュー・コンピュータ・クラブの流れを汲むハッカー文化や、Appleの「1984」のCMに象徴される反権威の美学、シェアウェアやフリーソフトウェアの互酬の倫理など、作りたいから作る人たちがいて、金融はその後ろで控えめに増幅器の役割を果たす、という力関係です。
この力関係が初めて逆転しかけたのが、マーク・アンドリーセンらが設立したNetscapeの、1995年のIPOでした。
設立からわずか16か月、赤字のままの上場で、初日に株価は2倍以上になります。このとき、「まだ利益の出ていない会社の株式」が一般投資家を巻き込む熱狂の対象となり、その投資様式がインターネット企業へ広がりました。スタートアップが金融商品として大衆に認知された象徴的な瞬間であり、振り子が金融側へ振れた最初の往路だと言えます。これに続くように「スーツを着た大人たち」がソフトウェア領域へこぞって流れ込み、ドットコムバブルが起きました。
しかしこの振れは勢い余って暴走し、バブルは弾けます。2000年に始まった崩壊は長く続き、NASDAQは2002年の底までに高値から8割近く下げ、振り子は押し戻されました。
ただし、その焼け跡は更地になったわけではありませんでした。バブル期に大量の起業が行われたことで、アメリカのスタートアップエコシステムは多くの人材と、金融商品としての作法や形式を確実に育てていきました。
2000年代:ロックバンドの時代
バブル崩壊後に立ち上がった2000年代のスタートアップは、振り子がカルチャー側へ戻った時代でした。スーツではなく、再びギークの時代です。
その理由の一つは、作ることが劇的に安くなった点にあります。無料で使えるオープンソースのソフトウェアスタックが厚くなり、2006年にAWSが登場してサーバーを買う必要がなくなり、2008年にはiPhoneのApp Storeが個人開発者に流通網を開きました。数十万円、数百万円あれば世界中にプロダクトを届けられるようになったのです。しかもスマートフォンのアプリは、大人たちのまだいない、若者たちだけのフロンティアの市場でもありました。
お金を持つ者ではなく、作れる者と面白がれる者が優位なカルチャー優位の時代であり、若者や反逆者が主導権を握れる時代だったと言えます。2005年に始まったY Combinatorは、この流れにうまく乗った仕組みでした。出資額は当初わずか数百万円相当で、ハッカー同士の共同体に、MBAとは別種の実ビジネスの作法を提供し、Demo Dayを通して、ドットコムバブルの遺産として残っていた金融へ接続する回路を整えます。
この時代、起業家の成功譚は、今振り返れば「ロックバンドの物語」の形をしていたようにも思います。起業家はガレージ(スタジオ)で仲間と始め、デモ(プロダクト)で客を熱狂させ、メジャーデビュー(調達・上場)でスターダムに駆け上がります。
ドロップアウトした若者や移民が才能一つでのし上がる筋書きは、アメリカンドリームの現代版そのものにも見えたことでしょう。2010年の映画『ソーシャル・ネットワーク』は、この物語が音楽やスポーツと並ぶ大衆文化の一ジャンルとして成立したことを表していました。
ロックバンドとスタートアップが、比喩ではなく現実に交差していた場所がSXSW(サウス・バイ・サウスウエスト)です。1987年に音楽祭として始まり、1994年に映画部門とマルチメディア部門(後のインタラクティブ部門)が加わったこの祭典で、スタートアップは文字通り、バンドや映画と並ぶカルチャーの一ジャンルとして扱われていました。2007年、まだ無名だったTwitterは会場の廊下にスクリーンを置いて来場者のつぶやきを流し続け、会期中に利用量が数倍に跳ねて一気に広まります。2009年にはFoursquareが同じ舞台からデビューしました。ライブハウスのショーケースで見出されるバンドと同じ作法で、スタートアップは音楽祭で見出されていた時期です。
SXSWだけではありません。ジョブズの基調講演には、新曲を披露するロックスターへの歓声のような熱がありました。ヘルシンキのSlushは、暗闇とレーザーの中で行われる、クラブそのもののような起業の祭典として設計されています。テクノロジーのイベントがフェスの形式をまとうこと自体が、二つの世界の人々が交差していたことの一つの証でもあります。服装はスーツではなくTシャツ、デビューの儀式はDemo Day、評価基準は「クールなものを作ったかどうか」。この時代の物語の主人公は、投資家ではなく創業者、つまりエンジニア個人でした。
2010年代:ユニコーンの発明と金融商品化
この振り子を再び、しかも前回よりはるかに大きく金融側へ振ったのは、2008年の金融危機後のお金の流れでした。
ゼロ金利と量的緩和で、世界中の機関投資家が利回りを求めてさまよい始めます。国債では稼げない。上場株にも妙味が乏しく、公開市場の規制は厳しくなった。であれば、規制の緩いプライベートマーケットで、まだ上場していない高成長企業に早くから入るしかないという考えからか、年金、大学基金、政府系ファンド、ミューチュアルファンドまでもが、未上場のスタートアップに直接張るようになりました。1979年に開いた回路に、今度こそ大量のお金が流れ込み始めたのです。
この時代を象徴する語彙が「ユニコーン」です。2013年にベンチャーキャピタリストのアイリーン・リーがこの言葉を作ったとき、彼女が調べた米国のVC支援テクノロジー企業のうち、設立10年以内に評価額10億ドルを超えた企業は39社でした。神話の生き物になぞらえたのは、それが稀少だったからです。ところが10年後、ほぼ同じ基準で数えた米国企業は532社に増え、同じ呼び名は世界へ広がり、稀少性は薄れました。
この頃からでしょうか、スタートアップをお金の単位で語る習慣が増えてきました。あわせてニュースの見出しも変わりました。かつては「こんなクールなものを作った」。この時期からは「いくら調達した」になり、クールさではなく、お金がモノサシになりました。それはスタートアップエコシステムを、人的・資金的に拡大していくためには必要なことだったのかもしれませんが、再び金融がカルチャーを食べ始めたタイミングだったとも言えます。
その到達点の一つが、2017年のソフトバンク・ビジョン・ファンドでしょう。サウジアラビアの政府系ファンドなどから約10兆円を集めた単一ファンドは、一社に数百億〜数千億円を注ぎ込み、「資本そのもので勝敗を決める」という新しいゲームを持ち込みました。事業の評価額は事業の足元の実績から乖離しやすくなり、別のロジックで値付けされるようになります。スタートアップは上場を遅らせて未上場のまま巨大化し、成長率が共通言語になりました。
その後、2021年の金余りの頂点と2022年の利上げによる急落を経て、2026年現在はAIという資本を必要とするテーマを起爆剤に、再び資本集中が進んでいます。
これはジョセフ・ヒースらが『反逆の神話』で描いた構図の通り、スタートアップというカウンターカルチャーは資本主義に取り込まれ、資本主義を膨らませていったようにも見えます。
そうして2010年代に巨大化したのはスタートアップではなく、むしろスタートアップを扱う資産運用業こそが巨大化したとも言えます。
資本は夢を強制する
金融がカルチャーを飲み込んだというここまでの話は、しかし半分しか正しくありません。逆向きの力も働いていたからです。巨大化した資本は、起業家に、大きな夢を見ることを強制するようになりました。
仕組みはベンチャー投資のリターン構造にあります。VCのリターンはべき乗則に従い、ファンドの成績は1、2件の極端な成功でほぼ決まります。ファンドが100億円なら、数百億円のイグジットにも意味があります。しかしファンドが1,000億円、1兆円になると、投資時の持分率やその後の希薄化にもよりますが、ファンドに決定的なリターンをもたらせるのは時価総額数兆円に達する会社です。つまり巨大ファンドは、構造上、「世界を変える話」を強く必要とします。「全人類の情報を整理する」「人類を多惑星種にする」「汎用人工知能を作る」といった人類規模の宣言は、ヒッピー文化や反逆の文化の名残りであると同時に、流れ込んだ資本の量を肯定し吸収するのに、もっとも整合的なサイズの物語でもありました。
しかも資本は、夢の入口だけでなく出口も変化させます。一度高い評価額で調達すれば、優先株の残余財産分配の設計と、評価額を切り下げにくい力学によって、小さな成功が投資家にとって失敗とみなされやすくなります。条件次第では、1兆円の評価額で調達した会社にとって、数百億円での売却は敗北になります(数百億円の事業を作ること自体、本来は凄いことなのですが)。カルチャーの世界では、小さくても続くインディーレーベルは立派な成功です。それを失敗と呼び直したのは、カルチャーではなく金融の文法でした。人類規模の夢を描き続けることが、起業家にとっての比喩的な誓約条項(コベナンツ)になったのです。
シリコンバレーの起業家が「人類」「文明」という主語を平然と使えることについて、前稿では思想の側から説明しましたが、本稿がここで付け加えたいのは、金融の側の説明です。人類規模の主語は、フロンティアの位置の産物であると同時に、資本のサイズの産物でもありました。数千億円、数兆円を預かった起業家は、人類や国家の物語を語ることを求められるようになります。そしてそれが極端になるほど世界から注目を浴び、実績をある程度伴う限りにおいて、さらにお金を呼び込み、物語は増幅していきます。
目利きから価格へ
カルチャーにおけるシーンとは、突き詰めれば評価の装置です。何が良いかを、同業の目利きと聴衆の熱が決めます。金融もまた評価の装置であり、何が良いかを価格として表します。この10年に起きたのは、クールさの目利きから価格へ、評価装置の重心が移ったことでした。
もちろん、価格は目利きの反対ではありません。未上場企業の価格も、投資家の目利きと交渉と需給が集約された結果です。ここで起きたのは目利きの消滅ではなく、価格として表現しやすい評価の比重が大きくなったことでした。
問題は、価格は測れるものを強く求めることです。指標、市場規模、類例(コンプス)。あるいはLTVやCACなど。それらをロジックでこねて、事業の価値を計ります。ところが、本当に新しいものの最初期には、そのどれもありません。新しさとは定義上、測る物差しがまだ存在しないことだからです。目利きという装置は、まさにその測れない段階を評価するために存在していました。価格がそれを覆い隠したとき、エコシステムは、未来が生まれる場所にちょうど重なる盲点を抱え込みました。
その事例の一つがAIです。深層学習の発展を支えた成果は大学と企業研究所から生まれ、現在の生成AIを支える中核技術の一つであるTransformerは、Googleの研究者たちから出てきました。OpenAIは非営利組織として始まり、周辺ではオープンソースの共同体が技術を練り上げていました。価格の評価装置が「◯◯業界向け◯◯サービス」という類型照合を繰り返していたあいだ、次の時代の本体は、短期の市場価格とは別の目利きが生きている場所(研究と趣味と使命の共同体)で育っていたのです。ただし、これは金融と無縁だったという意味ではありません。企業利益、寄付、のちの巨額資本も、研究と事業化を支えていました。そして孵った途端に、資本が雪崩を打って流れ込みました。
ここには、発見の費用は共同体が負い、発見後の利益は会社が回収する、という非対称性があります。大学、公的研究、オープンソース、利用者の実験は、まだ誰のものでもない可能性を育てます。資本は、その中から事業化可能性の見えた枝を選び、計算資源、知的財産、流通を束ねて、事業として囲い込みます。
この囲い込み自体が悪いわけではありません。発見を社会へ届けるには、組織と資本が必要だからです。問題は、そこで生まれた果実が、次の発見を生む共同体へ戻る回路を持つかどうかです。カルチャーが発見し、金融が増幅するだけでは、振り子はいずれ止まります。金融からカルチャーへ、資金、人材、知識が戻る復路まであって初めて、往復運動になります。
ここまで来ると、カルチャーと金融の関係は、単なる対立ではなく一つの運動として見えてきます。カルチャーがまだ測れないものを発見して評価し始めると、金融がそれを増幅します。増幅が進むと金融が価格というモノサシでそれそのものを乗っ取り、新しい発見が止まります。すると次の発見は舞台袖のシーンで起こり、資本がそこへ雪崩を打って流れ込みます。この連続の振り子です。
1990年代後半に金融へ振れ、2000年代にカルチャーへ戻り、2010年代に金融へ大きく振れ、いまAIを契機にまた動いているというのが近年のカルチャーと金融の振り子と言えるでしょう。今振り返って思えば、日本のスタートアップシーンが盛り上がり始めた2010年前半は、まさにそのカルチャーと金融の端境期だったとも言えます。そこではスタートアップシーンにはカルチャーと金融の異なる人たちの奇妙な同居があり、その力関係が徐々に変わってきた時期でした。
アメリカでの振り子は同じ場所には戻らず、往復のたびに振れ幅を増してきました。ドットコムの熱狂よりゼロ金利の洪水は大きく、いま起きているAIへの資本集中は、絶対額では2021年の市場全体に及ばないものの、特定テーマへの集中度ではさらに高くなっています。
割れた振り子
では、振り子はいまどこにあるのでしょうか。金融側の頂点にある、というのが素直な読み方です。しかし実際には、振り子は二つに割れて変質しつつあるように見えます。
AIは、きわめて資本集約的な事業と、きわめて少ない資本で始められる事業を、同時に生み出しました。
基盤モデルの開発は、資金需要が兆円の単位に達し、相手になるのは政府系ファンドや国家そのものという、金融の一極にまで至っています。一方の応用層では、AI自身が開発コストを下げ、数人、ときには一人の作り手が、かつてより大きなチームと資金を要したものの一部を作れるようになりました。2000年代にAWSが起こしたインフラコストの破壊が、開発コストでも起こりつつあるとも言えます。もちろん、試作や開発が安くなることと、顧客獲得、データ、品質保証、規制対応、運用まで含む事業化が安くなることは同じではなく、小資本化しているのは作るところのほんの一部ですが、かつてのAWSの再演が起こってきているのは確かでしょう。
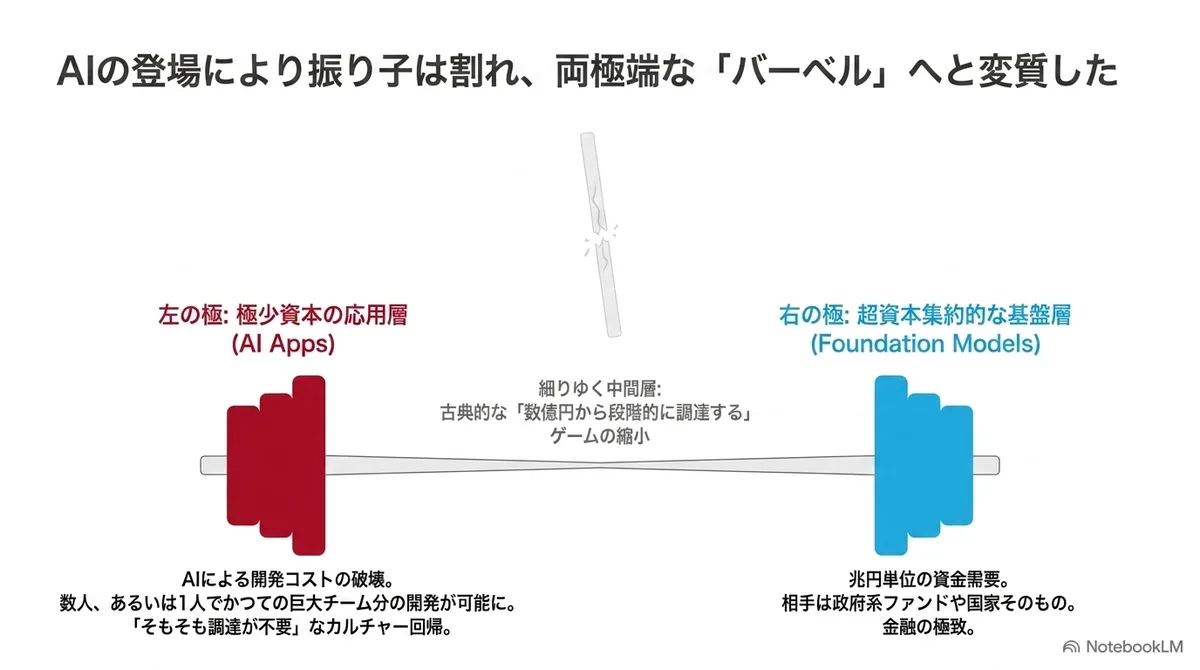
両極が同時に膨らむ一方で、あいだは相対的に細り始めているように見えます。数億円のシードを調達し、シリーズA、Bと段階的に積み上げていく、2010年代の古典的なベンチャーの中間ゲームは痩せ細る圧力を受けています。応用側の安さは「そもそも調達が要らない」となり、基盤層の巨大さにとって中間サイズの資本は相対的に力不足です。アメリカを見ると、お金の出し手であるVC自身にも、メガファンドかそうでないか、という二極化の圧力がかかっています(2026年Q1は、たった5つのメガファンドがVCのファンドレイズ全体の73%を占めていました)。振り子は往復をやめて二つに裂け、両端だけに重りがあり中が細い、バーベルのような形になりつつあるように見えます。目の前の小さな課題を小さく解くか、世界の大きな課題を大きく解くか。その両極が目立つようになっている、ということです。
日本:インディーズとしてのスタートアップ
日本が手本にしてきた2010年代のアメリカ型は、このように変質を始めています。では、追いかけてきた側の日本は、そもそもどんな生態系だったのでしょうか。
日本の現代的な消費者インターネット・スタートアップの波は2000年前後に始まります(当時は「ベンチャー企業」という呼び名が一般的だったので、少し使い分けます。また、日本のベンチャー企業やVCの歴史自体はそれ以前に遡ります。JAFCOは1973年に設立され、製造業、金融機関系VC、大学発ベンチャーなど別の系譜もありました)。
本稿が扱う2000年代のネット企業の波は、アメリカとはまったく別の生態系から生まれたと整理できます。この一群は、アメリカのスタートアップの発祥である国家(軍事)や金融からではなく、インディーカルチャーから生まれました。振り子の言葉で言えば、日本ではカルチャーの極が強かったと言えます。
アメリカのドットコムバブルを輸入するかのように、1999年前後の渋谷ではビットバレーの熱狂が起こります。その中で2000年代の日本のネット企業を立ち上げたのは、個人サイトやテキストサイト、ロックバンドや同人的なもの作りといった、サブカルチャーの文化圏から出てきた人たちが中心でした。同時期に登場したi-mode(いまから思えばガラパゴスなプラットフォームになってしまったことが残念ですが)が、当時のITベンチャーの市場を支えたことも効いています。もともと日本に根強くあったPCの文化と、「面白いものを作る」「やりたいことをやる」という文化とが融合しながら、日本のネット系ベンチャー企業の一群は生まれてきました。中心地が渋谷になったのも、家賃の安さだけでなく、若者カルチャーの街だったことが大きいでしょう。
このインディーズ性は、日本ならではの金融の形にも支えられていました。日本にはERISAの1979年規則に相当する制度はなく、年金マネーがベンチャーへ流れ込む水門は長く細いままでした。VCファンドの出し手は金融機関と事業会社が中心で、ファンドは小さく、一社に張れる金額も小さい状況でした。一方で、東証マザーズという「小さく早く上場できる市場」が2000年前後に生まれてきました。大きな資本は入ってこないが、小さな出口は近くにある。この環境での合理的な戦い方は、国内市場向けに好きなものを作り、時価総額数十億〜百億円程度で上場することです。エコシステム全体が、そこへ収斂していく仕組みが幸か不幸か成立したとも言えます。
量の問題だけではありません。資本をめぐる文化の違いもありました。戦後日本の金融の背骨は銀行の間接金融です。お金とは借りて返すものであり、土地や設備、保証が重視され、事業計画は返済計画として読まれました。代表者保証を付ければ、事業の失敗が起業家個人の借金にまで波及します。近年は経営者保証を不要とする制度も整えられていますが、失敗=破産という感覚が当然と考えられていた環境では、返済スケジュールに載らないサイズの仮説や、計算不可能なプランはそもそも書けませんでした。
エクイティは別の性質を持っています。返済義務がなく、投資家は物語と経営陣への信認も含め、事業の残余価値に対するリスクを引き受けます。言い換えれば、エクイティとは、まだ確定していない大きな上振れを引き受けられる金融商品であり、物語(ストーリ-)をお金に換える仕組みなのです。実際、金融には「エクイティストーリー」という言葉がありますが、デットストーリーという言葉はそうそう聞きません。もちろん、デットも将来キャッシュフローや事業の見通しを評価しますが、ストーリーの上振れではなく、返済の予測可能性を重視します。前半で見たアメリカのカルチャーと金融の歴史は、ある意味で、この「不確実な将来価値に資金をつける回路」や「ストーリーをお金に換える回路」を、年金から公開市場、政府系ファンドへと拡張してきた歴史でもありました。
仮説のスケールと資本のスケール
アメリカと日本の2つの国の歴史を並べると、仮説のスケールと資本のスケールは互いを規定し合う、ということが見えてきます。
資本は自分と同じサイズの仮説を要求し、仮説は自分と同じサイズの資本を呼び寄せます。この往復は歯車のようにかみ合いながら進みます。アメリカでは1979年を起点に資本の側から回転が始まり、2010年代後半には人類規模の仮説を強制するところまで至りました。それはグローバルな金融市場の拡大ととも、アメリカのスタートアップエコシステムは世界のお金を呼び込みながら加速的に拡張していった結果です。
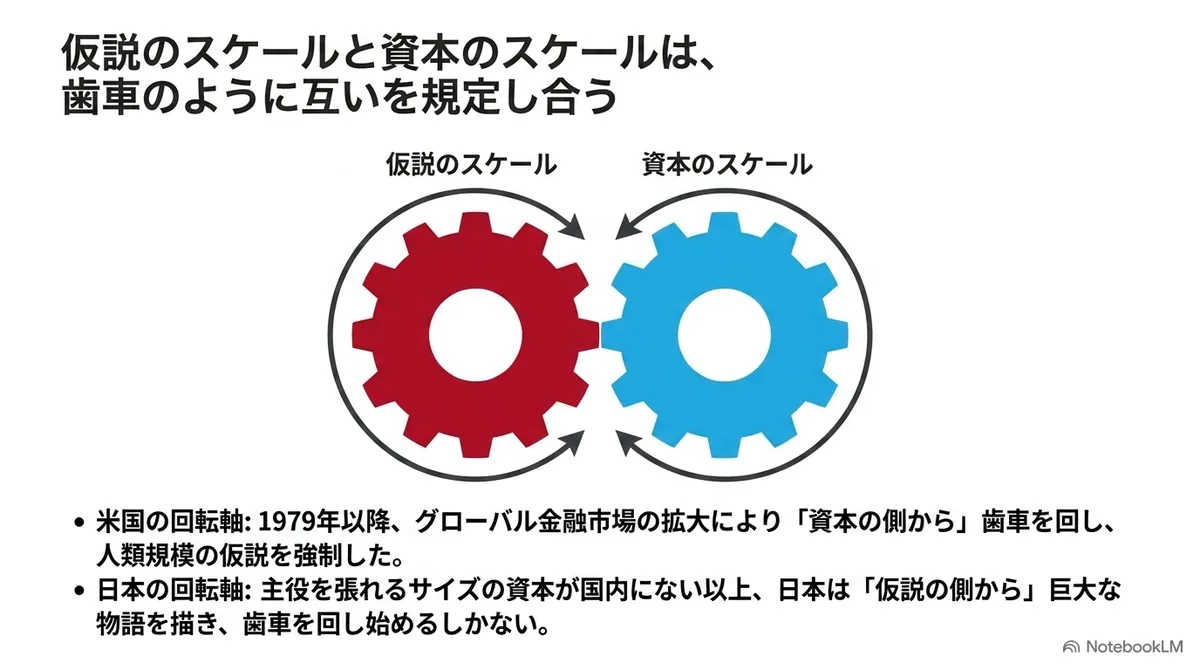
一方、日本でこの歯車が動き出したのはマザーズ市場の登場まで四半世紀ほど遅く、その間、グローバルの金融を受け止めきれないまま、日本市場に最適化されたところで釣り合ってしまいます。それが、ここ数年続く年間8,000億円前後の国内スタートアップ資金調達額という水準なのだと思います(この規模の資金供給が十分な成長に結びついているかも、やや微妙な状況ではありますが…)。
この停滞水準を日本の失敗と呼ぶことはできるかもしれませんが、カルチャー志向のスタートアップには、時代への正しい適応という面もあったことも述べておきます。20世紀後半にマスメディアと大量生産が作り上げた「みんなが同じものを欲しがる市場」は、インターネットとともに解体されていきましたし、世界はフラット化し、自由化してつながっていく、祝祭的な雰囲気がありました。その中で需要は無数の趣味と共同体へ枝分かれし、次に何が求められるかを教えてくれるのは、市場調査ではなく自分の属する文化圏の熱でした。多様化する世界では、カルチャーこそが最も感度の高い価値の発見装置になります。ウェブ2.0の頃によく言われたロングテールは、まさにそうしたニッチの需要の積み上げの予言でした。2000年代に世界中でカルチャー志向の起業が優位だったのは、必然だったとも言えます。
しかし、これを日本で実践することには、仕様上の上限が組み込まれていました。
一つめは、文化の翻訳可能性の上限です。カルチャーから生まれた事業の市場は、その文化を共有できる共同体、つまり一般的にはその国に限られます。狭い文化圏から世界市場が生まれた例は、ゲームやアニメをはじめ日本自身がいくつも持っていますが、成功例はごくわずかです。その価値が文脈に埋め込まれたまま、文脈を共有しない人にも使える形(製品や標準やプロトコル)へ翻訳されなければ大きくはなりません。そして翻訳されない限り、市場はその文化圏の人口と消費力で頭打ちになります。アメリカは覇権によって自国のカルチャーごと市場をグローバルに広げられる立場にいましたが、日本を含む他国はそうではありませんでした。
二つめは、仮説の射程の上限です。「面白いことをしたい」という動機の主語は個人です。個人が主語であると、仮説のサイズは、一人の人間が自分の欲望として思い描ける範囲に収まりやすくなります。一人の「面白い」は、プロダクトを生むには十分ですが、産業の再設計や社会システムの作り直しには届かないことがあります。そもそも本人自身が、その必要性を感じないでしょう。
そして三つめが、先ほど見た資本回路の上限、つまり少ない資本と小さな出口が作る小規模な収斂です。文化圏止まりの市場、個人サイズの仮説、小規模な資本循環。この三つの歯車がかみ合ってしまうと、誰か一人が高い志と大きな仮説を持っても、市場と資本の上限が残っている限り、この均衡点へ引き戻されます。
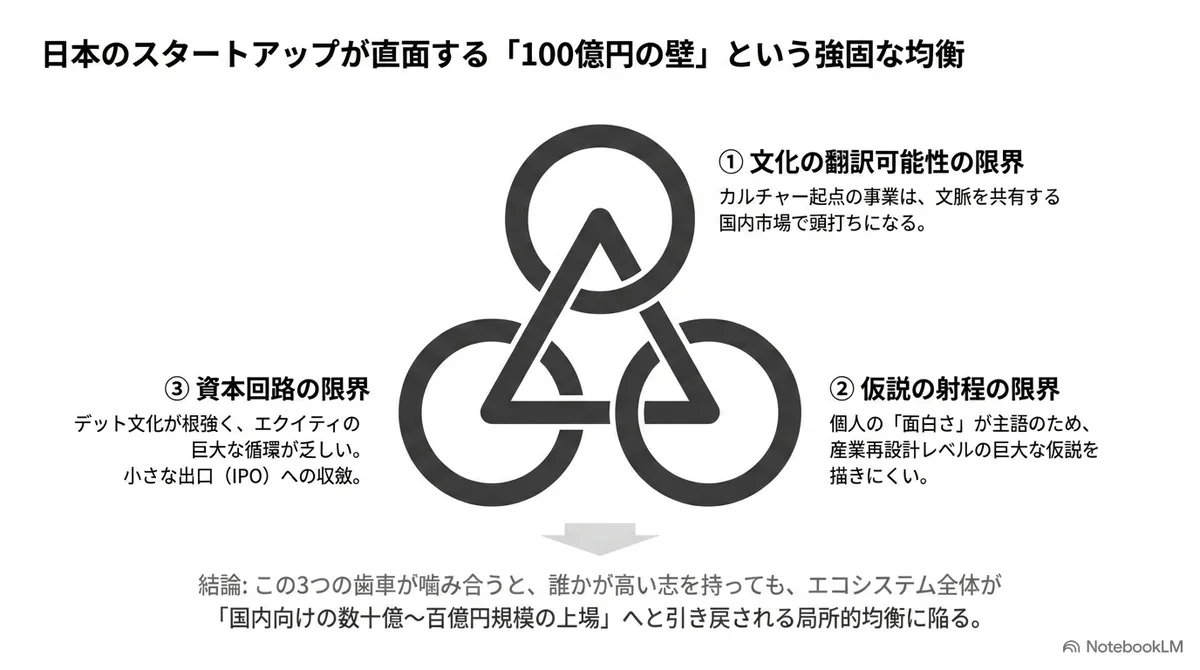
昨今、東証グロースマーケットの100億円上場維持基準が話題とされています。この100億円の先へ行くことは、既存の事業の売上を積み増す延長線上にはない(可能性が高い事業が多い)、というのも壁として立ちはだかります。市場規模に限界がある事業を行っている場合、この均衡から抜けるには、プロダクトと組織と資本と需要を同時に作り変える、相転移とも言える変化が必要です。しかし早くIPOしてしまうと、上場した瞬間から四半期の物差しで測られ、探索を続けにくくなります。かといって流動性も時価総額も小さいままでは、相転移に必要な大きな資本を呼ぶには小さすぎます。100億円の手前で止まった会社の多くは、この宙吊りの中で機会を失ってしまう、構造的な問題があります。
いま、この壁の少なくとも一辺である上場市場の規律は、グロース市場の上場維持基準の改正によって動かされつつあります。改正は2025年12月に完了し、2030年から、上場5年経過後に時価総額100億円以上を求める基準が適用されます。ただし、これは上場市場の規律を変えるもので、レイターステージ資金の不足そのものを直接解く制度ではありません。がっちりかみ合った歯車を別の方向へ回せるのか、その過程でエコシステム全体が壊れないか、という懸念も同時に示されています。とはいえ、何も変えなければ、外圧による破壊か風化が待っているリスクもあるため、断行されたとも取れます。日本のエコシステムは、相転移を起こせるかどうかの過渡期にあります。
均衡を破るために必要なもの:資本の器としての「大きな仮説」
「スタートアップ」というカルチャーと金融商品の二面性を持つ活動の約50年を、物語の主人公という観点から眺め直してみます。単純化を承知で言えば、2000年代の物語の主人公は個人やカルチャーでした。ロックバンドの反逆と成り上がりの物語です。しかし2010年代以降の物語の主人公は、名目上は創業者のままでしたが、実質的には資本や金融が優位になる時代でした。ファンドのサイズが夢のサイズを決め、創業者は資本の要求仕様を演じる物語です。
成長産業を作るスタートアップという観点で見た場合、日本の現状は、カルチャーと金融のいずれも厳しい道です。個人性の発露という道での探索を続けて、カルチャーに基づく多数の起業を生むと、三つの歯車がかみ合った100億円の壁への均衡を再生産するか、国内市場に最適化した、外貨を稼ぐとは少し異なる企業群が生まれてきます。一方で、金融の道を模索しようにも、主役を張れるサイズの資本が国内にはなく、むしろお金は自由に移動できるので、アメリカへと吸い込まれていくでしょう。
この均衡をどう破るのか、というのが日本のスタートアップエコシステムの課題なのだとすれば、その鍵はどれだけ大きな仮説を描けるか、にあるのではないかと思います。日本や世界の産業をどうするのか。この国の、この地域の、やがて世界の未来をどうするのか、です。
大きな資本は大きな仮説を呼び、大きな仮説は大きな資本を呼びます。この構造を資本の側から回せないなら、仮説の側から回すしかありません。アメリカは資本と仮説が順繰りで大きくなってきましたが、各国の経済がグローバルにつながり、かつ国全体としての成長がそこまで大きく期待されない現在、日本のエコシステムが階段を一段ずつ登らせてくれるような状況ではないようにも思います。だからこそ、グローバルの資本が期待する大きさに見合うような、「資本の器としての大きな仮説」を描く必要があるのではないか、というのが現時点での仮説です。
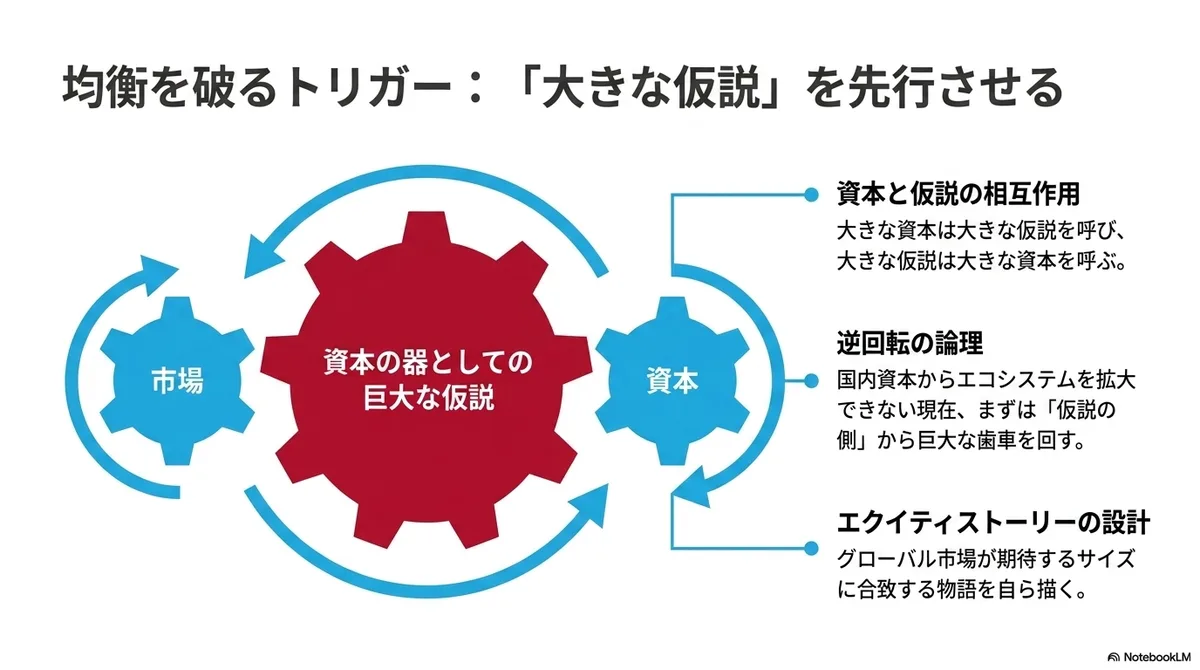
順序が逆に聞こえるかもしれません。それでも、この跳躍が絵空事でないと考える理由が二つあります。
一つめは、日本自身に前例があることです。1946年、焼け跡の東京で井深大が書いた東京通信工業(後のソニー)の設立趣意書には、資本の裏付けなど何もない段階で、技術による日本再建という射程の仮説が掲げられていました。1954年、まだ浜松の一メーカーだった本田技研は、世界最高峰のマン島TTレースへの出場を全社に宣言します。勝てる根拠も、世界で戦う資本もない段階での宣言です。どちらも、宣言が先にあり、その後の技術と実績が人と金を引き寄せました。もちろん、成功例だけから一般化はできません。それでも、志が資本に先行する順序は、日本にとって新しい挑戦ではなく、一度実現した道です。むしろ2000年代のインディーズ的な起業のほうが、戦後起業史の中では例外だったのかもしれません。
二つめは、ボトルネックの位置が移りつつあることです。世界の巨大案件と日本の8,000億円前後の資金調達総額の差は、通説では「お金が足りない」という結論になります。しかし政府は資金供給を強める意思をすでに示し、海外の機関投資家を呼び込む政策も動いています。詰まっているのはお金だけではなく、お金を注ぐに値するエクイティストーリーと、それに適した成長資金をつなぐ回路のほうです。エクイティが物語をお金に換える装置だとすれば、それに値するストーリーがなければ、回路を開けてもお金は流れません。資本が仮説を待つ局面に、日本も入りつつあるのです。
仮説の側から歯車を回し始めるために、起業家の側でやれることはあります。まず、仮説の射程を、いま国内に存在する資本ではなく、解くべき課題と必要資本から設計することです。次に、資本の流れを設計することです。海外のお金が流れ込めるような株式や契約の設計などです。ただし単純なグローバル化には、政府の視点で見れば注意点もあります。育ちつつある事業のおいしい段階だけを、海外の投資家に持って行かれる可能性があるからです。また起業家個人にとっては、日本ではなくアメリカで起業した方が合理的な場合も多いため、。
「志を高く持てというのは、結局のところ根性論ではないか」という感想もあると思います。本稿が述べてきたのは逆のことです。アメリカの高い志は、精神の産物であると同時に、資本の構造の産物でした。であれば、構造の側がまだ弱い日本で志を先行させるという提案は、精神論ではなく、もう一つの入口から同じ構造を起動するという、技術の話です。
バーベル化という状況を活かす
ここまでは起業家の側の話でした。次はエコシステムの側、つまり開きつつある水門の水をどこへ流すのかという、資源配分の話です。先ほど、割れた振り子は放っておけばバーベルの形になる、と述べました。しかし日本では、自然にはそうならないように思います。政策も市場も、いまなお2010年代の中間ゲームを基準に設計されているからです。世界的に二極化の圧力が強まるのだとすれば、バーベルは観察の結果として受け取るだけではなく、それを活かしていく必要があります。
では、両端はそれぞれどう設計するべきかを考えると、物差しから資本の形まで、左右で意図的に分けること、つまり分化が設計の中心になります。左側、「小さい事業」の極は、スモールビジネスやローカルビジネスであり、カルチャー優位の領域です。少人数とAIで効率的に作り、大きな調達に頼らず、ローカル圏や文化圏の目利きが価値を評価する。右側、「大きい事業」の極は、産業・国家・世界のスケールの仮説です。単位は千億から兆円、時間は10年超、出し手は政府系資金、海外の機関投資家、大企業のバランスシートであり、エネルギー、防衛、縮小する社会のインフラ、災害への強靭性、そして基盤技術などがその領域として挙げられるでしょう。起業という一つの営みが、性質の異なる複数の営みへ枝分かれしていく、ということでもあります。
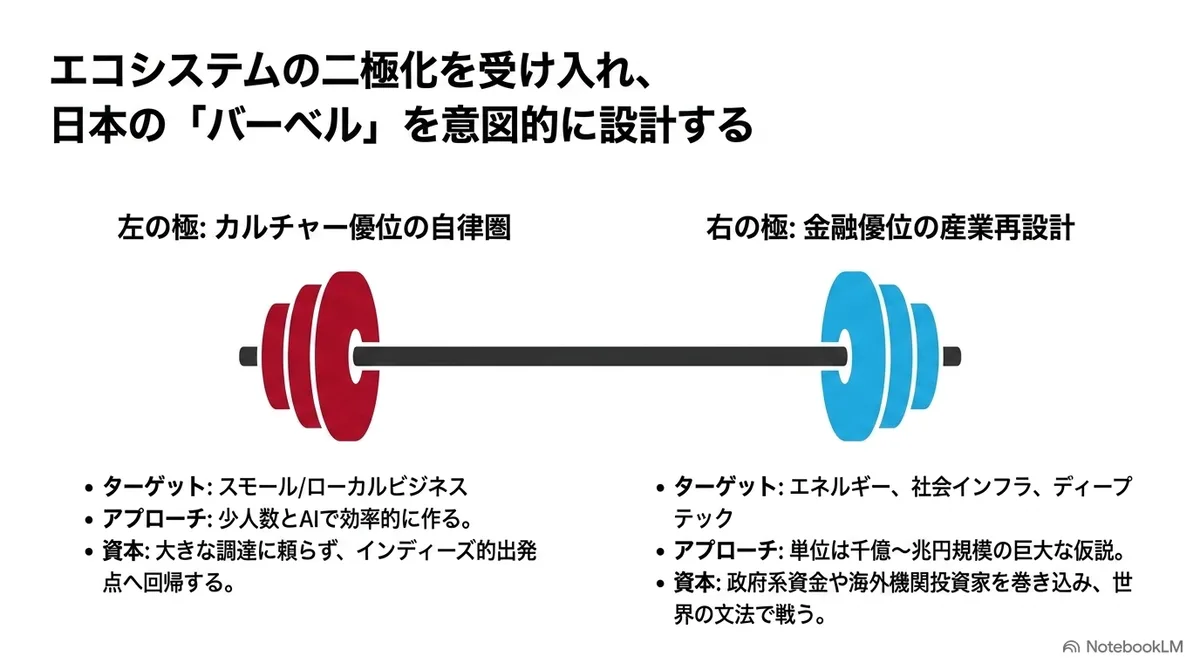
ただし、右の極の出し手として国家の資本を挙げたことには、留保を付けておきたいと思います。国家のお金は、VCよりも長く待てるお金であり、しかも桁が大きいものです。防衛テックに世界中のVCが群がっているのは、資本の論理としてはよく分かります。しかし、国家が最大の顧客になった事業は、需要も評価も国家の都合に従属します。政権や安全保障環境が変われば発注は消え、事業の成否が市場ではなく政治で決まることになります。ロビイングが事業の成否を決めるため、逆に市場が公共を食っていくことにもなりかねません。金融がカルチャーを食べたように、金融が公共を飲み込むことすらありえます。
逆に左の極だけで生きる道、つまりカルチャー優位の小さな良い事業を紡いで暮らしていく日本、という道もあります。個々の生き方としては、これは十分に豊かでありえますし、否定されるべきではないと思っています。しかし、それだけで国の成長戦略や経済全体を組み立てるのは難しいのも事実です。文化を共有する国内経済圏の中で回るお金は、その経済圏の大きさまでしか膨らみません。また日本はエネルギーと食料を輸入し、円の価値や年金資産の運用も世界市場の動きと切り離せない、グローバル経済に深く組み込まれた国です。外国のエクイティマネーを獲得するだけが唯一の道ではありませんが、世界の資本を呼び込むなら、その金融の文法を理解して、同じフィールドで同じ条件で戦う必要があります。
規模の経済やネットワーク効果が強く働く産業では、企業数が少数へ収斂しやすくなります。グローバルに接続された世界では、世界上位の少数企業が圧倒的な優位を持ち、その世界で戦うならその地位を目指さざるを得ません。問えるのは、グローバルな市場や金融に背を向けるか否かではなく、どう向き合うか、です。国家や世界レベルの仮説をどう立てるか。そのレベルの課題に取り組む人を、少数でもいいから生み出せるか。もっと引き離される前に考えなければ、差は加速度的に開いていくことになってしまいます。だからこそ、日本が金融や資本主義と切り離せないのであれば、それと向き合う必要があります。
カルチャーの現在地
一方、振り子の一端だったはずのカルチャーは、いまどこにいるのかを考えます。
決して「カルチャーの時代が終わった」とは考えていません。ただ「カルチャーがスタートアップという形式から離れつつある」というのは起こりつつあるようにも思います。2000年代、カルチャーから生まれたものを世に出すには、会社を作り、調達し、上場するというスタートアップの形式が、有力な乗り物でした。しかしその乗り物は、2010年代を通じて資本の側の道具になりました。そしてAIなどにより、かつて大きな調達を要したものの一部を、数人が調達なしで作れるなら、カルチャー起点のもの作りは、エクイティの物語を演じる必要がありません。2010年代に生きていたなら起業家になっていたような人は、今はYouTuberとして稼ぐこともできるます。
ある意味で、バーベルの左の極とは、カルチャーがスタートアップの形式を脱ぎ捨てた後の姿だ、と言えるのかもしれません。日本にとって、これは新しい話でもありません。インディーカルチャーから始まった日本のネット系スタートアップにとって、左の極は出発点への回帰でもあるからです。
カルチャーのもう一つの居場所は、舞台袖です。目利きから価格への交代の節で見たとおり、次の時代の本体は、短期の市場価格がまだ届かない場所(たとえば研究、趣味、オープンソース、使命の共同体など)で育っていました。カルチャーは発見の装置として、いまもそこで動き続けています。深層学習がそうだったように、次の何かも、おそらく短期の市場価格の外側で孵ります。
つまり、スタートアップという文脈でのカルチャーの時代は終わりつつあるが、カルチャーそのものは、金融の手前と外側で生きていて、むしろそれらが融合していた2010年代が希有な時期だった、と整理することができます。そしてもう一つのバーベルの極である、国家や世界の課題や、国の産業政策と軌を一にする大きな事業を作る人たちとは別れつつある、のかもしれません。
まとめ
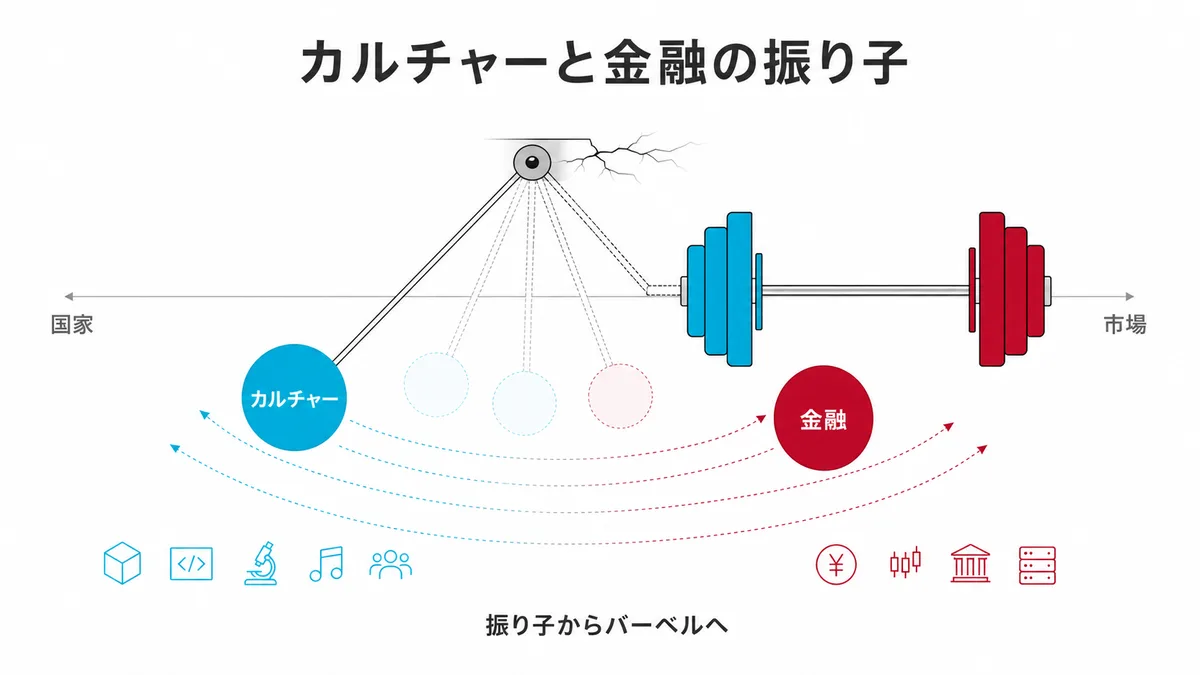
アメリカの約50年は、カルチャーと金融の振り子の歴史でした。その往復が振れ幅を増しながら、いまや振り子は、人類規模の仮説を要求する金融の極で二つに割れ、バーベルへと形を変えつつあるように見えます。
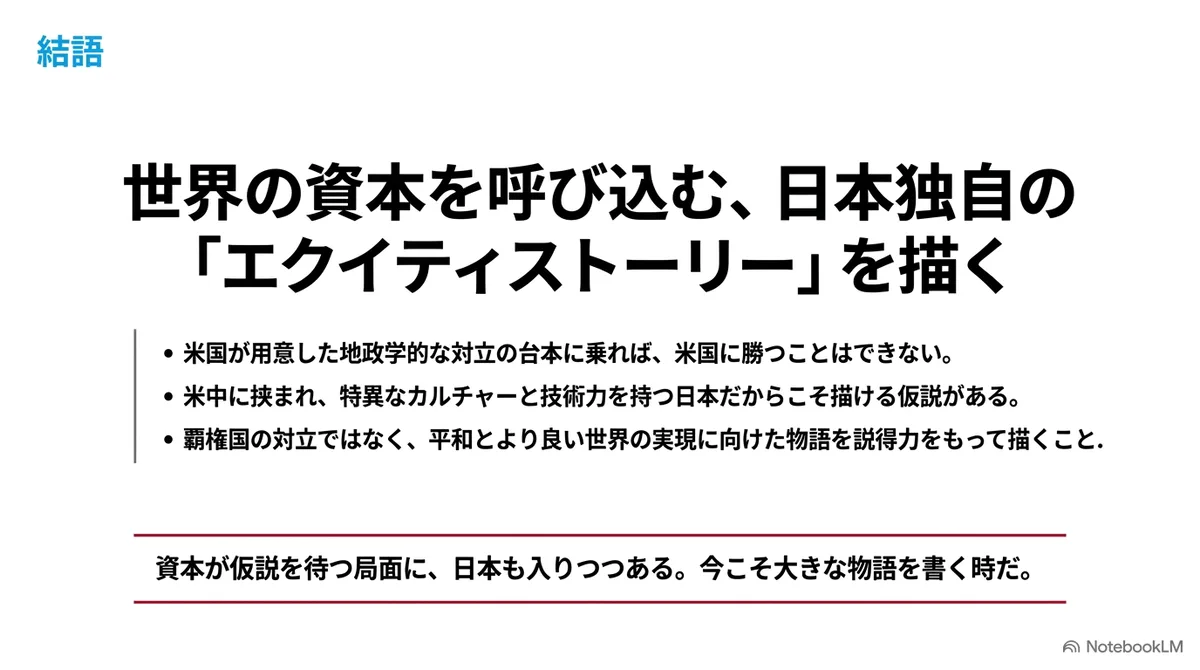
このカルチャーと金融の連続的な成長を、日本がこれから段階的に後追いすることは難しいでしょう。おそらくできるのは、世界の資本の大きさに合った器としてのビジョンや仮説を用意して、世界の資本つないでいくことです。
ただし、一方でそれにはリスクもあります。不確実な将来価値を引き受けるエクイティストーリーは、国家と合流するとき、対立や防衛の物語に書き換えられやすいということです。敵を名指しする物語は、恐怖という分かりやすい需要に支えられているぶん、お金を集めやすい面があります。
そのストーリーに乗って、友敵の物語で世界の資本を集めてくることもできるでしょう。しかし一方で、膨れ上がった世界の金融の力を、より良い平和や、より良い世界の実現のほうへ振り向けるストーリーで取り込んでいくこともできます。この人類サイズの問いを求められる状況は、リスクでもあり、チャンスでもあるということです。
誰かが用意したストーリーと台本に乗ると、どうしても二番手になってしまいます。であればこそ、現在の敵対の物語に引っ張られるのではなく、よりよい世界を作るという物語を資金にしていくための「日本のエクイティストーリー」を、説得力をもって描けるかが問われているのだろうと思います。それができれば、世界の資金を日本に呼び込むことができます。
それはいわば、日本の成長戦略を超えて、世界の成長戦略をどう説得力高く描けるか、という問いであり、その問いに対する仮説とストーリーが求められているということでもあるのでしょう。
もちろん、これは日本だけの課題ではなく、世界全体に問われていることです。しかし日本は第二次世界大戦後に先進国としての利益を享受してきた国であり、日本は米中に挟まれた特別な位置にいる国です。かつ日本のエンターテイメントなどのカルチャーや技術力を持つ国としても周囲から期待されています。
そうした場所だからこそ、新たな大きな仮説を描き、それを世界に届けることは、一定程度可能なことではないか、とも思います。