A startup como pêndulo entre “cultura e finanças”
Este artigo foi traduzido automaticamente do japonês por uma IA (Claude). Pode conter erros. Ler o artigo original em japonês.
No texto anterior, “O pensamento em torno das startups”, tracei a genealogia do pensamento do Vale do Silício, da dupla origem no Estado e nos hippies até a fusão com o poder atual, e apresentei a visão de um pêndulo entre “Estado e mercado”.
Como linha auxiliar a esse texto, quero aqui seguir outro pêndulo: o movimento de vaivém entre “cultura e finanças”.
A startup tem dois lados:
- um lado de cultura (em especial, de subcultura e contracultura)
- um lado de produto financeiro
São esses os dois.
Dizer que “startup é um produto financeiro” é uma simplificação correta do ponto de vista financeiro, mas talvez deixe a sensação de que algo importante foi cortado fora. Para enxergar o que foi cortado, este texto acompanha a história tanto pelo lado da cultura quanto pelo das finanças.
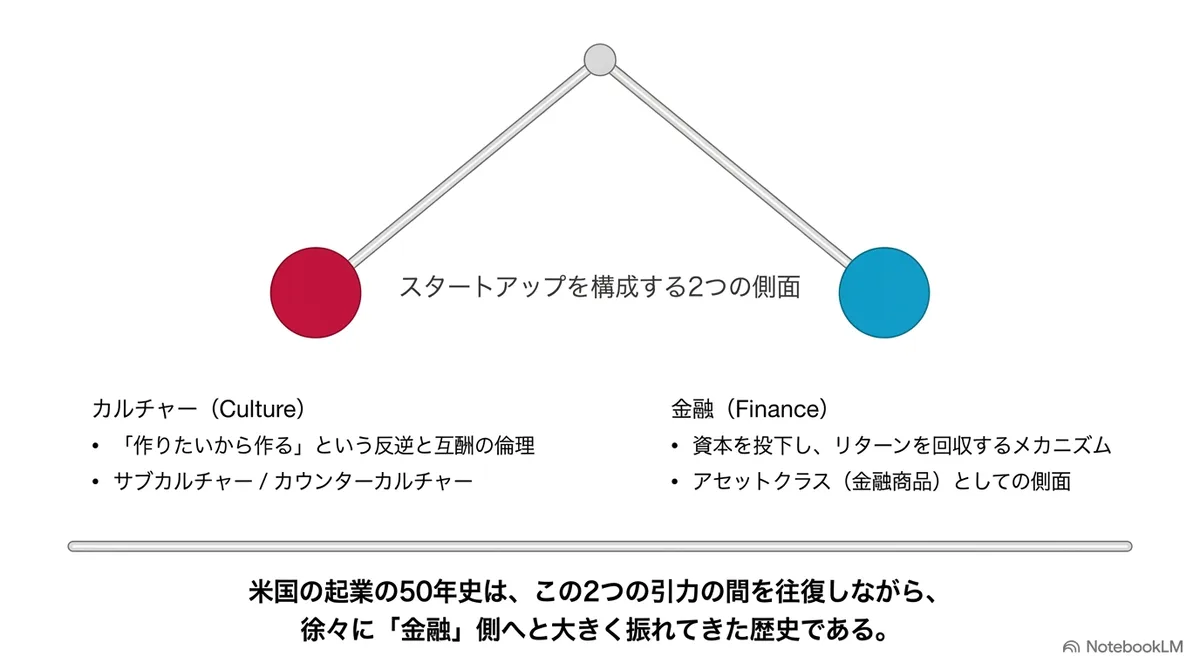
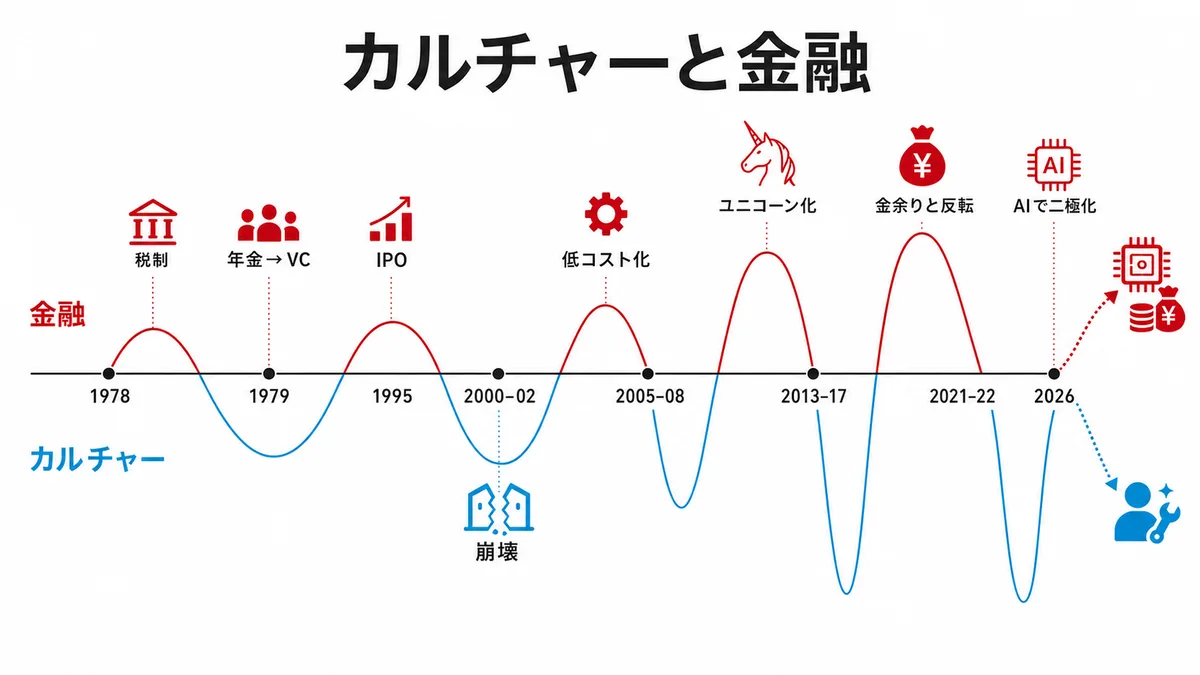
Os cerca de 50 anos do empreendedorismo (as startups) nos Estados Unidos podem ser vistos como uma história em que esse pêndulo entre cultura e finanças aumentou sua amplitude a cada vaivém e oscilou fortemente para o lado das finanças. As startups japonesas, como que em seu encalço, foram se financeirizando aos poucos desde os anos 2000. No entanto, justamente nos Estados Unidos, que deveriam ser o modelo, o próprio pêndulo está agora se transformando.
O que está acontecendo? Primeiro, vamos olhar o momento em que foi projetado o circuito que conecta as startups ao mundo financeiro.
(Ressalto, porém, que o que segue é um esquema centrado nas empresas de software e nos VCs do Vale do Silício. Houve também diversos movimentos fora dele.)
1978 e 1979: o ano em que a previdência foi ligada à garagem
A história de como as startups do Vale do Silício se tornaram produtos financeiros é discreta se comparada à história da cultura e do pensamento. Mas houve no passado dois pontos de inflexão que fizeram efeito aos poucos: mudanças na tributação e na regulação dos fundos de pensão dos Estados Unidos.
Uma das mudanças foi a reforma tributária de 1978. A alíquota marginal máxima sobre ganhos de capital de longo prazo foi reduzida de cerca de 49% para 28% (49% era a alíquota máxima teórica que podia se aplicar a alguns contribuintes de renda muito alta). Com a queda acentuada da alíquota máxima sobre a valorização de ações, ficou mais vantajoso “trabalhar sendo remunerado em ações”. O modelo de emprego das startups, que atrai pessoas com stock options e as recompensa na saída (exit), também se difundiu graças a esse ambiente tributário e de mercado acionário.
A segunda mudança, em 1979, foi o chamado esclarecimento da regra do prudent man. Até então, os fundos de pensão dos Estados Unidos eram obrigados a agir “com prudência” sob a Lei de Segurança da Renda de Aposentadoria dos Empregados (ERISA). Investir em empresas emergentes podia ser considerado imprudente, e as aplicações em capital de risco eram limitadas. Mas, em 1979, o Departamento do Trabalho esclareceu a ideia de que a prudência deve ser avaliada não ativo a ativo, e sim em relação à carteira como um todo, o que facilitou para os fundos de pensão direcionar parte de seus ativos a ativos de risco, como os fundos de venture.
Antes de 1979, o investimento de venture era um mundo pequeno e artesanal, centrado em indivíduos ricos e algumas instituições financeiras que apostavam dinheiro por sua conta e risco. A partir de 1979, a ele se conectou de fato o dinheiro institucional: as economias de aposentadoria dos trabalhadores americanos, de uma ordem de grandeza incomparavelmente maior e, além disso, geridas sob o dever fiduciário de administrar com prudência no interesse dos beneficiários. A cultura de garagem, herdada da Hewlett-Packard, e o dinheiro que a sustenta ficaram, por assim dizer, ligados por um único circuito. Pode-se considerar que aqui está um dos pontos de partida para que o investimento de venture, e as startups que estão no fim dessa cadeia, viessem a se tornar uma “classe de ativos”, isto é, uma categoria de aplicação ao lado de ações e títulos.
Na mesma época, no campo das ideias, o neoliberalismo estava em ascensão. Foi quando Friedman escreveu, em 1970, que “a responsabilidade social da empresa é aumentar seus lucros”, e quando o artigo de Jensen e Meckling, de 1976, formalizou os gestores como agentes dos acionistas. Em 1981 teve início o governo Reagan, começou a desregulamentação da Reaganomics e a especulação financeira também foi esquentando. A narrativa do valor para o acionista, a flexibilização monetária e a munição real do dinheiro dos fundos de pensão reuniram-se ao mesmo tempo e foram ligadas pelo investimento de venture por volta de 1980.
Ainda assim, a cultura era a protagonista
Contudo, mesmo com o circuito projetado, o dinheiro não passou a fluir de imediato. Nas décadas de 1980 e do início da de 1990, o capital de risco ainda era, em escala, uma indústria pequena. Os fundos eram de dezenas a centenas de milhões de dólares, e os sócios eram em geral ex-engenheiros ou ex-executivos, pessoas capazes de entender por conta própria a tecnologia das empresas investidas. A lógica financeira começava a penetrar, mas continuava o mundo em que “gente de dentro do setor o move com a lógica de dentro”.
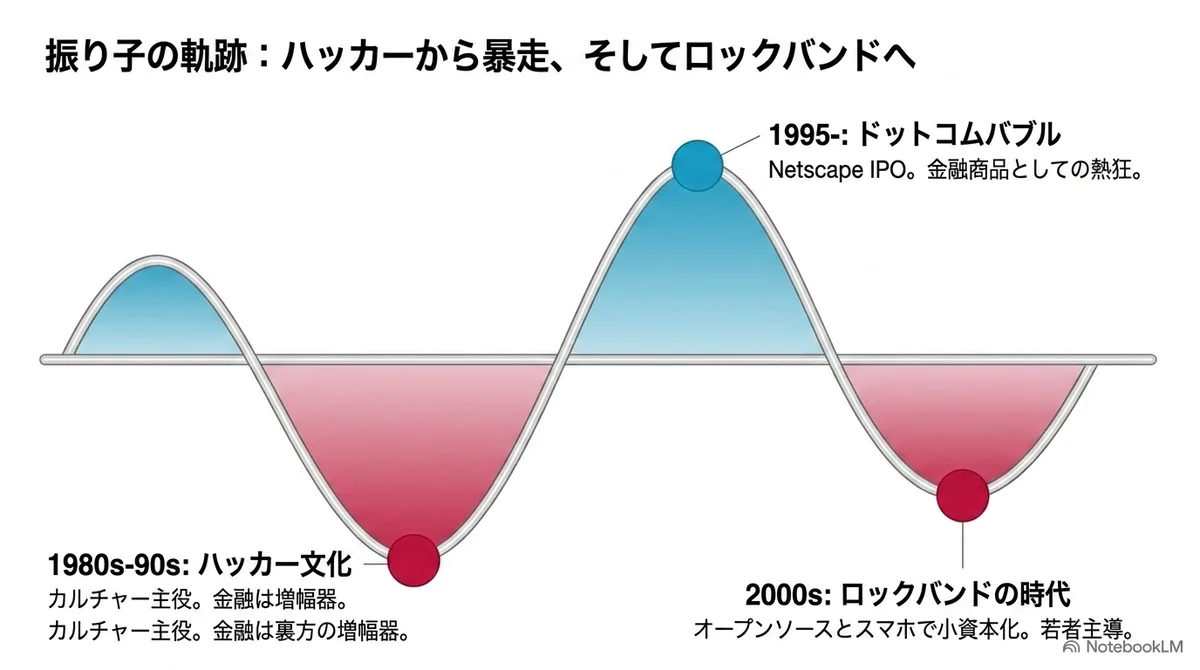
A protagonista dessa época continuava sendo a cultura. A cultura hacker, herdeira do Homebrew Computer Club, a estética antiautoritária simbolizada pelo comercial “1984” da Apple, a ética da reciprocidade do shareware e do software livre: havia pessoas que faziam porque queriam fazer, e as finanças ficavam atrás, discretamente, no papel de amplificador. Era essa a relação de forças.
O momento em que essa relação quase se inverteu pela primeira vez foi o IPO de 1995 da Netscape, fundada por Marc Andreessen e outros.
A empresa abriu o capital com apenas 16 meses desde a fundação, ainda no prejuízo, e no primeiro dia suas ações mais que dobraram de preço. Nesse momento, as “ações de uma empresa que ainda não dava lucro” tornaram-se objeto de uma euforia que envolveu os investidores comuns, e esse modo de investir se espalhou para as empresas de internet. Foi o instante simbólico em que as startups foram reconhecidas pelo grande público como produto financeiro, e pode-se dizer que foi a primeira ida do pêndulo para o lado das finanças. Na sequência, “adultos de terno” entraram em massa no campo do software, e ocorreu a bolha pontocom.
Mas essa oscilação perdeu o controle por excesso de impulso, e a bolha estourou. O colapso, iniciado em 2000, foi longo, e a Nasdaq caiu quase 80% em relação à máxima até o fundo de 2002, empurrando o pêndulo de volta.
No entanto, aquele terreno devastado não ficou limpo. Como houve um grande número de empreendimentos durante a bolha, o ecossistema de startups dos Estados Unidos fez crescer com segurança muitas pessoas talentosas, além dos modos de proceder e das formas próprias de um produto financeiro.
Anos 2000: a era das bandas de rock
As startups que surgiram depois do estouro da bolha, nos anos 2000, foram as de uma época em que o pêndulo voltou para o lado da cultura. Não era mais a era do terno, e sim, outra vez, a dos geeks.
Uma das razões está no fato de que criar ficou drasticamente mais barato. A pilha de software de código aberto, de uso gratuito, foi se tornando mais robusta; em 2006 surgiu a AWS e deixou de ser preciso comprar servidores; e em 2008 a App Store do iPhone abriu um canal de distribuição para desenvolvedores individuais. Com algumas centenas de milhares ou alguns milhões de ienes, passou a ser possível levar um produto ao mundo todo. Além disso, os aplicativos de smartphone eram um mercado de fronteira exclusivo dos jovens, onde os adultos ainda não estavam.
Foi uma era de predomínio da cultura, em que a vantagem era de quem sabia criar e de quem sabia se divertir, não de quem tinha dinheiro, e em que jovens e rebeldes podiam assumir a iniciativa. A Y Combinator, iniciada em 2005, era um mecanismo que soube aproveitar bem essa corrente. O valor investido era, no início, de apenas algo como alguns milhões de ienes; ela ofereceu à comunidade de hackers uma prática de negócios real, de natureza diferente do MBA, e, por meio do Demo Day, preparou o circuito de conexão com as finanças, que restava como legado da bolha pontocom.
Olhando agora para trás, a história de sucesso do empreendedor nessa época tinha a forma de uma “história de banda de rock”. O empreendedor começa com os colegas na garagem (o estúdio), empolga o público com a demo (o produto) e dispara rumo ao estrelato com a estreia em uma grande gravadora (a captação e o IPO).
O enredo do jovem desistente da faculdade ou do imigrante que sobe só com talento deve ter parecido a versão moderna do próprio sonho americano. O filme de 2010 “A Rede Social” mostrou que essa narrativa se consolidara como um gênero da cultura popular, ao lado da música e do esporte.
O lugar onde as bandas de rock e as startups se cruzavam na realidade, e não como metáfora, era o SXSW (South by Southwest). Nesse festival, que começou em 1987 como um festival de música e ao qual se somaram em 1994 as áreas de cinema e de multimídia (mais tarde, Interactive), as startups eram tratadas literalmente como um gênero da cultura, ao lado de bandas e filmes. Em 2007, o então desconhecido Twitter colocou telas nos corredores do evento para exibir sem parar os tuítes dos visitantes, e seu uso se multiplicou durante o festival, o que o fez se espalhar de uma vez. Em 2009, o Foursquare estreou no mesmo palco. Era um período em que as startups eram descobertas em um festival de música, da mesma maneira como as bandas eram descobertas nos showcases das casas de shows.
E não era só o SXSW. As palestras de Jobs tinham um calor que lembrava a ovação a uma estrela do rock apresentando uma música nova. O Slush, de Helsinque, é concebido como um festival de empreendedorismo que parece uma balada em si, realizado no escuro e entre lasers. O fato de os eventos de tecnologia assumirem a forma de festivais é, por si só, uma prova de que as pessoas dos dois mundos se cruzavam. A roupa era camiseta, não terno; o ritual de estreia era o Demo Day; o critério de avaliação era “se você fez algo legal”. O protagonista da história dessa época não era o investidor, e sim o fundador, isto é, o engenheiro como indivíduo.
Anos 2010: a invenção do unicórnio e a financeirização
O que fez o pêndulo oscilar de novo, e muito mais do que da vez anterior, para o lado das finanças foi o fluxo de dinheiro após a crise financeira de 2008.
Com juros zero e flexibilização quantitativa, investidores institucionais do mundo todo começaram a vagar em busca de rendimento. Títulos públicos não rendiam; ações listadas também tinham pouco atrativo, e a regulação dos mercados abertos ficou mais rígida. Então, talvez pelo raciocínio de que só restava entrar cedo, nos mercados privados de regulação mais frouxa, em empresas de alto crescimento ainda não listadas, até fundos de pensão, fundos patrimoniais de universidades, fundos soberanos e fundos mútuos passaram a apostar diretamente em startups não listadas. O circuito aberto em 1979 começou, agora sim, a receber um fluxo enorme de dinheiro.
O vocabulário que simboliza essa época é o “unicórnio”. Quando a investidora de venture capital Aileen Lee cunhou o termo, em 2013, entre as empresas de tecnologia americanas apoiadas por VCs que ela pesquisou, eram 39 as que haviam ultrapassado 1 bilhão de dólares de avaliação em até 10 anos desde a fundação. Foram comparadas a uma criatura mítica porque eram raras. Dez anos depois, porém, as empresas americanas contadas por quase o mesmo critério chegaram a 532, a mesma designação se espalhou pelo mundo e a raridade se diluiu.
Talvez tenha sido a partir dessa época que se multiplicou o hábito de falar das startups em unidades de dinheiro. Junto com isso, mudaram também as manchetes. Antes era “fizeram uma coisa legal assim”. A partir dessa época passou a ser “levantaram tanto”, e a régua deixou de ser o quanto algo é legal e passou a ser o dinheiro. Isso talvez fosse necessário para expandir o ecossistema de startups em pessoas e em recursos, mas pode-se dizer também que foi o momento em que as finanças voltaram a começar a devorar a cultura.
Um dos pontos de chegada disso foi, provavelmente, o SoftBank Vision Fund de 2017. Um único fundo que reuniu cerca de 10 trilhões de ienes, de fundos soberanos como o da Arábia Saudita e outros, injetava de dezenas a centenas de bilhões de ienes em uma única empresa e trouxe um jogo novo: “decidir quem vence pelo próprio capital”. A avaliação de um negócio passou a se descolar facilmente do desempenho atual dele e a ser precificada por outra lógica. As startups adiaram a abertura de capital e cresceram até ficar gigantes sem serem listadas, e a taxa de crescimento virou a língua comum.
Depois, passando pelo auge do excesso de liquidez em 2021 e pela queda brusca causada pela alta de juros em 2022, em 2026 a concentração de capital volta a avançar, com o tema AI, que exige capital, como detonador.
Como na estrutura que Joseph Heath e outros descreveram em “O mito da rebelião”, parece que a contracultura que é a startup foi incorporada ao capitalismo e acabou inflando o capitalismo.
Assim, o que se tornou gigante na década de 2010 não foram as startups; pode-se dizer que o que se agigantou foi, antes, a indústria de gestão de ativos que lida com startups.
O capital impõe o sonho
A conversa até aqui, de que as finanças engoliram a cultura, é, no entanto, só metade da verdade, porque uma força em sentido contrário também atuava. O capital que se agigantou passou a obrigar os empreendedores a sonhar grande.
O mecanismo está na estrutura de retorno do investimento de venture. O retorno dos VCs segue uma lei de potência, e o desempenho do fundo é decidido quase inteiramente por um ou dois casos de sucesso extremo. Se o fundo é de 10 bilhões de ienes, até um exit de algumas dezenas de bilhões de ienes faz sentido. Mas, quando o fundo passa a ser de 100 bilhões ou de 1 trilhão de ienes, embora dependa da participação na hora do investimento e da diluição posterior, o que pode trazer ao fundo um retorno decisivo é uma empresa cujo valor de mercado chegue a vários trilhões de ienes. Ou seja, um megafundo precisa, por estrutura, fortemente de uma “história de mudar o mundo”. Declarações em escala da humanidade, como “organizar a informação de toda a humanidade”, “tornar a humanidade uma espécie multiplanetária” e “criar a inteligência artificial geral”, eram ao mesmo tempo resquícios da cultura hippie e rebelde e a narrativa de tamanho mais coerente para legitimar e absorver a quantidade de capital que fluiu para dentro.
Além disso, o capital muda não só a entrada do sonho, mas também a saída. Uma vez que se capta a uma avaliação alta, pelo desenho da liquidação preferencial das ações preferenciais e pela dinâmica que dificulta reduzir a avaliação, um pequeno sucesso passa a ser facilmente visto pelos investidores como fracasso. Dependendo das condições, para uma empresa que captou a uma avaliação de 1 trilhão de ienes, vender por algumas dezenas de bilhões de ienes é uma derrota (embora construir um negócio de dezenas de bilhões de ienes seja, em essência, algo notável). No mundo da cultura, um selo independente que é pequeno, mas dura, é um belo sucesso. Quem passou a chamar isso de fracasso foi a gramática das finanças, não a da cultura. Continuar pintando sonhos em escala da humanidade tornou-se, para o empreendedor, uma espécie de cláusula contratual (covenant) em sentido figurado.
O fato de os empreendedores do Vale do Silício conseguirem usar com naturalidade sujeitos como “a humanidade” e “a civilização” foi explicado no texto anterior pelo lado do pensamento; o que este texto quer acrescentar aqui é a explicação pelo lado das finanças. O sujeito em escala da humanidade era produto da posição da fronteira e, ao mesmo tempo, produto do tamanho do capital. O empreendedor que recebe a custódia de centenas de bilhões ou trilhões de ienes passa a ser instado a contar uma história da humanidade ou da nação. E, quanto mais isso se radicaliza, mais atenção do mundo atrai e, desde que venha acompanhado de algum resultado, mais dinheiro chama, e a história se amplifica.
Do olho clínico ao preço
A cena na cultura é, no fundo, um dispositivo de avaliação. O que é bom é decidido pelo olho dos conhecedores do ramo e pelo calor do público. As finanças também são um dispositivo de avaliação, e expressam o que é bom como preço. O que aconteceu nesta década foi que o centro de gravidade do dispositivo de avaliação passou do olho clínico para o preço, da avaliação do que é legal.
Claro, preço não é o oposto de olho clínico. O preço de uma empresa não listada também é o resultado em que se concentram o olho clínico dos investidores, a negociação e a oferta e a demanda. O que ocorreu aqui não foi o desaparecimento do olho clínico, e sim o aumento do peso das avaliações fáceis de expressar como preço.
O problema é que o preço exige fortemente aquilo que pode ser medido. Indicadores, tamanho de mercado, casos comparáveis (comps). Ou LTV e CAC. Com tudo isso, trabalhado pela lógica, mede-se o valor do negócio. No entanto, na fase mais inicial de algo realmente novo, nada disso existe. Porque o novo é, por definição, aquilo para o qual ainda não existe régua. O dispositivo do olho clínico existia justamente para avaliar essa fase imensurável. Quando o preço a encobriu, o ecossistema passou a carregar um ponto cego que coincide exatamente com o lugar onde nasce o futuro.
Um dos exemplos é a AI. Os resultados que sustentaram o avanço do deep learning vieram de universidades e de laboratórios de pesquisa de empresas, e o Transformer, uma das tecnologias centrais da atual IA generativa, saiu de pesquisadores do Google. A OpenAI começou como organização sem fins lucrativos, e à sua volta comunidades de código aberto refinavam a tecnologia. Enquanto o dispositivo de avaliação por preço repetia a correspondência de tipos do tipo “serviço de ○○ para o setor de ○○”, o corpo principal da próxima era crescia em um lugar onde vivia um olho clínico diferente do preço de mercado de curto prazo (comunidades de pesquisa, de hobby e de missão). Isso não significa, porém, que estivesse desligado das finanças. Lucros corporativos, doações e, mais tarde, capital em grande volume também sustentaram a pesquisa e a comercialização. E, assim que o ovo eclodiu, o capital se precipitou para dentro em avalanche.
Aqui há uma assimetria: o custo da descoberta é pago pela comunidade, e o lucro depois da descoberta é recolhido pela empresa. Universidades, pesquisa pública, código aberto e experimentos dos usuários cultivam possibilidades que ainda não são de ninguém. O capital escolhe, entre elas, os ramos em que viu viabilidade de negócio, reúne recursos computacionais, propriedade intelectual e distribuição, e os cerca como negócio.
Esse cercamento em si não é mau. Para levar uma descoberta à sociedade, são necessários organização e capital. O problema é se os frutos ali gerados têm um circuito de retorno à comunidade que produz a próxima descoberta. Se a cultura só descobre e as finanças só amplificam, o pêndulo mais cedo ou mais tarde para. Só quando existe também o caminho de volta, em que dinheiro, pessoas e conhecimento retornam das finanças à cultura, é que há um movimento de vaivém.
Chegando aqui, a relação entre cultura e finanças deixa de parecer mera oposição e passa a ser vista como um único movimento. Quando a cultura descobre e começa a avaliar aquilo que ainda não se mede, as finanças o amplificam. Com o avanço da amplificação, as finanças tomam a coisa para si com a régua do preço, e as novas descobertas cessam. Então a próxima descoberta acontece em uma cena dos bastidores, e o capital se precipita para lá em avalanche. É um pêndulo dessa continuidade.
Oscilou para as finanças no fim dos anos 1990, voltou para a cultura nos anos 2000, oscilou fortemente para as finanças nos anos 2010 e agora volta a se mover com a AI como estopim: é isso, pode-se dizer, o pêndulo recente entre cultura e finanças. Olhando agora para trás, o início da década de 2010, quando o cenário de startups do Japão começou a esquentar, foi justamente a fase de transição entre cultura e finanças. Ali havia, no cenário das startups, uma estranha convivência de pessoas da cultura e das finanças, e foi uma época em que essa relação de forças ia mudando aos poucos.
O pêndulo nos Estados Unidos não voltou ao mesmo lugar, e aumentou a amplitude a cada vaivém. A enxurrada de juros zero foi maior do que a euforia pontocom e, embora em valor absoluto a atual concentração de capital em AI não alcance o mercado inteiro de 2021, em grau de concentração em um tema específico ela é ainda maior.
O pêndulo partido
Então, onde está o pêndulo agora? A leitura direta é que ele está no ápice do lado das finanças. Na prática, porém, parece que o pêndulo está se partindo em dois e se transformando.
A AI produziu, ao mesmo tempo, negócios extremamente intensivos em capital e negócios que podem começar com muito pouco capital.
O desenvolvimento de modelos de base tem demanda de recursos na casa dos trilhões de ienes, e as contrapartes são fundos soberanos e os próprios Estados, chegando a um polo das finanças. Já na camada de aplicações, a própria AI reduz o custo de desenvolvimento, e poucas pessoas, às vezes uma só, passaram a conseguir criar parte do que antes exigia um time e um capital maiores. Pode-se dizer que a ruptura do custo de infraestrutura provocada pela AWS nos anos 2000 está começando a ocorrer também no custo de desenvolvimento. Claro, protótipos e desenvolvimento ficarem mais baratos não é o mesmo que a comercialização, que inclui aquisição de clientes, dados, garantia de qualidade, conformidade regulatória e operação, ficar mais barata, e o que está ficando de baixo capital é apenas uma pequena parte do ato de criar, mas é certo que uma reedição da AWS de outrora está acontecendo.
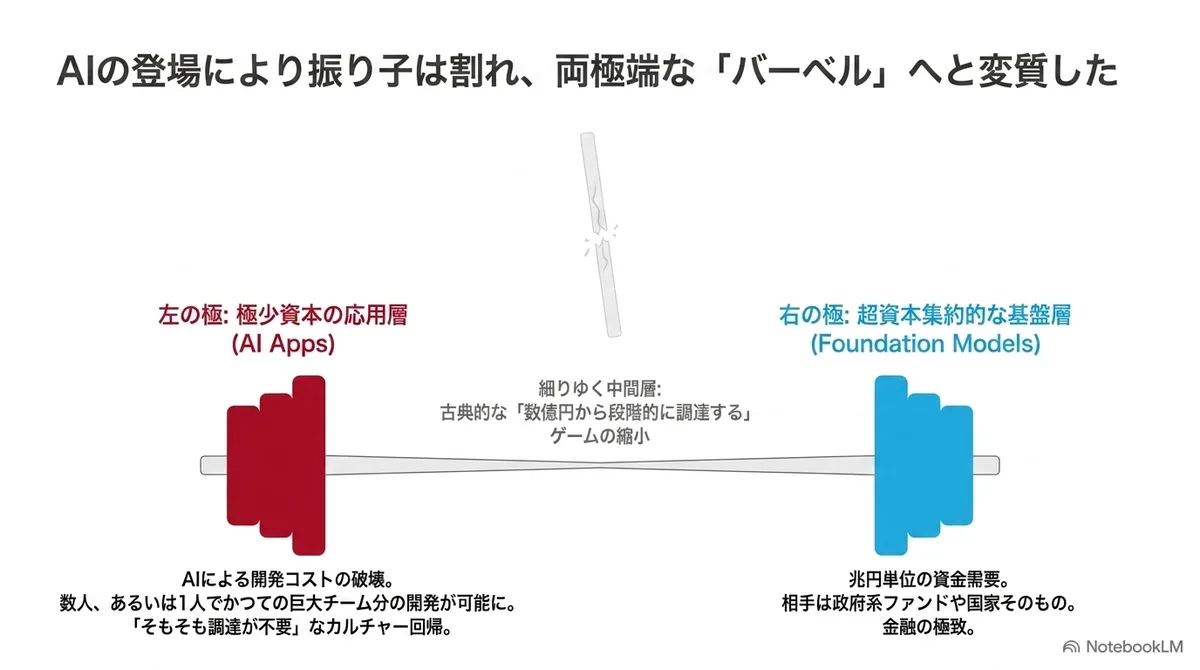
Enquanto os dois polos inflam ao mesmo tempo, o meio parece começar a afinar em termos relativos. O jogo intermediário clássico do venture dos anos 2010, de captar um seed de algumas centenas de milhões de ienes e ir empilhando, em etapas, as séries A e B, está sob pressão para definhar. A barateza do lado das aplicações vira “nem sequer é preciso captar”, e, diante do gigantismo da camada de base, o capital de tamanho médio é relativamente insuficiente. Olhando para os Estados Unidos, também sobre os próprios VCs, que são quem fornece o dinheiro, pesa a pressão de polarização entre megafundos e os demais (no primeiro trimestre de 2026, apenas 5 megafundos responderam por 73% de toda a captação de fundos de VC). O pêndulo parece deixar de oscilar e se rasgar em dois, assumindo a forma de um haltere, com peso só nas pontas e o meio fino. Resolver pequeno um problema pequeno que está diante dos olhos, ou resolver grande um grande problema do mundo: esses dois polos estão se destacando.
Japão: a startup como cena independente
O modelo americano dos anos 2010, que o Japão tomou como referência, começou assim a se transformar. Então, como era, afinal, o ecossistema do Japão, o lado que o perseguia?
A onda moderna de startups de internet de consumo no Japão começa por volta de 2000 (na época, o termo geral era “empresa venture”, então faço uma pequena distinção de uso. Além disso, a própria história das empresas venture e dos VCs japoneses remonta a antes disso. A JAFCO foi fundada em 1973, e havia também outras linhagens, como a da indústria de transformação, a dos VCs ligados a instituições financeiras e a dos spin-offs universitários).
A onda de empresas de internet dos anos 2000, que é o tema deste texto, pode ser entendida como surgida de um ecossistema completamente diferente do americano. Esse grupo não nasceu do Estado (militar) nem das finanças, de onde vieram as startups americanas, mas da cultura independente. Na linguagem do pêndulo, no Japão o polo da cultura era forte.
Como se importando a bolha pontocom americana, por volta de 1999 houve em Shibuya a efervescência do Bit Valley. Nesse contexto, quem fundou as empresas de internet japonesas dos anos 2000 eram sobretudo pessoas vindas do círculo cultural da subcultura: sites pessoais, sites de texto, bandas de rock, criação amadora do estilo dōjin. Também pesou o fato de o i-mode, que surgiu na mesma época (é uma pena que, olhando agora, tenha acabado como uma plataforma Galápagos), ter sustentado o mercado das empresas de TI de então. Fundindo a cultura do PC, que já estava enraizada no Japão, com a cultura de “fazer coisas interessantes” e “fazer o que se quer fazer”, nasceu o grupo de empresas venture de internet do Japão. Que o centro tenha sido Shibuya se deve provavelmente não só ao aluguel barato, mas também ao fato de ser um bairro da cultura jovem.
Esse caráter independente era sustentado também por uma forma de finanças própria do Japão. O Japão não tinha um sistema equivalente à regra de 1979 da ERISA, e a comporta por onde o dinheiro dos fundos de pensão fluiria para o venture continuou longa e estreita por muito tempo. Quem fornecia o dinheiro dos fundos de VC eram principalmente instituições financeiras e empresas operacionais, os fundos eram pequenos e o valor que se podia apostar em uma única empresa também era pequeno. Por outro lado, por volta de 2000 surgiu o Mothers, da Bolsa de Tóquio, um “mercado onde se pode listar cedo e em pequena escala”. Capital grande não chega, mas uma saída pequena está por perto. A maneira racional de competir nesse ambiente é criar o que se gosta para o mercado interno e abrir o capital com valor de mercado de algo entre alguns bilhões e 10 bilhões de ienes. Pode-se dizer que, para o bem ou para o mal, formou-se um mecanismo em que todo o ecossistema convergia para isso.
Não é só questão de quantidade. Havia também diferenças na cultura em relação ao capital. A espinha dorsal das finanças do Japão do pós-guerra é o financiamento indireto bancário. Dinheiro é algo que se toma emprestado e se devolve, terrenos, equipamentos e garantias eram valorizados, e o plano de negócios era lido como plano de pagamento. Com a garantia do representante, o fracasso do negócio se estende até a dívida pessoal do empreendedor. Nos últimos anos também foi estruturado um sistema que dispensa a garantia do administrador, mas, num ambiente em que se achava natural que fracasso = falência, hipóteses de um tamanho que não coubesse no cronograma de pagamento e planos incalculáveis simplesmente não podiam ser escritos.
O equity tem outra natureza. Não há obrigação de devolução, e o investidor assume o risco sobre o valor residual do negócio, inclusive a narrativa e a confiança na gestão. Em outras palavras, equity é um produto financeiro capaz de assumir grandes ganhos extras ainda não confirmados, é um mecanismo que converte uma narrativa (story) em dinheiro. De fato, nas finanças existe a expressão “equity story”, mas quase nunca se ouve “debt story”. Claro, a dívida também avalia os fluxos de caixa futuros e as perspectivas do negócio, mas dá peso à previsibilidade do pagamento, não ao upside da história. A história de cultura e finanças dos Estados Unidos que vimos na primeira metade foi, em certo sentido, também a história da expansão desse “circuito que põe dinheiro em valor futuro incerto” e desse “circuito que converte história em dinheiro”, dos fundos de pensão aos mercados abertos e aos fundos soberanos.
A escala da hipótese e a escala do capital
Colocando lado a lado a história dos dois países, Estados Unidos e Japão, vê-se que a escala da hipótese e a escala do capital determinam uma à outra.
O capital exige hipóteses do mesmo tamanho que ele, e a hipótese atrai capital do mesmo tamanho que ela. Esse vaivém avança como engrenagens que se encaixam. Nos Estados Unidos, a rotação começou pelo lado do capital a partir de 1979 e chegou, no fim dos anos 2010, a impor hipóteses em escala da humanidade. Foi o resultado de o ecossistema de startups americano, junto com a expansão do mercado financeiro global, ter se expandido de forma acelerada atraindo o dinheiro do mundo.
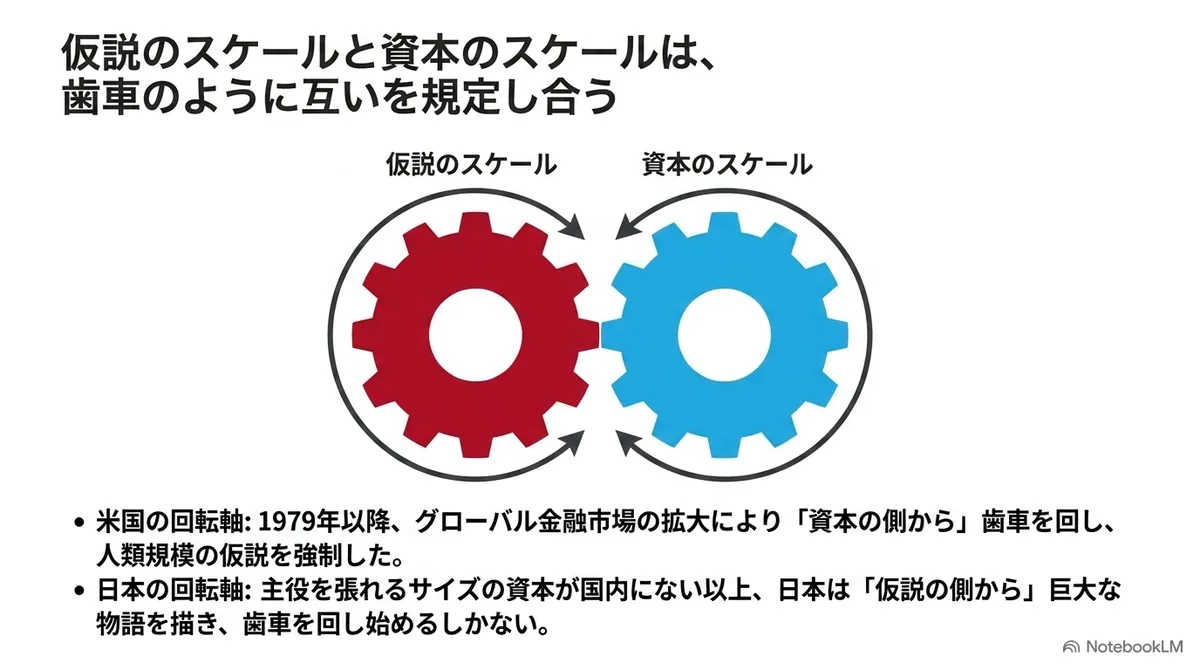
No Japão, por outro lado, essa engrenagem só começou a girar cerca de um quarto de século depois, com o surgimento do mercado Mothers, e, nesse intervalo, sem conseguir absorver as finanças globais, acabou se equilibrando num ponto otimizado para o mercado japonês. Acredito que esse seja o nível dos cerca de 800 bilhões de ienes por ano em captação de startups no país que se mantém há alguns anos (embora seja também uma situação um tanto duvidosa saber se uma oferta de recursos dessa escala está levando a crescimento suficiente…).
Pode-se chamar esse nível de estagnação de fracasso do Japão, mas registro também que as startups orientadas à cultura tinham um lado de adaptação correta à época. O “mercado em que todos querem a mesma coisa”, construído na segunda metade do século XX pela mídia de massa e pela produção em massa, foi sendo desmontado com a internet, e havia um clima festivo de que o mundo se achatava, se liberalizava e se conectava. Nele, a demanda se ramificou em inúmeros hobbies e comunidades, e quem nos dizia o que seria procurado em seguida não era a pesquisa de mercado, e sim o calor do círculo cultural a que cada um pertence. Em um mundo que se diversifica, a cultura passa a ser o dispositivo de descoberta de valor mais sensível. A cauda longa (long tail), de que tanto se falava na época da Web 2.0, era justamente a profecia da soma de demandas de nicho. Que o empreendedorismo orientado à cultura tenha predominado no mundo todo nos anos 2000 foi, pode-se dizer, inevitável.
Contudo, praticar isso no Japão trazia embutido um limite de especificação.
O primeiro é o limite da traduzibilidade da cultura. O mercado dos negócios nascidos da cultura se restringe à comunidade que pode compartilhar aquela cultura, ou seja, em geral ao próprio país. O Japão tem vários exemplos de mercados mundiais nascidos de círculos culturais estreitos, a começar por jogos e animes, mas os casos de sucesso são pouquíssimos. Se o valor ficar embutido no contexto, sem ser traduzido em uma forma (produto, padrão ou protocolo) utilizável também por quem não compartilha o contexto, não se cresce. E, enquanto não for traduzido, o mercado fica limitado à população e ao poder de consumo daquele círculo cultural. Os Estados Unidos estavam na posição de poder expandir globalmente o mercado junto com a própria cultura, por meio da hegemonia, mas os demais países, o Japão incluído, não estavam.
O segundo é o limite do alcance da hipótese. O sujeito do motivo “quero fazer algo interessante” é o indivíduo. Quando o sujeito é o indivíduo, o tamanho da hipótese tende a caber no que uma pessoa consegue imaginar como seu próprio desejo. O “interessante” de uma pessoa basta para gerar um produto, mas às vezes não alcança o redesenho de uma indústria ou a reconstrução de um sistema social. Aliás, a própria pessoa provavelmente nem sentiria necessidade disso.
E o terceiro é o limite do circuito de capital que vimos há pouco, isto é, a convergência de pequena escala formada por pouco capital e saídas pequenas. Mercado que para no círculo cultural, hipótese do tamanho de um indivíduo, circulação de capital em pequena escala. Quando essas três engrenagens se encaixam, mesmo que alguém tenha grande aspiração e uma grande hipótese, enquanto os limites do mercado e do capital permanecerem, a pessoa é puxada de volta a esse ponto de equilíbrio.
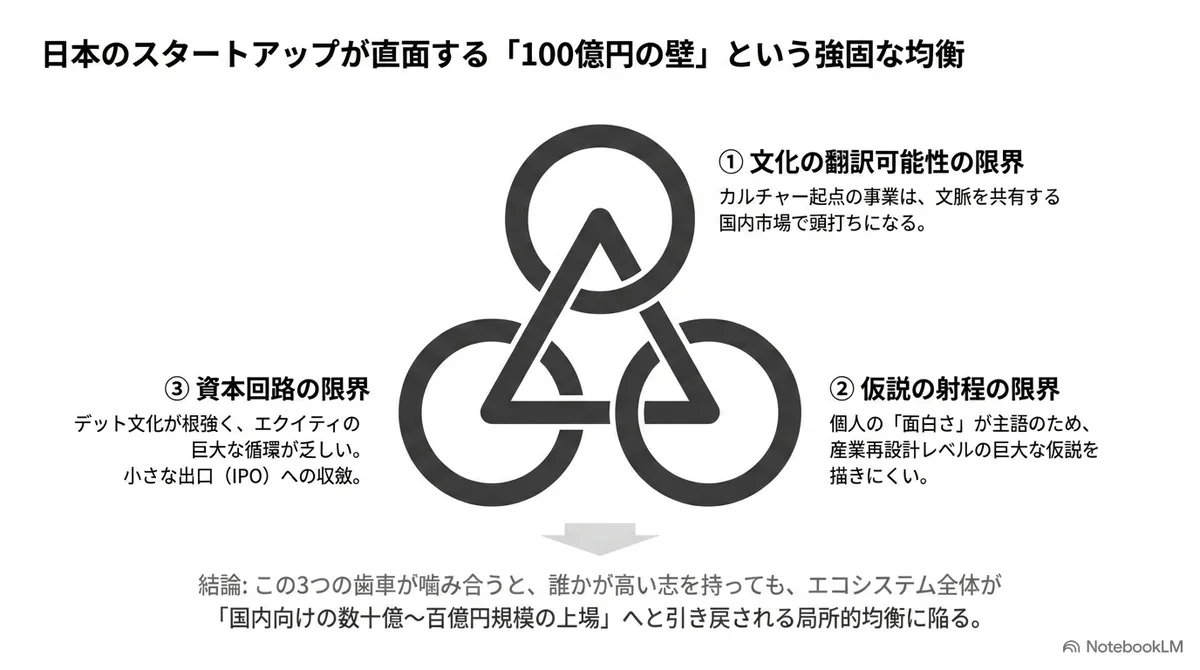
Recentemente, tem sido assunto o critério de manutenção da listagem de 10 bilhões de ienes no mercado Growth da Bolsa de Tóquio. Outra muralha que se ergue é que ir além desses 10 bilhões não está na extensão de simplesmente empilhar a receita do negócio existente (é provável que muitos negócios sejam assim). Se o negócio tem um mercado de tamanho limitado, sair desse equilíbrio exige uma mudança que se pode chamar de transição de fase, que reconstrua ao mesmo tempo produto, organização, capital e demanda. Mas, se se faz o IPO cedo, desde o momento da listagem a empresa passa a ser medida pela régua trimestral e fica difícil continuar explorando. E, por outro lado, com liquidez e valor de mercado ainda pequenos, ela é pequena demais para atrair o grande capital necessário à transição de fase. Existe um problema estrutural: muitas das empresas que pararam antes dos 10 bilhões perdem a oportunidade nesse limbo.
Agora, a disciplina do mercado de listagem, pelo menos um dos lados dessa muralha, está sendo movida pela revisão do critério de manutenção da listagem do mercado Growth. A revisão foi concluída em dezembro de 2025 e, a partir de 2030, será aplicado o critério que exige valor de mercado de 10 bilhões de ienes ou mais após cinco anos de listagem. No entanto, isso muda a disciplina do mercado de listagem e não é um sistema que resolva diretamente a falta de capital em estágio avançado. Há também a preocupação de saber se é possível girar em outra direção engrenagens firmemente encaixadas e se, nesse processo, o ecossistema inteiro não se quebra. Ainda assim, pode-se entender que foi levada a cabo porque, se nada fosse mudado, havia o risco de destruição por pressão externa ou de desgaste com o tempo. O ecossistema do Japão está em um período de transição, em que se vê se consegue provocar a transição de fase.
O que é preciso para romper o equilíbrio: a “grande hipótese” como recipiente do capital
Vamos rever cerca de 50 anos de “startup”, uma atividade de dupla face, cultura e produto financeiro, do ponto de vista de quem é o protagonista da história. Admitindo que é uma simplificação, a protagonista da história dos anos 2000 era o indivíduo, a cultura. Era a história de rebeldia e ascensão de uma banda de rock. Mas, a partir dos anos 2010, o protagonista da história, embora nominalmente continuasse sendo o fundador, era na prática uma época em que o capital e as finanças levavam vantagem. O tamanho do fundo decide o tamanho do sonho, e o fundador encena a especificação de requisitos do capital.
Do ponto de vista das startups que criam indústrias em crescimento, a situação atual do Japão é de caminhos difíceis tanto na cultura quanto nas finanças. Se se continuar a exploração pelo caminho da expressão da individualidade e se gerarem muitos empreendimentos baseados na cultura, ou se reproduz o equilíbrio na muralha dos 10 bilhões de ienes, em que as três engrenagens se encaixam, ou surge um grupo de empresas otimizadas para o mercado interno, um tanto diferentes de empresas que ganham divisas. Por outro lado, mesmo que se busque o caminho das finanças, não há no país capital de tamanho capaz de ser protagonista e, como o dinheiro se move livremente, ele tenderá antes a ser sugado para os Estados Unidos.
Se a pergunta do ecossistema de startups do Japão é como romper esse equilíbrio, penso que a chave está em quão grande é a hipótese que se consegue desenhar. O que fazer com a indústria do Japão e do mundo. O que fazer com o futuro deste país, desta região e, afinal, do mundo.
O grande capital atrai a grande hipótese, e a grande hipótese atrai o grande capital. Se não for possível girar essa estrutura pelo lado do capital, só resta girá-la pelo lado da hipótese. Nos Estados Unidos, capital e hipótese foram crescendo em sequência, mas hoje, com as economias de cada país conectadas globalmente e sem que se espere um crescimento tão grande do país como um todo, parece-me que não é uma situação em que o ecossistema do Japão nos deixe subir a escada degrau por degrau. Por isso mesmo, a hipótese de que parto neste momento é que é preciso desenhar a “grande hipótese como recipiente do capital”, uma que corresponda ao tamanho que o capital global espera.
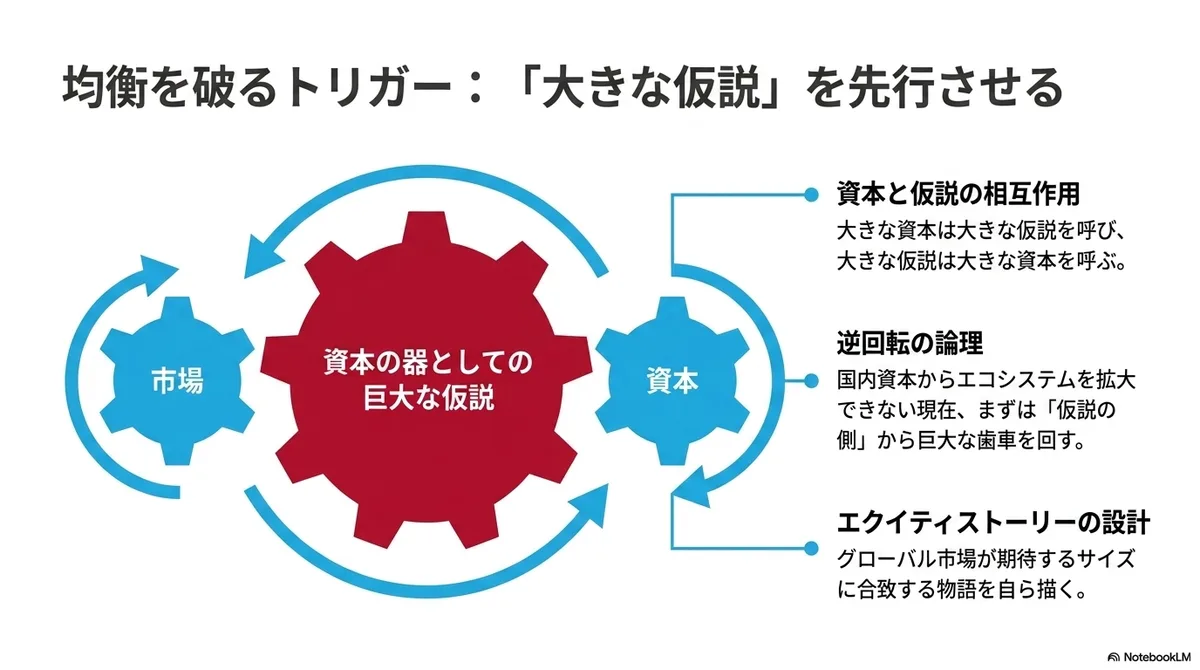
Pode soar como ordem invertida. Ainda assim, há duas razões para eu achar que esse salto não é fantasia.
A primeira é que o próprio Japão tem precedentes. Em 1946, na Tóquio devastada, o prospecto de fundação da Tokyo Tsushin Kogyo (mais tarde, Sony), escrito por Masaru Ibuka, trazia, numa fase em que não havia nenhum lastro de capital, uma hipótese com o alcance de reconstruir o Japão pela tecnologia. Em 1954, a Honda Motor, ainda uma fabricante de Hamamatsu, declarou a toda a empresa que participaria do TT da Ilha de Man, a maior corrida do mundo. Uma declaração feita numa fase em que não havia fundamento para vencer nem capital para competir no mundo. Em ambos os casos, a declaração veio primeiro, e a tecnologia e os resultados que se seguiram atraíram pessoas e dinheiro. Claro, não se pode generalizar a partir apenas de casos de sucesso. Ainda assim, a ordem em que a aspiração precede o capital não é um desafio novo para o Japão; é um caminho que já se realizou uma vez. Talvez o empreendedorismo de estilo independente dos anos 2000 é que tenha sido, antes, a exceção na história de empreendedorismo do pós-guerra.
A segunda é que a posição do gargalo está mudando. A diferença entre os grandes projetos do mundo e o total de captação de cerca de 800 bilhões de ienes do Japão leva, pela opinião corrente, à conclusão de que “falta dinheiro”. Mas o governo já mostrou a disposição de reforçar o fornecimento de recursos, e também estão em andamento políticas para atrair investidores institucionais estrangeiros. O que está entupido não é só o dinheiro, mas o circuito que liga um equity story que mereça receber dinheiro ao capital de crescimento adequado a ele. Se o equity é o dispositivo que converte narrativa em dinheiro, sem uma história que o mereça o dinheiro não flui, ainda que se abra o circuito. O Japão também está entrando numa fase em que o capital espera pela hipótese.
Para começar a girar as engrenagens pelo lado da hipótese, há o que o lado dos empreendedores pode fazer. Primeiro, desenhar o alcance da hipótese não a partir do capital que existe hoje no país, mas a partir do problema a ser resolvido e do capital necessário. Segundo, desenhar o fluxo de capital. Por exemplo, o desenho de ações e de contratos que permita a entrada de dinheiro estrangeiro. Ressalvo, porém, que uma globalização simplista tem pontos de atenção do ponto de vista do governo: há a possibilidade de que investidores estrangeiros levem embora apenas a fase mais saborosa de um negócio em crescimento. Além disso, para o empreendedor individual, em muitos casos é mais racional empreender nos Estados Unidos do que no Japão.
Talvez haja a impressão de que “dizer para ter aspiração alta é, no fim das contas, apelo à força de vontade”. O que este texto vem dizendo é o contrário. A alta aspiração dos Estados Unidos era um produto do espírito e, ao mesmo tempo, um produto da estrutura do capital. Sendo assim, a proposta de pôr a aspiração na frente no Japão, onde a estrutura ainda é fraca, não é espiritualismo, mas uma questão de técnica: acionar a mesma estrutura por outra entrada.
Aproveitar a situação do haltere
Até aqui foi a conversa do lado dos empreendedores. Agora é a do lado do ecossistema, isto é, a da alocação de recursos: para onde fazer correr a água da comporta que está se abrindo. Eu disse há pouco que o pêndulo partido, se deixado de lado, assume a forma de um haltere. No Japão, porém, creio que isso não acontecerá naturalmente, porque tanto as políticas quanto o mercado ainda são desenhados tendo como referência o jogo intermediário dos anos 2010. Se a pressão de polarização se intensifica no mundo, o haltere não deve ser apenas recebido como resultado de observação, mas aproveitado.
Pensando então em como projetar cada uma das pontas, o centro do desenho passa a ser separar intencionalmente esquerda e direita, da régua à forma do capital, isto é, a diferenciação. O polo da esquerda, o dos “negócios pequenos”, são os pequenos negócios e os negócios locais, o domínio em que a cultura leva vantagem. Criar com eficiência com poucas pessoas e AI, sem depender de grandes captações, e ter o valor avaliado pelo olho clínico do círculo local ou cultural. O polo da direita, o dos “negócios grandes”, é o das hipóteses em escala de indústria, nação e mundo. A unidade é de centenas de bilhões a trilhões de ienes, o tempo é de mais de 10 anos, quem fornece o dinheiro são recursos governamentais, investidores institucionais estrangeiros e os balanços de grandes empresas, e como domínios podem ser citados energia, defesa, infraestrutura de uma sociedade em retração, resiliência a desastres e tecnologias de base. É também o caso de uma só atividade, o empreender, se ramificar em várias atividades de natureza diferente.
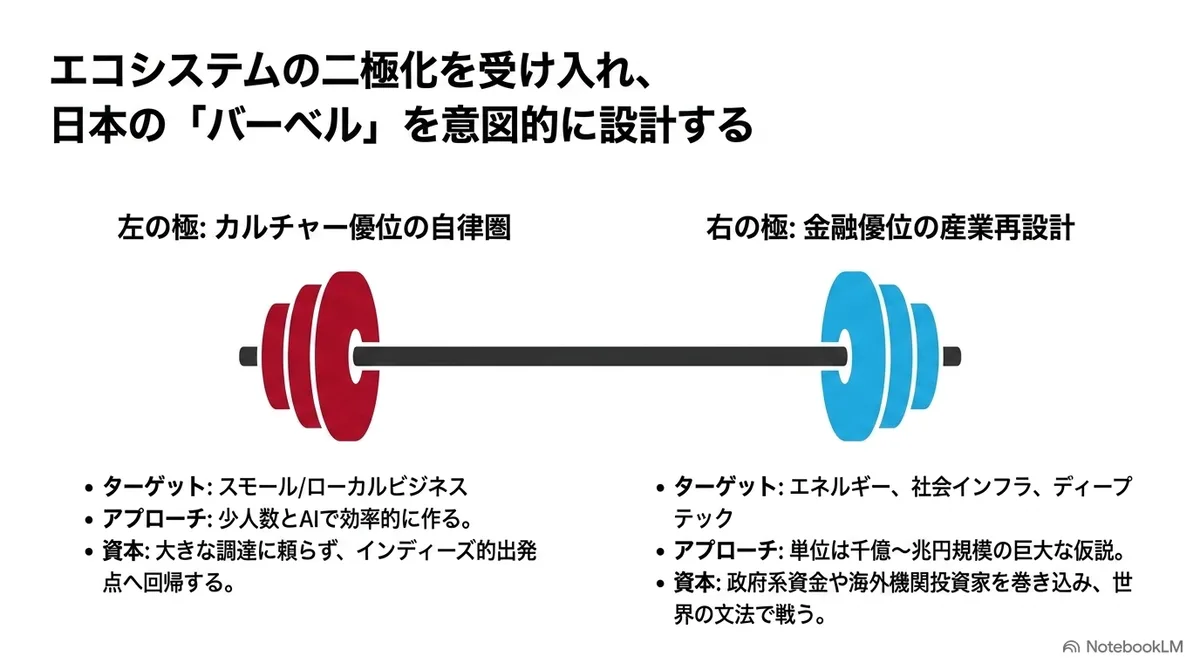
Quero, porém, fazer uma ressalva quanto a ter citado o capital do Estado como fornecedor do polo da direita. O dinheiro do Estado é um dinheiro que pode esperar mais do que o dos VCs e, além disso, de ordem de grandeza maior. Que VCs do mundo todo se aglomerem em torno da defense tech é bem compreensível pela lógica do capital. Mas um negócio em que o Estado se torna o maior cliente tem demanda e avaliação subordinadas à conveniência do Estado. Se o governo ou o ambiente de segurança mudam, as encomendas somem, e o sucesso ou fracasso do negócio passa a ser decidido pela política, não pelo mercado. Como o lobby decide o sucesso do negócio, pode ocorrer, ao contrário, de o mercado ir devorando o público. Assim como as finanças devoraram a cultura, é possível até que as finanças engulam o público.
Em contrapartida, há também o caminho de viver só no polo da esquerda, ou seja, um Japão que vive tecendo pequenos bons negócios em que a cultura leva vantagem. Como modo de vida individual, isso pode ser perfeitamente rico, e acho que não deve ser negado. Mas é fato que é difícil montar com isso apenas a estratégia de crescimento do país ou toda a economia. O dinheiro que circula dentro de uma esfera econômica doméstica que compartilha a cultura só incha até o tamanho dessa esfera. Além disso, o Japão importa energia e alimentos, e o valor do iene e a gestão dos ativos de previdência também não se separam dos movimentos do mercado global; é um país profundamente inserido na economia global. Obter dinheiro de equity estrangeiro não é o único caminho, mas, para atrair o capital do mundo, é preciso entender a gramática financeira dele e lutar no mesmo campo, nas mesmas condições.
Em setores em que as economias de escala e os efeitos de rede atuam com força, o número de empresas tende a convergir para poucas. Em um mundo conectado globalmente, as poucas empresas do topo mundial têm vantagem esmagadora, e quem quiser lutar nesse mundo é obrigado a mirar essa posição. O que se pode perguntar não é se se dá ou não as costas ao mercado e às finanças globais, e sim como se lida com eles. Como formular hipóteses em nível de nação e de mundo. Se é possível gerar, ainda que poucas, pessoas que enfrentem problemas desse nível. Se não pensarmos antes de sermos deixados ainda mais para trás, a diferença se abrirá de forma acelerada. Por isso mesmo, se o Japão não pode se separar das finanças e do capitalismo, precisa encará-los.
A situação atual da cultura
Por outro lado, vamos pensar onde está agora a cultura, que deveria ser uma das extremidades do pêndulo.
Não penso de modo algum que “a era da cultura acabou”. Mas parece-me estar ocorrendo que “a cultura está se afastando da forma da startup”. Nos anos 2000, para levar ao mundo aquilo que nascia da cultura, a forma da startup, de fundar uma empresa, captar e abrir o capital, era um veículo poderoso. Mas esse veículo se tornou, ao longo dos anos 2010, uma ferramenta do lado do capital. E, se com a AI e similares algumas pessoas conseguem criar, sem captação, parte do que antes exigia uma grande captação, a criação com origem na cultura não precisa encenar a história do equity. Quem teria virado empreendedor se vivesse nos anos 2010 hoje também pode ganhar a vida como YouTuber.
Em certo sentido, pode-se dizer que o polo da esquerda do haltere é a forma da cultura depois de se despir da forma da startup. Para o Japão, isso tampouco é novidade. Para as startups de internet do Japão, que começaram na cultura independente, o polo da esquerda é também um retorno ao ponto de partida.
Outro lugar da cultura são os bastidores. Como vimos na seção sobre a troca do olho clínico pelo preço, o corpo principal da próxima era crescia onde o preço de mercado de curto prazo ainda não chegava (por exemplo, pesquisa, hobby, código aberto, comunidades de missão). A cultura, como dispositivo de descoberta, continua a operar ali ainda hoje. Como foi o deep learning, o próximo algo provavelmente também chocará fora do preço de mercado de curto prazo.
Ou seja, pode-se resumir assim: a era da cultura no contexto das startups está terminando, mas a cultura em si vive antes das finanças e fora delas, e a década de 2010, em que ambas estavam fundidas, foi um período raro. E, quem sabe, estejamos nos separando das pessoas do outro polo do haltere, as que criam grandes negócios em sintonia com os problemas do Estado e do mundo e com a política industrial do país.
Conclusão
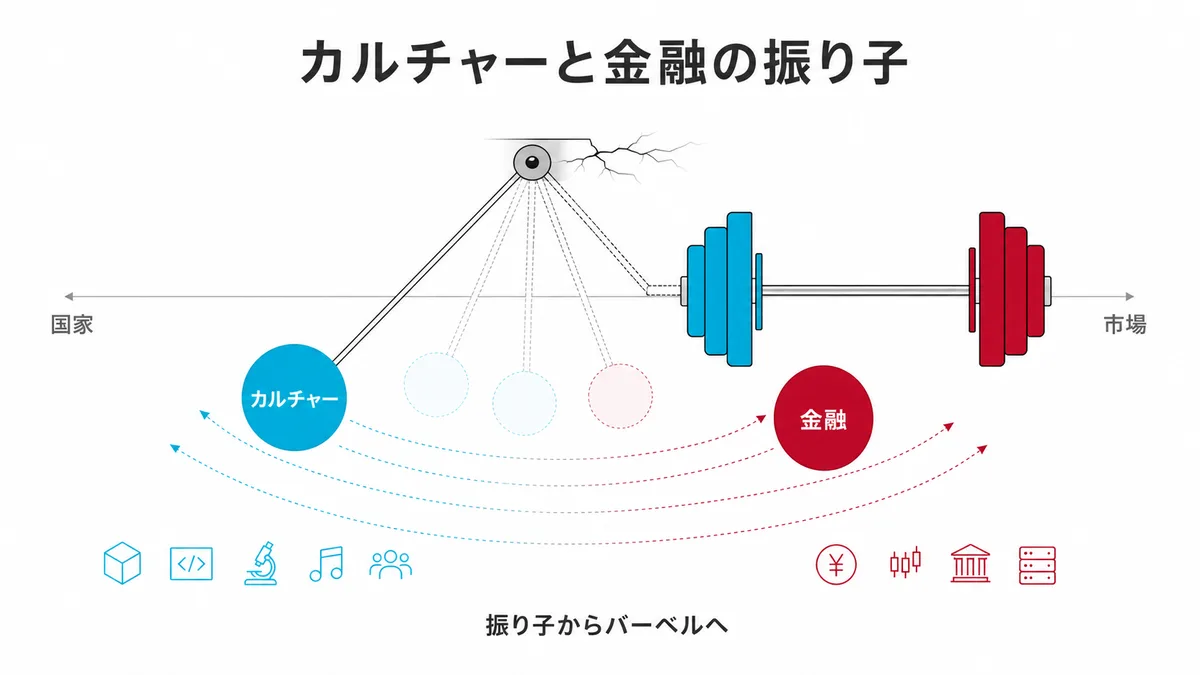
Os cerca de 50 anos dos Estados Unidos foram a história do pêndulo entre cultura e finanças. Com esse vaivém aumentando a amplitude, parece que o pêndulo agora se parte em dois, no polo das finanças que exige hipóteses em escala da humanidade, e está mudando de forma para um haltere.
Será difícil para o Japão perseguir, em etapas, esse crescimento contínuo de cultura e finanças. O que provavelmente se pode fazer é preparar uma visão e uma hipótese como recipiente à altura do tamanho do capital do mundo e conectar o capital do mundo.
Mas há também riscos nisso. O equity story que assume valor futuro incerto, quando se junta ao Estado, tende a ser reescrito como uma história de confronto e defesa. Uma história que nomeia o inimigo, por ser sustentada por uma demanda fácil de entender, o medo, tem o lado de captar dinheiro com facilidade.
Pode-se embarcar nessa história e reunir o capital do mundo com uma narrativa de amigo e inimigo. Mas também é possível absorver o poder inflado das finanças do mundo com uma história que o direcione para uma paz melhor e para a realização de um mundo melhor. Esta situação em que se exige uma pergunta em tamanho de humanidade é, ao mesmo tempo, um risco e uma oportunidade.
Se embarcarmos na história e no roteiro que alguém preparou, inevitavelmente seremos o segundo colocado. Por isso mesmo, o que se pergunta, creio, é se conseguimos descrever com poder de persuasão o “equity story do Japão”, para transformar em recursos a história de construir um mundo melhor, em vez de sermos puxados pela narrativa de hostilidade atual. Se isso for possível, será possível atrair os recursos do mundo para o Japão.
Isso é, por assim dizer, a pergunta de como descrever com alto poder de persuasão a estratégia de crescimento do mundo, indo além da estratégia de crescimento do Japão, e significa também que se exigem hipóteses e histórias como resposta a essa pergunta.
Claro, isso não é um problema só do Japão; é algo que se pergunta ao mundo todo. Mas o Japão é um país que desfrutou dos benefícios de país desenvolvido depois da Segunda Guerra Mundial, e é um país numa posição especial, entre os Estados Unidos e a China. Além disso, é um país de quem os arredores esperam coisas, como a cultura de entretenimento japonesa e a capacidade tecnológica.
Justamente por ser um lugar assim, penso também que desenhar uma nova grande hipótese e levá-la ao mundo é algo possível, em certa medida.