Pensando a criação de empresas (company creation) pelo eixo do tempo
Este artigo foi traduzido automaticamente do japonês por uma IA (Claude). Pode conter erros. Ler o artigo original em japonês.
No artigo anterior, organizei a criação de empresas (company creation) pela diferença de "ponto de partida". É uma classificação entre aquelas que partem da tecnologia, as que partem da demanda, as que partem do resultado (outcome) e, como nova possibilidade, as que partem de uma missão. Depois disso, publiquei o artigo Pensando startups pelos riscos de oferta e de demanda.
Ao discutir com algumas pessoas a partir dessas organizações, passei a sentir que incluir mais um eixo seria útil na prática. É o "eixo temporal da oportunidade". Acredito que o que a criação de empresas busca muda muito conforme a oportunidade visada seja de curto ou de longo prazo.
A criação de empresas de curto prazo tende a assumir pouco risco de demanda e muito risco do lado da oferta, isto é, risco de execução e risco de capital. Também na criação de empresas de longo prazo existe um método, como o da Flagship Pioneering, que assume pouco risco de demanda e assume o risco de oferta (o risco de viabilidade de uma tecnologia disruptiva).
Mas, além disso, sinto que há alguns outros modelos de criação.
No curto prazo, há o modelo de integração vertical. Ele também é um modelo que assume risco de oferta.
No longo prazo, há uma concepção de crescimento, voltada a elevar o teto (top line) da economia, e outra, uma concepção de autonomia, que define o piso (bottom line) da nação e preenche a lacuna em relação à situação atual.
Organizando um pouco, fica assim.
- Curto prazo
- Risco de oferta (※ não se limita ao que segue)
- Tipo Vargas
- Tipo integração vertical
- Risco de demanda
- (Startups comuns)
- Risco de oferta (※ não se limita ao que segue)
- Longo prazo
- Risco de oferta
- Tipo Flagship Pioneering
- Tipo autonomia nacional
- Risco de demanda (※ não se limita ao que segue)
- Tipo estratégia de crescimento
- Risco de oferta
A seguir, vejo cada um em ordem.
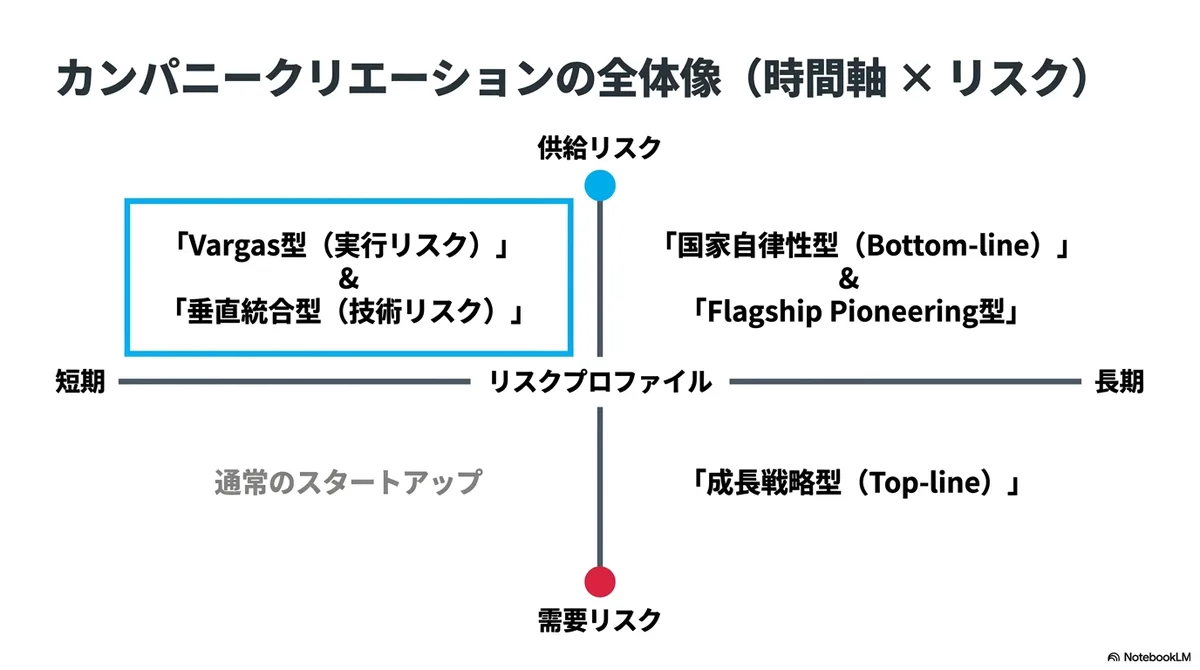
Oportunidade de curto prazo: a criação de empresas de curto prazo tende a não assumir risco de demanda
Os riscos que uma startup assume dividem-se, em linhas gerais, em riscos do lado da demanda e riscos do lado da oferta. E boa parte do que conhecemos como "metodologia de startups" foi construída com base em oportunidades em que o risco de demanda é grande e o risco de oferta é pequeno.
Por exemplo, o que as startups de TI de alto crescimento da década de 2010 miravam era uma oportunidade do tipo "se der certo, a demanda pode crescer rapidamente em pouco tempo, mas não se sabe se essa demanda realmente existe". Por outro lado, o risco do lado da oferta era pequeno. Graças à nuvem e aos smartphones, a base tecnológica já estava estabelecida, o software podia ser feito mesmo por poucas pessoas, e o custo marginal de replicação era quase zero. Ou seja, como quase toda a incerteza se concentrava no lado da demanda, o importante era "construir o que as pessoas querem". Pode-se dizer que metodologias como a lean startup e o MVP se desenvolveram justamente para essa estrutura, respondendo à pergunta de como validar, de modo barato e rápido, uma demanda incerta.
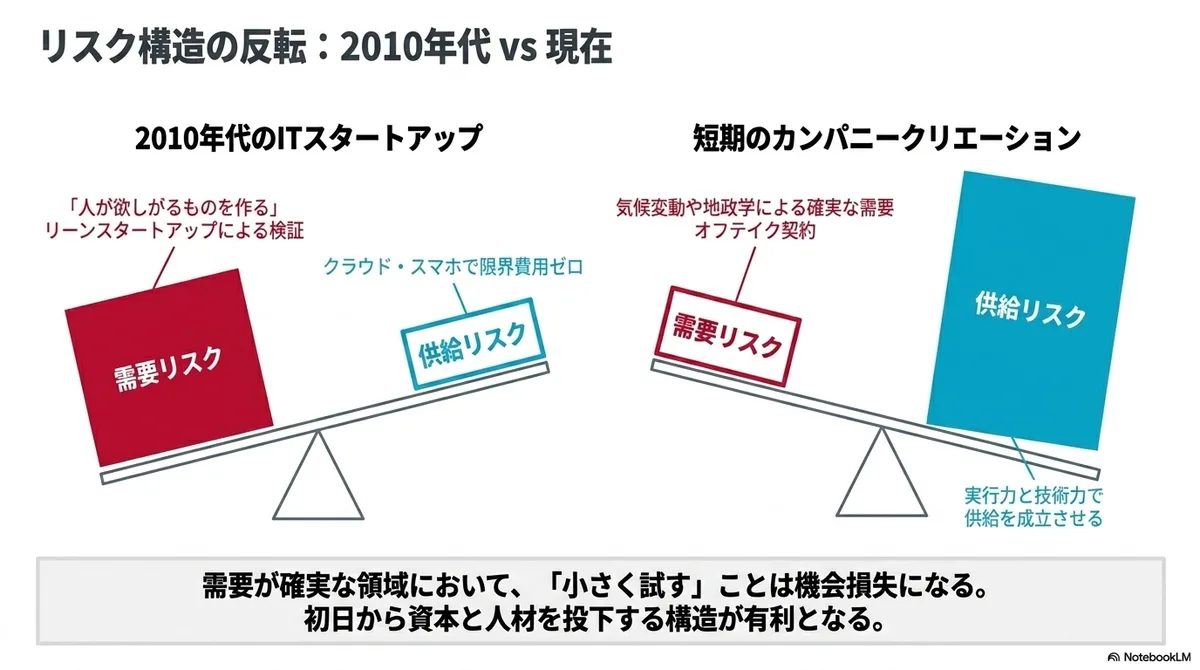
A criação de empresas de curto prazo inverte essa estrutura de risco. Quando ocorrem mudanças bruscas, como as medidas contra a mudança climática ou a geopolítica, surgem aqui e ali na indústria distorções do tipo "a demanda é quase certa, mas a oferta não acompanha". A criação de empresas de curto prazo escolhe esses lugares e, ao fechar antes contratos de offtake, reduz de antemão o risco do lado da demanda, adotando um desenho que se concentra no risco do lado da oferta: conseguir ou não estabelecer a oferta para uma demanda que se tornou certa.
Se não é preciso validar a demanda, também não há razão para avançar testando aos poucos. Por isso, é um campo em que a criação de empresas, em que investidores e apoiadores reúnem capital, formam equipes e garantem instalações desde o primeiro dia, tende a levar vantagem estrutural sobre o empreendedorismo comum, em que o empreendedor acumula recursos de gestão a partir do zero.
Para evitar mal-entendidos, isto não quer dizer que a lean startup tenha ficado ultrapassada. Diante de uma oportunidade com demanda incerta, ainda é racional começar pela validação da demanda. O que digo é que, se a estrutura de risco da oportunidade é diferente, o método adequado e o modo de criar a empresa também são diferentes. Acho que se pode organizar assim: na década de 2010 havia muitas oportunidades do tipo "a oferta é fácil, mas a demanda é incerta", e por isso as metodologias de validação de demanda se tornaram dominantes; agora aumentaram, comparativamente, oportunidades do tipo "a demanda é certa, mas a oferta é difícil" e "há empresas estabelecidas, então há demanda, mas é difícil criar um mecanismo capaz de virá-las de cabeça para baixo", e por isso a criação de empresas e a integração vertical em setores industriais existentes chamam atenção.
E há dois tipos de risco do lado da oferta: o risco de execução, quando se monta de uma só vez a capacidade de oferta com base em tecnologia existente, e o risco tecnológico, quando se muda o próprio modo de ofertar com uma nova tecnologia. Conforme qual dos dois se assume principalmente, a criação de empresas de curto prazo se divide em dois.
(1) Montar de uma só vez a oferta diante de um gargalo de demanda certa
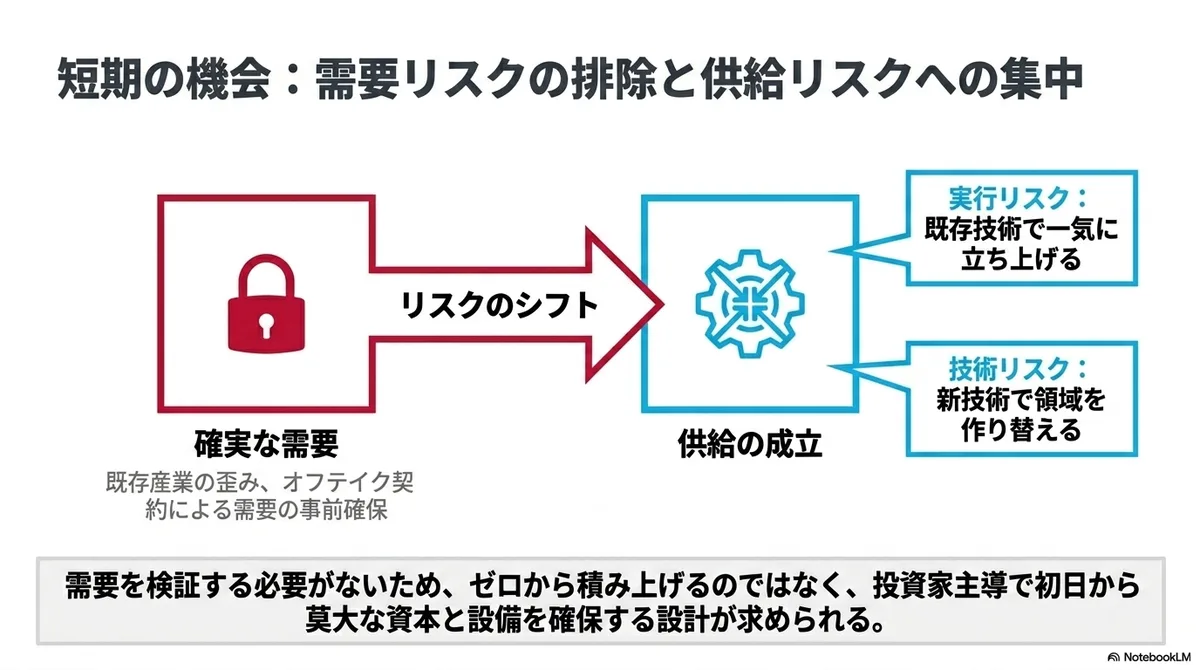
O primeiro é o tipo que assume principalmente o risco de execução. O exemplo típico está no entorno dos data centers.
Segundo um relatório da IEA, prevê-se que o consumo de eletricidade dos data centers chegue a cerca de 945 TWh em 2030, mais que o dobro do atual e acima do consumo de eletricidade do Japão inteiro. Além disso, uma parte considerável dessa demanda está atrelada a projetos que já tiveram investimento comprometido. Naturalmente, isso não significa que o risco de demanda seja zero. Se o investimento em IA perder fôlego, essa projeção será revista para baixo. Ainda assim, comparada a outras novas indústrias, a certeza da demanda é notavelmente alta.
Por outro lado, a oferta não acompanha. Nos Estados Unidos, por exemplo, o prazo de entrega de transformadores de potência chegou a 4 anos, e os preços subiram cerca de 80% nos últimos 5 anos. Ocorre uma inversão: o data center em si fica pronto em cerca de 2 anos, mas o equipamento que leva a eletricidade até ele tem fila de 4 anos.
Ou seja, o que está em questão aqui não é encontrar a demanda, mas um problema de execução: com que rapidez se consegue montar a oferta em direção a uma demanda que já está visível. Quando a demanda muda muito em pouco tempo, os fornecedores existentes, presos a contratos de longo prazo e a relações com clientes atuais, não conseguem reorganizar sua estrutura de imediato. Como o agente que garante essa "velocidade", faz sentido criar uma nova empresa do zero. Reúne-se capital de uma vez, completam-se em pouco tempo as pessoas e a capacidade de fabricação e estabelece-se a oferta a uma velocidade várias vezes maior que a normal. O procedimento padrão de avançar validando aos poucos, aqui, é antes uma perda de oportunidade. A Vargas também teria sido um movimento de criar empresas em resposta à demanda por produtos verdes surgida no curto prazo.
E o que sopra a favor das novas empresas é a tendência de que, quando a demanda muda muito, novas tecnologias e novos fornecedores passam a ser adotados com mais facilidade. Em tempos normais, o comprador não compra de um fornecedor sem histórico. Mas, numa situação de fila de 4 anos, aumentam os compradores que procuram uma alternativa mesmo fechando os olhos para algumas fraquezas. Ou seja, uma mudança brusca na demanda abre a janela para novos entrantes.
No entanto, a nova tecnologia exigida também tem condições. O fato de a demanda já ter surgido significa, em contrapartida, que não há tempo para fazer pesquisa e desenvolvimento com calma. Por isso, o que se pode usar aqui é principalmente uma tecnologia que atenda aos requisitos com um pequeno desenvolvimento, ou a adaptação de uma tecnologia já razoavelmente pronta em outra área. Tampouco é uma situação em que a deep tech que leva anos para ser desenvolvida possa entrar com facilidade (aliás, creio que a deep tech que leva muito tempo para ser desenvolvida deve ser pensada no eixo temporal das concepções de longo prazo, que veremos adiante).
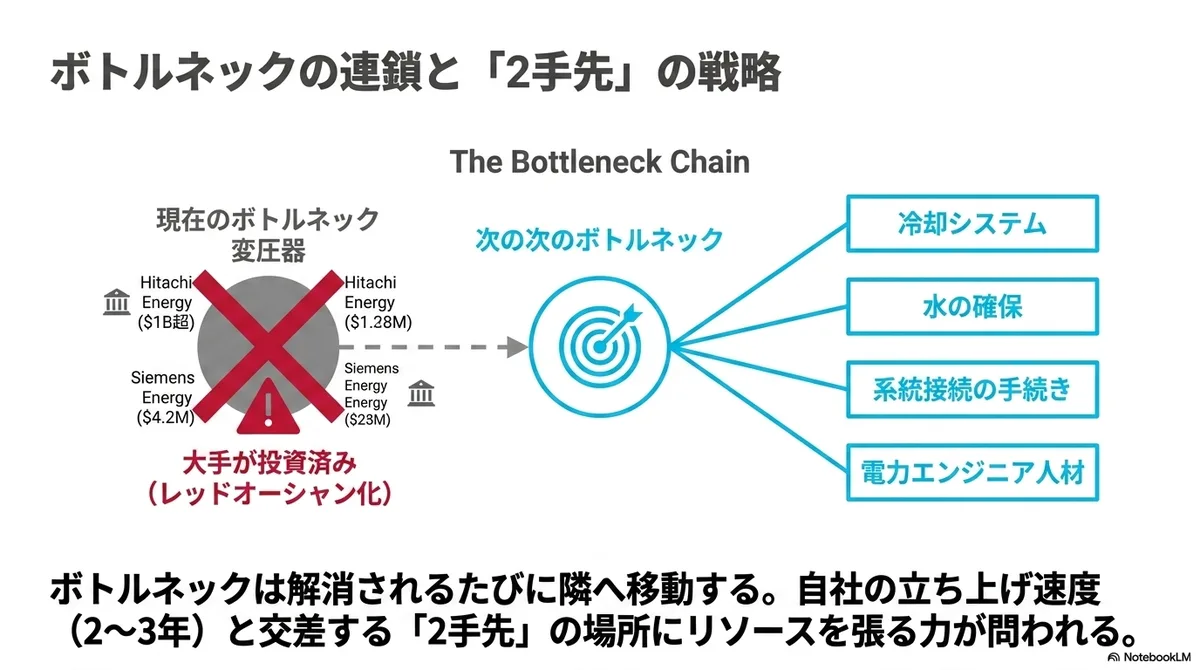
Há ainda outro ponto de atenção: todos se precipitam sobre o gargalo que está visível hoje. De fato, no caso dos transformadores, além de já terem surgido algumas startups, a Hitachi Energy anunciou investimento de mais de 1 bilhão de dólares e a Siemens Energy de 420 milhões de dólares em aumento de produção nos EUA. Se levar de 2 a 3 anos entre fundar a empresa e começar a ofertar, ao entrar o novo player pode dar de cara com o aumento de produção das grandes já estabelecidas. Mesmo que exista um "favorecimento a empresas nacionais" por segurança econômica, como no Japão as grandes empresas são fortes, nem sempre essa lógica poderá ser usada.
Sendo assim, há alguns padrões que a startup deve mirar.
Se for possível reunir grandes recursos em pouco tempo, como nos Estados Unidos, talvez se aplique um método de tipo startup: capturar o "gargalo de agora" e responder a ele imediatamente. Por exemplo, se for possível levantar 20 bilhões de ienes agora mesmo, talvez ainda dê tempo de criar agora uma startup de transformadores.
Mas num país como o Japão (ou melhor, num país que não seja os Estados Unidos), sem as condições de tecnologia e outras, é difícil fazer esse tipo de aposta. Então, o razoável será mirar o "gargalo seguinte ao seguinte", que ainda não foi tocado por muita gente. Por exemplo, pensando no que vai travar depois dos transformadores, pode ser o resfriamento e a garantia de água, ou os trâmites de conexão à rede e o fornecimento de engenheiros de energia. Como o gargalo se desloca para o lado cada vez que um é resolvido, exige-se prever essa cadeia com dois passos de antecedência e apostar num ponto que se cruze com a nossa velocidade de lançamento. O que se cobra desse tipo é a capacidade de execução e a capacidade de ler a cadeia de gargalos.
Usar uma nova tecnologia para refazer uma área cuja importância já é visível
O segundo é o tipo que assume principalmente o risco tecnológico. É a maneira de lutar quando surge uma tecnologia do lado da oferta totalmente nova, como a IA: usá-la bem para refazer, de um modo completamente novo, uma área cuja importância já é visível.
Aqui também não se assume risco de demanda. As áreas a serem refeitas são aquelas, como a saúde e a contabilidade, em que a existência de demanda é evidente e, ao contrário, a oferta é insuficiente por falta de mão de obra. O risco assumido é o do lado da oferta: será possível reofertar melhor essa área com a nova tecnologia?
Por exemplo, a General Catalyst adota uma estratégia chamada "Creation", que faz não apenas investimento, mas a própria criação de empresas, e em 2023 cofundou a Hippocratic AI junto com o empreendedor Munjal Shah e outros. É uma empresa que fornece agentes de IA responsáveis por tarefas como o acompanhamento telefônico de pacientes, diante da demanda clara causada pela escassez de profissionais de saúde, como enfermeiros, e noticiou-se que recentemente captou 126 milhões de dólares com avaliação de 3,5 bilhões de dólares. Além disso, a General Catalyst formou uma empresa chamada HATCo, concluiu em 2025 a aquisição do sistema de saúde Summa Health, de Ohio, nos EUA, e pretende refazer a própria operação do hospital com a IA como premissa e expandir os mecanismos validados ali para mais de 20 sistemas de saúde parceiros.
O mesmo modelo vem se espalhando para além da saúde. Noticia-se que a Thrive Capital formou a holding Thrive Holdings e investirá cerca de 1 bilhão de dólares numa estratégia de adquirir escritórios de contabilidade e outros e refazê-los com IA. O fato de a OpenAI ter investido e de se falar em negociações para uma nova captação da ordem de 2 bilhões de dólares também mostra o tamanho da expectativa em torno desse modelo.
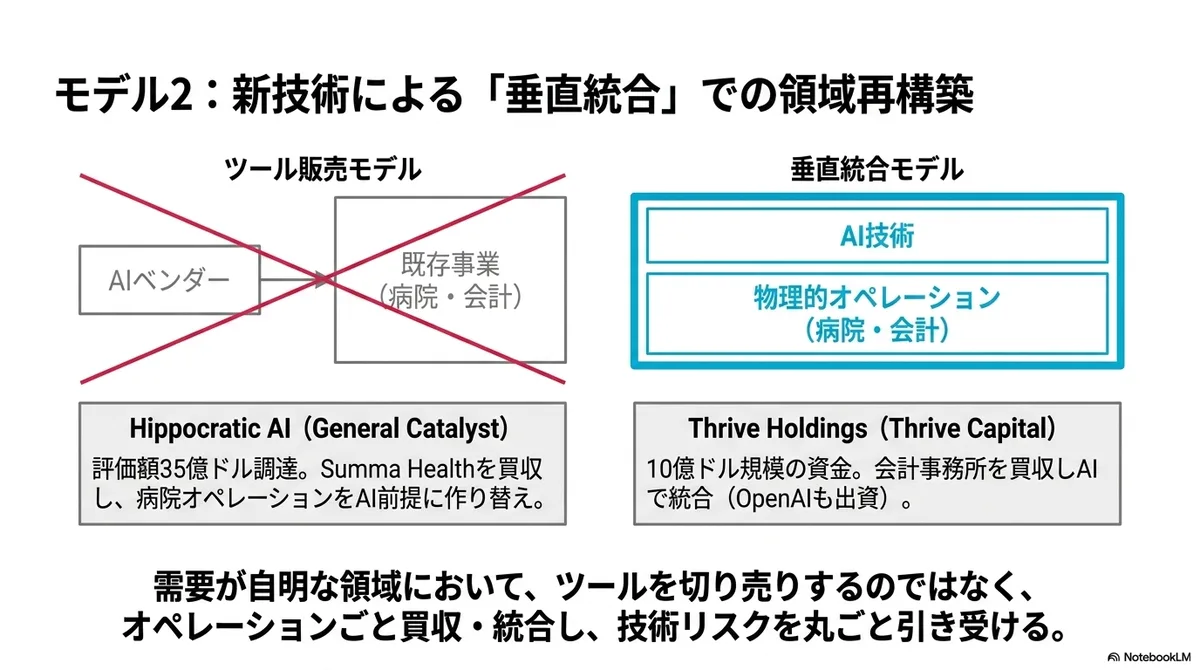
O que esses casos têm em comum é que não vendem a IA como ferramenta aos players existentes, e sim assumem e refazem toda a operação da área-alvo. Enquanto a tecnologia ainda não é bem compreendida, mesmo vendendo a ferramenta em partes, as organizações existentes não a usam bem. Então, a lógica é que, incorporando ao plano de negócios a curva de melhoria de desempenho da tecnologia e assumindo e tocando por conta própria a operação de hospitais e escritórios de contabilidade, é possível manter o risco tecnológico sob o próprio controle e capturar todo o valor. Ou seja, pode-se dizer que esse tipo, em troca de não assumir risco de demanda, é um desenho que absorve por inteiro, por meio da integração vertical, o risco de oferta (risco tecnológico) de saber se a nova tecnologia conseguirá refazer a área.
E é evidente que esse modelo combina bem com a criação de empresas liderada por investidores. Além de grande capital, exige o recurso da aquisição e a formação de executivos que conheçam tanto o setor-alvo quanto a IA, o que torna alto o obstáculo para um empreendedor individual começar do zero.
Isso não quer dizer, porém, que se possa assumir qualquer risco do lado da oferta. A falência da Northvolt, mencionada no artigo anterior, pode ser lida como um caso que travou por ter assumido, ao mesmo tempo e em grande medida, o risco tecnológico e o risco de execução da produção em massa, apesar de ter firmado a demanda com contratos de offtake. Gostaria de enfatizar que retirar o risco de demanda não garante o sucesso; apenas desloca o alvo do risco para o lado da oferta.
A oportunidade de longo prazo é a autonomia nacional e a concepção de indústrias
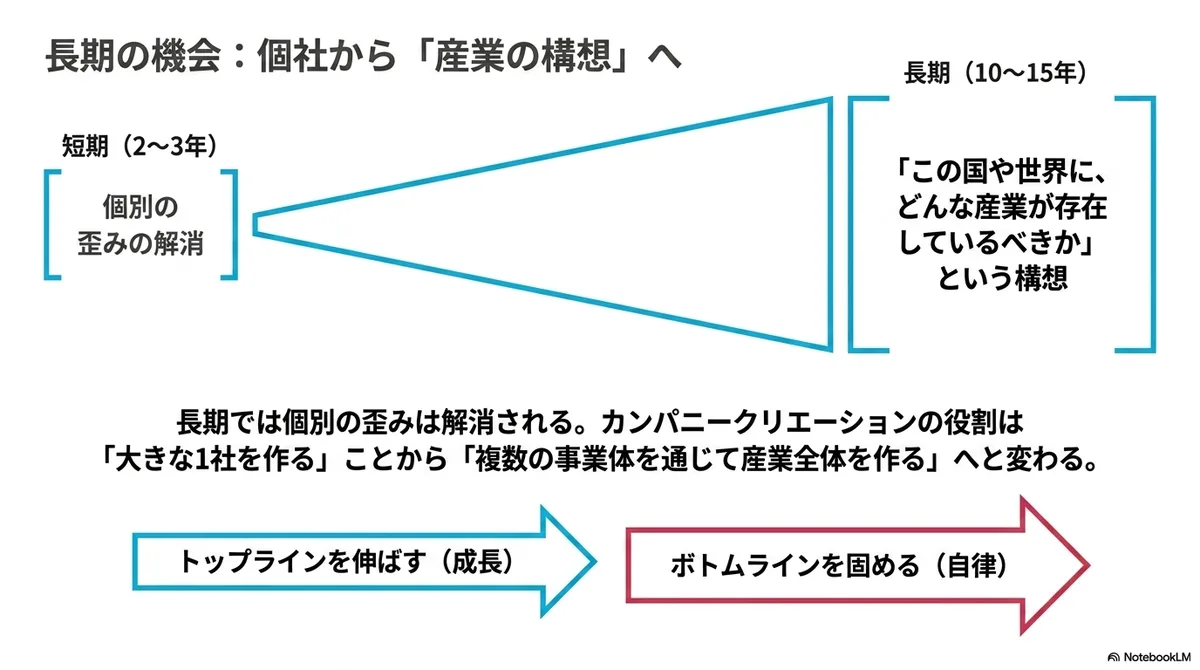
Ao esticar o eixo temporal para 10 ou 15 anos, a natureza da oportunidade muda.
Como as distorções individuais se resolvem no curto prazo, o que se supõe como demanda no longo prazo é principalmente a concepção de "que indústrias deveriam existir neste país e no mundo". Acho que a criação de empresas pode ser posicionada como um meio de traduzir essa concepção num conjunto concreto de empresas.
E considero que há dois tipos de concepção industrial de longo prazo, de direções diferentes.
São elas:
- Uma concepção de crescimento, para elevar o teto (top line) da economia
- Uma concepção de autonomia, que define o piso (bottom line) da nação e preenche a lacuna em relação à situação atual
É a diferença de direção entre esticar para cima e sustentar por baixo. Embora pareçam semelhantes, as condições para que cada uma se sustente são bastante diferentes.
(1) A concepção de crescimento assume o risco de criar indústrias para elevar o teto (top line)
A concepção de crescimento é "criar antecipadamente a indústria que deverá ser um grande mercado daqui a 10 anos". Em termos da economia de um país, é uma concepção para elevar o próprio teto (top line), isto é, o limite superior do crescimento.
A maior diferença em relação ao curto prazo é que aqui se aposta de frente no que ainda não é certo. Se esperássemos a demanda se tornar certa, não estaríamos nos antecipando; assim, na concepção de crescimento de longo prazo, alguém precisa assumir os riscos de demanda e de oferta que o curto prazo evitava. Então a pergunta central passa a ser que indústria conceber.
O Japão é, em certo sentido, um país que teve sucesso nesse fomento industrial no pós-guerra. Mas a diferença em relação àquela época é que então era possível tomar as economias da Europa e dos Estados Unidos como "demanda precedente". Assim, não era preciso assumir tanto risco de demanda, pois bastava se concentrar em como suprir essa demanda. No entanto, agora que o país entrou no grupo das nações desenvolvidas, para criar a próxima indústria é preciso o trabalho de acertar uma indústria para a qual ninguém tem a resposta.
Além disso, parece-me que esta é uma área em que se exige, mais do que a criação de empresas para fazer uma única grande companhia, a criação de indústrias (industry creation), isto é, como construir várias entidades empresariais.
(2) A concepção de autonomia preenche a lacuna em relação ao piso (bottom line) de 2040
O outro tipo de longo prazo é a concepção de autonomia. Se a concepção de crescimento é uma aposta que visa a um resultado acima do teto, esta serve para assegurar o piso (bottom line) da nação, ou seja, o limite inferior de "até aqui é preciso conseguir se abastecer de forma autônoma".
Pensemos no Japão de 2040. Como estará garantida a energia, quanta comida será necessária para aguentar alguns meses, até que ponto se deixará preparado para produzir, no país ou entre países confiáveis, materiais de base como os semicondutores, quanto do suprimento de defesa e de medicamentos se terá por conta própria: para perguntas como essas, traçar o piso da nação, fazer o inventário da lacuna em relação à situação atual e, a partir daí, construir de trás para frente as indústrias que preencham essa lacuna é a criação de empresas como concepção de autonomia.
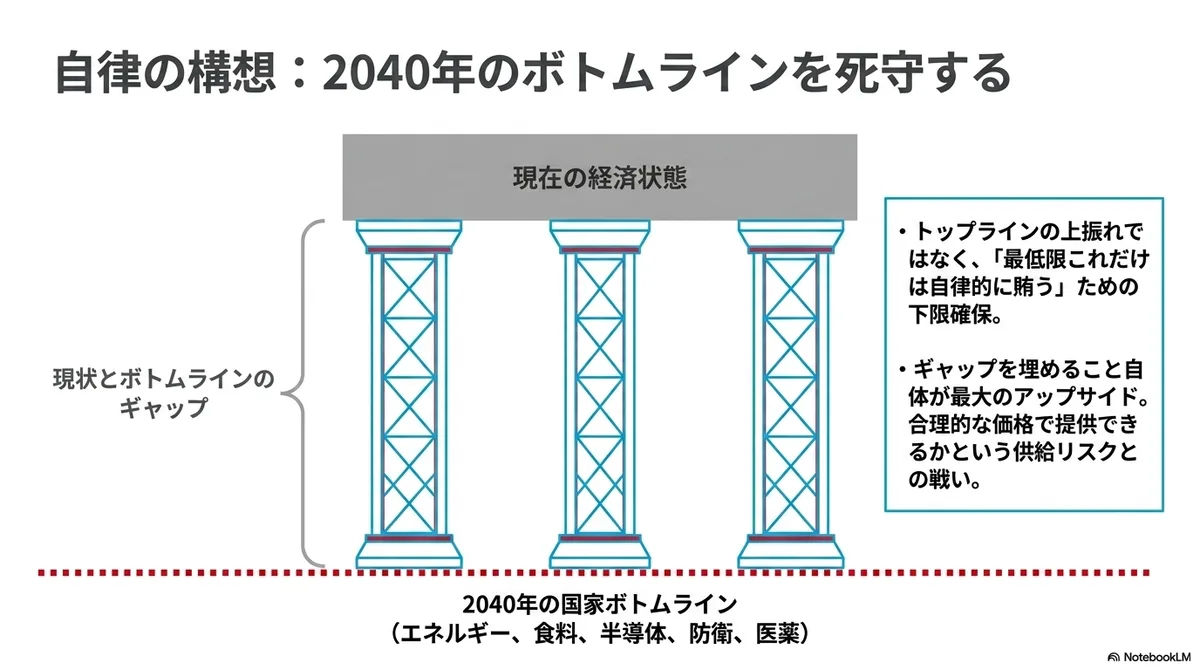
A diferença em relação à concepção de crescimento é que, embora a demanda possa ser vislumbrada em certa medida, há o risco do lado da oferta de saber em que faixa de preço razoável se consegue fornecer, e o potencial de ganho (upside) talvez não seja tão grande. Em uma concepção que preenche a lacuna em relação ao piso, a própria lacuna é o maior upside. Além disso, definir o piso que aumenta a previsibilidade da demanda envolve julgamento político. (E, se ele for alto demais, torna-se economicamente ineficiente. Esse tipo de piso é uma discussão sobre a segurança de ○○, e é como um prêmio de seguro.)
Esse tipo de indústria tem dificuldade de decolar só com os princípios de mercado, e muitas vezes o prazo até o retorno é longo demais. Como também não se sabe até que ponto o investimento de tipo VC virá, creio que o mecanismo de dividir o risco combinando compras públicas do governo, apoio à diferença de preço, contratos de offtake e investimento de grandes empresas, e a capacidade de formação dos investidores, como descrevi no artigo anterior como "tipo que parte da missão", seja praticamente o único meio realista.
Esta área pode parecer inadequada para a competição de tipo startup, e pode-se pensar que, sendo uma demanda certa, as grandes empresas virão. Contudo, as empresas listadas em bolsa tendem a ter dificuldade de lidar com essa demanda de longo prazo e, considerando que, se conseguirmos gerar empresas competitivas nessa área de autonomia, elas poderão ser exportadas para outros países, penso que é uma área em que vale a pena experimentar a criação de empresas de tipo startup.
Além disso, 2040 parece um futuro distante, mas na verdade não é tão distante. Se montar uma empresa por criação de empresas leva de 7 a 10 anos, os ciclos que se pode girar de agora até 2040 são um ciclo e meio, ou dois, no máximo. Quinze anos parecem uma concepção de longo prazo, mas, considerando que na verdade é um prazo bastante curto, acho que há espaço para as startups gerarem valor.
Conclusão
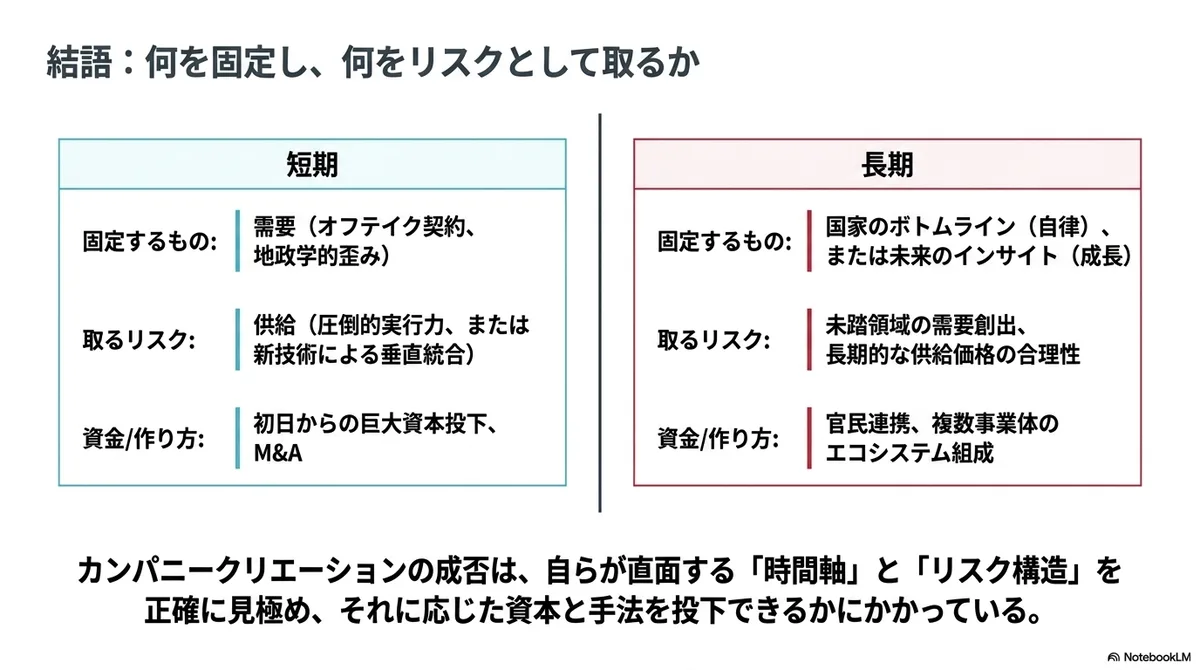
Neste artigo, fiz a seguinte organização: a criação de empresas de curto prazo assume pouquíssimo risco de demanda e assume grande risco do lado da oferta, como risco de execução e risco tecnológico, enquanto a criação de empresas de longo prazo se divide em uma concepção de crescimento, que eleva o teto, e uma concepção de autonomia, que preenche a lacuna em relação ao piso da nação.
Combinando a classificação por "ponto de partida" do artigo anterior com a organização de agora, acho que fica um pouco mais claro onde se situa a criação de empresas que estamos considerando e com o que se deve competir.
O ponto é o que se fixa e o que se assume como risco; conforme esse risco, mudam os provedores de recursos e o modo de construir.
Essa organização ainda está em fase de validação; por isso, se houver quem esteja de fato trabalhando com criação de empresas, ou quem esteja pensando nesses mecanismos do lado das políticas públicas, por favor, vamos conversar.