Organizando a criação de empresas (company creation) em 12 células (exceto desenvolvimento de medicamentos e software)
Este artigo foi traduzido automaticamente do japonês por uma IA (Claude). Pode conter erros. Ler o artigo original em japonês.
Já escrevi alguns artigos sobre criação de empresas (company creation).
No artigo anterior, dividi a criação de empresas, em que um agente diferente do empreendedor (investidores etc.) participa desde antes da fundação da empresa e a lança, em quatro “pontos de partida”: tecnologia, demanda, resultado e missão. No final de “Pensando a criação de empresas pelo eixo do tempo”, que escrevi depois, organizei a ideia de que, combinando a classificação por ponto de partida com a organização pelo eixo do tempo, talvez fique um pouco mais claro onde se situa um projeto em análise e em que ele deve competir. Além disso, recentemente escrevi o artigo “Como competir em inovação e o eixo do tempo, pensados em 12 células”.
Acumulando alguns artigos assim, usei principalmente o framework do último, o das 12 células, e fui organizando com o ChatGPT e outras ferramentas como ficaria o mapeamento de exemplos de criação de empresas. Este artigo reúne o resultado dessa organização.
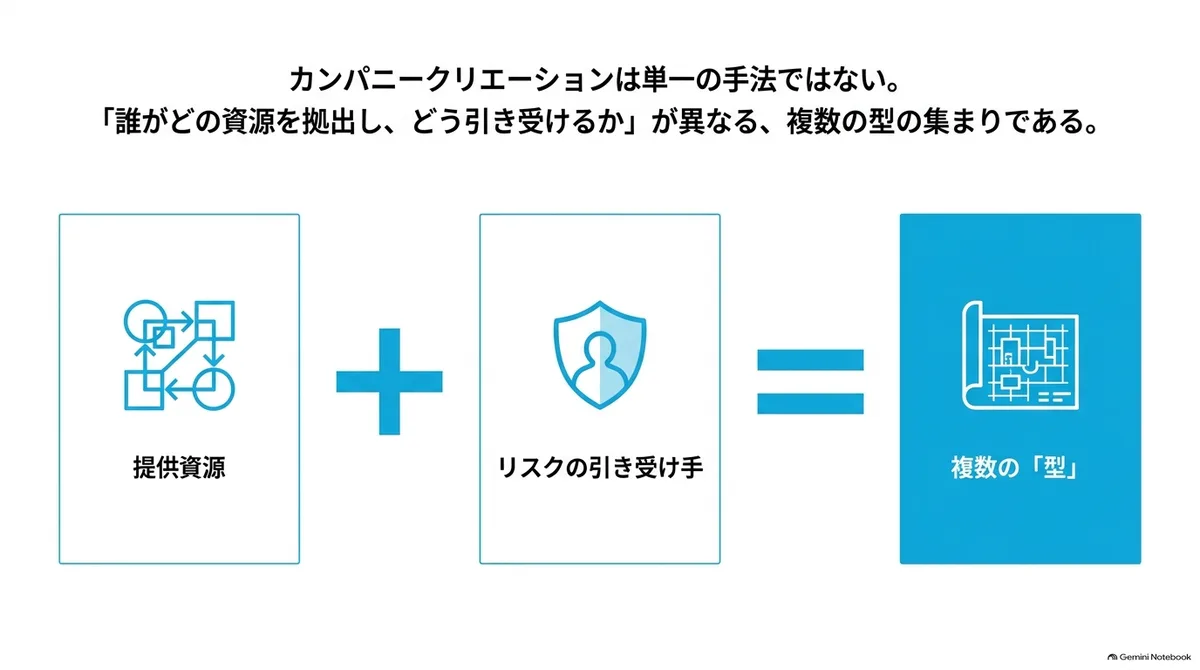
A organização parte da ideia de que a criação de empresas não é um método único, mas um conjunto de vários tipos que diferem quanto a “quem contribui com quais recursos e como os assume”.
Agentes (investidores) que fazem criação de empresas
Primeiro, apresento as organizações representativas que fazem criação de empresas.
Pedi ao ChatGPT que pesquisasse principalmente criações de empresas e spin-offs a partir de 2020, e o resultado foi 20 organizações e 104 casos de criação e comercialização. Corrigi os erros evidentes, mas não verifiquei todos os casos, então considere os números como uma tendência. Além de VCs e PEs, também incluí venture builders, estúdios internos de empresas e programas de comercialização de universidades e instituições de pesquisa.
Aliás, provavelmente o campo com mais casos de criação de empresas é o de desenvolvimento de medicamentos, mas desta vez excluí do escopo os casos de medicamentos, produtos farmacêuticos e dispositivos médicos de biotecnologia, porque a forma como a comercialização avança é diferente. Também deixei de fora estúdios que lidam apenas com software. Por isso, a Sutter Hill, por exemplo, não está incluída.
Como resultado, os números abaixo são principalmente de clima, materiais, defesa, infraestrutura de IA e TI, espaço e energia. Também incluí o agrobio não médico. Em vez de excluir por inteiro as organizações que também atuam em desenvolvimento de medicamentos, separei caso a caso.
Dividi os casos em dois grandes grupos conforme o estilo de liderança da criação de empresas. Chamei de “liderado pela organização” os casos em que a organização tem temas de exploração ou projetos internos e criou a empresa operando a composição inicial com pessoas dedicadas, e de “liderança compartilhada entre organização e fundadores” os casos em que a organização e os fundadores dividiram, desde antes da constituição da empresa, a execução da concepção, da propriedade intelectual, da equipe e da operação inicial. Na prática deve haver um gradiente, mas por conveniência dividi em dois.
| Organização | Principais funções de criação / programas | Casos listados (trechos) | Liderado pela organização | Liderança compartilhada | Nº de casos listados |
|---|---|---|---|---|---|
| Eclipse | Eclipse Venture Equity | Mytra、Peak Energy | 0 | 4 | 4 |
| 8VC | 8VC Build Program | Saronic | 0 | 1 | 1 |
| Lux Capital | Lux Labs (anunciado em 2024; os projetos anteriores vêm da função de criação predecessora) | Thematic、Osmo | 0 | 2 | 2 |
| Xora Innovation | Equipe responsável pela criação de empresas | Amperesand | 0 | 1 | 1 |
| Red Cell Partners | National Security Practice/Cyber Practice | DEFCON AI、Claros | 0 | 7 | 7 |
| Flagship Pioneering | Flagship Labs | Terrana Biosciences | 1 | 0 | 1 |
| Deep Science Ventures | Equipe de criação de empresas da própria organização | Mission Zero Technologies、Parallel Carbon | 19 | 0 | 19 |
| Technofounders | Venture building da própria organização | Bliss Ecospray、ION-X | 0 | 3 | 3 |
| Cambridge Future Tech | Venture building da própria organização | Mimicrete、Literal Labs | 0 | 10 | 10 |
| Marble | Estúdio de venture de climate tech | Aerleum、Vema Hydrogen | 0 | 13 | 13 |
| Wavemaker Impact/100x100 | Venture building de climate tech | WasteX、Rize | 1 | 13 | 14 |
| Vargas | Função de criação de empresas da própria organização | Stegra、Aira、Syre | 4 | 0 | 4 |
| Actis | Energy Infrastructure | BluPine Energy、Nozomi Energy | 4 | 0 | 4 |
| EnCap Investments | Energy Transition | Linea Energy、Bildmore | 1 | 1 | 2 |
| Prosemino | Prosemino Venture Builder/Prosemino Labs | Sention Technologies、Super6 | 0 | 2 | 2 |
| MIT | MIT Proto Ventures | Hyperion Transport Systems、Vertical Horizons | 4 | 0 | 4 |
| TandemLaunch | TandemLaunch Startup Foundry | LATYS、Waveshaper AI | 6 | 0 | 6 |
| Atomic | Co-found with Atomic | Butter Payments、Exowatt | 0 | 3 | 3 |
| TNO | TNO Ventures/Tech Transfer Programme | LionVolt、TORWASH | 0 | 3 | 3 |
| Founders Fund | Incubação liderada por sócios | General Matter | 1 | 0 | 1 |
| Total | 20 organizações | 41 | 63 | 104 |
O resultado foi de 41 casos liderados pela organização e 63 de liderança compartilhada.
Na divisão dos casos liderados pela organização, são 19 da Deep Science Ventures, 6 da TandemLaunch, 4 da Vargas, 4 da Actis, 4 da MIT Proto Ventures e assim por diante. Em todas elas, a organização contrata antes, com salário próprio, candidatos a fundador, executivos e venture builders, entrega a eles os projetos e só então os transforma em empresas. Os 63 casos de liderança compartilhada são de uma forma mais próxima de dividir a execução, desde antes da constituição da empresa, com executivos e pesquisadores de fora.
A situação atual da criação de empresas vista nas 12 células
No artigo anterior sobre as 12 células, dividi, do lado da oferta, “o que mais impede a transição para o próximo estado” em quatro tipos, e, do lado da demanda, “o quanto se conseguiu identificar de demanda negociável” em três níveis.
A tabela a seguir mostra isso.
| Risco dominante do lado da oferta / Risco de demanda | Baixo | Médio | Alto |
|---|---|---|---|
| Risco de implantação e operação | (1) Corrida de implantação | (2) Implantação com estruturação de projetos | (3) Exploração de casos de uso pagos |
| Risco de escalonamento | (4) Corrida por capacidade | (5) Escalonamento gradual | (6) Produção em massa e exploração simultânea de usos |
| Risco de engenharia | (7) Desenvolvimento para especificação-alvo | (8) Desenvolvimento antecipado por roadmap | (9) Exploração simultânea de produto e uso |
| Risco científico | (10) Validação orientada por missão | (11) Pesquisa de formação de opções | (12) Exploração de fronteira |
Sobre essas 12 células, pedi à IA que classificasse a posição atual de 102 empresas, ou seja, os 104 casos menos as 2 que encerraram as atividades, e o resultado foi o seguinte.
| Risco dominante do lado da oferta / Risco de demanda | Baixo | Médio | Alto |
|---|---|---|---|
| Risco de implantação e operação | (1) 1 empresa | (2) 26 empresas | (3) 0 empresa |
| Risco de escalonamento | (4) 3 empresas | (5) 16 empresas | (6) 0 empresa |
| Risco de engenharia | (7) 4 empresas | (8) 42 empresas | (9) 5 empresas |
| Risco científico | (10) 0 empresa | (11) 5 empresas | (12) 0 empresa |
Dessa distribuição dá para ler algumas coisas.
(1) Concentração na célula (8), de risco de demanda médio
Das 102 empresas, 89 estão na coluna de risco de demanda médio (a coluna central). Na coluna de risco de demanda baixo (a coluna da esquerda) há 8 empresas, e na de risco alto (a coluna da direita), 5.
Dentro da coluna de risco de demanda médio, só a célula (8), desenvolvimento antecipado por roadmap, tem 42 empresas, 40% do total. São projetos em que o uso e os clientes potenciais já são visíveis, há até certo ponto uma tecnologia-base, e resta o processo de transformar essa tecnologia em produto de acordo com as especificações do cliente. A próxima mais numerosa é a (2), implantação com estruturação de projetos, com 26 empresas, em que a tecnologia é existente e o conteúdo do negócio é desenhar a combinação de fornecedores, clientes, recursos financeiros e contratos. As 5 empresas da linha de ciência estão todas na (11), e não há projetos na (10) nem na (12).
Contudo, dos 104 casos, 84 foram adotados nos anos de 2022 a 2025 e, excluindo 2 encerramentos e 1 reestruturação, a maioria ainda acabou de começar. Ou seja, essa distribuição mostra o número que cada organização conseguiu iniciar de forma repetida, e não as posições em que houve retorno. Pense que a distribuição indica as “células fáceis de começar”, e não as “células em que dá certo”.
(2) As colunas de risco de demanda baixo e alto têm agentes concentrados
As 8 empresas da coluna de risco de demanda baixo são 3 da Eclipse (Mytra, Peak Energy, Gambit), a Saronic da 8VC Build, a DEFCON AI e a Claros da Red Cell, a Aira da Vargas e a American Fusion Instruments da MIT Proto Ventures.
Excluindo Aira e American Fusion Instruments, as 6 empresas foram cofundadas por VCs dos EUA no modelo “executivo + hipótese de mercado”, e estão nas áreas de defesa, energia para data centers de IA, armazenamento estacionário de energia e robôs de logística. É um modelo que combina antes um executivo com histórico comprovado em áreas onde a demanda já está concreta.
As 5 empresas da coluna de risco de demanda alto estão todas na (9): a Dunia da Deep Science Ventures, a AtmoCooling da Marble e 3 da TandemLaunch (Waveshaper AI, Recho AI, Wisemotion). A TandemLaunch seleciona primeiro a tecnologia universitária e depois monta a equipe fundadora, e os projetos que buscam usos para adotar enquanto transformam a tecnologia em produto vêm para a coluna de risco de demanda alto. Não há projetos em (3), (6) e (12).
(3) Os projetos de cada organização se concentram em uma ou duas células
As 4 empresas da Actis e as 2 da EnCap estão todas na (2); das 14 da Wavemaker Impact, 11 estão na (2); das 10 da Cambridge Future Tech, 9 estão na (8); e das 19 da Deep Science Ventures, 13 estão na (8). As 6 da TandemLaunch têm 3 na (8) e 3 na (9), e a 1 da Flagship está na (11).
As 4 da Vargas se dividem entre (1), (2) e (5), mas todas têm em comum o modelo de montar primeiro contratos de demanda e parceiros industriais para só então criar a empresa. A Marble, centrada na (8), se estende também a (2), (5), (9) e (11); em organizações que começam pelas pessoas, as células dos projetos se dispersam.
Casos de encerramento e reestruturação
Os encerramentos confirmados pela tabela de pesquisa são 2. A Eyris, da Red Cell, foi encerrada em dezembro de 2024, e a Centeon, da Marble, aparece no site oficial como atividades suspensas. Em nenhum dos casos o motivo foi divulgado, e não é possível determinar se foi falha da tecnologia ou ausência de demanda. Essas 2 empresas foram excluídas da distribuição acima.
Houve 1 grande reestruturação, na (5). A Stegra concluiu em junho de 2026 uma nova captação de 1,4 bilhão de euros e anunciou uma revisão do cronograma de construção. Não se trata de encerramento nem de falência, mas corresponde ao ponto mencionado adiante: mesmo com perspectiva de demanda, permanecem os riscos de custo e de cronograma do primeiro grande equipamento.
Considero que a concentração na coluna de risco de demanda médio e o agrupamento de células por organização refletem que o trabalho que resta antes da fundação é diferente em cada célula, e que são limitadas as organizações capazes de assumir esse trabalho de forma repetida.
Coluna: o risco de demanda determina o trabalho que resta antes da fundação
A coluna do risco de demanda mostra o que resta como “elemento indefinido” antes da fundação. Pessoas e capital são necessários em qualquer coluna. Além disso, a racionalidade de o investidor liderar a fundação surge quando o agente operador pode fornecer recursos que o empreendedor dificilmente reúne com investimento ou parcerias comuns, como compromissos de compra, equipamentos, propriedade intelectual, pontos de contato com clientes ou capacidade de estruturar projetos. É justamente porque esses recursos permitem reduzir bastante o custo e o prazo do trabalho necessário antes da fundação que a forma liderada pelo investidor se sustenta.
Organizando as diferenças de cada coluna, fica assim.
| Coluna | Trabalho que resta antes da fundação | Condição em que a liderança do investidor é vantajosa | Quem de fato move a coluna | Exemplos da tabela de pesquisa |
|---|---|---|---|---|
| Coluna de risco de demanda baixo (esquerda) | Verificar a efetividade das condições de demanda e reunir tecnologia, pessoas, equipamentos e recursos financeiros para fornecer nessas condições. Exige-se rapidez no lançamento | Quando o agente operador pode fornecer recursos que levam tempo para o empreendedor sozinho garantir, como compromissos de compra, uma gestão que assuma a fabricação, equipamentos e recursos para sustentar o período de desenvolvimento | O comprador (participação por meio de contratos de offtake ou como parceiro industrial) | Vargas (Syre com contrato de offtake de 7 anos e 600 milhões de dólares americanos no total com a H&M; Aira oferece bombas de calor, uma tecnologia existente, com mensalidade, venda direta e manutenção integradas), o “executivo + hipótese de mercado” da Eclipse, da 8VC e da Red Cell (Peak Energy, Saronic, DEFCON AI) |
| Coluna de risco de demanda médio (central) | Separar os pontos indefinidos entre o que se pode aprender na validação com clientes (desempenho exigido, carga de implantação, benefícios) e o que exige a decisão ou o acordo de terceiros (aprovação de orçamento, licenças, financiamento, contrato de compra), e estruturar os agentes de decisão e a ordem dos acordos deste último | Quando o agente operador tem a especialização, a credibilidade e os pontos de contato com as partes envolvidas necessários para estruturar o projeto e consegue mover várias decisões ao mesmo tempo. Se o centro for a validação com clientes, deixa-se com a equipe fundadora, e o agente operador se limita a fornecer recursos financeiros e pontos de contato | Os agentes de decisão do lado da demanda e a política. Quando compras públicas, apoio à diferença de preço (price gap support), offtake de grandes empresas etc. concretizam o pagador, o orçamento, o prazo e a especificação, a célula se move para o lado “baixo” | Deep Science Ventures (13 de 19 empresas na (8)), Wavemaker Impact (11 de 14 na (2); a Rize foi concebida por 4 partes e escolheu o CEO), Actis e EnCap (garantem primeiro o executivo e estruturam ativos, contratos e recursos financeiros) |
| Coluna de risco de demanda alto (direita) | Explorar a combinação de uso, cliente e razão para pagar. Projetar de antemão a margem para alterar hipóteses e quem arca com o custo da exploração | Quando equipamentos de experimentação, propriedade intelectual, dados, pontos de contato com clientes etc. podem ser usados como recursos comuns em vários projetos. Para projetos que se resolvem com experimentos pequenos e de baixo custo, uma estrutura que exige aprovação frequente do investidor acaba sendo um fardo | A própria equipe de exploração (de (12) para (11) é o trabalho de afunilar as hipóteses de demanda, e de (10) para (7) é o trabalho de fazer a ciência se sustentar; ambos ficam com o lado dos recursos públicos de pesquisa e das universidades) | Flagship (a organização arca com o custo de exploração e recupera o custo das hipóteses refutadas com a participação nas empresas que se consolidam; a Terrana foi divulgada após cerca de 4 anos de desenvolvimento não público), TandemLaunch (3 de 5 empresas da (9). Fixa antes a combinação de tecnologia e pessoas) |
O fato de a demanda estar consolidada não justifica, de uma só vez, um grande investimento em equipamentos. Se o desempenho em ambiente real e o rendimento de produção em massa não foram confirmados, é indispensável um processo que avalie gradualmente o investimento seguinte, observando os resultados dessa validação. A Northvolt, que já mencionei em artigos anteriores, entrou em um beco sem saída ao assumir ao mesmo tempo os riscos de desenvolvimento tecnológico e de execução da produção em massa, apesar de ter enormes contratos de offtake. Já a Stegra, citada na seção anterior, também permaneceu na (5) apesar de ter contratos de demanda firmes, e foi forçada a refazer o cronograma e o plano financeiro da primeira planta.
Nas colunas de risco de demanda baixo e na (5), quem de fato move a coluna é o comprador (o cliente). Na Syre, a H&M assume a demanda por meio de um contrato de longo prazo; na Mission Zero Technologies, a Anglo American participa como cofundadora; e na Arctial, a Rio Tinto e a Mitsubishi Corporation entram como parceiras industriais. O fato de os VCs dos EUA viabilizarem projetos nessa coluna com o modelo “executivo + hipótese de mercado” também se limita a áreas em que a hipótese de mercado é respaldada por instituições ou por uma demanda firme, como compras de defesa e energia para data centers.
O mesmo vale para a demanda criada por políticas, que corresponde ao que chamei, em artigos anteriores, de “ponto de partida na missão”. A célula da coluna só se move quando se define “quem pagará pelo produto dessa empresa e em que condições”. Como uma mudança do pagador ou o fim do orçamento pode fazer a coluna voltar para a direita (o lado de risco de demanda alto), resta o trabalho de avaliar com cautela, antes da fundação, a força vinculante e o prazo dos contratos.
Nas (10) e (12) não houve nenhum caso, mesmo entre as 20 organizações pesquisadas desta vez. As três células da linha de ciência são iguais no fato de a ciência ser a maior restrição; o que difere é a perspectiva do lado da demanda. A (10), “a demanda é clara, mas a ciência não está estabelecida”, tenho a impressão de que é comum na área de desenvolvimento de medicamentos, mas, fora dela, é um campo que fica a cargo da pesquisa governamental orientada por missão e da pesquisa e desenvolvimento de grandes empresas. Quando a ciência se sustenta, passa-se para a (7).
A (12), em que tanto a demanda quanto a ciência são indefinidas, é o campo da pesquisa básica, e os investidores só passam a poder lidar com ele depois que as hipóteses de uso e de clientes potenciais se afunilam e chegam à (11), ou depois que a ciência se sustenta e chega à (9). O que a liderança dos investidores trata na linha de ciência se concentra na (11), em que, embora a ciência não esteja estabelecida, há uma hipótese de demanda e é possível montar uma opção que testa várias hipóteses em paralelo. Considera-se que a ausência de casos na (3) e o fato de a (9) ter apenas 5 casos se devem a que, sem recursos comuns compartilháveis, como propriedade intelectual e plataformas, é difícil haver racionalidade para os investidores liderarem.
Linha: o risco de oferta determina a capacidade do agente operador
Enquanto a coluna determina a natureza do trabalho antes da fundação, a linha determina o que o agente operador deve verificar e que capacidade organizacional ele precisa ser capaz de fornecer de forma repetida. O que se confirma em comum em qualquer célula no momento da constituição da empresa (a racionalidade de avançar como empresa, o direito de uso dos recursos, a equipe, os recursos para a próxima validação, a autoridade de decisão e de interrupção) foi retirado da tabela, e listo apenas as condições específicas de cada linha. Dos exemplos, Versant, Third Rock e The Production Board são centrados em desenvolvimento de medicamentos e, portanto, estão fora da tabela de pesquisa, mas os cito como exemplos de função de criação.
| Linha de partida | O que o agente operador reúne antes da fundação | Condições de fundação específicas da linha | Principais riscos que restam na constituição da empresa | Funções de criação necessárias e exemplos que as adotam |
|---|---|---|---|---|
| Linha de ciência | Experimentos capazes de refutar a hipótese, confirmação de reprodutibilidade, análise de usos e de vias de comercialização | A racionalidade de continuar a pesquisa como empresa e o desenho do próximo conjunto de experimentos | Ampliação do tamanho do efeito e da reprodutibilidade, afunilamento do lado da demanda | Instalações próprias de pesquisa e experimentação (Versant), gestão interina (Third Rock), holding com capital permanente (The Production Board), processo iterativo de hipóteses (Flagship), orçamento interno de pesquisa e validação (Marble) |
| Linha de engenharia | Usos candidatos, especificações e preços exigidos pelos clientes, protótipos. Em paralelo, seleção do responsável pelo negócio | Condições de uso da propriedade intelectual, usos visados, responsáveis pela tecnologia e pelo negócio | Integração e certificação em ambiente real, ajuste com os clientes | Seleção de tecnologia universitária e formação da equipe fundadora (TandemLaunch), plano de negócio e financeiro dentro da instituição de pesquisa e ajuste de executivos externos, licenças e participações (TNO), equipe fundadora com papéis divididos (Cambridge Future Tech), oferta de laboratório próprio (Prosemino Labs) |
| Linha de escalonamento | Tecnologia de fornecimento, análise tecnoeconômica de custo e método de fabricação, equipe de gestão e fabricação, negociação das condições de compra | Compromissos concretos dos clientes, viabilidade do fornecimento, perspectiva de recursos para equipamentos | Rendimento e custo unitário, execução da primeira unidade | Estruturação de contratos de demanda e de consórcios industriais (Vargas), combinação de executivos e hipótese de mercado (Eclipse), estruturação dos recursos para a fábrica |
| Linha de implantação e operação | Primeiros locais de implantação, estrutura de vendas, instalação e manutenção, obtenção de projetos iniciais e licitações, contratos de financiamento | Benefício econômico para o cliente e perspectiva de operação em que a própria empresa lucre, contratos de financiamento viáveis | Aprendizado das diferenças de cada local, repetição da operação, variações de quantidade e de prazo | Contratação de executivos com histórico comprovado e estruturação de projetos (Actis, EnCap), desenho de implantação combinado com finanças e distribuição (Wavemaker Impact), operação integrada de venda direta, instalação e manutenção (Aira) |
A natureza do período e do custo de exploração muda de linha para linha. Um mesmo agente operador pode lidar com várias linhas, mas, como cada linha exige uma função de criação diferente, considero que é por esse motivo que os projetos de cada organização se concentram em uma ou duas células.
O que é fácil de ignorar ao atravessar linhas é o tempo que fica fora do período de exploração do agente operador. Segundo a explicação da NTU, a Amperesand começou a pesquisa em 2016 e, depois de protótipos e validações, saiu como spin-out em 2023. No momento em que a Xora se envolveu, o risco científico já estava superado, então, como projeto da Xora, o ponto de partida é a linha de engenharia, mas os 7 anos de pesquisa e desenvolvimento até chegar ali foram adiantados pelo lado da universidade. Ao avaliar projetos da linha de engenharia, é preciso confirmar quem arcou com o tempo e o custo dessa etapa anterior. (No desenvolvimento de medicamentos, o fluxo da ciência até a implantação e operação é fácil de enxergar e tende a ser rápido. No entanto, como a fonte de demanda e de preço são os prêmios de seguro e os gastos da seguridade social, não se pode afirmar que não haja risco de demanda.)
Linhas e colunas também determinam o tipo de capital necessário. Deep Science Ventures, Cambridge Future Tech, Marble e TandemLaunch, que atuam na (8), são do tipo que arca com o custo de exploração em toda a organização e transforma em empresa em curto prazo. Como referência institucional, a TandemLaunch leva de 12 a 18 meses, a Marble 12 meses, a Prosemino de 12 a 24 meses, e a preparação para constituição da empresa na TNO leva 6 meses. Vargas, Actis e EnCap, que atuam na (2) e na (5), são do tipo que detém participação majoritária com PE ou capital de infraestrutura e estrutura ativos, contratos e dívida projeto a projeto, e diferem tanto na escala do capital quanto na forma de recuperação. A (11) tem prazos diferentes, como os cerca de 4 anos da Terrana e os 7 anos da etapa anterior da Amperesand. Dentre estes, o que um fundo de VC comum, que resgata em 10 anos, consegue fazer sem esforço é o tipo (8). Ou seja, não é a natureza do projeto, mas a restrição de capital que determina a área em que é possível atuar. Para pensar removendo essa restrição, talvez sejam necessárias parcerias com entidades governamentais, por exemplo.
A porta de entrada da exploração é tratada separadamente das células
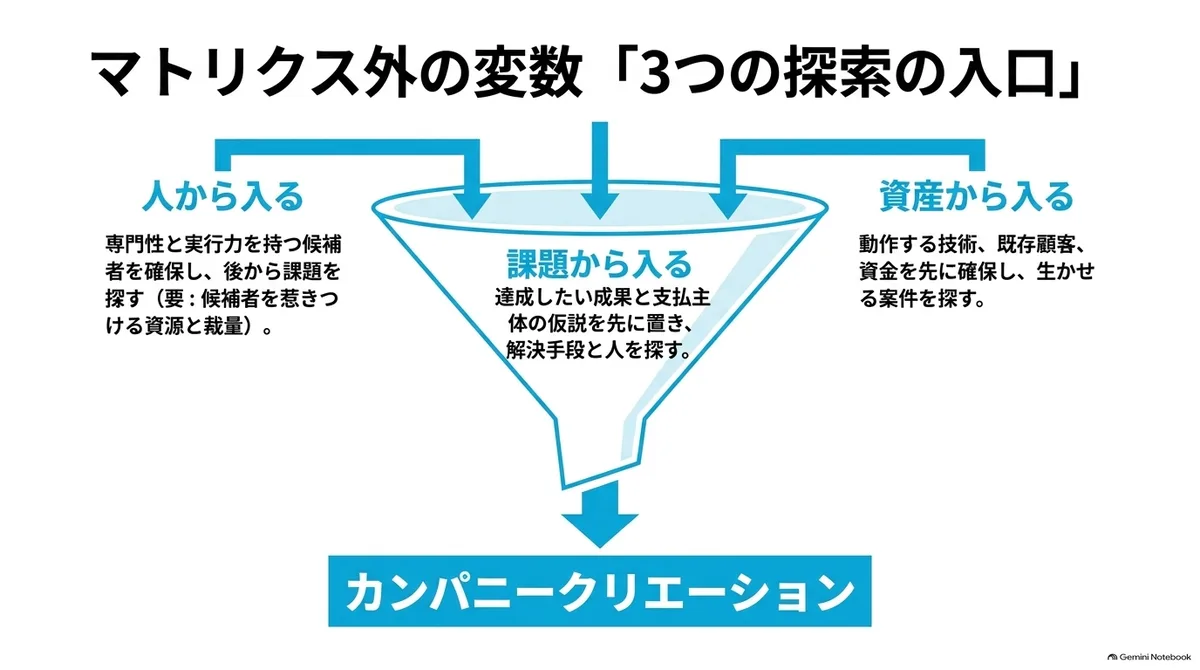
Ao pensar na “porta de entrada da exploração”, separada da célula do projeto, há três grandes tipos de entrada.
- Entrar pelas pessoas: garantir primeiro candidatos com especialização e capacidade de execução em uma área específica e buscar problemas e clientes que se encaixem neles. A chamada da Marble não exige equipe, propriedade intelectual nem uma ideia concreta, e valoriza a especialização e o potencial de liderar uma empresa. O EIR (entrepreneur in residence) também pode ser considerado um mecanismo próximo disso.
- Entrar pelos problemas: colocar primeiro o resultado a alcançar e a hipótese do pagador e buscar os meios de solução e as pessoas. Deep Science Ventures e MIT Proto Ventures são exemplos.
- Entrar pelos ativos: garantir primeiro recursos como ciência e tecnologia que já funcionam, clientes existentes, capacidade de instalação e operação ou recursos financeiros, e buscar projetos que os aproveitem. TandemLaunch, TNO e Vargas usam esta entrada.
A General Matter, segundo a reportagem da World Nuclear News (abril de 2025), é um projeto em que um sócio da Founders Fund procurou uma empresa americana de enriquecimento de urânio para investir, não encontrou e acabou fundando-a ele mesmo. Foi incubada por cerca de 1 ano dentro da Founders Fund. A porta de entrada são as pessoas, mas na tabela de pesquisa ela foi colocada na (8), como uma etapa em que ainda restam o desenvolvimento da tecnologia e dos equipamentos de enriquecimento, e, se as condições do contrato com o governo forem confirmadas, passa para a coluna de risco de demanda baixo. Essa forma não é um mecanismo repetido pela organização, mas um caso individual surgido da decisão pessoal de um sócio.
A entrada pelas pessoas só pode ser usada por organizações que tenham um caminho para garantir candidatos de forma contínua e que tenham recursos e margem de decisão para oferecer a eles. Organizações com caminho fraco entram pelos problemas ou pelos ativos e só recebem as pessoas depois de concretizar as condições de negócio que podem apresentar aos candidatos a fundador (a posição da célula e o trabalho concluído antes da fundação). Como o lado operador assume a validação e o ajuste correspondentes, a entrada é escolhida levando em conta também a capacidade e o custo da equipe comum.
Do ponto de vista do empreendedor
O mesmo framework, visto do lado do empreendedor, serve de critério para decidir se participa ou não de um projeto liderado por investidores. Por exemplo, vale perguntar itens como os seguintes.
- Os recursos que o agente operador fornece (compromissos de clientes, propriedade intelectual, equipamentos, recursos financeiros, executivos)
- O trabalho pelo qual eu serei responsável (a validação indicada pela linha e o trabalho do lado da demanda indicado pela coluna)
- A participação na constituição
- Qual das partes detém a autoridade sobre mudança de hipótese, contratação, orçamento adicional e interrupção
A organização por colunas e linhas indica “o trabalho pelo qual eu serei responsável”. Na coluna de risco de demanda baixo, o principal trabalho é a execução do fornecimento; na coluna média, a validação com clientes e a estruturação de acordos; na coluna alta, a exploração de usos e clientes. A linha mostra o tipo de risco que se assume: na linha de ciência, os resultados experimentais; na de engenharia, a integração e a certificação; na de escalonamento, o rendimento e o custo; na de implantação e operação, a repetição em campo. Se a própria experiência se adequa a esse trabalho é a primeira condição para decidir participar.
Quanto à participação e à margem de decisão, há uma tensão: quanto maior a contribuição do investidor antes da fundação, maior a participação na constituição, e isso enfraquece a capacidade de atrair bons empreendedores. Há uma variedade que vai de estruturas em que o investidor detém a maioria, como a Flagship, a estruturas em que ele fica apenas como primeiro investidor, como a Marble; vale observar também até onde o trabalho é concluído antes da fundação e quanto se entrega ao empreendedor na constituição. No entanto, o tamanho da participação e a margem de decisão no dia a dia são coisas distintas, então recomendo decidir confirmando até a distribuição de autoridade.
Do ponto de vista de quem começa no Japão
Aplicando o mesmo framework a quem vai começar a criação de empresas, ou seja, VCs, empresas, universidades e instituições de pesquisa e entidades governamentais, vê-se que o que cada um tem e o que lhe falta são diferentes. Em tabela, fica assim. Os exemplos se limitam às organizações mencionadas na tabela de pesquisa e no texto.
| Agente | O que tem | O que falta | Células adequadas | Entrada adequada | Exemplos pioneiros correspondentes |
|---|---|---|---|---|---|
| VC | Capital, rede de executivos, disciplina de decisão e interrupção | Equipamentos de experimentação, recursos de pesquisa da etapa anterior, pontos de contato do lado da demanda, custos de pessoal antes da fundação | (4) (7) (8) | Pessoas (executivo + hipótese de mercado) | Eclipse、8VC、Red Cell |
| Empresa | Demanda (as compras da própria empresa), equipamentos, emprego, credibilidade para estruturar projetos | Mecanismo para dar ao campo a autoridade de mudar hipóteses e interromper, prática de dar participação a terceiros | (1) (2) (5) | Ativos, problemas | H&M (Syre), Anglo American (Mission Zero), Rio Tinto・Mitsubishi Corporation (Arctial) |
| Universidade e instituição de pesquisa | Tecnologia, recursos de pesquisa e tempo da etapa anterior, equipamentos de experimentação | Responsável pelo negócio, seleção de usos, mecanismo para definir cedo as condições de propriedade intelectual | (8) (11) | Ativos (tecnologia) | TandemLaunch、TNO、MIT Proto Ventures、Cambridge Future Tech |
| Entidade governamental | Recursos de pesquisa da etapa anterior, compras, financiamento e garantias para a primeira unidade, capital de empresas de investimento governamentais | Seleção de projetos e decisão de interrupção, executivos | Movimento de (10) para (7), de (12) para (11) ou (9), movimento de colunas, primeira unidade na (5) | Não tem entrada | Tesi (Arctial)、Temasek・GenZero (Rize)、contrato do DOE (General Matter)、financiamento com crédito fiscal (Bildmore) |
Sobre os VCs, vale o que foi dito na seção anterior: o que um fundo comum consegue repetir é o tipo (8). Para fazer (2) ou (5), é preciso se associar a tradings ou a capital de infraestrutura, e para fazer (11), a um agente que tenha recursos de pesquisa da etapa anterior. O que o VC consegue levar sozinho é a rede de capital e executivos e a disciplina de decisão e interrupção.
O papel em que as empresas mais podem se destacar é o de primeiro comprador. Eu disse antes que quem move a coluna é o agente do lado da demanda; neste framework, em vez de participar como investidora, emitir um offtake, emprestar equipamentos de demonstração para o primeiro projeto ou usar as próprias compras como primeiro local de implantação dá mais força para mover a célula do projeto.
Por outro lado, o ponto fraco das empresas é a autoridade. Mesmo com demanda, equipamentos e pessoas, se um estúdio interno de empresa não chega à liderança compartilhada de que fala este artigo e fica em novos negócios internos, é porque não consegue entregar ao campo as decisões de mudar hipóteses, orçar adicionalmente e interromper. Se a demanda e os equipamentos da empresa forem usados na criação de empresas, pode-se pensar numa divisão em que só o desenho da autoridade e da participação seja confiado a terceiros.
O que as universidades e instituições de pesquisa têm são tecnologia e os recursos e o tempo de pesquisa da etapa anterior. Os 7 anos da Amperesand foram arcados pela NTU, e a TNO cria o plano de negócio e financeiro em projetos internos antes de transformar em empresa. O que falta são o responsável pelo negócio e a seleção de usos, que a TandemLaunch e a Cambridge Future Tech assumem como organização. Como a criação de empresas liderada por investidores só começa a partir da (11) na linha de ciência, o que a universidade deve preparar é provavelmente a etapa anterior para levar a pesquisa até lá, um mecanismo para definir cedo as condições de propriedade intelectual e a aceitação de responsáveis pelo negócio vindos de fora.
As entidades governamentais têm recursos de pesquisa da etapa anterior, demanda, recursos para a primeira unidade e capital de empresas de investimento governamentais. O trabalho de elevar o TRL da pesquisa nas (10) e (12) e movê-la para a linha de cima não está incluído na criação de empresas liderada por investidores e ficará a cargo dos recursos públicos de pesquisa. Compras públicas e apoio à diferença de preço são políticas para mover a coluna (a demanda), mas só passam a contar como recursos reais depois que a força vinculante e o prazo dos contratos são confirmados, e o contrato governamental da General Matter é um exemplo. Os empréstimos e garantias de bancos governamentais funcionam na (5), depois que o contrato de demanda e a validação tecnológica estão prontos.
Em contrapartida, o que as entidades governamentais não têm são a decisão de selecionar e interromper projetos e os executivos. Além disso, como as subvenções parecem demanda, é fácil classificar erroneamente projetos subsidiados como pertencentes à coluna de risco de demanda médio.
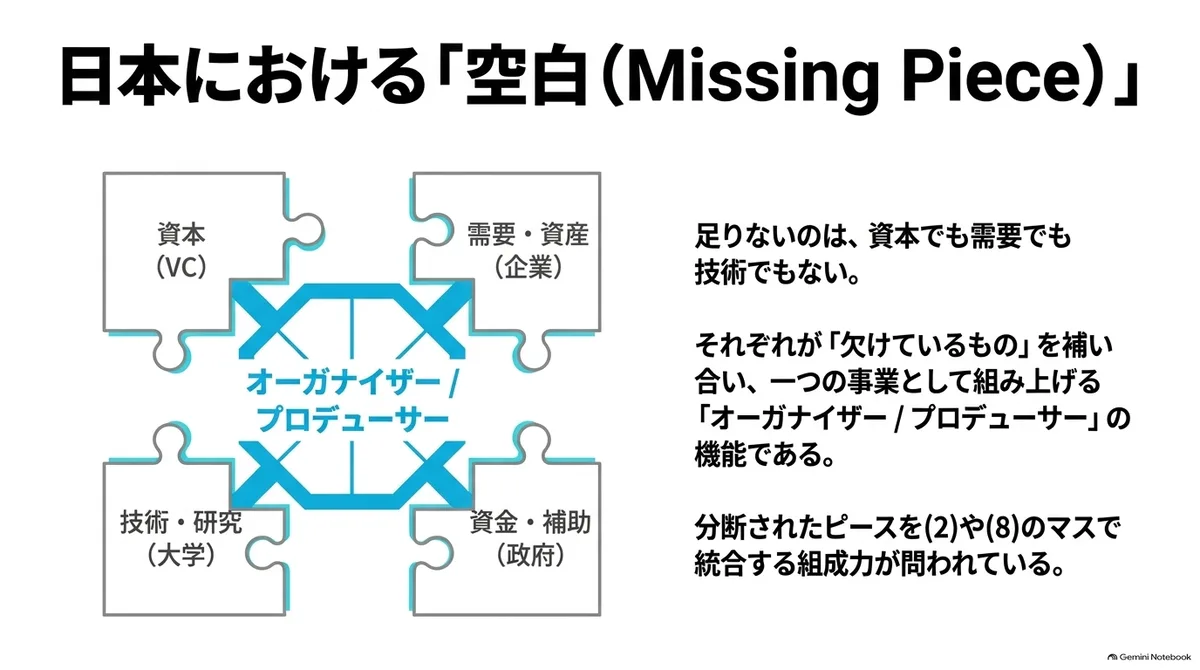
E o que cada um não tem, outro tem. Sendo assim, parece possível levantar a hipótese de que o que falta ao Japão não é capital, demanda nem tecnologia, mas um organizador / produtor / arranjador que os monte como um único projeto. A Vargas montar energia elétrica, hidrogênio, clientes, capital e gestão como um único negócio, e a Wavemaker Impact transformar agricultores, finanças e compradores em um único negócio, é exatamente esse trabalho de estruturação, e pode-se dizer também que o que está em questão é como realizar essas iniciativas.
Criação de empresas e criação de indústrias (industry creation)
A organização feita até aqui foi escrita na unidade de como um agente operador transforma um projeto em empresa.
Por outro lado, há uma premissa implícita de que as condições para repetir a criação de empresas são que estejam reunidas coisas fora da empresa: recursos de pesquisa da etapa anterior, recursos comuns e as contrapartes da cadeia de valor. Penso também que, se se vai conceber a criação de empresas no Japão, sem projetar ao mesmo tempo o desenho do agente operador e quem assumirá esse lado de fora, no fim não decolará.
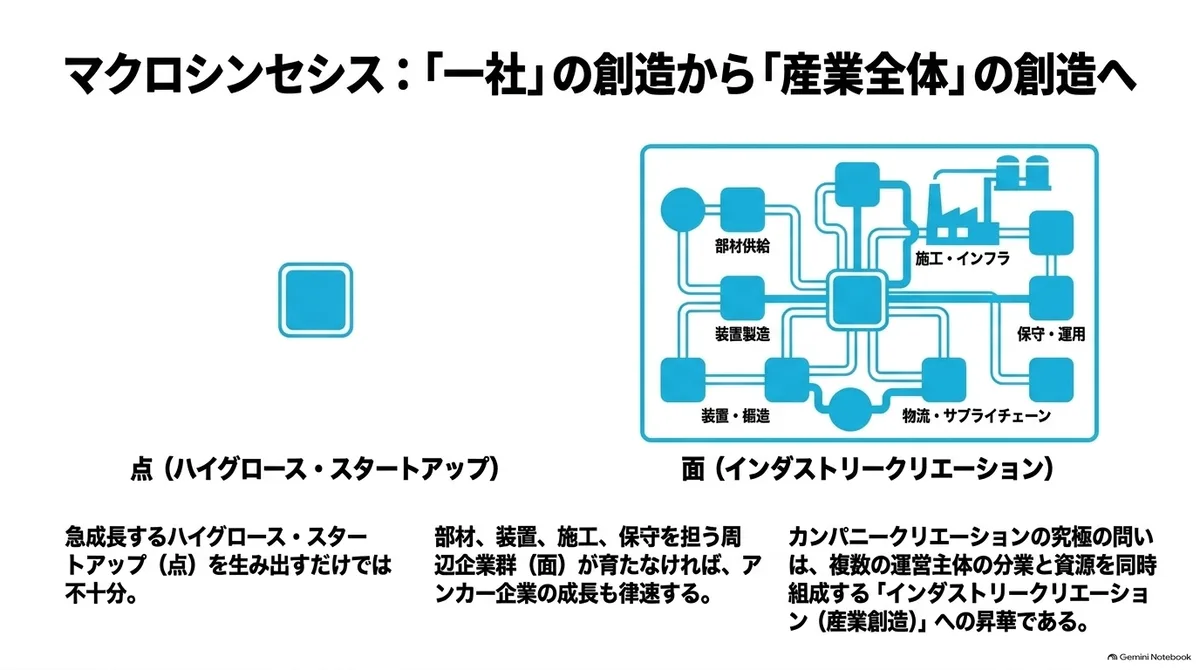
Por exemplo, como escrevi em “‘Industry Creation’ entre startups e regiões”, mesmo que se consiga criar candidatas a startup de alto crescimento em painéis solares, se o grupo de empresas ao redor que fornecem os componentes, os equipamentos, a instalação e a manutenção virar o fator limitante, o crescimento também para. Se não criarmos também essas empresas, será difícil que nasçam grandes empresas como as startups de alto crescimento.
Nesse sentido, acho que há dois tipos do que se chama de criação de empresas. Um é o tipo que cria startups de crescimento acelerado, que vão atrás de grande demanda e grande risco. O outro são as empresas periféricas que faltam quando se olha para a indústria como um todo. As empresas periféricas não pressupõem crescimento acelerado, mas são necessárias como condição para que as empresas âncora cresçam.
Ao ampliar o escopo até aqui, a criação de empresas passa a ser uma pergunta mais próxima da criação de uma indústria (industry creation), que inclui a divisão de trabalho entre vários agentes operadores, a forma de manter os recursos comuns e a estruturação simultânea de fornecedores, clientes e recursos financeiros, do que uma atividade de criar empresas uma a uma.
Pela distribuição das 12 células, esses dois tipos ficam a cargo de células diferentes. Pode-se ler que as organizações que repetem a (8) e a (11) com capital do tipo VC realizam uma atividade mais próxima do primeiro, e as que estruturam a (2) e a (5) projeto a projeto com PE ou capital de infraestrutura, uma atividade mais próxima do segundo.
E, ao contrário dos EUA, da China e de outros países, o Japão não tem tantas startups que nascem reagindo com agilidade a novas demandas, então talvez seja necessário considerar se se criam ao mesmo tempo esses negócios periféricos ou se as próprias startups estendem bastante a cadeia de valor e a transformam em negócio próprio. Por outro lado, como ainda resta indústria de transformação em comparação com a UE e outros, talvez seja possível resolver com a cooperação entre grandes e pequenas e médias empresas.
Pretendo tratar em outro artigo dessa organização e reflexão a partir do lado da indústria.
Resumo
Organizei a criação de empresas como uma atividade que representa o estado de um projeto nas 12 células formadas pelo tipo de risco de oferta e pelo nível de risco de demanda, e que escolhe o modo de liderança conforme quem pode assumir o trabalho que resta antes da fundação. Considero que as colunas da tabela organizam a natureza do trabalho que resta do lado da demanda e as linhas, a validação e a função de criação que o agente operador deve fornecer de forma repetida, e que isso nos diz quais funções são necessárias. E pessoas e capital são necessários em qualquer célula; entrar pelas pessoas, pelos problemas ou pelos ativos é uma escolha separada dessas 12 células.