A ascensão do Startup Studio e do Venture Creation Model e a necessidade deles no Japão
Este artigo foi traduzido automaticamente do japonês por uma IA (Claude). Pode conter erros. Ler o artigo original em japonês.
- 1 Sobre o Startup Studio
- 2 Sobre o Venture Creation Model
- 3 O futuro desses modelos no Japão
- 4 Conclusão
Ao observar os investimentos em startups na América do Norte, vemos que o estágio avançado esfriou, mas as avaliações do estágio seed continuam altas1.
Quanto às aceleradoras, que eram jogadores importantes do ecossistema pré-seed e seed, as que não são a Y Combinator estão indo mal, e já começam a surgir argumentos de que as próprias aceleradoras precisam mudar.
Por outro lado, os VCs também estão mais ativos: a Sequoia lançou uma aceleradora chamada Arc, e a Andreessen Horowitz também lançou uma nova aceleradora chamada START, tentativas de chegar ao pré-seed e ao seed, fases mais iniciais do que as tradicionais.
Ao mesmo tempo, muitos VCs japoneses também começaram a realizar aceleradoras e a apoiar "estágios mais iniciais".
Em parte isso deve ser porque os fundos cresceram e há folga de recursos, mas, em princípio, quando o tamanho do fundo aumenta, o tamanho do cheque tem de aumentar e o VC se afasta do apoio a estágios iniciais. O movimento parece ir na direção oposta a essa dinâmica, e acho melhor considerar que ele significa alguma coisa.
Um dos motivos, acredito, é que os fundos dos VCs japoneses vêm crescendo de forma constante2, e estamos chegando a uma situação em que, se não for possível investir em ideias e equipes que "mirem pelo menos um unicórnio", o investimento não se paga; assim, o número de empreendedores que enfrentam problemas de grande escala é relativamente insuficiente em relação aos recursos de investimento. É claro que esses empreendedores existem, mas há mais dinheiro do que eles, então a situação parece ser de que gostaríamos que houvesse mais.
Assim, se os VCs vão para estágios mais iniciais, os programas que tradicionalmente ocupavam a posição de aceleradora são forçados a recuar para estágios ainda anteriores.
Se essa corrente de "cada vez mais cedo" continuar, penso que muitos apoiadores talvez se aproximem do Startup Studio e do Venture Creation Model no futuro.
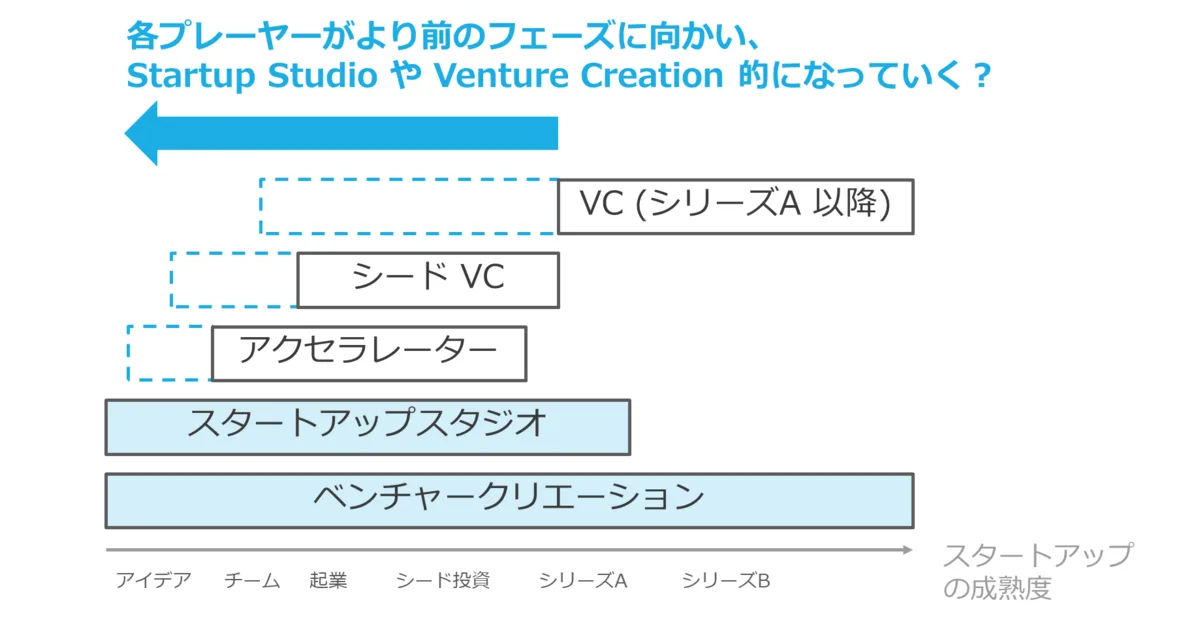
Se o fluxo for nessa direção, também deve aumentar o número de pessoas que atuam como EIR dentro de Startup Studios e de Venture Creation. Foi por pensar assim que publiquei um artigo sobre o EIR, e ao mesmo tempo eu estava pesquisando as possibilidades do Startup Studio e do Venture Creation Model. Registro aqui o conteúdo como anotações pessoais.
1 Sobre o Startup Studio
1.1 Visão geral do Startup Studio
O modelo chamado Startup Studio vem crescendo de forma constante nos últimos anos. Na lista mundial de Startup Studios compilada por voluntários, também se confirma que eles aumentam a cada ano.
Também se sente o crescimento da presença deles no fato de que a organização que mantinha a Global Accelerator Network (GAN), que reunia aceleradoras de startups, lançou em 2019 a Global Startup Studio Network (GSSN).
No fim de 2022, Steve Blank, famoso pelo customer development, também publicou um artigo na Harvard Business Review (o original também pode ser lido aqui). Nesse artigo, ele resume o processo do Startup Studio da seguinte forma.
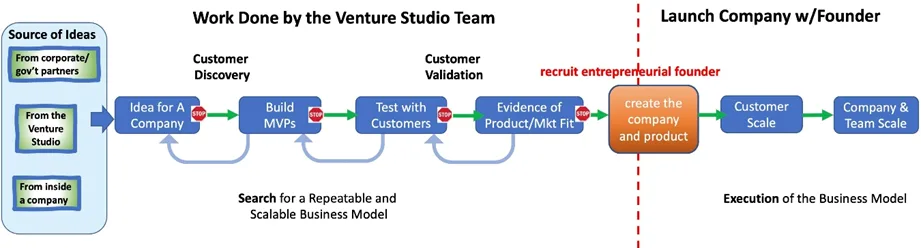
Segundo a organização desse diagrama, o Startup Studio tem a função de "fazer internamente tudo até o PMF e, depois, trazer um empreendedor/gestor e fazer o spin-out". Por isso, para poder desenvolver internamente até certo ponto o protótipo do produto, o Studio normalmente mantém em seu quadro engenheiros e outros profissionais.
Na prática, porém, há quem se autodenomine Studio apenas ajudando no registro da empresa, e há quem cubra somente a fase realmente inicial da ideia, de modo que até onde se vai varia de studio para studio. (Empreendedores que se envolvem com um Studio, tomem cuidado.)
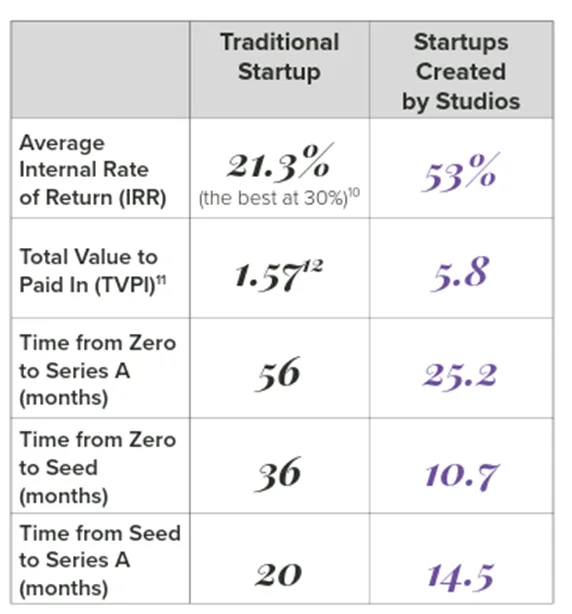
Esse modelo de Startup Studio é dito como de alta taxa de sucesso. Dizem que o IRR de uma startup comum (provavelmente de VC) é de 21,3%, enquanto o do Studio é de 53%; e que a captação seed leva 36 meses numa startup comum, contra 10,7 meses no Studio (fico pensando se isso é mesmo verdade…).
Por outro lado, outra característica do Startup Studio é ficar com muito equity. Dizem que o Studio fica com 20 a 90% (30 a 80% no artigo da HBR) de equity.
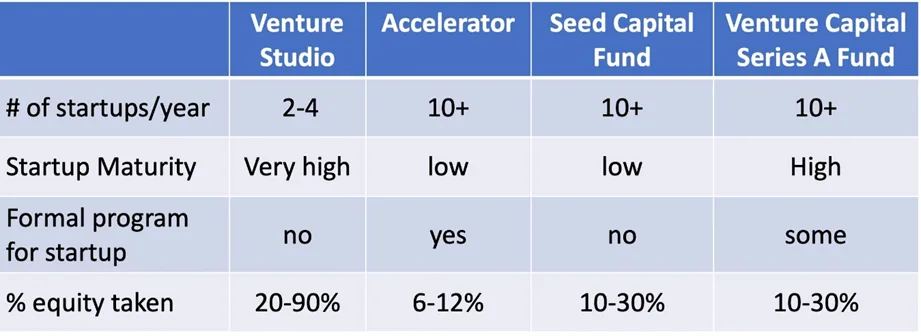
O número de 90% assusta. Com certeza a rodada seguinte seria difícil, e ficar com 90% não deixaria ninguém feliz… é o que penso, mas ouço falar de empresas e pessoas más que, a pretexto de "Startup Studio", "cofundação" ou "apoio à criação de empresas", ficam com uma parte enorme das ações, então talvez seja plausível. (Insisto: não caiam nas mãos dessas pessoas e empresas. A Universidade de Tohoku também emitiu um alerta como este.)
Dito isso, o modelo de Studio custa bastante, e não é difícil entender a vontade de ter mais equity do que num investimento comum. Sobre a estimativa desses custos, o livro "Startup Studio para todos" e outros trazem detalhes.
Há ainda conceitos parecidos com o Startup Studio, como "Venture Studio" e "Startup Factory". Talvez haja diferenças se olharmos de perto, mas parece que o mais usado é Startup Studio, então neste artigo uso o nome Startup Studio.
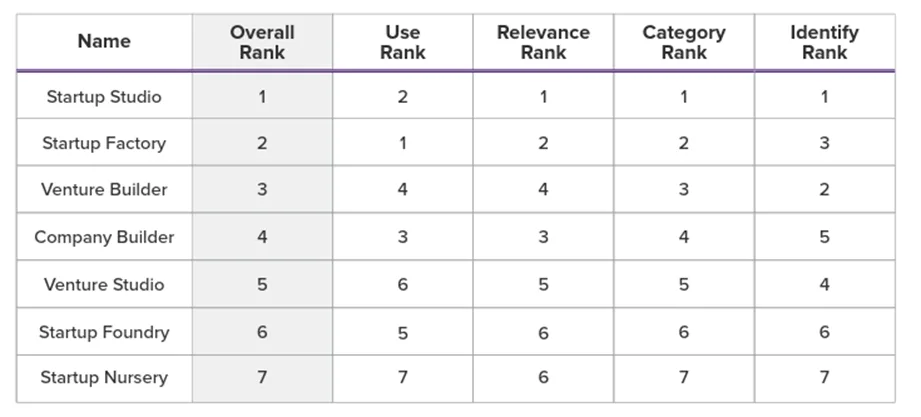
https://www.gan.co/wp-content/uploads/2020/03/The-Rise-of-Startup-Studios-White-Paper.pdf
1.2 Exemplos de Startup Studio
Tenho a impressão de que o modelo de Startup Studio já teve várias ondas que vieram e se foram; começando pela Idealab, que gerou a Overture e outras, as iniciativas no exterior são resumidas no diagrama a seguir.
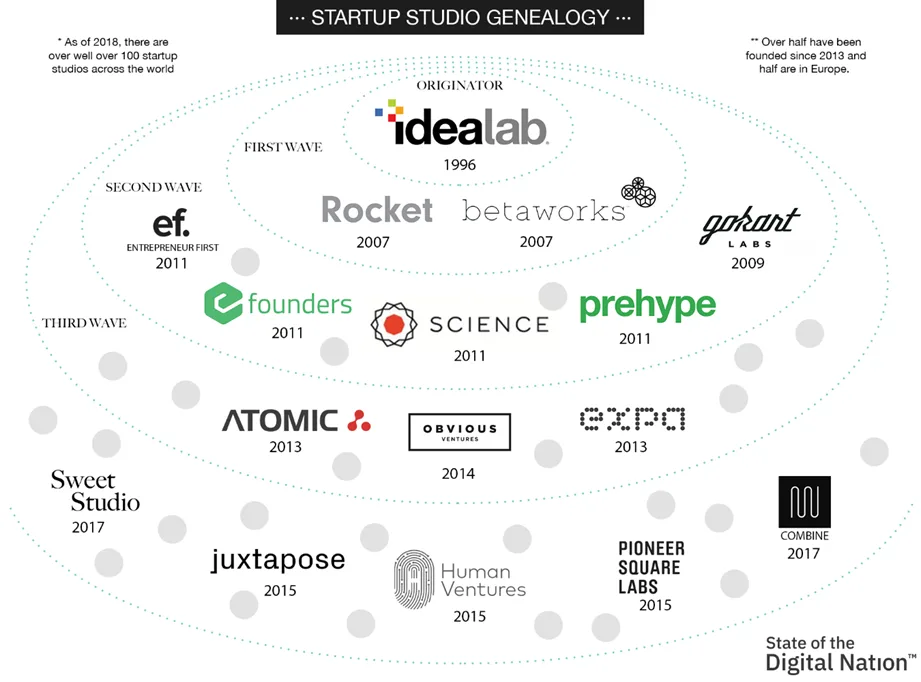
https://medium.com/collider/state-of-the-digital-nation-2020-venture-road-22de4377836
Também houve uma onda em 2011–2013, que virou, por exemplo, um artigo do TechCrunch.
No Japão também houve iniciativas de studio. Houve o BEENOS Startup Studio e a Misltoe, entre outros. Hoje, o grupo de empresas que participa da Associação de Startup Studios continua tentando.
A propósito, Bill Gross, da Idealab, é famoso por este vídeo do TED e outros, e na verdade nasceu no Japão, ao que parece.
1.3 Contexto
Penso que, por trás do auge do modelo de Studio, há razões próprias da TI e o impulso dos empreendedores em série.
Primeiro, empreender na área de TI tem as seguintes características:
- custo inicial relativamente baixo
- custo de tentativa e erro também relativamente baixo
- é relativamente fácil reaproveitar a tecnologia que os engenheiros possuem
e, assim, era possível testar ideias por tentativa e erro a um custo relativamente baixo.
Também pesa muito o fato de que, nessa área, surgiram muitos empreendedores em série. Quem já empreendeu uma vez passa a ver e ouvir sobre vários problemas, e, em consequência, parece ter mais facilidade para se tornar empreendedor em série ou para ser alguém que concebe essas ideias.
Por exemplo, Ev Williams e Biz Stone, cofundadores do Twitter, criaram um Startup Studio chamado Obvious Corp, que, nas palavras deles, é um Product Lab, e dele parece ter saído o Medium. Mas a Obvious se transformou em um VC puro.
A máfia do PayPal também está envolvida nisso. Max Levchin, famoso pelo PayPal, também começou um studio chamado HVF Labs, do qual parece ter saído a Affirm, da qual ele próprio é CEO. Peter Thiel concebeu a Palantir, e Keith Rabois, a ideia da Opendoor. Embora a gestão tenha sido entregue a outros executivos, a ideia inicial veio dessas pessoas ligadas ao PayPal.
1.4 Tipologia
O Startup Studio também tem algumas tipologias. Há várias formas de classificar, mas vou organizá-las grosso modo da seguinte maneira.
- Startup Studio independente – Acho que é a tipologia mais comum.
- Startup Studio corporativo – Faz spin-outs de grandes empresas ou cria novos negócios.
- Startup Studio de VC – Atua basicamente como VC, mas também se pode dizer que é "o extremo do hands-on".
- Startup Studio de consultoria – Por exemplo, o BCG X (BCG Digital Ventures). Recentemente (julho de 2023), a Bain também adquiriu a divisão APAC da Rainmaking. Também ouço falar de Studios no contexto da revitalização regional.
O exemplo famoso de Startup Studio independente é a Idealab, que me parece o Studio típico. Muitos dos studios cujos logotipos aparecem no diagrama anterior também têm um modelo parecido com o da Idealab.
Mas, mesmo entre os independentes, há os de forma diferente da Idealab. Por exemplo, a Entrepreneurs First e a Antler, que atuam principalmente antes e depois do matchmaking de cofundadores. Parecem não ter a função de desenvolver produtos internamente, então são diferentes do Studio que cuida até o PMF, mas também são diferentes de uma Accelerator; são programas que às vezes são apresentados no contexto do Startup Studio.
No Japão, tenho a impressão de que há muitos Startup Studios corporativos. Não sei por quê, mas a Wikipedia japonesa também diz que os programas de aceleração são "feitos por grandes empresas", o que talvez seja uma peculiaridade do Japão.
Como exemplo de Startup Studio de VC, há a Sutter Hill Ventures, que gerou a Snowflake, considerada em 2020 o maior IPO da história do software. Mas, enquanto um Studio comum cria algumas empresas por ano, a Sutter Hill cria cerca de uma por ano, então me parece mais próxima do Venture Creation Model, descrito adiante, do que de um Studio.
Mike Speiser, da Sutter Hill, embora seja de um VC, foi CEO da Snowflake até a Série A e, depois, na fase de escala, trouxe um CEO externo3 e lhe entregou a gestão. A Sutter Hill ainda detinha cerca de 20% das ações na época do IPO, e diz-se que obteve com a Snowflake um retorno maior do que o que a Accel obteve com o Facebook (dizem que cerca de 1.600 vezes). A metodologia está detalhada neste artigo, neste outro e em outros.
Quanto aos de consultoria, por ora não os abordarei neste artigo.
Além disso, os modelos de negócio também variam bastante, mas por ora encerro aqui o tema dos Studios. Para detalhes, veja "Startup Studio para todos".
2 Sobre o Venture Creation Model
2.1 Visão geral
Startup Studio é um termo muito usado no contexto da TI, mas na área de biotecnologia ouve-se com frequência o termo "Venture Creation Model".
Como o nome diz, é um modelo em que o VC "cria empresas" por conta própria, e o mais famoso é a Flagship Pioneering, que gerou a Moderna. Também adotam abordagens semelhantes a Third Rock Ventures, a Atlas Venture e outras.
O que difere do Startup Studio é, talvez, que a área é principalmente a de descoberta de fármacos e que se faz o follow-on como líder até o IPO. Por exemplo, no IPO da Moderna em 2018, diz-se que a Flagship Pioneering tinha uma participação de 19,5%.
2.2 Processo
Tanto a Flagship quanto a Third Rock e a Atlas dividem as fases em quatro etapas, em comum.
Flagship | Third Rock | Atlas | |
Phase 1 | Explorations | Discover | Discover |
Phase 2 | ProtoCos | Launch | Derisk |
Phase 3 | NewCos | Build | Shape |
Phase 4 | GrowthCos | Transform | Strengthen |
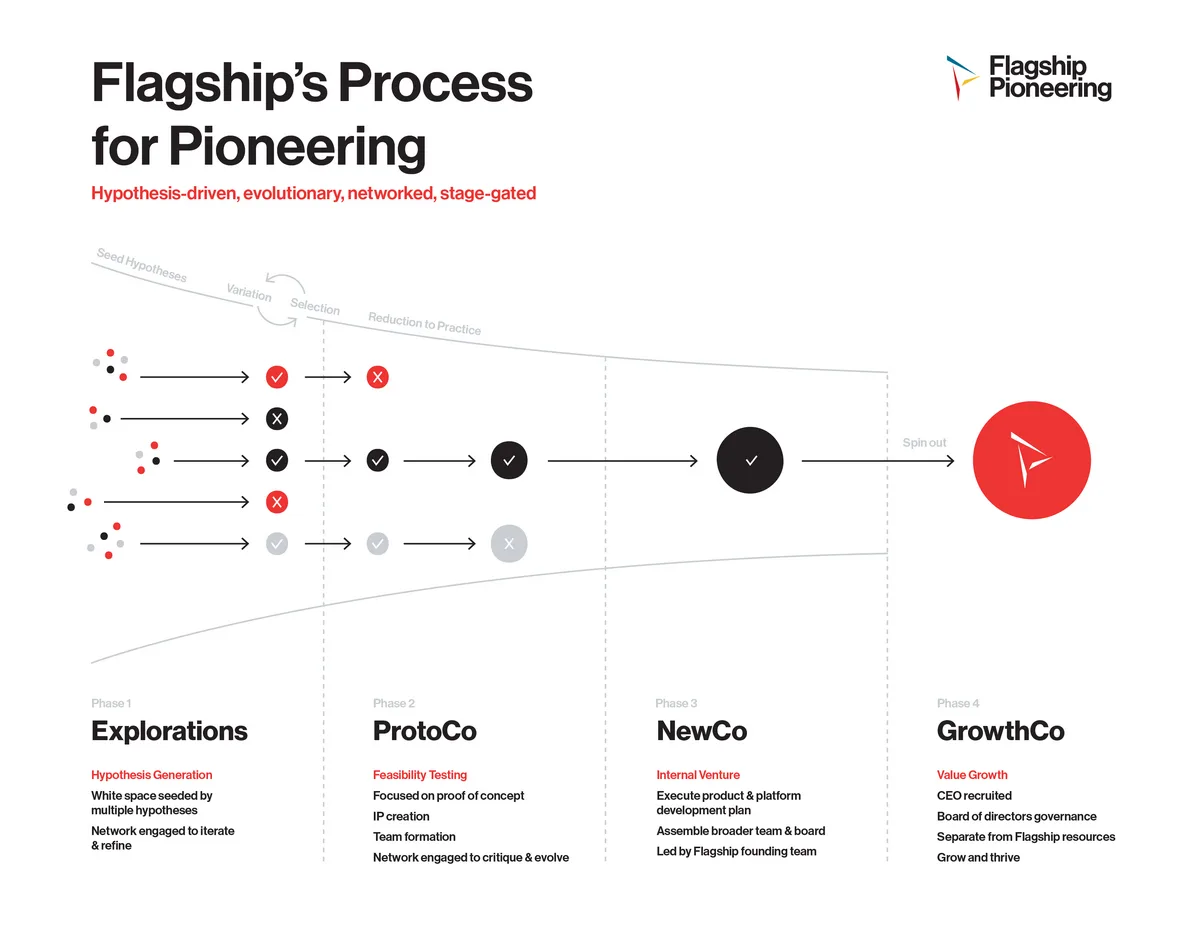
Sobre o método da Flagship Pioneering, em japonês há um resumo no artigo de blog do professor Koyanagi.
Quanto ao processo interno da Flagship Pioneering, acho que o mais detalhado é provavelmente o case da Harvard Business Publishing, "Institutionalized Entrepreneurship: Flagship Pioneering". Já a Atlas Venture divulga informações no blog Life Sci VC, e lendo-o dá para entender bastante da filosofia deles.
A situação mais recente da Flagship Pioneering está detalhada neste artigo, e, no momento em que ele foi escrito, havia cerca de 300 (!) cientistas e funcionários da área de negócios, o que também permite dizer que eles fazem a criação de novos negócios com esse número de pessoas.
2.3 Tipologia
Esse Venture Creation Model eu quase não vi fora da descoberta de fármacos. Pode ser que a pesquisa seja insuficiente…
Quanto ao nome, há quem use Venture Creation e quem use Company Creation. Mas tenho a impressão de que só mudam as palavras e a essência não difere muito.
Se houver uma grande diferença, talvez seja até onde a empresa lidera a ideia por conta própria e se ela tem ou não uma função de pesquisa e desenvolvimento internamente… Não conheço bem esses pontos e gostaria de perguntar a especialistas.
3 O futuro desses modelos no Japão
Naturalmente, os problemas do campo os empreendedores conhecem melhor do que os investidores, e muito provavelmente são esmagadora maioria as áreas em que os empreendedores sabem mais.
Por outro lado, sinto que, se deixarmos tudo à geração natural de ideias dos empreendedores, há uma gravidade que inevitavelmente leva a ideias menores (especialmente no caso de empreendedores de primeira viagem). Aí se esperaria algo dos empreendedores em série, mas, como no Japão há poucas operações de M&A, é difícil surgirem empreendedores em série; dentro dessa restrição, parece que está se tornando muito importante a orientação inicial sobre como fazer com que também os empreendedores de primeira viagem mirem alto.
Além disso, diante do problema do número de empreendedores explicado no início, penso que aumentarão os VCs e organizações de apoio que se aventuram nesses Startup Studios e Venture Creation Models.
É, por assim dizer, o estilo de "em vez de esperar os empreendedores, ir criar os negócios por conta própria". Ao contrário, creio que, se não o fizerem, estaremos chegando a uma situação em que não se consegue investir em proporção ao tamanho do fundo.
Dito isso, acho que no Japão talvez não dê para seguir exatamente o mesmo método usado até agora no exterior, e penso que também será preciso pensar em desdobramentos como os seguintes.
3.1 Ampliação das áreas
A descoberta de fármacos e a TI saíram na frente, e provavelmente as iniciativas do tipo Startup Studio continuarão nessas duas áreas; porém, como os low-hanging fruits até certo ponto já foram colhidos, penso que há possibilidade de o modelo se expandir também para outras áreas.
O problema, se houver, é que a descoberta de fármacos e a TI são, de certo modo, tão específicas que este modelo funciona nelas.
Por exemplo, quando dividimos o risco de um negócio em "risco tecnológico" e "risco de mercado",
- a descoberta de fármacos tem alto risco tecnológico, mas baixo risco de mercado (= se der para fazer, vende)
- a TI tem baixo risco tecnológico, mas alto risco de mercado (= basta saber o que vende para conseguir fazer)
e assim assumem o risco de maneiras distintas; já as outras áreas são realmente variadas, e não necessariamente dão um retorno que compense o risco.
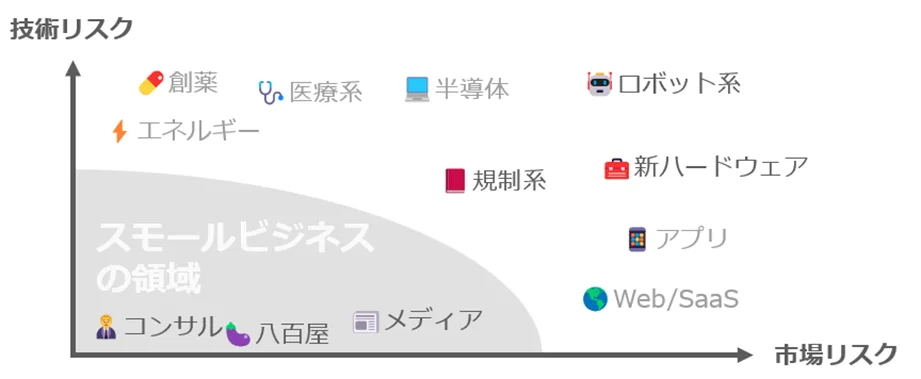
https://speakerdeck.com/tumada/deep-tech-sutatoatuputohahe-ka?slide=55
No caso da descoberta de fármacos, também é característico que os processos seguintes sejam altamente previsíveis.
Diz-se que a probabilidade e o prazo da descoberta de fármacos no caso de moléculas pequenas são como a seguir (os dados são antigos, então os valores podem precisar de atualização).
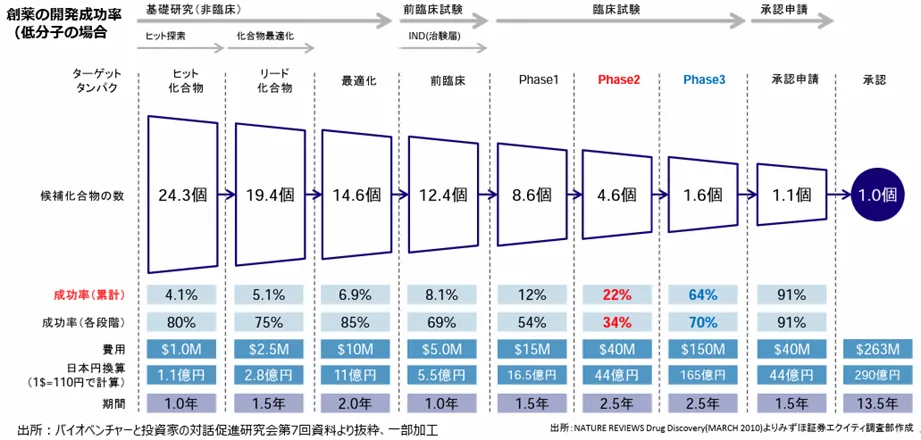
https://www.kantei.go.jp/jp/singi/kenkouiryou/iyakuhin/dai5/siryou1-3-6.pdf
Já a TI permite reaproveitar a tecnologia com facilidade e tem baixo custo de tentativa e erro, o que facilita fazer muitas tentativas dentro do Studio; em outras áreas, porém, penso que o modelo ficaria mais próximo do da biotecnologia, em que já é ótimo gerar algumas empresas por ano.
Nesse caso, o modelo só se paga em áreas em que, com poucas tentativas, se obtêm "taxa de sucesso suficiente" e "retorno suficiente". Provavelmente essas áreas são poucas (embora mudem conforme a época).
Há ainda a dificuldade de ter de fixar a área até certo ponto, porque cada área exige equipamentos diferentes. Se fosse preciso comprar os equipamentos de novo para cada empresa, o custo seria ainda maior.
Então, que áreas poderiam existir? Uma delas é a Climate Tech.
A BXVentuers, a Marble, a 1.5° Ventures e outras começaram iniciativas próximas ao modelo de studio, especializadas em Climate Tech. O interessante é que todas surgiram na Europa.
Além disso, a Idealab também investe em Clean Tech: a EnergyVault, que abriu capital via SPAC, e a CarbonCapture, que tenta construir DAC, saíram da Idealab. Como esta é uma área com a qual me envolvo pessoalmente, acho que vale a pena explorá-la.
3.2 O papel das organizações sem fins lucrativos
A fraqueza do Startup Studio e do Venture Creation Model é que custam caro.
A Flagship tem quase 300 funcionários, e contratar tanta gente é um custo considerável. Por isso, se não ficar com bastante equity, não se paga. Ou então cobra-se das startups o valor dos serviços (billing back). Mas ambos acabam sendo um peso e tanto.
Em termos de tempo, também leva mais do que um investimento comum. A Sutter Hill e a Polymath Ventures e outras formaram fundos evergreen, sem prazo de duração definido, e conseguem atuar no longo prazo, mas para reunir esse tipo de recurso é preciso ter track record. Há também alternativas como separar o studio e o fundo em entidades distintas (dual entity), mas isso, por sua vez, dificulta a captação junto aos LPs.
Por isso, em princípio, acho que isso deveria se tornar um negócio que se sustente com fins lucrativos, mas, por algum tempo, até o ciclo começar a girar, seria bom que universidades e outras instituições sem fins lucrativos pudessem fazer isso. Porque não precisariam ficar com muito equity.
O Wyss Institute, de Harvard, talvez seja uma iniciativa semelhante. Recentemente o Wyss também se uniu a VCs como a Collaborative Fund e a Northpond Ventures, visando à pesquisa e à criação de startups. Falo como alguém ligado a uma universidade, então pode soar como defesa de interesse próprio…
3.3 Combinação com o EIR
O EIR, que aos poucos está começando também no Japão, não me parece funcionar bem se deixado ao laissez-faire, e não é reproduzível; por isso acho que aos poucos convergirá para o modelo de Studio, que reúne EIRs em um único lugar e os organiza como programa.
4 Conclusão
- Esperar por uma boa bola não adianta (elas são poucas)
- As boas bolas que chegam são disputadas
- Então, que tal criar nós mesmos as boas bolas?
É uma ideia simples, por assim dizer,
mas, nesse caso, a primeira pergunta será provavelmente: "dá para fazer?"
Eu gostaria de dizer "Dá, sim!", mas a reação real normalmente será "Hã, Venture Creation?!". Eu também acho muito difícil.
Mas é fato que só esperar não resolve nada, e também não consigo imaginar um futuro em que o número de empreendedores aumente de repente daqui a um ou dois anos; então, se pensarmos que o ecossistema como um todo precisa superar essa barreira, a direção que vejo por ora é procurar de algum modo uma maneira de conseguir.
Em especial, acho que aumentar o bolo é mais vantajoso para todos do que disputar o mercado doméstico e o número de empreendedores, que vão encolher daqui para frente…
E, como penso nessas coisas, se houver quem se interesse por iniciativas como essas, ficaria feliz de fazermos algo juntos.
Notas de rodapé
-
No entanto, o número de investimentos está caindo, o que parece diferente da situação otimista do estágio seed em 2022. ↩
-
No entanto, ouço dizer que está ficando mais difícil lançar o primeiro fundo. ↩
-
A propósito, o CEO trazido foi Bob Muglia, ex-Microsoft, que foi, no passado, um chefe distante meu. ↩