O ambiente das startups em 2023 e medidas para o futuro (sobretudo do ponto de vista das aceleradoras)
Este artigo foi traduzido automaticamente do japonês por uma IA (Claude). Pode conter erros. Ler o artigo original em japonês.
Se observarmos os resultados das aceleradoras americanas de renome que não são a Y Combinator, veremos que, desde 2015, elas não apresentam um desempenho tão bom. Do ponto de vista da geração de unicórnios, as aceleradoras que não são a Y Combinator já não produzem muitos unicórnios.
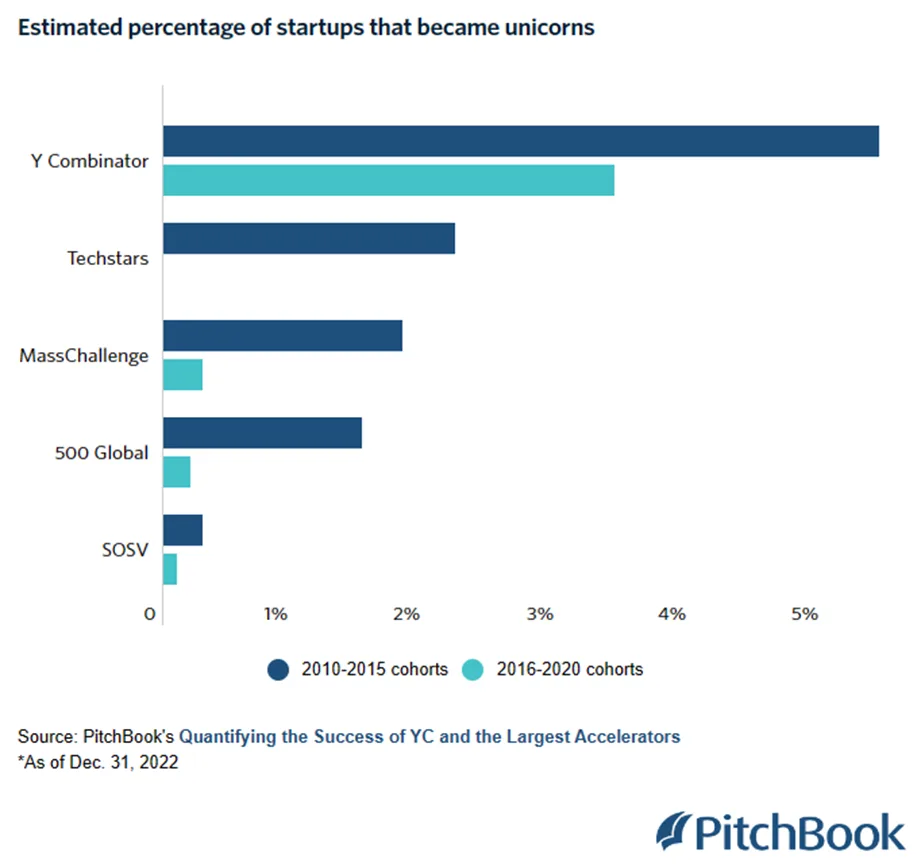
https://pitchbook.com/news/articles/y-combinator-accelerator-success-rate-unicorns
Penso que isso se deve a grandes mudanças no ambiente das startups na América do Norte.
Como possíveis fatores, podem-se citar os seguintes:
- A ampliação do número de selecionadas pela Y Combinator, que passou a concentrar quase todas as startups promissoras
- O aumento do número de pessoas com experiência em empreender, o que aumentou os empreendedores que não precisam de uma aceleradora
- A restrição gradual das áreas em que as startups podem crescer
Até aqui falei do exterior, mas, olhando para o Japão, o ecossistema de startups também mudou bastante nos últimos anos. Diante dessas mudanças, tenho começado a pensar que pessoas como eu, que estão do lado do apoio, precisam oferecer um tipo de apoio um pouco diferente do de antes.
Escrevi um artigo sobre os problemas do ecossistema em 2017 e, agora, cerca de seis anos depois, quero organizar minha percepção para que ela sirva de base para minhas ações daqui em diante.
Esta é uma visão histórica pessoal e, se os dados forem examinados com cuidado, pode ser que sejam diferentes. Além disso, como o texto se concentra nas aceleradoras, a paisagem pode parecer outra do ponto de vista dos VCs. Trata-se de "esta é a minha percepção e é assim que pretendo agir daqui em diante", e não de afirmar que essa percepção está correta; peço que tenham isso em mente.
- 1. Até agora
- 2 Mudanças ocorridas no Japão
- 3 Mudanças que não ocorreram (que não conseguimos provocar)
- 4 O futuro do ecossistema japonês
- 5 O futuro das aceleradoras
- Conclusão
1. Até agora
Vou resumir a grande tendência desde cerca de 2005, quando a Y Combinator começou.
1.1 Mudanças no ambiente tecnológico
É algo muito comentado, mas, por volta de 2005, o setor de TI passou por várias grandes mudanças consecutivas.
- A partir de 2006, com o surgimento de ambientes de nuvem como a AWS, caem os investimentos iniciais, como os custos de infraestrutura
- Logo depois surgem os smartphones e, mais tarde, as lojas de aplicativos, e o custo de distribuição de aplicativos cai de uma só vez
- Além disso, com a popularização dos smartphones e das redes sociais, aumenta o tempo de contato com a internet
- Surgem novos meios de aquisição de usuários com boa relação custo-benefício, como as redes sociais e a publicidade vinculada a buscas
- Na década de 2010, a onda do SaaS começa para valer, e o mercado B2B também se expande
Ou seja, os 15 anos a partir de 2005 foram um período em que a expansão da internet, dos smartphones e da nuvem (SaaS) continuou sem interrupção e em que, com o surgimento da AWS e de outros serviços, o custo de iniciar e expandir um negócio caiu drasticamente.
1.2 O surgimento das aceleradoras
Em 2005 começou a Y Combinator, considerada a precursora das aceleradoras1.
Diz-se que as hipóteses de seu fundador, Paul Graham, eram estas duas:
- "O sucesso ao empreender depende principalmente de inteligência e energia, e a idade e a experiência em negócios não são fatores tão importantes"
- "É possível empreender com menos dinheiro do que a maioria imagina"
Era isso o que se dizia2. Em outras palavras, pode-se dizer que a hipótese era: "com um pouco de dinheiro e orientação, até jovens podem empreender com sucesso"3.
Não seria exagero dizer que, após a verificação, a hipótese se mostrou correta. A Y Combinator gerou muitos jovens empreendedores. Um deles é Sam Altman, atual CEO da OpenAI, que está no centro das atenções, integrante da primeira turma da Y Combinator e que também foi seu presidente.
Em seguida, iniciativas que imitavam a Y Combinator passaram a ser chamadas de "aceleradoras" e se difundiram.
Entre as mais conhecidas, a Techstars foi fundada em 2006, a MassChallenge em 2009 e a AngelPad em 2010.
1.3 VCs de seed
Acredito que uma das razões pelas quais as aceleradoras funcionaram bem é que, depois da bolha pontocom, à medida que o foco dos VCs foi se deslocando para estágios mais avançados, os estágios iniciais ficaram vagos, e era preciso apoiar startups nos estágios de seed e pré-seed.
De fato, não foram só as aceleradoras: os VCs de seed também surgiram nessa mesma época, com a First Round Capital e a SoftTech VC (atual Uncork Capital) em 2004 e a True Ventures e a Floodgate em 2005, por exemplo.
Creio que a queda do custo de empreender, graças à AWS e a outros serviços, também influenciou esse contexto. Isso porque também foi importante que passasse a ser possível empreender com investimentos pequenos de aceleradoras e VCs de seed. Para os detalhes, vale ler Why Has Seed Investing Declined? And What Does this Mean for the Future?
Assim, vejo que houve um processo em que, onde faltava apoio, reuniram-se condições para empreender a baixo custo, e surgiram as aceleradoras e os VCs de seed.
1.4 Investidores-anjo
Outro ponto a ter em mente sobre o ambiente em torno das aceleradoras são os investidores-anjo.
Aumentou o número de pessoas que fizeram fortuna com as IPOs de empresas como Google e Facebook e, quando os investidores institucionais se afastaram, por volta da crise financeira de 2008, foram os investidores-anjo que ganharam presença.
Pode-se dizer que a própria Y Combinator foi iniciada originalmente por quatro investidores-anjo, e a AngelPad é uma espécie de combinação de investidor-anjo com aceleradora.
Até por volta de 2010, a presença dos investidores-anjo parece ter sido grande mesmo nos Estados Unidos, mas essa presença vinha diminuindo a cada ano.
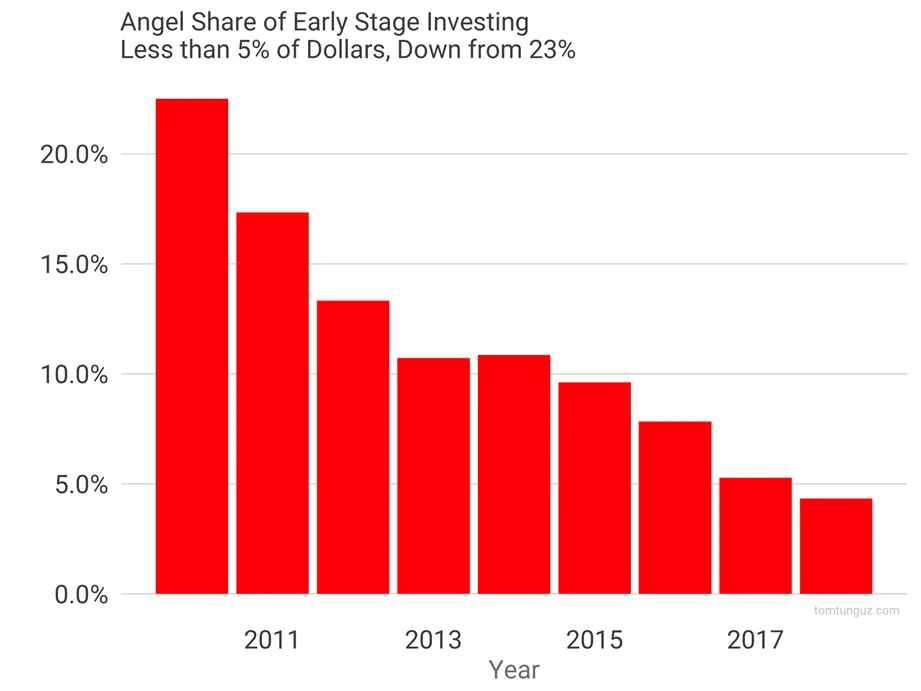
Um dos fatores apontados é que os investidores institucionais voltaram e passaram a liderar as rodadas seed. Por volta de 2012, muita gente deve ter feito alguma fortuna com acqui-hires, mas os VCs ganharam mais força do que o crescimento do investimento-anjo.
1.5 A institucionalização das aceleradoras
À medida que os investidores institucionais voltaram, os VCs de seed aumentaram e o espaço dos anjos diminuiu, as aceleradoras também passaram a enfrentar cada vez mais concorrentes. E acredito que elas também passaram, aos poucos, a atuar como organizações e instituições, e não mais como indivíduos.
A Y Combinator e a Techstars expandiram suas organizações e também aumentaram o número de selecionadas.
Atualmente, a Y Combinator seleciona 400 empresas por ano (embora haja planos de reduzir esse número). Considerando que em 2010 eram cerca de 60, o aumento é considerável.
A Techstars realiza aceleradoras em parceria com empresas e outras entidades, também com mais de 400 por ano, e a MassChallenge, ampliando seus parceiros, seleciona 200 ou 300 por ano4.
1.6 As funções das aceleradoras
Até aqui vimos três atores semelhantes: aceleradoras, VCs de seed e investidores-anjo.
Voltemos às aceleradoras. Quais são as funções comuns a elas? Acredito que sejam principalmente as quatro seguintes:
- Fornecimento de know-how de empreendedorismo
- Desenho como programa (em muitos casos, em lotes)
- Acesso a redes de pessoas, como mentores e colegas de turma
- Acesso a recursos financeiros (capital inicial e apresentação a investidores por meio de eventos como o Demo Day)
Ou seja, a principal função de muitas aceleradoras é, por meio de um programa, ensinar negócios a (principalmente) jovens engenheiros e oferecer redes de pessoas e de capital.
Com isso, elas ajudavam a conquistar as primeiras tração, evitando os erros que costumam ocorrer no início de um empreendimento.
1.7 Retrospectiva sobre as aceleradoras
Olhando para trás dessa forma, pode-se considerar que o período de 2005 a 2020 foi uma "época especial" em que o mecanismo das aceleradoras funcionou de maneira extraordinária.
Primeiro, havia algumas áreas de TI que podiam ser iniciadas com pouco dinheiro e que ainda por cima cresciam rapidamente. E era um período em que, com um pouco de orientação, mesmo jovens e engenheiros podiam desenvolver capacidades de gestão ao empreender e administrar um negócio.
Além disso, nos Estados Unidos, o ambiente gerava muitos empreendedores, e é provável que programas desse tipo fossem muito procurados. Também fazia sentido que as aceleradoras ampliassem sua escala. Nos Estados Unidos, apenas as quatro grandes aceleradoras provavelmente apoiam mais de 1.000 startups por ano e, incluindo as aceleradoras menores, o número de startups apoiadas deve ser ainda maior.
Isso se propagou e, no Japão também, surgiram várias aceleradoras e hoje muitas estão em atividade.
2 Mudanças ocorridas no Japão
Fiz uma retrospectiva geral de 2005 até cerca de 2022 e, agora, quero aprofundar um pouco mais que mudanças ocorreram no Japão.
Vamos começar pelo aspecto financeiro, que é fácil de entender em números.
2.1 O volume de captação é 10 vezes o de dez anos atrás
Segundo os dados da Initial, o volume de captação em todo o Japão, que era de 87,7 bilhões de ienes em 2013, passou a 877,4 bilhões de ienes em 20225. Ou seja, o volume de captação foi multiplicado por 10 em cerca de 10 anos.
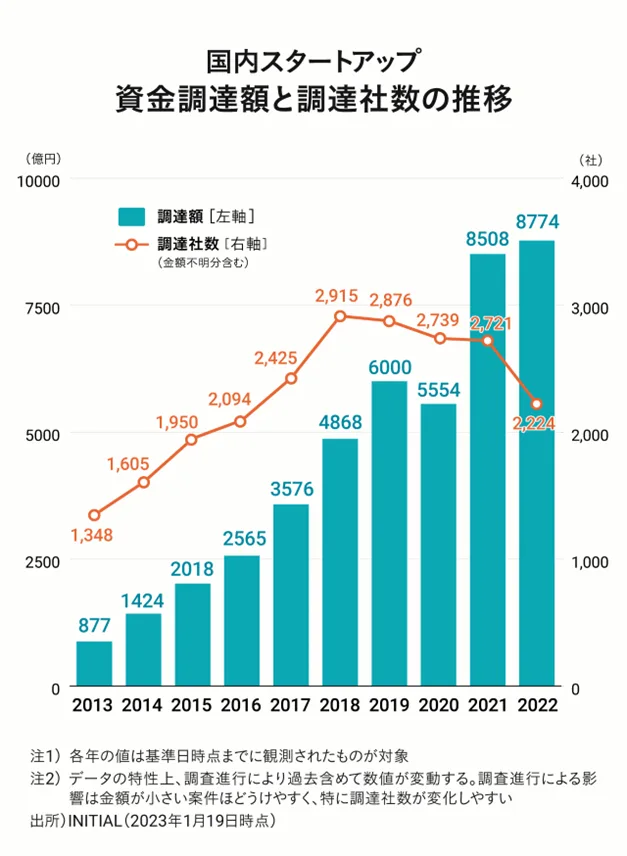
https://initial.inc/enterprise/resources/japanstartupfinance2022
Outros países também apresentaram um crescimento considerável, então não é que só o Japão tenha crescido 10 vezes de forma singular, mas acho que "subir uma ordem de grandeza também no Japão" foi, no mínimo, uma grande mudança.
2.2 O aumento do valor captado pelas startups
O que vimos antes foi o total captado em todo o Japão. Esse total pode ser calculado como "valor captado por operação × número de captações". O total captado se multiplicou por 10, mas o número de captações é cerca do dobro do de 2013. Ou seja, em média, o valor por captação ficou cerca de 5 vezes maior.
Mas o principal fator do aumento não é tanto que a média tenha quintuplicado, e sim que as captações de grande porte aumentaram. Embora ainda seja uma ordem de grandeza menor que nos Estados Unidos, passamos a ver captações de uma escala que quase não existia dez anos atrás.
O aumento do valor que se consegue captar amplia a gama de estratégias que as startups podem adotar. Além disso, se elas passam a conseguir reunir rapidamente mais dinheiro do que as áreas de novos negócios das grandes empresas, isso também significa que aumentaram as áreas que as startups podem desafiar.
2.3 O aumento do tamanho dos fundos
O tamanho dos fundos de VC no Japão também cresceu de uma só vez nos últimos anos. E o tamanho do fundo influencia bastante a estratégia do VC.
Com um fundo de 5 bilhões de ienes, se depois de 10 anos houver um retorno acumulado de cerca de 15 bilhões de ienes, a TIR é razoavelmente boa6. Para obter um retorno de cerca de 15 bilhões de ienes, seria preciso, por exemplo:
- Surgir uma empresa com valor de mercado de 100 bilhões de ienes, da qual o VC detém 15% das ações
- Surgirem duas empresas com valor de mercado de 50 bilhões de ienes, de cada uma das quais o VC detém 15% das ações
- Surgirem três empresas com valor de mercado de 33,3 bilhões de ienes, …
Ou seja, se surgir um único unicórnio, o retorno já é suficiente para o fundo.
Já com um fundo de 50 bilhões de ienes, são necessárias saídas de 150 bilhões de ienes depois de 10 anos. Para chegar a 150 bilhões de ienes, seria preciso:
- Gerar 10 retornos de 15 bilhões de ienes (= gerar 10 empresas com valor de mercado de 100 bilhões de ienes)
- Gerar 1 retorno de 150 bilhões de ienes (= gerar 1 empresa com valor de mercado de 1 trilhão de ienes)
A estratégia consiste em ficar em algum ponto entre esses dois extremos. Ou seja, gerar 10 unicórnios, gerar 1 decacórnio ou ficar no meio-termo.
No entanto, há um limite para o número de empresas em que um fundo consegue investir e com as quais consegue construir relacionamento: cada investidor consegue acompanhar, no máximo, cerca de 10 empresas e, como não é possível contratar 10 vezes mais pessoas, um fundo 10 vezes maior não pode investir em um número 10 vezes maior de empresas.
Assim, o raciocínio passa a ser "como gerar saídas maiores".
Além disso, quando o fundo cresce, o tamanho do cheque inevitavelmente aumenta, e mesmo os VCs que atuavam principalmente em seed passam a sentir, aos poucos, a atração por investir em estágios mais avançados.
(Por outro lado, ter dinheiro também permite apoiar fases iniciais, e há uma tendência de ampliar o leque de alvos de apoio… mas tenho a impressão de que aos poucos se verá que isso não combina com o prazo do fundo.)
Acredito que essa mudança de raciocínio do lado dos investidores foi ocorrendo gradualmente, sobretudo nos últimos anos.
2.4 O aumento de pessoas nas startups e o compartilhamento de know-how
O que impulsiona as startups japonesas é a TI, e grande parte do custo das startups de TI é com pessoal. O fato de o dinheiro ter entrado significa que aumentaram as contratações nas startups e, portanto, o aumento do número de pessoas que trabalham em startups também pode ser considerado uma grande mudança.
Como resultado, o compartilhamento de know-how sobre startups se acelerou. Hoje, muitas startups divulgam seu know-how em seus próprios blogs e outros canais.
Além disso, aumentou o número de pessoas envolvidas com startups, e os eventos estão mais movimentados do que antes.
3 Mudanças que não ocorreram (que não conseguimos provocar)
Até aqui foram as mudanças que ocorreram. A partir de agora, quero tratar brevemente das mudanças que não ocorreram, ou que não conseguimos provocar.
3.1 Não houve um aumento explosivo do número de empreendedores de startups
Uma previsão que eu mesmo tinha em 2017–2018, mas que não se confirmou, diz respeito ao número de empreendedores que se dedicam a startups de alto crescimento.
Com grandes saídas como a da Mercari, eu esperava pessoalmente que finalmente surgissem no Japão grupos de empreendedores chamados de "máfia da ○○". Eu supunha que, se tudo corresse bem, as startups aumentariam de forma exponencial ou, no mínimo, linear. No entanto, isso parece não ter acontecido.
Segundo os dados da Initial, o número de empresas que captaram recursos vinha crescendo em ritmo considerável até 2018, mas o crescimento estagnou depois disso. Em número de empresas, o aumento é de cerca de 2 vezes. O número de empresas que captam não é o mesmo que o número de startups de alto crescimento criadas, mas, considerando que haja alguma correlação positiva, entendo que a criação de empresas não aumentou tanto assim.
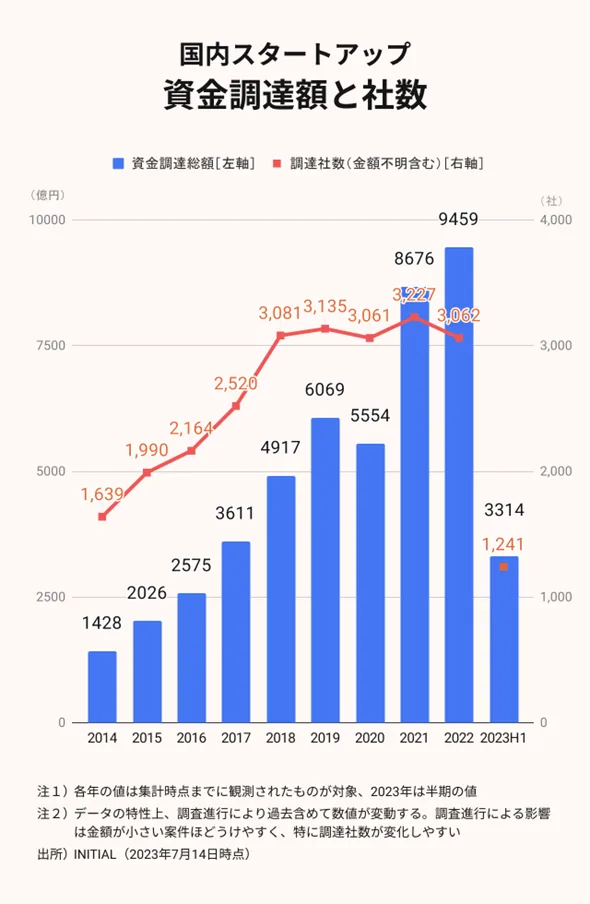
Supondo que o empreendedorismo não tenha aumentado, parece haver vários motivos.
Um deles é o aumento de outras oportunidades de emprego. Em especial, acho bastante provável que pessoas que antigamente talvez tivessem escolhido empreender tenham migrado para profissões como
- Funcionário ou CxO de startups
- Apoio a startups
- Big techs
- Consultoria estratégica
- Áreas de inovação aberta de grandes empresas
Como também estou do lado do apoio, não posso criticar ninguém.
O volume de captação aumentou, mais pessoas passaram a se envolver com startups e os eventos ficaram movimentados, mas pessoalmente não tenho a sensação de que o número de empreendedores em si tenha aumentado de forma tão dramática.
Também é só uma impressão, mas tenho a sensação de que, nos últimos anos, aumentou o número de jovens que querem empreender. De fato, segundo uma pesquisa do Instituto de Pesquisa da Japan Finance Corporation, a proporção de pessoas de até 29 anos que desejam empreender é relativamente alta.
Já quanto a mais pessoas, entre as que empreendem, buscarem especificamente startups, minha impressão é de que isso não aumentou tanto. Talvez muita gente ache suficiente ganhar algumas centenas de milhões de ienes com um pequeno negócio, e há também bastante gente que ganha o bastante com investimentos imobiliários, por exemplo, então talvez, do ponto de vista financeiro, não haja tanta necessidade de escolher justamente o caminho das startups.
De qualquer modo, sinto que o número de pessoas que querem criar startups de alto crescimento não aumentou tanto quanto o volume de captação, que se multiplicou por 10 em 10 anos.
Além disso, mesmo que a Y Combinator selecione perto de 700 startups por ano, diz-se que a taxa de seleção é de cerca de 1,5 a 2%. Mesmo supondo 2%, isso significa 35.000 inscrições por ano. Pode-se dizer que essa quantidade de empreendedores e potenciais empreendedores é uma grande diferença em relação ao Japão.
3.2 As saídas por M&A não aumentaram tanto
Sabe-se que, nos Estados Unidos, o M&A responde por grande parte das saídas. Já no Japão, quase todas as saídas são por IPO.
A mera existência do M&A aumenta as estratégias que as startups podem adotar, e os investidores também passam a recuperar o capital investido e a poder assumir mais riscos. Além disso, com o M&A, há a vantagem de que o empreendedor consegue tentar de novo mais cedo.
A escassez de saídas por M&A é, creio, um problema que há muito tempo é levantado no Japão, e medidas como o regime tributário de promoção da inovação aberta têm sido adotadas como resposta.
Como pano de fundo da escassez de M&A, há a aversão ao Not Invented Here (NIH: tecnologias que não foram desenvolvidas dentro da própria empresa) e também questões como o ágio (goodwill), mas acredito que a estrutura industrial também faz parte do contexto.
A maioria das startups japonesas são empresas de TI, e quem compra empresas de TI são principalmente empresas de TI. Nos Estados Unidos, há muitas empresas de TI de grande sucesso, a começar pelas big techs, capazes de fazer aquisições. Já no Japão e na Europa não há tantas empresas de TI (startups de TI) que tenham crescido a esse ponto; como há poucos compradores, há poucas saídas… uma relação, por assim dizer, de ovo e galinha.
Ainda assim, não é um problema que se resolva forçando grandes empresas a adquirir startups. Além disso, para ser adquirida por uma empresa estrangeira, só se for por ter uma capacidade tecnológica entre as melhores do mundo ou como oportunidade de entrada no atraente mercado japonês. Aumentar os M&As em formatos que deixem todas as partes interessadas satisfeitas continuará sendo um desafio daqui em diante.
Há também outros pontos, como o problema da escassez de quem apoie o estágio avançado e o do crescimento após a abertura de capital, mas vou parar por aqui.
4 O futuro do ecossistema japonês
Com base nessas mudanças e nas coisas que não mudaram, quero pensar em que tipo de desenvolvimento será necessário daqui em diante.
4.1 Como criar decacórnios
Acredito que muitos VCs cujos fundos cresceram passaram a ter a pergunta "como criar decacórnios"7. E sinto que o Japão, como país, também tem a diretriz de querer gerar decacórnios.
Decacórnio é uma empresa com valor de mercado de 1 trilhão de ienes. Em termos de receita (e não de lucro), seriam necessários 100 bilhões de ienes. Talvez 200 bilhões. Já para o unicórnio, uma meta é uma receita de 10 bilhões de ienes.
Faturar 10 bilhões de ienes apenas no mercado interno é algo que, de alguma forma, se consegue. Mas faturar 200 bilhões de ienes no mercado interno se torna muito difícil.
Então, o que se torna necessário é, creio:
- Desafiar o mercado global
- Desafiar áreas diferentes da TI pura
Em ambos os casos, são áreas em que ninguém tem uma fórmula.
4.2 Quem cobrirá o estágio inicial, que se tornou mais difícil
O que acontece à medida que o tamanho dos fundos aumenta é que os investimentos desses fundos vão aos poucos se deslocando para o estágio avançado 8.
Com isso, o apoio em fases mais iniciais fica vago.
Por outro lado, se queremos decacórnios, acho que já não é possível realizá-los sem projetar com bastante consciência desde o estágio inicial. Antes talvez fosse possível alcançá-los simplesmente "atirando para todo lado, até acertar", mas vejo essa tendência na queda do desempenho das aceleradoras estrangeiras e em outros sinais.
Ou seja, é preciso intervir desde um estágio mais precoce e, além disso, o nível exigido dessa intervenção está subindo.
4.3 Como formar equipes capazes de competir em nível mundial
Além disso, acompanhando essas mudanças, parece que aumentou o que se exige das equipes do início da empresa.
Por exemplo, dependendo da área de atuação, tem sido cada vez mais comum a avaliação a partir de perspectivas como:
- A equipe consegue expandir-se globalmente?
- A equipe consegue captar grandes somas e ainda usá-las bem?
Ou seja, trata-se de saber se é uma diretoria capaz de competir no mundo.
Se a barreira exigida dos empreendedores aumentar, talvez os empreendedores de primeira viagem tenham mais dificuldade de se destacar do que há dez anos. Felizmente, nos Estados Unidos aumentaram os empreendedores em série, e também cresceu na última década o número de pessoas com essa experiência. Olhando o perfil dos fundadores de empresas que captaram recursos, a proporção dos que já têm experiência em empreender é relativamente alta. Mesmo na Europa, cerca de 65% das startups unicórnio europeias são de empreendedores em série.
No Japão, porém, ainda são poucas as pessoas com essa experiência. Nessa situação, é preciso resolver o difícil problema de gerar decacórnios.
4.4 Em que área escavar
Na área da TI pura, em que o custo de testar hipóteses é baixo, se havia muitas oportunidades adormecidas, era possível continuar escavando em lugares diferentes e, cedo ou tarde, chegar a uma veia de ouro. Ainda mais se as oportunidades estivessem enterradas em camadas rasas. Nesse caso, pode-se dizer que a capacidade de ação dos jovens era valiosa.
Mas, depois que já se escavou até certo ponto, a probabilidade de chegar a uma boa veia inevitavelmente diminui.
Apenas diminuiu a probabilidade de "escavar um acerto"; a possibilidade não é zero. Dependendo do momento, pode vir uma grande onda (acho, por exemplo, que o e-commerce pode mudar muito). O empreendedorismo em TI, com baixo investimento inicial, ainda vai continuar. Ainda assim, com uma estratégia de escavar a esmo, a probabilidade de encontrar uma veia de ouro tende a ser, ano após ano, menor do que antes.
Ao mudar o lugar em que se escava, por exemplo a área de negócio, também é possível chegar a uma veia de ouro mantendo a mesma estratégia. Sempre existe, a cada momento, algo que parece ser uma nova tendência. É preciso avaliar se essa tendência será breve ou duradoura, mas, de todo modo, não é que não haja oportunidades.
Contudo, sinto que escavar no mesmo lugar de cinco anos atrás, com a mesma estratégia de cinco anos atrás, dificilmente dará certo.
4.5 Resumindo
Considerando tudo isso, acho que, mesmo com o ecossistema ainda não suficientemente maduro em comparação com outros países, como enfrentar desafios uma ordem de grandeza acima dos de até agora passou a ser, de fato, a agenda do ecossistema de startups japonês9.
5 O futuro das aceleradoras
Até agora falei do Japão, mas creio que mudanças semelhantes estejam ocorrendo no exterior. Em consequência, acho que os resultados das aceleradoras estrangeiras, citados no início, também mudaram.
Considerando as mudanças ocorridas e as que não ocorreram, sinto que chegou a fase em que os agentes de apoio e as aceleradoras do Japão também precisam mudar.
Além disso, se as startups que o Japão exige agora são de sucesso uma ordem de grandeza maior, os decacórnios, penso que os agentes de apoio japoneses não corresponderão a essa expectativa se não se dedicarem a algo descontínuo.
Tenho algumas direções em mente para isso.
5.1 Pensar em qual variável aumentar
Vendo o conjunto em números, o retorno do investimento em startups, quando se olha para o ecossistema como um todo, pode ser entendido como:
Retorno = número de empreendedores de startups de alto crescimento × taxa de acerto × tamanho do home run
Respeito o desafio de cada empreendedor, mas peço que considerem isso estritamente como números.
Entre esses elementos, ao pensar em qual é mais fácil de aumentar, infelizmente acho improvável que o número de empreendedores cresça de forma acentuada no curto prazo. Dá para aumentá-lo de forma constante, mas as preferências de carreira das pessoas não mudam muito em poucos anos.
Além disso, também temos feito várias coisas há muitos anos, e sentimos que aumentar o número de empreendedores é realmente muito difícil.
Sendo assim, o que se pode fazer no curto prazo é aumentar a variável da taxa de acerto ou a do tamanho do home run.
5.2 Intervir em fases mais cedo
Ao pensar no que é necessário para aumentar a taxa de acerto e o tamanho do home run, acho que cresce a necessidade de apoio desde o início do empreendimento.
A Y Combinator atua no mercado americano, onde é mais fácil surgirem decacórnios, e seu modelo também funciona bem, mas, olhando o desempenho das outras aceleradoras norte-americanas, todas, exceto a Y Combinator, enfrentam dificuldades. Penso que, a partir daí, é preciso repensar o próprio "modo de fazer" das aceleradoras.
Além disso, infelizmente o Japão não é um mercado em que o empreendedorismo espontâneo vire decacórnio. Nesse caso, é preciso desenhar desde o início mirando deliberadamente em decacórnios. No entanto, quase não há empreendedores de primeira viagem que consigam mirar nisso deliberadamente desde o começo.
Além disso, quando se fortalece a tendência de "só receber investimento quem tem uma ideia com potencial de decacórnio e, ainda por cima, uma equipe excepcional", a barreira para as equipes que recebem investimento fica bem alta. Então aumenta a necessidade de apoiar também a formação de equipes.
Nesse caso, as aceleradoras até agora tinham como foco "apoiar" e "investir", mas penso que, se elas não se aproximarem mais do lado de "criar" por conta própria, não surgirão tão cedo empreendimentos com ideias de qualidade suficiente.
Claro que isso é bastante difícil, não há garantia de que seja possível e, como a baixa qualidade do lado do apoio no Japão é frequentemente apontada, nem sei se é viável. Mas, pensando nas variáveis que podemos aumentar, acho que não há outro caminho senão fazer isso.
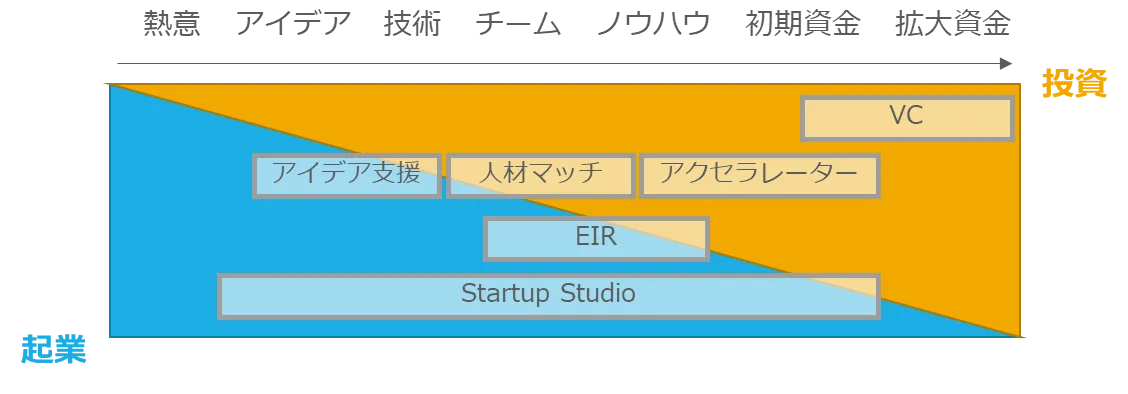
É preciso ampliar o apoio às fases anteriores?
De fato, o apoio da FoundX, pelo qual sou responsável, vem se deslocando cada vez mais para etapas anteriores. (Está borrado, mas já mudamos várias e várias vezes o conteúdo e o público-alvo do programa, por tentativa e erro. O que está preenchido em vermelho são as iniciativas novas em cada época. Dá para perceber, de modo geral, que o apoio às etapas anteriores vem sendo cada vez mais reforçado.)
Mais concretamente, parece que várias medidas de apoio de "etapa anterior à aceleradora", como "apoio a ideias", "matching de talentos", "EIR (Entrepreneur in Residence)" e "Startup Studio", começam a chamar atenção nas ações dos investidores. Isso porque o lado do apoio começou a usar termos como Company Creation.
De fato, por exemplo, no Climate Tech, seria difícil para quem não tem nenhuma experiência no setor ter a inspiração de uma ideia. Por isso, creio que diversas organizações começaram a adotar iniciativas que, partindo do pressuposto de que haverá pivô no final, oferecem uma ideia que sirva de primeira pista e dão uma direção para que a empresa possa se tornar um decacórnio.
E, vendo o crescimento dos search funds no Japão, também acho que há surpreendentemente muita gente que quer empreender se houver uma boa ideia.
Essa tendência também existe no mundo. A Global Accelerator Network (atual Morrow) criou recentemente a Global Startup Studio Network, e parece que aumentaram as organizações que exploram o modelo de studio. Parece que a proporção da UE vem crescendo em particular, o que acredito que se deva ao menor número de empreendedores em comparação com os Estados Unidos.
A desvantagem desse apoio desde o início é que ele envolve um custo interno bem maior do que o das aceleradoras. Além disso, ainda está longe de ser certo que o lado do apoio tenha a capacidade para isso. Mas sinto que, para obter resultados de outra ordem de grandeza, é preciso superar essa desvantagem e essa dificuldade e desafiar algo novo.
Conclusão
Com o aumento do tamanho dos fundos e das expectativas do país em relação ao ecossistema de startups japonês, atender a essas expectativas exige um esforço considerável.
Poucas pessoas empreendem espontaneamente e, em comparação com a América do Norte, há ainda menos empreendedores em série; não se pode dizer que já se tenha alcançado de forma suficiente nem sequer a geração de unicórnios. Nesse contexto, o desafio desta vez é que o ecossistema como um todo precise enfrentar um desafio uma ordem de grandeza acima.
Acredito que o centro do ecossistema de startups deve ser, sempre, o empreendedor. Mas penso que este é o momento de repensar, no ecossistema como um todo, a construção de mecanismos para apoiar esse desafio, e por isso registro tudo isto em um artigo.
Notas de rodapé
-
Veja, por exemplo, 初期の Y Combinator | by Taka Umada | Medium e Y Combinator はどのようにして始まったのか ↩
-
Do texto らいおんの隠れ家 : ポール・グレアム「今年の夏にしたこと」 - livedoor Blog(ブログ). ↩
-
Acredito que, por trás dessa hipótese, também estava o sentimento de Paul Graham em relação aos hackers. Na bolha pontocom por volta de 2000, quem liderava as startups eram principalmente pessoas de MBA e da área de negócios. Lendo seus artigos e outros textos, penso que Paul Graham tinha a ideia de que era uma antítese a isso: mesmo hackers podem aprender negócios e empreender. ↩
-
Ouvi dizer também que se cobram valores consideráveis em taxas por uma única parceria, e chego a achar que o lucro vem mais daí. ↩
-
Nos dados do primeiro semestre de 2023, o valor é de 945,9 bilhões de ienes, ainda maior. Mas, como não é possível compará-lo com 2013, usei o gráfico dos dados mais antigos. ↩
-
Pesquise, por exemplo, por "VC 3x fund size". Veja, por exemplo, este artigo. ↩
-
Por exemplo, um artigo da tradicional VC Globis Capital Partners: デカコーン創出へと続く、日本のスタートアップが変わった10年――テクノベート経営研究所設立記念 特別対談 #1 | GLOBIS 知見録 ↩
-
Para evitar isso, há VCs que adotam a estratégia de não aumentar muito o tamanho do fundo. Por exemplo, a Benchmark Capital, especializada em estágio inicial, mantém sempre um fundo de cerca de US$ 500 milhões. ↩
-
No entanto, ouço dizer que a opinião dos investidores estrangeiros sobre essa agenda não é tão positiva. Por exemplo, às vezes os investidores estrangeiros dizem que "basta vencer no Japão, que tem um mercado suficientemente grande".
De fato, se o objetivo for maximizar o lucro no curto prazo, como em 5 anos, concentrar-se no mercado interno pode ser mais seguro e permitir crescer também (embora, para esse investidor, manter por 5 anos possa parecer um prazo suficientemente longo).
Mas, olhando para 10 ou 20 anos, ou olhando como país, o mercado interno quase com certeza vai encolher; então mirar apenas o mercado interno parece uma solução ótima local que maximiza o lucro desse investidor estrangeiro e, para uma empresa, a questão é se é mais fácil expandir globalmente antes ou depois da abertura de capital. ↩