カンパニークリエーションを12マスで整理する(創薬・ソフトウェア以外)
カンパニークリエーションについて、これまで記事を書いてきました。
以前の記事では、起業家とは異なる主体(投資家等)が会社の設立前から関与して立ち上げるカンパニークリエーションを、技術起点、需要起点、アウトカム起点、ミッション起点という四つの「起点」で分けました。その後に書いた「カンパニークリエーションを時間軸で考える」の末尾では、起点の分類と時間軸の整理を掛け合わせれば、検討中の案件がどこに位置し、何で勝負すべきかがいくらか明確になるのではないか、と整理していました。さらに最近は「12のマスで考えるイノベーションの戦い方と時間軸」という記事を書きました。
こうしていくつかの記事積み上げながら、最後の12マスの記事のフレームワークを主に使いつつ、カンパニークリエーションの例をマッピングするとどうなるのか、というのをChatGPTなどと整理していました。今回の記事はその整理の結果をまとめたものです。
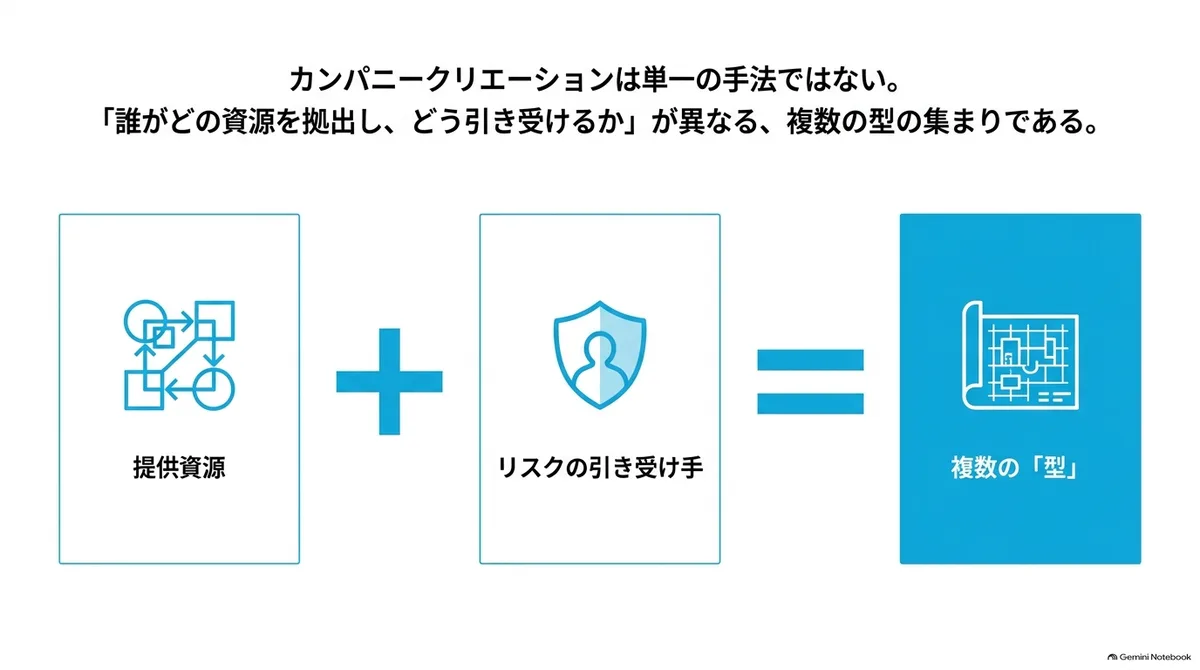
カンパニークリエーションは単一の手法ではなく、「誰がどの資源を拠出し、どう引き受けるか」が異なる複数の型の集まりだという観点で整理しています。
カンパニークリエーションを行う事業者(投資家)
まず、カンパニークリエーションを行っている代表的な組織を紹介します。
2020年以降のカンパニークリエーションやスピンオフを中心にChatGPTに調べてもらったところ、20組織・104件のクリエーション・事業化事例 がありました。明らかな間違いは修正しましたが、全件チェックしているわけではないので、傾向として捉えてください。なお、VCやPEに加えて、ベンチャービルダー、企業内スタジオ、大学・研究機関の事業化プログラムも含めています。
なお、おそらく最もカンパニークリエーションの事例が多いのは創薬なのですが、今回対象からは創薬・医薬品・バイオ医療機器の事例を除いています。これらは事業化の進み方が異なるためです。また、ソフトウェアだけを扱うスタジオは対象外としました。そのため Sutter Hill などは含まれていません。
その結果、以下の件数は、気候、素材、防衛、AI・IT基盤、宇宙、エネルギーなどが主なものとなっています。また非医療の農業バイオも含めています。創薬も手がける組織を丸ごと除くのではなく、個々の事例で分けています。
カンパニークリエーションの主導のスタイルによって大きく2つに分別しています。組織が探索テーマや内部案件を持ち、専任の人材と初期組成を運営して会社を作った場合を「組織主導」、組織と創業者が会社化前から構想・知財・チーム・初期運営の実行を分担した場合を「組織・創業者の共同主導」としています。実態はグラデーションがある部分かと思いますが、便宜的に2つに分けています。
| 組織 | 主な創設機能・プログラム | 掲載事例(抜粋) | 組織主導 | 共同主導 | 掲載件数 |
|---|---|---|---|---|---|
| Eclipse | Eclipse Venture Equity | Mytra、Peak Energy | 0 | 4 | 4 |
| 8VC | 8VC Build Program | Saronic | 0 | 1 | 1 |
| Lux Capital | Lux Labs(2024年公表。以前の案件は前身の創設機能) | Thematic、Osmo | 0 | 2 | 2 |
| Xora Innovation | 会社創設担当チーム | Amperesand | 0 | 1 | 1 |
| Red Cell Partners | National Security Practice/Cyber Practice | DEFCON AI、Claros | 0 | 7 | 7 |
| Flagship Pioneering | Flagship Labs | Terrana Biosciences | 1 | 0 | 1 |
| Deep Science Ventures | 本体の会社創設チーム | Mission Zero Technologies、Parallel Carbon | 19 | 0 | 19 |
| Technofounders | 本体のベンチャービルディング | Bliss Ecospray、ION-X | 0 | 3 | 3 |
| Cambridge Future Tech | 本体のベンチャービルディング | Mimicrete、Literal Labs | 0 | 10 | 10 |
| Marble | 気候テックのベンチャースタジオ | Aerleum、Vema Hydrogen | 0 | 13 | 13 |
| Wavemaker Impact/100x100 | 気候テックのベンチャービルディング | WasteX、Rize | 1 | 13 | 14 |
| Vargas | 本体の会社創設機能 | Stegra、Aira、Syre | 4 | 0 | 4 |
| Actis | Energy Infrastructure | BluPine Energy、Nozomi Energy | 4 | 0 | 4 |
| EnCap Investments | Energy Transition | Linea Energy、Bildmore | 1 | 1 | 2 |
| Prosemino | Prosemino Venture Builder/Prosemino Labs | Sention Technologies、Super6 | 0 | 2 | 2 |
| MIT | MIT Proto Ventures | Hyperion Transport Systems、Vertical Horizons | 4 | 0 | 4 |
| TandemLaunch | TandemLaunch Startup Foundry | LATYS、Waveshaper AI | 6 | 0 | 6 |
| Atomic | Co-found with Atomic | Butter Payments、Exowatt | 0 | 3 | 3 |
| TNO | TNO Ventures/Tech Transfer Programme | LionVolt、TORWASH | 0 | 3 | 3 |
| Founders Fund | パートナー主導のインキュベーション | General Matter | 1 | 0 | 1 |
| 合計 | 20組織 | 41 | 63 | 104 |
結果、組織主導41件、共同主導が63件となりました。
組織主導の内訳はDeep Science Ventures が19、TandemLaunch が6、Vargas が4、Actis が4、MIT Proto Ventures が4などです。いずれも創業候補者、経営者、Venture Builderといった人を組織の給与で先に雇い、案件を持たせてから会社にしています。共同主導の63件は、外にいる経営者や研究者と会社化前から実行を分担するのに近い形です。
12マスで見たカンパニークリエーションの現在地
以前の12マスの記事では、供給側で「次の状態への移行を最も強く妨げているもの」を四種類に分け、需要側で「取引可能な需要をどれだけ特定できているか」を三段階に分けました。
これを表にしたのが以下です。
| 供給側の支配的リスク\需要リスク | 低い | 中程度 | 高い |
|---|---|---|---|
| 導入・運用リスク | (1) ロールアウト競争 | (2) 案件組成型実装 | (3) 有償ユースケース探索 |
| スケールアップリスク | (4) キャパシティ競争 | (5) 段階的スケールアップ | (6) 量産と用途の同時探索 |
| エンジニアリングリスク | (7) 目標仕様開発 | (8) ロードマップ先行開発 | (9) 製品と用途の同時探索 |
| サイエンスリスク | (10) ミッション型検証 | (11) オプション形成研究 | (12) フロンティア探索 |
この12マスの上に、104件のうち事業を停止した2社を除く102社の現在位置をAIに分類してもらうと次のようになりました。
| 供給側の支配的リスク\需要リスク | 低い | 中程度 | 高い |
|---|---|---|---|
| 導入・運用リスク | (1) 1社 | (2) 26社 | (3) 0社 |
| スケールアップリスク | (4) 3社 | (5) 16社 | (6) 0社 |
| エンジニアリングリスク | (7) 4社 | (8) 42社 | (9) 5社 |
| サイエンスリスク | (10) 0社 | (11) 5社 | (12) 0社 |
この分布から読めることがいくつかあります。
(1) 中程度の需要リスクの(8)に集中する
102社のうち89社が需要リスクが中程度の列(中央の列)にあります。需要リスクの低い列(左の列)は8社、高い列(右の列)は5社です。
需要リスクが中程度の列の中でも、(8)ロードマップ先行開発だけで42社と、全体の4割を占めます。用途と顧客候補は見えていて、ベースとなる技術もある程度あり、その技術を顧客仕様に合わせて製品化する工程が残っている案件です。次に多いのは(2)案件組成型実装の26社で、技術は既存のもので、供給者・顧客・資金・契約の組み合わせを設計することが事業の中身になっています。サイエンス行の5社はすべて(11)にあり、(10)と(12)には案件がありません。
ただし、104件の採用年は2022〜2025年が84件で、停止2件と再編1件を除けば、大半はまだ起業したばかりです。つまりこの分布は、各組織が反復して着手できた数を示しているのであって、リターンが出た位置を示してはいません。分布は「うまくいくマス」ではなく「始めやすいマス」を教えていると考えてください。
(2) 需要リスクが低い列と高い列は担い手が偏る
需要リスクの低い列の8社は、Eclipseの3社(Mytra、Peak Energy、Gambit)、8VC Build(Saronic)、Red Cell(DEFCON AI、Claros)、Vargas(Aira)、MIT Proto Ventures(American Fusion Instruments)です。
AiraとAmerican Fusion Instrumentsを除く6社は、米国のVCが「経営者+市場仮説」の方式で共同設立した会社で、防衛、AIデータセンターの電源、定置蓄電、物流ロボットの領域にあります。需要が具体化している領域に、実績ある経営者を先に組み合わせる方式です。
需要リスクの高い列の5社はすべて(9)で、Deep Science VenturesのDunia、MarbleのAtmoCooling、TandemLaunchの3社(Waveshaper AI、Recho AI、Wisemotion)です。TandemLaunchは大学技術を先に選定してから創業チームを編成する方式で、技術を製品化しながら採用用途を探す案件が需要リスクの高い列に来ています。(3)(6)(12)には案件がありません。
(3) 各組織の案件は一つか二つのマスに固まる
Actisの4社とEnCapの2社はすべて(2)、Wavemaker Impactの14社は11社が(2)、Cambridge Future Techの10社は9社が(8)、Deep Science Venturesの19社は13社が(8)です。TandemLaunchの6社は(8)と(9)に3社ずつ、Flagshipの1社は(11)にあります。
Vargasの4社は(1)、(2)、(5)に分かれていますが、いずれも需要契約や産業パートナーを先に組んでから会社を作る方式は共通です。Marbleは(8)を中心に(2)、(5)、(9)、(11)まで広がっており、人から入る組織では案件のマスが分散します。
停止と再編のケース
調査表が確認した事業停止は2件です。Red CellのEyrisは2024年12月に閉鎖され、MarbleのCenteonは公式サイトで活動停止と表示されています。どちらも要因は公表されておらず、技術の失敗か需要の不成立かは判定できません。この2社は上の分布から除いています。
大幅な再編は1件で、(5)にあります。Stegraは2026年6月に14億ユーロの追加資金調達を完了し、建設工程の見直しを公表しています。停止や倒産ではありませんが、需要の見通しがあっても初号の大型設備の費用と工程のリスクは残る、という後述の点に対応します。
需要リスクが中程度の列への集中と、組織ごとのマスの固まりは、マスごとに設立前に残る仕事が違い、その仕事を反復して担える組織が限られていることの表れだと考えています。
列:需要リスクが設立前に残る仕事を決める
需要リスクの列は、設立前に何が「未確定な要素」として残っているかを表しています。人材と資本はどの列でも必要になります。そのうえで投資家が創業を主導する合理性が生まれるのは、購入の約束、設備、知財、顧客接点、あるいは案件組成の能力といった、起業家が通常の出資や提携では揃えにくい資源を運営主体が提供できる場合です。そうした資源を活用して設立前に必要な仕事の費用や期間を大幅に削減できるからこそ、投資家主導の形が成り立ちます。
各列の違いを整理すると、次のようになります。
| 列 | 設立前に残る仕事 | 投資家主導が有利になる条件 | 列を実際に動かす主体 | 調査表の例 |
|---|---|---|---|---|
| 需要リスクが低い列(左) | 需要条件の実効性を確かめ、その条件で供給するための技術・人材・設備・資金を揃える。迅速な立ち上げ速度が問われる | 購入の約束、製造を担う経営陣、設備、開発期間を支える資金など、起業家単独では確保に時間がかかる資源を運営主体が提供できる場合 | 買い手(オフテイク契約や産業パートナーとしての参画) | Vargas(SyreはH&Mとの7年間・総額6億米ドルのオフテイク契約、Airaは既存技術のヒートポンプを月額・直販・保守一体で提供)、Eclipse・8VC・Red Cellの「経営者+市場仮説」(Peak Energy、Saronic、DEFCON AI) |
| 需要リスクが中程度の列(中央) | 未確定事項を、顧客検証で学べること(要求性能・導入負担・便益)と、他者の判断や合意が必要なこと(予算承認・許認可・融資・購入契約)に分け、後者の判断主体と合意順序を組成する | 案件の組成に必要な専門性、信用、関係者への接点を運営主体が持ち、複数の判断を同時に動かせる場合。顧客検証が中心なら創業チームに委ね、運営主体は資金と接点の提供に徹する | 需要側の判断主体と政策。公共調達、差額支援(値差支援)、大企業のオフテイクなどによって、支払主体・予算・期間・仕様が具体化すれば「低い」側へ動く | Deep Science Ventures(19社中13社が(8))、Wavemaker Impact(14社中11社が(2)。Rizeは4者が構想しCEOを選任)、Actis・EnCap(経営者を先に確保し、資産・契約・資金を組成) |
| 需要リスクが高い列(右) | 用途・顧客・支払う理由の組み合わせを探索する。仮説を変更できる裁量と、探索費用の負担者をあらかじめ設計する | 実験設備、知財、データ、顧客接点などを共通資源として複数の案件に使える場合。少人数・低コストの実験で済む案件では、投資家の承認を頻繁に求める体制はかえって負担になる | 探索チーム自身((12)から(11)へは需要の仮説を絞る仕事、(10)から(7)へは科学を成立させる仕事で、どちらも公的研究費と大学の側にある) | Flagship(探索費を組織で負担し、否定された仮説の費用を成立した会社の持分で回収。Terranaは約4年の非公開開発を経て公開)、TandemLaunch((9)の5社中3社。技術と人の組み合わせを先に固める) |
需要が固まったからといって、大規模な設備投資が一括で正当化されるわけではありません。実環境での性能や量産歩留まりが未確認であれば、その検証結果を見極めながら次の投資を段階的に判断していく工程が欠かせません。以前の記事でも触れたNorthvoltは、巨額のオフテイク契約を持ちながらも技術開発と量産の実行リスクを同時に抱え込んだことで行き詰まりました。また前節で触れたStegraも、確実な需要契約を持ちながら(5)にとどまり、初号プラントの工程と資金計画の組み直しを迫られています。
需要リスクの低い列や(5)で、実際に列を動かしている主役は買い手(需要家)です。SyreではH&Mが長期契約によって需要を引き受け、Mission Zero TechnologiesにはAnglo Americanが共同創業者として参画し、ArctialにはRio Tintoや三菱商事が産業パートナーとして加わっています。米国のVCが「経営者+市場仮説」のモデルでこの列に案件を成立させているのも、防衛調達やデータセンター向け電源のように、市場仮説が制度や確固たる需要で裏づけられた領域に限られます。
政策によってつくられた需要も同様で、以前の記事で「ミッション起点」と呼んだものがこれに当たります。その会社の製品に対して「誰が、どのような条件で支払うのか」が決まって初めて列のマスが動きます。支払主体の変更や予算終了によって列が右(需要リスクが高い側)へと逆戻りすることもあるため、設立前の段階で契約の拘束力や期間を慎重に見極める仕事が残ります。
(10)と(12)には、今回調べた20組織の中にも事例が1件もありませんでした。サイエンス行の三つのマスは、科学が最大の制約である点では同じで、異なるのは需要側の見通しです。「需要は明確だが科学が未確立」という(10)は、創薬の領域に多いという印象ですが、それ以外の領域だと政府のミッション型研究や大企業の研究開発が担う領域です。科学が成立すれば(7)へ動きます。
需要も科学も未確定の(12)は基礎研究の領域で、投資家が扱えるようになるのは、用途と顧客候補の仮説が絞られて(11)に来るか、科学が成立して(9)に来てからです。投資家主導がサイエンス行で扱っているのは、科学は未確立でも需要の仮説があり、複数の仮説を並行して試すオプションを組める(11)に集中しています。(3)に事例がなく(9)も5件にとどまるのは、共有できる知財やプラットフォームなどの共通資源がない限り、投資家が主導する合理性が立ちにくいためだと考えられます。
行:供給リスクが運営主体の能力を決める
列が設立前の仕事の性格を決めるのに対し、行は、運営主体が何を検証し、どんな組織能力を反復して提供できる必要があるかを決めます。どのマスでも会社化の時点で共通に確かめること(会社として進める合理性、資源の利用権、チーム、次の検証資金、判断と中止の権限)は表から外し、行に固有の条件だけを挙げます。例のうちVersant、Third Rock、The Production Boardは創薬中心のため調査表の対象外ですが、クリエーション機能の例として挙げています。
| 出発点の行 | 設立前に運営主体が揃えるもの | 行に固有の創業条件 | 会社化の時点で残る主なリスク | 必要な創設機能と採っている例 |
|---|---|---|---|---|
| サイエンス行 | 仮説を否定できる実験、再現性の確認、用途・事業化経路の検討 | 会社として研究を続ける合理性と、次の実験群の設計 | 効果量と再現性の拡張、需要側の絞り込み | 自前の研究・実験施設(Versant)、暫定経営(Third Rock)、恒久資本の持株会社(The Production Board)、仮説の反復工程(Flagship)、社内研究・検証予算(Marble) |
| エンジニアリング行 | 用途候補、顧客の要求仕様と価格、試作品。並行して事業責任者の選定 | 知財の利用条件、狙う用途、技術と事業の責任者 | 実環境での統合・認証、顧客との擦り合わせ | 大学技術の選定と創業チームの編成(TandemLaunch)、研究機関内の事業・資金計画と外部経営者・ライセンス・持分の調整(TNO)、役割分担した創業チーム(Cambridge Future Tech)、自社ラボの提供(Prosemino Labs) |
| スケールアップ行 | 供給技術、原価と製造方法の技術経済分析、経営・製造チーム、購入条件の交渉 | 顧客の具体的な約束、供給の実現性、設備資金の見通し | 歩留まりと単位コスト、初号機の実行 | 需要契約と産業コンソーシアムの組成(Vargas)、経営者と市場仮説の組み合わせ(Eclipse)、工場資金の組成 |
| 導入・運用行 | 最初の導入先、販売・施工・保守の体制、初期案件の取得と入札、資金契約 | 顧客の経済メリットと自社が利益を得る運用の見通し、実行可能な資金契約 | 現場ごとの差の学習、運用の反復、数量と時期の変動 | 実績ある経営者の採用と案件組成(Actis、EnCap)、金融・流通と組み合わせた導入設計(Wavemaker Impact)、直販・施工・保守の一体運営(Aira) |
行ごとに探索の期間や費用の性質が変わります。同じ運営主体が複数の行を扱うことは可能ですが、行ごとに別のクリエーション機能が必要となってくるため、各組織の案件が一つか二つのマスに固まっているのは、こうした背景があると考えられます。
行を跨ぐときに見落としやすいのは、運営主体の探索期間の外にある時間です。AmperesandはNTUの説明では2016年に研究が始まり、試作と検証を経て2023年にスピンアウトしています。Xoraが関与した時点でサイエンスリスクはクリアしていたので、Xoraの案件としてはエンジニアリング行の出発点ですが、そこに至る7年の研究開発は大学側で先行しています。エンジニアリング行の案件を評価するときは、この前段の時間や費用を誰が負担したかを確かめる必要があります。(創薬はサイエンスから導入・運用までの流れが見えやすく、早い傾向にあります。ただし需要や価格の源泉は保険料や社会保障費なので、需要リスクがないとも言い切れません。)
行と列は、必要な資本の種類も決めます。(8)を担っているDeep Science Ventures、Cambridge Future Tech、Marble、TandemLaunchは、探索費を組織全体で負担して短期で会社にする型です。制度上の目安は、TandemLaunchが12〜18か月、Marbleが12か月、Proseminoが12〜24か月、TNOの会社化準備が6か月です。(2)と(5)を担うVargas、Actis、EnCapは、PEやインフラ資本で過半数の持分を持ち、案件ごとに資産・契約・借入を組む型で、資本の規模も回収の形も違います。(11)は、Terranaの約4年、Amperesandの前段の7年のように、期間が違います。10年で償還する通常のVCファンドで無理なくできるのは、このうち(8)型となります。つまり、案件の性質ではなく資本の制約が取り組める領域を決めていることになります。その制約を外して考えるためには、政府系との連携などが必要になってくるかもしれません。
探索の入口はマスとは別に扱う
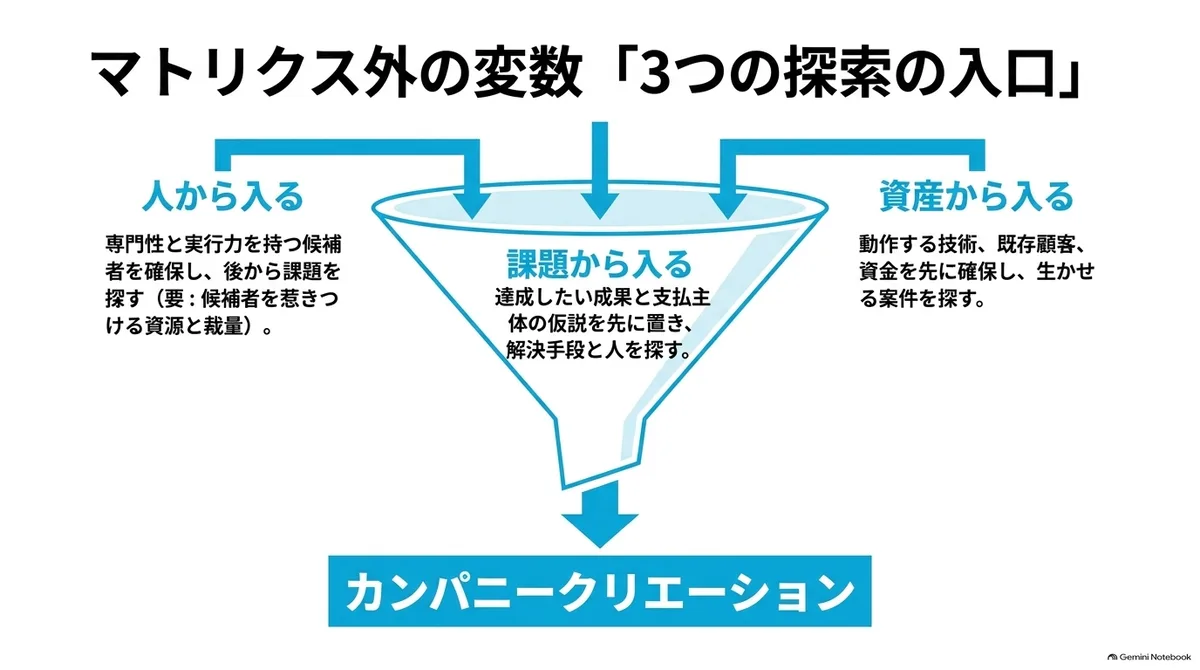
案件のマスとは別の「探索の入口」を考えたとき、入口には大きく3種類があります。
- 人から入る:特定領域の専門性と実行力を持つ候補者を先に確保し、本人に合う課題と顧客を探す。Marbleの募集はチーム・知財・具体的なアイデアを必須とせず、専門性と会社を率いる潜在力を重視しています。EIRもこれに近い仕組みだと言えるでしょう。
- 課題から入る:達成したい成果と支払主体の仮説を先に置き、解決手段と人を探す。Deep Science VenturesやMIT Proto Venturesがこの例です。
- 資産から入る:既に動作する科学技術、既存の顧客、施工・運営能力、あるいは資金のような資源を先に確保し、それを生かせる案件を探す。TandemLaunchやTNO、Vargasがこの入口です。
General Matterは、World Nuclear Newsの報道(2025年4月)によれば、Founders Fundのパートナーが米国のウラン濃縮企業を投資先として探したものの見つからず、自ら創業した案件です。約1年間、Founders Fund内でインキュベートされました。入口は人ですが、調査表では濃縮技術と設備の開発が残る段階として(8)に置いており、政府との契約条件が確認できれば需要リスクの低い列へ動きます。この形は組織として反復する仕組みではなく、パートナー個人の判断で起きた個別案件です。
人から入る入口は、候補者を継続して確保できる経路と、候補者に提供できる資源と裁量を持つ組織にしか使えません。経路が弱い組織は課題か資産から入り、創業候補者に提示できる事業条件(マスの位置と、設立前に済ませた仕事)を具体化してから人を迎えることになります。その分の検証と調整は運営側が引き受けるため、共通チームの能力と費用も含めて入口を選びます。
起業家の側から見ると
同じ枠組みは、起業家側から見ると、投資家主導の案件に参加するかどうかの判断材料になります。たとえば以下のような項目を聞いてみると良いでしょう。
- 運営主体が提供する資源(顧客の約束、知財、設備、資金、経営人材)
- 自分が担当する仕事(行が示す検証と、列が示す需要側の仕事)
- 設立時の持分
- 仮説変更・採用・追加予算・中止の権限をどちらが持つか
列と行の整理は、「自分が担当する仕事」を教えてくれます。需要リスクの低い列なら供給の実行、中程度の列なら顧客検証と合意の組成、高い列なら用途と顧客の探索が主な仕事です。行は引き受けるリスクの種類を示し、サイエンス行なら実験結果、エンジニアリング行なら統合と認証、スケールアップ行なら歩留まりと原価、導入・運用行なら現場の反復です。自分の経験がその仕事に合っているかが、参加を決める第一の条件になります。
持分と裁量については、投資家側の設立前の貢献が大きいほど設立時の持分が大きくなり、それが優れた起業家を惹きつける力を弱めるという緊張関係にあります。Flagshipのように投資家側が過半を持つ構造から、Marbleのように最初の投資家にとどまる構造まで幅があり、設立前にどこまで仕事を済ませるかと、設立時に起業家へどれだけ渡すかも見ておくと良いでしょう。ただし持分の大きさと日々の裁量は別なので、権限の配分まで確かめて判断することをお勧めします。
日本で始める側から見ると
同じ枠組みを、これからカンパニークリエーションを始めようとする側、つまりVC、企業、大学・研究機関、政府系機関に当てると、それぞれが持っているものと欠けているものが違うことが見えてきます。表にすると次のようになります。例は調査表と本文で触れた組織に限っています。
| 主体 | 持っているもの | 欠けているもの | 向くマス | 向く入口 | 対応する先行例 |
|---|---|---|---|---|---|
| VC | 資本、経営人材の網、判断と中止の規律 | 実験設備、前段の研究費、需要側の接点、設立前の人件費 | (4) (7) (8) | 人(経営者+市場仮説) | Eclipse、8VC、Red Cell |
| 企業 | 需要(自社の購買)、設備、雇用、案件組成の信用 | 仮説変更・中止の権限を現場に渡す仕組み、持分を外に出す慣行 | (1) (2) (5) | 資産、課題 | H&M(Syre)、Anglo American(Mission Zero)、Rio Tinto・三菱商事(Arctial) |
| 大学・研究機関 | 技術、前段の研究費と期間、実験設備 | 事業責任者、用途の選定、知財条件を早く決める仕組み | (8) (11) | 資産(技術) | TandemLaunch、TNO、MIT Proto Ventures、Cambridge Future Tech |
| 政府系機関 | 前段の研究費、調達、初号設備向けの融資・保証、政府系投資会社の資本 | 案件の選別と中止の判断、経営人材 | (10)から(7)、(12)から(11)や(9)への移動、列の移動、(5)の初号設備 | 入口を持たない | Tesi(Arctial)、Temasek・GenZero(Rize)、DOE契約(General Matter)、税額控除金融(Bildmore) |
VCについては前節で述べたとおりで、通常のファンドで反復できるのは(8)型です。(2)や(5)をやりたければ商社やインフラ資本と組む必要があり、(11)をやりたければ前段の研究費を持つ主体と組む必要があります。VCが単独で持ち込めるのは、資本と経営人材の網と、判断と中止の規律となります。
企業がもっとも力を発揮できる役割は最初の買い手です。列を動かしているのは需要側の主体だと前に述べましたが、出資者として参加するより、オフテイクを出す、初号案件の実証設備を貸す、自社の購買を最初の導入先にするほうが、この枠組みでは案件のマスを動かす力が大きくなります。
一方で企業の弱点は権限です。需要も設備も人もあるのに、企業内スタジオがこの記事で言う共同主導に届かず社内新規事業にとどまるとすれば、仮説変更、追加予算、中止の判断を現場に渡せていないからです。企業が持つ需要と設備をカンパニークリエーションに使うなら、権限と持分の設計だけを外部に委ねる、という分担が考えられます。
大学・研究機関が持っているのは、技術と、前段の研究費と期間です。Amperesandの7年はNTUが負担し、TNOは内部プロジェクトで事業・資金計画を作ってから会社化しています。欠けているのは事業責任者と用途の選定で、TandemLaunchやCambridge Future Techはそこを組織として担っています。投資家主導のカンパニークリエーションはサイエンス行では(11)からしか始まらないので、大学が用意すべきなのは、そこまで研究を進める前段と、知財条件を早く決める仕組みと、外から来る事業責任者を受け入れることなどでしょう。
政府系機関が持っているのは、前段の研究費、需要、初号設備の資金、政府系投資会社の資本です。(10)や(12)の研究のTRLを上げて上の行に移す仕事は投資家主導のカンパニークリエーションに含まれず、公的な研究費が担うことになるでしょう。公共調達や値差支援は列(需要)を動かすための政策ですが、実際の資源としてカウントできるようになるのは契約の拘束力と期間が確かめられてからで、General Matterの政府契約がその例です。政府系銀行の融資や保証が生きるのは、需要契約と技術検証が揃った後の(5)です。
逆に政府系機関が持っていないのは、案件を選別して中止する判断と経営人材です。なお、助成金は需要のように見えるので、補助を受けた案件を需要リスクが中程度の列と誤判定しやすくなります。
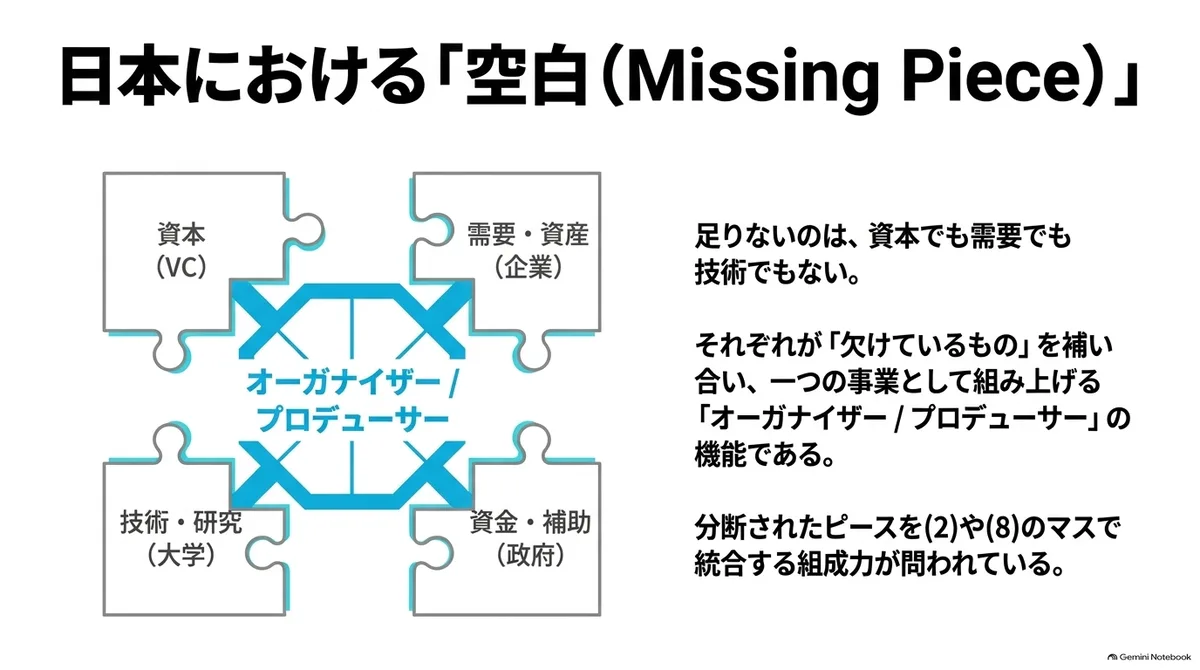
そしてそれぞれが持っていないものは、他の人が持っている、ということです。であれば、日本に足りないのは資本でも需要でも技術でもなく、それらを一つの案件として組み上げるオーガナイザー/プロデューサー/アレンジャーではないか、という仮説が言えそうです。Vargasが電力、水素、顧客、資本、経営陣を一つの事業としてくみ上げたり、Wavemaker Impactが農家、金融、買い手を一つの事業にしているのは、まさにこうした組成の仕事であり、こうし取り組みをどのように行うのかが問われているとも言えるかもしれません。
カンパニークリエーションとインダストリークリエーション
ここまでの整理は、一つの運営主体が一つの案件をどう会社にするか、という単位で書いてきました。
しかし一方で、カンパニークリエーションを反復できる条件は、前段の研究費、共通資源、バリューチェーンの相手方という、会社の外側にあるものが揃っていること、という暗黙の前提があります。日本でカンパニークリエーションを構想するなら、運営主体の設計と同時に、この外側を誰が担うかを設計しないと、結局立ち上がらないのでは、とも思っています。
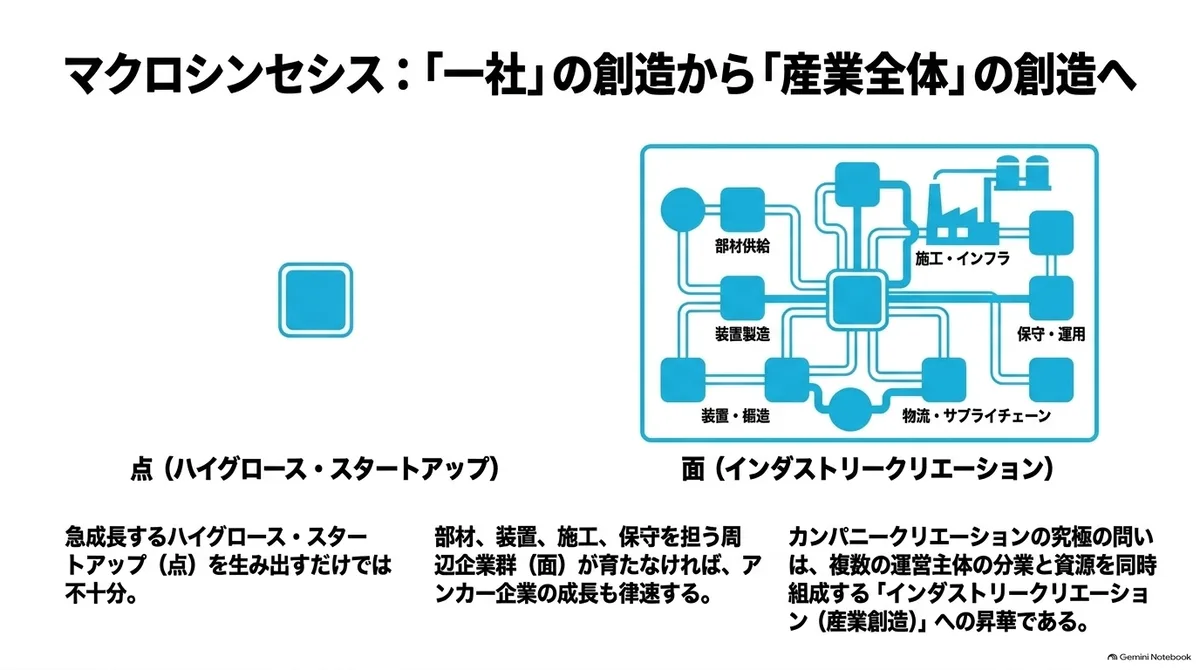
たとえば、「スタートアップと地域との『インダストリー・クリエーション』」で書いたように、太陽光パネルのハイグロース・スタートアップの候補を作れたところで、その部材、装置、施工、保守を担う周りの企業群が律速となればその成長も止まります。これらの会社も作っていかなければ、ハイグロース・スタートアップのような大きな企業も生まれづらいでしょう。
この意味で、カンパニークリエーションと呼ばれるものには2つの型があるのだろうと思います。一つは、大きな需要と大きなリスクを取りに行く、急成長するスタートアップをつくる型です。そしてもう一つは、産業全体を見たときに欠けている周辺企業です。周辺企業は急成長を前提にしませんが、アンカー企業が育つための条件として必要になってくるものです。
ここまで範囲を広げて考えると、カンパニークリエーションは、会社を一社ずつ作る活動というより、複数の運営主体の分業、共通資源の持ち方、供給者と需要家と資金の同時組成を含めた、産業の創設(インダストリークリエーション)に近い問いとなってきます。
12マスの分布で見ると、この2つは別のマスを担当しています。VC型の資本で(8)や(11)を反復している組織は前者に、PEやインフラ資本で(2)や(5)を案件ごとに組成している組織は後者に近い活動をしていると読めます。
そして日本は米国や中国等とは違い、新しい需要に機敏に反応して生まれてくるスタートアップの数がそう多くないので、こうした周辺事業も同時に作るか、それともスタートアップ自身がかなりバリューチェーンを伸ばして自社事業とするか、なども考慮する必要があるかもしれません。一方で、EUなどに比べると製造業が残っているので、大企業や中小企業の連携でなんとかなる可能性もあります。
このあたりの産業の側からの整理や思考については、別の記事で扱いたいと思います。
まとめ
カンパニークリエーションは、供給リスクの種類と需要リスクの段階が作る12のマスで案件の状態を表し、設立前に残る仕事を誰が担えるかで主導方式を選ぶ活動、として整理してきました。表の中の列は需要側に残る仕事の性格、行は運営主体が反復して提供すべき検証とクリエーション機能をそれぞれ整理して、どういった機能が必要かを教えてくれるものではないかと思います。そして人と資本はどのマスでも必要で、人から入るか、課題から入るか、資産から入るかは、これらの12マスとは別の選択となっています。