「カンパニークリエーション」の類型の整理
「カンパニークリエーション」「Venture Creation Model」という言葉を聞くようになりました。ただ、この言葉は広く使われる傾向にあるように感じており、今後の議論のために少し私なりに整理したいと思います。
はじめに
起業家が新しい企業を作ったとき、それはある意味で「カンパニークリエーション」です。会社を作っているからです。
しかし「カンパニークリエーション」とわざわざ新しい言葉が使われ始めているのは、通常の起業とは異なる創業スタイルを示したいからでしょう。
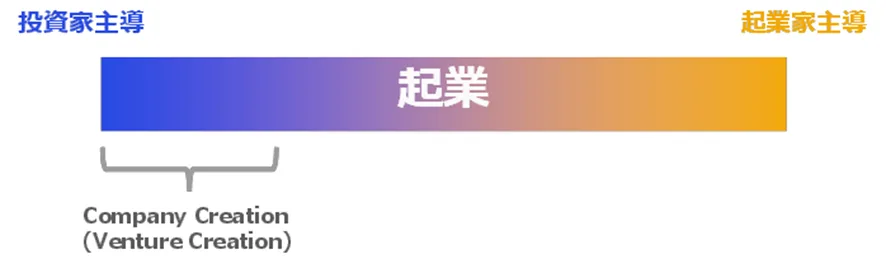
その通常とは異なる創業スタイルとは、「起業家以外」のプレイヤーが主導して会社を作るという点にあります。つまり、カンパニークリエーションとは「起業家以外のプレイヤー(投資家、支援者等)が、アイデアやチーム組成、初期検証、ガバナンス設計等の全体を担って、創業を主導するモデル」だと考えています。
例として Sutter Hill Ventures があります。投資家側が課題設定と仮説検証を主導し、創業初期は Sutter Hill の Mike Speiser 氏が創業 CEO(2012–2014)として運営し、プロダクトと初期顧客の立ち上げ後に外部から経営者を招く——と主導的に Snowflake を育てました。
ただし、主導の程度にはグラデーションがあり、カンパニークリエーションかどうかにも揺れはあります。具体例で考えると、こんな形になるのではないでしょうか。
- 起業家が起業準備を始めていて、そこを投資家等が支援する
➡ カンパニークリエーションというよりは通常の支援・投資活動 - 投資家が研究者の研究を見つけ、研究者が起業に同意したうえで、投資家側が起業家を連れてきて、起業家が戦略を立てる
➡ カンパニークリエーション寄りだが、起業家が戦略を立てるならカンパニークリエーションと呼べるかは微妙? - 投資家が研究者の研究を見つけ、研究者が起業に同意したうえで、投資家が戦略を立てる
➡ カンパニークリエーション寄り - 投資家が技術開発や会社の戦略や主導し、最後に起業家を連れてくる
➡ かなりカンパニークリエーション
このようにカンパニークリエーションといえるかどうかはグラデーションがあると思ってはいますが、特別な言葉を用意するのであれば、ある程度意味を限定して使った方がよく、であれば「起業家以外のプレイヤーがかなりの程度主導している」というところが共通しているところなのかなと思います。
カンパニークリエーションの類型
ここからカンパニークリエーションの類型を整理することで、カンパニークリエーションの方法論が分かりやすくなります。
まず類型については、
- 「何を起点にするのか」
をベースに考えて3つに整理します。
その上で、カンパニークリエーションという言葉が使われる分野はIT以外の、技術を用いるものが多いため、
- 「どのTRLの技術を使うか」
- 「どの程度の時間軸か」
- 「どういったリスクを取るのか」
といった観点で整理します。
表にまとめると以下のようになります。
| 起点 | TRLの目安 | タイムライン | 主なリスク | 代表例 |
|---|---|---|---|---|
| 技術起点 | 1–5 | 7–10年 | 技術 | Flagship など |
| 需要起点 | 7–9 | 2–5年 | スケール・オペレーション・ファイナンス | Vargas など |
| アウトカム起点 | 4–7 | 7–10年 | 技術+市場 | DSV など |
①「技術」起点
- TRL - 1~ 3
- 目標期間 - 7 ~ 10 年
- 主なリスク - 技術開発
- 主な例 - Flagship Pioneering, Third Rock Ventures, Atlas, Versant, RA
医療的なアンメットニーズがある程度分かっていて、市場規模も大きい創薬の領域において、主なリスクは「その技術が作れるかどうか」になります。特に創薬は承認までのプロセスもある程度整理されており、一度作れれば規模拡大も比較的容易という点で、市場由来のリスクが比較的低いのが特徴的です。
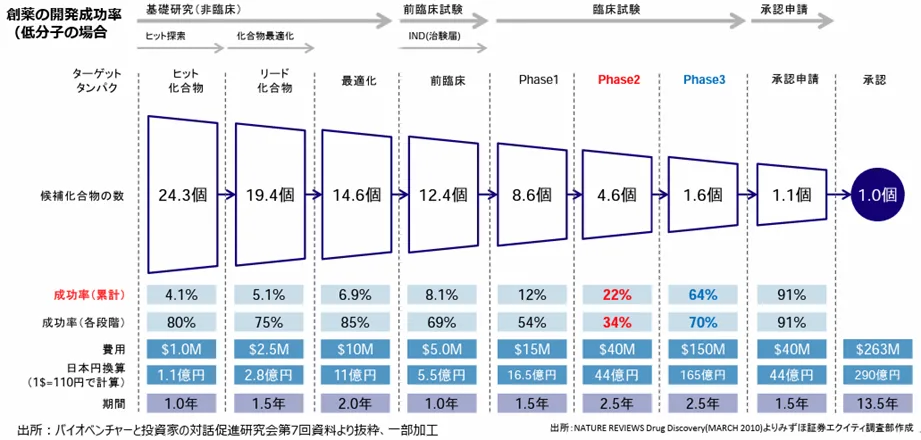
https://www.kantei.go.jp/jp/singi/kenkouiryou/iyakuhin/dai5/siryou1-3-6.pdf
この領域でのカンパニークリエーションの例は Flagship Pioneering でしょう。「もし○○だったら? (What if?)」を考える Explorations という最初のフェーズのTRL は 1 ~ 3 程度で、その後 ProtoCos になればおおむね 4 ~ 5 ぐらい、という印象でしょうか(TRL はあくまで推測です)。Flagship などでは、それらのTRLをVC自らが科学実験をするなどをして上げていく、という取り組みのように思います。
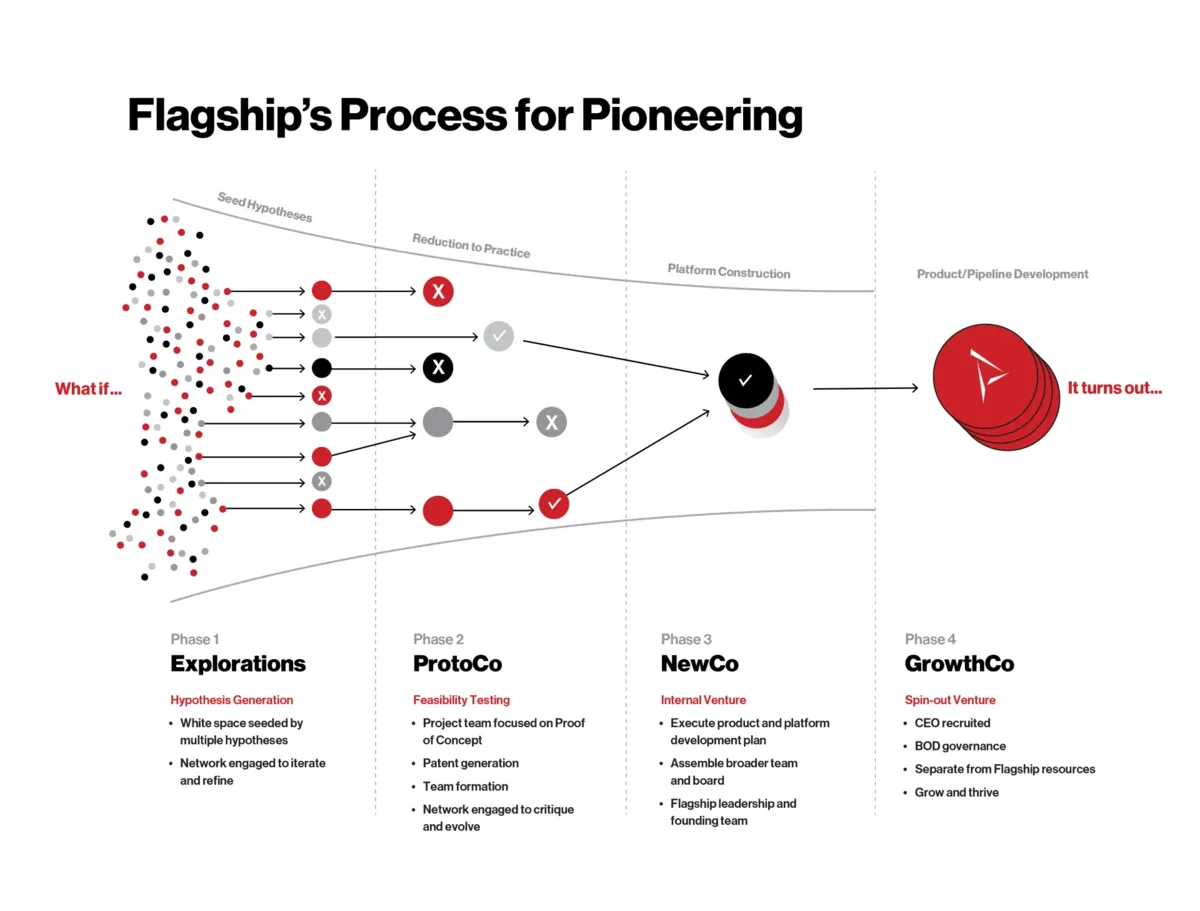
技術シーズがある分、非常に分かりやすいカンパニークリエーションですし、おそらく今後もカンパニークリエーションの多くはこの技術起点、かつ、ヘルスケア領域のものが多くなるように思います。
ただ私はヘルスケア領域には今のところあまり関与していないので(ディープテックという冠で一緒くたにされがちですが、かなり特殊な (weird) 領域だという認識です)、詳細はもっと詳しい人に聞くことをお勧めします。
②「需要」起点
- TRL - 7 ~ 9
- 目標期間 - 2 ~ 5 年
- 主なリスク - スケーリング、オペレーション、ファイナンス
- 主な例 - Vargas
Vargas の作った会社 (Northvolt, Stegra, Syre, Aira など) は主にこの需要起点のモデルのように思います。技術リスクはさほど取らず、TRL の高い技術を元に、大量生産(スケーリング)やファイナンスのほうのリスクを取りながら、それらのリスクを緩和する手法(最初からオフテイク契約、様々なファイナンス手法等)に工夫があります。PE出身らしいやり方のようにも見えます。
TRLだけではなく、ARL も上げていく必要があるのが、医療系との違いでもあります。様々な規制や市民対応なども行っていくところには多くのリスクがあり、そこへの対応なども必要になってくるでしょう。
特徴的なのは、初期需要までの時間軸が短く、かつ大量なところです。Vargasの輩出した企業は、主にグリーンな需要を掴んだうえで、直近5年などでの大量供給を目指して、垂直統合・垂直立ち上げを行っています(グリーンな電気が手に入る場所での立地+政府との連携なども行っています)。これには大規模なファイナンスが必要であり、それに成功した各スタートアップは一気にユニコーンを生むことになりました。
一方でNorthvoltはうまくいかずに2025年に破産を申請しました。Northvolt の失敗は技術開発と量産の連携がうまくいかず、かつ量産立ち上げ(歩留まり・オペレーション)の難しさに直面、さらにヨーロッパに製造技術が残っていなかったといった供給側の問題や、需要側でも想定よりも急激に需要が減少といった問題など、様々な要因もからんでいますが、短期間での新技術×大量生産は難しいのだなと思わせてくれる事例です。
本アプローチは、以下の記事などでは「デマンドサイドからのオープンイノベーション」として整理しています。
③「アウトカム」起点
- TRL - 4 ~ 7
- 目標期間 - 7 ~ 10 年 (?)
- 主なリスク - 技術開発、規模拡大
- 主な例 - Deep Science Ventures
Deep Science Ventures はアウトカム起点に物事を考える、ということを述べています。たとえばネットゼロを目指してネガティブエミッションの会社をいくつか作ったことや、アウトカム・グラフなどを使ったアプローチの存在が触れられています。
記事等から見る彼らのスタンスとしては「テクノロジープッシュではうまくいかない」ということでしょう。技術起点でうまくいく領域はそこまで多くはないのだろうと私自身も感じています。
DSV の投資先はディープテック系が多いですが、結構な投資数があるので(一般的にカンパニークリエーションはそこまで数が多くないはず)、もう少し投資家寄りの立ち位置なのかもしれません。
3 つの類型の再整理
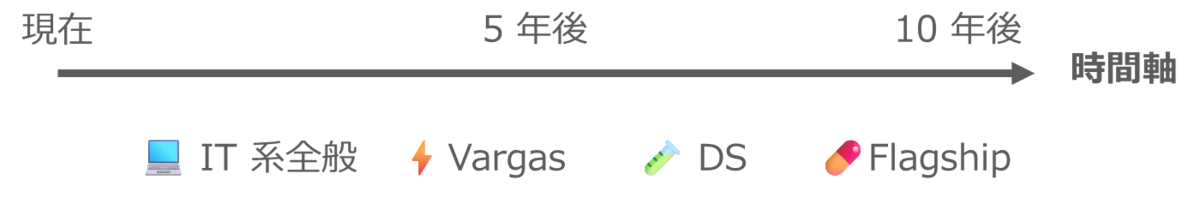
以上の 3 つの類型にあわせて、IT系スタートアップを整理すると以下のようなリスクテイクのマップになるのかなと思います。(IT系全般は「技術的には作れる」ことがだいたい分かっているので、市場リスクを取りに行くパターンが多いと思っています)
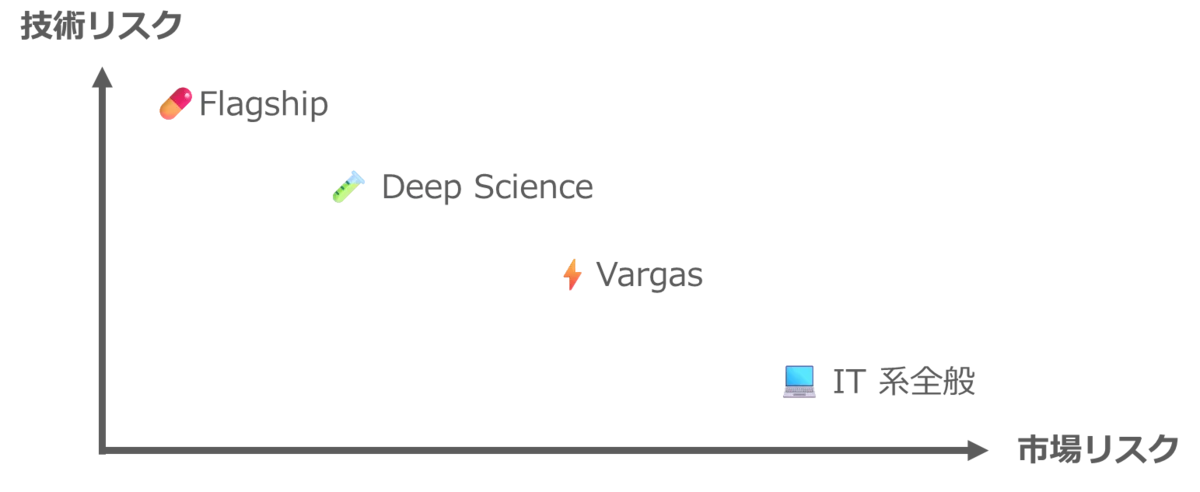
またそれぞれ狙っている需要の時間軸が少し異なるのを図示すると以下のようになります。
カンパニークリエーションに近いけれどそうではないもの
カンパニークリエーションに関連して、いくつか類似の概念も同時期に出てきたので、整理しておく方が良いのかなと思います。(※これらのアプローチを否定しているわけではなく、概念的にカンパニークリエーションとは異なるのでは、と言っているだけです)
❌ EIR (Entrepreneur in Residence)
日本でも増えてきたEIRは「タレント起点型カンパニークリエーション」とも言えるかもしれませんが、あくまで起業家主導である点を考えるとカンパニークリエーションからは外れるのでは、と思います。ただ、既に投資家側がアイデアを考えておき、そこにEIRとして起業家人材を雇って当てはめる、というケースもあるので、場合によってはカンパニークリエーションの場合もあるとも思います。
❌ ベンチャークライアントモデル
ベンチャークライアントモデルは、需要側である大企業の「直近」のニーズを起点にしているため、Vargasのような需要起点のモデルのように見えます。しかし、最初から大規模な契約をするのではなく小さく始める点や、そもそも会社を最初から作るのではなく既存のスタートアップから調達する点が異なるように見えています。
一方、スタートアップ側にとってみると、新しく会社を作ろうにせよ、既存の会社にせよ、このモデルだと初期需要はつかみやすくなりますが、受託に近くなってしまう危険性があるようにも思います。(スタートアップ側に長期的な戦略があれば別です)
個人的には、コーポレートアクセラレータープログラムから一歩踏み込んだプログラム、という位置づけのほうがしっくりきます。
❌ 海外のスタートアップの日本支社設立支援
海外のスタートアップや大企業を起点に日本の会社を興すパターンです。これも会社を作ってはいるものの、カンパニークリエーションではなく、ジョイントベンチャーとして整理するべきものではないかと思います。基本的には「海外スタートアップにとっての海外(日本)進出」という先方の事業戦略の1つであり、日本にとっては海外の企業の誘致を促進する戦略的価値があるかどうか、という考えで臨んだ方が良いのかなと思っています。
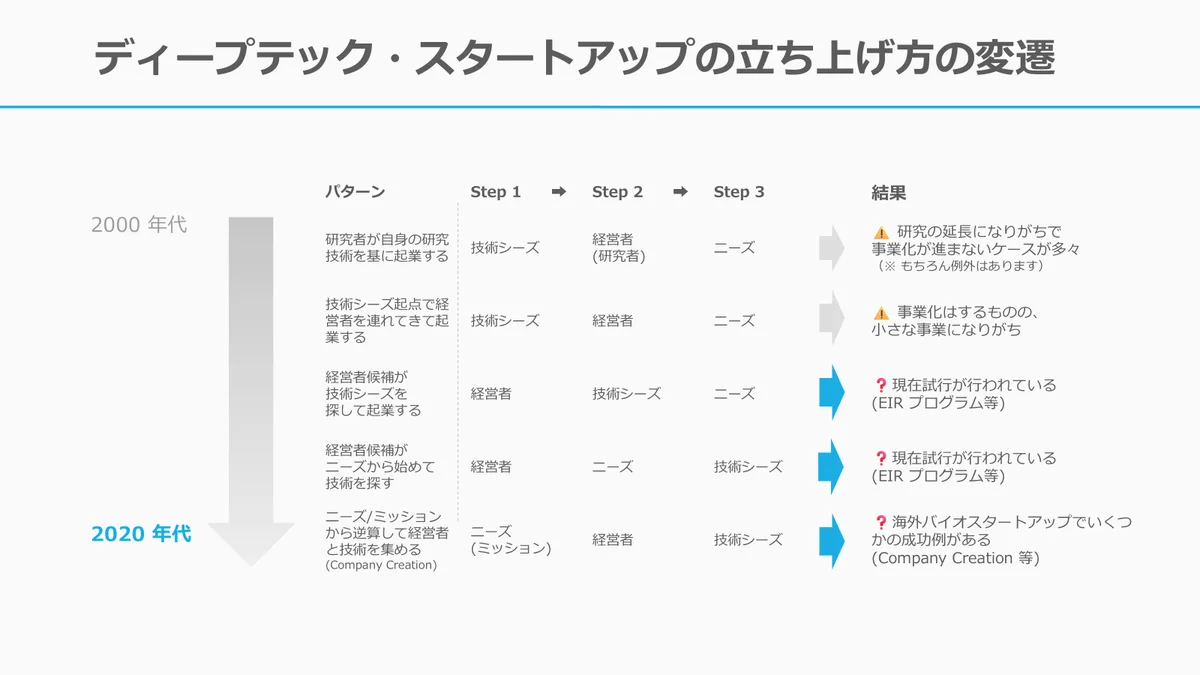
「ミッション」起点のカンパニークリエーション?
ここまで整理をしてきました。いずれのアプローチも、Flagship の What if...? 的なところから始まっているのは共通しているでしょう。
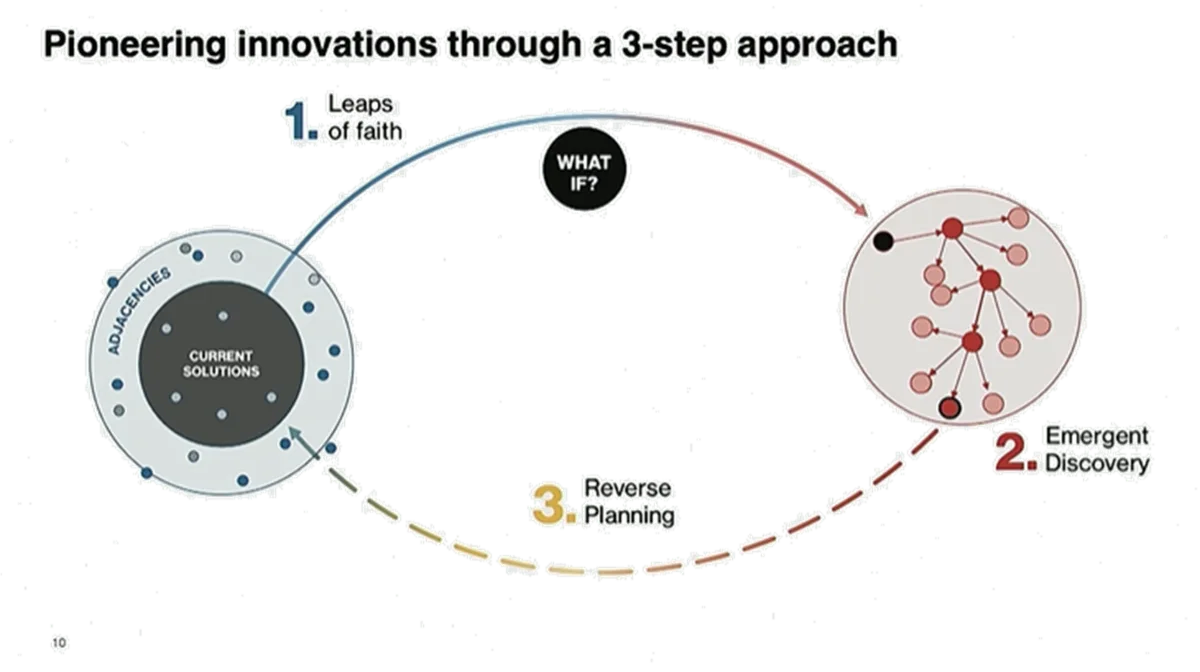
そして大きなリスクを取る分、それぞれのリスクを明らかにし、どのように緩和していくのか、というところにそれぞれの工夫があると思います(下図の通り)。
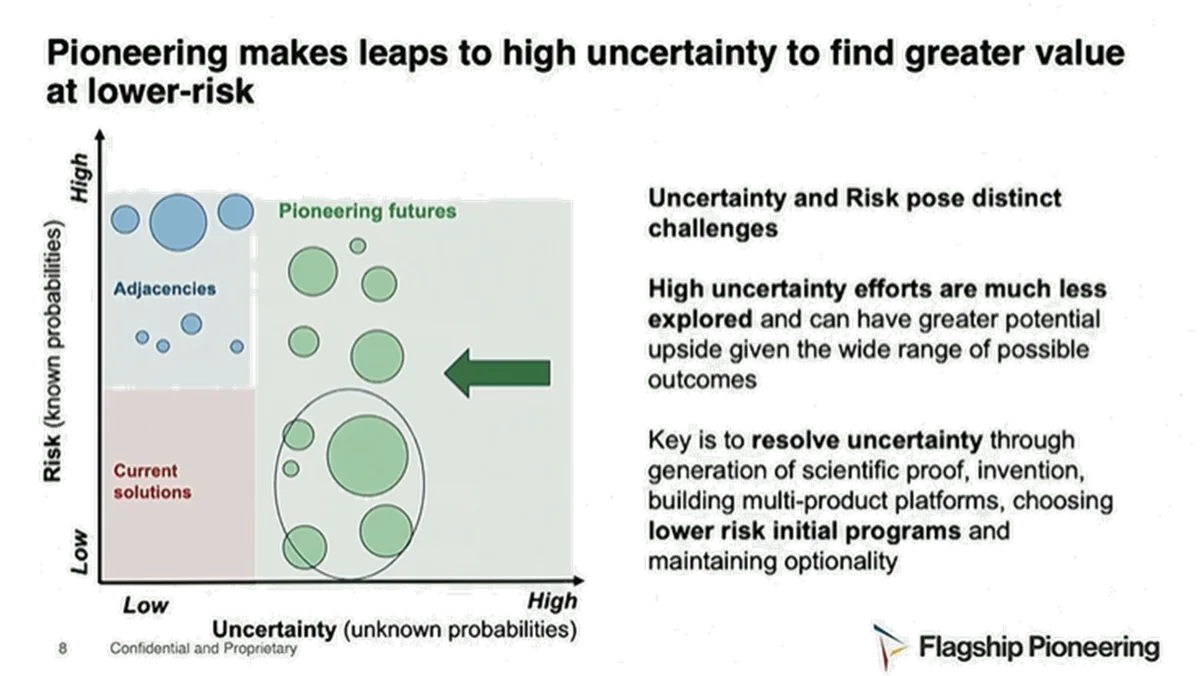
https://stvp.stanford.edu/clips/a-pioneering-approach-to-innovation/
私個人としては、Deep Science Ventures のアプローチは興味深いと思っています。このアプローチを発展させていき、既存の Vargas や Flaghship のやり方などをうまく組み合わせつつ、ミッション起点のカンパニークリエーションというものも可能なのでは、と考えているところです。
それは、
- 世界のミッションや国益(たとえば経済安全保障における戦略的不可欠性等)を中心にステークホルダーを集め
- それぞれのステークホルダーがリスクを取ることでリスクを緩和しスタートアップを作っていく
という類型です。
Vargasもミッション志向的なところが強くありますが、需要は短期的に立ち上がるものに的を絞って、そこに垂直立ち上げをしようとしています。そうではなく、時間軸は短期の需要もあれば(これだと垂直立ち上げになるでしょう)、長期的な未来の需要を想定することも可能にします。そうすると今はまだTRLが低いものにも取り組めるかもしれず、そのときはDARPA/ARPA-Eや FRO (Focused Research Organization) のような研究開発も組み合わせていく、という選択肢も入れられます。
長期も可能にする分、技術リスクも市場リスクも比較的高くなりますが、Vargas にならって、市場リスクや需要リスクは大企業によるオフテイク契約+投資契約で緩和することや、ミッション志向だからこそ政府支援(公共調達や値差支援など)とも座組を組んでARLを下げる、という方法が可能なのではないかと考えています。
とはいえリスクに見合ったリターンとしてかなり大きい金銭的・社会的リターンを狙う(+そのリターンを投資家でもある企業や政府に返す)必要はあり、相性の良い領域は限られているとは思いますが、1つの類型として挑戦する価値はあるように感じています。
特に、製造業の機能がまだ残っており、政府や企業も対話可能な日本において機能するように思いますし、ハイリスクや長期的な賭けをスタートアップが担当するという本来の役割分担を可能にするのではないでしょうか。
| 起点 | TRLの目安 | タイムライン | 主なリスク | 代表例 |
|---|---|---|---|---|
| 技術起点 | 1–5 | 7–10年 | 技術 | Flagship など |
| 需要起点 | 7–9 | 2–5年 | スケール・オペレーション・ファイナンス | Vargas など |
| アウトカム起点 | 4–7 | 7–10年 | 技術+市場 | DSV など |
| ミッション起点(提案) | 可変 | 5–15年 (可変) | 技術+市場 | OpenAI など? |
こういう話をすると「事例は?」と聞かれます。
個人的には、このミッション志向型のカンパニークリエーションに近いものとしては「OpenAI」が挙げられるのではないかと思います(狭義のカンパニークリエーションには当てはまりませんが)。
非営利の研究機関として、当日は投資家的な関わりだった Sam Altman らによって、コンソーシアムのような形で2015年に立ち上げられました。最初はまさにFROに近かったと思いますが、今では大きく世界を変えようとしています。
同じことは他の領域でも可能なはずです。
GX や Climate Tech についても、国際政治における脱炭素のアジェンダの状況や世界中での建設費の高騰を踏まえると、世界的には多少歩みが遅くなる可能性が高くなってきています。特に大規模な工場を今作る、というのは相応のリスクがあります。
ただ中長期で見れば、脱炭素の方向性はおそらく変わらないでしょう。それはつまり、足下に置いてはスケーリングのスピード競争ではなくなり、事業的には研究開発をする時間的余裕ができた、ということでもあります。(※ ただ、気候変動は止まってくれないので、気候的には時間の余裕があるわけではありません。入手可能な技術の迅速なスケーリングはもっと検討されるべきだと思います。)
そうしたことを考えると、GX領域においてミッションを志向したカンパニークリエーションの選択肢はまだあるように思いますし、GX以外でも、様々な中長期の国家的な課題において、多産多死ではない形で課題解決を行う企業を多く生み出していくことは一定の試行錯誤があってもよいのかな、と思います。
まとめ
本記事ではカンパニークリエーションの定義と類型を整理したうえで、今考えていることについて少し触れました。
「スタートアップ」という言葉が多義的になるにつれて、スタートアップに関する議論や施策実施がぶれてきた過去を考えると、カンパニークリエーションもある程度整理して言葉を使わないと今後の混乱のもとになるのではと危惧しています。今回の記事の中で書いたような私の中での整理がその一助になれば幸いです。
関連記事