Mengurai Tipologi "Company Creation"
Artikel ini diterjemahkan secara otomatis dari bahasa Jepang oleh AI (Claude). Mungkin terdapat kesalahan. Baca artikel asli dalam bahasa Jepang.
Belakangan ini istilah "company creation" dan "Venture Creation Model" makin sering terdengar. Namun, istilah ini cenderung dipakai secara luas, jadi demi diskusi ke depan saya ingin mengurainya sedikit menurut cara pandang saya.
Pendahuluan
Ketika seorang wirausahawan mendirikan perusahaan baru, dalam arti tertentu itu adalah "company creation", karena ia memang sedang menciptakan sebuah perusahaan.
Meski begitu, istilah baru "company creation" mulai dipakai secara khusus, mungkin karena orang ingin menunjukkan gaya pendirian usaha yang berbeda dari wirausaha biasa.
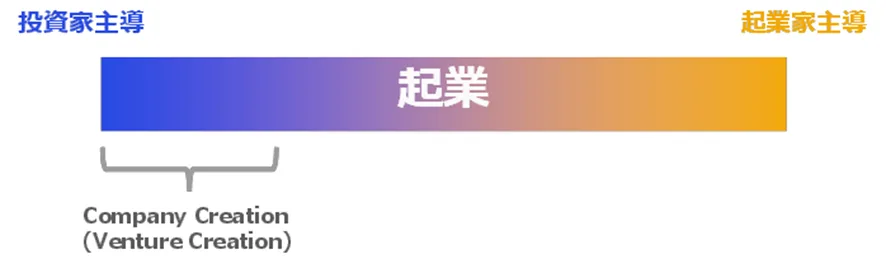
Gaya pendirian yang berbeda dari biasanya itu terletak pada satu hal: perusahaan didirikan dengan dipimpin oleh pelaku "selain wirausahawan". Dengan kata lain, saya memandang company creation sebagai "model di mana pelaku selain wirausahawan (investor, pendukung, dan sebagainya) memimpin pendirian usaha dengan memegang keseluruhan proses, mulai dari ide, pembentukan tim, validasi awal, hingga perancangan tata kelola".
Contohnya adalah Sutter Hill Ventures. Pihak investor memimpin perumusan masalah dan pengujian hipotesis, pada tahap awal pendirian Mike Speiser dari Sutter Hill menjabat sebagai CEO pendiri (2012–2014) dan menjalankan perusahaan, lalu setelah produk dan pelanggan awal berjalan, eksekutif didatangkan dari luar. Dengan cara itulah Snowflake dibesarkan di bawah kepemimpinan investor.
Namun, tingkat kepemimpinan ini bergradasi, dan apakah sesuatu termasuk company creation atau bukan juga masih bisa diperdebatkan. Kalau dipikirkan lewat contoh konkret, mungkin bentuknya seperti ini.
- Wirausahawan sudah mulai bersiap mendirikan usaha, dan investor dan pihak lain mendukungnya
➡ Lebih tepat disebut kegiatan dukungan/investasi biasa daripada company creation - Investor menemukan penelitian seorang peneliti, peneliti setuju untuk berwirausaha, lalu investor membawa wirausahawan, dan wirausahawan itulah yang menyusun strategi
➡ Condong ke company creation, tetapi kalau wirausahawan yang menyusun strategi, apakah masih bisa disebut company creation menjadi kurang jelas? - Investor menemukan penelitian seorang peneliti, peneliti setuju untuk berwirausaha, lalu investor yang menyusun strategi
➡ Condong ke company creation - Investor memimpin pengembangan teknologi dan strategi perusahaan, dan wirausahawan baru dibawa masuk pada akhirnya
➡ Sangat company creation
Jadi, saya memang berpendapat bahwa apakah sesuatu bisa disebut company creation itu bergradasi. Namun, kalau kita menyiapkan istilah khusus, sebaiknya maknanya dibatasi sampai tingkat tertentu, dan dalam hal itu titik kesamaannya mungkin adalah bahwa "pelaku selain wirausahawan memimpin dalam tingkat yang cukup besar".
Tipologi Company Creation
Dengan mengurai tipologi company creation dari sini, metodologinya menjadi lebih mudah dipahami.
Pertama, untuk tipologi, saya mengelompokkannya menjadi tiga berdasarkan
- "apa yang menjadi titik awalnya".
Selanjutnya, karena bidang yang memakai istilah company creation kebanyakan bukan IT dan menggunakan teknologi, saya mengurainya dari sudut pandang berikut:
- "teknologi pada TRL berapa yang dipakai"
- "dalam rentang waktu seberapa panjang"
- "risiko apa yang diambil"
Jika diringkas dalam tabel, hasilnya seperti berikut.
| Titik awal | Perkiraan TRL | Garis waktu | Risiko utama | Contoh representatif |
|---|---|---|---|---|
| Berawal dari teknologi | 1–5 | 7–10 tahun | Teknologi | Flagship, dll. |
| Berawal dari permintaan | 7–9 | 2–5 tahun | Skala, operasi, pendanaan | Vargas, dll. |
| Berawal dari outcome | 4–7 | 7–10 tahun | Teknologi + pasar | DSV, dll. |
① Berawal dari "teknologi"
- TRL - 1~ 3
- Target jangka waktu - 7 ~ 10 tahun
- Risiko utama - Pengembangan teknologi
- Contoh utama - Flagship Pioneering, Third Rock Ventures, Atlas, Versant, RA
Di bidang penemuan obat, tempat kebutuhan medis yang belum terpenuhi sudah cukup dipahami dan ukuran pasarnya besar, risiko utamanya adalah "apakah teknologi itu bisa dibuat". Khususnya, proses hingga persetujuan dalam penemuan obat sudah cukup tertata, dan begitu produk berhasil dibuat, perluasan skalanya relatif mudah, sehingga risiko yang bersumber dari pasar relatif rendah.
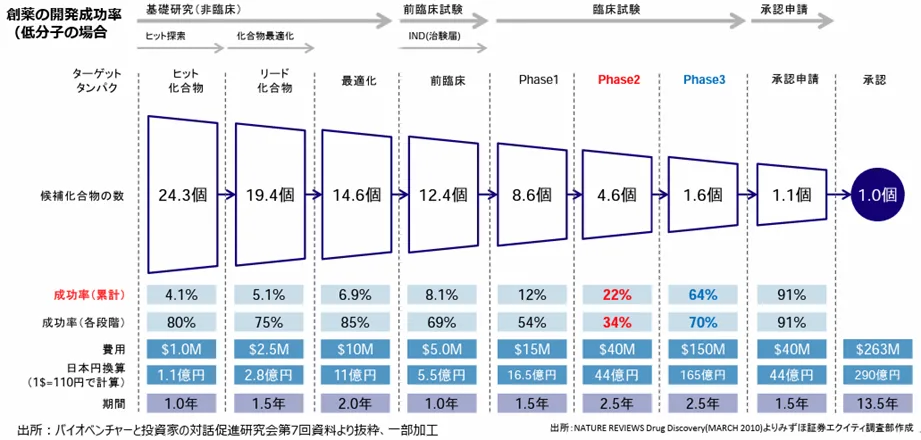
https://www.kantei.go.jp/jp/singi/kenkouiryou/iyakuhin/dai5/siryou1-3-6.pdf
Contoh company creation di bidang ini adalah Flagship Pioneering. Fase pertama bernama Explorations, yang memikirkan "bagaimana jika ○○? (What if?)", kira-kira berada di TRL 1–3, dan setelah menjadi ProtoCos kira-kira sekitar 4–5 (TRL hanyalah perkiraan). Di Flagship dan sejenisnya, kesan saya upayanya adalah menaikkan TRL tersebut dengan VC sendiri melakukan eksperimen ilmiah.
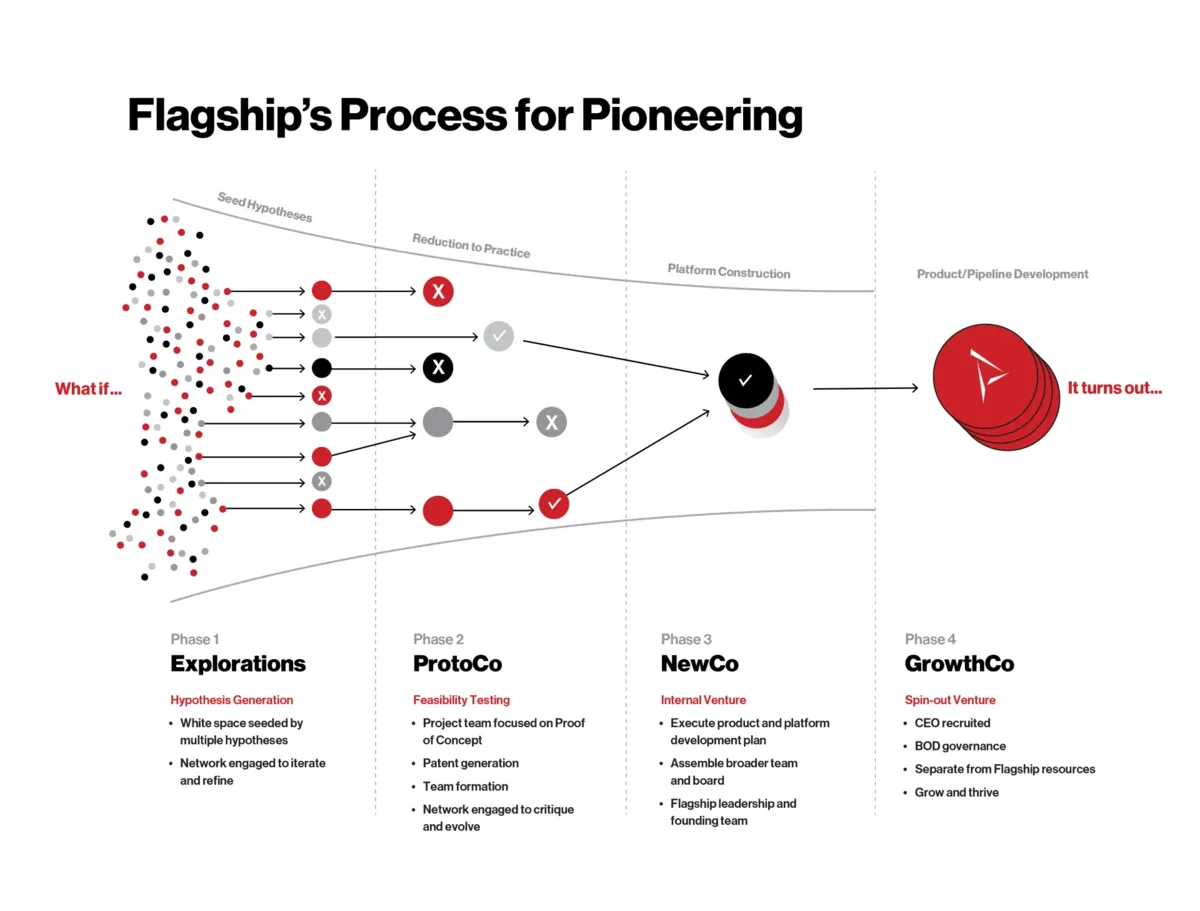
Karena sudah ada bibit teknologi, ini adalah company creation yang sangat mudah dipahami, dan menurut saya ke depan pun sebagian besar company creation kemungkinan akan berawal dari teknologi dan berada di bidang kesehatan.
Namun, saya sejauh ini belum banyak terlibat di bidang kesehatan (sering kali bidang ini disamaratakan dengan label deep tech, tetapi saya menganggapnya bidang yang cukup khusus (weird)), jadi untuk detailnya saya sarankan bertanya kepada orang yang lebih paham.
② Berawal dari "permintaan"
- TRL - 7 ~ 9
- Target jangka waktu - 2 ~ 5 tahun
- Risiko utama - Penskalaan, operasi, pendanaan
- Contoh utama - Vargas
Perusahaan-perusahaan yang dibuat Vargas (Northvolt, Stegra, Syre, Aira, dan lain-lain) menurut saya terutama termasuk model yang berawal dari permintaan ini. Mereka tidak banyak mengambil risiko teknologi; berbekal teknologi dengan TRL tinggi, mereka mengambil risiko di sisi produksi massal (penskalaan) dan pendanaan, dan kreativitasnya terletak pada cara-cara memitigasi risiko tersebut (kontrak offtake sejak awal, berbagai metode pendanaan, dan sebagainya). Caranya juga tampak khas mereka yang berlatar belakang PE.
Perbedaannya dengan bidang medis adalah bahwa bukan hanya TRL, ARL juga perlu dinaikkan. Ada banyak risiko dalam menangani berbagai regulasi dan relasi dengan warga, dan penanganannya pun akan diperlukan.
Cirinya adalah rentang waktu menuju permintaan awal yang pendek, dan sekaligus volumenya besar. Perusahaan-perusahaan yang lahir dari Vargas terutama menangkap permintaan hijau, lalu menargetkan pasokan besar-besaran dalam kira-kira lima tahun terakhir, dengan melakukan integrasi vertikal dan peluncuran vertikal (termasuk memilih lokasi yang memiliki listrik hijau serta bekerja sama dengan pemerintah). Ini membutuhkan pendanaan skala besar, dan startup yang berhasil melakukannya langsung melahirkan unicorn.
Di sisi lain, Northvolt tidak berjalan lancar dan mengajukan kepailitan pada 2025. Kegagalan Northvolt berkaitan dengan banyak faktor: koordinasi antara pengembangan teknologi dan produksi massal tidak berjalan baik; mereka menghadapi sulitnya memulai produksi massal (yield dan operasi); ada masalah di sisi pasokan, seperti tidak tersisanya teknologi manufaktur di Eropa; dan di sisi permintaan, permintaan turun lebih tajam daripada perkiraan. Meski demikian, kasus ini membuat kita sadar bahwa teknologi baru × produksi massal dalam waktu singkat itu sulit.
Pendekatan ini saya uraikan sebagai "open innovation dari sisi permintaan" dalam artikel berikut, antara lain.
③ Berawal dari "outcome"
- TRL - 4 ~ 7
- Target jangka waktu - 7 ~ 10 tahun (?)
- Risiko utama - Pengembangan teknologi, perluasan skala
- Contoh utama - Deep Science Ventures
Deep Science Ventures menyatakan bahwa mereka berpikir dengan berawal dari outcome. Disinggung, misalnya, bahwa mereka telah membuat beberapa perusahaan negative emission demi mencapai net zero, dan adanya pendekatan yang memakai outcomes graph.
Sikap mereka yang terbaca dari artikel dan sebagainya tampaknya adalah bahwa "technology push tidak akan berhasil". Saya sendiri juga merasa bidang yang berhasil dengan berawal dari teknologi tidak sebanyak itu.
Perusahaan yang diinvestasi DSV banyak yang bergerak di deep tech, tetapi jumlah investasinya cukup banyak (umumnya company creation seharusnya tidak sebanyak itu), jadi mungkin posisi mereka sedikit lebih dekat ke investor.
Penataan ulang tiga tipologi
Menyesuaikan dengan tiga tipologi di atas, jika startup IT diurai, saya kira hasilnya adalah peta pengambilan risiko seperti berikut. (Karena pada umumnya IT sudah diketahui "secara teknologi bisa dibuat", saya kira banyak polanya yang mengambil risiko pasar.)
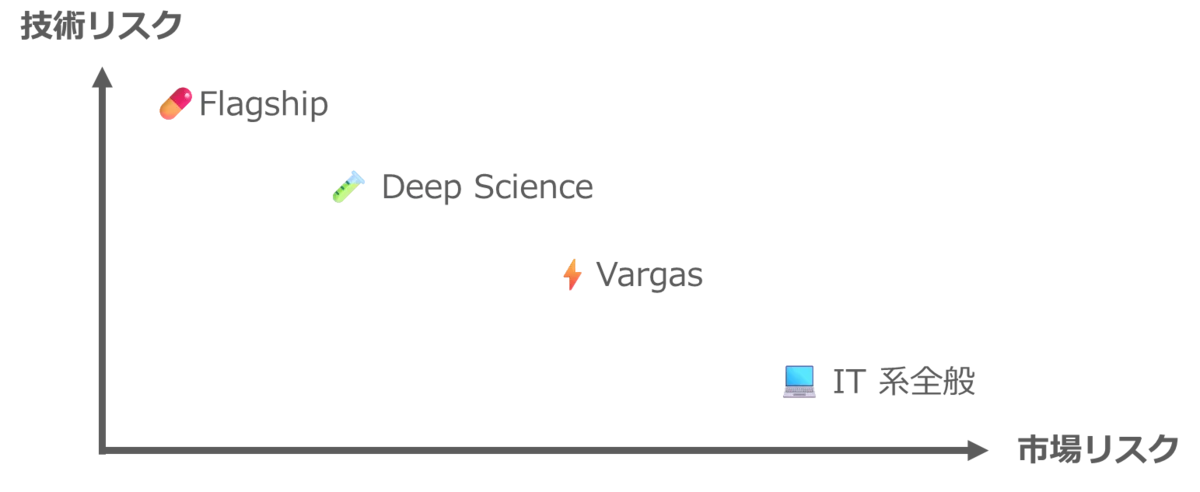
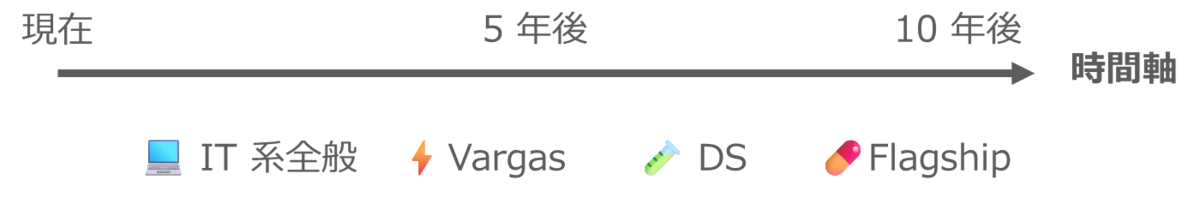
Selain itu, rentang waktu permintaan yang dibidik masing-masing sedikit berbeda, dan jika digambarkan hasilnya seperti berikut.
Yang mirip dengan company creation tetapi bukan
Terkait company creation, beberapa konsep serupa juga muncul pada periode yang sama, jadi saya rasa lebih baik jika diurai. (※ Ini bukan berarti saya menolak pendekatan-pendekatan tersebut; saya hanya mengatakan bahwa secara konseptual mungkin berbeda dari company creation.)
❌ EIR (Entrepreneur in Residence)
EIR yang makin banyak di Jepang mungkin bisa disebut "company creation berbasis talenta", tetapi mengingat bahwa ia tetap dipimpin wirausahawan, menurut saya ia keluar dari company creation. Namun, ada juga kasus di mana pihak investor sudah memikirkan ide terlebih dahulu, lalu merekrut talenta wirausahawan sebagai EIR untuk menerapkannya, sehingga tergantung kasusnya bisa juga menjadi company creation.
❌ Model venture client
Model venture client berawal dari kebutuhan "jangka dekat" perusahaan besar sebagai pihak permintaan, sehingga tampak seperti model berawal dari permintaan seperti Vargas. Namun, tampaknya ada perbedaan: ia tidak langsung membuat kontrak besar melainkan mulai dari skala kecil, dan ia tidak mendirikan perusahaan dari awal melainkan membeli dari startup yang sudah ada.
Di sisi lain, bagi startup, baik mendirikan perusahaan baru maupun memakai perusahaan yang sudah ada, model ini memudahkan mereka mendapatkan permintaan awal, tetapi saya rasa ada juga bahaya menjadi mirip pekerjaan alih daya. (Lain halnya jika startup memiliki strategi jangka panjang.)
Secara pribadi, saya merasa lebih pas menempatkannya sebagai program yang selangkah lebih jauh dari program akselerator korporat.
❌ Dukungan pendirian kantor cabang Jepang bagi startup luar negeri
Ini adalah pola mendirikan perusahaan di Jepang dengan startup atau perusahaan besar luar negeri sebagai titik awal. Ini pun, meskipun ada perusahaan yang dibuat, bukan company creation, dan menurut saya sebaiknya diurai sebagai joint venture. Pada dasarnya ini adalah salah satu strategi bisnis pihak mereka, yaitu "ekspansi ke luar negeri (Jepang) bagi startup luar negeri", dan bagi Jepang saya rasa lebih baik menyikapinya dengan pertanyaan apakah ada nilai strategis dalam mendorong masuknya perusahaan luar negeri.
Company creation yang berawal dari "misi"?
Sampai di sini kita sudah mengurai. Kesamaan semua pendekatan tersebut adalah bahwa semuanya bermula dari sesuatu seperti What if...? milik Flagship.
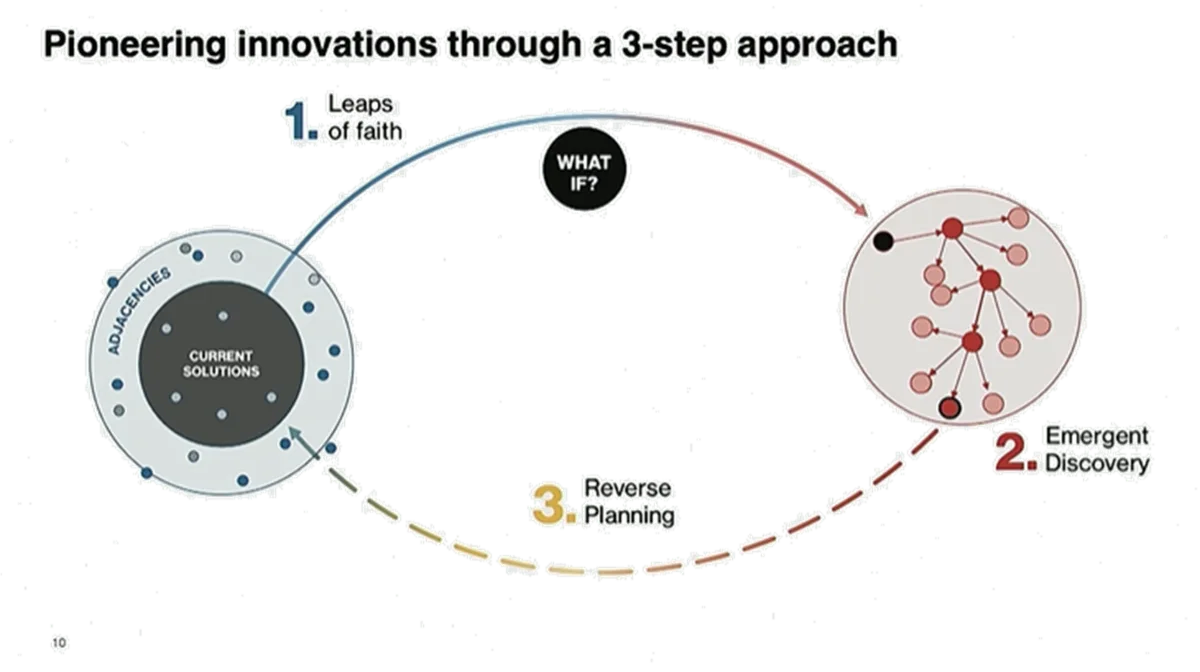
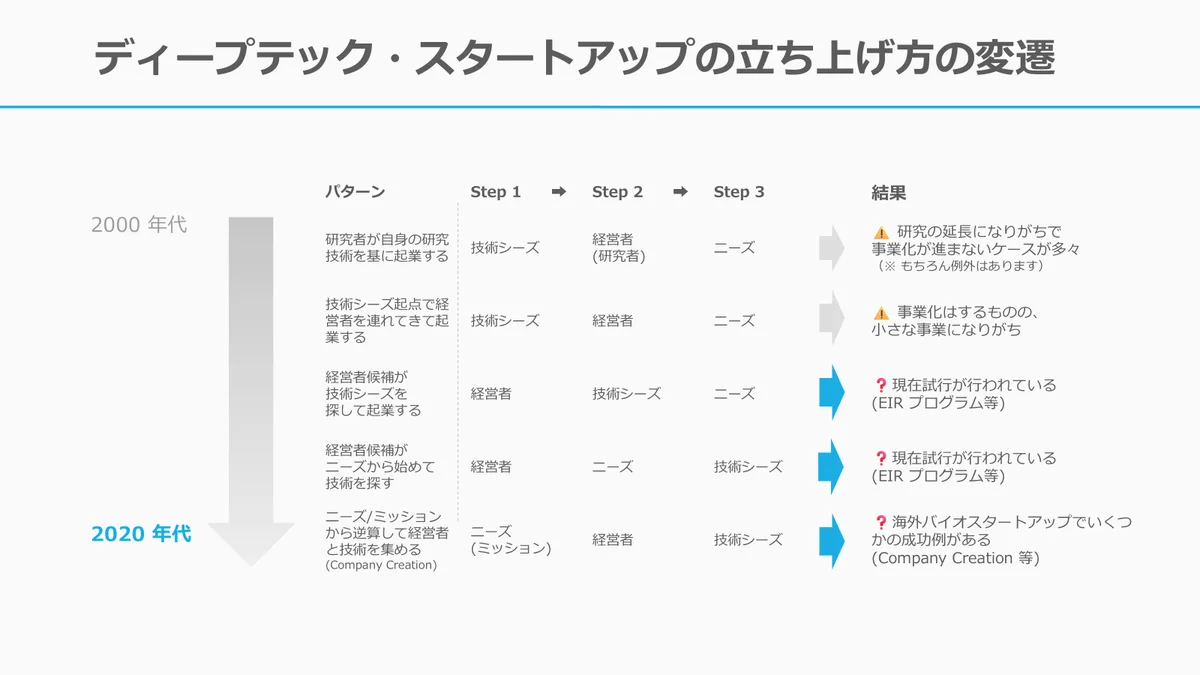
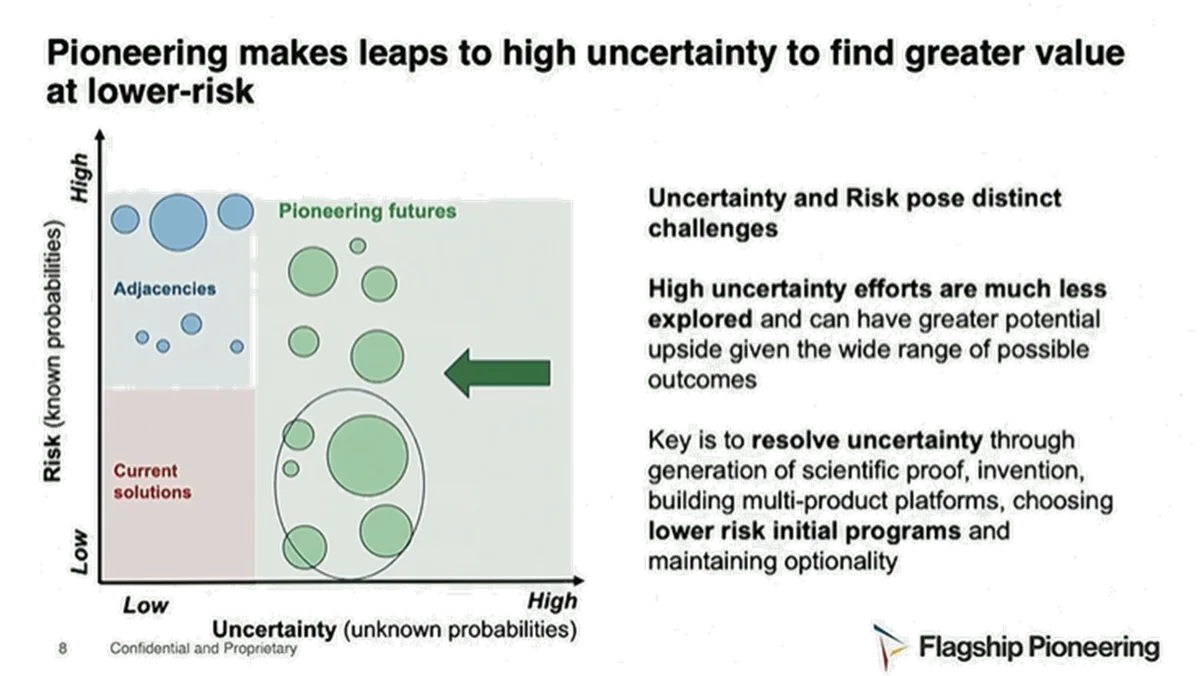
Dan karena mengambil risiko besar, menurut saya kreativitas masing-masing terletak pada bagaimana risikonya diperjelas dan dimitigasi (seperti pada gambar di bawah).
https://stvp.stanford.edu/clips/a-pioneering-approach-to-innovation/
Secara pribadi, saya menganggap pendekatan Deep Science Ventures menarik. Saya sedang memikirkan bahwa dengan mengembangkan pendekatan ini dan memadukannya dengan baik bersama cara Vargas dan Flagship yang ada, mungkin juga dimungkinkan adanya company creation yang berawal dari misi.
Tipologinya adalah:
- Mengumpulkan para pemangku kepentingan dengan misi dunia dan kepentingan nasional (misalnya ketakterhindaran strategis dalam keamanan ekonomi) sebagai pusatnya
- Setiap pemangku kepentingan mengambil risiko sehingga risiko termitigasi dan startup dibangun
Vargas juga sangat berorientasi misi, tetapi mereka membidik permintaan yang muncul dalam jangka pendek dan berusaha melakukan peluncuran vertikal di sana. Sebaliknya, di sini rentang waktunya memungkinkan permintaan jangka pendek (yang akan menjadi peluncuran vertikal), tetapi juga memungkinkan membayangkan permintaan masa depan jangka panjang. Dengan begitu, kita mungkin bisa menggarap hal-hal yang TRL-nya masih rendah saat ini, dan pada saat itu opsi memadukannya dengan penelitian dan pengembangan seperti DARPA/ARPA-E atau FRO (Focused Research Organization) juga bisa dimasukkan.
Karena jangka panjang dimungkinkan, risiko teknologi maupun risiko pasar relatif tinggi. Namun, meniru Vargas, saya berpikir mungkin dapat dilakukan cara berikut: risiko pasar dan risiko permintaan dimitigasi dengan kontrak offtake oleh perusahaan besar + kontrak investasi, dan justru karena berorientasi misi, kita bisa menyusun skema bersama dukungan pemerintah (pengadaan publik, dukungan selisih harga, dan sebagainya) untuk menurunkan ARL.
Meski begitu, sebagai imbalan yang sepadan dengan risikonya, kita perlu membidik imbal hasil finansial dan sosial yang sangat besar (+ mengembalikan imbal hasil itu kepada perusahaan dan pemerintah yang juga menjadi investor), dan saya kira bidang yang cocok terbatas, tetapi saya merasa ini layak ditantang sebagai salah satu tipologi.
Terutama, menurut saya ini akan berfungsi di Jepang, yang fungsi manufakturnya masih tersisa dan pemerintah maupun perusahaannya bisa diajak berdialog, dan bukankah ini memungkinkan pembagian peran yang sejatinya, yaitu startup menanggung taruhan berisiko tinggi dan jangka panjang?
| Titik awal | Perkiraan TRL | Garis waktu | Risiko utama | Contoh representatif |
|---|---|---|---|---|
| Berawal dari teknologi | 1–5 | 7–10 tahun | Teknologi | Flagship, dll. |
| Berawal dari permintaan | 7–9 | 2–5 tahun | Skala, operasi, pendanaan | Vargas, dll. |
| Berawal dari outcome | 4–7 | 7–10 tahun | Teknologi + pasar | DSV, dll. |
| Berawal dari misi (usulan) | Variabel | 5–15 tahun (variabel) | Teknologi + pasar | OpenAI, dll.? |
Kalau membicarakan hal seperti ini, orang akan bertanya, "Adakah contohnya?"
Secara pribadi, saya kira yang paling dekat dengan company creation berorientasi misi ini adalah "OpenAI" (meski tidak termasuk company creation dalam arti sempit).
OpenAI didirikan pada 2015 sebagai lembaga riset nirlaba, dalam bentuk seperti konsorsium oleh Sam Altman dan kawan-kawan, yang pada saat itu terlibat sebagai investor. Pada awalnya ia memang sangat dekat dengan FRO, tetapi kini ia berupaya mengubah dunia secara besar-besaran.
Hal yang sama seharusnya mungkin di bidang lain.
Untuk GX dan Climate Tech pun, mengingat situasi agenda dekarbonisasi dalam politik internasional dan melonjaknya biaya konstruksi di seluruh dunia, kemungkinan lajunya sedikit melambat secara global makin besar. Membangun pabrik besar sekarang, khususnya, mengandung risiko yang sepadan.
Namun, dalam jangka menengah-panjang, arah dekarbonisasi kemungkinan tidak akan berubah. Itu berarti, untuk saat ini bukan lagi perlombaan kecepatan penskalaan, dan secara bisnis berarti ada kelonggaran waktu untuk melakukan penelitian dan pengembangan. (※ Namun, perubahan iklim tidak berhenti, jadi secara iklim kita tidak memiliki kelonggaran waktu. Penskalaan cepat teknologi yang sudah tersedia seharusnya lebih dipertimbangkan.)
Memikirkan hal-hal itu, saya merasa masih ada opsi company creation berorientasi misi di bidang GX, dan di luar GX pun, untuk berbagai tantangan nasional jangka menengah-panjang, menurut saya wajar bila ada sejumlah percobaan dan kesalahan dalam upaya melahirkan banyak perusahaan yang menyelesaikan masalah tanpa pola banyak lahir banyak mati.
Penutup
Dalam artikel ini, setelah menguraikan definisi dan tipologi company creation, saya menyinggung sedikit apa yang sedang saya pikirkan sekarang.
Mengingat bahwa seiring istilah "startup" menjadi bermakna ganda, diskusi dan pelaksanaan kebijakan tentang startup pernah menjadi tidak fokus, saya khawatir company creation pun akan menjadi sumber kekacauan di masa depan jika istilahnya tidak diurai sampai tingkat tertentu. Semoga uraian dalam diri saya yang saya tulis di artikel ini bisa membantu.
Artikel terkait