Kebangkitan Startup Studio dan Venture Creation Model, serta Kebutuhannya di Jepang
Artikel ini diterjemahkan secara otomatis dari bahasa Jepang oleh AI (Claude). Mungkin terdapat kesalahan. Baca artikel asli dalam bahasa Jepang.
- 1 Tentang Startup Studio
- 2 Tentang Venture Creation Model
- 3 Masa Depan Model-model Ini di Jepang
- 4 Penutup
Jika melihat investasi ke startup di Amerika Utara, tahap lanjut (later stage) memang mendingin, tetapi valuasi tahap seed masih bertahan tinggi1.
Jika melihat akselerator, pemain penting dalam ekosistem pre-seed dan seed, di tengah situasi ketika akselerator selain Y Combinator mulai lesu, mulai bermunculan pula tulisan yang menyatakan bahwa akselerator sendiri perlu berubah.
Di sisi lain, gerak para VC juga semakin aktif. Sequoia memulai akselerator bernama Arc, dan Andreessen Horowitz juga memulai akselerator baru bernama START, sehingga muncul upaya untuk menjangkau tahap pre-seed dan seed yang lebih awal daripada sebelumnya.
Pada saat yang sama, banyak VC di Jepang pun mulai menyelenggarakan akselerator dan mulai mendukung pada tahap yang "lebih awal".
Hal ini mungkin sebagian disebabkan oleh ukuran dana yang membesar dan keleluasaan modal, tetapi sebenarnya, ketika ukuran dana membesar, ukuran tiket (ticket size) mau tidak mau ikut membesar dan VC biasanya mundur dari dukungan tahap awal. Gerak ini tampak berlawanan dengan dinamika tersebut, sehingga menurut saya sebaiknya dipandang sebagai pertanda akan sesuatu.
Salah satu alasannya, menurut saya, adalah karena ukuran dana VC di Jepang terus membesar2, sehingga situasinya mulai menjadi seperti ini: jika tidak bisa berinvestasi pada ide dan tim yang "setidaknya membidik unicorn", investasi tidak akan balik modal. Di tengah situasi itu, jumlah wirausahawan yang menantang penyelesaian masalah berskala besar relatif kurang dibandingkan dana investasi yang ada. Tentu wirausahawan semacam itu ada, tetapi dana yang terkumpul lebih banyak lagi, sehingga yang terlihat adalah situasi di mana kita menginginkan lebih banyak lagi dari mereka.
Dengan demikian, jika VC bergerak ke tahap yang lebih awal, program-program yang selama ini berposisi sebagai akselerator mau tidak mau akan terdorong untuk bergeser ke tahap yang lebih awal lagi.
Rantai "terus maju ke depan" seperti itu berlanjut, dan saya kira ke depan akan semakin banyak pendukung yang mendekati Startup Studio atau Venture Creation Model.
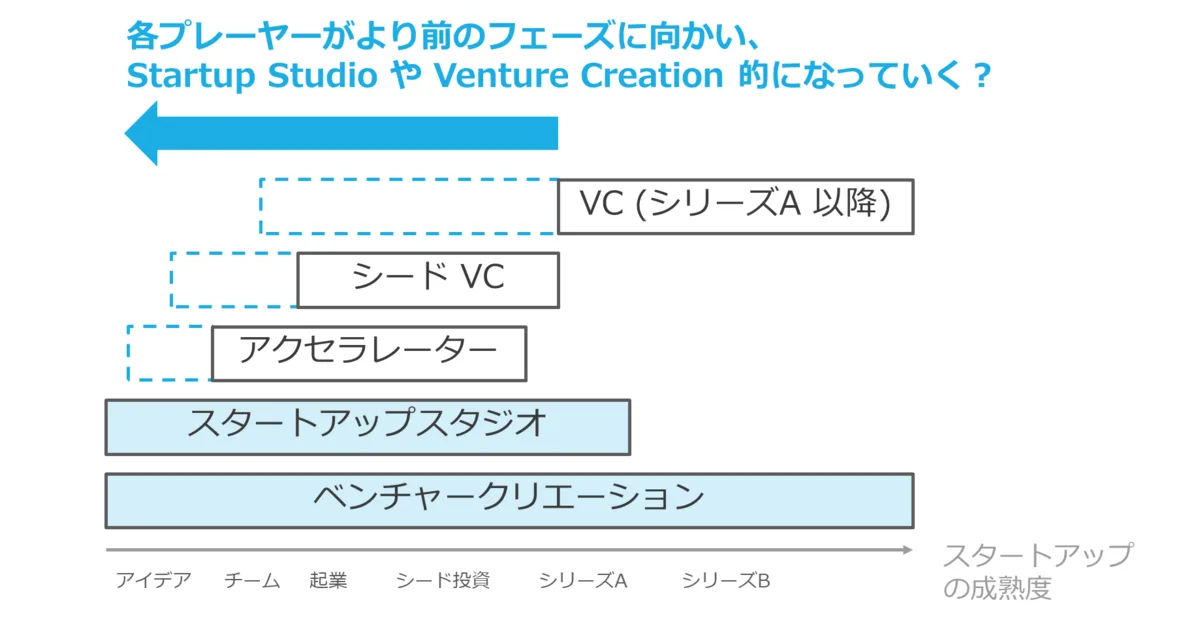
Jika arus seperti itu benar-benar terbentuk, orang yang bergerak sebagai EIR di dalam Startup Studio atau Venture Creation pun pasti akan bertambah. Dengan pemikiran itulah saya menerbitkan artikel tentang EIR, dan pada saat yang sama saya juga menelaah potensi Startup Studio dan Venture Creation Model. Isinya saya rangkum di sini sebagai catatan pribadi.
1 Tentang Startup Studio
1.1 Gambaran Umum Startup Studio
Model yang jumlahnya terus meningkat secara stabil dalam beberapa tahun terakhir adalah model yang disebut startup studio (Startup Studio). Peningkatannya dari tahun ke tahun juga dapat dilihat pada daftar Startup Studio di seluruh dunia yang disusun oleh para sukarelawan.
Keberadaannya yang semakin menonjol juga terasa dari fakta bahwa organisasi pengelola Global Accelerator Network (GAN), yang menghimpun akselerator startup, sejak 2019 meluncurkan Global Startup Studio Network (GSSN).
Pada akhir 2022, Steve Blank, yang terkenal dengan pengembangan pelanggan (customer development), juga menulis artikel di Harvard Business Review (versi aslinya juga dapat dibaca di sini). Dalam artikel itu, ia merangkum proses Startup Studio sebagai berikut.
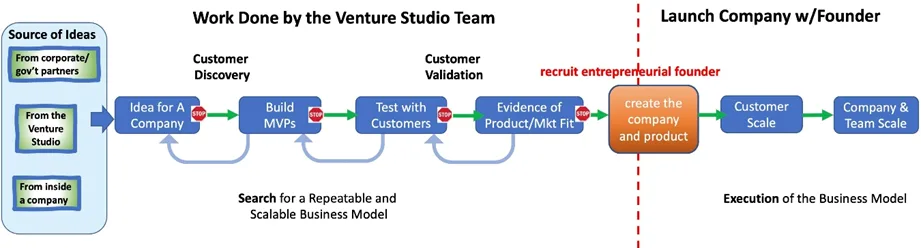
Menurut pemetaan dalam diagram ini, Startup Studio berfungsi untuk "mengerjakan secara internal semuanya hingga tercapai PMF, lalu mendatangkan wirausahawan/eksekutif dan melakukan spin-out". Karena itu, agar prototipe produk pun dapat dibuat secara internal, studio biasanya memiliki talenta seperti insinyur di dalam perusahaannya sendiri.
Namun dalam praktiknya, ada yang menyebut diri studio hanya dengan membantu pendaftaran perusahaan, dan ada pula yang hanya mencakup tahap ide yang benar-benar awal, sehingga seberapa jauh yang dikerjakan berbeda-beda tergantung studionya. (Wirausahawan yang berurusan dengan studio perlu berhati-hati.)
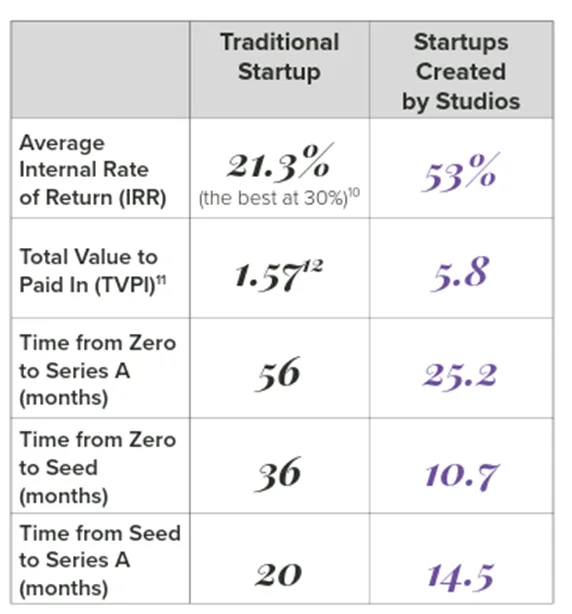
Model Startup Studio ini dikatakan memiliki tingkat keberhasilan yang tinggi. IRR startup biasa (kemungkinan maksudnya VC) adalah 21,3%, sedangkan studio 53%; lalu pendanaan seed pada startup biasa memerlukan 36 bulan, sementara studio hanya 10,7 bulan (saya agak bertanya-tanya apakah benar demikian...).
Di sisi lain, Startup Studio juga ditandai dengan porsi ekuitas yang besar. Konon studio mengambil ekuitas sebesar 20 hingga 90% (30 hingga 80% menurut artikel HBR).
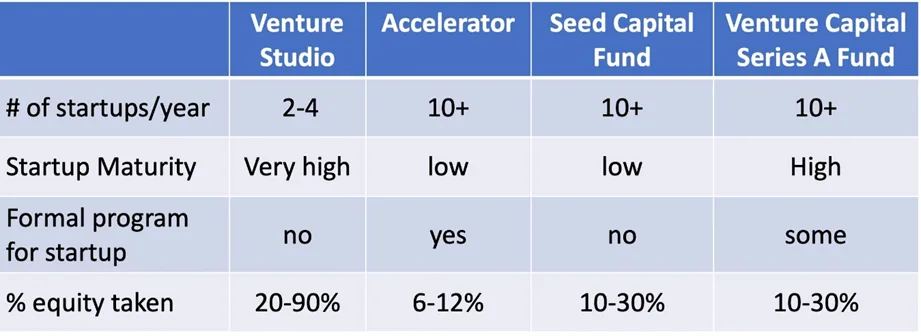
Melihat angka 90% saya terkejut. Karena pasti akan kesulitan pada putaran berikutnya, mengambil 90% sepertinya tidak akan membuat siapa pun bahagia... tetapi saya juga mendengar adanya pelaku usaha maupun perorangan jahat yang mengambil saham dalam jumlah besar dengan dalih "Startup Studio", "pendiri bersama", atau "dukungan pendirian usaha", sehingga hal itu mungkin saja terjadi. (Sekali lagi, jangan sampai terjerat orang atau pelaku usaha semacam itu. Universitas Tohoku juga telah mengeluarkan peringatan seperti ini.)
Meski begitu, karena model studio memerlukan biaya yang cukup besar, saya juga bisa memahami keinginan untuk mendapatkan ekuitas lebih banyak daripada investasi biasa. Untuk perkiraan biaya semacam ini, buku seperti 'みんなのスタートアップスタジオ' (Startup Studio untuk Semua Orang) membahasnya dengan rinci.
Selain itu, konsep yang mirip dengan Startup Studio antara lain "Venture Studio" dan "Startup Factory". Jika dicermati mungkin ada perbedaannya, tetapi yang paling sering digunakan tampaknya Startup Studio, sehingga dalam artikel ini saya menggunakan sebutan Startup Studio.
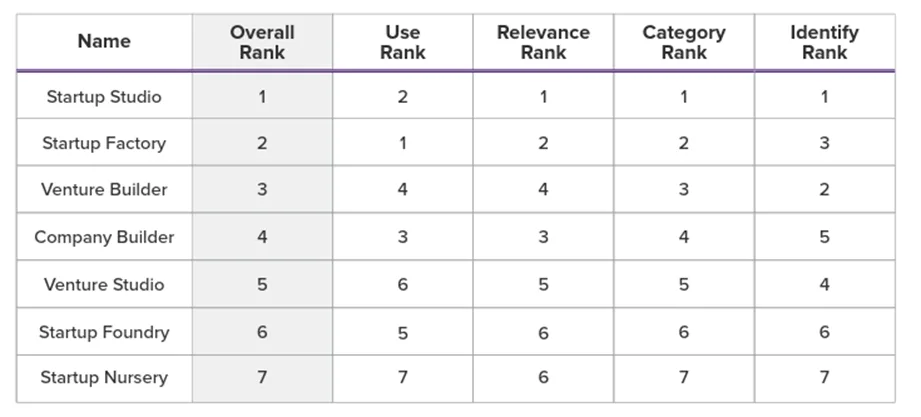
https://www.gan.co/wp-content/uploads/2020/03/The-Rise-of-Startup-Studios-White-Paper.pdf
1.2 Contoh-contoh Startup Studio
Model Startup Studio memberi kesan datang dan surut dalam beberapa gelombang. Dimulai dari Idealab yang melahirkan Overture dan lainnya, upaya-upaya di luar negeri dirangkum dalam diagram berikut.
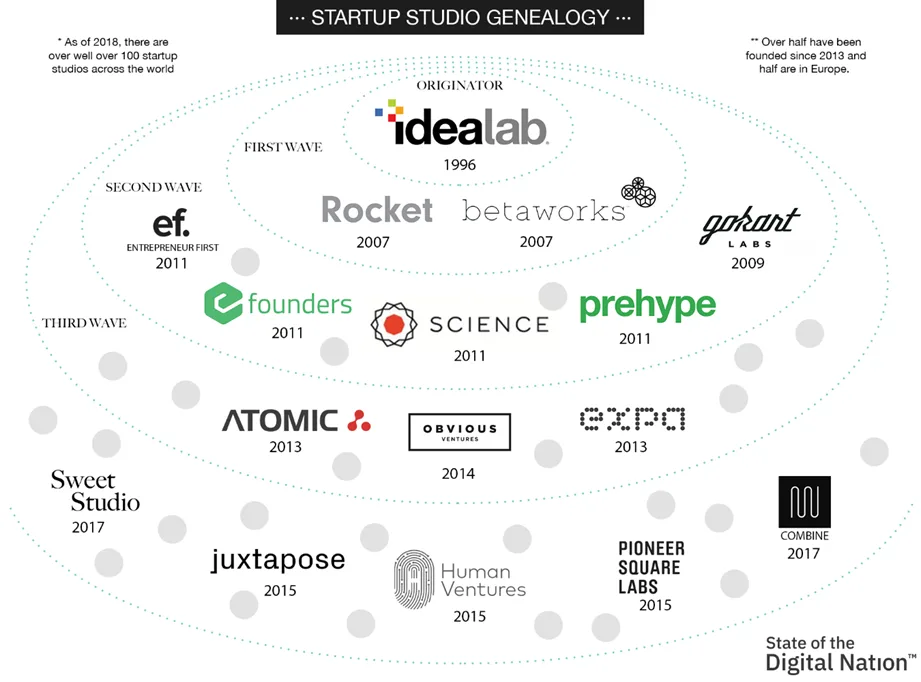
https://medium.com/collider/state-of-the-digital-nation-2020-venture-road-22de4377836
Gelombang juga datang pada 2011 hingga 2013 dan sempat diangkat dalam artikel TechCrunch dan lainnya.
Di Jepang pun upaya studio telah dijalankan. Ada BEENOS Startup Studio dan Mistletoe. Hingga kini, kelompok perusahaan yang tergabung dalam Asosiasi Startup Studio juga masih mencobanya.
Omong-omong, Bill Gross dari Idealab terkenal antara lain lewat video TED ini, dan ternyata ia lahir di Jepang.
1.3 Latar Belakang
Menurut saya, di balik berkembangnya model studio terdapat alasan yang khas pada bidang IT dan alasan berupa dorongan dari para serial entrepreneur.
Pertama, berwirausaha di bidang IT memiliki ciri-ciri seperti berikut:
- biaya awal relatif rendah
- biaya coba-coba (trial and error) juga relatif rendah
- teknologi yang dimiliki para teknisi relatif mudah dialihgunakan
sehingga ide dapat dicoba-coba dengan biaya yang relatif rendah.
Lahirnya banyak serial entrepreneur di bidang ini juga tampaknya penting. Orang yang pernah mendirikan usaha lebih banyak melihat dan mendengar berbagai masalah, dan sebagai hasilnya, menurut saya mereka mudah menjadi serial entrepreneur, atau menjadi orang yang mencetuskan ide-ide semacam itu.
Misalnya, Ev Williams dan Biz Stone, pendiri bersama Twitter, membuat Obvious Corp, sebuah Startup Studio, atau dalam istilah mereka sendiri Product Lab, dan dari situlah Medium lahir. Namun Obvious telah berubah menjadi VC murni.
Selain itu, PayPal Mafia juga terlibat di sekitar sini. Max Levchin yang terkenal lewat PayPal juga memulai studio bernama HVF Labs, dan dari situ muncul Affirm yang ia pimpin sendiri sebagai CEO. Peter Thiel juga melahirkan Palantir, dan Keith Rabois melahirkan gagasan Opendoor. Meskipun pengelolaannya diserahkan kepada eksekutif lain, gagasan awalnya berasal dari orang-orang yang terkait PayPal ini.
1.4 Tipologi
Startup Studio juga memiliki beberapa tipologi. Ada beberapa cara pengelompokan, tetapi di sini saya merangkumnya secara garis besar dalam tipologi berikut.
- Startup Studio independen – Menurut saya ini tipologi yang paling banyak.
- Startup Studio korporasi – Studio yang menjalankan spin-out dari perusahaan besar atau menciptakan bisnis baru.
- Startup Studio berbasis VC – Pada dasarnya bergerak sebagai VC, tetapi dapat pula disebut sebagai "kutub paling ekstrem dari pendampingan langsung (hands-on)".
- Startup Studio berbasis konsultan – Misalnya BCG X (BCG Digital Ventures). Baru-baru ini (Juli 2023) Bain juga mengakuisisi divisi APAC milik Rainmaking. Selain itu, saya juga mendengar tentang studio dalam konteks revitalisasi daerah.
Studio yang terkenal sebagai Startup Studio independen adalah Idealab, dan menurut saya inilah studio yang paling tipikal. Banyak studio yang logonya tergambar pada diagram tadi juga memiliki model yang mirip dengan Idealab.
Namun di antara yang independen pun ada yang bentuknya berbeda dari Idealab. Contohnya Entrepreneurs First dan Antler, yang terutama menjalankan proses sebelum dan sesudah pencocokan pendiri bersama. Karena tampaknya tidak memiliki fungsi untuk membuat produk secara internal, program ini berbeda dari studio yang bertanggung jawab hingga PMF, tetapi juga berbeda dari akselerator, sehingga kadang diperkenalkan dalam konteks Startup Studio.
Di Jepang, kesan saya Startup Studio korporasi adalah yang paling banyak. Entah mengapa, program akselerator di Jepang pun ditulis di Wikipedia sebagai "sesuatu yang dijalankan perusahaan besar", dan mungkin ini ciri khas Jepang.
Contoh Startup Studio berbasis VC adalah Sutter Hill Ventures, yang melahirkan Snowflake, yang pada 2020 disebut sebagai IPO terbesar dalam sejarah perangkat lunak. Namun, studio biasa membuat beberapa perusahaan per tahun, sedangkan Sutter Hill hanya sekitar satu perusahaan per tahun, sehingga saya merasa ia lebih mirip dengan Venture Creation Model yang dibahas nanti daripada studio.
Mike Speiser dari Sutter Hill, meskipun berasal dari VC, menjabat sebagai CEO Snowflake hingga Seri A, lalu pada fase penskalaan mendatangkan CEO dari luar3 dan menyerahkan pengelolaan kepadanya. Sutter Hill masih memegang sekitar 20% saham saat IPO, dan konon memperoleh imbal hasil dari Snowflake yang lebih besar daripada yang diperoleh Accel dari Facebook (katanya sekitar 1.600 kali lipat). Metodologinya dibahas rinci dalam artikel ini dan artikel ini, di antara lainnya.
Studio berbasis konsultan tidak akan saya bahas dalam artikel ini.
Selain itu, model bisnisnya juga bermacam-macam, tetapi untuk studio saya cukupkan sampai di sini. Untuk rinciannya, silakan lihat 'みんなのスタートアップスタジオ' (Startup Studio untuk Semua Orang).
2 Tentang Venture Creation Model
2.1 Gambaran Umum
Startup Studio adalah istilah yang sering dipakai dalam konteks IT, sedangkan di bidang bioteknologi kita sering mendengar istilah "Venture Creation Model".
Seperti namanya, ini adalah model di mana VC "menciptakan perusahaan ventura" sendiri, dan yang paling terkenal adalah Flagship Pioneering yang melahirkan Moderna. Selain itu, Third Rock Ventures, Atlas Venture, dan lainnya juga menjalankan pendekatan serupa.
Perbedaannya dengan Startup Studio adalah bidangnya yang terutama penemuan obat, dan keterlibatannya sebagai pemimpin (lead) dalam pendanaan lanjutan (follow-on) hingga IPO. Misalnya, saat Moderna IPO pada 2018, Flagship Pioneering disebut memegang pangsa 19,5%.
2.2 Proses
Flagship, Third Rock, dan Atlas sama-sama membagi fase menjadi empat tahap.
Flagship | Third Rock | Atlas | |
Phase 1 | Explorations | Discover | Discover |
Phase 2 | ProtoCos | Launch | Derisk |
Phase 3 | NewCos | Build | Shape |
Phase 4 | GrowthCos | Transform | Strengthen |
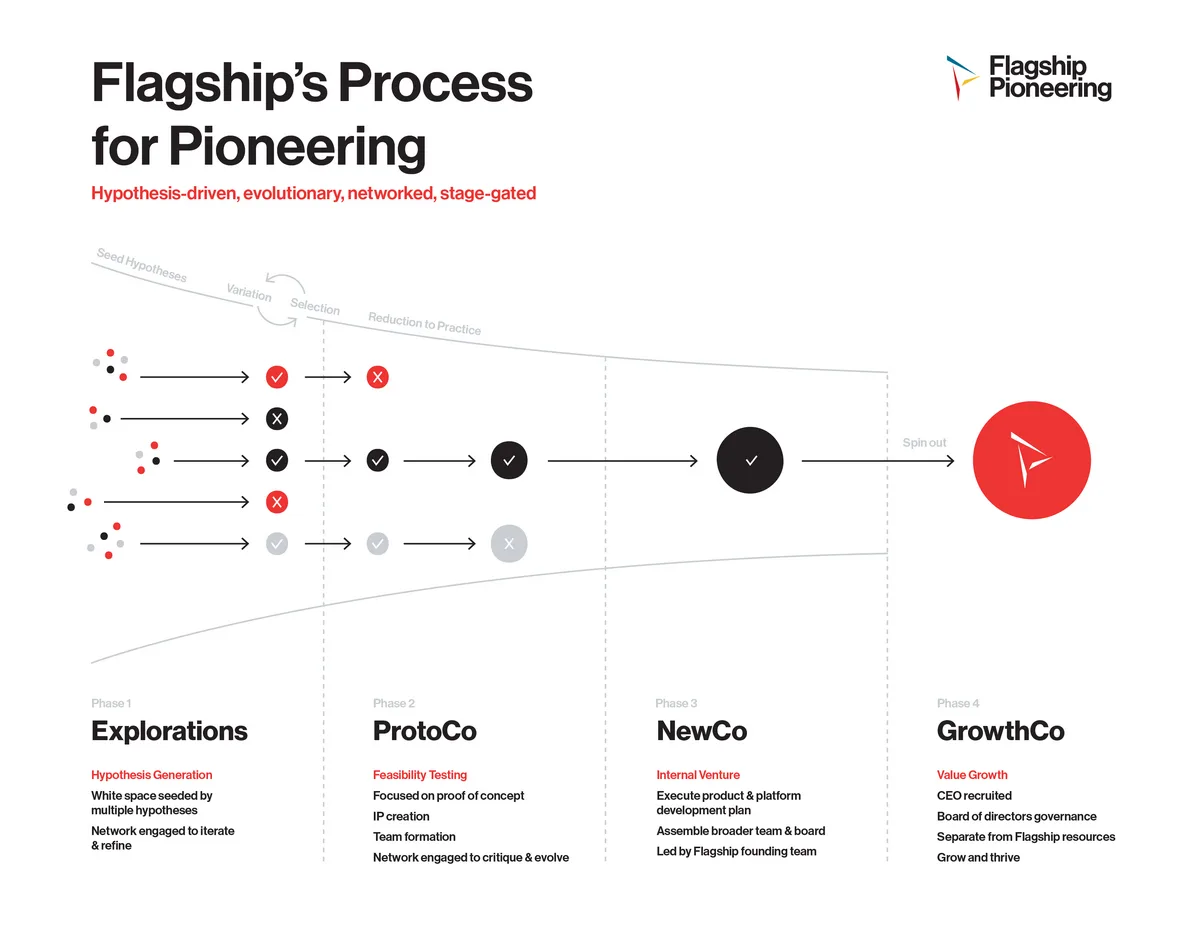
Dikutip dari https://www.flagshippioneering.com/process
Mengenai metode Flagship Pioneering, dalam bahasa Jepang artikel blog Dr. Koyanagi telah merangkumnya dengan baik.
Proses internal Flagship Pioneering, menurut saya, kemungkinan paling rinci dibahas dalam studi kasus Harvard Business Publishing "Institutionalized Entrepreneurship: Flagship Pioneering". Selain itu, Atlas Venture menyebarkan informasi melalui blog Life Sci VC, dan dengan membacanya kita dapat memahami berbagai pemikirannya.
Kondisi terbaru Flagship Pioneering dibahas rinci dalam artikel ini, dan pada saat artikel itu ditulis tampaknya ada sekitar 300 (!) ilmuwan dan karyawan di sisi bisnis, sehingga dapat dikatakan bahwa penciptaan bisnis baru dilakukan dengan mengerahkan orang sebanyak itu.
2.3 Tipologi
Venture Creation Model ini jarang saya temui di luar penemuan obat. Mungkin saja penelusuran saya belum cukup...
Ada yang menggunakan nama Venture Creation, ada pula yang menggunakan nama Company Creation. Hanya istilahnya yang berbeda, dan kesan saya isinya tidak jauh berbeda.
Jika ada perbedaan besar, mungkin pada "seberapa jauh perusahaan sendiri memimpin ide" dan "apakah memiliki fungsi penelitian dan pengembangan di dalam perusahaan atau tidak"... Saya tidak begitu paham soal ini, jadi ingin bertanya kepada para ahli.
3 Masa Depan Model-model Ini di Jepang
Sudah barang tentu, masalah di lapangan lebih diketahui oleh wirausahawan daripada investor, dan sebagian besar bidang kemungkinan besar lebih dikuasai oleh wirausahawan.
Namun di sisi lain, saya merasa ada gravitasi yang membuat ide menjadi cenderung kecil jika hanya menyerahkan pencetusan ide kepada wirausahawan secara alami (terutama wirausahawan pertama kali). Di sinilah serial entrepreneur diharapkan berperan, tetapi dalam kondisi Jepang yang M&A-nya sedikit, serial entrepreneur sulit lahir. Karena itu, dalam keterbatasan tersebut, menurut saya navigasi awal tentang bagaimana membuat para wirausahawan pertama kali pun membidik hal yang besar menjadi sangat penting.
Selain itu, menyikapi masalah jumlah wirausahawan yang saya jelaskan di awal, saya kira VC dan organisasi pendukung yang menantang Startup Studio dan Venture Creation Model seperti ini akan bertambah ke depan.
Gayanya, bisa dibilang, adalah "bukan menunggu wirausahawan, melainkan mendatangi dan menciptakan bisnis sendiri". Bahkan, saya kira kita mulai berada dalam situasi di mana tanpa itu pun kita tidak bisa melakukan investasi yang sepadan dengan ukuran dana.
Meski begitu, saya rasa di Jepang pun belum tentu cara yang sama seperti di luar negeri sejauh ini bisa dipakai begitu saja, dan menurut saya perlu pula dipikirkan perkembangan seperti berikut.
3.1 Perluasan Bidang
Penemuan obat dan IT lebih dulu maju, dan saya kira upaya ala Startup Studio akan berlanjut di kedua bidang ini. Namun, karena low-hanging fruit sudah sampai batas tertentu diambil, saya berpendapat model ini mungkin menyebar ke bidang-bidang lain.
Hanya saja, jika ada masalah, penemuan obat dan IT dalam arti tertentu cukup khusus sehingga model ini bisa berlaku.
Misalnya, ketika risiko bisnis dibagi menjadi "risiko teknologi" dan "risiko pasar":
- Penemuan obat: risiko teknologinya tinggi tetapi risiko pasarnya rendah (= jika bisa dibuat, akan laku)
- IT: risiko teknologinya rendah tetapi risiko pasarnya tinggi (= jika sudah tahu apa yang akan laku, bisa dibuat)
Begitulah cara mengambil risikonya, sedangkan bidang lain sangat beragam dan imbal hasil yang sepadan dengan risiko belum tentu diperoleh.
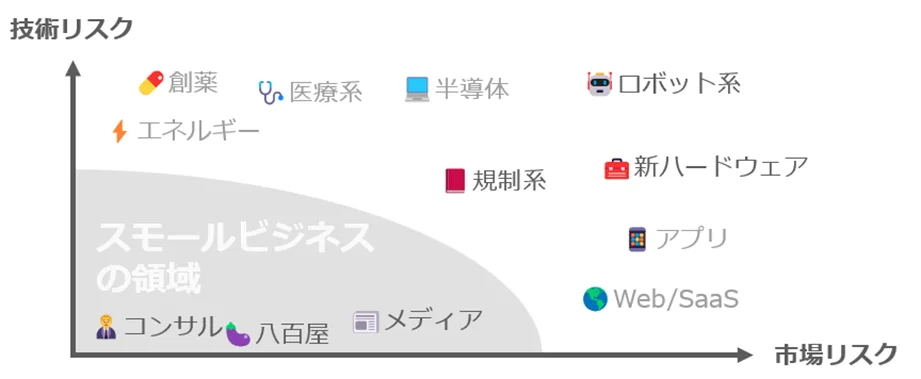
https://speakerdeck.com/tumada/deep-tech-sutatoatuputohahe-ka?slide=55
Selain itu, pada penemuan obat, ciri khasnya adalah proses selanjutnya sangat dapat diprediksi.
Kemungkinan keberhasilan dan jangka waktu penemuan obat untuk molekul kecil dikatakan seperti berikut (datanya sudah lama sehingga jumlah uang dan lainnya mungkin perlu diperbarui).
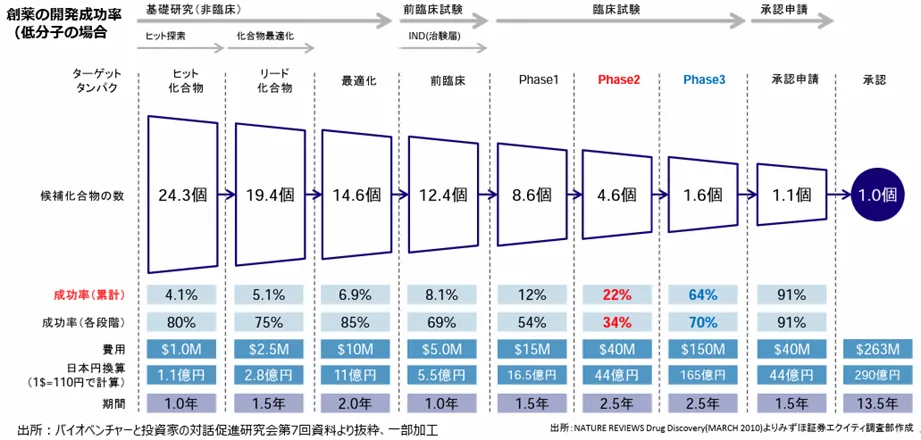
https://www.kantei.go.jp/jp/singi/kenkouiryou/iyakuhin/dai5/siryou1-3-6.pdf
Sementara itu, IT mudah dialihgunakan teknologinya dan biaya coba-cobanya rendah sehingga mudah melakukan banyak tantangan di dalam studio. Pada bidang lain, menurut saya modelnya akan lebih mendekati bioteknologi, yakni sudah bagus jika mampu menghasilkan beberapa perusahaan per tahun.
Dengan demikian, model ini hanya akan balik modal di bidang yang dapat memberikan "tingkat keberhasilan yang cukup" dan "imbal hasil yang cukup" dari sedikit tantangan. Bidang seperti itu kemungkinan hanya sedikit (meski akan berubah menurut waktu).
Ada pula kesulitan bahwa bidangnya harus dibatasi sampai batas tertentu. Sebab peralatan yang diperlukan berbeda menurut bidangnya. Jika peralatan harus dibeli ulang untuk setiap perusahaan, biayanya akan bertambah lagi.
Lalu bidang apa yang mungkin? Salah satunya adalah Climate Tech.
Upaya yang mendekati model studio mulai dijalankan dengan spesialisasi di bidang Climate Tech, misalnya oleh BXVentures, Marble, dan 1.5° Ventures. Yang menarik, semuanya berasal dari kawasan Uni Eropa.
Idealab juga menaruh perhatian pada Clean Tech: EnergyVault yang tercatat lewat SPAC dan CarbonCapture yang berupaya membuat DAC adalah lulusan Idealab. Bidang ini juga merupakan bidang yang saya geluti secara pribadi, sehingga saya rasa layak dijelajahi.
3.2 Peran Organisasi Nirlaba
Kelemahan Startup Studio dan Venture Creation Model adalah biayanya yang besar.
Flagship memiliki hampir 300 staf, dan mempekerjakan orang sebanyak itu berarti biaya yang sangat besar. Karena itu, tanpa mengambil ekuitas dalam jumlah besar, modelnya tidak akan balik modal. Atau, jasa yang diberikan ditagihkan kepada startup (billing back). Namun keduanya menjadi beban yang cukup berat.
Dari sisi waktu pun, memerlukan lebih banyak daripada investasi biasa. Sutter Hill dan Polymath Ventures membentuk dana evergreen tanpa batas waktu sehingga dapat bekerja jangka panjang, tetapi untuk mengumpulkan dana semacam itu diperlukan rekam jejak (track record). Di sisi lain, ada pilihan seperti memisahkan studio dan dana ke dalam entitas yang berbeda (dual entity), tetapi itu pun menyulitkan penggalangan dana dari LP.
Karena itu, sebenarnya idealnya ini menjadi bisnis yang berdiri secara komersial, tetapi untuk sementara waktu sampai siklusnya mulai berputar, saya berpikir alangkah baiknya jika hal itu dapat dilakukan oleh universitas dan sejenisnya sebagai organisasi nirlaba. Sebab, mereka seharusnya tidak perlu mengambil banyak ekuitas.
Wyss Institute milik Harvard mungkin merupakan upaya yang serupa. Belakangan ini Wyss juga bermitra dengan VC seperti Collaborative Fund dan Northpond Ventures, dengan tujuan penelitian dan pembentukan startup. Sebagai orang yang berkaitan dengan universitas, ini terdengar seperti omongan yang berpihak pada kepentingan sendiri...
3.3 Kombinasi dengan EIR
EIR, yang perlahan mulai bermunculan di Jepang juga, tidak terbayang berjalan baik jika dibiarkan bebas, dan tidak memiliki replikabilitas. Karena itu saya kira ia akan berangsur-angsur mengerucut ke model studio yang mengumpulkan EIR di satu tempat dan menjadikannya program.
4 Penutup
- Menunggu bola bagus tidak akan membuatnya datang (jumlahnya sedikit)
- Bola bagus yang datang akan diperebutkan
- Kalau begitu, ciptakan saja bola bagus itu
Bisa dibilang ini gagasan yang sederhana,
tetapi dengan demikian pertanyaan pertama yang muncul tentu "apakah bisa dilakukan?".
Saya ingin mengatakan "Bisa dong!", tetapi reaksi yang sebenarnya biasanya adalah "Hah, Venture Creation?!". Saya sendiri pun merasa hal ini cukup sulit.
Namun kenyataannya, hanya menunggu tidak akan menyelesaikan apa-apa, dan saya juga sulit membayangkan masa depan di mana jumlah wirausahawan melonjak dalam satu atau dua tahun. Jika dipikirkan bahwa ekosistem secara keseluruhan harus melewati tembok ini, arah yang saya tempuh saat ini adalah mencari cara agar hal itu bisa dilakukan bagaimanapun caranya.
Terlebih, menurut saya memperbesar kue lebih menguntungkan bagi semua pihak daripada saling berebut pasar dalam negeri dan jumlah wirausahawan yang akan menyusut ke depan...
Itulah yang saya pikirkan, jadi jika ada yang tertarik dengan upaya semacam ini, saya akan senang jika kita bisa melakukan sesuatu bersama.
Catatan kaki
-
Namun, jumlah investasi menurun, sehingga tampak berbeda dari situasi optimis tahap seed pada 2022. ↩
-
Namun, saya juga mendengar bahwa dana pertama (first-time fund) menjadi semakin sulit dibentuk. ↩
-
Omong-omong, CEO yang didatangkan itu adalah Bob Muglia, mantan eksekutif Microsoft, yang dulu merupakan atasan jauh saya. ↩