Lingkungan Startup pada 2023 dan Langkah ke Depan (Khususnya dari Sudut Pandang Akselerator)
Artikel ini diterjemahkan secara otomatis dari bahasa Jepang oleh AI (Claude). Mungkin terdapat kesalahan. Baca artikel asli dalam bahasa Jepang.
Jika kita melihat hasil akselerator ternama di Amerika Serikat selain Y Combinator, performanya sejak 2015 tidak terlalu menonjol. Dari sudut pandang melahirkan unicorn, akselerator selain Y Combinator tidak lagi banyak menghasilkan unicorn.
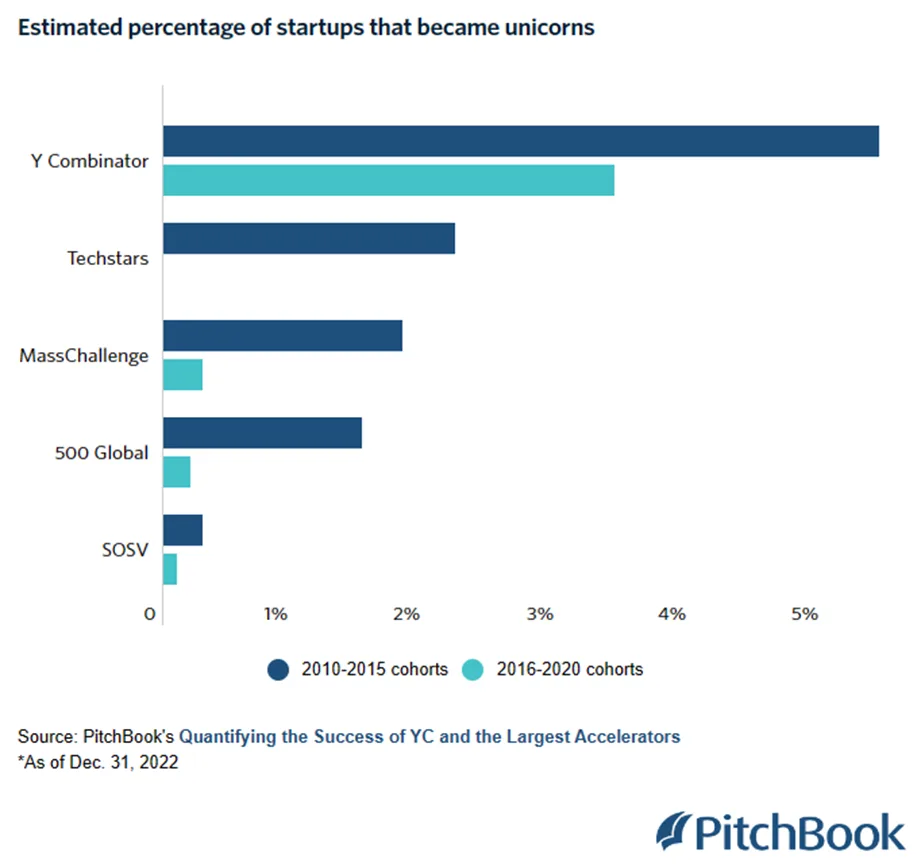
https://pitchbook.com/news/articles/y-combinator-accelerator-success-rate-unicorns
Menurut saya, hal ini kemungkinan disebabkan oleh perubahan besar dalam lingkungan startup di Amerika Utara.
Faktor-faktor berikut dapat dipertimbangkan sebagai penyebabnya.
- Perluasan jumlah startup yang diterima Y Combinator, sehingga startup yang menjanjikan dimonopoli
- Meningkatnya jumlah orang yang berpengalaman berwirausaha, sehingga bertambah pula wirausahawan yang tidak membutuhkan akselerator
- Bidang pertumbuhan startup yang berangsur-angsur semakin terbatas
Sejauh ini saya membicarakan luar negeri, tetapi jika melihat Jepang pun, ekosistem startup telah banyak berubah dalam beberapa tahun terakhir. Dengan mempertimbangkan perubahan itu, saya, yang berada di pihak pendukung, mulai berpikir bahwa dukungan dengan bentuk yang sedikit berbeda dari sebelumnya mungkin diperlukan.
Saya pernah menulis artikel tentang masalah ekosistem pada 2017. Sekitar enam tahun kemudian, kini saya ingin merangkum pemahaman saya sebagai dasar langkah-langkah saya ke depan.
Perlu diingat bahwa ini adalah pandangan sejarah pribadi, dan jika datanya dicermati, hasilnya mungkin berbeda. Pembahasan ini juga condong ke akselerator, sehingga dari sudut pandang VC mungkin tampak berbeda. Ini hanyalah pernyataan bahwa "pemahaman saya seperti ini, dan ke depan saya akan bergerak seperti ini", bukan klaim bahwa pemahaman ini benar. Saya berterima kasih jika hal itu dapat dimaklumi.
- 1. Sejauh Ini
- 2 Perubahan yang terjadi di Jepang
- 3 Perubahan yang tidak terjadi (perubahan yang tidak dapat dilakukan)
- 4 Ekosistem Jepang ke Depan
- 5 Akselerator ke Depan
- Kesimpulan
1. Sejauh Ini
Saya akan merangkum alur besar sejak sekitar 2005, ketika Y Combinator dimulai.
1.1 Perubahan lingkungan teknologi
Hal ini sering dikatakan, tetapi sekitar tahun 2005 industri TI mengalami serangkaian perubahan besar.
- Sejak 2006, hadirnya lingkungan cloud seperti AWS menurunkan investasi awal seperti biaya infrastruktur
- Tak lama kemudian smartphone muncul, disusul app store, sehingga biaya distribusi aplikasi turun drastis
- Selain itu, dengan meluasnya smartphone dan media sosial, waktu yang dihabiskan untuk mengakses internet bertambah
- Cara baru yang efisien dari segi biaya untuk memperoleh pengguna muncul, seperti media sosial dan iklan berbasis pencarian
- Memasuki tahun 2010-an, tren SaaS dimulai secara serius, dan pasar B2B pun berkembang
Dengan kata lain, selama 15 tahun sejak 2005, perluasan internet, smartphone, dan cloud (SaaS) terus berlangsung tanpa henti, dan kemunculan AWS dan sejenisnya menurunkan secara drastis biaya untuk memulai dan mengembangkan bisnis.
1.2 Kemunculan akselerator
Pada 2005, Y Combinator, yang disebut-sebut sebagai cikal bakal akselerator, dimulai1.
Hipotesis sang pendiri, Paul Graham, adalah
- "Keberhasilan dalam berwirausaha terutama bergantung pada kecerdasan dan energi, sedangkan usia dan pengalaman bisnis bukan faktor yang terlalu besar"
- "Orang bisa mendirikan usaha dengan uang yang lebih sedikit daripada perkiraan kebanyakan orang"
Konon hanya dua hal itu2. Dengan kata lain, bisa juga dikatakan sebagai hipotesis bahwa "dengan sedikit uang dan nasihat, anak muda pun bisa berhasil dalam berwirausaha"3.
Menurut saya, tidak berlebihan untuk mengatakan bahwa hasil pengujiannya membuktikan hipotesis itu benar. Banyak wirausahawan muda lahir dari Y Combinator. Salah satunya adalah Sam Altman, CEO OpenAI yang sedang jadi sorotan saat ini, yang merupakan angkatan pertama Y Combinator sekaligus pernah menjabat presiden Y Combinator.
Kemudian upaya-upaya yang meniru Y Combinator satu demi satu disebut "akselerator" dan menyebar.
Yang terkenal, Techstars didirikan pada 2006, MassChallenge pada 2009, dan AngelPad pada 2010.
1.3 VC tahap seed
Menurut saya, salah satu alasan akselerator berfungsi dengan baik adalah karena setelah gelembung dot-com, fokus VC bergeser ke tahap yang lebih belakang, sehingga tahap yang lebih awal menjadi kosong dan dukungan bagi startup tahap seed dan pre-seed diperlukan.
Memang, bukan hanya akselerator, VC tahap seed pun lahir tepat pada masa itu: First Round Capital dan SoftTech VC (sekarang Uncork Capital) pada 2004, serta True Ventures dan Floodgate pada 2005.
Menurut saya, turunnya biaya berwirausaha berkat AWS dan sejenisnya juga berpengaruh di balik hal ini, karena investasi kecil dari akselerator dan VC tahap seed pun menjadi cukup untuk mendirikan usaha, dan itu faktor yang besar. Hal ini dibahas rinci dalam Why Has Seed Investing Declined? And What Does this Mean for the Future? .
Dengan demikian, saya melihat adanya alur seperti ini: di tempat yang dukungannya kosong, lingkungan yang memungkinkan berwirausaha dengan biaya rendah pun terbentuk, dan akselerator serta VC tahap seed pun lahir.
1.4 Investor malaikat
Hal lain yang perlu dipahami dalam lingkungan di sekitar akselerator adalah investor malaikat.
Orang-orang yang menjadi kaya lewat IPO Google, Facebook, dan lainnya bertambah, dan pada saat investor institusi menjauh akibat Financial Crisis sekitar 2008, investor malaikatlah yang semakin menonjol.
Y Combinator pun bisa dikatakan pada awalnya dimulai oleh empat investor malaikat, dan AngelPad berbentuk seperti gabungan investor malaikat dan akselerator.
Hingga sekitar 2010, keberadaan investor malaikat tampaknya besar di Amerika Serikat, tetapi kehadirannya terus menurun dari tahun ke tahun.
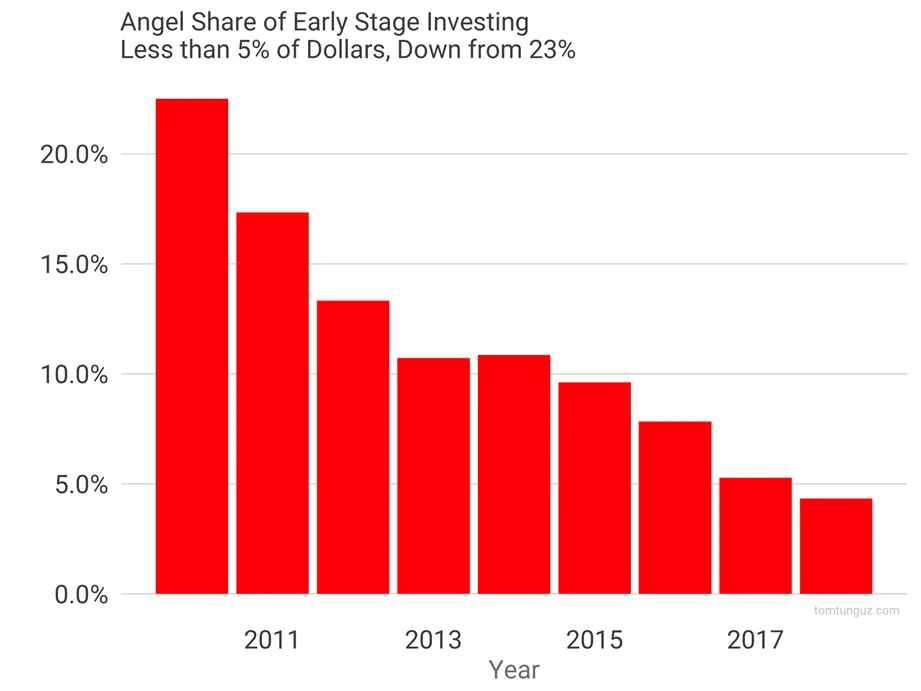
Salah satu penyebab yang disebutkan adalah kembalinya investor institusi yang kemudian memimpin putaran seed. Sekitar 2012 mungkin banyak orang yang meraup sedikit kekayaan dari Acqui-hire, tetapi VC menjadi lebih aktif daripada pertambahan investasi malaikat.
1.5 Akselerator yang semakin terorganisasi
Seiring investor institusi kembali, VC tahap seed bertambah, dan peran investor malaikat berkurang, pesaing akselerator pun berangsur-angsur bertambah. Menurut saya, akselerator juga berangsur-angsur bergerak bukan sebagai individu, melainkan sebagai organisasi atau lembaga.
Y Combinator dan Techstars memperluas organisasi dan juga menambah jumlah startup yang diterima.
Saat ini Y Combinator menerima 400 perusahaan per tahun (meskipun ke depan direncanakan akan dikurangi). Mengingat pada 2010 jumlahnya sekitar 60 perusahaan, ini peningkatan yang sangat besar.
Techstars menyelenggarakan akselerator sambil bermitra dengan perusahaan dan lainnya, juga menerima lebih dari 400 perusahaan per tahun, dan MassChallenge juga menambah mitranya dan menerima 200 hingga 300 perusahaan per tahun4.
1.6 Fungsi akselerator
Sejauh ini kita telah melihat tiga pemain yang mirip: akselerator, VC tahap seed, dan investor malaikat.
Mari kembali ke akselerator. Apa fungsi bersama akselerator? Menurut saya terutama empat hal berikut.
- Penyediaan pengetahuan berwirausaha
- Perancangan sebagai program (dalam banyak kasus berbentuk batch)
- Akses ke jaringan manusia seperti mentor dan sesama angkatan
- Akses ke dana (dana awal dan pengenalan investor melalui Demo Day dan sejenisnya)
Dengan kata lain, fungsi utama banyak akselerator adalah mengajarkan bisnis kepada (terutama) para insinyur muda melalui program, serta menyediakan jaringan manusia dan dana.
Dengan cara itu, akselerator membantu startup memperoleh traksi awal sambil menghindari kesalahan yang cenderung terjadi pada tahap awal berwirausaha.
1.7 Tinjauan atas akselerator
Setelah ditinjau seperti ini, dapat dipikirkan bahwa periode dari 2005 hingga 2020 adalah "masa khusus" ketika mekanisme bernama akselerator berfungsi dengan sangat baik.
Pertama, ada sebagian bidang TI yang dapat dimulai dengan dana kecil dan bertumbuh pesat. Dan itu adalah masa ketika, dengan sedikit nasihat, anak muda maupun insinyur dapat mengasah kemampuan sebagai pengelola sambil mendirikan dan menjalankan usaha.
Selain itu, di Amerika Serikat lingkungannya melahirkan cukup banyak wirausahawan, dan program semacam itu memang dibutuhkan. Wajar pula jika akselerator memperbesar skalanya. Di Amerika Serikat, hanya dari empat akselerator besar saja kemungkinan lebih dari 1.000 startup per tahun mendapat dukungan akselerator, dan jika akselerator yang lebih kecil dihitung, jumlahnya pasti lebih banyak lagi.
Hal itu menjalar, dan di Jepang pun lahir beberapa akselerator, dan kini banyak akselerator yang aktif.
2 Perubahan yang terjadi di Jepang
Saya telah meninjau secara garis besar periode dari 2005 hingga sekitar 2022, dan kini saya ingin menggali lebih dalam perubahan apa yang terjadi di Jepang.
Pertama, mari kita mulai dari sisi dana, yang mudah dipahami lewat angka.
2.1 Jumlah pendanaan menjadi 10 kali lipat dibandingkan 10 tahun lalu
Menurut data Initial, jumlah pendanaan di seluruh Jepang yang pada 2013 sebesar 87,7 miliar yen menjadi 877,4 miliar yen pada 20225. Artinya, jumlah pendanaan menjadi sekitar 10 kali lipat dalam sekitar 10 tahun.
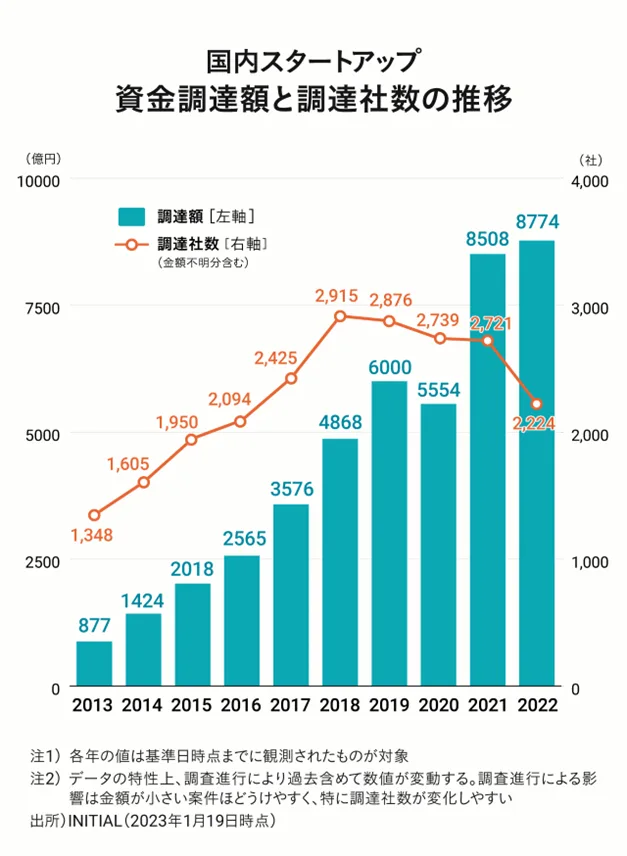
https://initial.inc/enterprise/resources/japanstartupfinance2022
Negara lain pun menunjukkan pertumbuhan yang cukup besar, sehingga bukan hanya Jepang yang tumbuh 10 kali lipat secara luar biasa. Namun, setidaknya menurut saya, naiknya satu digit "di Jepang juga" merupakan perubahan besar.
2.2 Meningkatnya jumlah pendanaan startup
Tadi adalah total pendanaan di seluruh Jepang. Total ini dapat dihitung sebagai "jumlah pendanaan per transaksi × jumlah pendanaan". Total pendanaan menjadi 10 kali lipat, tetapi jumlah pendanaan hanya sekitar 2 kali lipat dibandingkan 2013. Artinya, rata-rata jumlah per pendanaan menjadi sekitar 5 kali lipat.
Namun, penyebab utama kenaikan itu bukanlah rata-rata yang menjadi 5 kali lipat, melainkan bertambahnya pendanaan berskala besar. Meski masih satu digit lebih kecil dibandingkan Amerika Serikat, kita kini melihat pendanaan dengan skala yang 10 tahun lalu hampir tidak ada.
Bertambahnya jumlah dana yang dapat dihimpun memperluas ragam strategi yang dapat diambil startup. Dan jika startup dapat mengumpulkan uang lebih banyak dan lebih cepat daripada departemen bisnis baru di perusahaan besar, itu juga berarti bidang yang dapat ditantang startup bertambah.
2.3 Membesarnya ukuran dana
Ukuran dana VC di Jepang juga membesar sekaligus dalam beberapa tahun terakhir. Dan besarnya ukuran dana sangat memengaruhi strategi VC.
Dengan ukuran dana 5 miliar yen, jika 10 tahun kemudian diperoleh imbal hasil kumulatif sekitar 15 miliar yen, maka IRR-nya tergolong cukup baik6. Untuk memperoleh imbal hasil sekitar 15 miliar yen, diperlukan
- Satu perusahaan dengan kapitalisasi pasar 100 miliar yen, dengan 15% sahamnya dimiliki VC
- Dua perusahaan dengan kapitalisasi pasar 50 miliar yen, masing-masing dengan 15% saham dimiliki VC
- Tiga perusahaan dengan kapitalisasi pasar 33,3 miliar yen, ...
Dengan kata lain, jika satu unicorn muncul, itu sudah cukup sebagai imbal hasil bagi dana tersebut.
Sebaliknya, jika ukuran dana menjadi 50 miliar yen, diperlukan Exit sebesar 150 miliar yen setelah 10 tahun. Untuk mencapai 150 miliar yen, strateginya mengambil titik di antara dua hal berikut:
- Menghasilkan 10 imbal hasil sebesar 15 miliar yen (= menghasilkan 10 perusahaan dengan kapitalisasi pasar 100 miliar yen)
- Menghasilkan 1 imbal hasil sebesar 150 miliar yen (= menghasilkan 1 perusahaan dengan kapitalisasi pasar 1 triliun yen)
Artinya, apakah menghasilkan 10 unicorn, atau 1 decacorn, atau mengambil titik di antaranya.
Namun, jumlah perusahaan yang dapat diinvestasikan dan dibangun hubungannya oleh sebuah dana ada batasnya; satu investor paling banyak dapat menangani sekitar 10 perusahaan, dan karena jumlah orang yang dipekerjakan tidak bisa menjadi 10 kali lipat, ukuran dana yang menjadi 10 kali lipat tidak berarti dapat berinvestasi pada jumlah perusahaan yang 10 kali lipat.
Maka cara berpikirnya bergeser ke sisi "bagaimana menghasilkan Exit yang lebih besar".
Selain itu, ketika ukuran dana membesar, ukuran tiket pun mau tidak mau membesar, dan VC yang semula aktif terutama di tahap seed pun berangsur-angsur tertarik untuk berinvestasi di tahap lanjut.
(Di sisi lain, dengan adanya dana, dukungan pada fase awal juga menjadi mungkin dan cakupan sasaran dukungan cenderung meluas... namun saya merasa berangsur-angsur terlihat bahwa hal itu tidak sesuai dengan jangka waktu dana.)
Menurut saya, perubahan cara berpikir semacam itu pada sisi investor berangsur-angsur terjadi, terutama dalam beberapa tahun terakhir.
2.4 Bertambahnya talenta startup dan berbagi pengetahuan
Yang menggerakkan startup Jepang adalah TI, dan sebagian besar biaya startup TI adalah biaya tenaga kerja. Mengalirnya dana berarti perekrutan di startup bertambah, dan bertambahnya orang yang bekerja di startup juga dapat disebut perubahan besar.
Akibatnya, berbagi pengetahuan startup semakin cepat. Kini banyak startup membuka pengetahuannya di blog perusahaan mereka dan sebagainya.
Selain itu, orang yang terlibat dengan startup bertambah, dan acara-acara pun lebih ramai daripada sebelumnya.
3 Perubahan yang tidak terjadi (perubahan yang tidak dapat dilakukan)
Sampai di sini adalah perubahan yang terjadi. Mulai dari sini saya ingin menyinggung secara singkat perubahan yang tidak terjadi, atau yang tidak dapat dilakukan.
3.1 Tidak ada lonjakan jumlah pendiri startup
Prediksi yang saya sendiri miliki pada 2017–2018 tetapi meleset adalah jumlah wirausahawan yang menggeluti startup hypergrowth.
Dengan munculnya Exit besar seperti Mercari, secara pribadi saya berharap di Jepang akhirnya akan lahir kelompok wirausahawan yang disebut "mafia XX". Saya mengira, jika berjalan baik, startup akan bertambah secara eksponensial, atau setidaknya secara linear. Namun, itu tampaknya tidak terjadi.
Menurut data Initial, jumlah perusahaan yang menghimpun dana bertambah dengan laju yang cukup cepat hingga 2018, tetapi setelah itu pertumbuhannya stagnan. Dari sisi jumlah perusahaan, hanya sekitar 2 kali lipat. Jumlah perusahaan yang menghimpun dana tidak sama dengan jumlah pendirian startup hypergrowth, tetapi jika dianggap ada korelasi positif sampai batas tertentu, saya berpendapat bahwa pendirian usaha tidak bertambah sebanyak itu.
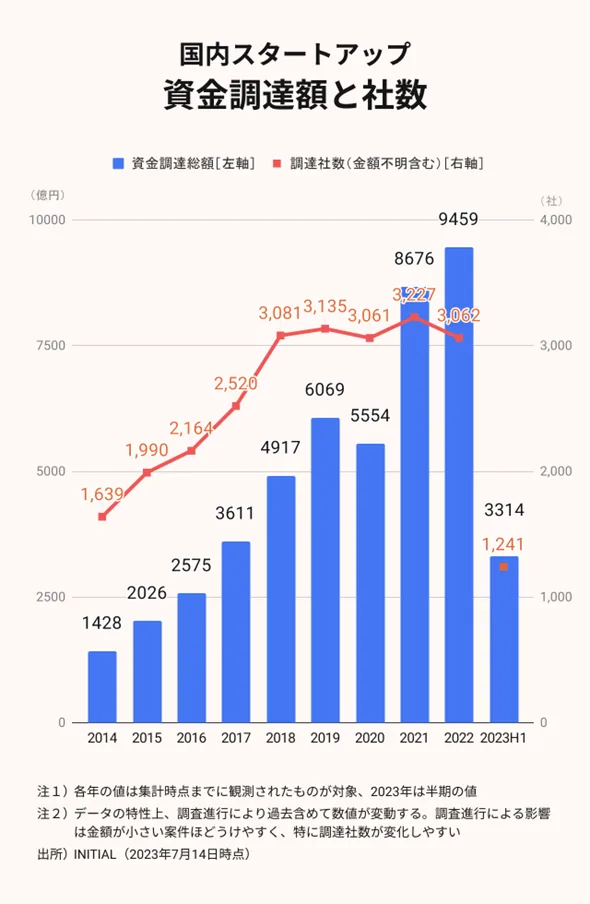
Jika pendirian usaha tidak bertambah, menurut saya ada beberapa alasannya.
Misalnya bertambahnya lapangan kerja lain. Terutama, saya rasa cukup mungkin bahwa orang yang di masa lalu mungkin memilih berwirausaha kini mengalir ke profesi seperti
- Karyawan startup dan CxO
- Pihak pendukung startup
- Big Tech
- Konsultan strategi
- Departemen open innovation di perusahaan besar
Saya sendiri berada di pihak pendukung, jadi saya tidak bisa berkomentar tentang orang lain.
Jumlah pendanaan bertambah, orang yang terlibat dengan startup bertambah, dan acara-acara ramai, tetapi di sisi lain secara pribadi saya tidak terlalu merasa bahwa jumlah wirausahawan itu sendiri bertambah drastis.
Perlu dicatat juga bahwa ini hanya kesan saya, tetapi saya merasa kalangan muda yang ingin berwirausaha bertambah dalam beberapa tahun terakhir. Memang, menurut survei Japan Finance Corporation Research Institute, tingkat keinginan berwirausaha pada usia 29 tahun ke bawah tergolong cukup tinggi.
Namun, saya juga merasa bahwa di antara mereka yang berwirausaha, orang yang berorientasi pada startup tidak meningkat sebanyak itu. Mungkin banyak orang yang merasa cukup dengan cara mencari uang ala usaha kecil jika hanya ingin menghasilkan beberapa ratus juta yen, dan ada pula cukup banyak orang yang bisa menghasilkan cukup lewat investasi properti dan sejenisnya, sehingga dari sisi keuangan mungkin tidak terlalu perlu sengaja memilih startup.
Bagaimanapun, saya merasa orang yang bertujuan mendirikan startup hypergrowth tidak bertambah sebanyak jumlah pendanaan yang menjadi 10 kali lipat dalam 10 tahun.
Perlu dicatat pula bahwa meskipun Y Combinator menerima hampir 700 startup per tahun, tingkat penerimaannya dikatakan sekitar 1,5–2%. Bahkan jika 2%, itu berarti ada 35.000 pendaftar per tahun. Banyaknya wirausahawan dan calon wirausahawan seperti itu bisa dikatakan perbedaan besar dengan Jepang.
3.2 Exit melalui M&A tidak bertambah sebanyak itu
Diketahui bahwa di Amerika Serikat M&A menempati sebagian besar jalur Exit. Sebaliknya, hampir semua Exit di Jepang adalah IPO.
Keberadaan M&A itu sendiri memperbanyak strategi yang dapat diambil startup, dan investor pun dapat memulihkan modal pokok sehingga lebih berani mengambil risiko. Selain itu, dengan terjadinya M&A, ada pula manfaat bahwa wirausahawan dapat bangkit dan mencoba lagi dengan lebih cepat.
Sedikitnya Exit melalui M&A seperti ini menurut saya sudah lama diangkat sebagai masalah di Jepang, dan sebagai langkah penanganannya telah diterapkan pula insentif pajak untuk mendorong open innovation dan sejenisnya.
Latar belakang sedikitnya M&A antara lain adanya sikap menghindari Not Invented Here (NIH: teknologi selain yang dikembangkan sendiri) serta masalah goodwill, tetapi menurut saya struktur industri juga menjadi latar belakangnya.
Sebagian besar startup Jepang adalah perusahaan TI, dan yang mengakuisisi perusahaan TI terutama adalah perusahaan TI. Di Amerika Serikat ada banyak perusahaan TI yang sangat sukses dan mampu melakukan akuisisi, termasuk Big Tech. Namun, di Jepang dan Eropa perusahaan TI (startup TI) yang telah menjadi sebesar itu tidak terlalu banyak, dan karena pembelinya sedikit, Exit pun sedikit... dapat dikatakan ini hubungan ayam dan telur.
Meski demikian, ini bukan masalah yang dapat diselesaikan dengan memaksa perusahaan besar mengakuisisi startup. Selain itu, agar dibeli oleh perusahaan luar negeri, startup harus dibeli karena memiliki kemampuan teknologi yang termasuk terbaik di dunia, atau sebagai peluang masuk ke pasar Jepang yang menarik. Menambah M&A dalam bentuk yang membahagiakan semua pemangku kepentingan menurut saya akan tetap menjadi tantangan ke depan.
Selain itu ada pula masalah sedikitnya penopang tahap lanjut dan masalah pertumbuhan setelah listing, tetapi untuk sementara saya cukupkan sampai di sini.
4 Ekosistem Jepang ke Depan
Dengan mempertimbangkan perubahan-perubahan ini dan hal-hal yang tidak berubah, saya ingin memikirkan perkembangan seperti apa yang diperlukan ke depan.
4.1 Bagaimana menciptakan decacorn
Menurut saya, banyak VC yang ukuran dananya membesar mulai memiliki pertanyaan "bagaimana menciptakan decacorn"7. Dan saya merasakan bahwa Jepang sebagai negara pun memiliki kebijakan untuk melahirkan decacorn.
Decacorn adalah perusahaan dengan kapitalisasi pasar 1 triliun yen. Dari sisi pendapatan (bukan laba), diperlukan 100 miliar yen. Mungkin diperlukan 200 miliar yen. Sementara itu, bagi unicorn, salah satu targetnya adalah pendapatan 10 miliar yen.
Pendapatan 10 miliar yen mungkin masih bisa dicapai hanya di dalam negeri. Namun mencapai pendapatan 200 miliar yen di dalam negeri akan menjadi sangat sulit.
Maka yang diperlukan menurut saya adalah
- Menantang pasar global
- Menantang bidang yang berbeda dari TI murni
Keduanya adalah wilayah yang belum ada seorang pun yang memiliki rumusnya.
4.2 Siapa yang akan menutup tahap awal yang menjadi lebih sulit
Yang terjadi seiring membesarnya ukuran dana adalah investasi dana tersebut berangsur-angsur bergeser ke tahap lanjut 8.
Jika demikian, dukungan pada tahap yang lebih awal menjadi kosong.
Sementara itu, jika menginginkan decacorn, menurut saya hal itu tidak akan terwujud kecuali dirancang dengan sangat sadar sejak tahap awal. Dahulu mungkin bisa terwujud dengan prinsip "tembak banyak, pasti ada yang kena", tetapi saya merasakan kecenderungan itu dari menurunnya performa akselerator di luar negeri dan sejenisnya.
Artinya, intervensi dari tahap yang lebih awal diperlukan, dan tingkat yang dituntut dari intervensi itu pun meningkat.
4.3 Bagaimana membentuk tim yang dapat bersaing di tingkat dunia
Seiring perubahan-perubahan ini, menurut saya hal yang dituntut dari tim pada awal pendirian juga semakin banyak.
Misalnya, tergantung bidang usaha, penilaian dari sudut pandang seperti berikut tampaknya semakin sering dilakukan:
- Apakah tim tersebut mampu melakukan ekspansi global
- Apakah tim tersebut mampu menghimpun uang dalam jumlah besar dan juga menggunakannya dengan baik
Artinya, apakah mereka tim manajemen yang dapat bersaing di dunia.
Jika standar yang dituntut dari wirausahawan naik, wirausahawan pertama kali mungkin lebih sulit berkiprah dibandingkan 10 tahun lalu. Di Amerika Serikat, untungnya serial entrepreneur bertambah, dan orang yang memiliki pengalaman seperti itu pun bertambah dalam sepuluh tahun terakhir. Jika kita melihat profil pendiri perusahaan yang menghimpun dana, persentase orang yang berpengalaman berwirausaha tergolong cukup tinggi. Di Eropa pun, sekitar 65% startup unicorn Eropa dipimpin serial entrepreneur.
Namun, di Jepang orang yang memiliki pengalaman seperti itu masih sedikit. Dalam situasi seperti itu, kita harus memecahkan soal sulit untuk melahirkan decacorn.
4.4 Bidang mana yang akan digali
Di bidang TI murni, biaya pengujian hipotesis rendah, dan selama banyak peluang masih terpendam, terus menggali tempat yang berbeda pada akhirnya dapat sampai ke urat emas. Apalagi jika peluang terpendam di lapisan yang dangkal. Dalam kasus ini, bisa dikatakan itu adalah situasi ketika daya gerak anak muda dapat dimanfaatkan.
Namun setelah sampai batas tertentu telah digali, kemungkinan menemukan urat bijih yang baik mau tidak mau menurun.
Itu hanyalah kemungkinan "menggali yang berhasil" yang menurun, bukan berarti kemungkinannya nol. Tergantung waktunya, gelombang besar juga bisa datang (misalnya saya rasa EC juga mungkin berubah besar). Berwirausaha di bidang TI dengan investasi awal rendah masih akan berlanjut. Meskipun begitu, dengan strategi menggali sembarangan, kemungkinan menemukan urat emas akan menurun dari tahun ke tahun dibandingkan sebelumnya.
Dengan mengubah tempat menggali, misalnya bidang usaha, kita juga bisa sampai ke urat emas dengan strategi yang sama. Pada setiap masa selalu ada sesuatu yang tampak seperti tren baru. Kita perlu menilai apakah tren itu berumur pendek atau panjang, tetapi bagaimanapun, bukan berarti tidak ada peluang.
Namun, saya merasa bahwa menggali tempat yang sama seperti lima tahun lalu dengan strategi lima tahun lalu apa adanya tidak akan berjalan dengan baik.
4.5 Ringkasnya
Jika dipertimbangkan secara keseluruhan, menurut saya bagaimana menghadapi tantangan yang satu digit lebih tinggi daripada sebelumnya, meskipun ekosistem belum cukup matang dibandingkan negara lain, kini benar-benar menjadi agenda ekosistem startup Jepang9.
5 Akselerator ke Depan
Sejauh ini saya membicarakan Jepang, tetapi menurut saya perubahan serupa juga terjadi di luar negeri. Akibatnya, menurut saya hasil akselerator di luar negeri yang saya sebutkan di awal pun berubah.
Mempertimbangkan perubahan yang telah terjadi dan yang tidak terjadi, saya merasa bahwa pihak pendukung dan akselerator di Jepang pun sudah memasuki fase untuk berubah.
Selain itu, jika startup yang dituntut di Jepang telah menjadi kesuksesan decacorn yang satu digit lebih besar, saya berpikir bahwa pihak pendukung di Jepang tidak akan bisa memenuhi harapan itu kecuali mengerjakan sesuatu yang tidak berkesinambungan.
Saya memikirkan beberapa arah untuk itu.
5.1 Memikirkan variabel mana yang akan dinaikkan
Jika dilihat secara keseluruhan dari sisi angka, imbal hasil investasi pada startup bagi ekosistem secara keseluruhan dapat dipikirkan sebagai
Imbal hasil = jumlah wirausahawan startup hypergrowth × batting average × ukuran home run
Mohon dipahami bahwa saya tetap menghormati tantangan setiap wirausahawan, dan ini semata-mata dilihat sebagai angka.
Ketika melihat variabel mana di antaranya yang mudah dinaikkan, sayangnya menurut saya dalam waktu dekat jumlah wirausahawan kecil kemungkinannya melonjak tajam. Kita bisa menaikkannya secara bertahap, tetapi preferensi karier orang tidak akan berubah drastis dalam beberapa tahun.
Selain itu, kami pun telah melakukan berbagai hal selama bertahun-tahun, dan saya merasa bahwa menambah jumlah wirausahawan memang sangat sulit.
Maka, yang bisa dilakukan dalam jangka pendek adalah menaikkan variabel batting average atau ukuran home run.
5.2 Melakukan intervensi dari fase yang lebih awal
Ketika memikirkan apa yang diperlukan untuk menaikkan batting average dan ukuran home run, menurut saya kebutuhan akan dukungan dari tahap awal berwirausaha akan meningkat.
Y Combinator berada di pasar Amerika Serikat yang mudah melahirkan decacorn dan mekanismenya pun berjalan baik, tetapi jika melihat performa akselerator Amerika Utara lainnya, selain Y Combinator mereka kesulitan. Dari sini saya merasa "cara" akselerator itu sendiri perlu dipikirkan ulang.
Selain itu, sayangnya Jepang bukan pasar tempat usaha yang berdiri secara alami menjadi decacorn. Dalam hal itu, kita perlu merancangnya sejak awal dengan sengaja membidik decacorn. Namun, hampir tidak ada wirausahawan pertama kali yang dapat dengan sengaja membidik hal itu sejak awal.
Selain itu, jika kecenderungan bahwa "tidak akan diinvestasikan kecuali ide yang bisa menjadi decacorn dan timnya hebat" menguat, rintangan bagi tim yang diinvestasikan menjadi sangat tinggi. Maka kebutuhan untuk mendukung, termasuk pembentukan tim, meningkat.
Jika demikian, akselerator selama ini pada dasarnya berfokus pada "dukungan" dan "investasi", tetapi saya berpikir bahwa kecuali mereka lebih mendekat ke sisi yang "menciptakan" sendiri, usaha dengan ide berkualitas memadai tidak akan lahir dengan cepat.
Tentu ini sangat sulit, belum tentu bisa dilakukan, dan karena kualitas pihak pendukung di Jepang sering dikritik rendah, saya pun tidak tahu apakah itu mungkin. Namun, jika memikirkan variabel yang bisa ditingkatkan, saya rasa tidak ada pilihan selain melakukannya.
Apakah perlu memperluas dukungan pada fase yang lebih awal?
Memang, dukungan di FoundX yang saya tangani terus bergeser ke tahap yang makin awal. (Sebagian saya buramkan, tetapi isi dan sasaran program telah berkali-kali diubah sambil dicoba-coba. Bagian yang diisi warna merah adalah upaya baru pada saat itu. Anda mungkin dapat merasakan bahwa dukungan di sisi awal terus diperkuat.)
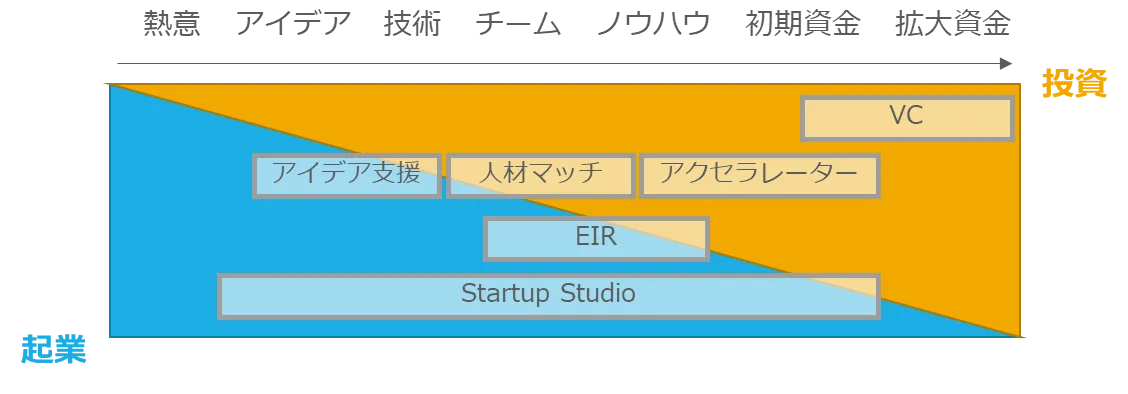
Lebih konkret, menurut saya berbagai langkah dukungan "tahap sebelum akselerator" seperti "dukungan ide", "pencocokan talenta", "EIR (Entrepreneur in Residence)", dan "Startup Studio" mulai menonjol sebagai gerakan para investor. Sebab pihak pendukung mulai menggunakan istilah seperti Company Creation.
Memang, misalnya di Climate Tech, sulit bagi orang yang sama sekali tidak berpengalaman di industri itu untuk memperoleh gagasan ide. Karena itu, menurut saya berbagai organisasi mulai melakukan upaya yang, sambil menyediakan ide yang menjadi petunjuk awal dengan asumsi pada akhirnya akan berpivot, memberikan arahan agar dapat menjadi decacorn.
Selain itu, jika melihat maraknya search fund di dalam negeri Jepang, saya juga berpikir bahwa orang yang ingin berwirausaha jika ada ide bagus ternyata cukup banyak.
Secara global pun ada arus seperti itu. Global Accelerator Network (sekarang Morrow) baru-baru ini juga membuat Global Startup Studio Network, dan tampaknya semakin banyak pihak yang menjajaki model Studio. Proporsi dari Uni Eropa tampaknya meningkat, dan saya kira itu disebabkan oleh sedikitnya wirausahawan dibandingkan Amerika Serikat.
Kelemahan dukungan sejak awal seperti ini adalah biaya internal yang jauh lebih besar dibandingkan akselerator. Selain itu, apakah pihak pendukung memiliki kapabilitas untuk itu masih jauh dari memadai. Namun, untuk meraih hasil yang berbeda satu digit, saya merasa kita perlu mengatasi kelemahan dan kesulitan itu serta menantang sesuatu yang baru.
Kesimpulan
Dengan ukuran dana yang membesar dan harapan negara terhadap ekosistem startup Jepang yang meningkat, untuk memenuhi harapan itu diperlukan peregangan yang cukup besar.
Orang yang berwirausaha secara alami sedikit, serial entrepreneur bahkan lebih sedikit dibandingkan Amerika Utara, dan belum bisa dikatakan bahwa kita telah cukup mencapai bahkan sekadar melahirkan unicorn. Dalam situasi seperti itu, ekosistem secara keseluruhan harus melakukan tantangan yang satu digit lebih tinggi, dan itulah tantangan kali ini.
Saya berpendapat bahwa pusat ekosistem startup pada dasarnya haruslah wirausahawan. Namun, saya merasa ini saatnya memikirkan kembali pembangunan mekanisme untuk mendukung tantangan itu bagi ekosistem secara keseluruhan, dan saya merangkumnya dalam artikel ini.
Catatan kaki
-
Lihat 初期の Y Combinator | by Taka Umada | Medium dan Y Combinator はどのようにして始まったのか, dan lainnya. ↩
-
Saya kira latar belakang hipotesis ini juga mencakup perasaan Paul Graham terhadap para hacker. Pada gelembung dot-com sekitar tahun 2000, startup terutama dipimpin oleh lulusan MBA dan orang-orang dari sisi bisnis. Saya kira, ketika membaca artikel-artikelnya dan sebagainya, Paul Graham memiliki gagasan sebagai antitesis terhadap hal itu, yakni bahwa hacker pun dapat belajar bisnis dan berwirausaha. ↩
-
Saya juga mendengar bahwa satu kemitraan dapat menghasilkan biaya dalam jumlah cukup besar, sehingga saya bahkan merasa mereka justru mendapat untung dari sana. ↩
-
Data paruh pertama 2023 menunjukkan 945,9 miliar yen, yang berarti bertambah lagi. Namun karena tidak dapat dibandingkan dengan 2013, saya menggunakan grafik dari data yang lebih lama. ↩
-
Coba cari dengan kata kunci seperti VC 3x fund size. Misalnya artikel ini. ↩
-
Misalnya artikel dari VC lama Globis Capital Partners: デカコーン創出へと続く、日本のスタートアップが変わった10年――テクノベート経営研究所設立記念 特別対談 #1 | GLOBIS 知見録 ↩
-
Untuk menghindari hal itu, ada VC yang mengambil strategi untuk tidak membesarkan ukuran dana sebisa mungkin. Misalnya, Benchmark Capital yang berfokus pada tahap awal selalu memiliki ukuran dana sekitar $500M. ↩
-
Namun, saya mendengar bahwa pendapat investor luar negeri terhadap agenda seperti ini tidak terlalu positif. Misalnya, investor luar negeri kadang berkata, "Cukup menang di Jepang yang memiliki pasar yang cukup besar."
Memang, jika berusaha memaksimalkan laba dalam jangka pendek seperti lima tahun, berkonsentrasi pada pasar dalam negeri mungkin lebih pasti dan dapat bertumbuh (bagi investor itu, menahan investasi selama lima tahun mungkin tampak cukup jangka panjang).
Namun jika dilihat dalam 10 atau 20 tahun, atau dari sudut pandang negara, pasar dalam negeri hampir pasti akan mengecil, sehingga membidik pasar dalam negeri saja menurut saya tampak seperti solusi optimum lokal yang memaksimalkan keuntungan investor luar negeri tersebut, dan bagi satu perusahaan pun ini adalah masalah apakah ekspansi global lebih mudah dilakukan sebelum listing atau setelah listing. ↩