Memikirkan Company Creation dari Sumbu Waktu
Artikel ini diterjemahkan secara otomatis dari bahasa Jepang oleh AI (Claude). Mungkin terdapat kesalahan. Baca artikel asli dalam bahasa Jepang.
Artikel sebelumnya menata company creation berdasarkan perbedaan "titik awal". Klasifikasinya adalah yang berangkat dari teknologi, yang berangkat dari kebutuhan (permintaan), yang berangkat dari hasil akhir (outcome), dan yang berangkat dari misi sebagai kemungkinan baru. Setelah itu, saya menerbitkan artikel berjudul Memikirkan startup berdasarkan risiko pasokan dan risiko permintaan.
Dalam diskusi dengan beberapa orang berdasarkan penataan tersebut, saya mulai merasa bahwa menambahkan satu sumbu lain akan lebih berguna dalam praktik. Sumbu itu adalah "sumbu waktu peluang". Saya berpendapat bahwa apa yang dituju oleh company creation berubah besar tergantung pada apakah peluang yang dibidik bersifat jangka pendek atau jangka panjang.
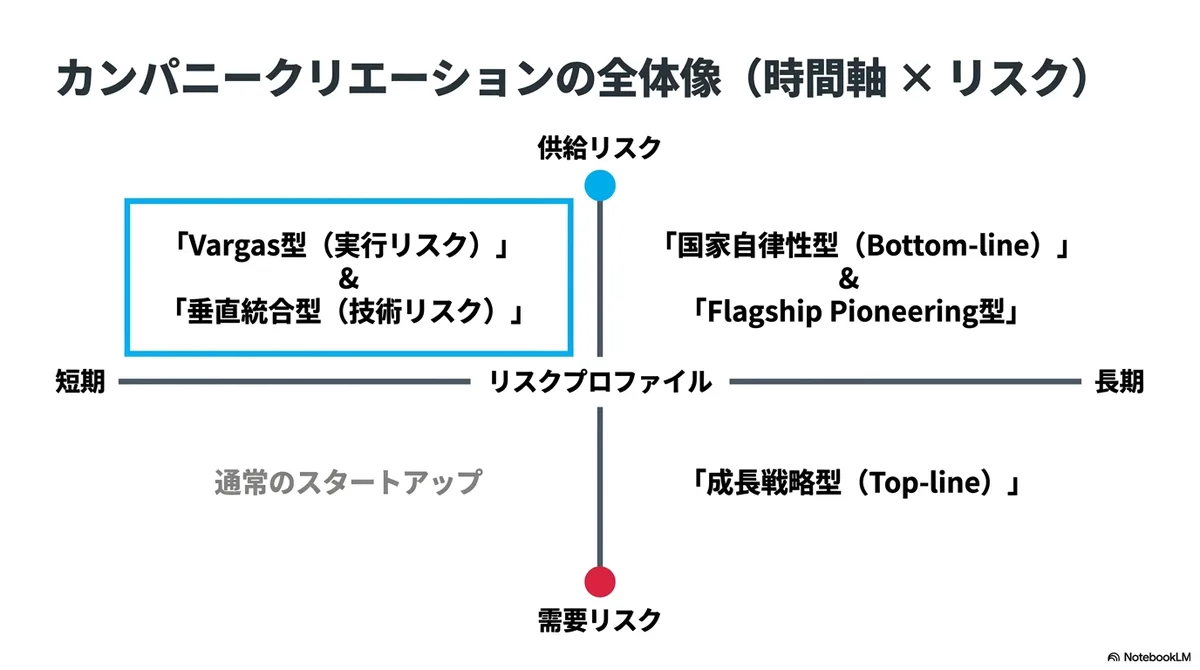
Company creation jangka pendek cenderung nyaris tidak mengambil risiko permintaan, dan sebaliknya mengambil risiko di sisi pasokan, yaitu risiko eksekusi dan risiko modal, dalam jumlah besar. Company creation jangka panjang pun ada yang nyaris tidak mengambil risiko permintaan dan mengambil risiko pasokan (risiko kemungkinan terwujudnya teknologi disruptif), seperti metode Flagship Pioneering.
Namun, di luar itu saya merasa ada beberapa model penciptaan lainnya.
Pada jangka pendek, ada tipe integrasi vertikal. Ini juga model yang mengambil risiko pasokan.
Pada jangka panjang, ada konsep pertumbuhan untuk meningkatkan batas atas (top line) ekonomi, dan ada pula konsep otonomi yang menetapkan batas bawah (bottom line) negara lalu menutup kesenjangan dengan kondisi saat ini.
Jika ditata sedikit, hasilnya seperti berikut.
- Jangka pendek
- Risiko pasokan (※ tidak terbatas pada yang berikut)
- Tipe Vargas
- Tipe integrasi vertikal
- Risiko permintaan
- (Startup biasa)
- Risiko pasokan (※ tidak terbatas pada yang berikut)
- Jangka panjang
- Risiko pasokan
- Tipe Flagship Pioneering
- Tipe otonomi negara
- Risiko permintaan (※ tidak terbatas pada yang berikut)
- Tipe strategi pertumbuhan
- Risiko pasokan
Mari kita lihat satu per satu.
Peluang jangka pendek: company creation jangka pendek cenderung tidak mengambil risiko permintaan
Risiko yang diambil startup secara garis besar terbagi menjadi risiko di sisi permintaan dan risiko di sisi pasokan. Dan sebagian besar yang kita kenal sebagai "metodologi startup" selama ini disusun dengan asumsi peluang yang risiko permintaannya besar dan risiko pasokannya kecil.
Misalnya, yang dibidik startup IT berpertumbuhan tinggi pada tahun 2010-an adalah peluang seperti "jika berhasil, permintaan mungkin melonjak dalam waktu singkat, tetapi belum jelas apakah permintaan itu benar-benar ada". Di sisi lain, risiko di sisi pasokan kecil. Sebab, fondasi teknologi sudah terbentuk berkat cloud dan ponsel pintar, perangkat lunak dapat dibuat oleh tim kecil, dan biaya marjinal untuk menggandakannya nyaris nol. Artinya, hampir seluruh ketidakpastian terpusat di sisi permintaan, sehingga "membuat sesuatu yang diinginkan orang" menjadi penting. Metodologi seperti lean startup dan MVP dapat dikatakan berkembang tepat sesuai struktur ini, sebagai jawaban atas pertanyaan bagaimana memverifikasi permintaan yang tidak pasti dengan murah dan cepat.
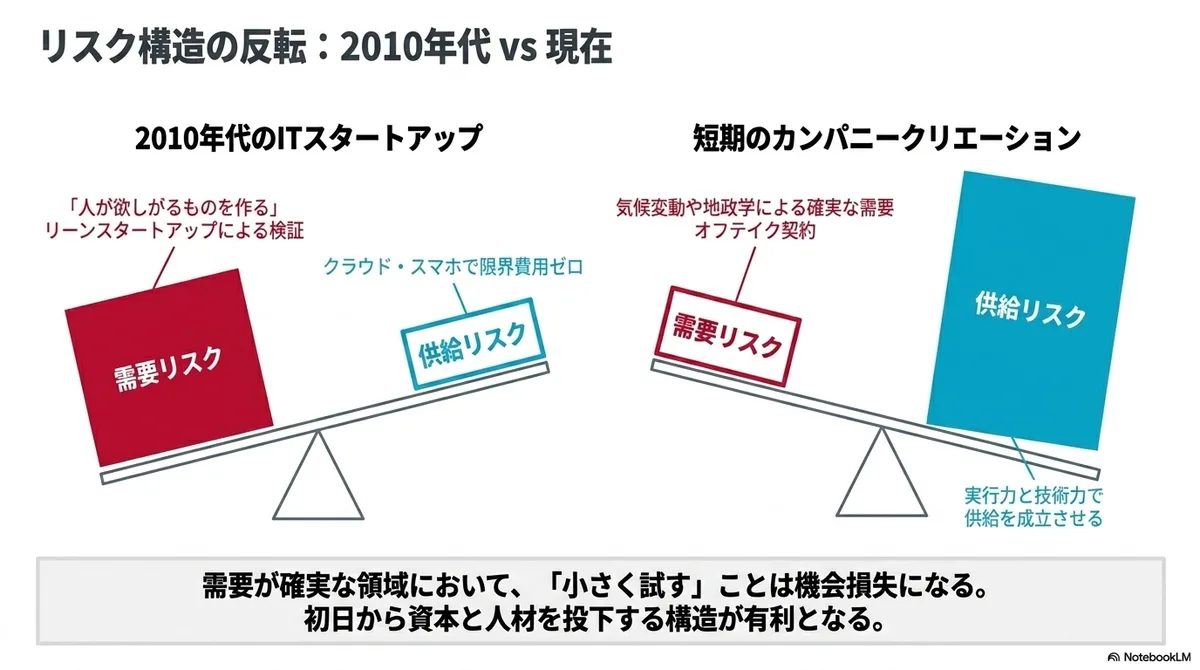
Company creation jangka pendek membalik struktur risiko ini. Ketika terjadi perubahan drastis dalam penanganan perubahan iklim atau geopolitik, di berbagai penjuru industri muncul distorsi berupa "permintaannya nyaris pasti, tetapi pasokannya tidak mengejar". Company creation jangka pendek memilih tempat-tempat semacam itu, mengurangi risiko di sisi permintaan lebih dulu dengan mengamankan kontrak offtake, dan mengambil rancangan yang berfokus pada risiko di sisi pasokan, yaitu apakah pasokan dapat diwujudkan untuk permintaan yang sudah pasti.
Jika permintaan tidak perlu diverifikasi, tidak ada alasan pula untuk maju sambil mencoba sedikit demi sedikit. Karena itulah, company creation, yang sejak hari pertama investor dan pendukungnya menghimpun modal, mengumpulkan talenta, dan mengamankan fasilitas, secara struktural cenderung lebih menguntungkan di bidang ini daripada pendirian usaha biasa, yaitu wirausahawan menumpuk sumber daya manajemen dari nol.
Sekadar menambahkan, ini bukan berarti lean startup sudah usang. Untuk peluang dengan permintaan yang tidak pasti, memulai dari verifikasi permintaan tetap rasional hingga kini. Yang ingin saya katakan adalah bahwa jika struktur risiko peluangnya berbeda, metodologi yang cocok dan cara membangun perusahaannya pun berbeda. Menurut saya, dapat dijelaskan demikian: pada 2010-an banyak sekali peluang yang "pasokannya mudah tetapi permintaannya tidak pasti", sehingga metodologi berbasis verifikasi permintaan menjadi arus utama, sedangkan kini peluang yang "permintaannya pasti tetapi pasokannya sulit" dan "karena sudah ada perusahaan yang mapan maka permintaan ada, tetapi mekanisme untuk menjungkirbalikkannya sulit" relatif bertambah, sehingga company creation dan integrasi vertikal di bidang industri yang sudah ada mendapat perhatian.
Selanjutnya, risiko di sisi pasokan terdiri dari 2 jenis. Yaitu risiko eksekusi ketika kapasitas pasokan dibangun sekaligus dengan asumsi teknologi yang sudah ada, dan risiko teknologi ketika cara memasok itu sendiri diubah dengan teknologi baru. Bergantung pada mana yang terutama diambil, company creation jangka pendek terbagi menjadi 2.
(1) Membangun pasokan sekaligus untuk bottleneck permintaan yang pasti
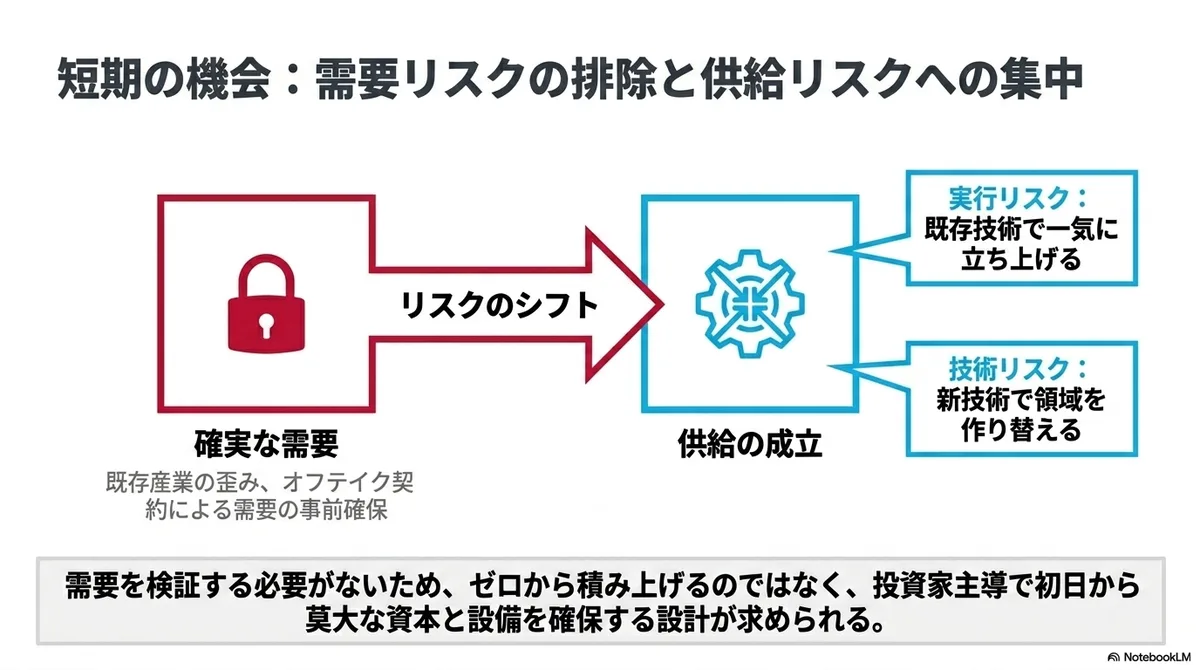
Yang pertama adalah tipe yang terutama mengambil risiko eksekusi. Contoh khasnya ada di sekitar pusat data.
Menurut laporan IEA, konsumsi listrik pusat data diperkirakan mencapai sekitar 945 TWh pada tahun 2030, lebih dari dua kali lipat saat ini, dan melampaui konsumsi listrik seluruh Jepang. Selain itu, sebagian besar permintaan ini terkait dengan proyek yang investasinya sudah dikomitmenkan. Meski begitu, tentu risiko permintaannya bukan nol. Jika investasi AI melemah, proyeksi ini akan turun. Namun, dibandingkan industri baru lainnya, kepastian permintaannya tetap sangat tinggi.
Di sisi lain, pasokan tidak mengejar. Misalnya di Amerika Serikat, lead time transformator daya mencapai 4 tahun, dan harganya naik sekitar 80% dalam 5 tahun terakhir. Terjadi pembalikan: pusat datanya sendiri bisa dibangun dalam sekitar 2 tahun, tetapi peralatan untuk mengalirkan listriknya harus menunggu 4 tahun.
Jadi, yang dipertanyakan di sini bukanlah menemukan permintaan, melainkan masalah eksekusi: seberapa cepat pasokan dapat dibangun menuju permintaan yang sudah terlihat. Ketika permintaan berubah besar dalam waktu singkat, pemasok yang sudah ada terikat kontrak jangka panjang dan hubungan dengan pelanggan lama, sehingga tidak bisa segera menata ulang organisasinya. Sebagai pihak yang menjamin "kecepatan" ini, mendirikan perusahaan baru dari nol menjadi bermakna. Modal dikumpulkan sekaligus, talenta dan kapasitas manufaktur dilengkapi dalam waktu singkat, dan pasokan diwujudkan dengan kecepatan beberapa kali lipat dari biasanya. Cara standar yang maju sambil memverifikasi sedikit demi sedikit justru menjadi kehilangan peluang di sini. Langkah Vargas pun akan menjadi gerakan mendirikan perusahaan untuk permintaan produk hijau yang muncul dalam jangka pendek.
Lalu, yang menjadi angin segar bagi perusahaan baru adalah kecenderungan bahwa ketika permintaan berubah besar, teknologi baru dan pemasok baru lebih mudah diadopsi. Pada masa normal, pembeli tidak akan repot-repot membeli dari pemasok tanpa rekam jejak. Namun, dalam situasi menunggu 4 tahun, bertambah pembeli yang mencari alternatif dengan memejamkan mata terhadap sedikit kelemahan. Artinya, perubahan mendadak pada permintaan membukakan jendela bagi pendatang baru.
Meski begitu, teknologi baru yang dibutuhkan pun memiliki syarat. Permintaan yang sudah muncul berarti, sebaliknya, tidak ada waktu untuk melakukan riset dan pengembangan dengan tenang. Karena itu, yang dapat dipakai di sini terutama teknologi yang dapat memenuhi persyaratan dengan pengembangan ringan, atau pengalihan teknologi yang sudah cukup matang di bidang lain. Bukan berarti deep tech yang membutuhkan pengembangan bertahun-tahun dapat masuk dengan mudah (justru deep tech yang membutuhkan waktu pengembangan lama, menurut saya, sebaiknya dipikirkan dalam sumbu waktu konsep jangka panjang yang dibahas nanti).
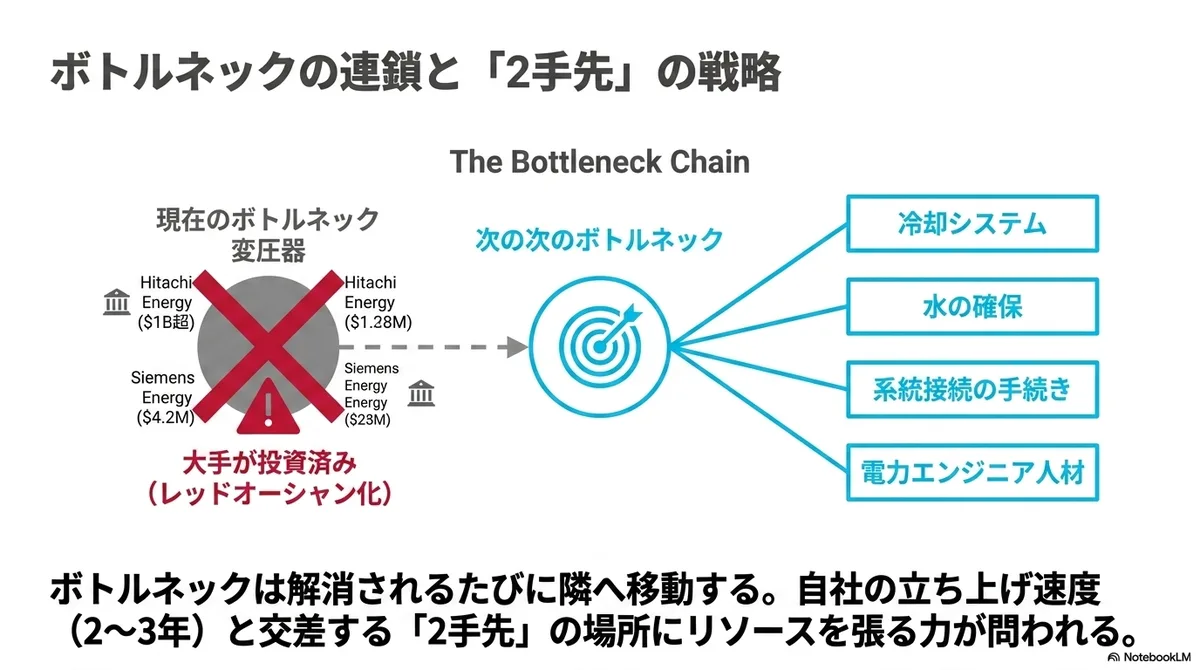
Ada satu hal lagi yang perlu diperhatikan. Bottleneck yang terlihat saat ini akan diserbu oleh semua orang. Faktanya, untuk transformator, bukan hanya beberapa startup yang sudah bermunculan, tetapi Hitachi Energy sudah mengumumkan investasi peningkatan produksi di dalam negeri AS lebih dari 1 miliar dolar, dan Siemens Energy sebesar 420 juta dolar. Jika dibutuhkan 2–3 tahun sejak mendirikan perusahaan hingga mulai memasok, bisa jadi saat kita masuk, kita berpapasan dengan peningkatan produksi para perusahaan besar yang sudah ada. Meskipun ada "pengutamaan perusahaan dalam negeri" demi keamanan ekonomi, di Jepang perusahaan besar kuat, sehingga logika semacam itu belum tentu dapat dipakai.
Dengan demikian, ada beberapa pola yang sebaiknya dibidik oleh startup.
Jika, seperti di Amerika, sumber daya besar dapat dikumpulkan dalam waktu singkat, cara ala startup yang langsung menanggapi "bottleneck saat ini" begitu menangkapnya mungkin dapat diterapkan. Misalnya, jika sekarang juga dapat mengumpulkan 20 miliar yen, mendirikan startup transformator mulai sekarang pun mungkin masih sempat.
Namun, dalam kasus negara seperti Jepang (atau lebih tepatnya negara selain Amerika), jika syarat seperti teknologi tidak terpenuhi, pertarungan semacam itu sulit dilakukan. Karena itu, membidik sekitar "bottleneck berikutnya lagi" yang belum banyak dijamah orang akan menjadi pilihan yang wajar. Misalnya, jika dipikirkan apa yang akan tersendat setelah transformator, mungkin pendinginan dan pengamanan air yang tersendat, atau prosedur interkoneksi jaringan dan pasokan tenaga insinyur kelistrikan. Karena bottleneck berpindah ke sebelahnya setiap kali satu teratasi, dibutuhkan kemampuan membaca rantai itu hingga 2 langkah ke depan dan menaruh taruhan di tempat yang berpotongan dengan kecepatan peluncuran kita sendiri. Yang dipertanyakan pada tipe ini adalah kemampuan eksekusi dan kemampuan membaca rantai bottleneck.
Menggunakan teknologi baru untuk membentuk ulang bidang yang kepentingannya sudah terlihat
Yang kedua adalah tipe yang terutama mengambil risiko teknologi. Ketika teknologi sisi pasokan yang benar-benar baru seperti AI muncul, ini adalah cara bertarung dengan memanfaatkan teknologi itu dengan baik untuk membentuk ulang bidang yang kepentingannya sudah terlihat dengan cara yang sama sekali baru.
Di sini pun risiko permintaan tidak diambil. Yang menjadi target pembentukan ulang adalah bidang seperti kesehatan dan akuntansi, yang keberadaan permintaannya sudah jelas dan justru pasokannya kekurangan karena kekurangan tenaga kerja. Risiko yang diambil adalah risiko di sisi pasokan, yaitu apakah bidang itu dapat dipasok ulang dengan lebih baik menggunakan teknologi baru.
Misalnya, General Catalyst mengusung strategi "Creation" yang tidak hanya berinvestasi tetapi juga menciptakan perusahaan itu sendiri, dan pada 2023 ikut mendirikan Hippocratic AI bersama wirausahawan Munjal Shah dan kawan-kawan. Perusahaan ini memasok agen AI yang bertugas, antara lain, menelepon pasien untuk tindak lanjut, menjawab permintaan yang jelas akibat kekurangan tenaga kesehatan termasuk perawat, dan baru-baru ini dilaporkan menghimpun 126 juta dolar dengan valuasi 3,5 miliar dolar. Selain itu, General Catalyst membentuk perusahaan bernama HATCo, menyelesaikan akuisisi sistem kesehatan Summa Health di negara bagian Ohio, AS pada 2025, membentuk ulang operasional rumah sakit itu sendiri dengan AI sebagai asumsi, dan berencana menggelar mekanisme yang telah diverifikasi di sana ke lebih dari 20 sistem kesehatan mitra.
Tipe yang sama mulai menyebar ke luar bidang kesehatan. Thrive Capital dilaporkan membentuk perusahaan induk bernama Thrive Holdings, mengakuisisi kantor akuntan dan sejenisnya, serta menanamkan dana sekitar 1 miliar dolar pada strategi membentuk ulangnya dengan AI. Fakta bahwa OpenAI berinvestasi di dalamnya dan negosiasi penghimpunan dana sekitar 2 miliar dolar lagi dikabarkan juga menunjukkan besarnya harapan terhadap tipe ini.
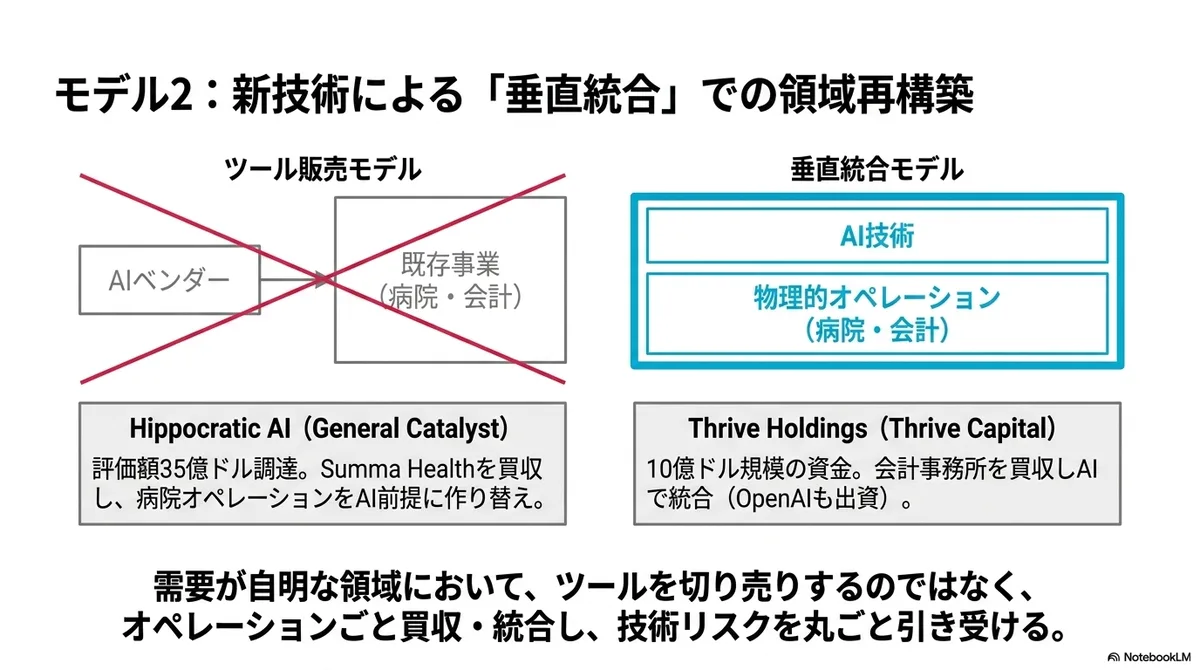
Kesamaan dari semua ini adalah AI tidak dijual sebagai alat kepada pelaku yang sudah ada, melainkan operasional bidang sasaran itu sendiri dimiliki lalu dibentuk ulang. Selama teknologinya belum dipahami dengan baik, menjual alat secara eceran pun tidak akan dimanfaatkan dengan baik oleh organisasi yang sudah ada. Maka, logikanya adalah lebih baik memasukkan kurva peningkatan performa teknologi ke dalam rencana bisnis, lalu memiliki dan menjalankan sendiri operasional rumah sakit atau kantor akuntan, sehingga risiko teknologi berada di bawah kendali sendiri dan nilainya dapat diambil seluruhnya. Dengan kata lain, tipe ini dapat dikatakan sebagai rancangan yang tidak mengambil risiko permintaan, tetapi sebagai gantinya menanggung seluruhnya, melalui integrasi vertikal, risiko pasokan (risiko teknologi) berupa apakah bidang itu dapat dibentuk ulang dengan teknologi baru.
Dan jelas bahwa tipe ini cocok dengan company creation yang dipimpin investor. Selain modal besar, diperlukan cara berupa akuisisi dan pembentukan talenta manajemen yang menguasai baik industri sasaran maupun AI, sehingga hambatannya tinggi bagi wirausahawan perorangan yang memulai dari nol.
Meski begitu, bukan berarti risiko di sisi pasokan boleh diambil sembarangan. Kebangkrutan Northvolt yang disinggung di artikel sebelumnya dapat dibaca sebagai contoh yang buntu karena, walaupun permintaan sudah dikokohkan dengan kontrak offtake, ia mengambil risiko teknologi dan risiko eksekusi produksi massal secara besar-besaran sekaligus. Saya ingin menegaskan bahwa menyingkirkan risiko permintaan bukanlah jaminan keberhasilan, melainkan hanya menggeser objek risiko ke sisi pasokan.
Peluang jangka panjang adalah otonomi negara dan konsep industri
Jika sumbu waktu diperpanjang menjadi 10 tahun dan 15 tahun, sifat peluang berubah.
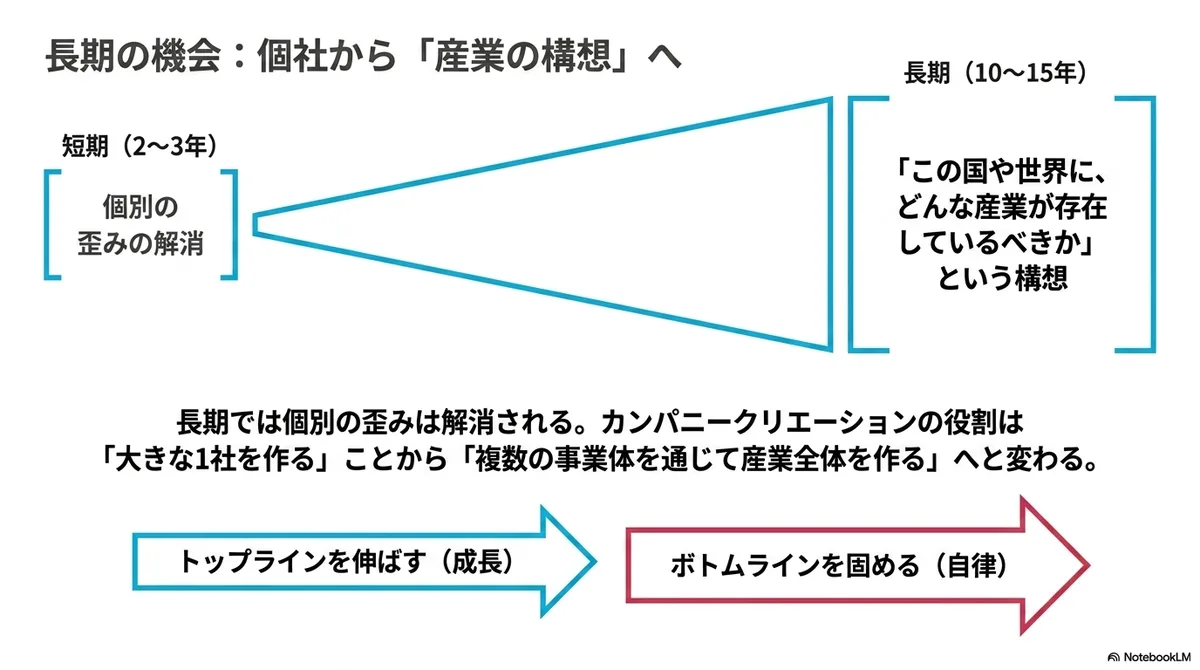
Karena distorsi-distorsi individual akan teratasi dalam jangka pendek, yang diasumsikan sebagai permintaan jangka panjang terutama adalah konsep tentang "industri apa yang seharusnya ada di negara dan dunia ini". Menurut saya, company creation dapat diposisikan sebagai sarana untuk menurunkan konsep itu menjadi sekumpulan perusahaan yang konkret.
Dan saya berpendapat ada 2 tipe konsep industri jangka panjang dengan arah yang berbeda.
Yaitu,
- konsep pertumbuhan untuk mengangkat batas atas (top line) ekonomi
- konsep otonomi yang menetapkan batas bawah (bottom line) negara dan menutup kesenjangan dengan kondisi saat ini
Perbedaannya adalah arah: mengangkat ke atas, atau menopang dari bawah. Keduanya tampak mirip, tetapi syarat terwujudnya cukup berbeda.
(1) Konsep pertumbuhan mengambil risiko menciptakan industri untuk meningkatkan top line
Konsep pertumbuhan adalah "mendahului dengan menciptakan industri yang seharusnya menjadi pasar besar 10 tahun lagi". Dalam ekonomi suatu negara, ini adalah konsep untuk mengangkat top line, yaitu batas atas pertumbuhan itu sendiri.
Perbedaan terbesarnya dengan jangka pendek adalah di sini kita bertaruh langsung pada hal yang belum pasti. Jika menunggu sampai permintaan pasti, itu tidak lagi disebut mendahului, sehingga dalam konsep pertumbuhan jangka panjang, seseorang harus menanggung risiko permintaan dan risiko pasokan yang dihindari pada jangka pendek. Dengan begitu, pertanyaan utamanya adalah industri macam apa yang dikonsepkan.
Jepang, dalam arti tertentu, adalah negara yang berhasil membina industri setelah perang. Namun, perbedaannya dengan saat itu adalah ekonomi Eropa dan Amerika dapat dijadikan acuan sebagai "permintaan yang mendahului". Dengan begitu risiko permintaan tidak perlu terlalu diambil. Sebab, cukup berfokus pada bagaimana memasok permintaan itu. Namun, kini setelah bergabung dengan negara maju, jika ingin menciptakan industri berikutnya, diperlukan pekerjaan membidik industri yang jawabannya belum dimiliki siapa pun.
Selain itu, menurut saya ini adalah bidang yang menuntut industry creation, yaitu bagaimana membangun beberapa badan usaha, ketimbang company creation yang membuat satu perusahaan besar.
(2) Konsep otonomi menutup kesenjangan dengan bottom line tahun 2040
Tipe lain dalam jangka panjang adalah konsep otonomi. Jika konsep pertumbuhan adalah taruhan yang membidik naiknya top line, ini adalah untuk memastikan bottom line sebagai negara, yaitu batas bawah bahwa "sampai sebatas ini harus dapat dipenuhi secara mandiri".
Mari kita pikirkan Jepang tahun 2040. Pada saat itu, bagaimana energi diamankan, seberapa banyak pangan yang dibutuhkan agar bertahan beberapa bulan, sampai sejauh mana bahan dasar seperti semikonduktor dapat dibuat di dalam negeri atau di antara negara-negara tepercaya, dan sampai sejauh mana pasokan pertahanan dan obat-obatan dimiliki sendiri. Terhadap pertanyaan-pertanyaan semacam itu, kita menarik garis bottom line sebagai negara, menginventarisasi kesenjangan dengan kondisi saat ini, lalu menciptakan industri yang menutup kesenjangan itu dengan menghitung mundur. Itulah company creation sebagai konsep otonomi.
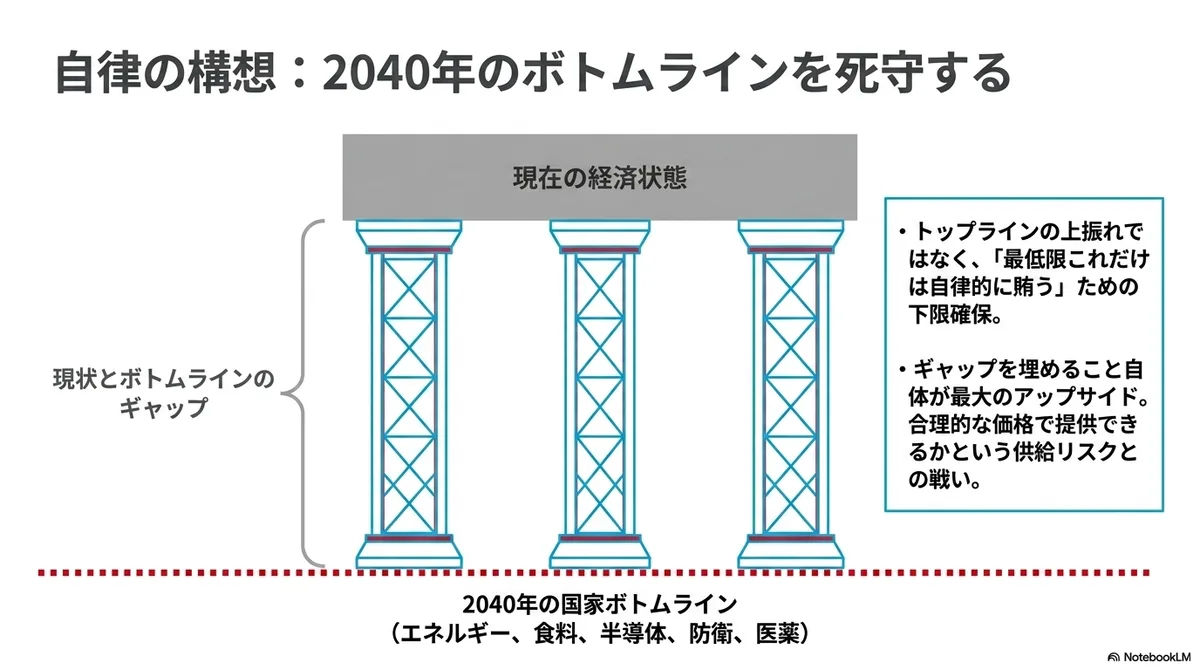
Perbedaannya dengan konsep pertumbuhan adalah permintaannya dapat diperkirakan sampai taraf tertentu, tetapi ada risiko di sisi pasokan, yaitu seberapa jauh dapat disediakan dalam kisaran harga yang rasional, dan sisi positifnya (upside) mungkin tidak terlalu besar. Dalam konsep yang menutup kesenjangan dengan bottom line, kesenjangan itulah upside terbesar. Selain itu, penentuan bottom line yang meningkatkan keterprediksian permintaan melibatkan pertimbangan politik. (Dan jika terlalu tinggi, secara ekonomi menjadi tidak efisien. Bottom line semacam ini adalah pembahasan keamanan di berbagai bidang, dan itu seperti premi asuransi.)
Industri jenis ini sulit berdiri hanya dengan prinsip pasar, dan sering kali jangka waktu hingga imbal hasil muncul terlalu panjang. Karena tidak jelas sejauh mana investasi ala VC akan masuk, saya pikir mekanisme yang membagi risiko dengan menumpuk pengadaan publik pemerintah, dukungan selisih harga, kontrak offtake dan investasi perusahaan besar, serta kemampuan investor dalam membentuk perusahaan, seperti yang dilukiskan sebagai "tipe berangkat dari misi" pada artikel sebelumnya, mungkin nyaris menjadi satu-satunya sarana yang realistis.
Bidang ini mungkin tampak tidak cocok untuk persaingan ala startup, dan orang mungkin berpikir bahwa jika permintaannya pasti, perusahaan besar akan datang. Namun, perusahaan terbuka cenderung sulit menggarap permintaan jangka panjang semacam itu, dan jika dapat melahirkan perusahaan yang berdaya saing di bidang otonomi ini, hal itu bisa menjadi sesuatu yang dapat diekspor ke negara lain pula. Mengingat itu, saya juga berpikir ini adalah bidang yang layak untuk mencoba company creation ala startup.
Perlu dicatat pula bahwa tahun 2040 tampak seperti masa depan yang jauh, tetapi sebenarnya tidak sejauh itu. Jika dibutuhkan 7–10 tahun untuk mendirikan perusahaan melalui company creation, siklus yang dapat diputar dari sekarang hingga 2040 hanyalah satu setengah putaran, paling banyak 2 putaran. 15 tahun tampak seperti konsep jangka panjang, tetapi mengingat sebenarnya itu lini waktu yang cukup pendek, saya kira ada tempat bagi startup untuk menghasilkan nilai.
Kesimpulan
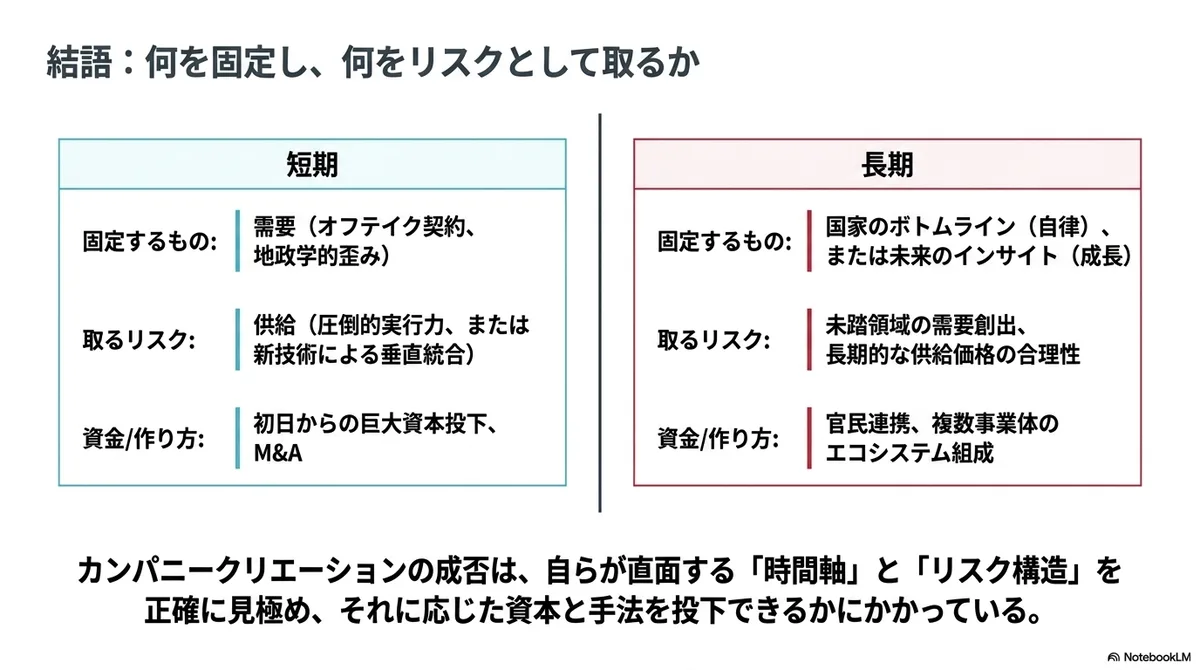
Pada artikel ini, saya menata bahwa company creation jangka pendek nyaris tidak mengambil risiko permintaan dan mengambil risiko di sisi pasokan, yaitu risiko eksekusi dan risiko teknologi, dalam jumlah besar, sedangkan company creation jangka panjang terbagi menjadi konsep pertumbuhan yang meningkatkan top line dan konsep otonomi yang menutup kesenjangan dengan bottom line negara.
Dengan mengalikan klasifikasi berdasarkan "titik awal" pada artikel sebelumnya dengan penataan kali ini, saya kira di mana posisi company creation yang sedang kita pertimbangkan dan dengan apa seharusnya kita bertarung akan menjadi agak lebih jelas.
Intinya adalah apa yang dikunci dan apa yang diambil sebagai risiko, dan bahwa sesuai dengan risiko itu, pihak yang menyediakan dana dan cara membangunnya pun berubah.
Penataan ini masih dalam tahap verifikasi, jadi jika ada yang sedang menggarap company creation secara nyata, atau yang sedang memikirkan mekanisme semacam ini di sisi kebijakan, saya sangat ingin berdiskusi.