Memetakan company creation dalam 12 kotak (di luar penemuan obat dan perangkat lunak)
Artikel ini diterjemahkan secara otomatis dari bahasa Jepang oleh AI (Claude). Mungkin terdapat kesalahan. Baca artikel asli dalam bahasa Jepang.
Saya sudah beberapa kali menulis tentang company creation.
Dalam artikel sebelumnya, saya membagi company creation, yaitu pendirian perusahaan oleh pihak selain wirausahawan (investor dan sebagainya) yang terlibat sejak sebelum perusahaan berdiri, menjadi empat "titik berangkat": berangkat dari teknologi, dari permintaan, dari hasil akhir, dan dari misi. Di akhir artikel yang saya tulis setelahnya, "Memikirkan company creation berdasarkan sumbu waktu", saya menyimpulkan bahwa jika klasifikasi titik berangkat dipadukan dengan penataan sumbu waktu, posisi suatu proyek yang sedang dipertimbangkan, dan hal yang semestinya menjadi andalannya, akan menjadi sedikit lebih jelas. Belakangan ini saya juga menulis artikel “Strategi inovasi dan sumbu waktu dalam 12 kotak”.
Sambil menumpuk beberapa artikel seperti itu, saya bersama ChatGPT dan alat sejenis menata bagaimana hasilnya bila contoh-contoh company creation dipetakan dengan terutama memakai kerangka dari artikel 12 kotak yang terakhir. Artikel kali ini merangkum hasil penataan tersebut.
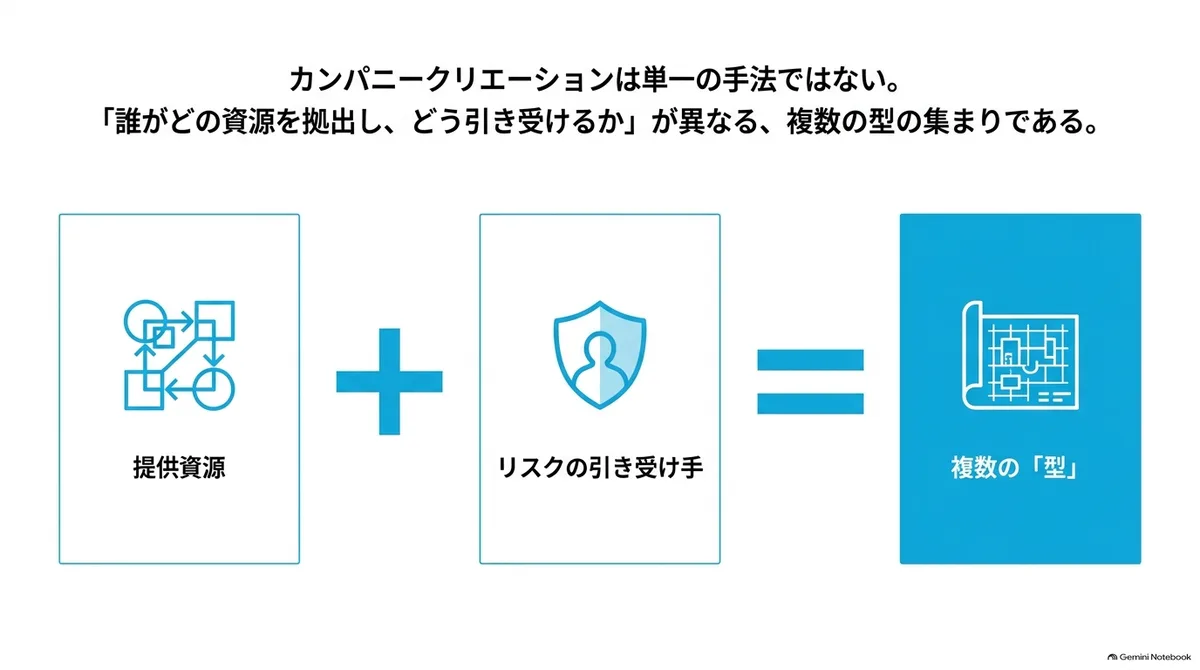
Penataan ini berangkat dari sudut pandang bahwa company creation bukanlah satu metode tunggal, melainkan kumpulan beberapa tipe yang berbeda dalam hal "siapa yang menyumbangkan sumber daya apa, dan bagaimana risikonya ditanggung".
Pelaku company creation (investor)
Pertama, saya perkenalkan organisasi-organisasi utama yang menjalankan company creation.
Ketika saya meminta ChatGPT menelusuri company creation dan spin-off sejak tahun 2020, ditemukan 20 organisasi dan 104 contoh penciptaan dan komersialisasi. Kesalahan yang jelas sudah saya perbaiki, tetapi saya tidak memeriksa seluruh data satu per satu, jadi mohon dipahami sebagai gambaran kecenderungan. Selain VC dan PE, data ini juga mencakup venture builder, studio internal perusahaan, dan program komersialisasi universitas serta lembaga riset.
Contoh company creation yang paling banyak mungkin ada di bidang penemuan obat, tetapi kali ini contoh penemuan obat, obat-obatan, dan perangkat medis bioteknologi saya keluarkan dari cakupan, karena cara komersialisasinya berbeda. Studio yang hanya menangani perangkat lunak juga tidak termasuk. Karena itu, Sutter Hill dan sejenisnya tidak dimasukkan.
Hasilnya, jumlah di bawah ini terutama berasal dari bidang iklim, material, pertahanan, infrastruktur AI dan TI, antariksa, dan energi. Bioteknologi pertanian nonmedis juga disertakan. Organisasi yang juga menangani penemuan obat tidak dikeluarkan seluruhnya, melainkan dipisahkan per kasus.
Berdasarkan gaya kepemimpinan dalam company creation, kasus-kasus ini saya bagi menjadi dua. Kasus ketika organisasi memiliki tema eksplorasi atau proyek internal, serta mengelola tenaga penuh waktu dan pembentukan awal lalu mendirikan perusahaan, saya sebut "dipimpin organisasi". Kasus ketika organisasi dan pendiri berbagi pelaksanaan gagasan, kekayaan intelektual, tim, dan operasi awal sebelum perusahaan berdiri, saya sebut "dipimpin bersama organisasi dan pendiri". Kenyataannya ada gradasi di antara keduanya, tetapi demi kemudahan saya membaginya menjadi dua.
| Organisasi | Fungsi/program pendirian utama | Contoh yang dimuat (kutipan) | Dipimpin organisasi | Dipimpin bersama | Jumlah yang dimuat |
|---|---|---|---|---|---|
| Eclipse | Eclipse Venture Equity | Mytra、Peak Energy | 0 | 4 | 4 |
| 8VC | 8VC Build Program | Saronic | 0 | 1 | 1 |
| Lux Capital | Lux Labs (diumumkan tahun 2024. Proyek sebelumnya berasal dari fungsi pendirian pendahulunya) | Thematic、Osmo | 0 | 2 | 2 |
| Xora Innovation | Tim yang bertugas mendirikan perusahaan | Amperesand | 0 | 1 | 1 |
| Red Cell Partners | National Security Practice/Cyber Practice | DEFCON AI、Claros | 0 | 7 | 7 |
| Flagship Pioneering | Flagship Labs | Terrana Biosciences | 1 | 0 | 1 |
| Deep Science Ventures | Tim pendirian perusahaan internal | Mission Zero Technologies、Parallel Carbon | 19 | 0 | 19 |
| Technofounders | Venture building internal | Bliss Ecospray、ION-X | 0 | 3 | 3 |
| Cambridge Future Tech | Venture building internal | Mimicrete、Literal Labs | 0 | 10 | 10 |
| Marble | Venture studio teknologi iklim | Aerleum、Vema Hydrogen | 0 | 13 | 13 |
| Wavemaker Impact/100x100 | Venture building teknologi iklim | WasteX、Rize | 1 | 13 | 14 |
| Vargas | Fungsi pendirian perusahaan internal | Stegra、Aira、Syre | 4 | 0 | 4 |
| Actis | Energy Infrastructure | BluPine Energy、Nozomi Energy | 4 | 0 | 4 |
| EnCap Investments | Energy Transition | Linea Energy、Bildmore | 1 | 1 | 2 |
| Prosemino | Prosemino Venture Builder/Prosemino Labs | Sention Technologies、Super6 | 0 | 2 | 2 |
| MIT | MIT Proto Ventures | Hyperion Transport Systems、Vertical Horizons | 4 | 0 | 4 |
| TandemLaunch | TandemLaunch Startup Foundry | LATYS、Waveshaper AI | 6 | 0 | 6 |
| Atomic | Co-found with Atomic | Butter Payments、Exowatt | 0 | 3 | 3 |
| TNO | TNO Ventures/Tech Transfer Programme | LionVolt、TORWASH | 0 | 3 | 3 |
| Founders Fund | Inkubasi yang dipimpin partner | General Matter | 1 | 0 | 1 |
| Total | 20 organisasi | 41 | 63 | 104 |
Hasilnya, ada 41 kasus yang dipimpin organisasi dan 63 kasus yang dipimpin bersama.
Rincian kasus yang dipimpin organisasi adalah Deep Science Ventures 19, TandemLaunch 6, Vargas 4, Actis 4, MIT Proto Ventures 4, dan seterusnya. Semuanya mempekerjakan lebih dulu calon pendiri, eksekutif, dan venture builder dengan gaji dari organisasi, memberi mereka proyek, lalu baru mendirikan perusahaan. Adapun 63 kasus yang dipimpin bersama lebih menyerupai bentuk ketika eksekutif atau peneliti dari luar berbagi pelaksanaan sejak sebelum perusahaan berdiri.
Posisi company creation saat ini dalam 12 kotak
Dalam artikel 12 kotak sebelumnya, di sisi pasokan saya membagi "hal yang paling kuat menghambat peralihan ke keadaan berikutnya" menjadi empat jenis, dan di sisi permintaan saya membagi "seberapa jauh permintaan yang dapat ditransaksikan sudah teridentifikasi" menjadi tiga tingkat.
Berikut ini tabelnya.
| Risiko dominan sisi pasokan\Risiko permintaan | Rendah | Sedang | Tinggi |
|---|---|---|---|
| Risiko implementasi dan operasi | (1) Kompetisi peluncuran | (2) Implementasi berbasis penyusunan proyek | (3) Eksplorasi kasus penggunaan berbayar |
| Risiko peningkatan skala | (4) Kompetisi kapasitas | (5) Peningkatan skala bertahap | (6) Eksplorasi simultan produksi massal dan penggunaan |
| Risiko rekayasa | (7) Pengembangan spesifikasi target | (8) Pengembangan yang mendahulukan peta jalan | (9) Eksplorasi simultan produk dan penggunaan |
| Risiko sains | (10) Validasi berbasis misi | (11) Riset pembentukan opsi | (12) Eksplorasi frontier |
Di atas 12 kotak ini, saya meminta AI mengklasifikasikan posisi saat ini dari 102 perusahaan, yaitu 104 kasus dikurangi 2 perusahaan yang menghentikan usahanya, dan hasilnya sebagai berikut.
| Risiko dominan sisi pasokan\Risiko permintaan | Rendah | Sedang | Tinggi |
|---|---|---|---|
| Risiko implementasi dan operasi | (1) 1 perusahaan | (2) 26 perusahaan | (3) 0 perusahaan |
| Risiko peningkatan skala | (4) 3 perusahaan | (5) 16 perusahaan | (6) 0 perusahaan |
| Risiko rekayasa | (7) 4 perusahaan | (8) 42 perusahaan | (9) 5 perusahaan |
| Risiko sains | (10) 0 perusahaan | (11) 5 perusahaan | (12) 0 perusahaan |
Dari sebaran ini ada beberapa hal yang bisa dibaca.
(1) Terkonsentrasi di (8), dengan risiko permintaan sedang
Dari 102 perusahaan, 89 berada di kolom dengan risiko permintaan sedang (kolom tengah). Kolom dengan risiko permintaan rendah (kolom kiri) berisi 8 perusahaan, dan kolom dengan risiko permintaan tinggi (kolom kanan) berisi 5 perusahaan.
Di dalam kolom dengan risiko permintaan sedang, (8) pengembangan yang mendahulukan peta jalan saja mencakup 42 perusahaan, atau 40 persen dari keseluruhan. Ini adalah proyek yang penggunaan dan calon pelanggannya sudah terlihat, teknologi dasarnya sudah ada sampai batas tertentu, dan yang tersisa adalah proses menyesuaikan teknologi itu dengan spesifikasi pelanggan hingga menjadi produk. Yang terbanyak berikutnya adalah (2) implementasi berbasis penyusunan proyek dengan 26 perusahaan; teknologinya sudah ada, dan inti usahanya adalah merancang kombinasi pemasok, pelanggan, dana, dan kontrak. Kelima perusahaan di baris sains semuanya berada di (11), dan tidak ada proyek di (10) maupun (12).
Namun, tahun pengambilan dari 104 kasus itu didominasi tahun 2022 sampai 2025 sebanyak 84 kasus, sehingga jika dikurangi 2 kasus penghentian dan 1 kasus restrukturisasi, sebagian besar masih baru memulai usaha. Artinya, sebaran ini menunjukkan jumlah yang berhasil dimulai berulang kali oleh masing-masing organisasi, bukan posisi tempat imbal hasil muncul. Anggaplah sebaran ini menunjukkan bukan "kotak yang berhasil", melainkan "kotak yang mudah dimulai".
(2) Pengusung kolom dengan risiko permintaan rendah dan tinggi cenderung terpusat
Delapan perusahaan di kolom dengan risiko permintaan rendah adalah tiga perusahaan Eclipse (Mytra, Peak Energy, Gambit), 8VC Build (Saronic), Red Cell (DEFCON AI, Claros), Vargas (Aira), dan MIT Proto Ventures (American Fusion Instruments).
Enam perusahaan di luar Aira dan American Fusion Instruments adalah perusahaan yang didirikan bersama oleh VC Amerika Serikat dengan model "eksekutif + hipotesis pasar", dan bergerak di bidang pertahanan, catu daya untuk pusat data AI, penyimpanan energi stasioner, dan robot logistik. Ini adalah model yang lebih dulu memasangkan eksekutif berprestasi di bidang yang permintaannya sudah konkret.
Kelima perusahaan di kolom dengan risiko permintaan tinggi semuanya berada di (9), yaitu Dunia dari Deep Science Ventures, AtmoCooling dari Marble, dan tiga perusahaan TandemLaunch (Waveshaper AI, Recho AI, Wisemotion). TandemLaunch memilih teknologi universitas lebih dulu, lalu menyusun tim pendiri; proyek yang mencari penggunaan sambil mengomersialkan teknologi itu berada di kolom dengan risiko permintaan tinggi. Tidak ada proyek di (3), (6), maupun (12).
(3) Proyek setiap organisasi mengelompok di satu atau dua kotak
Keempat perusahaan Actis dan kedua perusahaan EnCap semuanya berada di (2); dari 14 perusahaan Wavemaker Impact, 11 berada di (2); dari 10 perusahaan Cambridge Future Tech, 9 berada di (8); dan dari 19 perusahaan Deep Science Ventures, 13 berada di (8). Enam perusahaan TandemLaunch terbagi tiga di (8) dan tiga di (9), sedangkan satu perusahaan Flagship berada di (11).
Empat perusahaan Vargas tersebar di (1), (2), dan (5), tetapi semuanya sama-sama menyusun lebih dulu kontrak permintaan dan mitra industri sebelum mendirikan perusahaan. Marble berpusat di (8) tetapi menyebar sampai (2), (5), (9), dan (11); pada organisasi yang berangkat dari orang, kotak proyeknya menyebar.
Kasus penghentian dan restrukturisasi
Penghentian usaha yang dikonfirmasi oleh tabel penelitian ada 2 kasus. Eyris milik Red Cell ditutup pada Desember 2024, dan Centeon milik Marble dinyatakan menghentikan kegiatan di situs resminya. Keduanya tidak mengumumkan penyebabnya, sehingga tidak dapat ditentukan apakah itu kegagalan teknologi atau permintaan yang tidak terwujud. Kedua perusahaan ini dikeluarkan dari sebaran di atas.
Restrukturisasi besar ada 1 kasus, yaitu di (5). Stegra menyelesaikan penggalangan dana tambahan sebesar 1,4 miliar euro pada Juni 2026 dan mengumumkan peninjauan ulang proses konstruksi. Ini bukan penghentian atau kebangkrutan, tetapi sesuai dengan poin yang akan dibahas nanti, bahwa sekalipun prospek permintaannya ada, risiko biaya dan jadwal fasilitas besar yang pertama tetap tersisa.
Saya berpendapat bahwa konsentrasi di kolom dengan risiko permintaan sedang dan pengelompokan kotak per organisasi menunjukkan bahwa pekerjaan yang tersisa sebelum pendirian berbeda untuk tiap kotak, dan organisasi yang dapat menjalankan pekerjaan itu berulang kali terbatas jumlahnya.
Kolom: risiko permintaan menentukan pekerjaan yang tersisa sebelum pendirian
Kolom risiko permintaan menunjukkan elemen "belum pasti" apa yang tersisa sebelum pendirian. Manusia dan modal diperlukan di kolom mana pun. Di atas itu, investor yang memimpin pendirian menjadi masuk akal apabila pihak pengelola dapat menyediakan sumber daya yang sulit dilengkapi wirausahawan lewat pendanaan atau kemitraan biasa, seperti janji pembelian, fasilitas, kekayaan intelektual, titik kontak dengan pelanggan, atau kemampuan menyusun proyek. Justru karena sumber daya semacam itu dapat dipakai untuk memangkas besar-besaran biaya dan waktu pekerjaan yang diperlukan sebelum pendirian, bentuk yang dipimpin investor dapat berjalan.
Perbedaan setiap kolom dapat dirapikan sebagai berikut.
| Kolom | Pekerjaan yang tersisa sebelum pendirian | Kondisi yang membuat kepemimpinan investor menguntungkan | Pihak yang sebenarnya menggerakkan kolom | Contoh dari tabel penelitian |
|---|---|---|---|---|
| Kolom dengan risiko permintaan rendah (kiri) | Memastikan keefektifan syarat permintaan, dan melengkapi teknologi, tenaga, fasilitas, dan dana untuk memasok sesuai syarat tersebut. Kecepatan peluncuran yang cepat dituntut | Apabila pihak pengelola dapat menyediakan sumber daya yang sulit diperoleh wirausahawan sendirian dalam waktu singkat, seperti janji pembelian, manajemen yang menangani manufaktur, fasilitas, dan dana untuk menopang masa pengembangan | Pembeli (terlibat melalui kontrak offtake atau sebagai mitra industri) | Vargas (Syre adalah kontrak offtake tujuh tahun senilai total 600 juta dolar AS dengan H&M, sedangkan Aira menyediakan pompa kalor berteknologi yang sudah ada dengan paket langganan bulanan, penjualan langsung, dan perawatan terpadu), "eksekutif + hipotesis pasar" dari Eclipse, 8VC, dan Red Cell (Peak Energy, Saronic, DEFCON AI) |
| Kolom dengan risiko permintaan sedang (tengah) | Membagi hal yang belum pasti menjadi hal yang dapat dipelajari lewat validasi pelanggan (kinerja yang dituntut, beban implementasi, manfaat) dan hal yang memerlukan penilaian atau kesepakatan pihak lain (persetujuan anggaran, perizinan, pembiayaan, kontrak pembelian), lalu menyusun pihak pengambil keputusan dan urutan kesepakatan untuk yang terakhir | Apabila pihak pengelola memiliki keahlian, kredibilitas, dan titik kontak dengan para pemangku kepentingan yang diperlukan untuk menyusun proyek, sehingga dapat menggerakkan beberapa keputusan sekaligus. Bila validasi pelanggan menjadi inti, serahkan kepada tim pendiri, dan pihak pengelola cukup menyediakan dana dan titik kontak | Pihak pengambil keputusan di sisi permintaan dan kebijakan. Bila pihak pembayar, anggaran, jangka waktu, dan spesifikasi menjadi konkret melalui pengadaan publik, dukungan selisih harga, atau offtake perusahaan besar, kotak bergeser ke sisi "rendah" | Deep Science Ventures (13 dari 19 perusahaan berada di (8)), Wavemaker Impact (11 dari 14 perusahaan berada di (2). Rize digagas oleh empat pihak dan CEO-nya ditunjuk), Actis dan EnCap (mengamankan eksekutif lebih dulu, lalu menyusun aset, kontrak, dan dana) |
| Kolom dengan risiko permintaan tinggi (kanan) | Mengeksplorasi kombinasi penggunaan, pelanggan, dan alasan untuk membayar. Merancang sejak awal keleluasaan untuk mengubah hipotesis dan siapa yang menanggung biaya eksplorasi | Apabila fasilitas eksperimen, kekayaan intelektual, data, titik kontak dengan pelanggan, dan sejenisnya dapat dipakai sebagai sumber daya bersama untuk banyak proyek. Untuk proyek yang cukup dengan eksperimen berskala kecil dan berbiaya rendah, struktur yang sering meminta persetujuan investor justru menjadi beban | Tim eksplorasi itu sendiri (dari (12) ke (11) adalah pekerjaan mempersempit hipotesis permintaan, dan dari (10) ke (7) adalah pekerjaan membuat sains terwujud; keduanya berada di sisi dana riset publik dan universitas) | Flagship (organisasi menanggung biaya eksplorasi dan menutup biaya hipotesis yang ditolak dengan porsi kepemilikan di perusahaan yang berhasil terbentuk. Terrana dipublikasikan setelah pengembangan tertutup sekitar 4 tahun), TandemLaunch (3 dari 5 perusahaan di (9). Mengunci lebih dulu kombinasi teknologi dan orang) |
Permintaan yang sudah mantap tidak berarti investasi fasilitas besar seketika dapat dibenarkan sekaligus. Bila kinerja di lingkungan nyata dan hasil produksi massal belum terkonfirmasi, tahap menilai investasi berikutnya secara bertahap sambil mencermati hasil validasi itu mutlak diperlukan. Northvolt, yang juga saya singgung di artikel sebelumnya, mandek karena sekalipun memegang kontrak offtake bernilai besar, ia menanggung sekaligus risiko pelaksanaan pengembangan teknologi dan produksi massal. Stegra yang disinggung di bagian sebelumnya pun, meski memiliki kontrak permintaan yang pasti, tetap berada di (5) dan terpaksa menyusun ulang jadwal serta rencana pendanaan pabrik pertamanya.
Di kolom dengan risiko permintaan rendah dan di (5), pelaku utama yang sebenarnya menggerakkan kolom adalah pembeli (pihak permintaan). Pada Syre, H&M menanggung permintaan melalui kontrak jangka panjang; pada Mission Zero Technologies, Anglo American ikut serta sebagai salah satu pendiri; dan pada Arctial, Rio Tinto serta Mitsubishi Corporation bergabung sebagai mitra industri. VC Amerika Serikat dapat mewujudkan proyek di kolom ini dengan model "eksekutif + hipotesis pasar" pun hanya di bidang yang hipotesis pasarnya didukung oleh sistem atau permintaan yang kokoh, seperti pengadaan pertahanan dan catu daya untuk pusat data.
Hal yang sama berlaku bagi permintaan yang diciptakan oleh kebijakan, yang dalam artikel sebelumnya saya sebut "berangkat dari misi". Kotak di kolom itu baru bergerak setelah ditentukan "siapa yang membayar produk perusahaan itu, dengan syarat apa". Karena perubahan pihak pembayar atau berakhirnya anggaran dapat mengembalikan kolom itu ke kanan (sisi dengan risiko permintaan lebih tinggi), tersisa pekerjaan menilai dengan saksama daya ikat dan jangka waktu kontrak pada tahap sebelum pendirian.
Di (10) dan (12), di antara 20 organisasi yang diteliti kali ini pun tidak ada satu contoh pun. Ketiga kotak di baris sains sama-sama menghadapi kendala terbesar berupa sains, dan yang berbeda adalah prospek di sisi permintaan. (10), "permintaan jelas tetapi sains belum mapan", kesannya banyak terdapat di bidang penemuan obat, tetapi di bidang lain ini adalah wilayah yang digarap riset berbasis misi pemerintah dan riset dan pengembangan perusahaan besar. Bila sains terwujud, bergeser ke (7).
(12), tempat permintaan dan sains sama-sama belum pasti, adalah wilayah riset dasar, dan investor baru dapat menanganinya setelah hipotesis tentang penggunaan dan calon pelanggan mengerucut sehingga masuk ke (11), atau setelah sains terwujud sehingga masuk ke (9). Yang ditangani oleh kepemimpinan investor di baris sains terkonsentrasi di (11), yaitu ketika sains belum mapan tetapi ada hipotesis permintaan dan dapat disusun opsi untuk menguji beberapa hipotesis secara paralel. Tidak adanya contoh di (3) dan hanya 5 di (9) kemungkinan karena, tanpa sumber daya bersama seperti kekayaan intelektual dan platform yang dapat dibagi, alasan bagi investor untuk memimpin sulit terbentuk.
Baris: risiko pasokan menentukan kemampuan pihak pengelola
Jika kolom menentukan sifat pekerjaan sebelum pendirian, baris menentukan apa yang harus divalidasi oleh pihak pengelola dan kemampuan organisasi apa yang harus dapat disediakannya secara berulang. Hal yang pada kotak mana pun sama-sama diperiksa saat perusahaan dibentuk (kelayakan menjalankannya sebagai perusahaan, hak pakai sumber daya, tim, dana untuk validasi berikutnya, serta wewenang memutuskan dan menghentikan) saya keluarkan dari tabel, dan hanya syarat yang khas bagi baris yang dicantumkan. Di antara contohnya, Versant, Third Rock, dan The Production Board berpusat pada penemuan obat sehingga di luar cakupan tabel penelitian, tetapi saya sebutkan sebagai contoh fungsi penciptaan.
| Baris awal | Yang disiapkan pihak pengelola sebelum pendirian | Syarat pendirian yang khas bagi baris | Risiko utama yang tersisa saat perusahaan dibentuk | Fungsi pendirian yang diperlukan dan contoh yang menerapkannya |
|---|---|---|---|---|
| Baris sains | Eksperimen yang dapat menyangkal hipotesis, konfirmasi reproduksibilitas, dan kajian penggunaan serta jalur komersialisasi | Kelayakan melanjutkan riset sebagai perusahaan, dan perancangan rangkaian eksperimen berikutnya | Perluasan besar efek dan reproduksibilitas, serta penyempitan sisi permintaan | Fasilitas riset dan eksperimen sendiri (Versant), manajemen sementara (Third Rock), holding dengan modal permanen (The Production Board), proses iterasi hipotesis (Flagship), anggaran riset dan validasi internal (Marble) |
| Baris rekayasa | Kandidat penggunaan, spesifikasi yang dituntut pelanggan dan harga, serta prototipe. Sejalan dengan itu, pemilihan penanggung jawab bisnis | Syarat pemakaian kekayaan intelektual, penggunaan yang dibidik, serta penanggung jawab teknologi dan bisnis | Integrasi dan sertifikasi di lingkungan nyata, penyelarasan dengan pelanggan | Pemilihan teknologi universitas dan penyusunan tim pendiri (TandemLaunch), penyusunan rencana bisnis dan dana di dalam lembaga riset serta penyesuaian eksekutif eksternal, lisensi, dan porsi kepemilikan (TNO), tim pendiri dengan pembagian peran (Cambridge Future Tech), penyediaan laboratorium sendiri (Prosemino Labs) |
| Baris peningkatan skala | Teknologi pasokan, analisis tekno-ekonomi biaya pokok dan metode produksi, tim manajemen dan produksi, negosiasi syarat pembelian | Janji konkret dari pelanggan, kelayakan pasokan, dan prospek dana fasilitas | Hasil produksi dan biaya satuan, pelaksanaan unit pertama | Penyusunan kontrak permintaan dan konsorsium industri (Vargas), kombinasi eksekutif dan hipotesis pasar (Eclipse), penyusunan dana pabrik |
| Baris implementasi dan operasi | Pelanggan implementasi pertama, sistem penjualan, pemasangan, dan perawatan, perolehan proyek awal dan tender, serta kontrak pendanaan | Manfaat ekonomi bagi pelanggan dan prospek operasi yang menguntungkan perusahaan sendiri, serta kontrak pendanaan yang dapat dilaksanakan | Mempelajari perbedaan antarlokasi, pengulangan operasi, fluktuasi jumlah dan waktu | Perekrutan eksekutif berprestasi dan penyusunan proyek (Actis, EnCap), desain implementasi yang dipadukan dengan keuangan dan distribusi (Wavemaker Impact), operasi terpadu penjualan langsung, pemasangan, dan perawatan (Aira) |
Sifat jangka waktu dan biaya eksplorasi berbeda untuk tiap baris. Pihak pengelola yang sama bisa saja menangani beberapa baris, tetapi karena setiap baris memerlukan fungsi penciptaan yang berbeda, saya menduga inilah latar belakang mengapa proyek setiap organisasi mengelompok di satu atau dua kotak.
Hal yang mudah terlewat ketika melintasi baris adalah waktu yang berada di luar masa eksplorasi pihak pengelola. Menurut penjelasan NTU, Amperesand memulai risetnya pada 2016 dan melakukan spin-out pada 2023 setelah prototipe dan validasi. Karena risiko sains sudah terlampaui ketika Xora terlibat, bagi Xora proyek ini bermula dari baris rekayasa, tetapi tujuh tahun riset dan pengembangan sampai ke sana sudah lebih dulu dijalani di pihak universitas. Saat menilai proyek di baris rekayasa, perlu dipastikan siapa yang menanggung waktu dan biaya tahap sebelumnya ini. (Dalam penemuan obat, alur dari sains hingga implementasi dan operasi mudah terlihat dan cenderung cepat. Namun, karena sumber permintaan dan harganya adalah premi asuransi dan biaya jaminan sosial, tidak bisa dikatakan sepenuhnya tanpa risiko permintaan.)
Baris dan kolom juga menentukan jenis modal yang diperlukan. Deep Science Ventures, Cambridge Future Tech, Marble, dan TandemLaunch, yang menangani (8), adalah tipe yang menanggung biaya eksplorasi di seluruh organisasi dan menjadikannya perusahaan dalam waktu singkat. Patokan menurut sistem mereka adalah 12 sampai 18 bulan untuk TandemLaunch, 12 bulan untuk Marble, 12 sampai 24 bulan untuk Prosemino, dan 6 bulan untuk persiapan pendirian perusahaan di TNO. Vargas, Actis, dan EnCap, yang menangani (2) dan (5), adalah tipe yang memegang mayoritas kepemilikan dengan PE atau modal infrastruktur dan menyusun aset, kontrak, dan pinjaman per proyek, sehingga skala modal dan bentuk pengembaliannya pun berbeda. Untuk (11), jangka waktunya berbeda lagi, seperti sekitar 4 tahun pada Terrana dan 7 tahun tahap sebelumnya pada Amperesand. Di antara semua itu, yang dapat dijalankan dengan wajar oleh dana VC biasa yang dilunasi dalam 10 tahun adalah tipe (8). Artinya, bukan sifat proyek, melainkan kendala modal yang menentukan wilayah yang dapat digarap. Untuk memikirkannya tanpa kendala itu, mungkin diperlukan kolaborasi dengan lembaga pemerintah dan sejenisnya.
Pintu masuk eksplorasi ditangani terpisah dari kotak
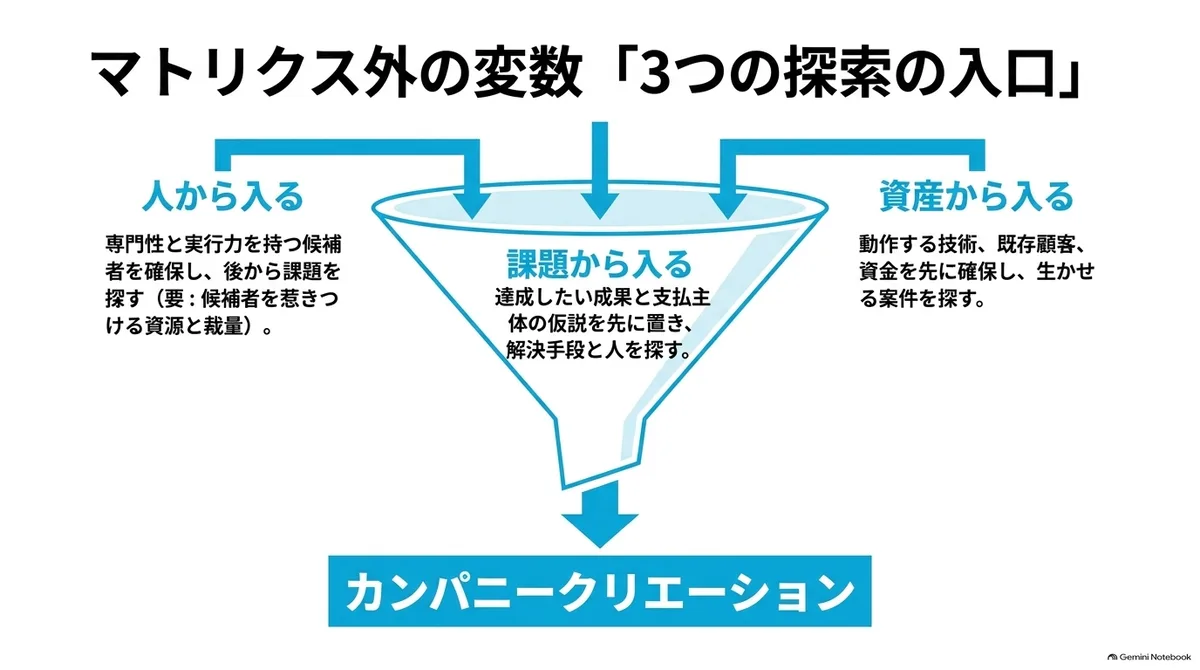
Jika kita memikirkan "pintu masuk eksplorasi" secara terpisah dari kotak proyek, pada dasarnya ada tiga jenis pintu masuk.
- Masuk dari orang: mengamankan lebih dulu kandidat yang memiliki keahlian di bidang tertentu dan daya eksekusi, lalu mencari masalah dan pelanggan yang cocok bagi orang tersebut. Perekrutan Marble tidak mewajibkan tim, kekayaan intelektual, atau gagasan konkret, melainkan mengutamakan keahlian dan potensi untuk memimpin perusahaan. Mekanisme EIR bisa dikatakan mirip dengan ini.
- Masuk dari masalah: menetapkan lebih dulu hasil yang ingin dicapai dan hipotesis pihak pembayar, lalu mencari cara penyelesaian dan orangnya. Deep Science Ventures dan MIT Proto Ventures adalah contohnya.
- Masuk dari aset: mengamankan lebih dulu sumber daya seperti sains dan teknologi yang sudah berfungsi, pelanggan yang ada, kemampuan pemasangan dan operasi, atau dana, lalu mencari proyek yang dapat memanfaatkannya. TandemLaunch, TNO, dan Vargas memakai pintu masuk ini.
Menurut laporan World Nuclear News (April 2025), General Matter adalah proyek ketika seorang partner Founders Fund mencari perusahaan pengayaan uranium Amerika Serikat sebagai target investasi tetapi tidak menemukannya, lalu mendirikannya sendiri. Proyek ini diinkubasi di dalam Founders Fund selama sekitar satu tahun. Pintu masuknya adalah orang, tetapi dalam tabel penelitian saya menempatkannya di (8) sebagai tahap ketika pengembangan teknologi dan fasilitas pengayaan masih tersisa, dan bila syarat kontrak dengan pemerintah terkonfirmasi, ia bergeser ke kolom dengan risiko permintaan rendah. Bentuk ini bukan mekanisme yang diulang sebagai organisasi, melainkan proyek tersendiri yang lahir dari keputusan pribadi sang partner.
Pintu masuk dari orang hanya dapat dipakai oleh organisasi yang memiliki jalur untuk terus mengamankan kandidat serta sumber daya dan keleluasaan yang dapat ditawarkan kepada kandidat. Organisasi dengan jalur yang lemah masuk dari masalah atau aset, dan baru menyambut orangnya setelah memperjelas syarat bisnis yang dapat ditawarkan kepada calon pendiri (posisi kotak dan pekerjaan yang sudah diselesaikan sebelum pendirian). Karena validasi dan penyesuaian sebanyak itu ditanggung pihak pengelola, pintu masuk dipilih dengan turut mempertimbangkan kemampuan dan biaya tim bersama.
Dari sisi wirausahawan
Kerangka yang sama, dari sisi wirausahawan, menjadi bahan pertimbangan untuk memutuskan apakah akan ikut serta dalam proyek yang dipimpin investor. Misalnya, ada baiknya Anda menanyakan butir-butir berikut.
- Sumber daya yang disediakan pihak pengelola (janji pelanggan, kekayaan intelektual, fasilitas, dana, tenaga manajemen)
- Pekerjaan yang menjadi tanggung jawab saya (validasi yang ditunjukkan baris, dan pekerjaan sisi permintaan yang ditunjukkan kolom)
- Porsi kepemilikan saat pendirian
- Siapa yang memegang wewenang untuk mengubah hipotesis, merekrut, menambah anggaran, dan menghentikan
Penataan kolom dan baris memberi tahu "pekerjaan yang menjadi tanggung jawab saya". Di kolom dengan risiko permintaan rendah, pekerjaan utamanya adalah pelaksanaan pasokan; di kolom sedang, validasi pelanggan dan penyusunan kesepakatan; di kolom tinggi, eksplorasi penggunaan dan pelanggan. Baris menunjukkan jenis risiko yang ditanggung: hasil eksperimen untuk baris sains, integrasi dan sertifikasi untuk baris rekayasa, hasil produksi dan biaya pokok untuk baris peningkatan skala, dan pengulangan di lapangan untuk baris implementasi dan operasi. Apakah pengalaman Anda cocok dengan pekerjaan itu menjadi syarat pertama untuk memutuskan ikut serta.
Mengenai porsi kepemilikan dan keleluasaan, ada ketegangan: semakin besar kontribusi investor sebelum pendirian, semakin besar porsi kepemilikannya saat pendirian, dan itu melemahkan daya tarik bagi wirausahawan yang unggul. Rentangnya luas, dari struktur seperti Flagship yang investornya memegang mayoritas hingga struktur seperti Marble yang investornya tetap sebagai investor pertama, jadi ada baiknya Anda juga melihat seberapa jauh pekerjaan diselesaikan sebelum pendirian dan seberapa banyak diserahkan kepada wirausahawan saat pendirian. Namun, besarnya porsi kepemilikan dan keleluasaan sehari-hari adalah hal yang berbeda, sehingga saya menyarankan Anda memutuskan setelah memastikan pembagian wewenangnya juga.
Dari sisi pihak yang akan memulai di Jepang
Jika kerangka yang sama diterapkan pada pihak yang akan memulai company creation, yaitu VC, perusahaan, universitas dan lembaga riset, serta lembaga pemerintah, akan terlihat bahwa apa yang dimiliki dan apa yang kurang pada masing-masing berbeda. Dalam tabel, hasilnya sebagai berikut. Contohnya terbatas pada organisasi yang disinggung dalam tabel penelitian dan isi artikel.
| Pihak | Yang dimiliki | Yang kurang | Kotak yang cocok | Pintu masuk yang cocok | Contoh pendahulu yang sesuai |
|---|---|---|---|---|---|
| VC | Modal, jaringan tenaga manajemen, disiplin dalam memutuskan dan menghentikan | Fasilitas eksperimen, dana riset tahap sebelumnya, titik kontak sisi permintaan, biaya tenaga kerja sebelum pendirian | (4) (7) (8) | Orang (eksekutif + hipotesis pasar) | Eclipse, 8VC, Red Cell |
| Perusahaan | Permintaan (pembelian sendiri), fasilitas, lapangan kerja, kredibilitas dalam menyusun proyek | Mekanisme menyerahkan wewenang mengubah hipotesis dan menghentikan kepada lapangan, kebiasaan melepas porsi kepemilikan ke luar | (1) (2) (5) | Aset, masalah | H&M (Syre), Anglo American (Mission Zero), Rio Tinto dan Mitsubishi Corporation (Arctial) |
| Universitas dan lembaga riset | Teknologi, dana riset dan waktu tahap sebelumnya, fasilitas eksperimen | Penanggung jawab bisnis, pemilihan penggunaan, mekanisme untuk menetapkan syarat kekayaan intelektual lebih awal | (8) (11) | Aset (teknologi) | TandemLaunch, TNO, MIT Proto Ventures, Cambridge Future Tech |
| Lembaga pemerintah | Dana riset tahap sebelumnya, pengadaan, pembiayaan dan jaminan untuk fasilitas pertama, modal perusahaan investasi milik pemerintah | Penyaringan proyek dan keputusan menghentikan, tenaga manajemen | Perpindahan dari (10) ke (7), dari (12) ke (11) atau (9), perpindahan kolom, fasilitas pertama di (5) | Tidak memiliki pintu masuk | Tesi (Arctial), Temasek dan GenZero (Rize), kontrak DOE (General Matter), pembiayaan kredit pajak (Bildmore) |
Mengenai VC, seperti yang telah dibahas di bagian sebelumnya, yang dapat diulang oleh dana biasa adalah tipe (8). Bila ingin menggarap (2) atau (5), diperlukan kemitraan dengan perusahaan dagang atau modal infrastruktur, dan bila ingin menggarap (11), diperlukan kemitraan dengan pihak yang memiliki dana riset tahap sebelumnya. Yang dapat dibawa VC sendirian adalah modal, jaringan tenaga manajemen, dan disiplin dalam memutuskan dan menghentikan.
Peran yang paling dapat dimaksimalkan oleh perusahaan adalah menjadi pembeli pertama. Saya sudah menyebutkan sebelumnya bahwa yang menggerakkan kolom adalah pihak sisi permintaan; dalam kerangka ini, memberikan offtake, meminjamkan fasilitas demonstrasi untuk proyek pertama, atau menjadikan pembelian sendiri sebagai tempat implementasi pertama memiliki daya yang lebih besar untuk menggerakkan kotak proyek daripada ikut serta sebagai pemodal.
Di sisi lain, kelemahan perusahaan adalah wewenang. Jika studio internal perusahaan, meski memiliki permintaan, fasilitas, dan orang, tidak mencapai kepemimpinan bersama seperti yang dimaksud artikel ini dan berhenti sebagai bisnis baru internal, itu karena belum bisa menyerahkan keputusan mengubah hipotesis, menambah anggaran, dan menghentikan kepada lapangan. Bila permintaan dan fasilitas milik perusahaan dipakai untuk company creation, dapat dibayangkan pembagian peran yang menyerahkan hanya perancangan wewenang dan porsi kepemilikan kepada pihak luar.
Yang dimiliki universitas dan lembaga riset adalah teknologi, serta dana riset dan waktu tahap sebelumnya. Tujuh tahun Amperesand ditanggung NTU, dan TNO mendirikan perusahaan setelah menyusun rencana bisnis dan dana lewat proyek internal. Yang kurang adalah penanggung jawab bisnis dan pemilihan penggunaan, dan TandemLaunch serta Cambridge Future Tech menanganinya sebagai organisasi. Karena company creation yang dipimpin investor di baris sains baru bermula dari (11), yang perlu disiapkan universitas mungkin adalah tahap sebelumnya untuk memajukan riset hingga ke sana, mekanisme untuk menetapkan syarat kekayaan intelektual lebih awal, dan kesiapan menerima penanggung jawab bisnis dari luar.
Yang dimiliki lembaga pemerintah adalah dana riset tahap sebelumnya, permintaan, dana untuk fasilitas pertama, dan modal perusahaan investasi milik pemerintah. Pekerjaan menaikkan TRL riset di (10) atau (12) dan memindahkannya ke baris di atasnya tidak termasuk dalam company creation yang dipimpin investor, dan akan ditanggung oleh dana riset publik. Pengadaan publik dan dukungan selisih harga adalah kebijakan untuk menggerakkan kolom (permintaan), tetapi baru dapat dihitung sebagai sumber daya nyata setelah daya ikat dan jangka waktu kontraknya terkonfirmasi, dan kontrak pemerintah General Matter adalah contohnya. Pembiayaan dan jaminan dari bank milik pemerintah baru berguna di (5) setelah kontrak permintaan dan validasi teknologi lengkap.
Sebaliknya, yang tidak dimiliki lembaga pemerintah adalah keputusan menyaring dan menghentikan proyek, serta tenaga manajemen. Selain itu, karena subsidi tampak seperti permintaan, proyek yang menerima subsidi mudah keliru dinilai berada di kolom dengan risiko permintaan sedang.
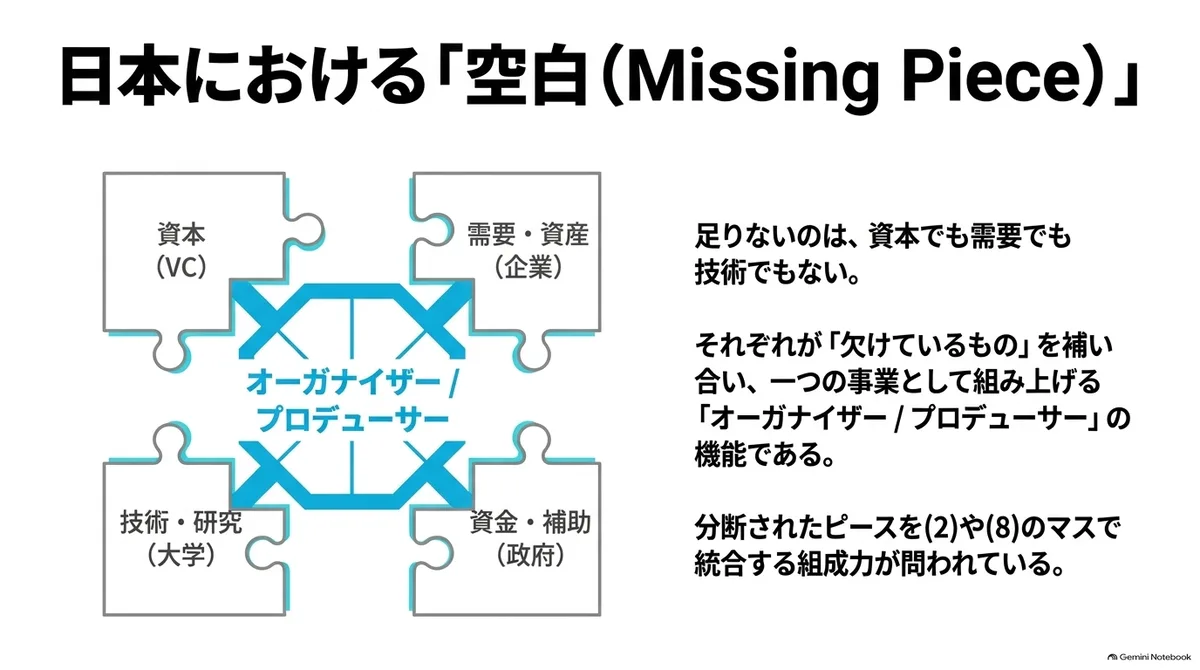
Dan apa yang tidak dimiliki masing-masing pihak dimiliki oleh pihak lain. Kalau begitu, tampaknya dapat diajukan hipotesis bahwa yang kurang di Jepang bukanlah modal, permintaan, atau teknologi, melainkan organizer/produser/arranger yang menyusun semuanya menjadi satu proyek. Vargas menyusun tenaga listrik, hidrogen, pelanggan, modal, dan manajemen menjadi satu bisnis, dan Wavemaker Impact menjadikan petani, keuangan, dan pembeli satu bisnis; itulah persisnya pekerjaan penyusunan semacam ini, dan bisa dikatakan yang dipertanyakan adalah bagaimana upaya seperti ini dijalankan.
Company creation dan industry creation
Penataan sejauh ini saya tulis dalam satuan bagaimana satu pihak pengelola menjadikan satu proyek sebagai perusahaan.
Namun di sisi lain, ada premis tersirat bahwa syarat agar company creation dapat diulang adalah tersedianya hal-hal di luar perusahaan, yaitu dana riset tahap sebelumnya, sumber daya bersama, dan mitra rantai nilai. Saya juga berpikir bahwa jika company creation dirancang di Jepang, tanpa merancang siapa yang menanggung bagian luar ini bersamaan dengan rancangan pihak pengelola, pada akhirnya tidak akan berdiri.
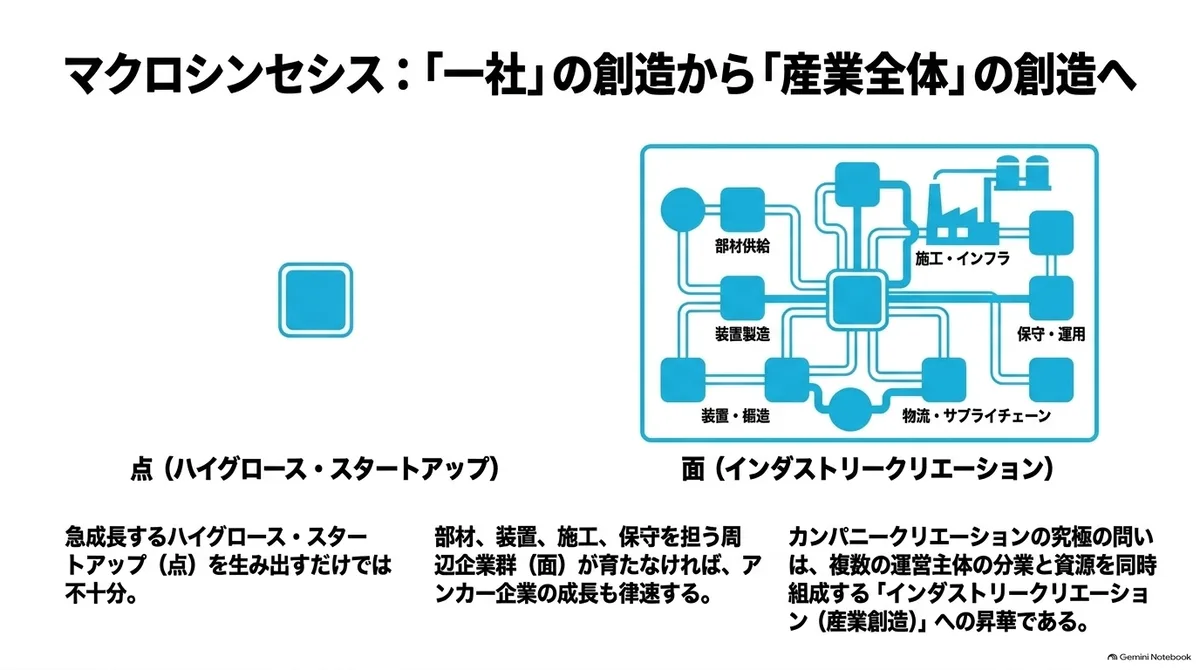
Misalnya, seperti yang saya tulis dalam “'Industry creation' bersama startup dan daerah”, sekalipun berhasil menciptakan kandidat startup pertumbuhan tinggi untuk panel surya, bila kelompok perusahaan di sekitarnya yang menangani komponen, peralatan, pemasangan, dan perawatan menjadi faktor pembatas, pertumbuhannya pun terhenti. Tanpa menciptakan perusahaan-perusahaan itu juga, perusahaan besar seperti startup pertumbuhan tinggi akan sulit lahir.
Dalam pengertian ini, saya kira ada dua tipe dari apa yang disebut company creation. Yang satu adalah tipe yang menciptakan startup yang tumbuh pesat dengan mengambil permintaan besar dan risiko besar. Yang lain adalah perusahaan penunjang yang kurang ketika melihat industri secara keseluruhan. Perusahaan penunjang tidak mengandaikan pertumbuhan pesat, tetapi diperlukan sebagai syarat agar perusahaan jangkar dapat tumbuh.
Jika cakupannya diperluas sejauh ini, company creation menjadi pertanyaan yang lebih dekat pada pendirian industri (industry creation), yang mencakup pembagian kerja beberapa pihak pengelola, cara memiliki sumber daya bersama, serta penyusunan serentak pemasok, pihak permintaan, dan dana, ketimbang kegiatan mendirikan perusahaan satu per satu.
Jika dilihat dari sebaran 12 kotak, kedua tipe ini menangani kotak yang berbeda. Organisasi yang berulang kali menangani (8) dan (11) dengan modal tipe VC dapat dibaca sebagai yang pertama, dan organisasi yang menyusun (2) dan (5) per proyek dengan PE atau modal infrastruktur sebagai kegiatan yang lebih dekat dengan yang kedua.
Lagi pula, tidak seperti Amerika Serikat atau Tiongkok, jumlah startup yang lahir dengan tanggap terhadap permintaan baru di Jepang tidak banyak, sehingga mungkin perlu dipertimbangkan apakah bisnis penunjang semacam ini diciptakan sekaligus, atau startup itu sendiri memperpanjang rantai nilainya cukup jauh dan menjadikannya bisnisnya sendiri. Di sisi lain, dibandingkan dengan UE dan sebagainya, industri manufaktur masih tersisa, sehingga ada kemungkinan hal ini dapat diatasi lewat kolaborasi perusahaan besar dan perusahaan kecil menengah.
Penataan dan pemikiran dari sisi industri ini ingin saya bahas dalam artikel lain.
Ringkasan
Company creation telah saya tata sebagai kegiatan yang menyatakan keadaan sebuah proyek dengan 12 kotak yang dibentuk oleh jenis risiko pasokan dan tingkat risiko permintaan, lalu memilih cara kepemimpinan menurut siapa yang dapat menanggung pekerjaan yang tersisa sebelum pendirian. Menurut saya, kolom dalam tabel menata sifat pekerjaan yang tersisa di sisi permintaan, dan baris menata validasi serta fungsi penciptaan yang harus disediakan pihak pengelola secara berulang, sehingga keduanya memberi tahu fungsi apa yang diperlukan. Manusia dan modal diperlukan di kotak mana pun, dan apakah masuk dari orang, dari masalah, atau dari aset adalah pilihan yang terpisah dari 12 kotak ini.