カンパニークリエーションを時間軸で考える
前回の記事では、カンパニークリエーションを「起点」の違いで整理しました。技術を起点とするもの、需要を起点とするもの、アウトカムを起点とするもの、そして新しい可能性としてのミッションを起点とするもの、という分類です。その後、供給リスクと需要リスクでスタートアップ考える、という記事を出しました。
これらの整理を元に何人かの方と議論をする中で、もう一つ別の軸を入れたほうが実践には役立ちそうだと感じるようになりました。それは「機会の時間軸」です。カンパニークリエーションは、狙う機会が短期のものか長期のものかによって、目指すものが大きく変わると考えています。
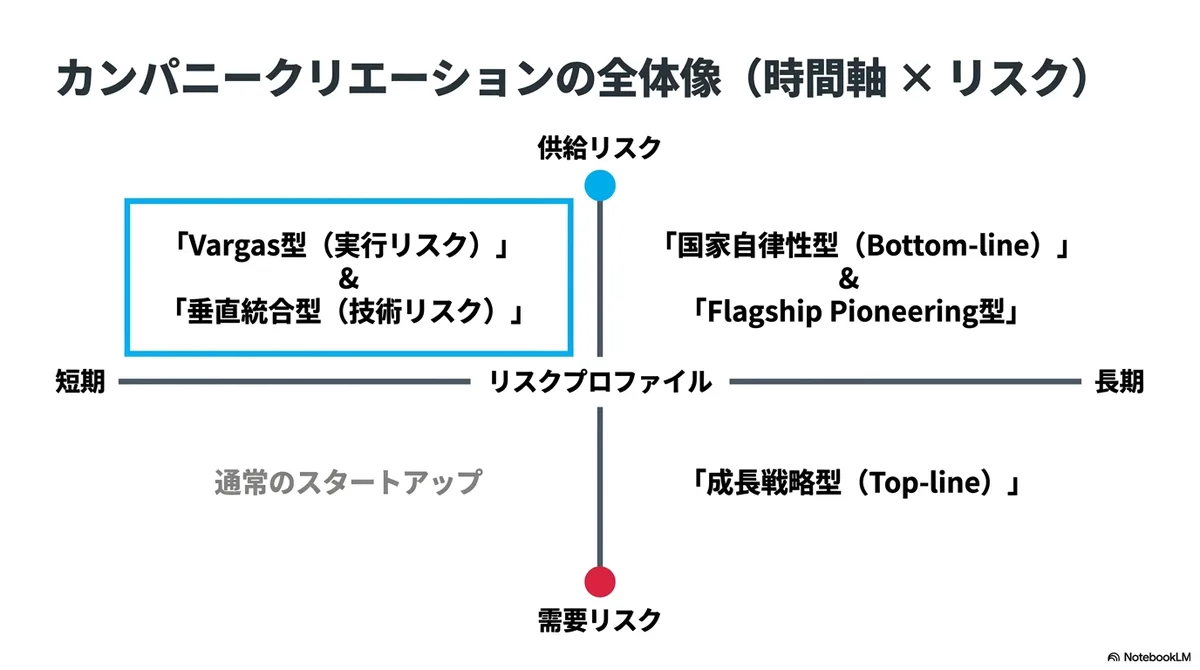
短期のカンパニークリエーションは、需要リスクをほとんど取らず、供給側のリスク、つまり実行リスクや資本リスクを大きく取る傾向にあります。長期のカンパニークリエーションでも、需要リスクをほとんど取らず、供給リスク(破壊的技術の成立可能性リスク)を取る Flagship Pioneering のような方法があります。
ただそれとは別にいくつかのクリエーションのモデルがありそうだと感じています。
短期では垂直統合型です。これも同じく供給リスクを取るモデルです。
長期では、経済のトップラインを伸ばすための成長の構想であり、もう一つは国家のボトムラインを定めて現状とのギャップを埋めていく自律の構想です。
少し整理するとこうなります。
- 短期
- 供給リスク(※ 以下には限らない)
- Vargas 型
- 垂直統合型
- 需要リスク
- (通常のスタートアップ)
- 供給リスク(※ 以下には限らない)
- 長期
- 供給リスク
- Flagship Pioneering 型
- 国家自律性型
- 需要リスク(※ 以下には限らない)
- 成長戦略型
- 供給リスク
以下、順に見ていきます。
短期の機会:短期のカンパニークリエーションは、需要リスクを取らない傾向にある
スタートアップが取るリスクは、大きく需要側のリスクと供給側のリスクに分けられます。そして、私たちが「スタートアップの方法論」として知っているものの多くは、需要リスクが大きく、供給リスクが小さい機会を前提に組み立てられてきました。
たとえば 2010 年代のハイグロースな IT スタートアップが狙っていたのは、「当たれば需要が短期間で急拡大するかもしれないが、その需要が本当にあるかは分からない」という機会でした。一方で、供給側のリスクは小さいものでした。クラウドとスマートフォンによって技術基盤はすでに成立しており、ソフトウェアは少人数でも作れて、複製の限界費用はほぼゼロだからです。つまり、不確実性のほとんどが需要側に集中していたので、「人が欲しがるものを作る」ことが重要でした。リーンスタートアップや MVP といった方法論は、まさにこの構造に合わせて、不確実な需要をいかに安く早く検証するかという問いに答えるものとして発達してきたと言えます。
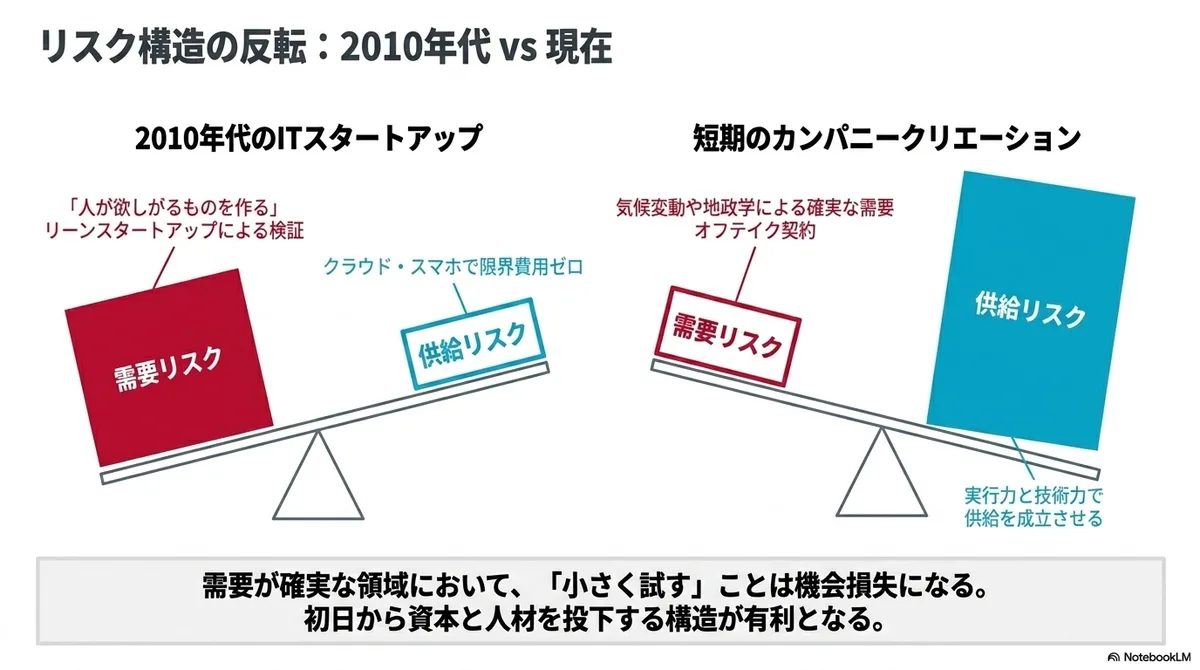
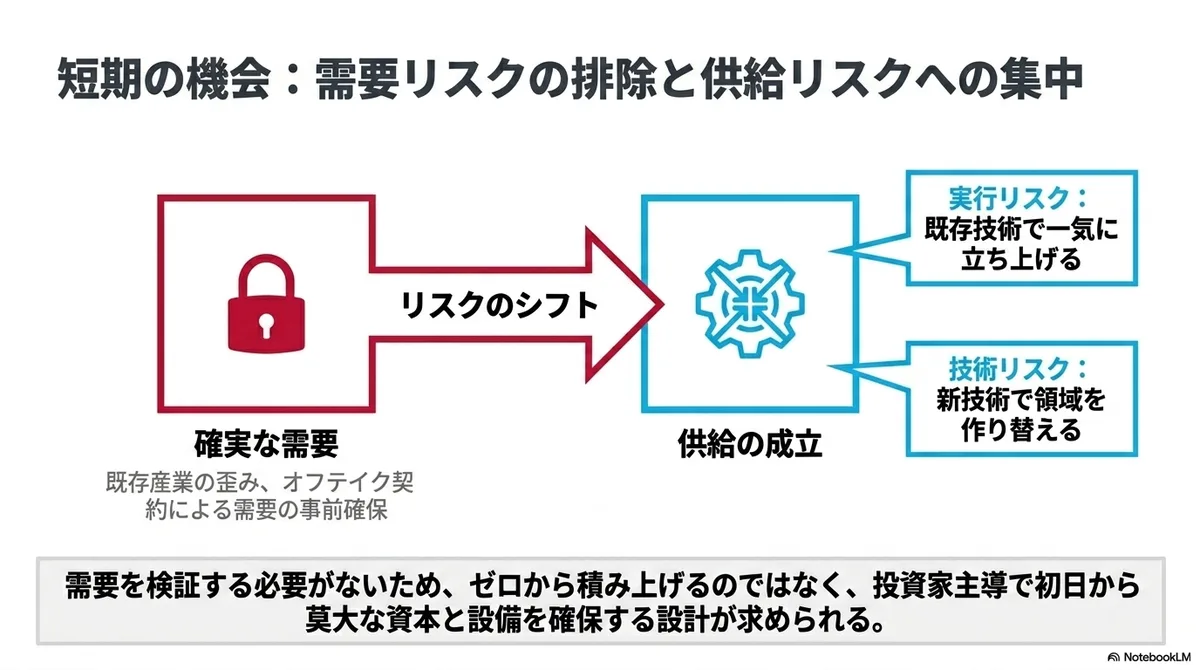
短期のカンパニークリエーションは、このリスク構造を反転させたものです。気候変動対策や地政学の急激な変化が起きているとき、産業のあちこちに「需要はほぼ確実なのに、供給が追いついていない」という歪みが生まれます。短期のカンパニークリエーションは、そうした場所を選び、オフテイク契約を先に取ることで需要側のリスクをあらかじめ減らしておき、確実になった需要に対して供給を成立させられるか、という供給側のリスクに集中する設計を取ります。
需要を検証する必要がないのであれば、少しずつ試しながら進む理由もありません。だからこそ、起業家がゼロから経営資源を積み上げていく通常の起業よりも、投資家や支援者が初日から資本を集め、人材を揃え、設備を確保して立ち上げるカンパニークリエーションのほうが、構造的に有利になりやすい領域だと言えます。
念のために付け加えれば、これはリーンスタートアップが古くなったという話ではありません。需要が不確実な機会に対しては、いまでも需要の検証から始めるのが合理的です。そうではなく、機会のリスク構造が違えば、適した方法論も会社の作り方も違ってくる、ということです。2010 年代には「供給は容易だが需要が不確実」という機会が大量にあったから需要検証型の方法論が主流になり、いまは「需要は確実だが供給が難しい」「既存の会社があるので需要はあるが、それをひっくり返せる仕組みが難しい」という機会が相対的に増えてきたから、カンパニークリエーションや既存産業領域での垂直統合が注目されている、と整理できるのではないかと思います。
そして、供給側のリスクには 2 つの種類があります。既存の技術を前提に供給能力を一気に立ち上げるときの実行リスクと、新しい技術で供給の仕方そのものを変えるときの技術リスクです。どちらを主に取るかで、短期のカンパニークリエーションは 2 つに分かれます。
(1) 確実な需要のボトルネックに対して、供給を一気に立ち上げる
一つ目は、実行リスクを主に取るタイプです。典型例はデータセンターの周辺にあります。
IEA の報告書によれば、データセンターの電力消費量は 2030 年に約 945 TWh と現在の 2 倍以上になり、日本一国の電力消費量を上回ると見込まれています。しかもこの需要の相当部分は、すでに投資がコミットされたプロジェクトに紐づいています。とはいえもちろん需要リスクがゼロというわけではありません。AI への投資が失速すれば、この見通しは下振れするでしょう。それでも、他の新産業と比べれば、需要の確実性は際立って高い状況です。
一方で供給は追いついていません。たとえば米国では、電力用変圧器のリードタイムが 4 年に達し、価格はこの 5 年で約 8 割上昇しています。データセンター本体は 2 年程度で建つのに、電気を届ける機器のほうが 4 年待ちという逆転が起きているわけです。
つまりここで問われているのは、需要を見つけることではなく、見えている需要に向かって供給をどれだけ速く立ち上げられるか、という実行の問題です。需要が短期で大きく変化するとき、既存の供給者は長期契約や既存顧客との関係を抱えており、体制をすぐには組み替えられません。この「速さ」を担保する主体として、新しい会社をゼロから作ることに意味があります。 資本を一気に集め、人材と製造能力を短期間で揃え、通常の何倍もの速度で供給を成立させるわけです。少しずつ検証しながら進む標準的な作法は、ここではむしろ機会損失になります。Vargas も短期的に生まれたグリーン製品への需要に対して会社を作っていった動きとなるでしょう。
そして新しい会社にとって追い風になるのは、需要が大きく変わるときには、新しい技術や新しい供給者が採用されやすくなるという傾向です。平時であれば、買い手はわざわざ実績のない供給者から調達しません。しかし 4 年待ちという状況では、多少の弱点には目をつぶってでも代替を探す買い手が増えます。つまり、需要の急変は新規参入の窓を開けてくれるわけです。
ただし、求められる新しい技術にも条件があります。需要がすでに立ち上がっているということは、裏を返せば、腰を据えて研究開発をしている時間がないということです。だから、ここで使えるのは、ちょっとした開発で要件を満たせる技術か、別の領域ですでにある程度出来上がっている技術の転用が中心になります。開発に何年もかかるディープテックが簡単に入り込めるという話でもありません(むしろ、開発に長い時間のかかるディープテックは、後述する長期の構想の時間軸で考えるべきものだと思います)。
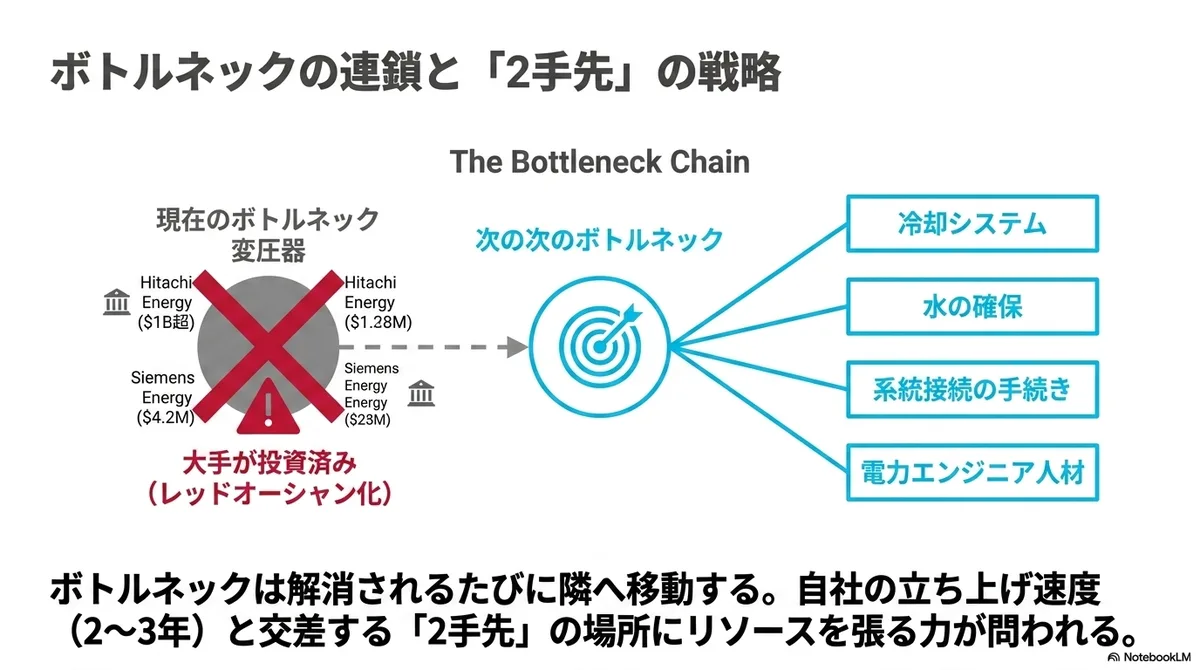
もう一つ注意すべき点があります。今見えているボトルネックには、全員が殺到するということです。実際、変圧器については、すでに数社のスタートアップが立ち上がってきているだけではなく、Hitachi Energy が 10 億ドル超、Siemens Energy が 4.2 億ドルの米国内増産投資をすでに発表しています。会社を立ち上げて供給を始めるまでに 2〜3 年かかるとすれば、参入した頃には既存大手の増産と鉢合わせするかもしれません。経済安全保障的な「国内企業優遇」があるとしても、日本は大手企業が強いため、そうした論理も使えるとは限りません。
そうすると、スタートアップとしては狙うべきはいくつかのパターンがあります。
アメリカのように短期的に大きな資源を集められるなら、「今のボトルネック」を捕まえたらすぐにそこに対応する、そうしたスタートアップ的な方法が適用できるかもしれません。たとえば今すぐ200億円集められるなら、変圧器のスタートアップを今から作っても間に合うかもしれない、などです。
しかし日本のような国の場合(むしろアメリカ以外の国の場合)、技術等の条件が揃っていなければそうした勝負はなかなかできません。そこで、まだ多くの人が手をつけていない「次の次のボトルネック」あたりを狙いに行くのが妥当なところになるでしょう。たとえば変圧器の次に何が詰まるかを考えると、冷却や水の確保が詰まるかもしれませんし、系統接続の手続きや電力エンジニアの人材供給が詰まるかもしれません。ボトルネックは一つ解消されるたびに隣へ移動していくので、その連鎖を 2 手先まで読んで、自分たちの立ち上げ速度と交差する場所に張ることが求められます。このタイプで問われるのは、実行力と、ボトルネックの連鎖を読む力です。
新しい技術を使って、重要性が見えている領域を作り替える
二つ目は、技術リスクを主に取るタイプです。AI のようにまったく新しい供給側の技術が現れたとき、その技術をうまく使って、重要性がすでに見えている領域を、まったく新しいやり方で作り替えるという戦い方です。
ここでも、需要リスクは取りません。作り替える対象になるのは、医療や会計のように、需要の存在が自明で、むしろ人手不足によって供給のほうが足りていない領域です。取っているリスクは、新しい技術でその領域をより良く供給し直せるか、という供給側です。
たとえば General Catalyst は、投資だけでなく会社の創出そのものを行う「Creation」という戦略を掲げており、2023 年には起業家の Munjal Shah 氏らとともに Hippocratic AI を共同創業しました。看護師をはじめとする医療人材の不足という明確な需要に対して、患者への電話フォローなどを担う AI エージェントを供給する会社で、直近では評価額 35 億ドルで 1.26 億ドルを調達したと報じられています。さらに General Catalyst は HATCo という会社を組成し、2025 年には米オハイオ州の医療システム Summa Health の買収を完了して、病院のオペレーションそのものを AI 前提に作り替え、そこで検証した仕組みを 20 以上の提携医療システムへ展開しようとしています。
同じ型は医療以外にも広がりつつあります。Thrive Capital は Thrive Holdings というホールディング会社を組成し、会計事務所などを買収して AI で作り替える戦略に 10 億ドル規模の資金を投じると報じられています。OpenAI が出資し、さらに 20 億ドル規模の調達交渉が伝えられていることからも、この型への期待の大きさがうかがえます。
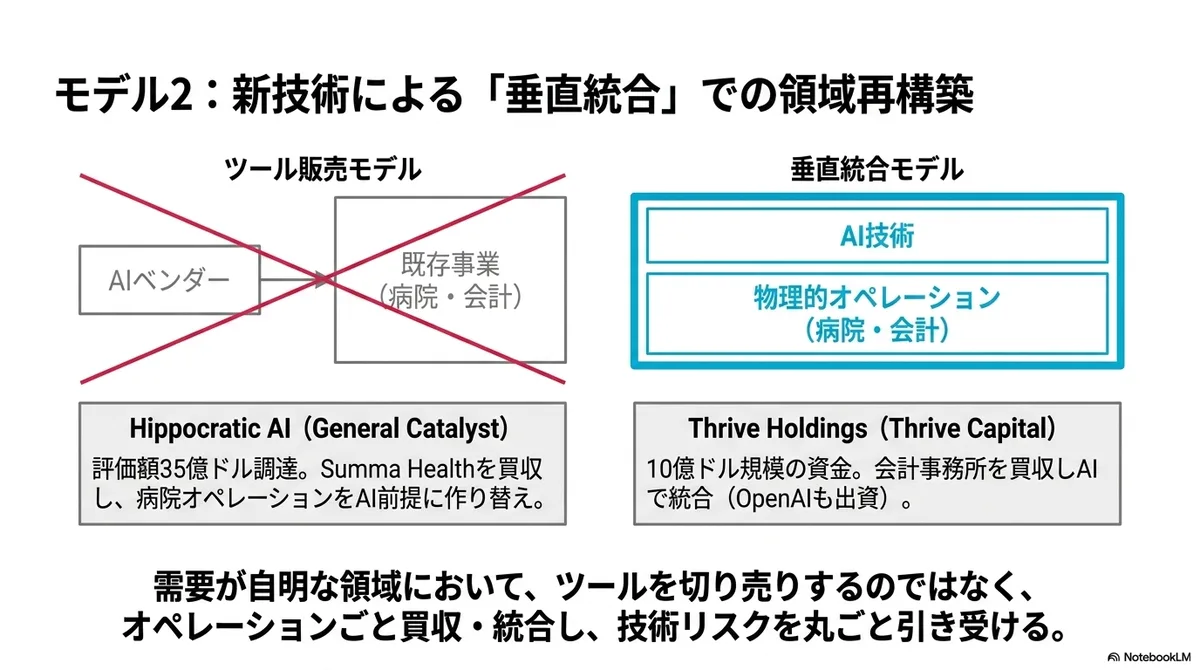
これらに共通するのは、AI をツールとして既存プレイヤーに売るのではなく、対象領域のオペレーションごと持って作り替えていることです。技術がまだよく分からないうちは、ツールを切り売りしても既存の組織にはうまく使ってもらえません。であれば、技術の性能向上カーブを事業計画に織り込んだうえで、病院や会計事務所のオペレーションを自分で持って回してしまうほうが、技術リスクを自分の管理下に置けて、価値も取り切れるという理屈です。つまりこのタイプは、需要リスクを取らない代わりに、新しい技術で領域を作り替えられるかという供給リスク(技術リスク)を、垂直統合によって丸ごと引き受ける設計だと言えます。
そして、この型が投資家主導のカンパニークリエーションと相性が良いことは明らかでしょう。大きな資本に加えて、買収という手段や、対象産業と AI の両方に通じた経営人材の組成が必要であり、起業家個人がゼロから始めるにはハードルが高いからです。
もっとも、供給側のリスクなら取ってよい、という話ではありません。前回の記事で触れた Northvolt の破綻は、需要をオフテイク契約で固めていたにもかかわらず、技術リスクと量産の実行リスクを同時に大きく取ったことで行き詰まった例と読めます。需要リスクを外すことは、成功を保証するものではなく、リスクの対象を供給側に寄せることにすぎない、という点は強調しておきたいと思います。
長期の機会は国の自律性や産業の構想
時間軸を 10 年、15 年に伸ばすと、機会の性質が変わります。
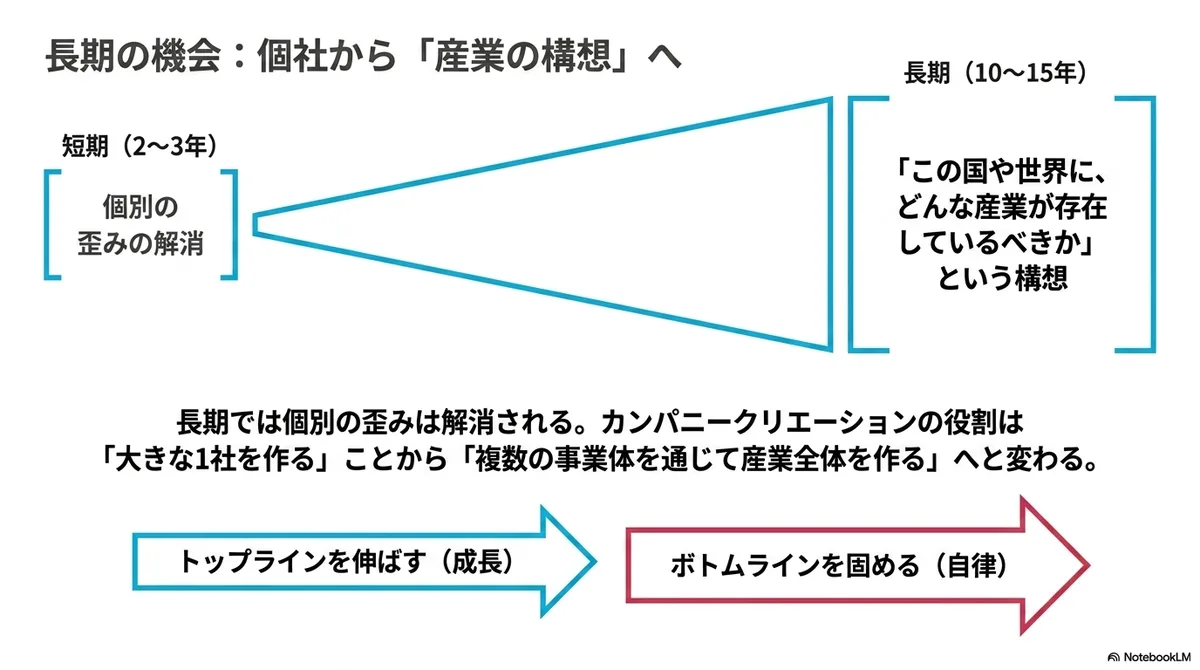
個別の歪みは短期のうちに解消されてしまうので、長期で需要を想定するのは主に「この国や世界に、どんな産業が存在しているべきか」という構想のほうです。カンパニークリエーションは、その構想を具体的な会社群に落とし込む手段として位置づけられるのでは、と思います。
そして、長期の産業構想には方向の異なる 2 つの型があると考えています。
それが、
- 経済のトップラインを上へ伸ばすための成長の構想
- 国家のボトムラインを定め、現状とのギャップを埋めていく自律の構想
です。上に伸ばすか、下を支えるか、という方向の違いです。この 2 つは似ているようで、成立条件がかなり違います。
(1) 成長の構想は、トップラインを伸ばすために産業を作るリスクを取る
成長の構想は、「10 年後に大きな市場になっているはずの産業を、先回りして作る」というものです。国の経済で言えば、トップライン、つまり成長の上限そのものを引き上げるための構想です。
短期との最大の違いは、ここでは確実になっていないものに正面から賭けることです。需要が確実になるまで待っていたら先回りにならないので、長期の成長構想では、短期では避けていた需要リスクや供給リスクを、誰かが引き受けなければなりません。そうすると中心的な問いは、どういった産業を構想するか、という点になります。
日本は戦後、ある意味でこの産業育成に成功してきた国です。しかしその際との違いは、欧米の経済を「先行する需要」として参考にできた点です。そうすると需要リスクはそこまで取らずに済みました。どうやってその需要を供給するか、というところに集中すれば良かったからです。しかし、先進国の仲間入りをした現在、次の産業を作るなら、誰も答えの持っていない産業を当てに行く、という作業が必要になります。
またこれは、大きな会社を1社を作るカンパニークリエーションというより、複数の事業体をどう作っていくかというインダストリークリエーションが求められる領域のように思います。
(2) 自律の構想は、2040 年のボトムラインとのギャップを埋める
長期のもう一つの型が、自律の構想です。成長の構想がトップラインの上振れを狙う賭けだとすれば、こちらは国家としてのボトムライン、つまり「最低限ここまでは自律的に賄えなければならない」という下限を確保するためのものです。
2040 年の日本を考えてみます。そのとき、エネルギーをどう確保しているかや、食料がどれだけあれば数ヶ月持つか、半導体のような基盤部材をどこまで国内や信頼できる国々の中で作れるようにしておくか、防衛や医薬の供給をどこまで自前で持つか、といった問いに国家としてのボトムラインを引き、現状との間にあるギャップを棚卸しし、そのギャップを埋める産業を逆算して作っていくのが、自律の構想としてのカンパニークリエーションです。
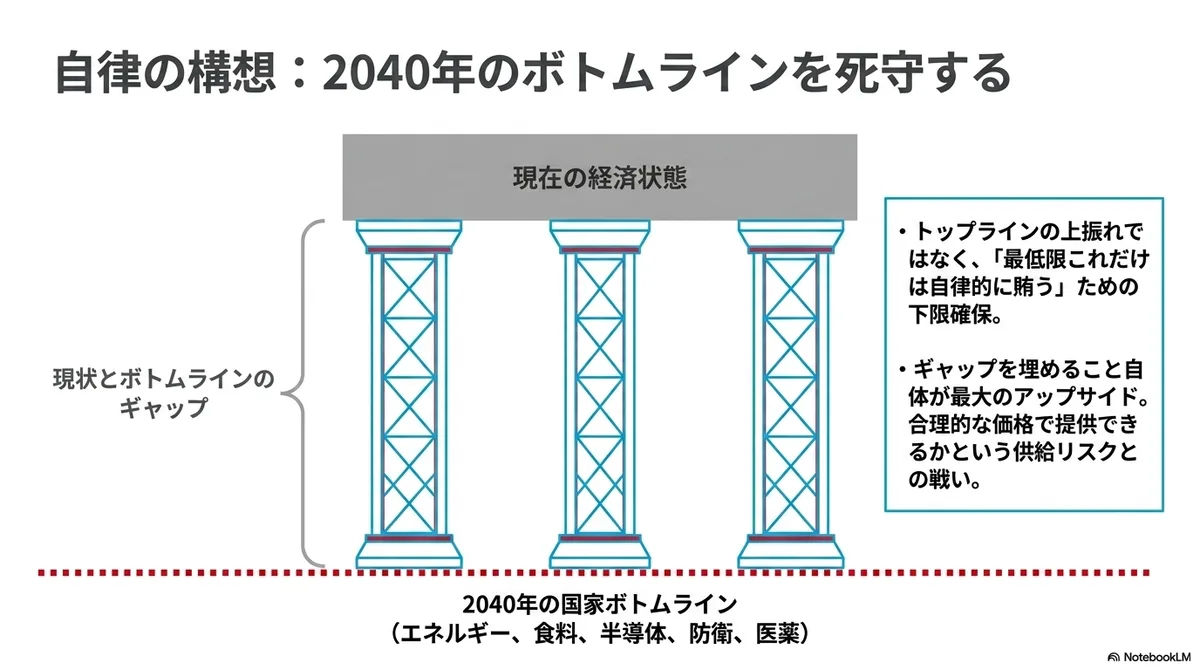
成長の構想との違いは、需要はある程度見据えられるが、どれだけ合理的な価格の範囲内で提供できるかという供給側のリスクがあるのと、アップサイドはそこまで大きくないかもしれない、ということです。ボトムラインとのギャップを埋める構想では、ギャップが最大のアップサイドとなります。また需要の予見可能性を高めるボトムラインを決めるのは政治的判断が入り込みます。(そしてそれが高すぎると経済的には非効率になります。こうしたボトムラインは○○安全保障の議論であり、これは保険料のようなものだからです。)
この種の産業は市場原理だけでは立ち上がりにくく、リターンが出るまでの期間も長すぎることが多い傾向にあります。VC的な投資もどこまでつくか分からないため、前回の記事で「ミッション起点型」として描いたような、政府の公共調達や値差支援、大企業のオフテイク契約と投資、そして投資家の組成能力を重ね合わせてリスクを分担する仕組みが、ほぼ唯一の現実的な手段になるのではないかと思います。
この領域はスタートアップ的な競争に向いていないようにも見えますし、確実な需要なら大企業がやってくるはずだと思われるかもしれません。しかしそうした長期の需要はなかなか上場企業は取り組めない傾向にありますし、こうした自律性の領域で競争力を持つ企業を生めたのであれば、それは他国にも輸出できるものになりうることを考えると、スタートアップ的なカンパニークリエーションを試す価値はある領域ではないかとも思っています。
なお、2040 年は遠い未来のようでいて、実はそれほど遠くありません。カンパニークリエーションによる会社の立ち上げに 7〜10 年かかるとすれば、いまから 2040 年までに回せるサイクルは 1 周半か、せいぜい 2 周です。15年というと長期構想のように見えますが、実は結構短いタイムラインであることを考えると、スタートアップが価値を出せるところもあるのでは、と思います。
まとめ
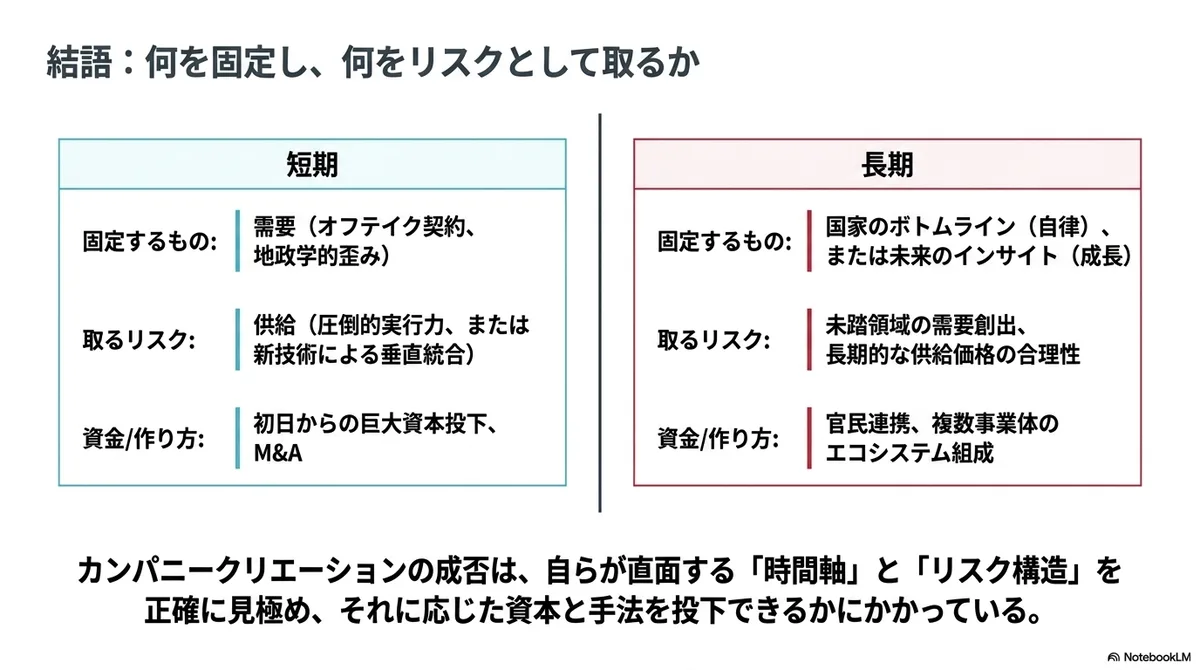
この記事では、短期のカンパニークリエーションは、需要リスクをほとんど取らず、実行リスクや技術リスクという供給側のリスクを大きく取り、長期のカンパニークリエーションは、トップラインを伸ばす成長の構想と、国家のボトムラインとのギャップを埋める自律の構想に分かれるという整理をしました。
前回の「起点」による分類と、今回の整理を掛け合わせると、いま自分たちが検討しているカンパニークリエーションがどこに位置し、何で勝負すべきかが、いくらか明確になるのではないかと思います。
ポイントは、何を固定して、何をリスクとして取るのかで、そのリスクに応じて資金の出し手や作り方が変わってくる、という点です。
このあたりの整理はまだ検証の途上ですので、実際にカンパニークリエーションに取り組んでいる方や、政策側でこうした仕組みを考えている方がいれば、ぜひ議論させてください。