Pensar la creación de empresas desde el eje temporal
Este artículo fue traducido automáticamente del japonés por una IA (Claude). Puede contener errores. Leer el artículo original en japonés.
En el artículo anterior ordené la creación de empresas según su «punto de partida». Es una clasificación que distingue lo que parte de la tecnología, lo que parte de la demanda, lo que parte del resultado y, como nueva posibilidad, lo que parte de la misión. Después publiqué un artículo titulado Pensar las startups en términos de riesgo de oferta y riesgo de demanda.
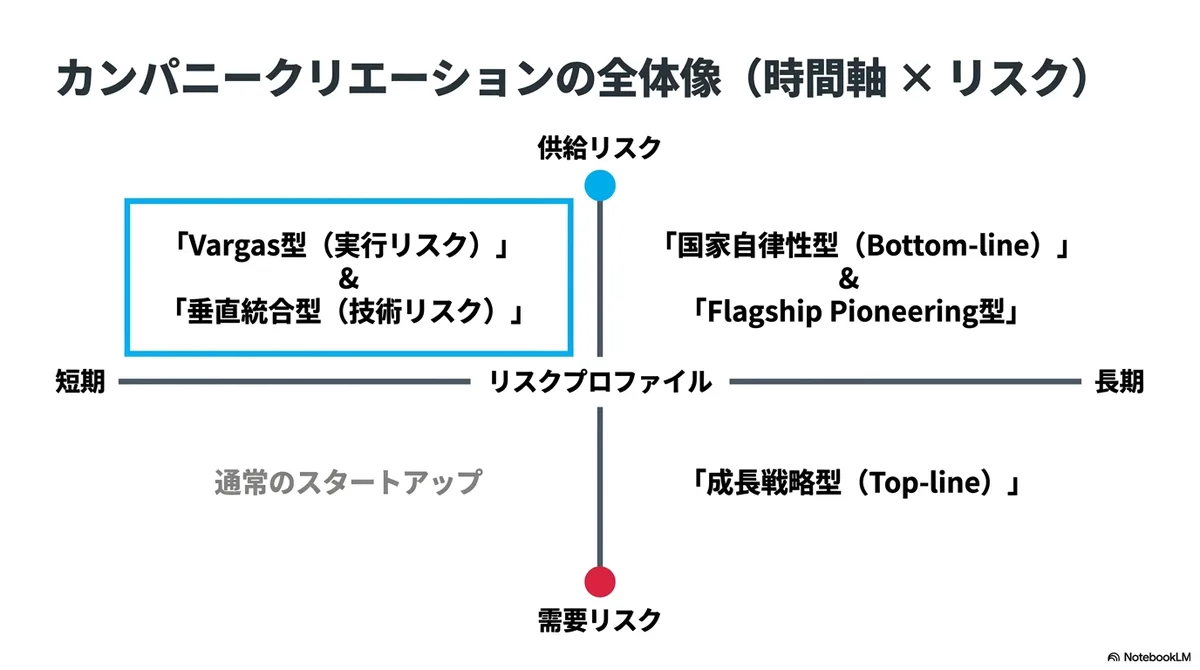
Al discutir con varias personas a partir de estas clasificaciones, fui sintiendo que añadir otro eje sería más útil en la práctica: el «eje temporal de la oportunidad». Creo que lo que persigue la creación de empresas cambia mucho según la oportunidad a la que se apunta sea de corto o de largo plazo.
La creación de empresas de corto plazo tiende a asumir casi nada de riesgo de demanda y mucho riesgo del lado de la oferta, es decir, riesgo de ejecución y riesgo de capital. También en la creación de empresas de largo plazo existe un método, como el de Flagship Pioneering, que casi no asume riesgo de demanda y asume riesgo de oferta (el riesgo de que una tecnología disruptiva llegue a ser viable).
Pero me parece que, aparte de eso, hay algunos modelos de creación más.
En el corto plazo está el modelo de integración vertical. Este también es un modelo que asume riesgo de oferta.
En el largo plazo hay, por un lado, una visión de crecimiento para elevar el techo de la economía (el «top line») y, por otro, una visión de autonomía que fija el piso del Estado (el «bottom line») y va cerrando la brecha con la situación actual.
Resumido un poco, queda así.
- Corto plazo
- Riesgo de oferta (※ no se limita a lo siguiente)
- Tipo Vargas
- Tipo integración vertical
- Riesgo de demanda
- (Startups habituales)
- Riesgo de oferta (※ no se limita a lo siguiente)
- Largo plazo
- Riesgo de oferta
- Tipo Flagship Pioneering
- Tipo autonomía nacional
- Riesgo de demanda (※ no se limita a lo siguiente)
- Tipo estrategia de crecimiento
- Riesgo de oferta
A continuación los repaso por orden.
Oportunidades de corto plazo: la creación de empresas de corto plazo tiende a no asumir riesgo de demanda
Los riesgos que asume una startup se dividen, a grandes rasgos, en riesgos del lado de la demanda y riesgos del lado de la oferta. Y la mayoría de lo que conocemos como «metodología de startups» se ha construido sobre la premisa de oportunidades con un gran riesgo de demanda y un pequeño riesgo de oferta.
Por ejemplo, lo que perseguían las startups de TI de alto crecimiento de la década de 2010 era una oportunidad del tipo «si acierta, la demanda quizá se dispare en poco tiempo, pero no se sabe si esa demanda existe de verdad». En cambio, el riesgo del lado de la oferta era pequeño. La nube y los teléfonos inteligentes ya habían establecido la base tecnológica, el software se puede construir incluso con poco personal y el costo marginal de replicarlo es casi cero. Es decir, como casi toda la incertidumbre se concentraba en la demanda, lo importante era «construir lo que la gente quiere». Puede decirse que metodologías como Lean Startup y el MVP se desarrollaron justamente para esta estructura, como respuesta a la pregunta de cómo validar de forma barata y rápida una demanda incierta.
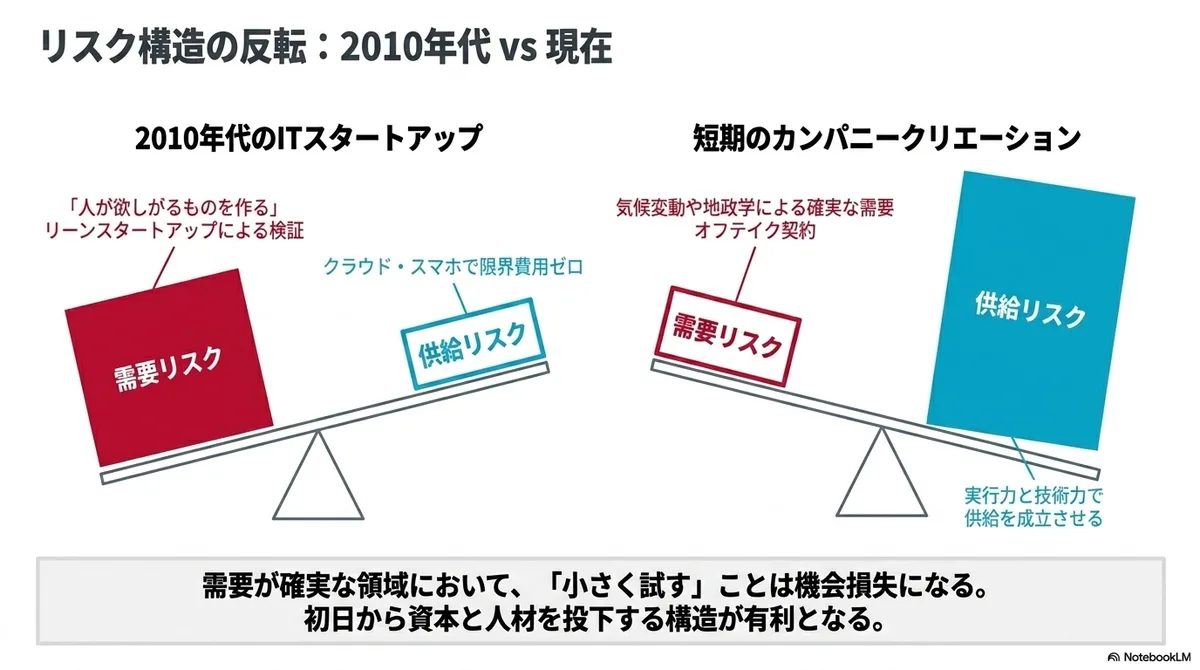
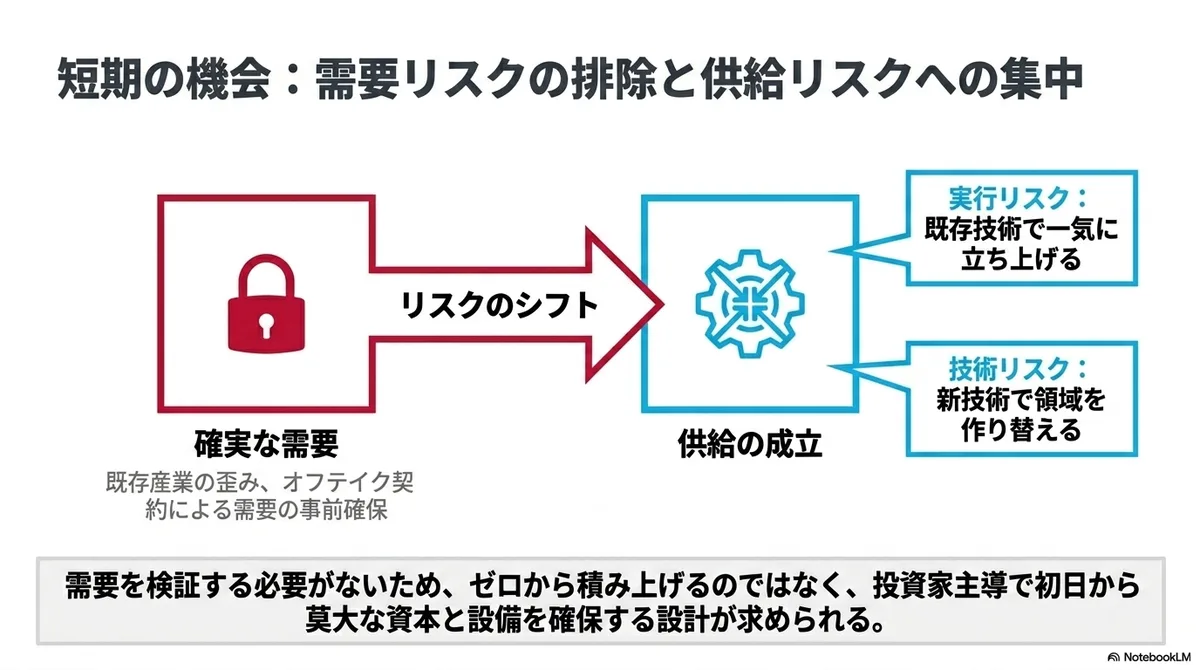
La creación de empresas de corto plazo invierte esta estructura de riesgo. Cuando se producen cambios bruscos, como las medidas contra el cambio climático o la geopolítica, aparecen por toda la industria distorsiones del tipo «la demanda es casi segura, pero la oferta no da abasto». La creación de empresas de corto plazo elige esos lugares, reduce de antemano el riesgo de demanda asegurando primero contratos de compra garantizada (offtake) y adopta un diseño que se concentra en el riesgo del lado de la oferta: si se puede hacer realidad la oferta frente a una demanda que ya es segura.
Si no hace falta validar la demanda, tampoco hay razón para avanzar probando poco a poco. Por eso, en este terreno resulta estructuralmente más ventajosa la creación de empresas en la que inversores y patrocinadores reúnen capital, completan el equipo y aseguran las instalaciones desde el primer día, que el emprendimiento habitual en el que el emprendedor va acumulando recursos desde cero.
Por si acaso, añado que esto no significa que Lean Startup haya quedado obsoleto. Ante oportunidades con demanda incierta, sigue siendo racional empezar validando la demanda. Lo que digo es que, si la estructura de riesgo de la oportunidad es distinta, también son distintos el método adecuado y la manera de crear la empresa. Creo que se puede resumir así: en la década de 2010 abundaban las oportunidades de «oferta fácil pero demanda incierta», y por eso dominaron los métodos de validación de la demanda; ahora han aumentado relativamente las oportunidades de «demanda segura pero oferta difícil» y de «hay empresas establecidas, así que existe demanda, pero es difícil un mecanismo capaz de darles la vuelta», y por eso atraen atención la creación de empresas y la integración vertical en industrias existentes.
Además, el riesgo del lado de la oferta es de dos tipos: el riesgo de ejecución, cuando se levanta de golpe la capacidad de oferta sobre la base de tecnología existente, y el riesgo tecnológico, cuando se cambia la forma misma de ofrecer con una tecnología nueva. Según cuál de los dos se asuma principalmente, la creación de empresas de corto plazo se divide en dos.
(1) Levantar de golpe la oferta frente a un cuello de botella de demanda segura
El primero es el tipo que asume principalmente riesgo de ejecución. Un ejemplo típico está en torno a los centros de datos.
Según un informe de la AIE, se prevé que el consumo eléctrico de los centros de datos alcance unos 945 TWh en 2030, más del doble que el actual y por encima del consumo eléctrico de todo Japón. Además, una parte considerable de esta demanda está ligada a proyectos en los que ya se han comprometido inversiones. Por supuesto, eso no significa que el riesgo de demanda sea cero. Si la inversión en IA se frena, esta previsión se revisará a la baja. Aun así, comparada con otras industrias nuevas, la certeza de la demanda es notablemente alta.
Por otro lado, la oferta no da abasto. En Estados Unidos, por ejemplo, el plazo de entrega de los transformadores de potencia ha llegado a 4 años y los precios han subido cerca de un 80 % en los últimos 5 años. Se da así una inversión: el centro de datos en sí se construye en unos 2 años, pero los equipos que le llevan la electricidad tienen una espera de 4 años.
Es decir, lo que se plantea aquí no es encontrar demanda, sino un problema de ejecución: con qué rapidez se puede levantar la oferta hacia una demanda que ya se ve. Cuando la demanda cambia mucho en poco tiempo, los proveedores existentes tienen contratos a largo plazo y relaciones con sus clientes actuales, y no pueden reorganizar de inmediato su estructura. Crear una empresa nueva desde cero tiene sentido como sujeto que garantiza esta «rapidez». Reúne capital de golpe, completa en poco tiempo el personal y la capacidad de fabricación, y hace realidad la oferta a una velocidad varias veces superior a la habitual. El método estándar de avanzar validando poco a poco resulta aquí, más bien, una oportunidad perdida. El movimiento de Vargas, que fue creando empresas para la demanda de productos verdes surgida a corto plazo, también sería de este tipo.
Y lo que sopla a favor de una empresa nueva es la tendencia a que, cuando la demanda cambia mucho, se adopten con más facilidad tecnologías nuevas y proveedores nuevos. En tiempos normales, los compradores no se abastecen de un proveedor sin historial. Pero con una espera de 4 años aumentan los compradores que buscan alternativas aun cerrando los ojos ante algunas debilidades. Es decir, el cambio brusco de la demanda abre una ventana a los nuevos entrantes.
Sin embargo, la nueva tecnología que se requiere también tiene condiciones. Que la demanda ya se haya activado significa, a la inversa, que no hay tiempo para dedicarse con calma a la investigación y el desarrollo. Por eso, lo que se puede usar aquí son sobre todo tecnologías que cumplen los requisitos con un desarrollo menor, o la transferencia de tecnologías ya bastante terminadas en otro ámbito. Tampoco se trata de que la deep tech que requiere años de desarrollo pueda entrar fácilmente (más bien, creo que la deep tech que necesita mucho tiempo de desarrollo debe pensarse en el eje temporal de la visión de largo plazo que explicaré más adelante).
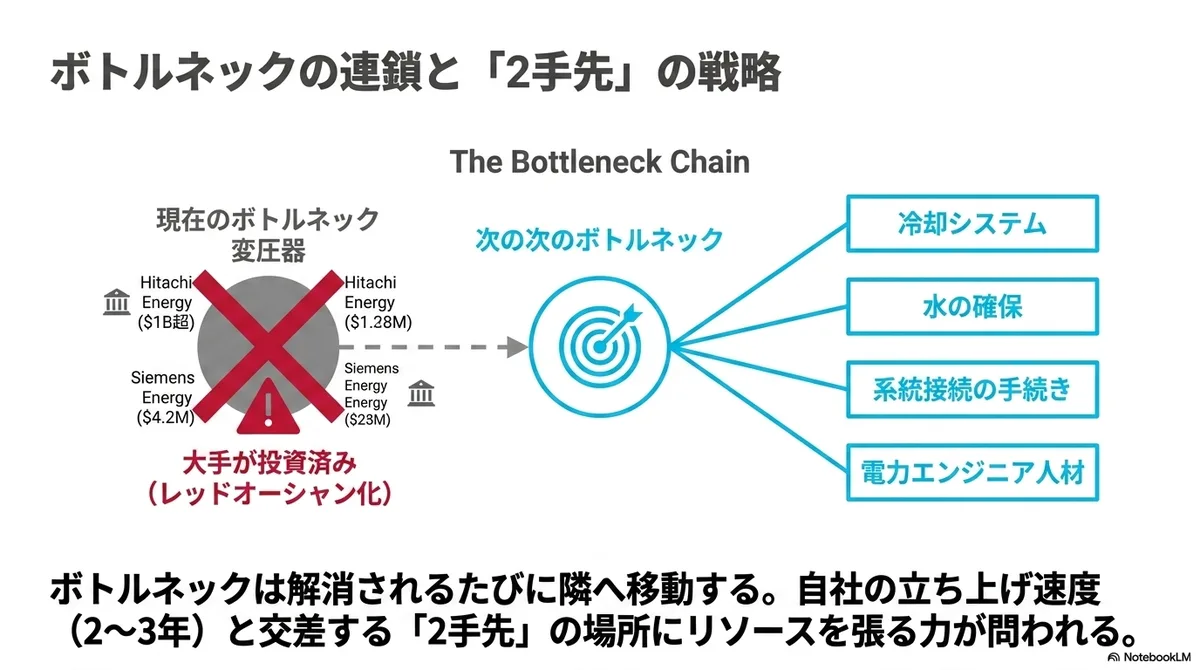
Hay otro punto al que prestar atención: todos se abalanzan sobre el cuello de botella que se ve hoy. De hecho, en el caso de los transformadores, no solo han surgido ya varias startups, sino que Hitachi Energy ha anunciado una inversión de más de 1000 millones de dólares y Siemens Energy una de 420 millones de dólares para aumentar la producción en Estados Unidos. Si se tardan de 2 a 3 años en crear la empresa y empezar a ofrecer, es posible que al entrar uno se tope con el aumento de producción de las grandes empresas establecidas. Aunque haya un «favoritismo hacia las empresas nacionales» por motivos de seguridad económica, en Japón las grandes empresas son fuertes, así que no siempre se podrá usar esa lógica.
En ese caso, hay varios patrones a los que debería apuntar una startup.
Si, como en Estados Unidos, se pueden reunir grandes recursos en poco tiempo, quizá se pueda aplicar el método propio de las startups: atrapar «el cuello de botella de ahora» y responder de inmediato. Por ejemplo, si se pueden reunir 20 000 millones de yenes ahora mismo, tal vez aún se llegue a tiempo creando hoy una startup de transformadores.
Pero en un país como Japón (o más bien, en los países que no son Estados Unidos), si no se cumplen las condiciones tecnológicas y de otro tipo, es difícil librar esa batalla. Entonces lo razonable sería apuntar al «cuello de botella siguiente al siguiente», al que todavía muchos no han puesto la mano. Por ejemplo, si pensamos qué se atascará después de los transformadores, quizá sea la refrigeración y el suministro de agua, o los trámites de conexión a la red y el suministro de ingenieros eléctricos. Como el cuello de botella se desplaza al siguiente cada vez que se resuelve uno, se requiere leer esa cadena con dos movimientos de antelación y apostar en el lugar donde se cruce con nuestra velocidad de arranque. Lo que se pone a prueba en este tipo es la capacidad de ejecución y la capacidad de leer la cadena de cuellos de botella.
Usar tecnología nueva para rehacer un ámbito cuya importancia ya se ve
El segundo es el tipo que asume principalmente riesgo tecnológico. Cuando aparece una tecnología del lado de la oferta totalmente nueva, como la IA, la manera de competir consiste en usarla bien para rehacer, de una forma completamente nueva, un ámbito cuya importancia ya se ve.
Aquí tampoco se asume riesgo de demanda. Los ámbitos que se rehacen son, como la medicina o la contabilidad, aquellos donde la existencia de la demanda es evidente y es más bien la oferta la que no alcanza por falta de mano de obra. El riesgo que se asume es del lado de la oferta: si se podrá volver a ofrecer mejor ese ámbito con la nueva tecnología.
Por ejemplo, General Catalyst proclama una estrategia llamada «Creation», que no solo invierte sino que crea empresas, y en 2023 cofundó Hippocratic AI junto con el emprendedor Munjal Shah y otros. Es una empresa que, ante la clara demanda creada por la escasez de personal sanitario, empezando por el de enfermería, ofrece agentes de IA que se encargan del seguimiento telefónico de los pacientes, y se informó de que recientemente reunió 126 millones de dólares con una valoración de 3500 millones de dólares. Además, General Catalyst constituyó una empresa llamada HATCo y, en 2025, completó la adquisición de Summa Health, un sistema de salud de Ohio (EE. UU.), para rehacer las propias operaciones del hospital con la IA como premisa y extender lo validado allí a más de 20 sistemas de salud asociados.
El mismo patrón se está extendiendo más allá de la medicina. Se informa de que Thrive Capital constituyó una sociedad de cartera llamada Thrive Holdings y destinará del orden de 1000 millones de dólares a una estrategia de adquirir despachos contables y otros para rehacerlos con IA. El hecho de que OpenAI haya invertido y de que se hable de negociaciones para una nueva ronda de unos 2000 millones de dólares deja ver también lo grandes que son las expectativas depositadas en este patrón.
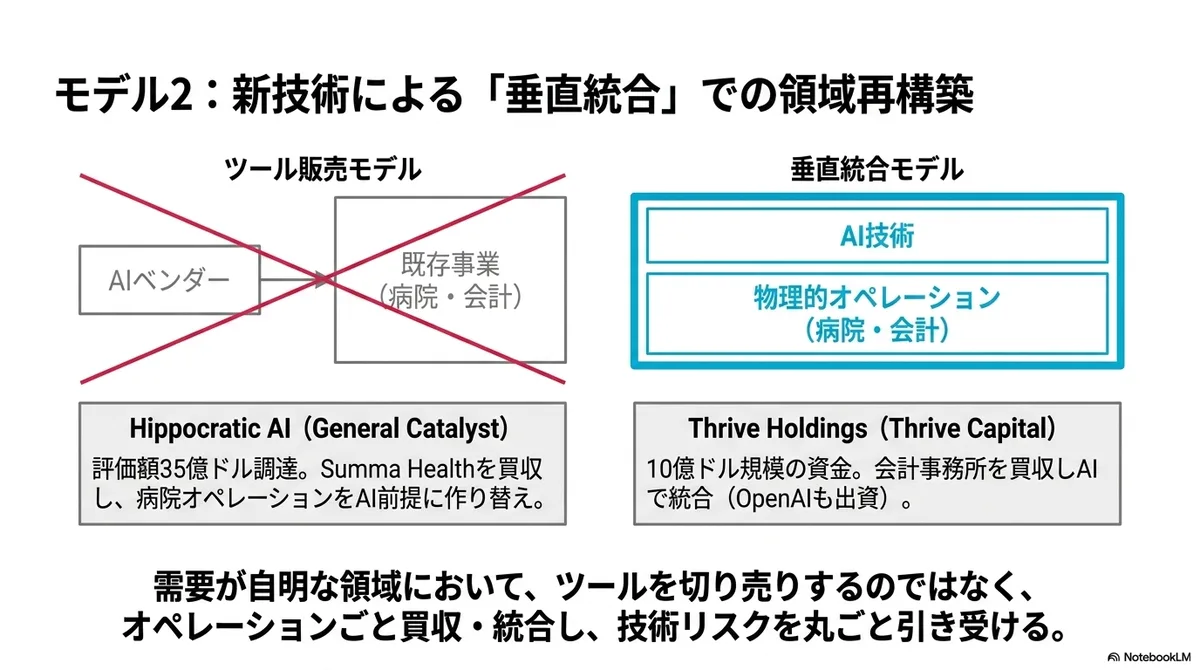
Lo que tienen en común es que no venden la IA como herramienta a los actores existentes, sino que se hacen cargo de las operaciones del ámbito en su conjunto y las rehacen. Mientras la tecnología todavía no se entiende bien, aunque se vendan herramientas por separado, las organizaciones existentes no las aprovechan bien. Entonces, la lógica es que, incorporando al plan de negocio la curva de mejora del rendimiento de la tecnología, conviene hacerse cargo y operar uno mismo las operaciones de hospitales o despachos contables, porque así se mantiene el riesgo tecnológico bajo el propio control y se captura todo el valor. Es decir, puede decirse que este tipo es un diseño que, a cambio de no asumir riesgo de demanda, asume por completo, mediante la integración vertical, el riesgo de oferta (riesgo tecnológico) de si se podrá rehacer el ámbito con una tecnología nueva.
Y es evidente que este patrón se lleva bien con la creación de empresas liderada por inversores. Además de un gran capital, requiere el recurso de la adquisición y la formación de equipos directivos que conozcan tanto la industria objetivo como la IA, por lo que es una barrera alta para que un emprendedor individual empiece desde cero.
Eso sí, no se trata de que todo riesgo del lado de la oferta sea aceptable. La quiebra de Northvolt, que mencioné en el artículo anterior, puede leerse como un caso en el que, pese a haber asegurado la demanda con contratos de compra garantizada, se llegó a un callejón sin salida por asumir a la vez grandes riesgos tecnológicos y de ejecución en la producción en masa. Quiero subrayar que quitar el riesgo de demanda no garantiza el éxito, sino que solo desplaza el objeto del riesgo hacia el lado de la oferta.
Las oportunidades de largo plazo son la autonomía del país y las visiones industriales
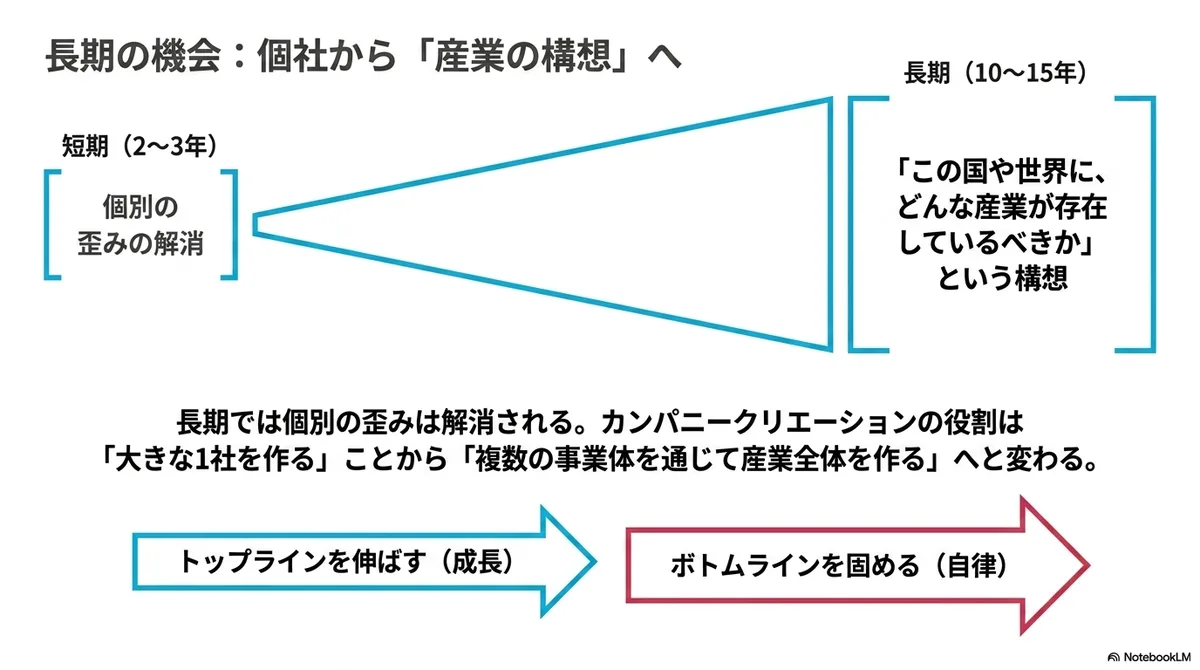
Al alargar el eje temporal a 10 o 15 años, cambia la naturaleza de la oportunidad.
Como las distorsiones puntuales se resuelven en el corto plazo, lo que se plantea como demanda a largo plazo es sobre todo la visión de «qué industrias deberían existir en este país y en el mundo». Creo que la creación de empresas puede situarse como el medio para convertir esa visión en un conjunto concreto de empresas.
Y considero que las visiones industriales de largo plazo tienen dos tipos de direcciones distintas.
Son
- una visión de crecimiento para elevar el top line de la economía
- una visión de autonomía que fija el bottom line del Estado y va cerrando la brecha con la situación actual
La diferencia de dirección es si se empuja hacia arriba o se sostiene por abajo. Las dos parecen similares, pero sus condiciones de viabilidad son bastante distintas.
(1) La visión de crecimiento asume el riesgo de crear industrias para elevar el top line
La visión de crecimiento consiste en «crear por adelantado las industrias que dentro de 10 años deberían ser un gran mercado». En términos de economía nacional, es una visión para elevar el propio top line, es decir, el techo del crecimiento.
La mayor diferencia con el corto plazo es que aquí se apuesta de frente por lo que aún no es seguro. Si se esperara a que la demanda fuera segura ya no sería adelantarse, así que en una visión de crecimiento a largo plazo alguien tiene que asumir los riesgos de demanda y de oferta que en el corto plazo se evitaban. Entonces la pregunta central es qué industrias concebir.
Japón es, en cierto sentido, un país que tuvo éxito en el fomento industrial de posguerra. Pero la diferencia con aquella época es que entonces podía tomar como referencia las economías de Europa y Estados Unidos como «demanda que iba por delante». Así no tuvo que asumir tanto riesgo de demanda, porque bastaba con concentrarse en cómo satisfacer esa demanda. Sin embargo, ahora que ha entrado en el club de los países desarrollados, para crear la próxima industria se necesita la tarea de acertar con una industria cuya respuesta nadie tiene.
Además, me parece que este es un ámbito que exige, más que una creación de empresas que cree una sola gran empresa, una creación de industria: cómo ir creando varias entidades empresariales.
(2) La visión de autonomía cierra la brecha con el bottom line de 2040
El otro tipo de largo plazo es la visión de autonomía. Si la visión de crecimiento es una apuesta que busca una subida del top line, esta sirve para asegurar el bottom line como Estado, es decir, el piso de «hasta aquí hay que poder abastecerse de forma autónoma como mínimo».
Pensemos en el Japón de 2040. La creación de empresas como visión de autonomía consiste en trazar el bottom line del Estado ante preguntas como cómo se asegura entonces la energía, cuántos alimentos hacen falta para resistir varios meses, hasta qué punto se debe poder producir materiales básicos como los semiconductores dentro del país o entre países de confianza, y cuánto del suministro de defensa y de medicamentos se debe tener por cuenta propia; inventariar la brecha entre eso y la situación actual; y crear, razonando hacia atrás, las industrias que cierren esa brecha.
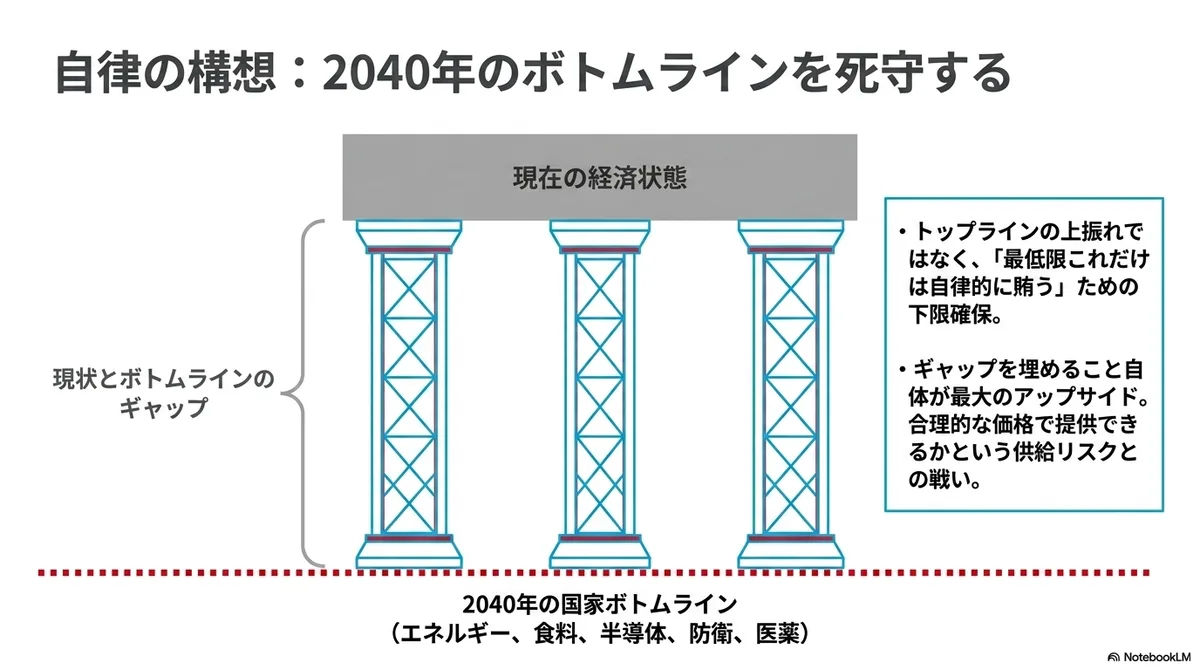
La diferencia con la visión de crecimiento es que la demanda se puede prever hasta cierto punto, pero existe un riesgo del lado de la oferta sobre si se podrá ofrecer dentro de un rango de precios razonable, y que el beneficio potencial quizá no sea tan grande. En una visión que cierra la brecha con el bottom line, la brecha es el mayor beneficio potencial. Además, decidir el bottom line que aumenta la previsibilidad de la demanda implica un juicio político. (Y si es demasiado alto, resulta económicamente ineficiente. Estos bottom lines son una discusión de seguridad en el sentido de «seguridad de X», y eso es algo parecido a una prima de seguro.)
Este tipo de industria difícilmente arranca solo con los principios del mercado, y con frecuencia el plazo hasta que aparece el retorno es demasiado largo. Como tampoco se sabe hasta dónde acompañaría la inversión de tipo VC, creo que el único medio realista sería un mecanismo que reparta el riesgo superponiendo la contratación pública del gobierno, el apoyo a la diferencia de precios, los contratos de compra garantizada y la inversión de grandes empresas, y la capacidad de constitución de los inversores, como lo que describí en el artículo anterior como «tipo que parte de la misión».
Puede parecer que este ámbito no se presta a la competencia propia de las startups, y puede pensarse que, si la demanda es segura, vendrán las grandes empresas. Pero las empresas que cotizan en bolsa tienden a no abordar con facilidad esa demanda de largo plazo, y, considerando que si se lograra crear empresas competitivas en este ámbito de autonomía podrían exportarse a otros países, creo que es un ámbito en el que vale la pena probar una creación de empresas al estilo de las startups.
Por cierto, 2040 parece un futuro lejano, pero en realidad no lo es tanto. Si lanzar una empresa mediante creación de empresas lleva de 7 a 10 años, los ciclos que se pueden completar desde ahora hasta 2040 son uno y medio o, como mucho, dos. Quince años parecen una visión de largo plazo, pero en realidad es un plazo bastante corto, y por eso pienso que también hay espacio donde las startups pueden aportar valor.
Conclusión
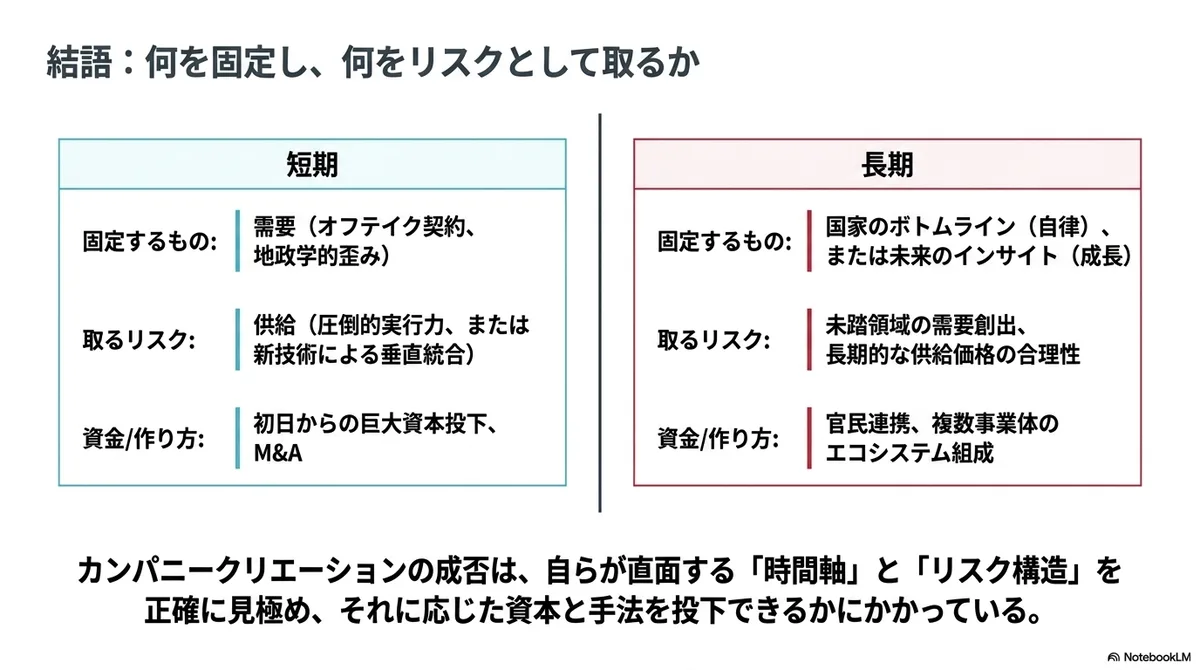
En este artículo organicé el tema así: la creación de empresas de corto plazo casi no asume riesgo de demanda y asume en gran medida riesgos del lado de la oferta, como el riesgo de ejecución y el riesgo tecnológico, mientras que la de largo plazo se divide en una visión de crecimiento que eleva el top line y una visión de autonomía que cierra la brecha con el bottom line del Estado.
Creo que, combinando la clasificación anterior por «punto de partida» con esta, se aclara un poco dónde se sitúa la creación de empresas que estamos considerando y en qué debería competir.
El punto es qué se fija y qué se asume como riesgo, y que, según ese riesgo, cambian quién aporta los fondos y cómo se crea.
Este tipo de ordenamiento aún está en proceso de validación, así que si hay personas que están trabajando en la creación de empresas o que, desde el lado de las políticas públicas, piensan en este tipo de mecanismos, me encantaría discutirlo con ustedes.