Organizar la creación de empresas (company creation) en 12 casillas (excluyendo fármacos y software)
Este artículo fue traducido automáticamente del japonés por una IA (Claude). Puede contener errores. Leer el artículo original en japonés.
He escrito varios artículos sobre la creación de empresas (company creation).
En un artículo anterior, clasifiqué la creación de empresas, en la que actores distintos de los emprendedores (inversores, etc.) participan desde antes de la constitución de la compañía para ponerla en marcha, según cuatro «puntos de partida»: la tecnología, la demanda, el resultado y la misión. Al final de «Pensar la creación de empresas desde el eje del tiempo», que escribí después, planteaba que, si se combinaba la clasificación por punto de partida con el ordenamiento por eje temporal, quizá se podría aclarar en alguna medida dónde se sitúa un proyecto en estudio y en qué debería competir. Además, hace poco escribí el artículo «Las 12 casillas para pensar cómo competir en innovación y el eje del tiempo».
Tras acumular así varios artículos, estuve ordenando con ChatGPT y otras herramientas cómo quedarían los ejemplos de creación de empresas al mapearlos, usando principalmente el marco del último artículo, el de las 12 casillas. Este artículo recoge el resultado de ese ordenamiento.
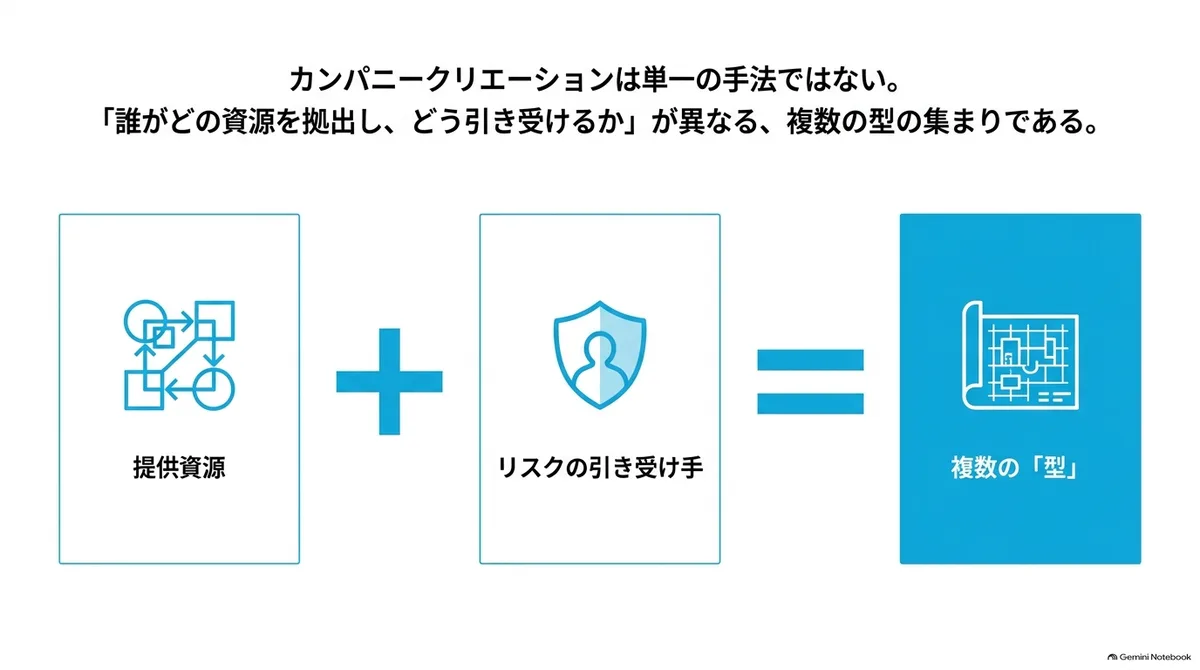
La organización parte de la idea de que la creación de empresas no es un método único, sino un conjunto de varios tipos que se diferencian en «quién aporta qué recursos y cómo asume los riesgos».
Las entidades (inversores) que realizan creación de empresas
Primero presento las organizaciones representativas que realizan creación de empresas.
Cuando le pedí a ChatGPT que investigara, centrándose en la creación de empresas y los spin-offs desde 2020, resultaron 20 organizaciones y 104 casos de creación y comercialización. Corregí los errores evidentes, pero no he verificado todos los casos, así que tómese como una tendencia. Además de VC y PE, se incluyen también los venture builders, los estudios internos de empresas y los programas de comercialización de universidades e instituciones de investigación.
Cabe señalar que, probablemente, el ámbito con más casos de creación de empresas es el del descubrimiento de fármacos, pero esta vez he excluido los casos de fármacos, medicamentos y dispositivos biomédicos, porque su forma de avanzar hacia la comercialización es distinta. También dejé fuera los estudios que se dedican solo a software, por lo que no se incluye, por ejemplo, Sutter Hill.
Como resultado, las cifras siguientes corresponden principalmente a clima, materiales, defensa, infraestructura de IA y TI, espacio y energía. También se incluye la biotecnología agrícola no médica. No se excluyen organizaciones enteras por trabajar también en fármacos, sino que se separan los casos de forma individual.
Los he dividido en dos grandes grupos según el estilo de liderazgo de la creación de empresas. Llamo «liderada por la organización» al caso en que la organización tiene temas de exploración o proyectos internos y crea la compañía operando con personal dedicado y la composición inicial, y «liderazgo conjunto de organización y fundadores» al caso en que la organización y los fundadores se repartieron, desde antes de constituir la compañía, la ejecución de la concepción, la propiedad intelectual, el equipo y las operaciones iniciales. Es probable que en la realidad haya una gradación, pero por comodidad los separo en dos.
| Organización | Principal función o programa de creación | Casos incluidos (selección) | Liderada por la organización | Liderazgo conjunto | Casos incluidos |
|---|---|---|---|---|---|
| Eclipse | Eclipse Venture Equity | Mytra, Peak Energy | 0 | 4 | 4 |
| 8VC | 8VC Build Program | Saronic | 0 | 1 | 1 |
| Lux Capital | Lux Labs (anunciado en 2024; los proyectos anteriores corresponden a la función de creación predecesora) | Thematic, Osmo | 0 | 2 | 2 |
| Xora Innovation | Equipo a cargo de la creación de empresas | Amperesand | 0 | 1 | 1 |
| Red Cell Partners | National Security Practice/Cyber Practice | DEFCON AI, Claros | 0 | 7 | 7 |
| Flagship Pioneering | Flagship Labs | Terrana Biosciences | 1 | 0 | 1 |
| Deep Science Ventures | Equipo de creación de empresas de la propia organización | Mission Zero Technologies, Parallel Carbon | 19 | 0 | 19 |
| Technofounders | Venture building de la propia organización | Bliss Ecospray, ION-X | 0 | 3 | 3 |
| Cambridge Future Tech | Venture building de la propia organización | Mimicrete, Literal Labs | 0 | 10 | 10 |
| Marble | Venture studio de tecnología climática | Aerleum, Vema Hydrogen | 0 | 13 | 13 |
| Wavemaker Impact/100x100 | Venture building de tecnología climática | WasteX, Rize | 1 | 13 | 14 |
| Vargas | Función de creación de empresas de la propia organización | Stegra, Aira, Syre | 4 | 0 | 4 |
| Actis | Energy Infrastructure | BluPine Energy, Nozomi Energy | 4 | 0 | 4 |
| EnCap Investments | Energy Transition | Linea Energy, Bildmore | 1 | 1 | 2 |
| Prosemino | Prosemino Venture Builder/Prosemino Labs | Sention Technologies, Super6 | 0 | 2 | 2 |
| MIT | MIT Proto Ventures | Hyperion Transport Systems, Vertical Horizons | 4 | 0 | 4 |
| TandemLaunch | TandemLaunch Startup Foundry | LATYS, Waveshaper AI | 6 | 0 | 6 |
| Atomic | Co-found with Atomic | Butter Payments, Exowatt | 0 | 3 | 3 |
| TNO | TNO Ventures/Tech Transfer Programme | LionVolt, TORWASH | 0 | 3 | 3 |
| Founders Fund | Incubación liderada por socios | General Matter | 1 | 0 | 1 |
| Total | 20 organizaciones | 41 | 63 | 104 |
El resultado fue de 41 casos liderados por la organización y 63 de liderazgo conjunto.
El desglose de los liderados por la organización es: Deep Science Ventures 19, TandemLaunch 6, Vargas 4, Actis 4, MIT Proto Ventures 4, etc. En todos los casos se contrata primero, con el salario de la organización, a personas como candidatos a fundador, directivos y venture builders, se les asigna un proyecto y después se convierte en compañía. Los 63 de liderazgo conjunto se acercan más a una forma en la que se reparte la ejecución, desde antes de constituir la compañía, con directivos e investigadores externos.
La situación actual de la creación de empresas vista en 12 casillas
En el artículo anterior de las 12 casillas, dividí en cuatro tipos, por el lado de la oferta, «lo que más impide la transición al siguiente estado», y en tres niveles, por el lado de la demanda, «cuánta demanda transable se ha logrado identificar».
La tabla siguiente lo resume.
| Riesgo dominante de la oferta\Riesgo de demanda | Bajo | Medio | Alto |
|---|---|---|---|
| Riesgo de implementación y operación | (1) Carrera de despliegue | (2) Implementación mediante estructuración de proyectos | (3) Exploración de casos de uso de pago |
| Riesgo de escalamiento | (4) Carrera de capacidad | (5) Escalamiento gradual | (6) Producción en masa y exploración simultánea de usos |
| Riesgo de ingeniería | (7) Desarrollo de especificaciones objetivo | (8) Desarrollo anticipado por hoja de ruta | (9) Exploración simultánea de producto y uso |
| Riesgo científico | (10) Validación por misión | (11) Investigación de formación de opciones | (12) Exploración de frontera |
Cuando le pedí a la IA que clasificara sobre estas 12 casillas la posición actual de las 102 compañías, es decir, los 104 casos menos las 2 que cesaron su actividad, el resultado fue el siguiente.
| Riesgo dominante de la oferta\Riesgo de demanda | Bajo | Medio | Alto |
|---|---|---|---|
| Riesgo de implementación y operación | (1) 1 compañía | (2) 26 compañías | (3) 0 compañías |
| Riesgo de escalamiento | (4) 3 compañías | (5) 16 compañías | (6) 0 compañías |
| Riesgo de ingeniería | (7) 4 compañías | (8) 42 compañías | (9) 5 compañías |
| Riesgo científico | (10) 0 compañías | (11) 5 compañías | (12) 0 compañías |
De esta distribución se pueden leer varias cosas.
(1) Se concentra en la casilla (8), de riesgo de demanda medio
De las 102 compañías, 89 están en la columna de riesgo de demanda medio (la columna central). En la columna de riesgo de demanda bajo (la izquierda) hay 8 y en la de riesgo alto (la derecha), 5.
Dentro de la columna de riesgo de demanda medio, solo (8) Desarrollo anticipado por hoja de ruta reúne 42 compañías, el 40 % del total. Son proyectos en los que los usos y los clientes potenciales son visibles, ya existe en cierta medida la tecnología base y queda el proceso de adaptarla a las especificaciones del cliente para convertirla en producto. Le sigue (2) Implementación mediante estructuración de proyectos, con 26 compañías, donde la tecnología ya existe y el contenido del negocio consiste en diseñar la combinación de proveedores, clientes, financiación y contratos. Las 5 compañías de la fila de ciencia están todas en (11), y no hay proyectos en (10) ni en (12).
Sin embargo, de los 104 casos, 84 corresponden a años de incorporación de 2022 a 2025; si se excluyen los 2 cesados y 1 reestructurado, la mayoría acaba de empezar como empresa. Es decir, esta distribución muestra el número de proyectos que cada organización ha podido iniciar de forma repetida, no las posiciones en las que se han obtenido retornos. Conviene entender que la distribución nos indica las «casillas por las que es fácil empezar», no las «casillas en las que funciona».
(2) En las columnas de riesgo de demanda bajo y alto, los responsables están concentrados
Las 8 compañías de la columna de riesgo de demanda bajo son 3 de Eclipse (Mytra, Peak Energy, Gambit), 8VC Build (Saronic), Red Cell (DEFCON AI, Claros), Vargas (Aira) y MIT Proto Ventures (American Fusion Instruments).
Las 6 compañías, sin contar Aira ni American Fusion Instruments, son empresas cofundadas por VC estadounidenses con el método de «directivo + hipótesis de mercado», y se sitúan en los ámbitos de defensa, suministro eléctrico para centros de datos de IA, almacenamiento estacionario de energía y robots logísticos. Es un método que combina primero a directivos con trayectoria en ámbitos donde la demanda ya está concretada.
Las 5 compañías de la columna de riesgo de demanda alto están todas en (9): Dunia de Deep Science Ventures, AtmoCooling de Marble y las 3 de TandemLaunch (Waveshaper AI, Recho AI, Wisemotion). TandemLaunch es un método que selecciona primero la tecnología universitaria y después forma el equipo fundador, y los proyectos en los que se busca el uso de adopción mientras se convierte la tecnología en producto aparecen en la columna de riesgo de demanda alto. No hay proyectos en (3), (6) ni (12).
(3) Los proyectos de cada organización se concentran en una o dos casillas
Las 4 compañías de Actis y las 2 de EnCap están todas en (2); de las 14 de Wavemaker Impact, 11 están en (2); de las 10 de Cambridge Future Tech, 9 están en (8); y de las 19 de Deep Science Ventures, 13 están en (8). De las 6 de TandemLaunch, 3 están en (8) y 3 en (9), y la 1 de Flagship está en (11).
Las 4 de Vargas se reparten entre (1), (2) y (5), pero todas comparten el método de armar primero los contratos de demanda y los socios industriales y después crear la compañía. Marble, centrada en (8), se extiende a (2), (5), (9) y (11); en las organizaciones que parten de las personas, las casillas de los proyectos se dispersan.
Casos de cese y de reestructuración
Los ceses de actividad confirmados por la tabla de investigación son 2. Eyris, de Red Cell, cerró en diciembre de 2024, y Centeon, de Marble, figura en el sitio web oficial como con actividad suspendida. En ninguno de los dos se han hecho públicas las causas, por lo que no se puede determinar si fue un fracaso tecnológico o que la demanda no se materializó. Estas 2 compañías se excluyen de la distribución anterior.
La reestructuración importante es 1, y está en (5). Stegra completó en junio de 2026 una financiación adicional de 1.400 millones de euros y anunció una revisión del proceso de construcción. No se trata de un cese ni de una quiebra, pero corresponde a lo que se expone más adelante: aunque haya perspectivas de demanda, los riesgos de coste y de calendario de la primera gran instalación siguen ahí.
Considero que la concentración en la columna de riesgo de demanda medio y el agrupamiento de casillas por organización son una muestra de que el trabajo que queda antes de la constitución difiere según la casilla y de que las organizaciones capaces de asumir ese trabajo de forma repetida son pocas.
Columnas: el riesgo de demanda determina el trabajo que queda antes de la constitución
La columna del riesgo de demanda indica qué «elementos no definidos» quedan antes de la constitución. Las personas y el capital son necesarios en cualquier columna. Además, la lógica para que un inversor lidere la fundación surge cuando la entidad operadora puede aportar recursos que a un emprendedor le resulta difícil reunir con una inversión o una alianza ordinarias, como compromisos de compra, instalaciones, propiedad intelectual, contacto con clientes o la capacidad de estructurar proyectos. Precisamente porque, aprovechando esos recursos, se pueden reducir de forma notable el coste y el plazo del trabajo necesario antes de la constitución, el modelo liderado por inversores se sostiene.
Las diferencias entre las columnas se resumen así.
| Columna | Trabajo que queda antes de la constitución | Condiciones en que resulta ventajoso el liderazgo del inversor | Quién mueve realmente la columna | Ejemplos de la tabla de investigación |
|---|---|---|---|---|
| Columna de riesgo de demanda bajo (izquierda) | Verificar la efectividad de las condiciones de demanda y reunir la tecnología, el personal, las instalaciones y los fondos para suministrar en esas condiciones. Se exige una velocidad de puesta en marcha rápida | Cuando la entidad operadora puede aportar recursos cuya obtención llevaría tiempo a un emprendedor por sí solo, como compromisos de compra, directivos que se encarguen de la fabricación, instalaciones y fondos que sostengan el período de desarrollo | El comprador (participación mediante contratos de offtake o como socio industrial) | Vargas (Syre con un contrato de offtake con H&M de 7 años y 600 millones de dólares estadounidenses en total; Aira con bombas de calor, una tecnología existente, ofrecidas con cuota mensual, venta directa y mantenimiento integrados), el «directivo + hipótesis de mercado» de Eclipse, 8VC y Red Cell (Peak Energy, Saronic, DEFCON AI) |
| Columna de riesgo de demanda medio (centro) | Dividir los asuntos no definidos entre lo que se puede aprender con la validación con clientes (rendimiento exigido, carga de implantación, beneficios) y lo que requiere la decisión o el acuerdo de otros (aprobación de presupuesto, permisos y licencias, financiación, contratos de compra), y estructurar quién decide esto último y en qué orden se llega a los acuerdos | Cuando la entidad operadora tiene la especialización, la credibilidad y el acceso a las partes interesadas que se necesitan para estructurar el proyecto, y puede mover varias decisiones a la vez. Si lo central es la validación con clientes, se encomienda al equipo fundador y la entidad operadora se limita a aportar fondos y contactos | Los decisores del lado de la demanda y las políticas públicas. Si la contratación pública, el apoyo a la diferencia de precio, el offtake de grandes empresas, etc., concretan quién paga, el presupuesto, el plazo y las especificaciones, se mueve hacia el lado «bajo» | Deep Science Ventures (13 de 19 compañías en (8)), Wavemaker Impact (11 de 14 compañías en (2); Rize fue concebida por cuatro partes y se designó al CEO), Actis y EnCap (aseguran primero a los directivos y estructuran activos, contratos y fondos) |
| Columna de riesgo de demanda alto (derecha) | Explorar la combinación de uso, cliente y razón para pagar. Diseñar de antemano la discrecionalidad para cambiar las hipótesis y quién asume el coste de la exploración | Cuando instalaciones experimentales, propiedad intelectual, datos, contacto con clientes, etc., se pueden usar como recursos comunes para varios proyectos. En proyectos que se resuelven con experimentos de pocas personas y bajo coste, un sistema que exija con frecuencia la aprobación del inversor resulta más bien una carga | El propio equipo de exploración (de (12) a (11) es el trabajo de acotar las hipótesis de demanda, y de (10) a (7) es el trabajo de hacer que la ciencia se sostenga; en ambos casos corresponde a los fondos públicos de investigación y a las universidades) | Flagship (la organización asume el coste de exploración y recupera el coste de las hipótesis descartadas con participación en las compañías que se consolidan. Terrana se hizo pública tras unos 4 años de desarrollo no público), TandemLaunch (3 de las 5 compañías de (9). Fija primero la combinación de tecnología y personas) |
Que la demanda se haya consolidado no significa que se justifique de una sola vez una gran inversión en instalaciones. Si el rendimiento en entorno real y el rendimiento de producción en masa no están confirmados, es imprescindible un proceso que decida por etapas la siguiente inversión a la vista de los resultados de esa verificación. Northvolt, a la que ya me referí en artículos anteriores, quedó en un callejón sin salida porque, pese a contar con enormes contratos de offtake, asumió a la vez los riesgos de ejecución del desarrollo tecnológico y de la producción en masa. Y Stegra, mencionada en la sección anterior, pese a tener contratos de demanda firmes, se queda en (5) y se ve obligada a rehacer el calendario y el plan financiero de la primera planta.
En las columnas de riesgo de demanda bajo y en (5), quien realmente mueve la columna es el comprador (el cliente). En Syre, H&M asume la demanda mediante un contrato a largo plazo; en Mission Zero Technologies participa Anglo American como cofundador; y en Arctial se suman Rio Tinto y Mitsubishi Corporation como socios industriales. Que los VC estadounidenses logren sacar adelante proyectos en esta columna con el modelo de «directivo + hipótesis de mercado» se limita también a ámbitos, como la contratación de defensa o el suministro eléctrico para centros de datos, en los que la hipótesis de mercado está respaldada por instituciones y una demanda sólida.
Lo mismo ocurre con la demanda creada por las políticas, que corresponde a lo que en un artículo anterior llamé «punto de partida en la misión». Las casillas de la columna solo se mueven cuando se ha decidido «quién pagará por el producto de esa compañía y en qué condiciones». Por un cambio del pagador o el fin del presupuesto, la columna puede retroceder hacia la derecha (el lado de riesgo de demanda alto), así que queda el trabajo de evaluar con cuidado, antes de la constitución, la fuerza vinculante y el plazo del contrato.
En (10) y (12) no hubo ni un solo caso entre las 20 organizaciones investigadas esta vez. Las tres casillas de la fila de ciencia coinciden en que la ciencia es la mayor restricción, y lo que difiere es la perspectiva del lado de la demanda. Mi impresión es que (10), «la demanda es clara pero la ciencia no está establecida», abunda en el ámbito del descubrimiento de fármacos, pero fuera de él es un terreno de la investigación gubernamental por misión y de la I+D de las grandes empresas. Si la ciencia se sostiene, se pasa a (7).
(12), donde tanto la demanda como la ciencia están sin definir, es el terreno de la investigación básica, y los inversores solo pueden abordarlo cuando las hipótesis de uso y de clientes potenciales se han acotado y llegan a (11), o cuando la ciencia se ha sostenido y llegan a (9). Lo que el liderazgo inversor aborda en la fila de ciencia se concentra en (11), donde, aunque la ciencia no esté establecida, hay una hipótesis de demanda y se puede montar una opción que pruebe varias hipótesis en paralelo. Que no haya casos en (3) y que (9) se quede en 5 se debe, a mi juicio, a que, salvo que existan recursos comunes como propiedad intelectual compartible o plataformas, resulta difícil que tenga sentido que lidere un inversor.
Filas: el riesgo de oferta determina la capacidad de la entidad operadora
Mientras que la columna determina el carácter del trabajo previo a la constitución, la fila determina qué debe verificar la entidad operadora y qué capacidades organizativas debe poder ofrecer de forma repetida. Los puntos que se verifican en común en cualquier casilla en el momento de crear la compañía (la lógica de avanzar como compañía, los derechos de uso de los recursos, el equipo, los fondos para la siguiente validación y la autoridad para decidir y para detener) se retiran de la tabla, y solo se enumeran las condiciones propias de cada fila. De los ejemplos, Versant, Third Rock y The Production Board se centran en fármacos y quedan fuera de la tabla de investigación, pero los cito como ejemplos de función de creación.
| Fila de partida | Lo que la entidad operadora reúne antes de la constitución | Condiciones fundacionales propias de la fila | Principales riesgos que quedan al crear la compañía | Función de creación necesaria y ejemplos que la adoptan |
|---|---|---|---|---|
| Fila de ciencia | Experimentos capaces de refutar la hipótesis, confirmación de la reproducibilidad, estudio de los usos y de la vía de comercialización | La lógica de continuar la investigación como compañía y el diseño del siguiente conjunto de experimentos | Ampliación del tamaño del efecto y de la reproducibilidad, acotamiento del lado de la demanda | Instalaciones propias de investigación y experimentación (Versant), gestión interina (Third Rock), una sociedad de cartera de capital permanente (The Production Board), un proceso iterativo de hipótesis (Flagship), presupuesto interno de investigación y validación (Marble) |
| Fila de ingeniería | Usos candidatos, especificaciones y precio requeridos por el cliente, prototipo. En paralelo, selección del responsable del negocio | Condiciones de uso de la propiedad intelectual, el uso al que se apunta, los responsables de tecnología y de negocio | Integración y certificación en entorno real, ajuste con el cliente | Selección de tecnología universitaria y formación del equipo fundador (TandemLaunch), plan de negocio y financiación dentro de la institución de investigación y ajuste de directivos externos, licencias y participaciones (TNO), equipo fundador con reparto de roles (Cambridge Future Tech), provisión de laboratorios propios (Prosemino Labs) |
| Fila de escalamiento | Tecnología de suministro, análisis tecnoeconómico del coste y del método de fabricación, equipo directivo y de fabricación, negociación de las condiciones de compra | Compromisos concretos del cliente, viabilidad del suministro, perspectivas de financiación de las instalaciones | Rendimiento y coste unitario, ejecución de la primera unidad | Estructuración de contratos de demanda y de un consorcio industrial (Vargas), combinación de directivo e hipótesis de mercado (Eclipse), estructuración de la financiación de la fábrica |
| Fila de implementación y operación | Primer cliente de implantación, sistema de ventas, instalación y mantenimiento, obtención de los primeros proyectos y licitaciones, contratos de financiación | Beneficio económico para el cliente y perspectivas de operación en la que la propia compañía obtenga beneficios, contratos de financiación viables | Aprendizaje de las diferencias entre sitios, repetición de la operación, variaciones de cantidad y de calendario | Contratación de directivos con trayectoria y estructuración de proyectos (Actis, EnCap), diseño de la implantación combinada con finanzas y distribución (Wavemaker Impact), operación integrada de venta directa, instalación y mantenimiento (Aira) |
Según la fila cambia la naturaleza del plazo y del coste de la exploración. Una misma entidad operadora puede manejar varias filas, pero cada fila requiere una función de creación distinta, y creo que ese es el trasfondo de que los proyectos de cada organización se concentren en una o dos casillas.
Lo que se pasa por alto con facilidad al cruzar filas es el tiempo que queda fuera del período de exploración de la entidad operadora. Según la explicación de NTU, la investigación de Amperesand comenzó en 2016 y, tras la fabricación de prototipos y su validación, se escindió en 2023. Cuando Xora se involucró, el riesgo científico ya estaba superado, por lo que para Xora el proyecto es un punto de partida de la fila de ingeniería, pero los 7 años de I+D previos corrieron por adelantado a cargo de la universidad. Al evaluar un proyecto de la fila de ingeniería hay que comprobar quién ha asumido el tiempo y el coste de esta etapa previa. (En el descubrimiento de fármacos, el recorrido desde la ciencia hasta la implementación y operación es fácil de ver y tiende a ser rápido. Sin embargo, como la fuente de la demanda y del precio son las primas de seguros y el gasto de seguridad social, tampoco se puede afirmar que no haya riesgo de demanda.)
La fila y la columna también determinan el tipo de capital necesario. Deep Science Ventures, Cambridge Future Tech, Marble y TandemLaunch, que se ocupan de (8), son del tipo que asume el coste de exploración en toda la organización y crea compañías en poco tiempo. Las referencias institucionales son: TandemLaunch, de 12 a 18 meses; Marble, 12 meses; Prosemino, de 12 a 24 meses; y la preparación para la constitución de TNO, 6 meses. Vargas, Actis y EnCap, que se ocupan de (2) y (5), son del tipo que, con PE o capital de infraestructura, toma una participación mayoritaria y estructura activos, contratos y deuda proyecto por proyecto, con una escala de capital y una forma de recuperación distintas. En (11) los plazos varían, como los cerca de 4 años de Terrana o los 7 años previos de Amperesand. Lo que puede hacerse sin forzar con un fondo de VC ordinario que se redime en 10 años es el tipo (8) de entre ellos. Es decir, no es la naturaleza del proyecto, sino la restricción del capital, lo que determina el ámbito al que se puede acceder. Para pensar sin esa restricción quizá sea necesaria la colaboración con entidades gubernamentales, entre otras cosas.
La puerta de entrada a la exploración se trata aparte de las casillas
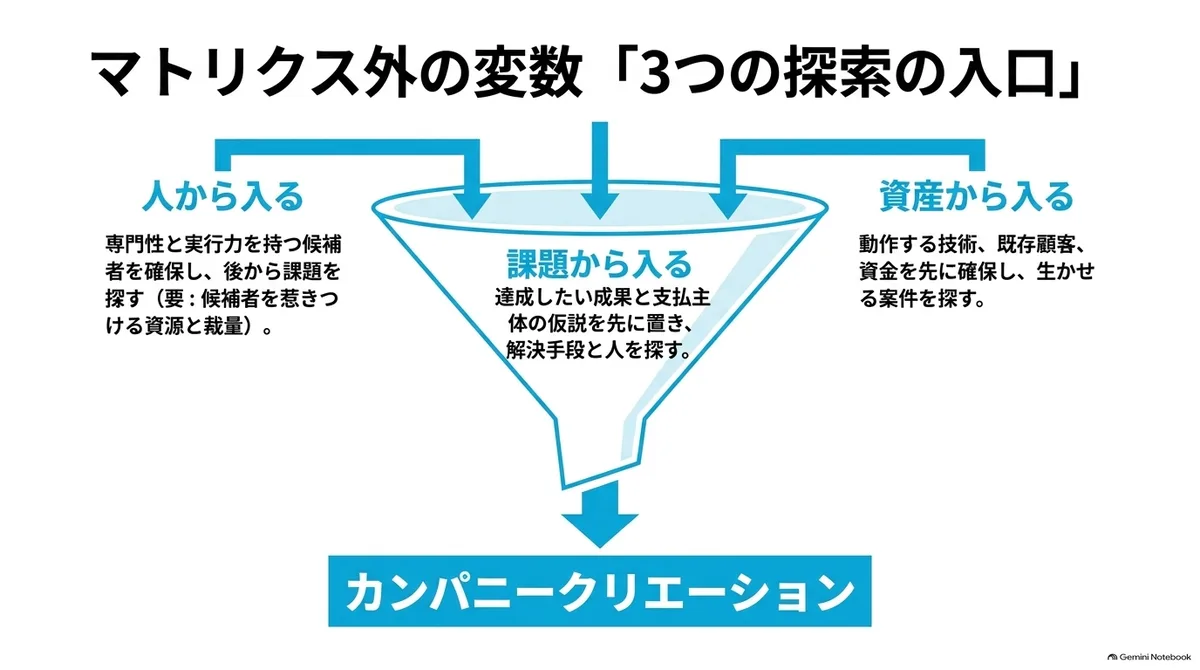
Si se considera la «puerta de entrada a la exploración» como algo distinto de la casilla del proyecto, hay tres grandes tipos de entrada.
- Entrar por las personas: se asegura primero a candidatos con especialización en un ámbito concreto y capacidad de ejecución, y se buscan el problema y el cliente que les convengan. La convocatoria de Marble no exige equipo, propiedad intelectual ni una idea concreta, sino que valora la especialización y el potencial para liderar una compañía. Se podría decir que el EIR es un sistema cercano a este.
- Entrar por el problema: se plantean primero el resultado que se quiere lograr y la hipótesis del pagador, y se buscan los medios de solución y las personas. Deep Science Ventures y MIT Proto Ventures son ejemplos.
- Entrar por los activos: se aseguran primero recursos como una ciencia y tecnología que ya funcionan, clientes existentes, capacidad de instalación y operación, o fondos, y se buscan proyectos que los aprovechen. TandemLaunch, TNO y Vargas usan esta entrada.
General Matter, según el reportaje de World Nuclear News (abril de 2025), es un proyecto que un socio de Founders Fund fundó él mismo después de buscar sin éxito una empresa estadounidense de enriquecimiento de uranio en la que invertir. Se incubó durante aproximadamente un año dentro de Founders Fund. La entrada es por las personas, pero la tabla de investigación la sitúa en (8) como una etapa en la que quedan por desarrollar la tecnología y las instalaciones de enriquecimiento, y si se confirman las condiciones del contrato con el gobierno, pasará a la columna de riesgo de demanda bajo. Esta forma no es un mecanismo que la organización repita, sino un caso individual surgido por decisión personal de un socio.
La entrada por las personas solo puede usarla una organización que tenga una vía para asegurar candidatos de forma continuada y que cuente con los recursos y la discrecionalidad que ofrecer a los candidatos. Las organizaciones con una vía débil entran por el problema o por los activos, y acogen a las personas después de concretar las condiciones de negocio que pueden presentar a los candidatos a fundador (la posición de la casilla y el trabajo ya hecho antes de la constitución). Como la parte operadora asume esa validación y ese ajuste, la entrada se elige considerando también la capacidad y el coste del equipo común.
Visto desde el lado del emprendedor
El mismo marco, visto desde el lado del emprendedor, sirve como criterio para decidir si participar en un proyecto liderado por inversores. Por ejemplo, conviene preguntar por los siguientes puntos.
- Los recursos que aporta la entidad operadora (compromisos de clientes, propiedad intelectual, instalaciones, fondos, talento directivo)
- El trabajo que le corresponde a uno (la validación que indica la fila y el trabajo del lado de la demanda que indica la columna)
- La participación en el momento de la constitución
- Quién tiene la autoridad para cambiar las hipótesis, contratar, aprobar presupuesto adicional y detener el proyecto
El ordenamiento por columnas y filas indica «el trabajo que le corresponde a uno». Si es la columna de riesgo de demanda bajo, el trabajo principal es la ejecución del suministro; si es la media, la validación con clientes y la estructuración de acuerdos; y si es la alta, la exploración de usos y clientes. La fila indica el tipo de riesgo que se asume: en la fila de ciencia, los resultados de los experimentos; en la de ingeniería, la integración y la certificación; en la de escalamiento, el rendimiento y el coste; y en la de implementación y operación, la repetición en el terreno. Que la propia experiencia encaje con ese trabajo es la primera condición para decidir participar.
En cuanto a la participación y la discrecionalidad, existe una tensión: cuanto mayor es la contribución del inversor antes de la constitución, mayor es la participación en el momento de la constitución, y eso debilita la capacidad de atraer a emprendedores excelentes. Hay un abanico que va desde estructuras en las que el lado inversor tiene la mayoría, como Flagship, hasta aquellas en que se limita a ser el primer inversor, como Marble; conviene fijarse también en cuánto trabajo se hace antes de la constitución y cuánto se entrega al emprendedor en la constitución. Ahora bien, el tamaño de la participación y la discrecionalidad del día a día son cosas distintas, por lo que recomiendo decidir tras comprobar también el reparto de autoridad.
Visto desde quienes empiezan en Japón
Si se aplica el mismo marco a quienes van a empezar ahora la creación de empresas, es decir, VC, empresas, universidades e instituciones de investigación e instituciones gubernamentales, se ve que lo que cada uno tiene y lo que le falta son distintos. En forma de tabla queda así. Los ejemplos se limitan a las organizaciones que aparecen en la tabla de investigación y en el texto.
| Actor | Lo que tiene | Lo que le falta | Casillas adecuadas | Entrada adecuada | Precedentes correspondientes |
|---|---|---|---|---|---|
| VC | Capital, red de talento directivo, disciplina de decisión y de detención | Instalaciones experimentales, fondos de investigación previos, contacto con el lado de la demanda, costes de personal antes de la constitución | (4) (7) (8) | Personas (directivo + hipótesis de mercado) | Eclipse, 8VC, Red Cell |
| Empresa | Demanda (sus propias compras), instalaciones, empleo, credibilidad para estructurar proyectos | Un sistema que ceda al terreno la autoridad de cambiar hipótesis y detener, la práctica de ceder participación al exterior | (1) (2) (5) | Activos, problema | H&M (Syre), Anglo American (Mission Zero), Rio Tinto y Mitsubishi Corporation (Arctial) |
| Universidad e institución de investigación | Tecnología, fondos y plazo de investigación previos, instalaciones experimentales | Responsable del negocio, selección de usos, un sistema para decidir pronto las condiciones de propiedad intelectual | (8) (11) | Activos (tecnología) | TandemLaunch, TNO, MIT Proto Ventures, Cambridge Future Tech |
| Institución gubernamental | Fondos de investigación previos, contratación pública, préstamos y garantías para la primera instalación, capital de sociedades de inversión gubernamentales | Selección de proyectos y decisión de detenerlos, talento directivo | De (10) a (7), movimiento de (12) a (11) o (9), movimiento de columna, primera instalación de (5) | Sin entrada propia | Tesi (Arctial), Temasek y GenZero (Rize), contrato del DOE (General Matter), financiación de créditos fiscales (Bildmore) |
Sobre los VC, ya se dijo en la sección anterior que lo que un fondo ordinario puede repetir es el tipo (8). Si se quiere hacer (2) o (5), hay que aliarse con sociedades comerciales o capital de infraestructura, y si se quiere hacer (11), con un actor que tenga fondos de investigación previos. Lo que un VC puede aportar por sí solo es el capital, la red de talento directivo y la disciplina de decisión y de detención.
El papel en el que las empresas pueden destacar más es el de primer comprador. Ya dije que quien mueve la columna es el actor del lado de la demanda, y en este marco, más que participar como inversor, emitir un offtake, prestar una instalación de demostración para el primer proyecto o hacer de las propias compras el primer cliente de implantación tiene más fuerza para mover la casilla del proyecto.
Por otro lado, el punto débil de las empresas es la autoridad. Si, teniendo demanda, instalaciones y personas, los estudios internos de empresas no llegan al liderazgo conjunto del que habla este artículo y se quedan en nuevos negocios internos, es porque no han podido ceder al terreno las decisiones de cambiar hipótesis, aprobar presupuesto adicional y detener. Si se usan la demanda y las instalaciones de la empresa para la creación de empresas, cabe pensar en un reparto en el que solo el diseño de la autoridad y de la participación se delegue al exterior.
Lo que tienen las universidades e instituciones de investigación es la tecnología y los fondos y el plazo de investigación previos. Los 7 años de Amperesand los asumió NTU, y TNO elabora el plan de negocio y de financiación mediante un proyecto interno antes de crear la compañía. Lo que falta es el responsable del negocio y la selección de usos, y TandemLaunch y Cambridge Future Tech lo asumen como organización. Como la creación de empresas liderada por inversores en la fila de ciencia solo empieza desde (11), lo que las universidades deberían preparar es la etapa previa que lleve la investigación hasta ese punto, un sistema para decidir pronto las condiciones de propiedad intelectual y la acogida de responsables de negocio que vengan de fuera, entre otras cosas.
Lo que tienen las instituciones gubernamentales son los fondos de investigación previos, la demanda, los fondos para la primera instalación y el capital de las sociedades de inversión gubernamentales. La tarea de elevar el TRL de la investigación de (10) y (12) y trasladarla a la fila superior no forma parte de la creación de empresas liderada por inversores, y le corresponderá a los fondos públicos de investigación. La contratación pública y el apoyo a la diferencia de precio son políticas para mover la columna (la demanda), pero solo se pueden contar como recursos reales una vez comprobadas la fuerza vinculante y el plazo del contrato, y el contrato gubernamental de General Matter es un ejemplo. Los préstamos y garantías de los bancos gubernamentales son útiles en (5), después de que se hayan reunido el contrato de demanda y la validación tecnológica.
A la inversa, lo que las instituciones gubernamentales no tienen es la decisión de seleccionar y detener proyectos y el talento directivo. Además, como las subvenciones parecen demanda, es fácil juzgar erróneamente un proyecto subvencionado como de la columna de riesgo de demanda medio.
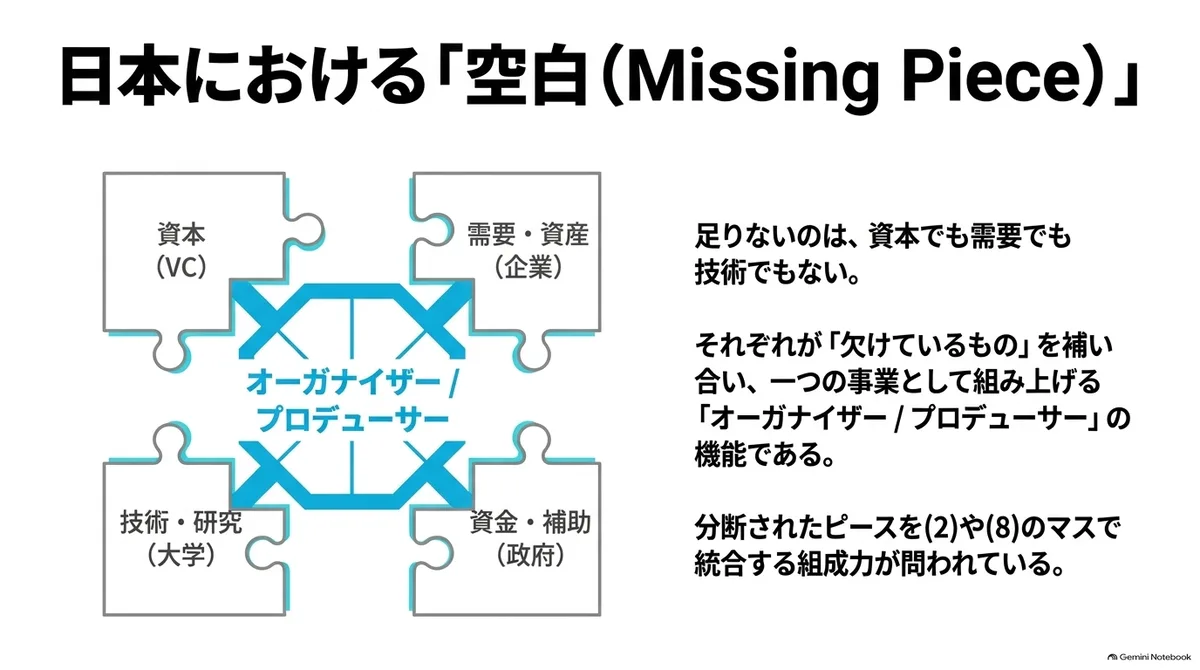
Y lo que cada uno no tiene lo tienen otros. De ser así, se podría plantear la hipótesis de que lo que le falta a Japón no es capital, ni demanda, ni tecnología, sino el organizador, productor o arreglista (arranger) que los ensamble en un único proyecto. Que Vargas haya montado la electricidad, el hidrógeno, los clientes, el capital y el equipo directivo como un solo negocio, o que Wavemaker Impact haga de agricultores, finanzas y compradores un solo negocio, es precisamente ese trabajo de estructuración, y quizá se pueda decir también que lo que se nos plantea es cómo llevar a cabo este tipo de iniciativas.
Creación de empresas y creación de industrias
El ordenamiento hasta aquí se ha escrito en la unidad de cómo una entidad operadora convierte un proyecto en compañía.
Pero, por otro lado, hay una premisa implícita: las condiciones para repetir la creación de empresas dependen de que estén reunidos elementos externos a la compañía, como los fondos de investigación previos, los recursos comunes y las contrapartes de la cadena de valor. Pienso también que, si se concibe la creación de empresas en Japón, a menos que se diseñe a la vez que la entidad operadora quién se hace cargo de ese exterior, al final no despegará.
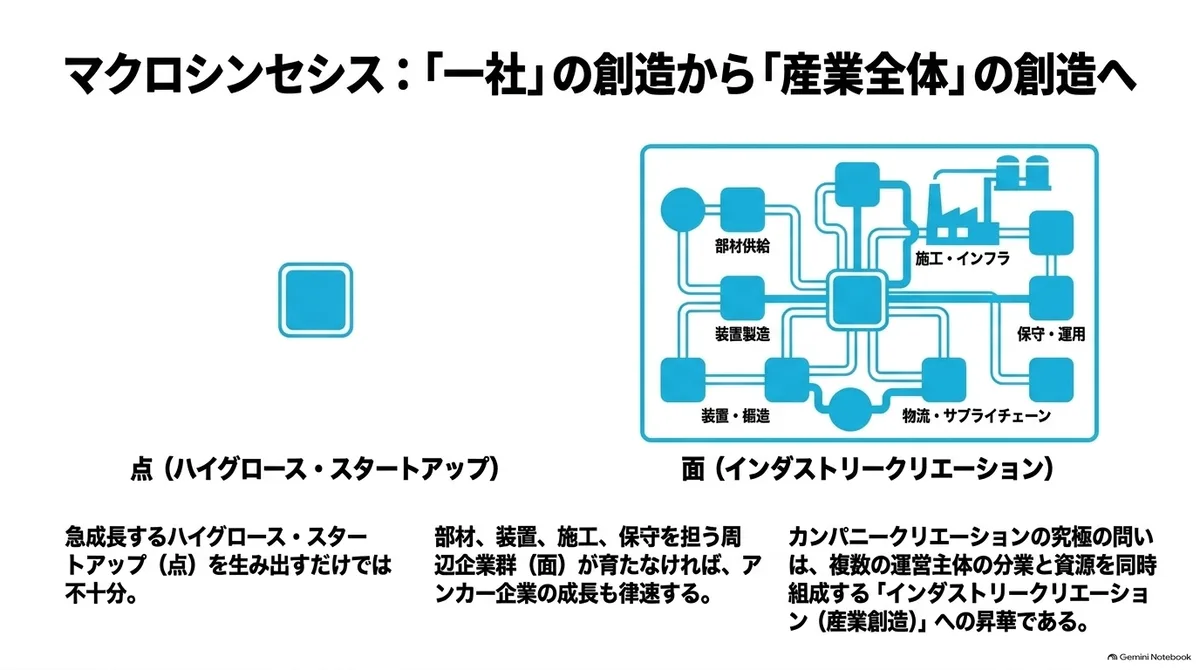
Por ejemplo, como escribí en «La "creación de industrias" entre las startups y las regiones», aunque se logre crear candidatas a startup de alto crecimiento en paneles solares, si el grupo de empresas circundantes que se encargan de sus componentes, equipos, instalación y mantenimiento se convierte en el factor limitante, el crecimiento se detiene. Si no se crean también esas compañías, será difícil que surjan grandes empresas como las startups de alto crecimiento.
En este sentido, creo que lo que se llama creación de empresas tiene dos tipos. Uno es el que crea startups de rápido crecimiento que van en busca de una gran demanda y un gran riesgo. El otro son las empresas periféricas que faltan al mirar la industria en su conjunto. Las empresas periféricas no presuponen un crecimiento rápido, pero son necesarias como condición para que crezcan las empresas ancla.
Si se amplía así el alcance, la creación de empresas se acerca menos a una actividad de crear compañías una por una y más a una pregunta propia de la creación de una industria (creación de industrias), que incluye la división del trabajo entre varias entidades operadoras, la forma de poseer los recursos comunes y la estructuración simultánea de proveedores, clientes y fondos.
En la distribución de las 12 casillas, estos dos tipos se ocupan de casillas distintas. Se puede leer que las organizaciones que repiten (8) u (11) con capital de tipo VC realizan una actividad más cercana a la primera, y las que estructuran proyecto por proyecto (2) o (5) con PE o capital de infraestructura, una más cercana a la segunda.
Y como Japón, a diferencia de Estados Unidos o China, no tiene un gran número de startups que surjan reaccionando con agilidad a nuevas demandas, quizá haya que considerar también si crear a la vez este tipo de negocios periféricos o si las propias startups extienden bastante la cadena de valor y la asumen como negocio propio. Por otro lado, como en comparación con la UE sigue habiendo industria manufacturera, cabe la posibilidad de que se pueda salir adelante con la colaboración entre grandes empresas y pymes.
Quisiera tratar en otro artículo este ordenamiento y esta reflexión desde el lado de la industria.
Resumen
He ordenado la creación de empresas como una actividad que expresa el estado de un proyecto en las 12 casillas que forman el tipo de riesgo de oferta y el nivel de riesgo de demanda, y que elige el método de liderazgo según quién puede asumir el trabajo que queda antes de la constitución. Creo que las columnas de la tabla ordenan el carácter del trabajo que queda del lado de la demanda, y las filas la validación y la función de creación que la entidad operadora debe ofrecer de forma repetida, y que nos indican qué funciones se necesitan. Y las personas y el capital son necesarios en cualquier casilla, y entrar por las personas, por el problema o por los activos es una elección distinta de estas 12 casillas.