El auge de los Startup Studios y del Venture Creation Model, y por qué hacen falta en Japón
Este artículo fue traducido automáticamente del japonés por una IA (Claude). Puede contener errores. Leer el artículo original en japonés.
- 1 Sobre los Startup Studios
- 2 Sobre el Venture Creation Model
- 3 El futuro de estos modelos en Japón
- 4 Conclusión
Si observamos la inversión en startups en Norteamérica, las etapas avanzadas se han enfriado, pero las valoraciones en la etapa semilla siguen manteniéndose altas1.
Entre los aceleradores, que eran actores importantes del ecosistema de preseed y semilla, los que no son Y Combinator van de capa caída, y han empezado a aparecer incluso análisis que sostienen que los propios aceleradores necesitan cambiar.
Por otro lado, los VC también se están activando: Sequoia ha lanzado un acelerador llamado Arc y Andreessen Horowitz otro nuevo llamado START, en un intento por extender su alcance a las etapas de preseed y semilla, más tempranas que las de antes.
Al mismo tiempo, muchos VC japoneses también han empezado a organizar aceleradores y a apoyar en una fase "más temprana".
Puede que se deba en parte a que los fondos han crecido y tienen más holgura financiera, pero, en principio, cuando el tamaño del fondo crece hay que aumentar el tamaño del ticket y retirarse del apoyo en fases tempranas; este movimiento parece ir en sentido contrario a esa dinámica, así que creo que conviene pensar que significa algo.
Una de las razones, creo, es que el tamaño de los fondos de los VC japoneses crece sin pausa2, y en un contexto en el que, si no se puede invertir en ideas y equipos que apunten "como mínimo a unicornio", la inversión no resulta rentable, el número de emprendedores que se atreven a resolver problemas de gran escala es relativamente insuficiente frente al capital disponible. Por supuesto, hay emprendedores así, pero el dinero que se reúne es todavía mayor, y la situación parece ser que se querría que hubiera muchos más.
Así, si los VC van a fases más tempranas, los programas que tradicionalmente ocupaban la posición de aceleradores se ven obligados a desplazarse a una fase aún anterior.
Con esa cadena de "cada vez más atrás", creo que en adelante muchos agentes de apoyo quizá se acerquen al Startup Studio o al Venture Creation Model.
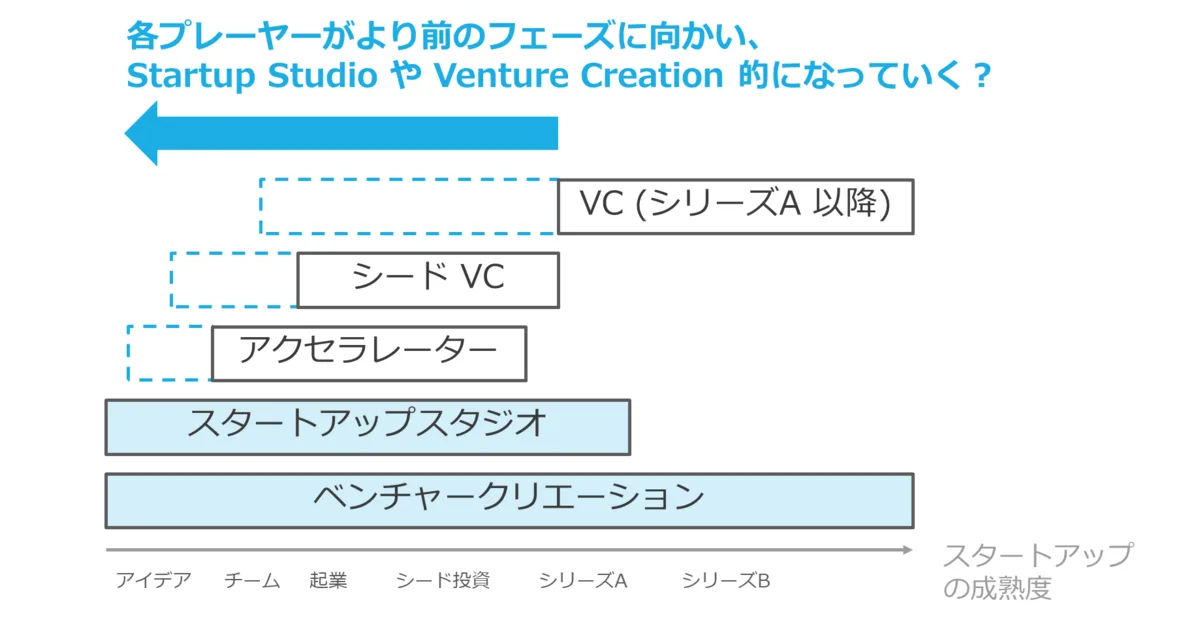
Si el rumbo va a ser ese, también aumentarán las personas que actúen como EIR dentro de los Startup Studios o del Venture Creation. Por esa razón publiqué un artículo sobre los EIR, y al mismo tiempo estuve investigando las posibilidades de los Startup Studios y del Venture Creation Model. Dejo recopilado su contenido como notas personales.
1 Sobre los Startup Studios
1.1 Visión general de los Startup Studios
El modelo que viene aumentando de manera constante en los últimos años es el llamado Startup Studio. En la lista mundial de Startup Studios elaborada por voluntarios también se comprueba que crecen año tras año.
También se percibe que su presencia va en aumento por el hecho de que la entidad que gestiona la Global Accelerator Network (GAN), que reunía a los aceleradores de startups, lanzó en 2019 la nueva Global Startup Studio Network (GSSN).
A finales de 2022, Steve Blank, famoso por el desarrollo de clientes, escribió un artículo en la Harvard Business Review (el original también puede leerse aquí). En ese artículo resume el proceso del Startup Studio de la siguiente manera.
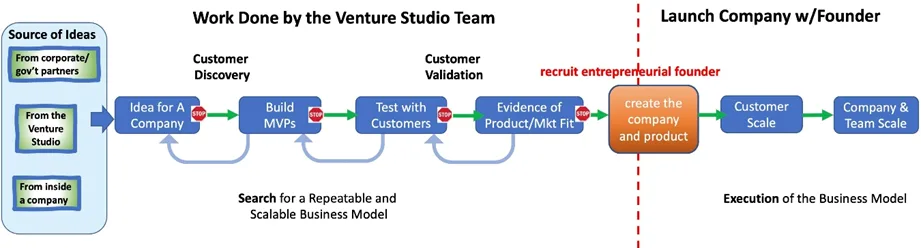
Según el esquema de este gráfico, el Startup Studio tiene la función de "hacer internamente todo hasta alcanzar el PMF y luego incorporar a un emprendedor/directivo y hacer el spin-out". Por ello, para poder desarrollar internamente hasta el prototipo del producto, lo normal es que el Studio cuente con ingenieros y otros profesionales en su propia plantilla.
Sin embargo, en la práctica hay quienes se autodenominan Studio solo por ayudar con el registro de la empresa, o que cubren únicamente la fase de la idea realmente inicial, así que hasta dónde llega cada studio varía. (Los emprendedores que se relacionen con un Studio deben tener cuidado.)
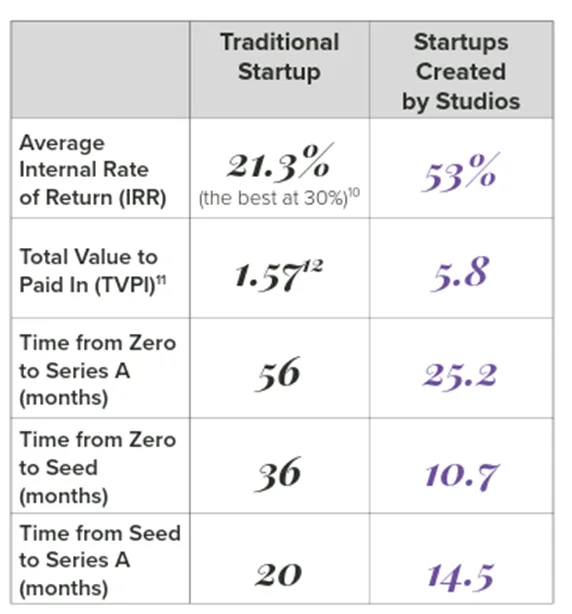
Se dice que este modelo del Startup Studio tiene una alta tasa de éxito. Según se cuenta, la TIR (IRR) de una startup normal (probablemente, de un VC) es del 21,3 %, mientras que la del Studio es del 53 %; y la captación de capital semilla tarda 36 meses en una startup normal, frente a 10,7 meses en un Studio (aunque uno se pregunta si de verdad será así…).
Por otra parte, una característica del Startup Studio es que se queda con mucho capital (equity). Se dice que el Studio se queda con entre el 20 y el 90 % (en el artículo de la HBR, entre el 30 y el 80 %).
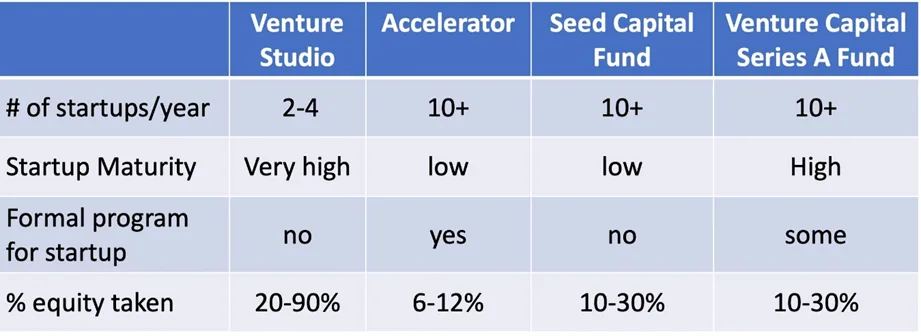
La cifra del 90 % sorprende. En la siguiente ronda seguramente habrá dificultades, así que me parece que quedarse con el 90 % no beneficia a nadie… pero, como oigo hablar de empresas y personas desaprensivas que, bajo el nombre de "Startup Studio", "cofundación" o "apoyo a la creación de empresas", se quedan con una gran parte de las acciones, creo que también puede ser verdad. (Insisto: tengan cuidado de no caer en manos de esas personas o empresas. La Universidad de Tohoku también ha publicado este tipo de advertencia.)
Aun así, como el modelo Studio resulta bastante costoso, no es difícil entender que quieran más capital que en una inversión normal. Sobre la estimación de costos, por ejemplo, el libro «Startup Studio para todos» da muchos detalles.
Cabe añadir que existen conceptos parecidos al Startup Studio, como "Venture Studio" o "Startup Factory". Quizá, mirando en detalle, sean distintos, pero parece que el más usado es Startup Studio, así que en este artículo usaré ese nombre.
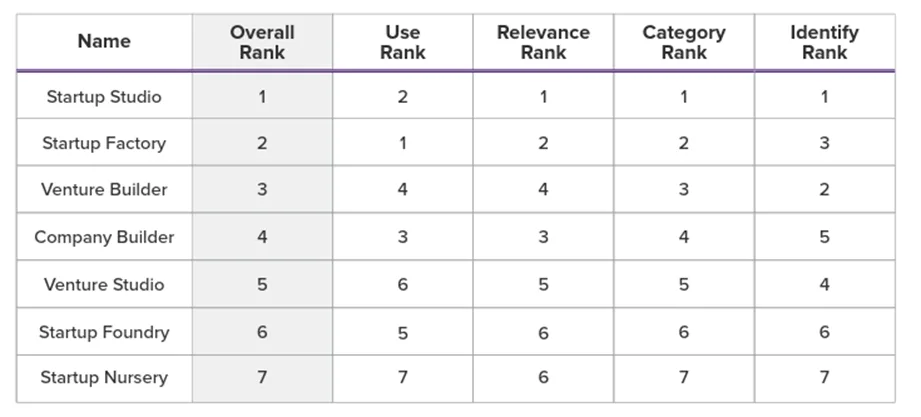
https://www.gan.co/wp-content/uploads/2020/03/The-Rise-of-Startup-Studios-White-Paper.pdf
1.2 Ejemplos de Startup Studios
Tengo la impresión de que el modelo del Startup Studio ha tenido varias olas que llegan y se retiran, y, empezando por Idealab, que creó Overture y otras, las iniciativas en el extranjero se resumen en el siguiente gráfico.
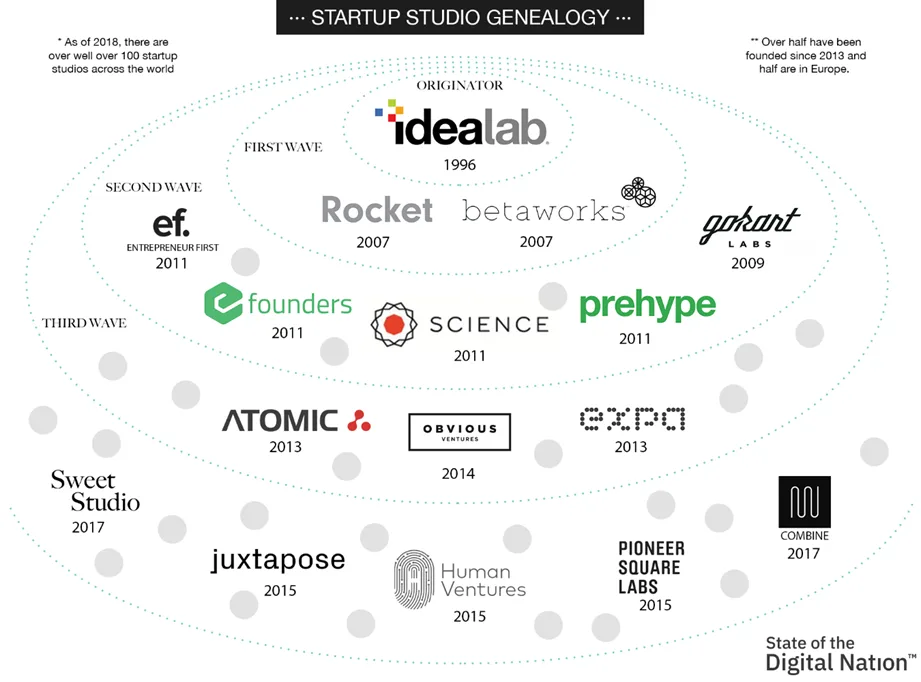
https://medium.com/collider/state-of-the-digital-nation-2020-venture-road-22de4377836
También hubo una ola entre 2011 y 2013, que dio lugar, por ejemplo, a un artículo de TechCrunch.
En Japón también ha habido iniciativas de studios. Existieron, por ejemplo, el BEENOS Startup Studio y Mistletoe. Hoy en día también lo intentan las empresas que participan en la Asociación de Startup Studios.
Por cierto, Bill Gross, de Idealab, es famoso también por esta charla de TED, y en realidad nació en Japón, según parece.
1.3 Contexto
Creo que detrás del auge del modelo Studio hay razones propias del sector de las TI y también el impulso de los emprendedores seriales.
En primer lugar, emprender en el ámbito de las TI tiene características como:
- costos iniciales relativamente bajos
- costos de ensayo y error también relativamente bajos
- relativa facilidad para reutilizar la tecnología que poseen los ingenieros
lo que permitía probar ideas por ensayo y error a un costo comparativamente bajo.
También pesa mucho que en este ámbito hayan surgido muchos emprendedores seriales. Quien ha fundado una empresa una vez ve y escucha hablar de más problemas, y como resultado creo que es más probable que se convierta en emprendedor serial o en alguien que concibe ese tipo de ideas.
Por ejemplo, Ev Williams y Biz Stone, cofundadores de Twitter, crearon Obvious Corp, un Startup Studio (en sus palabras, un Product Lab), y de ahí parece que salió Medium. Sin embargo, Obvious se transformó en un VC puro.
Además, la "mafia de PayPal" también está implicada en esto. Max Levchin, conocido por PayPal, también puso en marcha un studio llamado HVF Labs, del que parece haber salido Affirm, de la que él mismo es CEO. Peter Thiel concibió Palantir, y Keith Rabois concibió Opendoor. Aunque la gestión quedó en manos de otras personas, la idea inicial provino de estas personas vinculadas a PayPal.
1.4 Tipologías
El Startup Studio también tiene varias tipologías. Hay varias formas de clasificarlo, pero lo ordenaré a grandes rasgos de la siguiente manera.
- Startup Studio independiente – Creo que es la tipología más numerosa.
- Startup Studio corporativo – Son los que realizan spin-outs de grandes empresas o crean nuevos negocios.
- Startup Studio de VC – Básicamente actúan como VC, pero también puede decirse que son "el extremo del hands-on".
- Startup Studio de consultoría – Por ejemplo, BCG X (BCG Digital Ventures). Recientemente (julio de 2023), Bain también adquirió la división APAC de Rainmaking. Además, oigo hablar de Studios en el contexto de la revitalización regional.
El Startup Studio independiente más famoso es Idealab, que me parece el studio típico. Muchos de los studios cuyos logotipos aparecen en el gráfico anterior siguen un modelo parecido al de Idealab.
Sin embargo, entre los independientes también los hay con una forma distinta a la de Idealab. Por ejemplo, Entrepreneurs First y Antler, que se dedican principalmente al emparejamiento de cofundadores y a las etapas previas y posteriores. Como no parecen tener la función de desarrollar el producto internamente, no son como los Studios que se encargan hasta el PMF, pero tampoco son aceleradores, y por eso a veces se presentan como programas en el contexto del Startup Studio.
En Japón me da la impresión de que abundan los Startup Studios corporativos. Curiosamente, en Wikipedia se dice que en Japón los programas de aceleración también son "cosa de las grandes empresas", lo cual quizá sea una particularidad japonesa.
Como ejemplo de Startup Studio de VC está Sutter Hill Ventures, que dio origen a Snowflake, considerada en 2020 la mayor OPI (IPO) de la historia del software. Sin embargo, mientras que un Studio normal crea varias empresas al año, Sutter Hill crea una al año aproximadamente, por lo que me parece más parecido al Venture Creation Model que mencionaré más adelante que a un Studio.
Mike Speiser, de Sutter Hill, a pesar de ser VC, ejerció como CEO de Snowflake hasta la Serie A, y luego, en la fase de escalado, trajo a un CEO externo3 y le encomendó la gestión. Sutter Hill aún conservaba cerca del 20 % de las acciones en la salida a bolsa, y se dice que obtuvo de Snowflake un retorno mayor que el que obtuvo Accel de Facebook (unas 1600 veces, según se dice). Su metodología se detalla en este artículo y en este otro, entre otros.
Sobre los de consultoría, por ahora no los trataré en este artículo.
Además, los modelos de negocio también varían mucho, pero por ahora dejo aquí lo relativo a los Studios. Para los detalles, consulten «Startup Studio para todos».
2 Sobre el Venture Creation Model
2.1 Visión general
Startup Studio es un término que se usa mucho en el contexto de las TI, pero en el ámbito de la biotecnología se oye con frecuencia el término "Venture Creation Model".
Como su nombre indica, es un modelo en el que un VC "crea empresas emergentes" por su cuenta, y el más famoso es Flagship Pioneering, que dio origen a Moderna. También siguen enfoques similares Third Rock Ventures, Atlas Venture y otros.
Lo que lo distingue del Startup Studio es, quizá, que el ámbito es principalmente el descubrimiento de fármacos y que, como líder, hace el follow-on hasta la OPI (IPO). Por ejemplo, se dice que en la salida a bolsa de Moderna en 2018, Flagship Pioneering tenía una participación del 19,5 %.
2.2 Proceso
Tanto Flagship como Third Rock y Atlas dividen en común el proceso en cuatro fases.
Flagship | Third Rock | Atlas | |
Phase 1 | Explorations | Discover | Discover |
Phase 2 | ProtoCos | Launch | Derisk |
Phase 3 | NewCos | Build | Shape |
Phase 4 | GrowthCos | Transform | Strengthen |
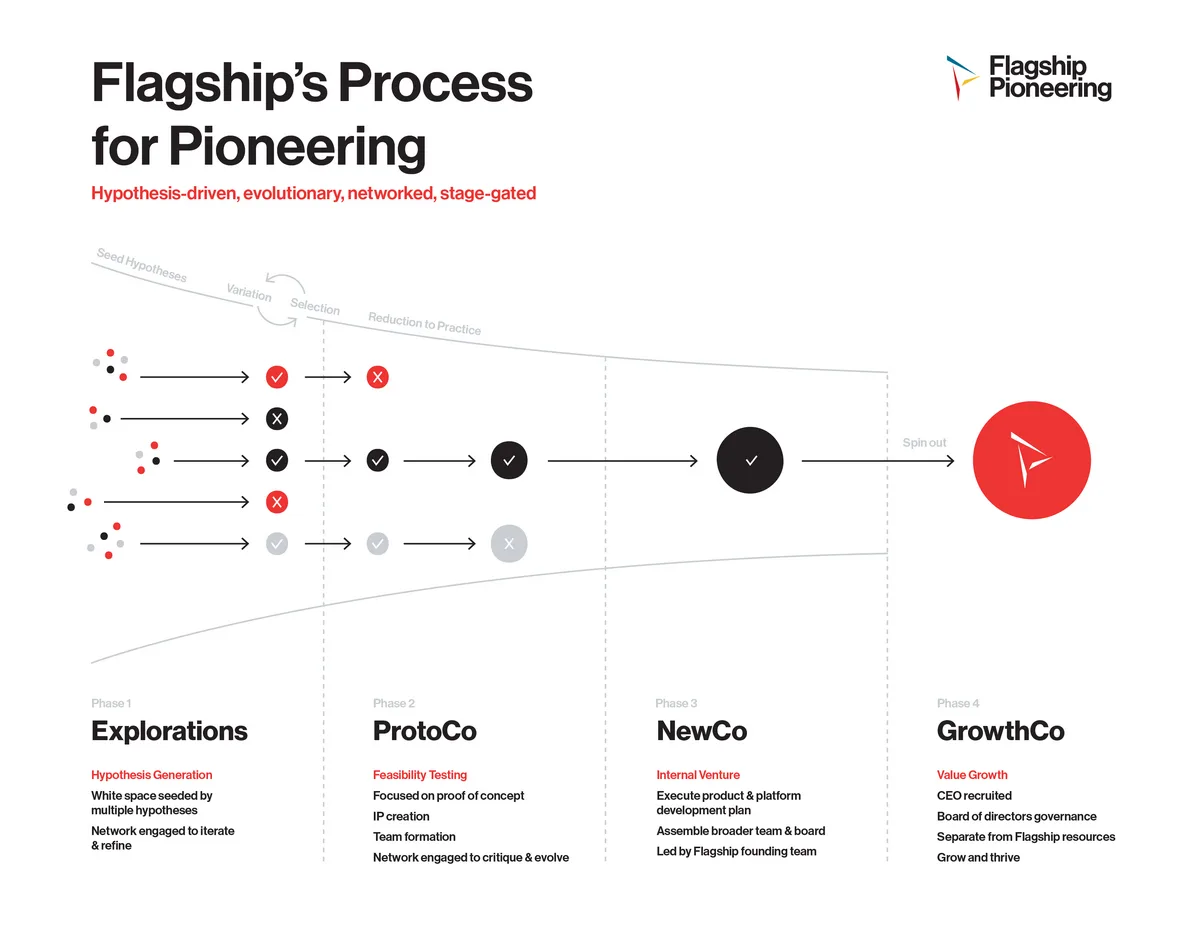
Sobre el método de Flagship Pioneering, en japonés lo resume bien el artículo del blog del profesor Koyanagi.
Creo que lo más detallado sobre el proceso interno de Flagship Pioneering es probablemente el caso de Harvard Business Publishing «Institutionalized Entrepreneurship: Flagship Pioneering». Además, Atlas Venture difunde información en el blog Life Sci VC, y leyéndolo se entienden muchas de sus ideas.
La situación más reciente de Flagship Pioneering se detalla en este artículo, y al momento de escribirlo tiene cerca de 300 (¡!) empleados entre científicos y personal del lado del negocio, de modo que puede decirse que crean nuevos negocios dedicando a ello esa cantidad de personas.
2.3 Tipologías
Fuera del descubrimiento de fármacos, este Venture Creation Model no lo había visto mucho. Puede que simplemente me falte investigación…
Como nombre, algunos usan Venture Creation y otros usan Company Creation. Pero me da la impresión de que solo cambia la palabra y que en el fondo no difieren mucho.
Si hubiera una diferencia grande, quizá sería "hasta dónde lidera la propia empresa las ideas" y "si se tiene o no una función de I+D internamente"… Como no conozco bien este tema, me gustaría preguntar a los expertos.
3 El futuro de estos modelos en Japón
Por supuesto, los emprendedores conocen los problemas del terreno mejor que los inversores, y seguramente la gran mayoría de los ámbitos son aquellos en los que el emprendedor sabe más.
Sin embargo, siento que si se deja todo a la generación natural de ideas de los emprendedores, hay una gravedad que inevitablemente tira hacia ideas pequeñas (sobre todo en los emprendedores primerizos). Ahí se pone la esperanza en los emprendedores seriales, pero en la situación de Japón, con pocas fusiones y adquisiciones (M&A), es difícil que surjan emprendedores seriales, así que, dentro de esas restricciones, creo que resulta muy importante la orientación inicial para lograr que incluso los emprendedores primerizos apunten a algo grande.
Además, a raíz del problema del número de emprendedores que expliqué al principio, creo que irán aumentando los VC y las organizaciones de apoyo que se atrevan con estos Startup Studios y Venture Creation Models.
Por así decirlo, es el estilo de "no esperar a los emprendedores, sino ir a crear negocios por cuenta propia". Más bien, creo que si no lo hacen, se llegará a una situación en la que no podrán invertir en proporción al tamaño de sus fondos.
Dicho esto, me parece que en Japón no necesariamente se podrá seguir el mismo método que se ha seguido hasta ahora en el extranjero, y creo que habrá que considerar desarrollos como los siguientes.
3.1 Ampliación de los ámbitos
El descubrimiento de fármacos y las TI van por delante, y probablemente en estos dos ámbitos las iniciativas de tipo Startup Studio seguirán, pero como ya se han recogido en cierta medida los low-hanging fruits, creo que existe la posibilidad de que este modelo se extienda a otros ámbitos.
Ahora bien, el problema es que el descubrimiento de fármacos y las TI son, en cierto sentido, tan particulares que este modelo funciona en ellos.
Por ejemplo, si dividimos el riesgo de un negocio en "riesgo tecnológico" y "riesgo de mercado",
- el descubrimiento de fármacos tiene un riesgo tecnológico alto pero un riesgo de mercado bajo (= si se logra fabricar, se vende)
- las TI tienen un riesgo tecnológico bajo pero un riesgo de mercado alto (= con saber qué se vende, se puede fabricar)
es decir, asumen el riesgo de esa manera, pero los demás ámbitos son realmente muy variados, y no necesariamente generan retornos acordes con el riesgo.
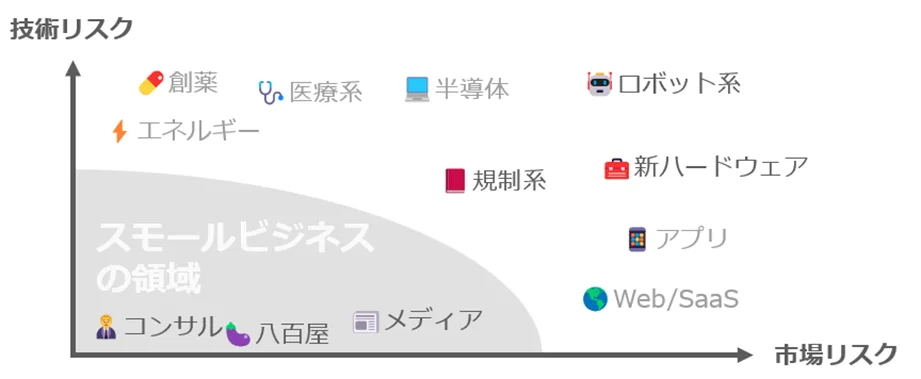
https://speakerdeck.com/tumada/deep-tech-sutatoatuputohahe-ka?slide=55
Además, en el caso del descubrimiento de fármacos, otra característica es que la previsibilidad del proceso posterior es alta.
Se dice que la probabilidad y el plazo del descubrimiento de fármacos de moléculas pequeñas son como los siguientes (los datos son antiguos, por lo que quizá haya que actualizar los importes y demás).
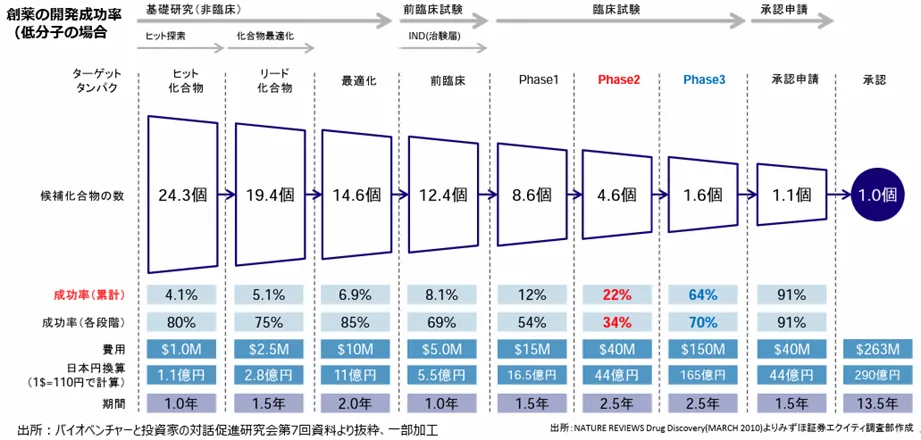
https://www.kantei.go.jp/jp/singi/kenkouiryou/iyakuhin/dai5/siryou1-3-6.pdf
Por otra parte, en las TI la tecnología se reutiliza con facilidad y el costo del ensayo y error es bajo, de modo que dentro del Studio es fácil hacer muchos intentos, pero en otros ámbitos creo que el modelo sería más parecido al de la biotecnología, en el que ya es mucho crear unas pocas empresas al año.
Entonces, este modelo solo resultaría rentable en ámbitos donde, con pocos intentos, se obtengan una "tasa de éxito suficiente" y un "retorno suficiente". Probablemente esos ámbitos sean pocos (aunque supongo que cambian según la época).
Y también existe la dificultad de que hay que fijar en cierta medida el ámbito, porque los equipos necesarios son distintos según el ámbito. Si hubiera que volver a comprar los equipos para cada empresa, el costo aumentaría todavía más.
Entonces, si preguntamos qué ámbitos son posibles, uno es el Climate Tech.
BXVentures, Marble, 1.5° Ventures y otros han empezado iniciativas cercanas al modelo de studio especializadas en el ámbito del Climate Tech. Lo interesante es que todas nacieron en la zona de la UE.
Además, Idealab también apuesta por el Clean Tech: EnergyVault, que salió a bolsa mediante SPAC, y CarbonCapture, que intenta construir DAC, proceden de Idealab. Este es un ámbito con el que yo mismo estoy vinculado a título personal, así que creo que vale la pena explorarlo.
3.2 El papel de las organizaciones sin fines de lucro
El punto débil del Startup Studio y del Venture Creation Model es que cuestan mucho.
Flagship tiene casi 300 empleados, y contratar a tanta gente supone un costo considerable. Por eso, si no se queda con bastante capital (equity), no es rentable. O bien se cobra a la startup el equivalente a los servicios (billing back). Pero en ambos casos suponen una carga considerable.
También en cuanto al tiempo se necesita más que en una inversión normal. Sutter Hill y Polymath Ventures, entre otros, han constituido fondos evergreen sin fecha límite, que permiten trabajar a largo plazo, pero para reunir ese tipo de capital hará falta un historial (track record). Por otro lado, existen opciones como que el studio y el fondo sean entidades distintas (dual entity), pero entonces la captación de los LP resulta difícil.
Por eso, en principio creo que debería ser un negocio que se sostenga con ánimo de lucro, pero durante un tiempo, hasta que el ciclo empiece a girar, estaría bien que lo hicieran organizaciones sin fines de lucro como las universidades. Porque así no habría que quedarse con tanto capital (equity).
¿Será el Wyss Institute de Harvard una iniciativa similar? Wyss también se ha asociado recientemente con VC como Collaborative Fund y Northpond Ventures, con el objetivo de la investigación y de su conversión en startups. Como persona vinculada a una universidad, esto suena a defender mi propia posición, pero…
3.3 Combinación con los EIR
Los EIR, que también poco a poco empiezan en Japón, no me dan la impresión de funcionar bien si se dejan al laissez-faire, y como tampoco son reproducibles, creo que irán convergiendo gradualmente hacia un modelo Studio que reúna a los EIR en un solo lugar y los organice como programa.
4 Conclusión
- Por mucho que esperemos, las buenas pelotas no llegan (son pocas)
- Las buenas pelotas que llegan se las disputan
- Entonces, ¿por qué no fabricamos buenas pelotas?
Es una idea simple, si se quiere,
pero entonces la primera pregunta será "¿se puede hacer?".
Me gustaría decir "¡Claro que se puede!", pero lo normal es que la reacción real sea "¡¿Cómo?! ¿Venture Creation?!". Yo también creo que es bastante difícil.
Pero también es cierto que quedarse esperando no lleva a nada, y que no logro imaginar un futuro en el que dentro de uno o dos años los emprendedores aumenten de golpe; si pensamos que el ecosistema en su conjunto debe superar este muro, la dirección por ahora es, creo, buscar como sea la manera de lograrlo.
Sobre todo, creo que es más beneficioso para el conjunto agrandar el pastel que disputarse el mercado interno y el número de emprendedores, que van a reducirse en adelante…
Y como pienso en estas cosas, si hay alguien interesado en este tipo de iniciativas, me alegraría mucho poder hacer algo juntos.
Notas al pie
-
Sin embargo, el número de inversiones ha disminuido, y parece distinto del panorama optimista de la etapa semilla en 2022. ↩
-
Sin embargo, también he oído que se está volviendo más difícil lanzar un primer fondo. ↩
-
Por cierto, el CEO que se trajo fue Bob Muglia, ex Microsoft, que fue en su día, desde lejos, un antiguo superior mío. ↩