El entorno de las startups en 2023 y las medidas a futuro (especialmente desde la perspectiva de las aceleradoras)
Este artículo fue traducido automáticamente del japonés por una IA (Claude). Puede contener errores. Leer el artículo original en japonés.
Si observamos los resultados de las aceleradoras estadounidenses destacadas distintas de Y Combinator, desde 2015 no han tenido un desempeño tan sobresaliente. En cuanto a la generación de unicornios, de las aceleradoras que no son Y Combinator ya no salen muchos unicornios.
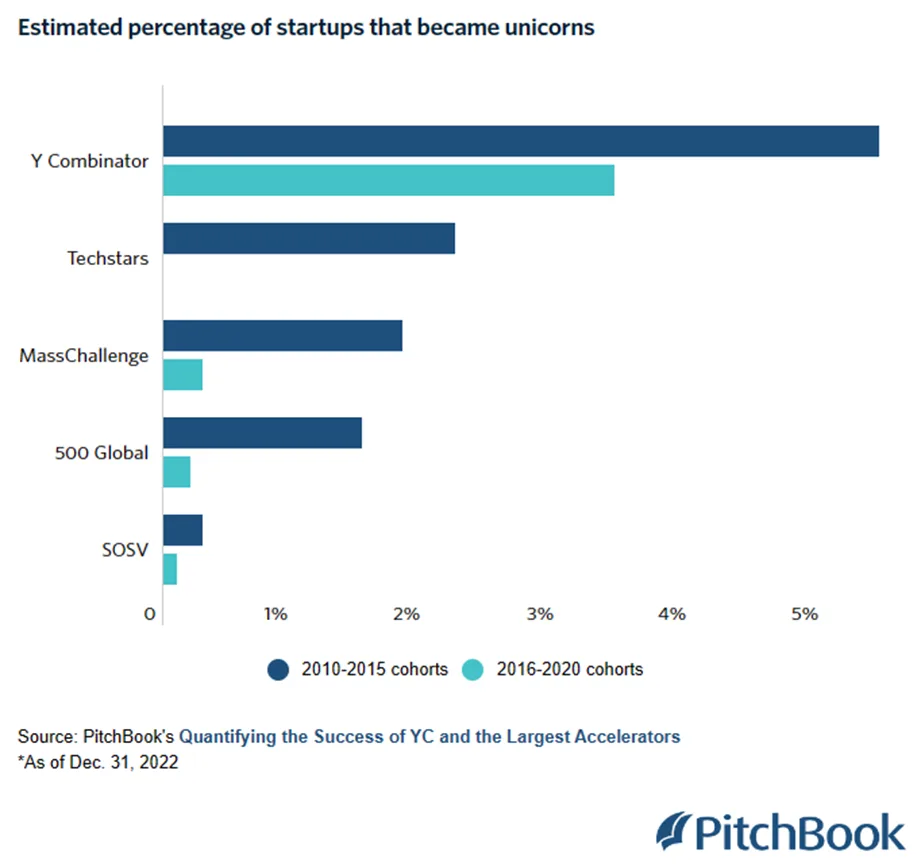
https://pitchbook.com/news/articles/y-combinator-accelerator-success-rate-unicorns
Creo que esto se debe a que el entorno de las startups en Norteamérica ha experimentado grandes cambios.
Como razones, se pueden considerar los siguientes factores:
- La ampliación del número de seleccionados por Y Combinator, que genera un oligopolio de las startups prometedoras
- El aumento de personas con experiencia emprendedora, que hace crecer el número de emprendedores que no necesitan una aceleradora
- El área de crecimiento de las startups se va limitando poco a poco
Hasta aquí hablamos del extranjero, pero si miramos a Japón, el ecosistema de startups también ha cambiado bastante en estos últimos años. A la luz de esos cambios, personas como yo, que estamos del lado del apoyo, empezamos a pensar que quizá se necesite una forma de apoyo algo distinta de la de antes.
Escribí un artículo sobre los problemas del ecosistema en 2017, y ahora, unos 6 años después, quiero poner por escrito mi percepción para que sirva de base de mis próximos pasos.
Cabe aclarar que esta es una visión histórica personal y que, si se examinan bien los datos, podría diferir. Además, como el planteamiento se inclina hacia las aceleradoras, visto desde los VC probablemente se vería de otra manera. Se trata de «esta es mi percepción y así voy a actuar de ahora en adelante», y no pretendo afirmar que esta percepción sea correcta, así que les agradecería tenerlo presente.
- 1. Hasta ahora
- 2 Los cambios ocurridos en Japón
- 3 Los cambios que no ocurrieron (que no se pudieron provocar)
- 4 El ecosistema de Japón a partir de ahora
- 5 Las aceleradoras de ahora en adelante
- Conclusión
1. Hasta ahora
Voy a resumir la gran corriente desde alrededor de 2005, cuando comenzó Y Combinator.
1.1 Cambios en el entorno tecnológico
Se suele decir que, a partir de 2005 aproximadamente, el sector de las TI experimentó una serie de grandes cambios consecutivos.
- Desde 2006, con la aparición de entornos en la nube como AWS, baja la inversión inicial en costos de infraestructura y similares
- Poco después aparecen los teléfonos inteligentes y, más tarde, las tiendas de aplicaciones, con lo que el costo de distribuir aplicaciones se reduce de golpe
- Además, con la difusión de los teléfonos inteligentes y las redes sociales, aumenta el tiempo de contacto con internet
- Surgen nuevos medios de captación de usuarios con alta eficiencia de costos, como las redes sociales y la publicidad vinculada a las búsquedas
- En la década de 2010 arranca de lleno la corriente del SaaS y el mercado B2B también se expande
En otras palabras, los 15 años desde 2005 fueron aquellos en los que, mientras la expansión de internet, los teléfonos inteligentes y la nube (SaaS) continuaba sin cesar, el costo de iniciar y ampliar un negocio bajó drásticamente gracias a la aparición de AWS y otros.
1.2 La aparición de las aceleradoras
En 2005 comenzó Y Combinator, considerada la aceleradora original1.
Las hipótesis de su fundador, Paul Graham, eran las siguientes:
- «El éxito en el emprendimiento depende principalmente de la inteligencia y la energía, y la edad y la experiencia empresarial no son factores tan importantes»
- «Se puede emprender con menos dinero del que la mayoría espera»
Se dice que fueron estas dos2. Dicho de otro modo, también se puede expresar como la hipótesis de que «con una pequeña cantidad de dinero y asesoramiento, incluso los jóvenes pueden tener éxito como emprendedores»3.
Creo que no es exagerado decir que, tras la verificación, la hipótesis resultó correcta. De Y Combinator surgieron muchos jóvenes emprendedores. Uno de ellos es Sam Altman, actual director ejecutivo de OpenAI, que ahora está en el centro de la atención; fue miembro de la primera generación de Y Combinator y llegó a ser presidente de Y Combinator.
Y a continuación, las iniciativas que imitaban a Y Combinator, bautizadas como «aceleradoras», fueron proliferando.
Entre las más conocidas, Techstars se fundó en 2006, MassChallenge en 2009 y AngelPad en 2010.
1.3 Los VC de etapa semilla
Creo que una de las razones por las que las aceleradoras funcionaron bien es que, después de la burbuja puntocom, a medida que el foco de los VC se desplazaba hacia las etapas posteriores, las etapas iniciales quedaban desatendidas y hacía falta apoyar a las startups en las etapas semilla y preseminal.
De hecho, no solo las aceleradoras sino también los VC de etapa semilla surgieron justo por esa época: en 2004 se fundaron First Round Capital y SoftTech VC (actual Uncork Capital), y en 2005 True Ventures y Floodgate, entre otros.
Creo que en este trasfondo también influyó la reducción del costo de emprender gracias a AWS y otros. Porque también fue importante que ya se pudiera emprender suficientemente con inversiones pequeñas de aceleradoras y VC de etapa semilla. Sobre este punto, hay detalles en Why Has Seed Investing Declined? And What Does this Mean for the Future? .
Así, mi lectura es que hubo una corriente en la que, en el espacio que había quedado sin apoyo, se reunió un entorno donde era posible emprender a bajo costo, y de ahí surgieron las aceleradoras y los VC de etapa semilla.
1.4 Los inversores ángel
Otro elemento que conviene tener presente en el entorno de las aceleradoras son los inversores ángel.
Aumentaron las personas que hicieron fortuna con las salidas a bolsa de Google, Facebook y otras, y, en el momento en que los inversores institucionales se retiraron con la crisis financiera de alrededor de 2008, quienes ganaban presencia eran los inversores ángel.
Se puede decir que Y Combinator también fue iniciada originalmente por cuatro inversores ángel, y AngelPad tiene la forma de una combinación de inversores ángel y aceleradora.
Parece que hasta alrededor de 2010 la presencia de los inversores ángel era grande incluso en Estados Unidos, pero su presencia fue disminuyendo año tras año.
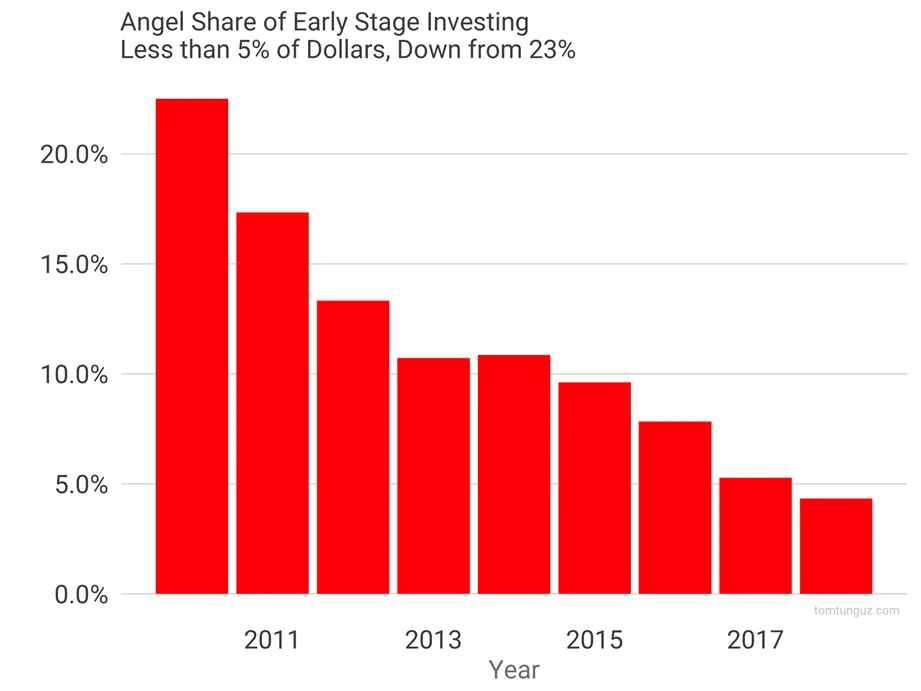
Uno de los factores que se citan es que los inversores institucionales regresaron y pasaron a liderar las rondas semilla. Alrededor de 2012 probablemente fueron muchos los que hicieron algo de fortuna con las acqui-hire, pero los VC se volvieron más activos que el aumento de la inversión ángel.
1.5 La organización de las aceleradoras
A medida que los inversores institucionales regresaron, los VC de etapa semilla aumentaron y los ángeles tuvieron menos protagonismo, las aceleradoras también fueron enfrentando poco a poco más competidores. Y creo que las aceleradoras también fueron pasando gradualmente a actuar no como individuos, sino como organizaciones e instituciones.
Y Combinator y Techstars ampliaron sus organizaciones y también aumentaron el número de seleccionados.
Actualmente, Y Combinator selecciona 400 empresas al año (aunque está previsto reducirlo en el futuro). Si se considera que en 2010 eran unas 60, es un aumento considerable.
Techstars organiza aceleradoras en alianza con empresas y otras entidades, y también selecciona más de 400 al año; MassChallenge, por su parte, ha aumentado sus socios y selecciona 200 o 300 al año4.
1.6 Las funciones de las aceleradoras
Hasta aquí hemos visto tres jugadores similares: las aceleradoras, los VC de etapa semilla y los inversores ángel.
Volvamos a las aceleradoras. ¿Cuáles son las funciones comunes de una aceleradora? Creo que son principalmente las cuatro siguientes.
- Transmitir el conocimiento práctico sobre cómo emprender
- Un diseño en forma de programa (en muchos casos, por lotes)
- Acceso a redes de personas, como mentores y compañeros de promoción
- Acceso a capital (fondos iniciales e introducción a inversores mediante el Demo Day y otros)
Es decir, la función principal de muchas aceleradoras es, a través de un programa, enseñar negocios a ingenieros (principalmente jóvenes) y proporcionarles redes de personas y de capital.
Al hacerlo, apoyaron la obtención de tracción inicial evitando los errores que suelen ocurrir en las primeras etapas del emprendimiento.
1.7 Retrospectiva de las aceleradoras
Al mirar atrás de este modo, se puede considerar que el período de 2005 a 2020 fue una «época especial» en la que el mecanismo de las aceleradoras funcionó de manera magnífica.
Primero, había algunas áreas de las TI que podían iniciarse con poco capital y que además crecían rápidamente. Y era una época en la que, con un poco de asesoramiento, incluso jóvenes e ingenieros podían pulir sus capacidades como directivos mientras emprendían y dirigían su empresa.
Además, en Estados Unidos era un entorno donde surgían muchísimos emprendedores y se demandaban esos programas, lo que también pesó mucho. Tenía sentido que las aceleradoras crecieran en escala. En Estados Unidos, solo las 4 grandes aceleradoras probablemente apoyan a más de 1000 startups al año, y si se incluyen las aceleradoras más pequeñas, seguramente el número de startups que reciben su apoyo es aún mayor.
Eso se fue propagando, y en Japón también surgieron algunas aceleradoras, y hoy muchas de ellas están en actividad.
2 Los cambios ocurridos en Japón
He repasado a grandes rasgos el período de 2005 a 2022 aproximadamente; ahora quiero profundizar un poco más en qué cambios hubo en Japón.
Empecemos por el aspecto del capital, fácil de entender con cifras.
2.1 El monto de financiación se multiplicó por 10 respecto a hace 10 años
Según los datos de Initial, el monto de financiación en todo Japón, que en 2013 era de 87.700 millones de yenes, pasó a 877.400 millones de yenes en 20225. Es decir, el monto de financiación se multiplicó por 10 en unos 10 años.
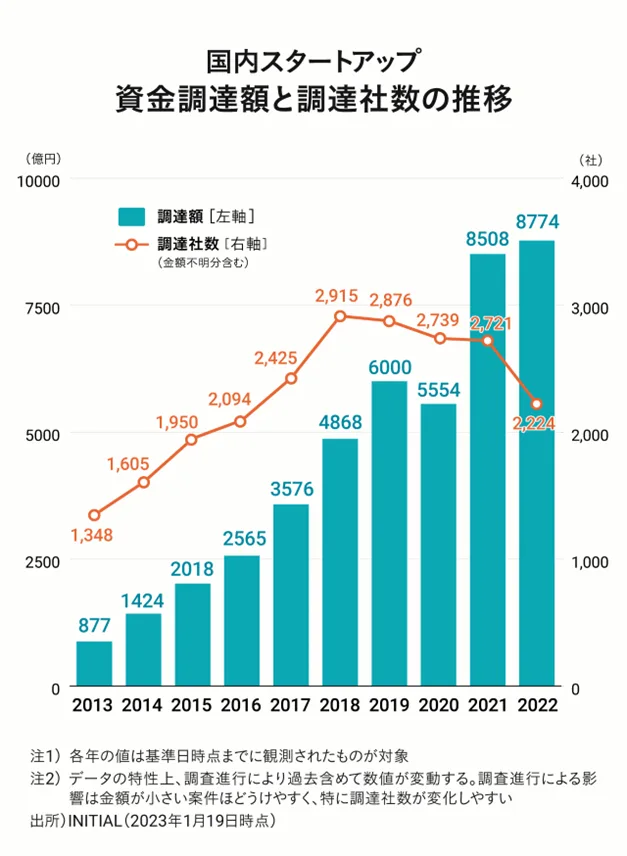
https://initial.inc/enterprise/resources/japanstartupfinance2022
Otros países también muestran un crecimiento considerable, así que no es que solo Japón se haya multiplicado por 10 con un crecimiento singular, pero creo que, al menos, el hecho de que «también en Japón se haya subido un orden de magnitud» fue un cambio importante.
2.2 El aumento del monto captado por las startups
Antes hablamos del monto total de financiación de todo Japón. Este monto total se puede calcular como «monto por operación × número de operaciones». El monto total de financiación se ha multiplicado por 10, pero el número de operaciones es de aproximadamente el doble que en 2013. Es decir, en promedio, el monto por operación se ha multiplicado por unas 5.
Sin embargo, más que un aumento promedio de 5 veces, el principal factor del incremento es que han aumentado las grandes rondas. Aunque todavía sea un orden de magnitud menor que en Estados Unidos, ya se ven montos de financiación de una escala que hace 10 años casi no existía.
El aumento del monto que se puede captar amplía el abanico de estrategias que pueden adoptar las startups. Además, si se puede reunir más dinero y con mayor rapidez que las áreas de nuevos negocios de las grandes empresas, también se puede decir que han aumentado los ámbitos a los que las startups pueden plantar cara.
2.3 El aumento del tamaño de los fondos
El tamaño de los fondos de los VC de Japón también ha crecido de golpe en estos últimos años. Y el tamaño del fondo influye mucho en la estrategia del VC.
Con un fondo de 5000 millones de yenes, si a los 10 años se obtiene un retorno acumulado de aproximadamente 15.000 millones de yenes, la TIR es razonablemente buena6. Para lograr un retorno de unos 15.000 millones de yenes, hace falta:
- Que surja 1 empresa con una capitalización de mercado de 100.000 millones de yenes, de la cual el VC posea el 15 % de las acciones
- Que surjan 2 empresas con una capitalización de mercado de 50.000 millones de yenes, de cada una de las cuales el VC posea el 15 % de las acciones
- Que surjan 3 empresas con una capitalización de mercado de 33.300 millones de yenes, y…
Es decir, con que surja un unicornio, el retorno es suficiente para el fondo.
En cambio, si el tamaño del fondo pasa a 50.000 millones de yenes, a los 10 años se necesita una salida de 150.000 millones de yenes. Para llegar a 150.000 millones de yenes, la estrategia consiste en situarse en algún punto entre estas dos opciones:
- Generar 10 retornos de 15.000 millones de yenes (= generar 10 empresas con una capitalización de mercado de 100.000 millones de yenes)
- Generar 1 retorno de 150.000 millones de yenes (= generar 1 empresa con una capitalización de mercado de 1 billón de yenes)
Es decir, se trata de generar 10 unicornios, o bien 1 decacornio, o bien algo intermedio.
Sin embargo, hay un límite en el número de empresas en las que un fondo puede invertir y con las que puede construir una relación; un inversor puede encargarse como mucho de unas 10 empresas, y como no se puede contratar a 10 veces más personas, que el tamaño del fondo se multiplique por 10 no significa que se pueda invertir en 10 veces más empresas.
Por eso, el razonamiento pasa a ir hacia «cómo lograr una salida aún mayor».
Además, cuando el tamaño del fondo crece, el tamaño del ticket inevitablemente también crece, y hasta los VC que se centraban en la etapa semilla sienten gradualmente la atracción de invertir en etapas tardías.
(Por otro lado, tener dinero también permite apoyar fases tempranas y tiende a ampliar el abanico de destinatarios del apoyo… pero me parece que poco a poco se irá viendo que eso no encaja con la duración del fondo)
Creo que ese cambio de mentalidad en el lado de los inversores se fue dando gradualmente, sobre todo en los últimos años.
2.4 El aumento del talento en las startups y el intercambio de conocimientos
Lo que lidera las startups de Japón son las TI, y gran parte del costo de las startups de TI son los gastos de personal. Que haya entrado capital significa que ha aumentado la contratación en las startups, y que haya más personas trabajando en startups también se puede considerar un gran cambio.
Como resultado, se aceleró el intercambio de conocimientos prácticos sobre startups. Hoy muchas startups publican su know-how en sus propios blogs y otros medios.
Además, ha aumentado el número de personas vinculadas a las startups, y los eventos y similares están más concurridos que antes.
3 Los cambios que no ocurrieron (que no se pudieron provocar)
Hasta aquí fueron los cambios que ocurrieron. A partir de ahora quiero tocar brevemente los cambios que no ocurrieron, o que no se pudieron provocar.
3.1 No hubo un aumento drástico en el número de emprendedores de startups
Una predicción que yo mismo tenía en 2017-2018 y que falló es la del número de emprendedores que se dedican a startups de alto crecimiento.
Con la aparición de grandes salidas como la de Mercari, yo esperaba personalmente que por fin surgiera también en Japón un grupo de emprendedores al que se llamara «la mafia de tal». Suponía que, si todo iba bien, las startups aumentarían de forma exponencial o, al menos, lineal. Sin embargo, parece que eso no ha ocurrido.
Según los datos de Initial, el número de empresas que captaron financiación aumentó a un ritmo considerable hasta 2018, pero después el crecimiento se ha estancado. En términos de número de empresas, es aproximadamente el doble. El número de empresas que captaron financiación no equivale al número de emprendimientos de startups de alto crecimiento, pero si se considera que hay cierta correlación positiva, pienso que los emprendimientos no han aumentado tanto.
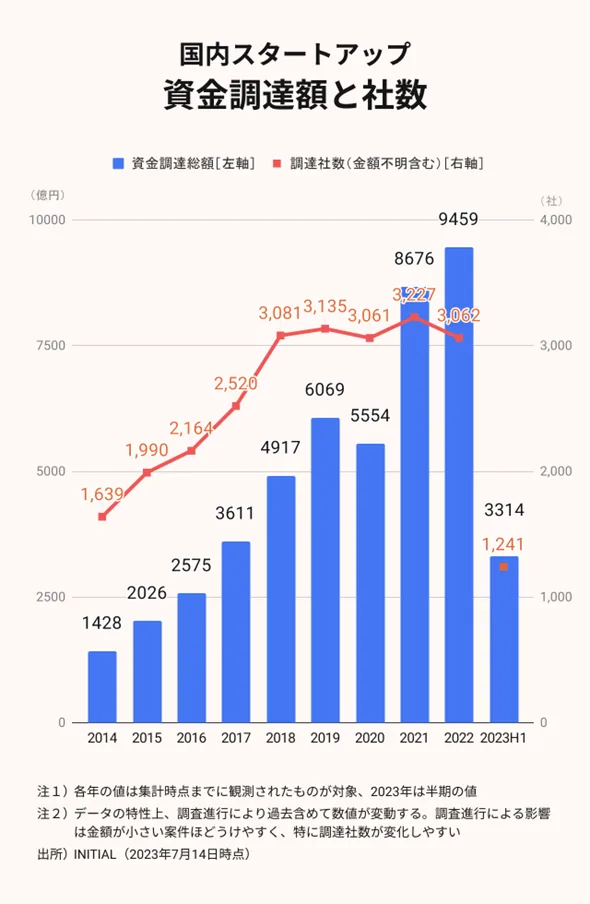
Suponiendo que los emprendimientos no han aumentado, me parece que hay varias razones.
Por ejemplo, el aumento de otras oportunidades de empleo. En particular, creo que es bastante posible que personas que antes quizá habrían optado por emprender hayan ido a profesiones como:
- Empleado o CxO de una startup
- Apoyo a startups
- Big Tech
- Consultor estratégico
- Áreas de innovación abierta de grandes empresas
Yo también estoy del lado del apoyo, así que no puedo decir nada de los demás.
Con el aumento del monto de financiación, ha crecido el número de personas vinculadas a las startups y los eventos están concurridos, pero personalmente no tengo tanto la sensación de que el número de emprendedores en sí haya aumentado de forma drástica.
Aunque también es solo una impresión, tengo la sensación de que en los últimos años han aumentado los jóvenes que quieren emprender. De hecho, según una encuesta del Instituto de Investigación General de la Corporación Financiera de Japón, la proporción de personas de 29 años o menos que desean emprender es bastante alta.
Pero, dentro del emprendimiento, tengo la impresión de que el número de quienes aspiran a las startups no ha aumentado tanto. Puede que haya mucha gente para quien, si se trata de ganar unos cientos de millones de yenes, basta con una forma de ganar propia de un pequeño negocio, y como también hay bastantes personas que pueden ganar lo suficiente con inversiones inmobiliarias y similares, quizá en el aspecto económico no haga tanta falta elegir deliberadamente la opción de las startups.
Sea como sea, siento que las personas que aspiran a emprender startups de alto crecimiento no han aumentado tanto como lo hizo el monto de financiación, que se multiplicó por 10 en 10 años.
Por cierto, aunque Y Combinator selecciona cerca de 700 al año, se dice que su tasa de selección es de aproximadamente 1,5 - 2 %. Incluso suponiendo que sea 2 %, significa que hay 35.000 solicitudes al año. Que haya tantos emprendedores y aspirantes a emprendedores es también una gran diferencia con Japón.
3.2 Las salidas por M&A no aumentaron tanto
Se sabe que, como vía de salida, en Estados Unidos el M&A ocupa una gran parte. En cambio, en Japón las salidas son casi todas mediante IPO.
El mero hecho de que exista el M&A aumenta las estrategias que pueden adoptar las startups, y los inversores también pueden recuperar el capital y asumir más riesgos. Además, al producirse M&A, existe la ventaja de que los emprendedores pueden volver a intentarlo más pronto.
Me parece que durante mucho tiempo se ha señalado en Japón como un problema que haya pocas salidas por M&A, y como medida se han adoptado también incentivos fiscales para fomentar la innovación abierta.
Como trasfondo de que haya pocos M&A está la aversión al Not Invented Here (NIH: tecnologías que no hayan sido desarrolladas por la propia empresa), y creo que también hay problemas como el del fondo de comercio, pero me parece que además la estructura industrial es parte del trasfondo.
Muchas de las startups japonesas son empresas de TI, y quienes adquieren empresas de TI son principalmente empresas de TI. En Estados Unidos hay muchas empresas de TI de gran éxito, empezando por las Big Tech, capaces de realizar adquisiciones. Pero en Japón y Europa no hay tantas empresas de TI (startups de TI) que hayan crecido tanto, y como hay pocos compradores hay pocas salidas… y quizá se trate, por así decirlo, de una relación de huevo y gallina.
Aun así, no es un problema que se resuelva haciendo que las grandes empresas adquieran startups a la fuerza. Además, para que las compren empresas extranjeras, solo cabe que lo hagan por una capacidad tecnológica de las mejores del mundo o como oportunidad de entrada al atractivo mercado japonés. Aumentar los M&A que hagan felices a todos los interesados seguirá siendo un reto en adelante.
Hay además otros problemas, como el de que hay pocos que sostengan las etapas tardías o el del crecimiento tras la salida a bolsa, pero lo dejo aquí por ahora.
4 El ecosistema de Japón a partir de ahora
Teniendo en cuenta estos cambios y lo que no cambió, quiero pensar qué desarrollo hace falta a partir de ahora.
4.1 Cómo crear decacornios
Creo que muchos VC cuyo tamaño de fondo ha crecido se están planteando la pregunta de «cómo crear decacornios»7. Y siento que también Japón, como país, tiene la política de querer generar decacornios.
Un decacornio es una empresa cuya capitalización de mercado llega a 1 billón de yenes. En términos de ventas (no de beneficios), harían falta 100.000 millones de yenes. Quizá harían falta 200.000 millones. En cambio, para un unicornio, una de las metas son unas ventas de 10.000 millones de yenes.
Facturar 10.000 millones de yenes solo en el mercado interno se puede lograr de alguna manera. Pero facturar 200.000 millones de yenes en el mercado interno se vuelve bastante difícil.
Por eso, lo que se vuelve necesario es, creo:
- Desafiar el mercado global
- Desafiar áreas distintas de las TI puras
Y en ambos casos se trata de terrenos en los que nadie tiene una fórmula.
4.2 Quién cubrirá la etapa temprana, que se ha vuelto más difícil
A medida que crece el tamaño del fondo, lo que ocurre es que las inversiones de ese fondo se van desplazando gradualmente hacia las etapas tardías 8.
En ese caso, el apoyo en etapas más tempranas queda desatendido.
Por otro lado, si se desea un decacornio, me parece que, si no se diseña de forma bastante consciente desde la etapa inicial, ya no se puede lograr. Antes quizá se lograba «disparando muchas veces hasta acertar», pero esa tendencia se percibe al ver, por ejemplo, la caída del desempeño de las aceleradoras en el extranjero.
Es decir, hace falta intervenir desde una etapa más temprana, y además el nivel que se exige a esa intervención está subiendo.
4.3 Cómo formar equipos capaces de competir a nivel mundial
Además, con estos cambios, creo que lo que se exige al equipo en la etapa de fundación es cada vez mayor.
Por ejemplo, según el área de negocio, parece que cada vez se evalúan con más frecuencia aspectos como:
- Si es un equipo capaz de expandirse globalmente
- Si es un equipo capaz de captar enormes sumas de dinero y además usarlas bien
Es decir, si es un equipo directivo capaz de competir en el mundo.
Si sube el listón que se exige a los emprendedores, los emprendedores primerizos podrían tener más dificultades para destacar que hace 10 años. Por suerte, en Estados Unidos han aumentado los emprendedores en serie y, en esta década, también ha aumentado el número de personas con esa experiencia. Al ver los perfiles de los fundadores de empresas que han captado financiación, la proporción de quienes tienen experiencia emprendedora es bastante alta. Si miramos también a Europa, alrededor del 65 % de las startups unicornio europeas son de emprendedores en serie.
Sin embargo, en Japón todavía son pocas las personas con esa experiencia. En esa situación, hay que resolver el difícil problema de generar decacornios.
4.4 En qué área cavar
En el terreno de las TI puras, el costo de verificar hipótesis es bajo, y mientras había muchas oportunidades dormidas, era posible llegar tarde o temprano a una veta de oro cavando continuamente en lugares distintos. Y más aún si las oportunidades estaban enterradas en lo superficial. En ese caso, se podría decir que era una situación en la que se aprovechaba la capacidad de acción de los jóvenes.
Pero una vez que ya se ha cavado hasta cierto punto, la probabilidad de dar con una buena veta inevitablemente baja.
Solo ha bajado la probabilidad de «cavar y acertar», y no es que la posibilidad sea cero. Según el momento, puede llegar una gran ola (por ejemplo, creo que también existe la posibilidad de que el comercio electrónico cambie mucho). El emprendimiento en TI, con baja inversión inicial, seguirá. Aun así, con una estrategia de cavar a ciegas por todas partes, la probabilidad de dar con una veta de oro irá bajando año tras año respecto a antes.
Cambiando el lugar donde se cava, por ejemplo el área de negocio, también se puede llegar a una veta de oro sin cambiar la estrategia. En cada momento siempre hay algo que parece una nueva tendencia. Hay que juzgar si esa tendencia tendrá una vida corta o larga, pero en cualquier caso no es que no haya oportunidades.
Aun así, siento que difícilmente irá bien cavar en el mismo lugar que hace 5 años usando la misma estrategia de hace 5 años.
4.5 En resumen
Considerando todo esto en conjunto, creo que, a pesar de que el ecosistema todavía no está suficientemente maduro en comparación con otros países, cómo afrontar desafíos un orden de magnitud mayores que los de hasta ahora se ha convertido de lleno en la agenda del ecosistema de startups de Japón9.
5 Las aceleradoras de ahora en adelante
Hasta ahora hablaba de Japón, pero creo que cambios similares están ocurriendo también en el extranjero. Y, como resultado, creo que también han cambiado los resultados de las aceleradoras extranjeras que mencioné al principio.
Considerando los cambios ocurridos hasta ahora y los que no han ocurrido, siento que también para el lado del apoyo y las aceleradoras de Japón ha llegado una fase de cambio.
Además, si las startups que se demandan en Japón se han convertido en un éxito un orden de magnitud mayor, el decacornio, creo que el lado del apoyo en Japón no podrá responder a esa expectativa si no emprende algo discontinuo.
Estoy pensando en algunas direcciones para ello.
5.1 Pensar qué variable aumentar
Si miramos el conjunto en términos de cifras, el retorno de la inversión en startups visto como ecosistema completo se puede expresar como:
Retorno = Número de emprendedores de startups de alto crecimiento × Tasa de acierto × Tamaño del home run
Les pido que lo entiendan respetando el desafío de cada emprendedor, y mirándolo solo en términos de cifras.
Al pensar cuál de estos elementos es más fácil de aumentar, lamentablemente creo que en el corto plazo hay pocas probabilidades de que el número de emprendedores aumente bruscamente. Se puede aumentar de forma constante, pero las preferencias profesionales de las personas no cambian de manera drástica en unos pocos años.
Además, nosotros también hemos hecho muchas cosas durante años, y tengo la sensación de que aumentar el número de emprendedores es realmente difícil.
Entonces, lo que se puede hacer en el corto plazo es aumentar la variable de la tasa de acierto o la del tamaño del home run.
5.2 Intervenir desde una fase más temprana
Cuando pienso qué hace falta para subir la tasa de acierto y el tamaño del home run, creo que aumentará la necesidad de apoyo desde las etapas tempranas del emprendimiento.
Y Combinator funciona bien tanto por estar en el mercado estadounidense, donde es fácil que surjan decacornios, como por su mecanismo, pero si miramos el desempeño de otras aceleradoras de Norteamérica, todas salvo Y Combinator tienen dificultades. De ahí pienso que hace falta replantear el «modo de hacer» mismo de las aceleradoras.
Además, lamentablemente Japón no es un mercado donde los emprendimientos espontáneos lleguen a ser decacornios. En ese caso, hay que diseñar desde el principio con la intención deliberada de apuntar a un decacornio. Sin embargo, casi no habrá emprendedores primerizos que puedan apuntar a eso deliberadamente desde el comienzo.
Más aún, si se fortalece la tendencia de que «no se invierte si no es una idea que pueda llegar a decacornio y además un equipo extraordinario», el listón para los equipos que reciben inversión se vuelve bastante alto. Por eso aumenta la necesidad de apoyar incluso la formación del equipo.
Así las cosas, hasta ahora las aceleradoras se centraban en «apoyar» e «invertir», pero creo que, si no se acercan más al lado de «crear» por sí mismas, no surgirán pronto emprendimientos con ideas de calidad suficiente.
Por supuesto, esto es bastante difícil, no se puede asegurar que se logre, y como a menudo se señala la baja calidad del lado del apoyo en Japón, tampoco sé si es posible. Pero, al pensar en las variables que se pueden aumentar, creo que no hay más remedio que hacerlo.
¿Hace falta ampliar el apoyo en las fases más tempranas?
De hecho, el apoyo de FoundX, del que me encargo, se ha ido desplazando cada vez más hacia etapas anteriores. (Está difuminado, pero hemos cambiado el contenido del programa y los destinatarios una y otra vez, probando y ajustando. Lo rellenado en rojo son las iniciativas nuevas de aquel momento. Se puede ver, más o menos, que cada vez se refuerza más el apoyo en las etapas previas).
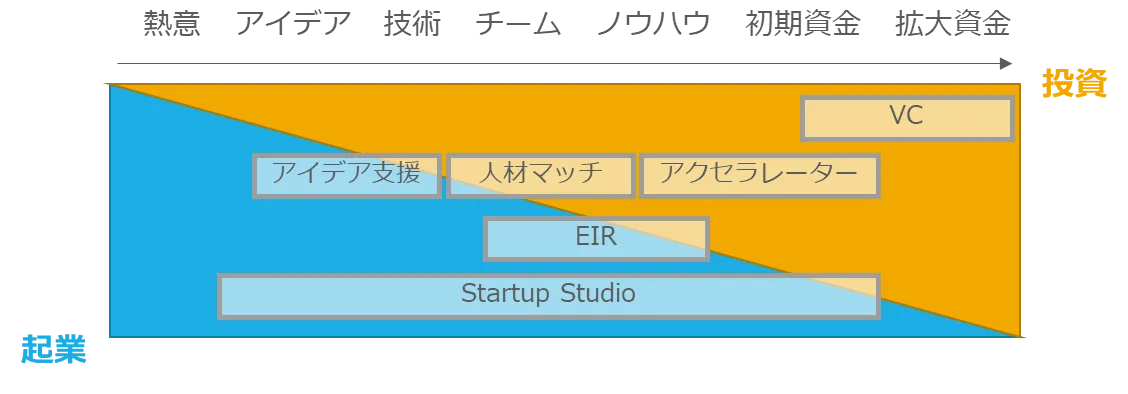
Más concretamente, creo que diversas medidas de apoyo en la «etapa previa a la aceleradora», como el «apoyo de ideas», el «emparejamiento de talento», el «EIR (Entrepreneur in Residence)» y el «Startup Studio», empiezan a destacar en los movimientos de los inversores. Porque el lado del apoyo ha empezado a usar términos como Company Creation.
De hecho, por ejemplo, en Climate Tech, sería difícil que una persona sin ninguna experiencia en el sector concibiera una idea. Por eso creo que en diversas organizaciones están empezando a realizarse iniciativas que, aun partiendo de la premisa de que al final se hará un pivote, proporcionan una idea que sirva de primera pista y dan una dirección para que pueda llegar a ser un decacornio.
Y, viendo el auge de los search funds en Japón, pienso también que quizá sean sorprendentemente numerosas las personas que quieren emprender si hay una buena idea.
Esa corriente existe también a nivel mundial. Global Accelerator Network (actual Morrow) también creó recientemente la Global Startup Studio Network, y parece que son cada vez más los que exploran el modelo de Studio. Parece que en especial aumenta la proporción de la UE, y creo que se debe a la escasez de emprendedores en comparación con Estados Unidos.
La desventaja de este apoyo desde las etapas iniciales es que, en comparación con las aceleradoras, supone un costo interno considerablemente mayor. Además, todavía está lejos de ser seguro que el lado del apoyo tenga la capacidad para ello. Pero siento que, para lograr resultados de otro orden de magnitud, hace falta superar esa desventaja y esa dificultad y desafiar algo nuevo.
Conclusión
Con el tamaño de los fondos creciendo y las expectativas del Estado sobre el ecosistema de startups de Japón en aumento, para responder a esas expectativas se necesita un estiramiento considerable.
Es una situación en la que son pocas las personas que emprenden de forma natural y, comparado con Norteamérica, los emprendedores en serie son aún menos, de modo que ni siquiera se puede decir que se haya logrado de forma suficiente generar unicornios. En medio de eso, el desafío de esta vez es que el ecosistema en su conjunto debe afrontar un reto un orden de magnitud mayor.
Pienso que el centro del ecosistema de startups debe seguir siendo el emprendedor. Pero creo que es el momento de volver a pensar, como ecosistema en su conjunto, en la construcción de mecanismos para apoyar ese desafío, y por eso lo dejo recogido en este artículo.
Notas al pie
-
Véanse 初期の Y Combinator | by Taka Umada | Medium y Y Combinator はどのようにして始まったのか, entre otros. ↩
-
Cabe señalar que creo que detrás de esta hipótesis también estaba el afecto de Paul Graham por los hackers. En la burbuja puntocom de alrededor de 2000, quienes lideraban las startups eran principalmente personas con MBA o del lado del negocio. Al leer sus artículos y otros textos, creo que Paul Graham tenía la idea, como antítesis de eso, de que incluso un hacker puede aprender negocios y emprender. ↩
-
Además, he oído que por una sola alianza se cobra una suma considerable en concepto de tarifa, y hasta me da la impresión de que quizá lo que les genera ganancias sea más bien eso. ↩
-
En los datos del primer semestre de 2023 la cifra es de 945.900 millones de yenes, y ha aumentado aún más. Pero como no es comparable con 2013, uso el gráfico de datos anteriores. ↩
-
Busquen, por ejemplo, «VC 3x fund size». Por ejemplo, este artículo. ↩
-
Por ejemplo, un artículo de Globis Capital Partners, un VC veterano: デカコーン創出へと続く、日本のスタートアップが変わった10年――テクノベート経営研究所設立記念 特別対談 #1 | GLOBIS 知見録 ↩
-
Para evitar eso, hay VC que adoptan la estrategia de no hacer crecer demasiado el tamaño del fondo. Por ejemplo, Benchmark Capital, que se especializa en la etapa temprana, mantiene siempre un tamaño de fondo de unos $500M. ↩
-
Sin embargo, he oído que la opinión de los inversores extranjeros sobre esta agenda no es tan positiva. Por ejemplo, a veces los inversores extranjeros dicen: «Basta con ganar en Japón, que tiene un mercado suficientemente grande».
Es cierto que, si se intenta maximizar el beneficio en el corto plazo, de unos 5 años, concentrarse en el mercado interno ofrece más certeza y también permite crecer (aunque para ese inversor mantener la inversión 5 años le parezca suficientemente largo plazo).
Pero, teniendo en cuenta que, mirando a 10 o 20 años, o a nivel de país, el mercado interno casi con seguridad se irá reduciendo, apuntar solo al mercado interno me parece una solución óptima local que maximiza el beneficio de ese inversor extranjero; y para una empresa, creo que el problema es si resulta más fácil expandirse globalmente antes o después de la salida a bolsa. ↩