Una clasificación de los tipos de «company creation»
Este artículo fue traducido automáticamente del japonés por una IA (Claude). Puede contener errores. Leer el artículo original en japonés.
Cada vez se oyen más las expresiones «company creation» y «Venture Creation Model». Sin embargo, me da la impresión de que estos términos tienden a usarse de forma muy amplia, así que quiero ordenarlos un poco a mi manera para las discusiones futuras.
Introducción
Cuando un emprendedor crea una nueva empresa, en cierto sentido eso es «company creation», porque está creando una compañía.
Aun así, si se ha empezado a usar un término nuevo como «company creation», es probablemente porque se quiere señalar un estilo de fundación distinto del emprendimiento habitual.
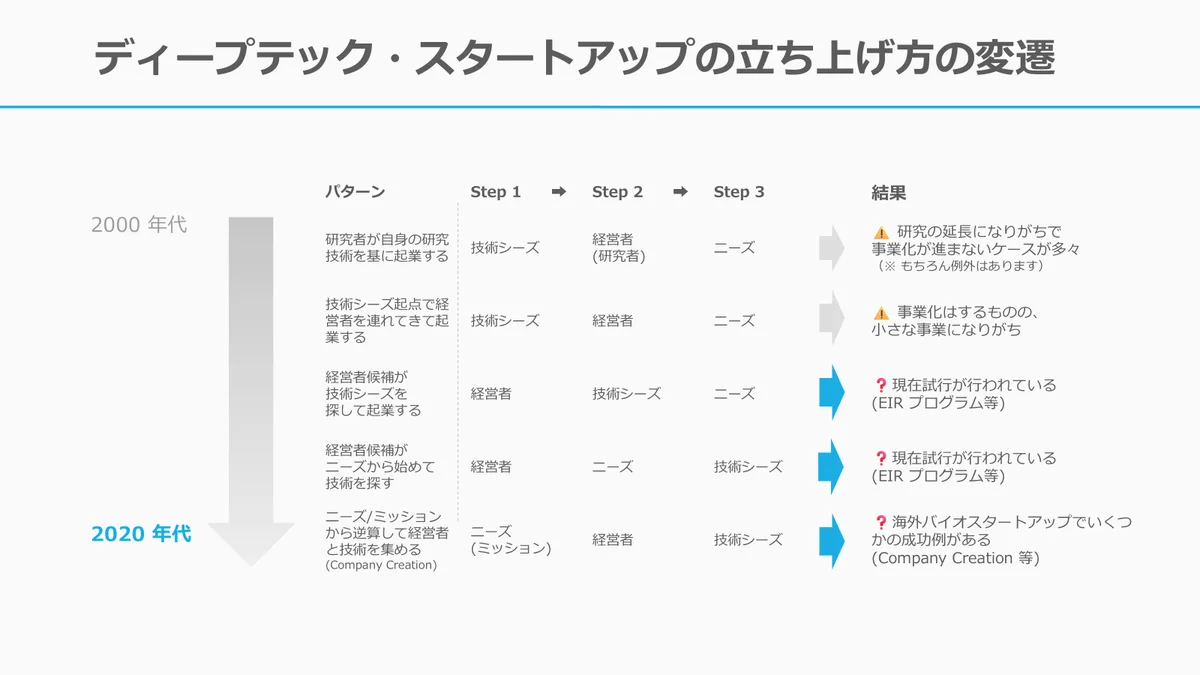
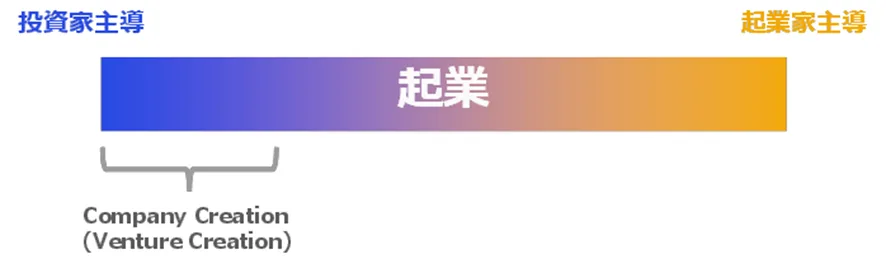
Ese estilo de fundación distinto del habitual consiste en que la empresa se crea bajo el liderazgo de actores que «no son emprendedores». Es decir, entiendo que company creation es «un modelo en el que actores que no son emprendedores (inversores, entidades de apoyo, etc.) se encargan del conjunto —la idea, la formación del equipo, la validación inicial, el diseño de la gobernanza, etc.— y lideran la fundación».
Un ejemplo es Sutter Hill Ventures. El lado inversor lideró la definición del problema y la validación de hipótesis; en la etapa inicial, Mike Speiser, de Sutter Hill, dirigió la empresa como CEO fundador (2012–2014) y, tras poner en marcha el producto y los primeros clientes, incorporó a un directivo externo. Así hizo crecer Snowflake bajo su liderazgo.
Sin embargo, el grado de liderazgo es gradual, y también hay cierta ambigüedad sobre si algo es company creation o no. Pensándolo con ejemplos concretos, quedaría más o menos así.
- Un emprendedor ya está preparando su empresa y un inversor u otro actor lo apoya
➡ Más que company creation, es una actividad ordinaria de apoyo e inversión - Un inversor encuentra la investigación de un investigador; este acepta emprender; el inversor trae a un emprendedor y el emprendedor define la estrategia
➡ Se acerca a company creation, pero si es el emprendedor quien define la estrategia, ¿puede llamarse company creation? Es dudoso - Un inversor encuentra la investigación de un investigador; este acepta emprender; el inversor define la estrategia
➡ Se acerca a company creation - Un inversor lidera el desarrollo tecnológico y la estrategia de la empresa, y al final trae a un emprendedor
➡ Es bastante company creation
Así, creo que el que algo sea o no company creation es una cuestión de grado, pero si vamos a disponer de un término especial, conviene usarlo con un significado algo delimitado; en ese caso, lo común sería que «actores distintos del emprendedor lideran en un grado considerable».
Tipos de company creation
Ordenar a partir de aquí los tipos de company creation hará más claras sus metodologías.
Primero, para los tipos, me baso en
- «¿cuál es el punto de partida?»
y los organizo en tres.
Además, como los ámbitos en los que se usa el término company creation son en su mayoría ajenos al sector de TI y emplean tecnología, los ordeno desde estas perspectivas:
- «¿qué TRL tiene la tecnología utilizada?»
- «¿qué horizonte temporal se maneja?»
- «¿qué riesgos se asumen?»
Resumido en una tabla, queda así.
| Punto de partida | TRL aproximado | Calendario | Riesgos principales | Ejemplos representativos |
|---|---|---|---|---|
| Partida tecnológica | 1–5 | 7–10 años | Tecnología | Flagship, etc. |
| Partida en la demanda | 7–9 | 2–5 años | Escalado, operaciones y financiación | Vargas, etc. |
| Partida en el resultado | 4–7 | 7–10 años | Tecnología + mercado | DSV, etc. |
① Partida en la «tecnología»
- TRL - 1~ 3
- Plazo objetivo - 7 ~ 10 años
- Riesgo principal - Desarrollo tecnológico
- Ejemplos principales - Flagship Pioneering, Third Rock Ventures, Atlas, Versant, RA
En el campo del descubrimiento de fármacos, donde las necesidades médicas no cubiertas se conocen en cierta medida y el tamaño del mercado es grande, el riesgo principal es «si se podrá desarrollar esa tecnología». En particular, el proceso hasta la aprobación de un fármaco está relativamente bien definido, y una vez desarrollado resulta comparativamente fácil escalarlo, de modo que los riesgos derivados del mercado son relativamente bajos.
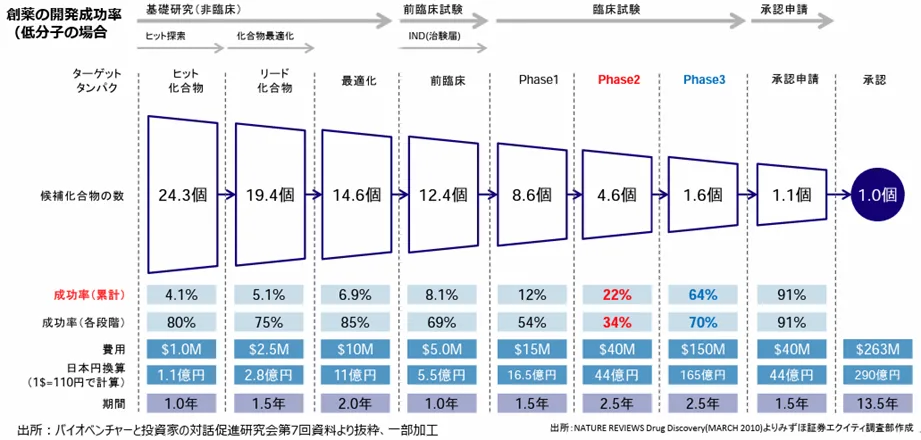
https://www.kantei.go.jp/jp/singi/kenkouiryou/iyakuhin/dai5/siryou1-3-6.pdf
Un ejemplo de company creation en este ámbito es Flagship Pioneering. Mi impresión es que el TRL de la primera fase, Explorations, en la que se plantea «¿y si…? (What if?)», ronda entre 1 y 3, y que al pasar a ProtoCos estaría más o menos entre 4 y 5 (el TRL es solo una estimación). En Flagship y otros, me parece que el enfoque consiste en que el propio VC haga experimentos científicos para ir elevando esos TRL.
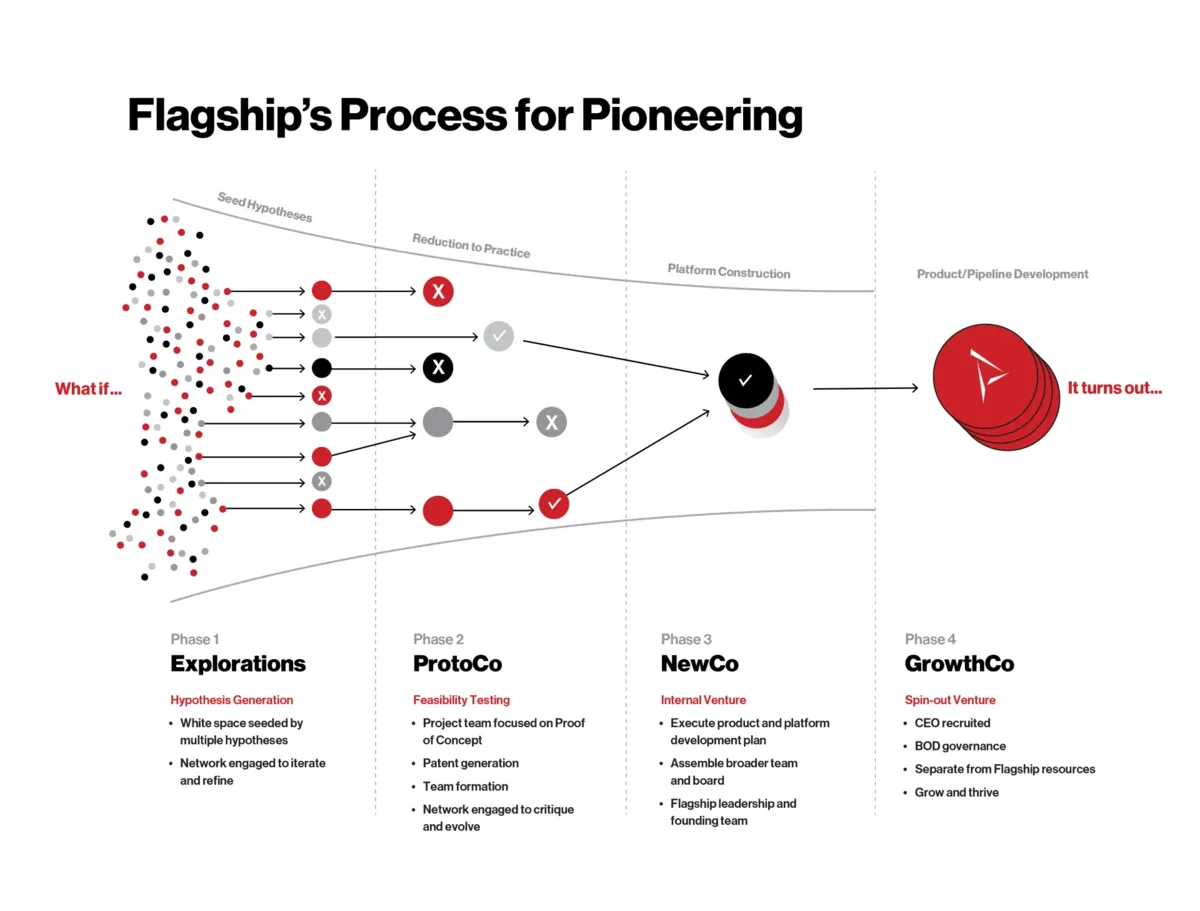
Al contar con una semilla tecnológica, es una company creation muy fácil de entender, y probablemente en el futuro la mayor parte de la company creation seguirá siendo de partida tecnológica y, además, del ámbito de la salud.
Ahora bien, yo por el momento no estoy muy involucrado en el ámbito de la salud (suele meterse todo en el mismo saco bajo la etiqueta de deep tech, pero mi percepción es que se trata de un ámbito bastante peculiar (weird)), así que para los detalles recomiendo consultar a quien sepa más.
② Partida en la «demanda»
- TRL - 7 ~ 9
- Plazo objetivo - 2 ~ 5 años
- Riesgos principales - Escalado, operaciones, financiación
- Ejemplo principal - Vargas
Las empresas creadas por Vargas (Northvolt, Stegra, Syre, Aira, etc.) me parecen principalmente de este modelo de partida en la demanda. No asumen mucho riesgo tecnológico: partiendo de tecnologías de TRL alto, asumen los riesgos de la producción en masa (escalado) y de la financiación, y su ingenio está en los métodos para mitigarlos (contratos de offtake desde el principio, diversos instrumentos de financiación, etc.). También parece una forma de trabajar propia de quien viene del private equity.
Una diferencia respecto al ámbito médico es que no basta con elevar el TRL, sino que también hay que elevar el ARL. Hay muchos riesgos en la gestión de diversas regulaciones y en la relación con los ciudadanos, y será necesario responder a ellos.
Lo característico es que el plazo hasta la demanda inicial es corto y, además, esa demanda es grande. Las empresas surgidas de Vargas, tras captar principalmente demanda verde, buscan un gran suministro en los siguientes cinco años aproximadamente y se integran verticalmente y se ponen en marcha de forma vertical (con ubicaciones donde se dispone de electricidad verde y coordinación con el gobierno, entre otras cosas). Esto requiere financiación a gran escala, y las startups que lo lograron se convirtieron de golpe en unicornios.
Por otro lado, Northvolt no tuvo éxito y se declaró en quiebra en 2025. En el fracaso de Northvolt intervinieron diversos factores: la mala coordinación entre el desarrollo tecnológico y la producción en masa, la dificultad de poner en marcha la producción (rendimientos, operaciones), problemas del lado de la oferta como que en Europa no quedaba tecnología de fabricación, y problemas del lado de la demanda, como una caída más brusca de lo esperado. Aun así, es un caso que nos recuerda lo difícil que es combinar una tecnología nueva con la producción en masa en un plazo corto.
Este enfoque lo he ordenado como «innovación abierta desde el lado de la demanda» en artículos como el siguiente.
③ Partida en el «resultado» (outcome)
- TRL - 4 ~ 7
- Plazo objetivo - 7 ~ 10 años (?)
- Riesgos principales - Desarrollo tecnológico, escalado
- Ejemplo principal - Deep Science Ventures
Deep Science Ventures sostiene que hay que pensar a partir del resultado. Menciona, por ejemplo, haber creado varias empresas de emisiones negativas con el objetivo de alcanzar el cero neto, y la existencia de un enfoque que utiliza el grafo de resultados (outcomes graph).
Por lo que se ve en sus artículos, su postura es que «el impulso tecnológico (technology push) no funciona». Yo también siento que no son tantos los ámbitos en los que funciona partir de la tecnología.
Aunque muchas de las empresas en las que invierte DSV son de deep tech, el número de inversiones es considerable (en general la company creation no debería ser tan numerosa), por lo que quizá su posición esté algo más cerca de la de un inversor.
Reordenación de los tres tipos
Con estos tres tipos, creo que si ordenamos las startups de TI quedaría un mapa de asunción de riesgos como el siguiente. (En el conjunto de las TI se sabe más o menos que «técnicamente se puede construir», por lo que creo que predominan los patrones que asumen el riesgo de mercado).
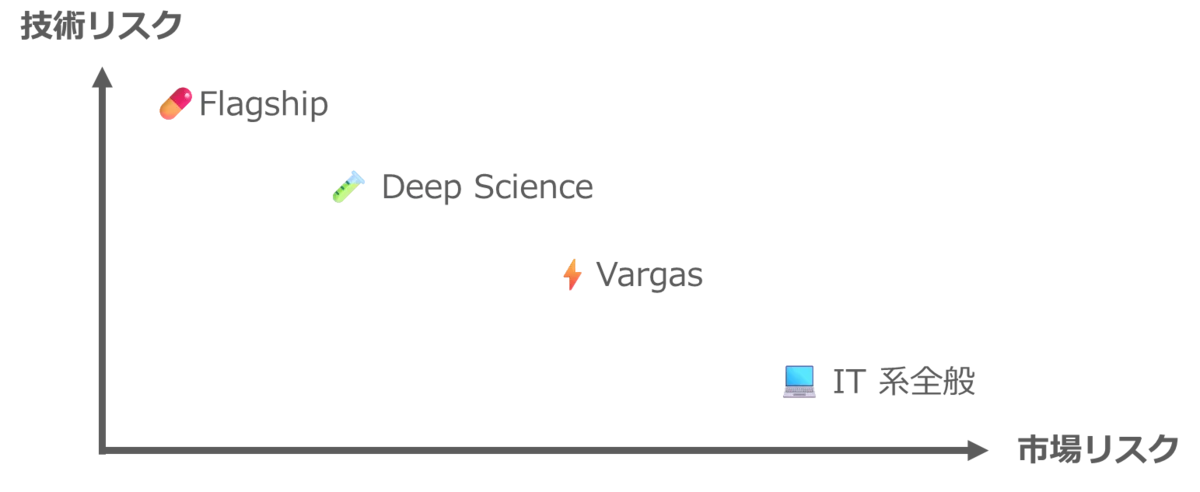
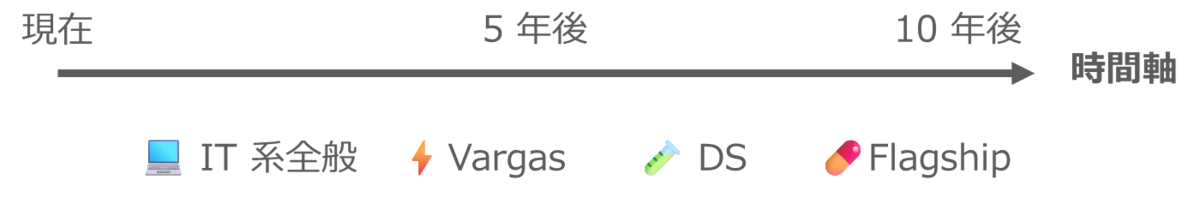
Además, el horizonte temporal de la demanda que persigue cada uno es algo distinto; ilustrado, queda así.
Lo que se parece a la company creation pero no lo es
En relación con la company creation surgieron en la misma época algunos conceptos similares, así que creo que conviene ordenarlos. (※ No estoy rechazando estos enfoques; solo digo que, conceptualmente, creo que son distintos de la company creation).
❌ EIR (Entrepreneur in Residence)
Los EIR, cada vez más frecuentes también en Japón, podrían llamarse «company creation de partida en el talento», pero, dado que están liderados por el emprendedor, creo que quedan fuera de la company creation. Aun así, hay casos en que el inversor ya ha pensado la idea y contrata a un emprendedor como EIR para encajarlo en ella, por lo que creo que en algunos casos sí puede ser company creation.
❌ Modelo de venture client
El modelo de venture client parte de las necesidades «inmediatas» de la gran empresa, que es el lado de la demanda, por lo que parece un modelo de partida en la demanda como el de Vargas. Sin embargo, me parece que se diferencia en que no se empieza con un contrato grande, sino pequeño, y en que no se crea una empresa desde cero, sino que se contrata a una startup ya existente.
Por otro lado, desde el punto de vista de la startup, ya sea que cree una empresa nueva o que use una existente, con este modelo es más fácil conseguir la demanda inicial, pero también creo que existe el peligro de acabar pareciéndose a un trabajo por encargo. (Es distinto si la startup tiene una estrategia a largo plazo).
Personalmente, me convence más verlo como un programa un paso más allá de los programas de aceleración corporativa.
❌ Apoyo al establecimiento de filiales en Japón de startups extranjeras
Es el patrón en que se funda una empresa japonesa a partir de una startup o gran empresa extranjera. Aunque también se crea una empresa, creo que debería considerarse una joint venture, no company creation. En lo básico es una de las estrategias de negocio de la otra parte, «la expansión al extranjero (Japón) de una startup extranjera», y creo que, para Japón, conviene abordarlo preguntándose si tiene valor estratégico para impulsar la atracción de empresas extranjeras.
¿Company creation de partida en la «misión»?
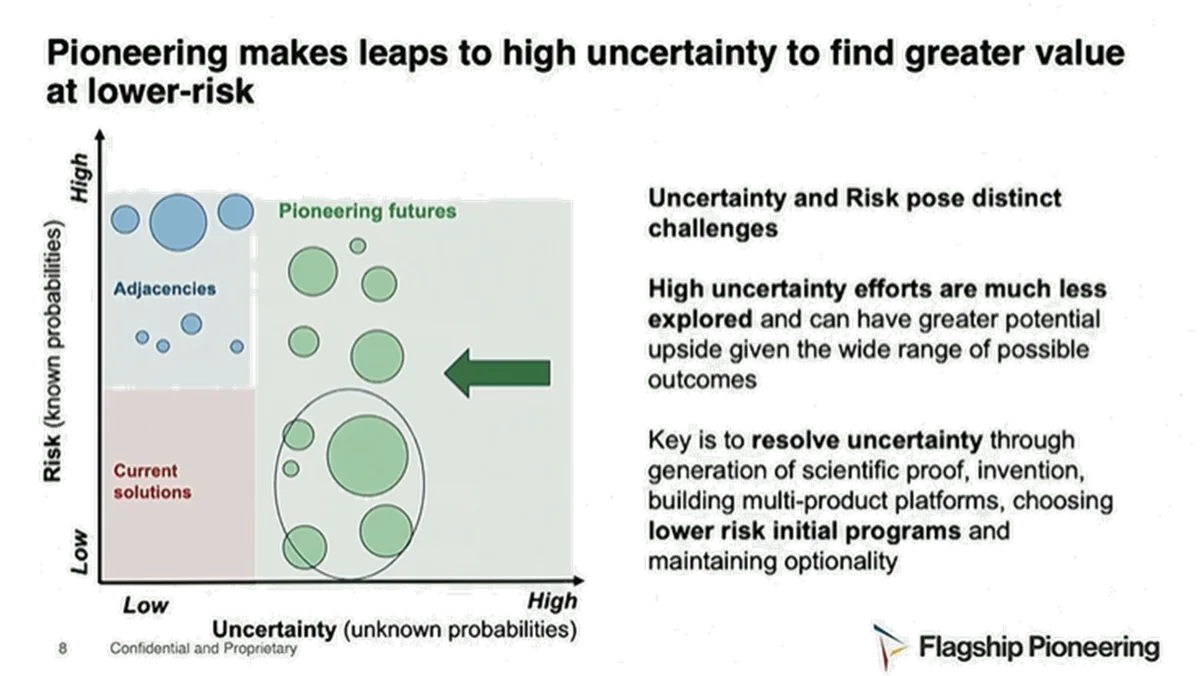
Hasta aquí hemos hecho este ordenamiento. Lo que tienen en común todos los enfoques es que parten de algo como el What if...? de Flagship.
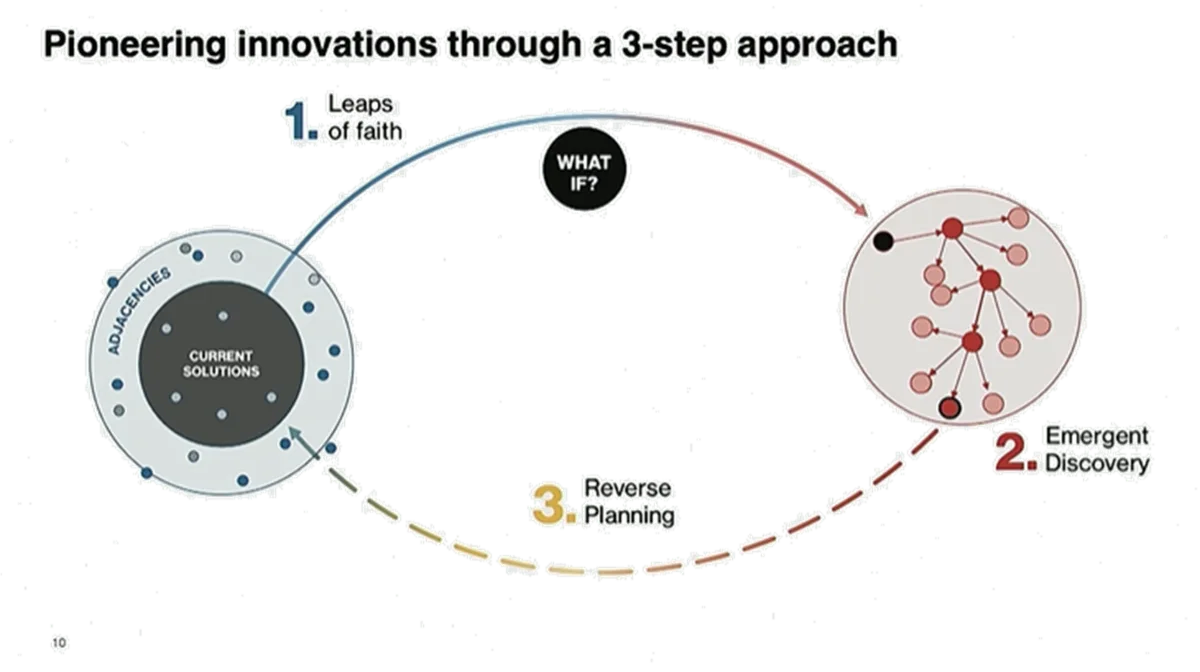
Y, como asumen grandes riesgos, creo que el ingenio de cada uno está en aclarar cada riesgo y decidir cómo mitigarlo (como se ve en la figura siguiente).
https://stvp.stanford.edu/clips/a-pioneering-approach-to-innovation/
Personalmente, me parece interesante el enfoque de Deep Science Ventures. Estoy pensando que, desarrollando este enfoque y combinando con acierto los métodos existentes de Vargas y Flagship, quizá también sea posible una company creation de partida en la misión.
Se trataría de un tipo que
- reúne a las partes interesadas en torno a la misión mundial o al interés nacional (por ejemplo, la indispensabilidad estratégica en la seguridad económica)
- y en el que cada parte interesada asume riesgos, mitigándolos, para ir creando startups.
Vargas también tiene un fuerte carácter orientado a la misión, pero concentra la demanda en la que se puede poner en marcha a corto plazo y pretende un arranque vertical sobre ella. En cambio, aquí el horizonte temporal incluiría tanto demanda a corto plazo (que probablemente implicaría un arranque vertical) como la posibilidad de suponer demanda futura a largo plazo. Así podrían abordarse también tecnologías que hoy todavía tienen un TRL bajo, y entonces se podría incluir la opción de combinarlas con I+D como la de DARPA/ARPA-E o los FRO (Focused Research Organization).
Al permitir el largo plazo, tanto el riesgo tecnológico como el de mercado son comparativamente más altos, pero, siguiendo a Vargas, creo que el riesgo de mercado y de demanda podría mitigarse con contratos de offtake de grandes empresas más contratos de inversión, y que, precisamente por ser un enfoque orientado a la misión, sería posible reducir el ARL montando un esquema también con el apoyo del gobierno (compras públicas, subsidios por diferencial de precio, etc.).
Aun así, para que el retorno sea acorde con el riesgo hay que apuntar a retornos financieros y sociales bastante grandes (y devolver ese retorno a las empresas y gobiernos que además son inversores), y creo que los ámbitos compatibles son limitados, pero siento que vale la pena intentarlo como un tipo más.
En particular, creo que funcionaría en Japón, donde todavía se conservan funciones manufactureras y donde el gobierno y las empresas pueden dialogar, y que permitiría el reparto original de papeles en el que las startups se encargan de las apuestas de alto riesgo y largo plazo.
| Punto de partida | TRL aproximado | Calendario | Riesgos principales | Ejemplos representativos |
|---|---|---|---|---|
| Partida tecnológica | 1–5 | 7–10 años | Tecnología | Flagship, etc. |
| Partida en la demanda | 7–9 | 2–5 años | Escalado, operaciones y financiación | Vargas, etc. |
| Partida en el resultado | 4–7 | 7–10 años | Tecnología + mercado | DSV, etc. |
| Partida en la misión (propuesta) | Variable | 5–15 años (variable) | Tecnología + mercado | ¿OpenAI, etc.? |
Cuando hablo de esto, me preguntan «¿hay ejemplos?».
Personalmente, creo que lo más cercano a esta company creation orientada a la misión es «OpenAI» (aunque no encaja en la company creation en sentido estricto).
Fue lanzada en 2015, como institución de investigación sin ánimo de lucro y en forma de consorcio, por Sam Altman y otros, que por entonces participaban más bien como inversores. Creo que al principio era muy parecida a un FRO, pero hoy pretende cambiar el mundo a gran escala.
Lo mismo debería ser posible en otros ámbitos.
En cuanto a la GX y la Climate Tech, dada la situación de la agenda de descarbonización en la política internacional y el encarecimiento de la construcción en todo el mundo, es cada vez más probable que a escala global el avance sea algo más lento. En particular, construir ahora una fábrica de gran escala conlleva un riesgo considerable.
Sin embargo, a medio y largo plazo la dirección de la descarbonización probablemente no cambiará. Eso significa que, a corto plazo, ya no es una carrera de velocidad de escalado, y que desde el punto de vista del negocio se dispone de margen de tiempo para hacer I+D. (※ Sin embargo, el cambio climático no se detiene, así que desde el punto de vista del clima no hay margen de tiempo. Creo que habría que considerar más el escalado rápido de las tecnologías disponibles).
Teniendo esto en cuenta, creo que en el ámbito de la GX todavía existen opciones de company creation orientada a la misión, y que, también fuera de la GX, en diversos retos nacionales a medio y largo plazo, está bien que haya cierto grado de ensayo y error para generar muchas empresas que resuelvan problemas sin recurrir al modelo de muchas startups con alta mortalidad.
Conclusión
En este artículo he ordenado la definición y los tipos de company creation y he tocado brevemente lo que estoy pensando ahora.
Si consideramos que, a medida que la palabra «startup» se volvió polisémica, las discusiones y las políticas sobre startups se desdibujaron, temo que, si no usamos el término company creation con cierto orden, será origen de confusión en el futuro. Ojalá mi ordenamiento, tal como lo he escrito en este artículo, ayude en algo.
Artículos relacionados