Las startups como péndulo entre la «cultura y las finanzas»
Este artículo fue traducido automáticamente del japonés por una IA (Claude). Puede contener errores. Leer el artículo original en japonés.
En el artículo anterior, «El pensamiento que rodea a las startups», tracé la genealogía del pensamiento del Valle del Silicio, desde su doble origen en el Estado y los hippies hasta su fusión con el poder actual, y presenté una lectura como péndulo entre el «Estado y el mercado».
Este artículo, como línea auxiliar de aquel, quiere seguir otro péndulo: el vaivén entre la «cultura y las finanzas».
Las startups tienen
- una faceta como cultura (en particular, como subcultura y contracultura)
- una faceta como producto financiero
«Una startup es un producto financiero» es un resumen que, en términos financieros, simplifica de forma correcta, pero quizá deje también la sensación de que se ha recortado algo importante. Para ver eso que se ha recortado, en este artículo recorro la historia desde ambos lados, el de la cultura y el de las finanzas.
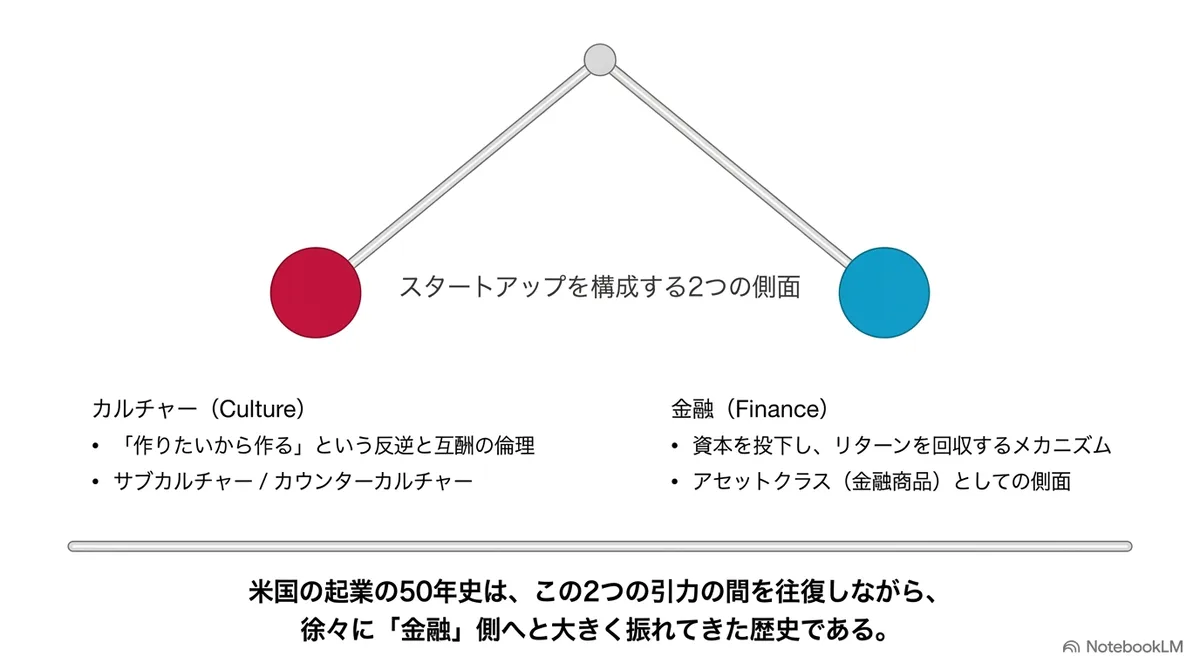
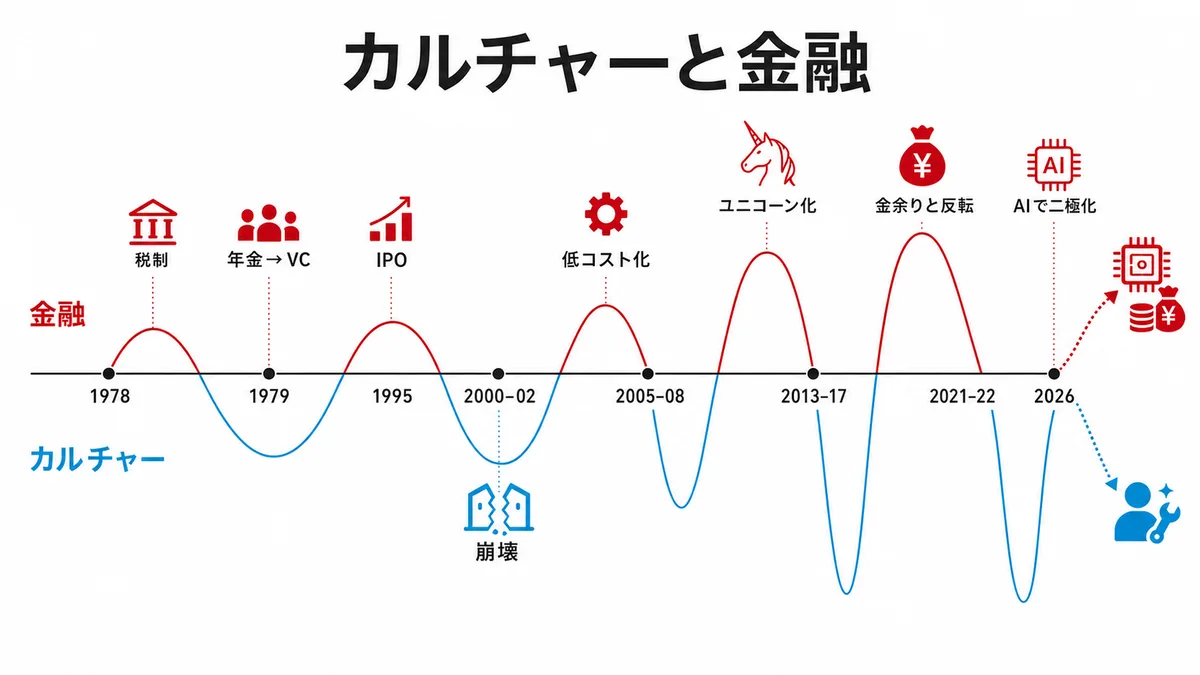
Los cerca de 50 años de emprendimiento (startups) en Estados Unidos pueden verse como la historia de un péndulo entre cultura y finanzas que, con cada vaivén, ha ido aumentando su amplitud mientras se inclinaba con fuerza hacia el lado financiero. Las startups japonesas, como siguiéndolas, se han ido financiarizando poco a poco desde los años 2000. Sin embargo, en Estados Unidos, que debería ser el modelo, el propio péndulo está cambiando de naturaleza.
¿Qué está ocurriendo? Empecemos por el momento en que se diseñó el circuito que conecta las startups con las finanzas.
(Debo añadir que lo que sigue es un esquema centrado en las empresas de software y los VC del Valle del Silicio, y que fuera de ese ámbito hubo también muchos otros movimientos).
1978 y 1979: el año en que las pensiones se conectaron con el garaje
La historia de cómo las startups del Valle del Silicio se convirtieron en producto financiero es discreta comparada con la historia de la cultura y del pensamiento. Sin embargo, en el pasado hubo dos puntos de inflexión cuyo efecto se fue acumulando poco a poco: cambios en la fiscalidad y en la regulación de las pensiones de Estados Unidos.
Uno de los cambios fue la reforma fiscal de 1978. El tipo marginal máximo de las ganancias de capital a largo plazo se redujo de aproximadamente el 49 % al 28 % (el 49 % era el tipo máximo teórico que podía aplicarse a algunos contribuyentes de ingresos muy altos). Al bajar con fuerza el tipo máximo sobre las plusvalías de las acciones, resultó más rentable «trabajar con una recompensa en acciones». El modelo de empleo de las startups, que atrae a la gente con opciones sobre acciones y la recompensa con la salida a bolsa o la venta (exit), también se extendió gracias a este entorno fiscal y bursátil.
El segundo cambio, en 1979, fue la llamada aclaración de la regla del inversor prudente (prudent man rule). Hasta entonces, a los fondos de pensiones de Estados Unidos se les exigía actuar con «prudencia» bajo la ley de seguridad de ingresos de jubilación de los empleados (ERISA). Invertir en empresas emergentes podía considerarse imprudente, y la aportación al capital riesgo era limitada. Pero en 1979 el Departamento de Trabajo aclaró que la prudencia debía juzgarse no por cada activo individual, sino por su relación con el conjunto de la cartera, y con ello a los fondos de pensiones les resultó más fácil destinar parte de sus activos a activos de riesgo como los fondos de capital riesgo.
Antes de 1979, la inversión de riesgo era un mundo pequeño y artesanal, centrado en individuos adinerados y algunas instituciones financieras que apostaban su dinero por su cuenta y riesgo. A partir de 1979, se conectó de lleno a ese mundo el dinero institucional: los ahorros para la vejez de los trabajadores estadounidenses, una cantidad de otro orden de magnitud y, además, sujeta a un deber fiduciario de gestión prudente en beneficio de los beneficiarios. La cultura del garaje, heredada de Hewlett-Packard, y el dinero que la sostenía quedaron unidos por un único circuito. Es razonable ver aquí uno de los puntos de partida de que la inversión de riesgo, y las startups que están al otro lado, se convirtieran más tarde en una «clase de activo», es decir, una categoría de inversión al mismo nivel que las acciones o los bonos.
En esa misma época, en el terreno del pensamiento, ascendía el neoliberalismo. Era el tiempo en que Friedman escribió en 1970 que «la responsabilidad social de la empresa es aumentar sus beneficios», y en que el artículo de Jensen y Meckling de 1976 formuló al directivo como agente de los accionistas. En 1981 se inauguró el gobierno de Reagan, comenzó la desregulación de la «Reaganomics» y el juego del dinero se fue calentando. Alrededor de 1980 coincidieron la narrativa del valor para el accionista, la relajación monetaria y la munición real del dinero de las pensiones, y todo ello quedó conectado por la inversión de riesgo.
Aun así, una época en la que la cultura era la protagonista
Sin embargo, aunque el circuito estuviera diseñado, el dinero no empezó a fluir de inmediato. El capital riesgo de los años ochenta y de la primera mitad de los noventa era todavía una industria pequeña. Los fondos eran de decenas o cientos de millones de dólares, y los socios eran en su mayoría antiguos ingenieros o exdirectivos, personas capaces de entender por sí mismas la tecnología de las empresas en las que invertían. La lógica financiera empezaba a entrar, pero seguía siendo un mundo en el que «la gente de dentro del sector lo hacía funcionar con la lógica de dentro».
La protagonista de esta época seguía siendo la cultura. Había gente que creaba porque quería crear —la cultura hacker heredera del Homebrew Computer Club, la estética antiautoritaria simbolizada por el anuncio «1984» de Apple, la ética de reciprocidad del shareware y del software libre—, y las finanzas, discretas, desempeñaban detrás el papel de amplificador. Así era la relación de fuerzas.
El momento en que esa relación estuvo por primera vez a punto de invertirse fue la salida a bolsa de 1995 de Netscape, la empresa fundada por Marc Andreessen y otros.
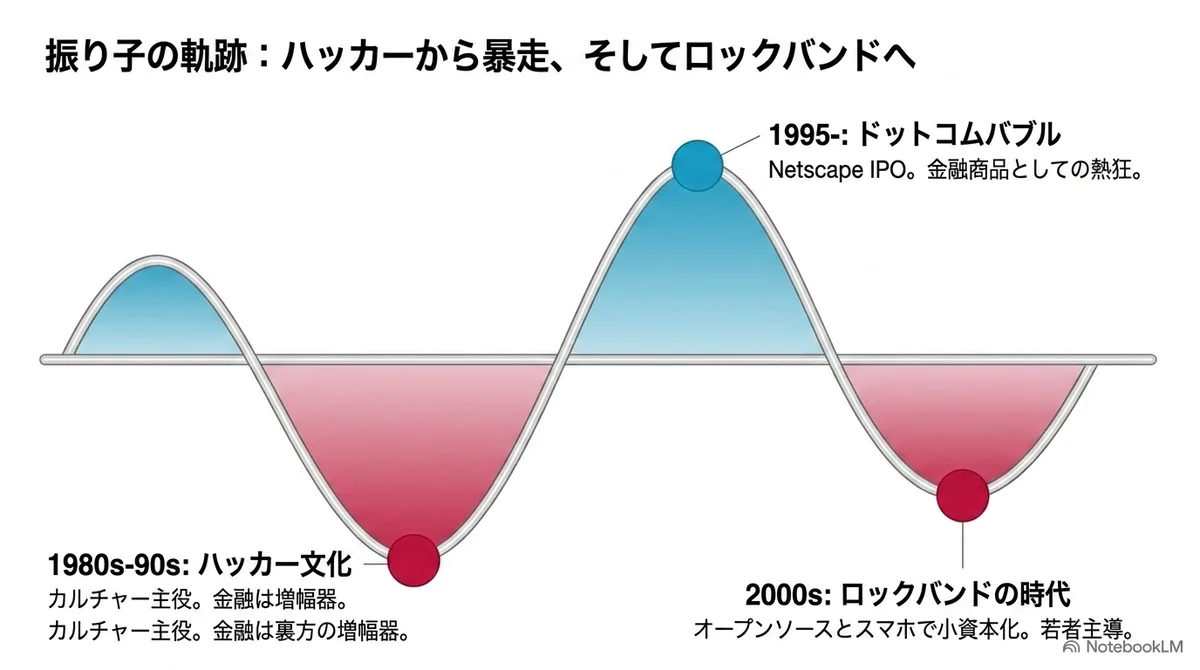
Cotizó apenas 16 meses después de su fundación, todavía con pérdidas, y el primer día su acción más que duplicó el precio. Entonces las «acciones de una empresa que aún no tiene beneficios» se convirtieron en objeto de un fervor que arrastró a los inversores en general, y ese estilo de inversión se extendió a las empresas de internet. Fue un momento simbólico en que las startups fueron reconocidas por el gran público como producto financiero, y puede decirse que fue la primera ida del péndulo hacia el lado financiero. Tras esto, los «adultos de traje» se precipitaron en masa al terreno del software y se produjo la burbuja puntocom.
Pero este vaivén se desbocó por exceso de impulso y la burbuja estalló. El colapso que comenzó en 2000 se prolongó, el NASDAQ cayó casi un 80 % desde su máximo hasta tocar fondo en 2002, y el péndulo fue empujado de vuelta.
Sin embargo, aquellas ruinas no quedaron convertidas en un solar vacío. Gracias a la gran cantidad de emprendimientos de la época de la burbuja, el ecosistema de startups de Estados Unidos crió sin duda a mucho talento, así como los modales y las formas propios de un producto financiero.
Los años 2000: la era de las bandas de rock
Las startups de los años 2000, que surgieron tras el estallido de la burbuja, fueron una época en que el péndulo regresó al lado de la cultura. Otra vez la era de los geeks, no la de los trajes.
Una de las razones es que crear se volvió drásticamente más barato. La pila de software de código abierto, de uso gratuito, se hizo más espesa; en 2006 apareció AWS y dejó de ser necesario comprar servidores; y en 2008 la App Store del iPhone abrió una red de distribución a los desarrolladores individuales. Con unas decenas o unos cientos de miles de yenes se podía hacer llegar un producto al mundo entero. Además, las aplicaciones para smartphones eran un mercado de frontera sin adultos todavía, solo para jóvenes.
Fue una época de supremacía de la cultura, en la que llevaban ventaja no quienes tenían dinero, sino quienes sabían crear y quienes sabían divertirse, y en la que los jóvenes y los rebeldes podían tomar la iniciativa. Y Combinator, que empezó en 2005, fue un mecanismo que supo aprovechar esa corriente. La inversión inicial era, al principio, de apenas el equivalente a unos pocos millones de yenes; ofrecía a la comunidad de hackers unos modales de negocio real de un tipo distinto al de un MBA y, mediante el Demo Day, preparaba un circuito de conexión con las finanzas que había quedado como legado de la burbuja puntocom.
Vista hoy, la historia de éxito de los emprendedores de esta época parece tener la forma de una historia de banda de rock. El emprendedor empieza con sus compañeros en un garaje (el estudio), entusiasma al público con una maqueta (el producto) y se lanza al estrellato con su debut en una discográfica grande (la captación de capital y la salida a bolsa).
El guion en que jóvenes que abandonaron los estudios e inmigrantes ascienden solo con su talento debió de parecer la versión moderna del sueño americano. La película de 2010 «La red social» mostró que esta historia se había consolidado como un género de la cultura popular, al lado de la música y el deporte.
El lugar donde las bandas de rock y las startups se cruzaron no como metáfora sino en la realidad fue SXSW (South by Southwest). En este festival, que empezó como festival de música en 1987 y al que en 1994 se sumaron las secciones de cine y de multimedia (la posterior sección Interactive), las startups eran tratadas literalmente como un género de la cultura al lado de las bandas y las películas. En 2007, Twitter, todavía desconocido, puso pantallas en los pasillos del recinto y mostró sin parar los mensajes de los asistentes; durante el evento su uso se multiplicó y se difundió de golpe. En 2009, Foursquare debutó desde ese mismo escenario. Era un tiempo en que las startups eran descubiertas en un festival de música con los mismos modales con que se descubre a una banda en el showcase de un local de conciertos.
No solo SXSW. Las keynotes de Jobs tenían un calor semejante a la ovación a una estrella del rock que estrena una canción nueva. El Slush de Helsinki está diseñado como una fiesta del emprendimiento que es en sí un club, en la oscuridad y entre láseres. Que los eventos tecnológicos adoptaran la forma de un festival es en sí una prueba de que se cruzaban las gentes de dos mundos. La ropa eran camisetas, no trajes; el rito de debut, el Demo Day; el criterio de valoración, «si habías hecho algo genial». El protagonista de las historias de esta época no era el inversor sino el fundador, es decir, el ingeniero individual.
Los años 2010: la invención del unicornio y la conversión en producto financiero
Lo que volvió a empujar este péndulo hacia el lado financiero, y mucho más lejos que la vez anterior, fue el flujo de dinero posterior a la crisis financiera de 2008.
Con los tipos de interés en cero y la flexibilización cuantitativa, los inversores institucionales de todo el mundo empezaron a vagar en busca de rentabilidad. Con la deuda pública no se ganaba. Las acciones cotizadas también tenían poco atractivo y la regulación de los mercados públicos se había endurecido. Quizá por la idea de que no quedaba más remedio que entrar pronto, en el mercado privado de regulación laxa, en empresas de alto crecimiento aún no cotizadas, hasta los fondos de pensiones, las dotaciones universitarias, los fondos soberanos e incluso los fondos de inversión empezaron a apostar directamente por startups no cotizadas. Por el circuito abierto en 1979 empezó a entrar, esta vez sí, una enorme cantidad de dinero.
El vocabulario que simboliza esta época es el «unicornio». Cuando la capitalista de riesgo Aileen Lee acuñó el término en 2013, de las empresas tecnológicas estadounidenses respaldadas por VC que ella investigó, las que superaron una valoración de 1.000 millones de dólares en menos de diez años desde su fundación eran 39. Se las comparó con una criatura mítica porque eran escasas. Pero diez años después, contadas con casi el mismo criterio, las empresas estadounidenses habían aumentado a 532, el mismo nombre se extendió por el mundo y la escasez se diluyó.
¿Fue desde entonces? Se hizo más frecuente la costumbre de hablar de las startups en unidades de dinero. A la vez cambiaron los titulares de las noticias. Antes eran «han creado algo genial». Desde esta época pasaron a ser «han captado tanto», y la vara de medir dejó de ser lo genial y pasó a ser el dinero. Quizá fuera necesario para ampliar el ecosistema de startups en personas y en capital, pero también puede decirse que fue el momento en que las finanzas volvieron a empezar a devorar la cultura.
Uno de sus puntos culminantes fue probablemente el SoftBank Vision Fund de 2017. Un único fondo que reunió unos 10 billones de yenes de, entre otros, el fondo soberano de Arabia Saudí, volcaba decenas o miles de millones de yenes en una sola empresa e introdujo un juego nuevo: «el capital mismo decide quién gana». La valoración de los negocios se separaba con facilidad de los resultados reales y pasó a fijarse con otra lógica. Las startups retrasaron su salida a bolsa y crecieron enormemente sin cotizar, y la tasa de crecimiento se convirtió en lengua franca.
Después, tras el pico de dinero sobrante de 2021 y la caída brusca de 2022 por las subidas de tipos, en 2026 la concentración de capital vuelve a avanzar, con un tema que exige capital, la IA, como detonante.
Como en el esquema que describieron Joseph Heath y otros en «Rebelarse vende», parece que la contracultura que eran las startups fue absorbida por el capitalismo y que lo fue inflando.
Así, lo que se hizo gigantesco en los años 2010 no fueron las startups, sino más bien la industria de gestión de activos que las maneja.
El capital obliga a soñar
Lo dicho hasta aquí, que las finanzas se tragaron la cultura, es sin embargo solo la mitad de la verdad, porque también actuaba una fuerza en sentido contrario. El capital que se había hecho gigantesco pasó a obligar a los emprendedores a soñar en grande.
El mecanismo está en la estructura de rendimientos de la inversión de riesgo. Los rendimientos de los VC siguen una ley de potencias, y el resultado de un fondo lo deciden casi por completo uno o dos éxitos extremos. Si el fondo es de 10.000 millones de yenes, incluso una salida de decenas de miles de millones tiene sentido. Pero cuando el fondo es de 100.000 millones o de un billón de yenes, según la participación en el momento de la inversión y la dilución posterior, lo que puede dar al fondo un rendimiento decisivo son las empresas que alcanzan una capitalización de varios billones de yenes. Es decir, un fondo gigante, por su estructura, necesita con fuerza una «historia que cambie el mundo». Declaraciones a escala de la humanidad como «organizar la información de toda la humanidad», «hacer de la humanidad una especie multiplanetaria» o «crear una inteligencia artificial general» eran a la vez un resto de la cultura hippie y rebelde y la historia de tamaño más coherente para afirmar y absorber la cantidad de capital que había entrado.
Además, el capital cambia no solo la entrada del sueño sino también la salida. Una vez captado dinero a una valoración alta, por el diseño de la preferencia de liquidación de las acciones preferentes y por la dinámica que dificulta rebajar la valoración, un pequeño éxito tiende a ser considerado un fracaso por los inversores. Según las condiciones, para una empresa que captó dinero a una valoración de un billón de yenes, venderse por unas decenas de miles de millones de yenes es una derrota (aunque construir un negocio de decenas de miles de millones de yenes es, en sí, algo admirable). En el mundo de la cultura, un sello independiente pequeño pero duradero es un éxito de pleno derecho. Quien lo redefinió como fracaso no fue la cultura, sino la gramática de las finanzas. Seguir dibujando un sueño a escala de la humanidad se volvió, para los emprendedores, una especie de cláusula contractual (covenant) en sentido figurado.
En el artículo anterior expliqué desde el lado del pensamiento por qué los emprendedores del Valle del Silicio pueden usar con naturalidad sujetos como «la humanidad» o «la civilización»; lo que quiero añadir aquí es la explicación desde el lado de las finanzas. El sujeto a escala de la humanidad era un producto de la posición de la frontera, pero también del tamaño del capital. A los emprendedores que gestionan cientos de miles de millones o billones de yenes se les empieza a exigir que cuenten historias de la humanidad y de las naciones. Y cuanto más extremo es eso, más atención del mundo atrae, y mientras vaya acompañado de cierto grado de resultados, atrae aún más dinero y la historia se amplifica.
De la mirada experta al precio
Una escena, en la cultura, es en el fondo un dispositivo de evaluación. Qué es bueno lo deciden la mirada de los entendidos del gremio y el fervor del público. Las finanzas también son un dispositivo de evaluación, y expresan qué es bueno mediante un precio. Lo que ocurrió en esta década fue que el centro de gravedad del dispositivo de evaluación se desplazó de la mirada experta sobre lo genial al precio.
Por supuesto, el precio no es lo contrario de la mirada experta. El precio de una empresa no cotizada es también el resultado de la agregación de la mirada experta de los inversores, la negociación y la oferta y la demanda. Lo que ocurrió aquí no fue la desaparición de la mirada experta, sino que aumentó el peso de la evaluación que se expresa fácilmente en forma de precio.
El problema es que el precio exige con fuerza cosas medibles. Indicadores, tamaño de mercado, comparables (comps). O LTV y CAC. Se amasan con lógica para calcular el valor del negocio. Pero en la fase más temprana de algo realmente nuevo no existe ninguno de ellos. Porque la novedad, por definición, es que aún no existe la vara para medirla. El dispositivo de la mirada experta existía precisamente para evaluar esa fase no medible. Cuando el precio la cubrió, el ecosistema se echó encima un punto ciego que coincide exactamente con el lugar donde nace el futuro.
Uno de los casos es la IA. Los resultados que sostuvieron el desarrollo del aprendizaje profundo nacieron en universidades y laboratorios de empresas, y el Transformer, una de las tecnologías centrales de la IA generativa actual, salió de investigadores de Google. OpenAI empezó como organización sin ánimo de lucro, y en su entorno una comunidad de código abierto iba puliendo la tecnología. Mientras el dispositivo de evaluación del precio repetía la comparación por tipologías del tipo «servicio ○○ para el sector ○○», el cuerpo principal de la era siguiente crecía en lugares donde vive otra mirada experta distinta del precio de mercado a corto plazo (comunidades de investigación, afición y misión). Pero esto no significa que estuviera desvinculado de las finanzas. Los beneficios de las empresas, las donaciones y, más tarde, enormes capitales también sostuvieron la investigación y su comercialización. Y en cuanto eclosionó, el capital se precipitó dentro como una avalancha.
Aquí hay una asimetría: el coste del descubrimiento lo asume la comunidad, y los beneficios posteriores al descubrimiento los recupera la empresa. Las universidades, la investigación pública, el código abierto y los experimentos de los usuarios hacen crecer posibilidades que todavía no son de nadie. El capital elige, entre ellas, las ramas en que se ve viabilidad comercial, agrupa recursos de cómputo, propiedad intelectual y distribución, y las encierra como negocio.
Este encierro no es malo en sí mismo. Porque para llevar un descubrimiento a la sociedad hacen falta organización y capital. El problema es si los frutos que nacen ahí tienen un circuito para volver a la comunidad que genera el siguiente descubrimiento. Si la cultura solo descubre y las finanzas solo amplifican, el péndulo acabará por detenerse. Solo cuando existe también el camino de vuelta, en que de las finanzas a la cultura regresan fondos, personas y conocimiento, hay un verdadero vaivén.
Llegados aquí, la relación entre cultura y finanzas se ve no como una simple oposición, sino como un movimiento. Cuando la cultura descubre y empieza a evaluar algo que aún no se puede medir, las finanzas lo amplifican. Cuando la amplificación avanza, las finanzas se apoderan de ello con la vara del precio y los nuevos descubrimientos se detienen. Entonces el siguiente descubrimiento ocurre en una escena entre bastidores, y el capital se precipita allí como una avalancha. Es un péndulo continuo.
Se puede decir que el péndulo reciente de cultura y finanzas ha sido este: a finales de los noventa se inclinó hacia las finanzas, en los años 2000 volvió a la cultura, en los 2010 se inclinó mucho hacia las finanzas y ahora, con la IA como detonante, se mueve de nuevo. Mirando atrás, la primera mitad de los años 2010, cuando las startups japonesas empezaron a animarse, fue precisamente el periodo de transición entre cultura y finanzas. En la escena de las startups convivían de forma extraña personas de la cultura y de las finanzas, y fue una época en que su relación de fuerzas iba cambiando poco a poco.
El péndulo en Estados Unidos no volvió al mismo lugar y fue aumentando su amplitud con cada vaivén. La riada de los tipos cero fue mayor que el fervor puntocom, y la concentración de capital en la IA que ocurre ahora, aunque en cifras absolutas no alcanza al conjunto del mercado de 2021, es aún mayor en el grado de concentración en un tema concreto.
El péndulo partido
Entonces, ¿dónde está ahora el péndulo? La lectura directa es que está en el extremo del lado financiero. Pero en realidad parece que el péndulo se ha partido en dos y está cambiando de naturaleza.
La IA ha generado a la vez negocios de capital extremadamente intensivo y negocios que se pueden empezar con muy poco capital.
En el desarrollo de modelos fundacionales, la necesidad de fondos llega a la escala de billones de yenes, y los interlocutores son fondos soberanos y los propios Estados: se ha llegado al polo mismo de las finanzas. En cambio, en la capa de aplicaciones, la propia IA reduce el coste de desarrollo, y unas pocas personas, a veces una sola, pueden hacer una parte de lo que antes requería un equipo y unos fondos mayores. También se puede decir que la destrucción de los costes de infraestructura que provocó AWS en los años 2000 está ocurriendo ahora con los costes de desarrollo. Por supuesto, que el prototipado y el desarrollo se abaraten no es lo mismo que se abarate la comercialización, que incluye la captación de clientes, los datos, el aseguramiento de la calidad, el cumplimiento normativo y la operación, y lo que se reduce en capital es solo una pequeña parte de la creación, pero es seguro que está ocurriendo una reedición de lo que fue AWS.
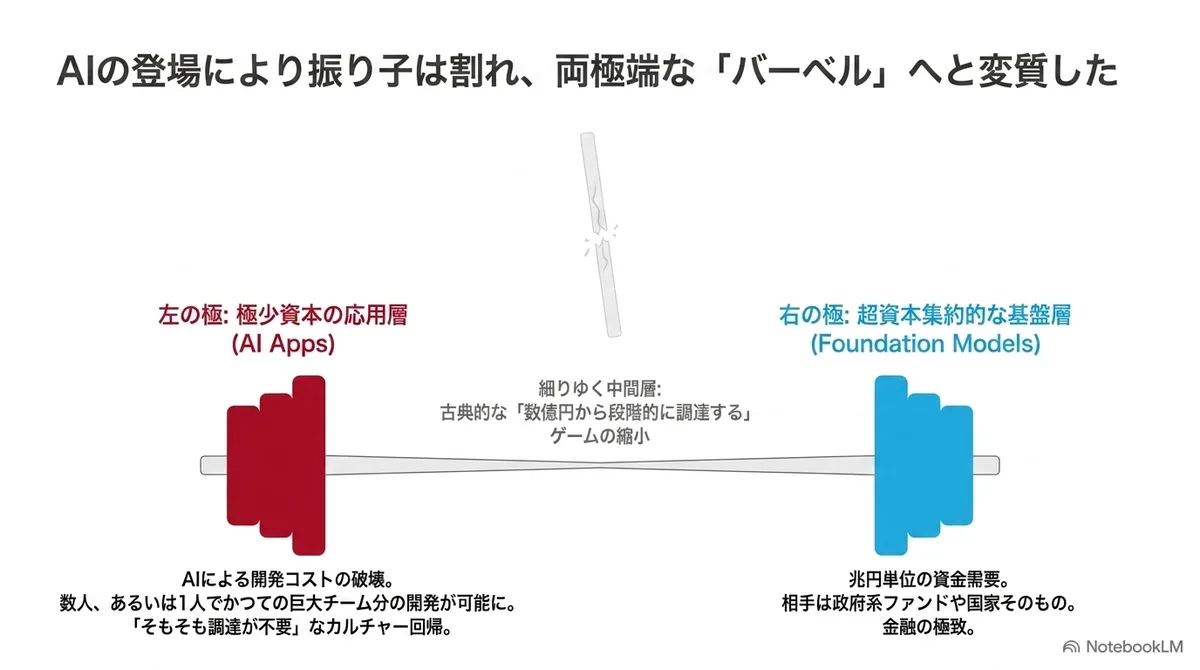
Mientras ambos polos se hinchan a la vez, el medio parece empezar a adelgazar en términos relativos. El juego intermedio clásico del venture de los años 2010, en el que se captaban cientos de millones de yenes de semilla y se iba subiendo escalón a escalón con las series A y B, soporta una presión de adelgazamiento. La baratura del lado de las aplicaciones se convierte en «ni siquiera hace falta captar», y frente a la enormidad de la capa fundacional, el capital de tamaño medio es relativamente insuficiente. En Estados Unidos, incluso los VC, que son quienes aportan el dinero, soportan la presión de la polarización entre megafondos y no megafondos (en el primer trimestre de 2026, solo cinco megafondos acapararon el 73 % de toda la captación de fondos de los VC). Parece que el péndulo ha dejado de oscilar para partirse en dos, y va adoptando una forma de barra de pesas (barbell), con peso solo en los extremos y delgada en el medio. Resolver en pequeño un problema pequeño que se tiene delante, o resolver en grande un gran problema del mundo: esos dos polos son los que se vuelven visibles.
Japón: las startups como indies
El modelo estadounidense de los años 2010 que Japón ha tomado como referencia empieza así a cambiar de naturaleza. Entonces, ¿qué tipo de ecosistema era Japón, el que iba detrás?
La ola moderna de startups de internet de consumo en Japón comienza hacia el año 2000 (en aquella época el nombre habitual era «empresa venture», así que haré una pequeña distinción de usos. Además, la historia misma de las empresas venture y los VC japoneses es anterior: JAFCO se fundó en 1973, y hubo también otros linajes, como la industria manufacturera, los VC de origen financiero y las empresas surgidas de universidades).
Puede entenderse que la ola de empresas de internet de los años 2000 que trata este artículo nació de un ecosistema totalmente distinto al de Estados Unidos. Este grupo no nació del Estado (lo militar) ni de las finanzas, que son el origen de las startups estadounidenses, sino de la cultura indie. En términos del péndulo, en Japón el polo de la cultura era fuerte.
Como si se importara la burbuja puntocom estadounidense, hacia 1999 estalló en Shibuya el fervor de Bit Valley. En ese contexto, quienes pusieron en marcha las empresas de internet japonesas de los años 2000 eran en su mayoría personas salidas del círculo de las subculturas: los sitios personales, los sitios de texto, las bandas de rock y la creación de aficionados tipo dōjin. También influyó que i-mode, que apareció en la misma época (aunque visto hoy es una lástima que acabara siendo una plataforma de tipo Galápagos), sostuviera el mercado de las empresas venture de TI de entonces. Fusionándose la cultura del PC, arraigada desde antes en Japón, con la cultura de «hacer cosas interesantes» y «hacer lo que uno quiere hacer», nació el grupo de empresas venture de internet japonesas. Que el centro fuera Shibuya se debió probablemente no solo a los alquileres baratos, sino sobre todo a que era el barrio de la cultura juvenil.
Este carácter indie estaba sostenido también por una forma de finanzas propia de Japón. En Japón no existía un sistema equivalente a la regla de 1979 de ERISA, y la compuerta por la que el dinero de las pensiones podía fluir al venture siguió siendo larga y estrecha durante mucho tiempo. Los aportantes de los fondos de VC eran sobre todo instituciones financieras y empresas operativas, los fondos eran pequeños y el importe que se podía apostar por empresa también. En cambio, hacia el año 2000 surgió el Mothers de la Bolsa de Tokio, un «mercado donde se puede cotizar pronto y en pequeño». No entra capital grande, pero la salida pequeña está cerca. En ese entorno, la manera racional de competir era crear lo que a uno le gusta para el mercado interno y cotizar con una capitalización de unas decenas o un centenar de miles de millones de yenes. Para bien o para mal, puede decirse que se estableció un mecanismo por el que todo el ecosistema convergía hacia ahí.
No era solo una cuestión de cantidad. También había una diferencia en la cultura en torno al capital. La columna vertebral de las finanzas del Japón de posguerra es la financiación indirecta bancaria. El dinero es algo que se pide prestado y se devuelve, se daba importancia a los terrenos, los equipos y las garantías, y el plan de negocio se leía como plan de devolución. Con la garantía personal del representante, el fracaso del negocio se extendía hasta las deudas personales del emprendedor. En los últimos años se ha creado un sistema que no exige la garantía del directivo, pero en un entorno en el que se consideraba natural que fracasar equivaliera a la bancarrota, ni siquiera se podían escribir hipótesis de un tamaño que no cupiera en el calendario de devolución, ni planes incalculables.
El capital (equity) tiene otra naturaleza. No hay obligación de devolver, y el inversor asume el riesgo sobre el valor residual del negocio, incluida la confianza en la historia y en el equipo directivo. Dicho de otro modo, el capital es un producto financiero capaz de asumir un gran alza todavía no determinada, y es un mecanismo que convierte la historia (story) en dinero. De hecho, en finanzas existe la expresión «equity story», pero casi nunca se oye «debt story». Por supuesto, la deuda también evalúa los flujos de caja futuros y las perspectivas del negocio, pero da importancia a la previsibilidad de la devolución, no al alza de la historia. La historia de la cultura y las finanzas de Estados Unidos que vimos en la primera mitad fue, en cierto sentido, también la historia de cómo se fue ampliando este «circuito que da fondos al valor futuro incierto» o «circuito que convierte la historia en dinero», de las pensiones a los mercados públicos y a los fondos soberanos.
La escala de la hipótesis y la escala del capital
Al poner una junto a otra la historia de los dos países, Estados Unidos y Japón, se ve que la escala de la hipótesis y la escala del capital se determinan mutuamente.
El capital exige hipótesis de su mismo tamaño, y la hipótesis atrae capital de su mismo tamaño. Este vaivén avanza engranando como los dientes de una rueda. En Estados Unidos, el giro empezó desde el lado del capital a partir de 1979 y, en la segunda mitad de los años 2010, llegó a obligar a hipótesis a escala de la humanidad. Es el resultado de que, junto con la expansión de los mercados financieros globales, el ecosistema de startups de Estados Unidos se expandió de forma acelerada atrayendo el dinero del mundo.
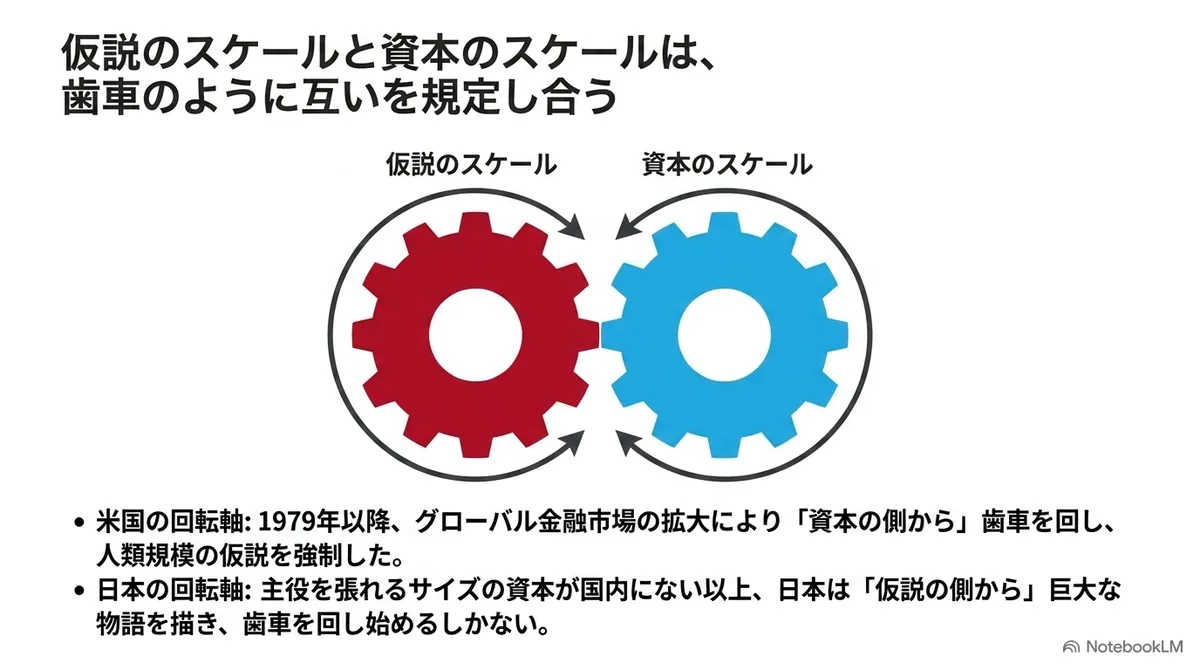
En Japón, en cambio, este engranaje empezó a moverse con unos veinticinco años de retraso, hasta la aparición del mercado Mothers, y mientras tanto, sin poder absorber del todo las finanzas globales, se equilibró en un punto optimizado para el mercado japonés. Creo que ese es el nivel de los unos 800.000 millones de yenes anuales de captación de fondos de las startups nacionales que se mantiene desde hace unos años (aunque es también algo dudoso si un suministro de fondos de esta escala se traduce en un crecimiento suficiente...).
Se podría llamar fracaso de Japón a este nivel estancado, pero debo decir también que las startups orientadas a la cultura tenían un aspecto de adaptación correcta a su época. El «mercado en que todos quieren lo mismo», construido en la segunda mitad del siglo XX por los medios de masas y la producción en serie, se fue desmantelando con internet, y había un ambiente festivo en que el mundo se aplanaba, se liberalizaba y se conectaba. En ese contexto, la demanda se ramificó en innumerables aficiones y comunidades, y quien nos decía qué se iba a pedir a continuación no era el estudio de mercado, sino el fervor del círculo cultural al que uno pertenecía. En un mundo que se diversifica, la cultura se convierte en el dispositivo de descubrimiento de valor más sensible. La larga cola de la que tanto se hablaba en la época de la Web 2.0 fue precisamente la profecía de esa acumulación de demanda de nicho. Que en los años 2000 el emprendimiento orientado a la cultura llevara ventaja en todo el mundo fue, puede decirse, inevitable.
Sin embargo, ponerlo en práctica en Japón llevaba incorporado un techo por diseño.
El primero es el techo de la traducibilidad de la cultura. El mercado de los negocios nacidos de la cultura se limita a la comunidad que puede compartir esa cultura, es decir, en general, al país. Japón mismo tiene varios ejemplos en los que un mercado mundial nació de un círculo cultural estrecho, empezando por los videojuegos y el anime, pero los casos de éxito son poquísimos. Si su valor, incrustado en el contexto, no se traduce a una forma (producto, estándar o protocolo) que pueda usar también quien no comparte ese contexto, no crece. Y mientras no se traduzca, el mercado topa con el techo de la población y la capacidad de consumo de ese círculo cultural. Estados Unidos estaba en posición de extender su mercado, junto con su propia cultura, por el mundo gracias a su hegemonía, pero los demás países, incluido Japón, no.
El segundo es el techo del alcance de la hipótesis. El sujeto de la motivación de «querer hacer algo divertido» es el individuo. Cuando el sujeto es el individuo, el tamaño de la hipótesis tiende a quedar dentro de lo que una persona puede imaginar como deseo propio. Lo «divertido» de una persona basta para generar un producto, pero a veces no llega a rediseñar una industria o rehacer un sistema social. De hecho, es probable que ni siquiera la propia persona sienta esa necesidad.
Y el tercero es el techo del circuito de capital que vimos antes, es decir, la convergencia a pequeña escala que forman un capital reducido y una salida pequeña. Un mercado que se queda en el círculo cultural, una hipótesis del tamaño de una persona y una circulación de capital de pequeña escala. Cuando estos tres engranajes encajan, aunque alguien tenga una gran ambición y una gran hipótesis, mientras queden los techos del mercado y del capital, será devuelto a este punto de equilibrio.
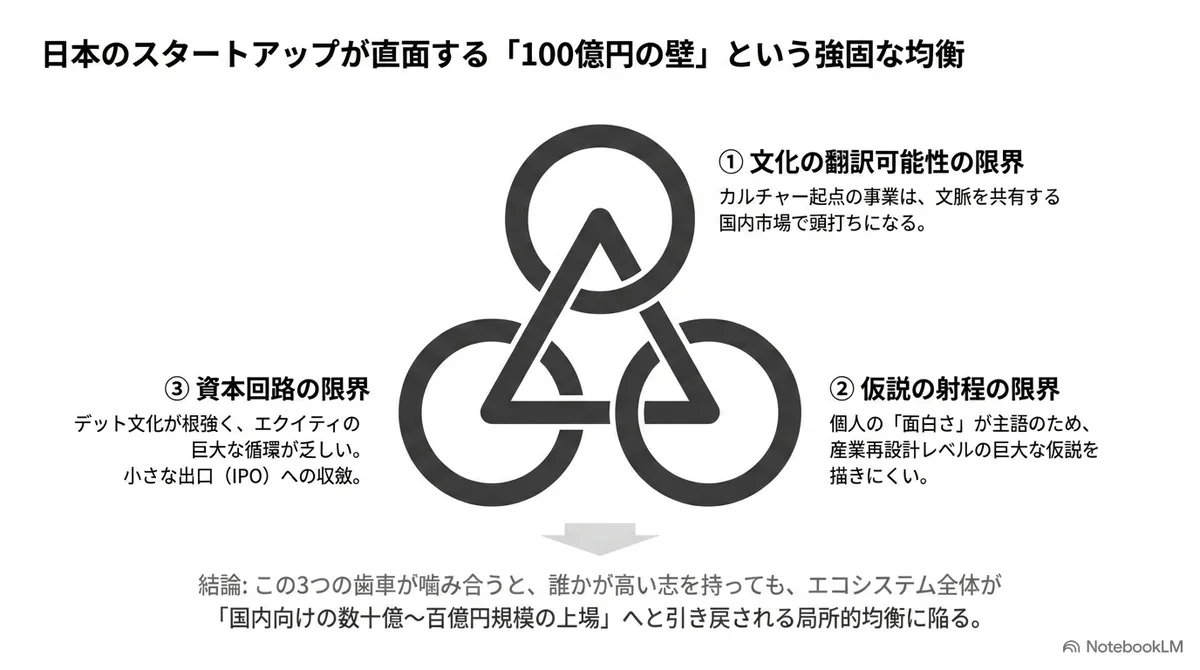
Últimamente se habla mucho del criterio de mantenimiento de la cotización de 10.000 millones de yenes en el mercado Growth de la Bolsa de Tokio. Ir más allá de esos 10.000 millones no está en la línea de ir sumando ventas al negocio existente (es probable que así sea en muchos negocios), y eso también se levanta como un muro. Si uno hace un negocio con un mercado limitado, salir de este equilibrio exige un cambio que podría llamarse transición de fase, que rehaga a la vez el producto, la organización, el capital y la demanda. Pero si sale pronto a bolsa, desde el momento de cotizar se le mide con la vara trimestral y le resulta difícil seguir explorando. Y si se queda con liquidez y capitalización pequeñas, es demasiado pequeño para atraer el gran capital que necesita la transición de fase. Hay un problema estructural por el cual muchas de las empresas que se detuvieron antes de los 10.000 millones pierden su oportunidad en este limbo.
Ahora, la disciplina del mercado de cotización, que es al menos uno de los lados de este muro, se está moviendo con la reforma del criterio de mantenimiento de la cotización del mercado Growth. La reforma se completó en diciembre de 2025 y, desde 2030, se aplicará el criterio que exige una capitalización de al menos 10.000 millones de yenes a los cinco años de la cotización. Sin embargo, esto cambia la disciplina del mercado de cotización y no es un sistema que resuelva directamente la falta de fondos en la etapa tardía. También se expresa la preocupación de si se podrá hacer girar en otra dirección unos engranajes firmemente engranados y de si, en el proceso, no se romperá todo el ecosistema. Aun así, también cabe entender que se llevó a cabo porque, si no se cambiaba nada, existía el riesgo de la destrucción por presión externa o del desgaste. El ecosistema japonés está en un periodo de transición en el que se verá si puede producir una transición de fase.
Lo que hace falta para romper el equilibrio: la «gran hipótesis» como recipiente del capital
Volvamos a mirar los cerca de 50 años de la «startup», una actividad con la doble faz de cultura y producto financiero, desde el punto de vista del protagonista de la historia. A sabiendas de que simplifico, en los años 2000 el protagonista de la historia eran el individuo y la cultura. Era la historia de rebeldía y ascenso de una banda de rock. Pero a partir de los años 2010, aunque nominalmente el protagonista siguiera siendo el fundador, fue en realidad una época en que dominaban el capital y las finanzas. Es una historia en que el tamaño del fondo decide el tamaño del sueño y el fundador interpreta las especificaciones exigidas por el capital.
Desde el punto de vista de las startups que crean industrias en crecimiento, la situación actual de Japón es difícil tanto por el camino de la cultura como por el de las finanzas. Si se sigue explorando por el camino de la expresión de la individualidad y se generan muchos emprendimientos basados en la cultura, o bien se reproduce el equilibrio contra el muro de los 10.000 millones de yenes en que encajan los tres engranajes, o bien surge un grupo de empresas optimizadas para el mercado interno y algo distintas de las que ganan divisas. Por otro lado, si se intenta explorar el camino de las finanzas, en el país no hay capital del tamaño para ser protagonista y, como el dinero se mueve libremente, será más bien absorbido por Estados Unidos.
Si el desafío del ecosistema de startups de Japón es cómo romper este equilibrio, creo que la clave está en cuán grande sea la hipótesis que se pueda dibujar. Qué hacer con la industria de Japón y del mundo. Qué hacer con el futuro de este país, de esta región y, con el tiempo, del mundo.
El gran capital atrae grandes hipótesis, y las grandes hipótesis atraen gran capital. Si esta estructura no se puede hacer girar desde el lado del capital, solo queda hacerla girar desde el lado de la hipótesis. En Estados Unidos el capital y la hipótesis han ido creciendo por turnos, pero en el presente, con las economías de cada país conectadas globalmente y sin que se espere un gran crecimiento del país en su conjunto, creo que no es una situación en que el ecosistema japonés nos deje subir la escalera peldaño a peldaño. Por eso, mi hipótesis actual es que hace falta dibujar una «gran hipótesis como recipiente del capital» que esté a la altura de lo que espera el capital global.
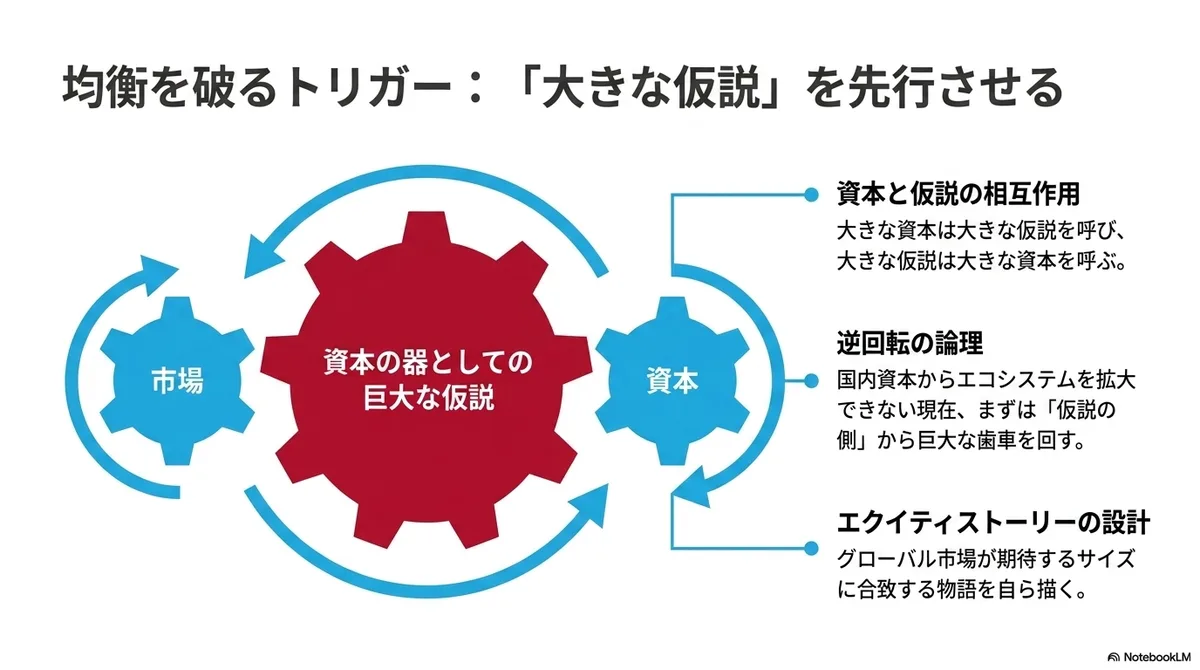
Puede sonar a orden invertido. Aun así, hay dos razones para pensar que este salto no es una quimera.
La primera es que el propio Japón tiene precedentes. En 1946, en la Tokio arrasada, el acta fundacional de Tokyo Tsushin Kogyo (la futura Sony), escrita por Masaru Ibuka, planteaba, en una etapa sin ningún respaldo de capital, una hipótesis con el alcance de reconstruir Japón mediante la tecnología. En 1954, Honda Motor, que todavía era un fabricante de Hamamatsu, declaró a toda la empresa que participaría en la carrera Isle of Man TT, la cumbre mundial. Fue una declaración hecha cuando no había fundamento para ganar ni capital para competir en el mundo. En ambos casos, primero estuvo la declaración, y la tecnología y los resultados posteriores atrajeron personas y dinero. Por supuesto, no se puede generalizar solo a partir de casos de éxito. Aun así, el orden en que la ambición precede al capital no es para Japón un reto nuevo, sino un camino que se realizó una vez. Más bien, quizá el emprendimiento de tipo indie de los años 2000 fue la excepción dentro de la historia del emprendimiento de posguerra.
La segunda es que el lugar del cuello de botella se está desplazando. La diferencia entre los grandes proyectos del mundo y los unos 800.000 millones de yenes de captación total de Japón lleva, según la opinión común, a la conclusión de que «falta dinero». Pero el gobierno ya ha mostrado su voluntad de reforzar el suministro de fondos, y también se están moviendo políticas para atraer a inversores institucionales extranjeros. Lo que está obstruido no es solo el dinero, sino el circuito que conecta las equity stories que merecen que se les vierta dinero con los fondos de crecimiento adecuados para ellas. Si el capital es el dispositivo que convierte la historia en dinero, sin una historia que lo merezca, aunque se abra el circuito el dinero no fluirá. Japón también está entrando en una fase en que el capital espera la hipótesis.
Para empezar a hacer girar el engranaje desde el lado de la hipótesis, hay cosas que los emprendedores pueden hacer. Primero, diseñar el alcance de la hipótesis no a partir del capital que existe hoy en el país, sino del problema que hay que resolver y del capital necesario. Después, diseñar el flujo del capital: por ejemplo, un diseño de acciones y contratos por el que pueda entrar dinero extranjero. Sin embargo, desde el punto de vista del gobierno, una globalización simple tiene también sus advertencias: existe la posibilidad de que los inversores extranjeros se lleven solo la etapa jugosa de un negocio que está creciendo. Además, para el emprendedor individual, en muchos casos es más racional emprender en Estados Unidos que en Japón, así que.
Habrá quien opine que «decir que hay que tener una ambición alta es, al fin y al cabo, voluntarismo». Lo que he sostenido en este artículo es lo contrario. La alta ambición de Estados Unidos fue un producto del espíritu y a la vez un producto de la estructura del capital. Siendo así, proponer que en Japón, donde la estructura es aún débil, la ambición vaya por delante no es una cuestión de espíritu, sino una cuestión técnica: poner en marcha la misma estructura por otra entrada.
Aprovechar la situación del barbell
Hasta aquí se trataba del lado de los emprendedores. Ahora toca el lado del ecosistema, es decir, la asignación de recursos: hacia dónde dirigir el agua de la compuerta que se está abriendo. Antes dije que el péndulo partido, si se deja, adopta la forma de un barbell. Pero en Japón creo que no ocurrirá de forma natural, porque tanto las políticas como el mercado siguen diseñados tomando como referencia el juego intermedio de los años 2010. Si la presión de polarización aumenta en todo el mundo, hay que no solo recibir el barbell como resultado de la observación, sino aprovecharlo.
Entonces, al pensar cómo diseñar cada extremo, el centro del diseño es diferenciar a propósito izquierda y derecha, de la vara de medir a la forma del capital: es decir, la diferenciación. El lado izquierdo, el polo del «negocio pequeño», son los pequeños negocios y los negocios locales, un terreno de supremacía de la cultura. Se crea con eficiencia con poca gente y con IA, sin depender de grandes captaciones, y la mirada experta del círculo local o cultural evalúa el valor. El lado derecho, el polo del «negocio grande», son las hipótesis a escala de industria, nación y mundo. La unidad es de cientos de miles de millones a billones de yenes, el plazo supera los diez años, los aportantes son fondos públicos, inversores institucionales extranjeros y balances de grandes empresas, y se pueden citar como ámbitos la energía, la defensa, la infraestructura de una sociedad que se reduce, la resiliencia ante desastres y las tecnologías fundacionales. Significa también que una sola actividad, el emprendimiento, se ramifica en varias actividades de naturaleza distinta.
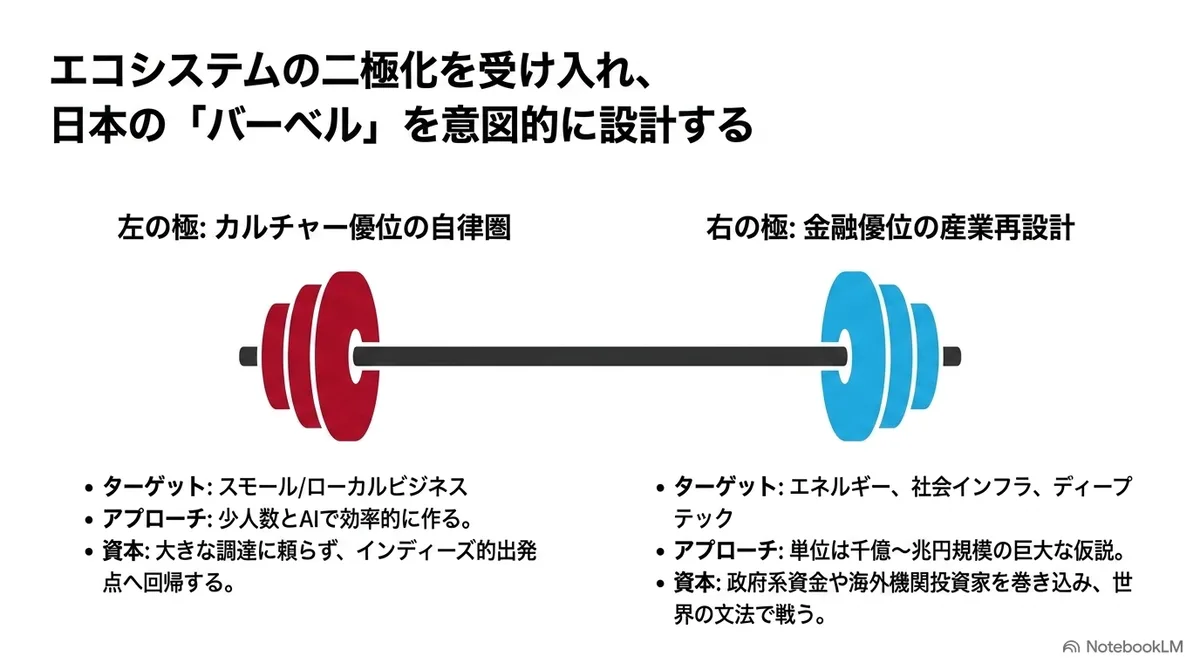
Sin embargo, quiero poner una reserva a haber citado el capital del Estado como aportante del polo derecho. El dinero del Estado es un dinero que puede esperar más que el de los VC y, además, de otro orden de magnitud. Que los VC de todo el mundo se agolpen en la tecnología de defensa se entiende bien como lógica de capital. Pero en un negocio en que el Estado es el mayor cliente, tanto la demanda como la evaluación quedan subordinadas a la conveniencia del Estado. Si cambian el gobierno o el entorno de seguridad, los pedidos desaparecen, y el éxito o el fracaso del negocio lo deciden la política y no el mercado. Como el lobbying decide el éxito del negocio, también podría ocurrir, a la inversa, que el mercado se vaya comiendo lo público. Así como las finanzas se comieron la cultura, incluso es posible que las finanzas se traguen lo público.
A la inversa, también existe el camino de vivir solo con el polo izquierdo: un Japón que vive hilando negocios pequeños y buenos, con supremacía de la cultura. Como forma de vida individual, esto puede ser perfectamente rico, y creo que no debe ser negado. Pero es un hecho que resulta difícil construir con solo eso la estrategia de crecimiento del país o toda la economía. El dinero que circula dentro de un círculo económico nacional que comparte la cultura solo se infla hasta el tamaño de ese círculo. Además, Japón importa energía y alimentos, y el valor del yen y la gestión de los activos de pensiones son inseparables de los movimientos del mercado mundial: es un país profundamente integrado en la economía global. Conseguir equity extranjero no es el único camino, pero si se quiere atraer el capital del mundo, hay que entender la gramática de sus finanzas y competir en el mismo campo y en las mismas condiciones.
En las industrias donde actúan con fuerza las economías de escala y los efectos de red, el número de empresas tiende a converger en unas pocas. En un mundo conectado globalmente, unas pocas empresas de la cima mundial tienen una ventaja abrumadora y, si se compite en ese mundo, no queda más remedio que aspirar a esa posición. Lo que se puede preguntar no es si dar la espalda o no al mercado y a las finanzas globales, sino cómo afrontarlos. Cómo plantear hipótesis de nivel nacional y mundial. Si se puede generar, aunque sean pocas, personas que aborden problemas de ese nivel. Si no se piensa antes de que nos saquen más ventaja, la diferencia se abrirá de forma acelerada. Precisamente por eso, si Japón no puede separarse de las finanzas y del capitalismo, tiene que afrontarlos.
La posición actual de la cultura
Por otro lado, pensemos dónde está ahora la cultura, que debía ser uno de los extremos del péndulo.
No creo en absoluto que «la era de la cultura haya terminado». Pero me parece que está ocurriendo que «la cultura se está alejando de la forma de la startup». En los años 2000, para sacar al mundo lo que nacía de la cultura, la forma de la startup (crear una empresa, captar capital y cotizar) era un vehículo poderoso. Pero ese vehículo, a lo largo de los años 2010, se convirtió en una herramienta del lado del capital. Y si con la IA y similares unas pocas personas pueden crear sin captar capital una parte de lo que antes exigía una gran captación, la creación que parte de la cultura no necesita interpretar la historia del equity. Quienes en los años 2010 habrían sido emprendedores hoy pueden ganarse la vida también como YouTubers.
En cierto sentido, puede decirse que el polo izquierdo del barbell es la figura de la cultura después de quitarse la forma de la startup. Para Japón, esto tampoco es nuevo. Para las startups de internet japonesas, que empezaron en la cultura indie, el polo izquierdo es también un regreso al punto de partida.
El otro lugar de la cultura son los bastidores. Como vimos en la sección del paso de la mirada experta al precio, el cuerpo principal de la era siguiente crecía en lugares a los que el precio de mercado a corto plazo aún no llega (por ejemplo, la investigación, la afición, el código abierto, las comunidades de misión). La cultura, como dispositivo de descubrimiento, sigue moviéndose ahí hoy. Igual que el aprendizaje profundo, lo siguiente, probablemente, eclosionará fuera del precio de mercado a corto plazo.
Es decir, puede resumirse así: la era de la cultura en el contexto de las startups está terminando, pero la propia cultura vive antes y fuera de las finanzas, y los años 2010, cuando ambas estaban fusionadas, fueron más bien un periodo raro. Y quizá se esté separando de quienes, en el otro polo del barbell, crean grandes negocios en línea con los problemas del Estado y del mundo y con la política industrial del país.
Conclusión
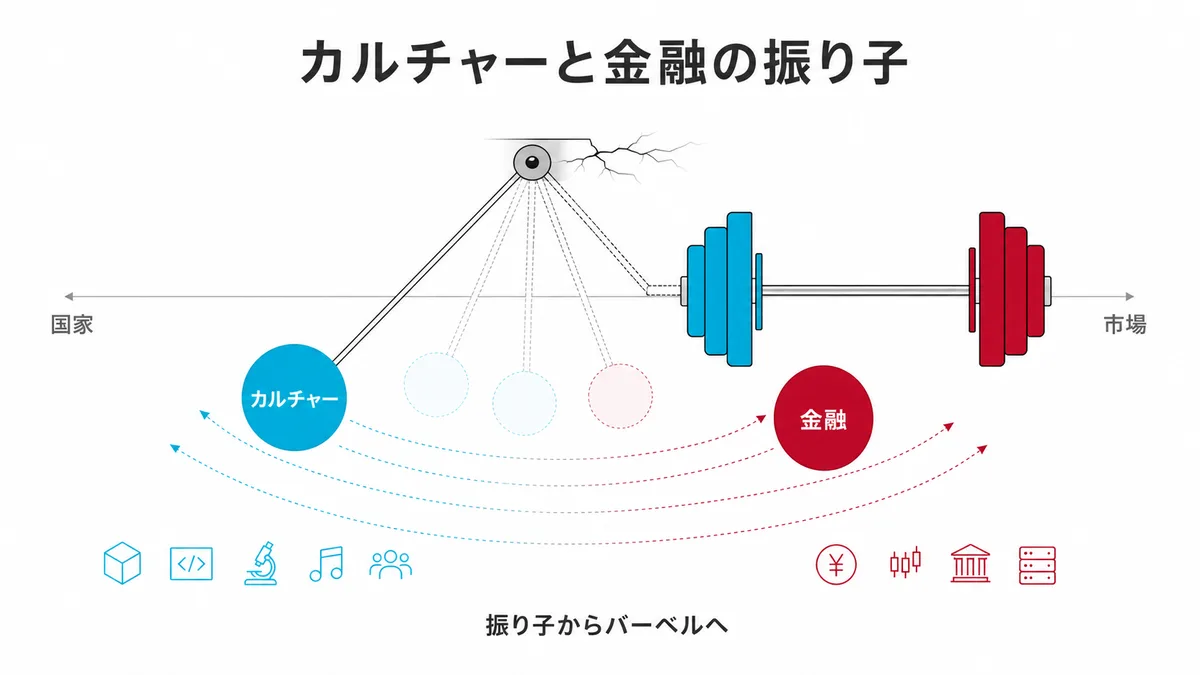
Los cerca de 50 años de Estados Unidos fueron la historia del péndulo entre cultura y finanzas. Con ese vaivén aumentando su amplitud, ahora parece que el péndulo, en el polo financiero que exige hipótesis a escala de la humanidad, se ha partido en dos y va cambiando de forma hacia un barbell.
Será difícil que Japón siga paso a paso, más adelante, este crecimiento continuo de cultura y finanzas. Probablemente lo que puede hacer es preparar una visión o una hipótesis como recipiente a la medida del tamaño del capital mundial, y conectar con el capital del mundo.
Pero, por otro lado, eso entraña riesgos. Una equity story que asume un valor futuro incierto, cuando se une al Estado, se reescribe con facilidad como historia de confrontación y defensa. Una historia que señala a un enemigo, al apoyarse en una demanda fácil de entender como el miedo, tiene la faceta de reunir dinero con facilidad.
Se puede subir a esa historia y reunir capital del mundo con una narrativa de amigos y enemigos. Pero también se puede captar la fuerza de unas finanzas mundiales hinchadas con una historia que la dirija hacia una paz mejor y un mundo mejor. Que se nos exijan preguntas de este tamaño, el de la humanidad, es a la vez un riesgo y una oportunidad.
Si uno se sube a una historia y un guion preparados por otro, inevitablemente acaba siendo el segundo. Por eso, creo que lo que se pone a prueba es si podemos dibujar con poder de persuasión una «equity story de Japón» que convierta en fondos la historia de crear un mundo mejor, en lugar de dejarnos arrastrar por la historia actual de la hostilidad. Si se consigue, se podrá atraer a Japón el dinero del mundo.
Es, por así decirlo, la pregunta de cómo dibujar con alto poder de persuasión no solo la estrategia de crecimiento de Japón, sino la del mundo, y lo que se pide son una hipótesis y una historia en respuesta a esa pregunta.
Por supuesto, esto no es un desafío solo de Japón, sino algo que se plantea a todo el mundo. Pero Japón es un país que ha disfrutado de los beneficios de país desarrollado desde la Segunda Guerra Mundial, y es un país que ocupa una posición especial entre Estados Unidos y China. Además, desde fuera se espera de Japón que sea un país con cultura, como el entretenimiento, y con capacidad tecnológica.
Precisamente por ser un lugar así, creo también que dibujar una nueva gran hipótesis y hacerla llegar al mundo es, en cierta medida, posible.