Pensamiento y capital 4|Cómo se desencontraron el pensamiento y el capital en las startups de Japón
Este artículo fue traducido automáticamente del japonés por una IA (Claude). Puede contener errores. Leer el artículo original en japonés.
En 1971, Tadao Kiyonari, Shuichiro Nakamura, Koji Hirao y otros publicaron «Venture Business: pequeñas grandes empresas que venden cerebro». Inspirándose en el Venture Capital que cobraba auge en Estados Unidos, el libro dio nombre a un nuevo tipo de empresa, distinto de la pyme tradicional: la empresa intensiva en conocimiento que compite con su capacidad de investigación y desarrollo y de diseño. De ahí se difundió la expresión «empresa venture», un anglicismo de factura japonesa. Dos años después, en 1973, se fundó Nippon Godo Finance, la actual JAFCO, y a principios de la década de 1970 se produjo en Japón el «primer boom de las empresas venture».
Japón conoció el concepto de startup y empezó a crear instituciones para el capital de riesgo a principios de la década de 1970, cuando se celebró la Exposición Universal de Osaka. Es casi la misma época en la que, como vimos en la tercera entrega, los VC de Estados Unidos empezaron a organizar su sistema.
Sin embargo, después Silicon Valley tomó una enorme delantera. Y eso a pesar de que en Japón también había emprendedores, empezaban a surgir los VC y había quienes escribían sobre pensamiento. ¿Cómo se desencontraron entonces el pensamiento y el capital en Japón?
Este artículo es la cuarta entrega de la serie «Pensamiento y capital». En la tercera entrega repasamos Estados Unidos desde alrededor de 1970 y vimos cómo, en los últimos años, han aparecido actores que asumen a la vez el pensamiento y el capital. Esta vez recorreremos el Japón de la misma época, de la década de 1970 a la de 2010, sobre todo desde el punto de vista de las startups.
Conviene volver a precisar las definiciones. Igual que en las entregas anteriores, entiendo por pensamiento un marco de reflexión que reúne tres cosas: un «mapa», es decir, cómo se concibe la historia, la situación actual, el futuro y los mecanismos de la sociedad; una «vara de medir», es decir, los criterios de valoración sobre qué se prioriza y qué no se tolera; y un «rumbo», es decir, la dirección y el plan de acción sobre cómo cambiar la sociedad. Por concepción entiendo ese pensamiento convertido en una propuesta ejecutable en un lugar concreto. Por capital entiendo los compromisos financieros que ligan la futura asignación de recursos, como las inversiones de capital o los presupuestos públicos; no incluyo los pagos por trabajos ya realizados, como los honorarios por un texto o por un encargo.
La teoría del venture business de la década de 1970 y el primer boom
El concepto de «venture business» fue, se podría decir, un intento de descubrir un nuevo tipo de empresa y de explicar su significado social. Y ese concepto movió capital de verdad.
De la Asociación de Ejecutivos de Kioto (Kyoto Keizai Doyukai) nació una sociedad de inversión, Kyoto Enterprise Development (KED), que invirtió en Nidec en el año siguiente a su fundación (1974). También Nippon Godo Finance (hoy JAFCO), que acabamos de mencionar, se fundó con capital conjunto de Nomura Securities, Nippon Life, Sanwa Bank y otras entidades.
La labor de dar el nombre de «empresa venture» a un nuevo tipo de empresa, de legitimar al emprendedor y de conectarlo con la política y las finanzas tomó forma casi al mismo tiempo que se proponía el concepto. En cierto sentido, el pensamiento llegó al capital y el capital se movió.
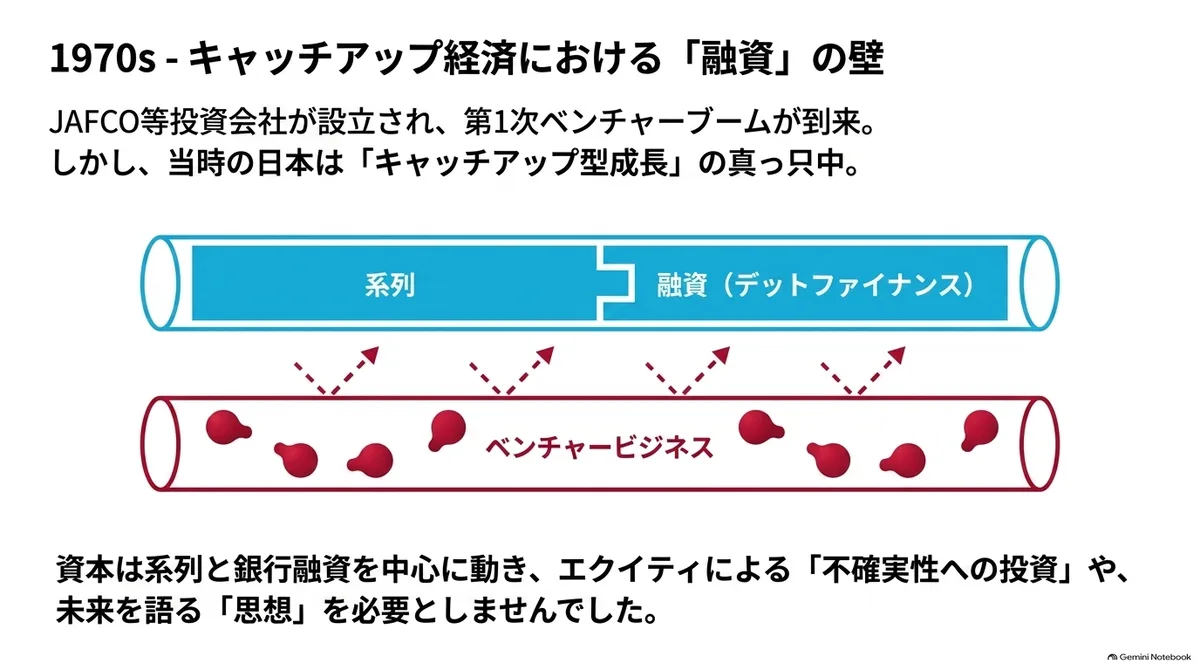
Si hay una gran diferencia con Estados Unidos, es que la mayoría de los VC que surgieron pertenecían al grupo de un banco o de una casa de valores. La propia JAFCO de entonces no solo invertía, sino que también concedía préstamos, y creció dentro de su relación con las entidades financieras existentes. El capital se ve obligado a hablar de pensamiento cuando compite por inversores y emprendedores a base de pensamiento. Los VC japoneses, cuyos fondos y empresas participadas venían de los grupos empresariales (keiretsu) y de las relaciones comerciales, no tenían esa necesidad. Las decisiones de inversión también se tomaban con el lenguaje de la valoración empresarial centrada en la deuda, y el capital propio, con su función de convertir una historia futura en valor accionarial, tenía un papel limitado.
Aun así, a la luz del objetivo de entonces, el crecimiento por alcance (catch-up), me parece que era también una elección racional. Lo que mejor sabían hacer las empresas japonesas de la época era tomar como referencia los negocios de vanguardia de Occidente y, aprovechando el enorme mercado de origen que era el mercado japonés, con mano de obra relativamente barata y técnicas de mejora de procesos, adelantar a los pioneros desde atrás. No se reclamaba un negocio en el que VC independientes invirtieran con capital propio en la incertidumbre de la etapa inicial de una empresa, y las empresas ya existentes disponían de vías de financiación que no eran capital propio, como los préstamos bancarios, la financiación de política pública y la participación accionarial dentro del grupo.
El concepto de «venture business» intentó conectarse una vez con el capital de tipo accionarial, pero, tras pasar por un entorno japonés dominado por la financiación mediante deuda y por la confusión de la crisis del petróleo (1973), fue perdiendo fuerza.
El segundo boom de las empresas venture en la década de 1980
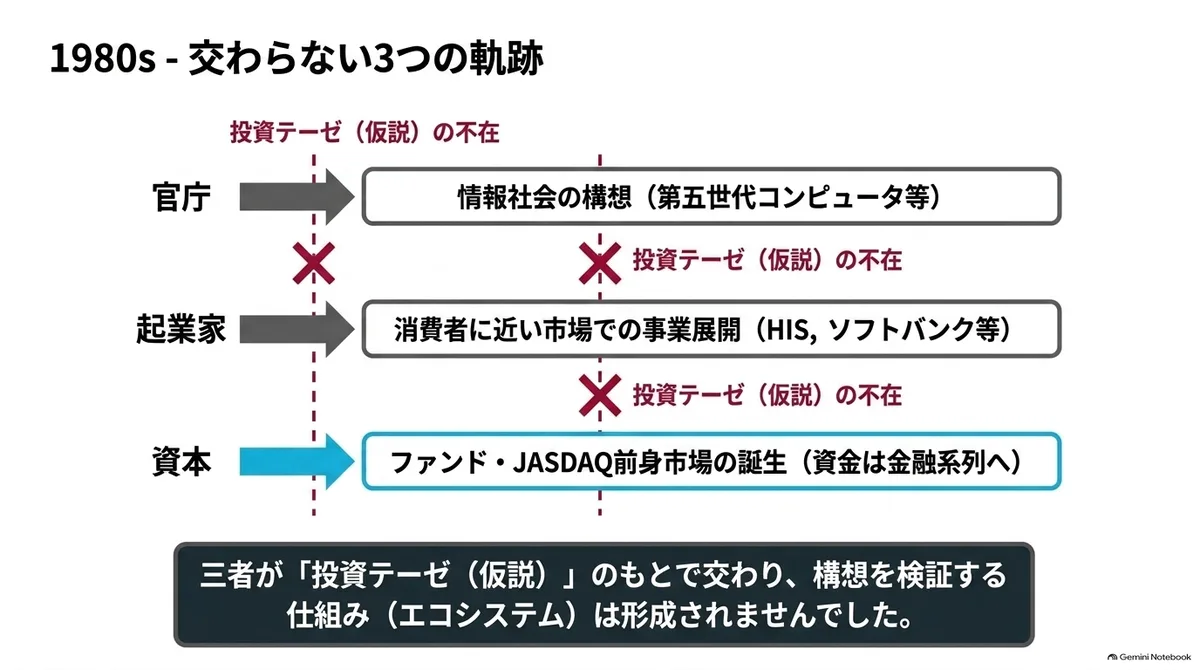
El auge volvió a llegar en la década de 1980. Entre principios y mediados de la década se produjo el segundo boom de las empresas venture, y se fundaron empresas de distribución y servicios como HIS, SoftBank y CCC. Mientras que la teoría del venture business de la década de 1970 trataba de captar sobre todo empresas orientadas a la investigación y el desarrollo, los emprendedores de esta época partieron de mercados cercanos al consumidor: los viajes, la distribución de software para ordenadores personales y los alquileres.
También avanzaron los mecanismos del capital. JAFCO creó en 1982 el primer fondo de venture de Japón. En 1983 se inauguró un nuevo mercado bursátil extrabursátil que más tarde desembocaría en JASDAQ. Con algo de retraso respecto a Estados Unidos, que había abierto NASDAQ en 1971, en Japón empezaba también a surgir, además de la fórmula en la que la sociedad de inversión invierte y presta por sí misma, un mecanismo que reparte entre empresas no cotizadas el dinero reunido de varios inversores y lo recupera con la salida a bolsa.
En esa misma época, como vimos en la primera entrega, en el lado público también se escribían visiones del futuro de la sociedad y de la industria. El Proyecto de Computadoras de Quinta Generación, iniciado en 1982, fue un proyecto nacional liderado por el MITI en el que se invirtieron unos 54.000 millones de yenes a lo largo de once años. Taichi Sakaiya también describió, en «La revolución del valor del conocimiento» de 1985, una sociedad en la que se valoran más el conocimiento y la novedad que la cantidad de materia.
Sin embargo, los tres movimientos (la visión de la sociedad, el emprendimiento y la expansión de los VC) siguieron cauces separados. La visión de la sociedad de la información fue sobre todo a los ministerios y a los proyectos nacionales; la visión de los emprendedores, a sus propios negocios; y el dinero de los VC, al interior de la evaluación y las relaciones comerciales de los grupos financieros. Los tres no llegaron a converger bajo una tesis de inversión, es decir, la traducción del pensamiento en hipótesis para la decisión de inversión, ni se dio una forma en la que varios capitales verificaran la concepción y la reescribieran.
Con esa separación aún sin resolver, Japón avanzó hacia el estallido de la burbuja. Mientras se aplicaban cinco subidas de tipos entre mayo de 1989 y agosto de 1990, el índice bursátil alcanzó su máximo a finales de 1989 y se desplomó al entrar en la década de 1990.
La década de 1990: el marco institucional y el lenguaje común de la oportunidad de negocio
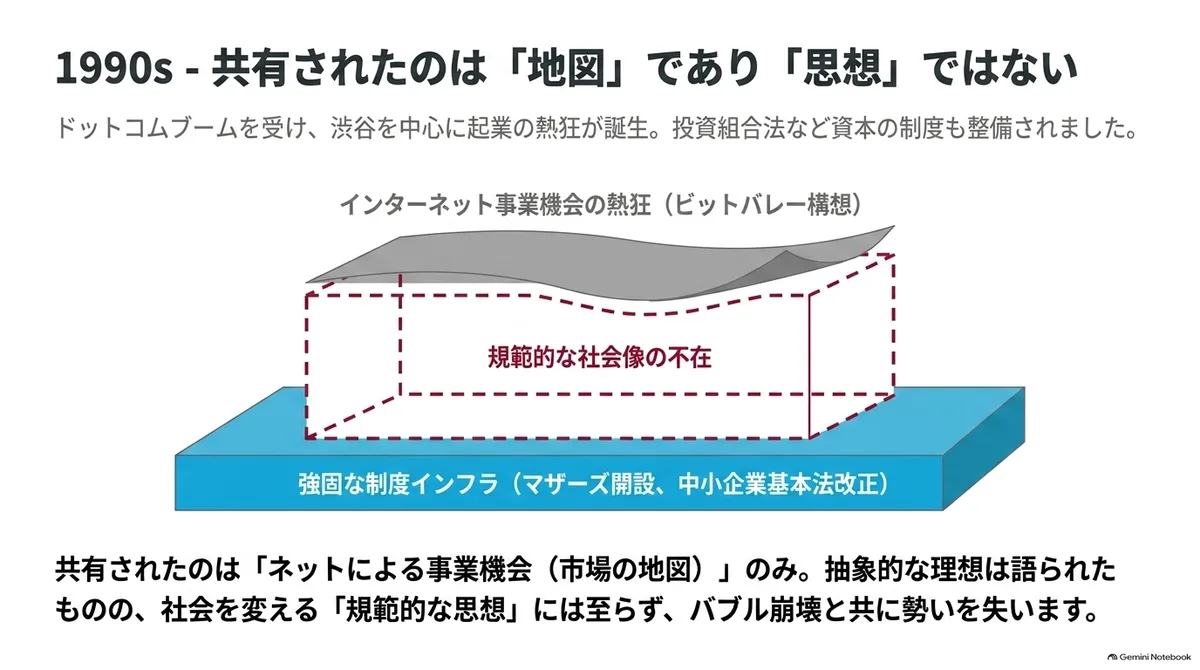
Paralelamente a la limpieza tras la burbuja, Japón volvió a dotarse de un marco institucional para el emprendimiento y el capital de riesgo. En 1995 se aprobó la Ley de Promoción de las Actividades de Creación de las Pymes; en 1998 se completaron la Ley de Sociedades Colectivas de Responsabilidad Limitada para Inversión y la Ley de los TLO; en 1999 siguieron la reforma de la Ley Básica de las Pymes y la apertura de Mothers, en la Bolsa de Tokio; y en 2001 se puso en marcha el plan de mil empresas venture surgidas de universidades. Era una serie de políticas que reubicaba a las pymes, de objeto de protección a protagonistas de la innovación y la creación de empresas, ordenaba la forma jurídica de las sociedades de inversión, fomentaba la transferencia de tecnología universitaria y creaba un mercado de salida.
Por entonces, a raíz del boom puntocom en Estados Unidos, Kiyoshi Nishikawa, presidente de Netage, lanzó el «proyecto Bit Valley»; se formó una concentración de empresas de internet centrada en Shibuya y se extendió la expectativa de una nueva era del emprendimiento.
Bit Valley puede parecer un pensamiento, pero me parece que el centro del lenguaje compartido era la oportunidad de negocio, es decir, qué mercados abriría internet, un mapa del mercado. También se hablaba de normas distintas del dinero, como «poner por delante la felicidad del usuario» o «tener presente la felicidad del mundo entero», pero eran palabras abstractas y resultaba difícil ver en ellas una imagen normativa de la sociedad. Aunque lo mismo podría decirse del Silicon Valley de la misma época, entonces eufórico por la burbuja puntocom.
Después, a partir de la caída brusca del mercado NASDAQ en marzo de 2000, la burbuja puntocom estadounidense estalló y el Bit Valley japonés también perdió su impulso.
En Estados Unidos, como vimos en la tercera entrega, el mercado volvió a animarse con las salidas a bolsa de Google y otras, y se fueron formando VC que traducían el pensamiento en tesis de inversión. En el Japón de esa época empezaba a verse otro movimiento.
El desencuentro de pensamiento y capital en la década de 2000
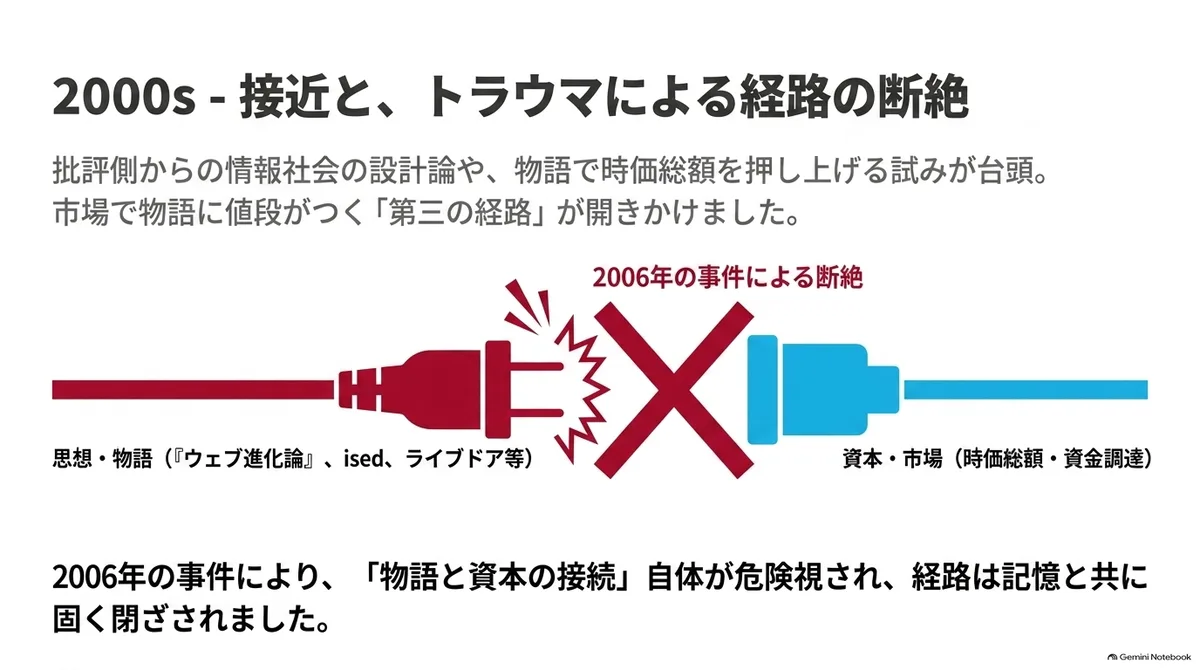
En Japón, aunque el lado del capital se volvió más lento, en la década de 2000 surgió un movimiento desde el lado de la crítica que se acercaba al diseño de la sociedad de la información. Hiroki Azuma dirigió desde 2004, en GLOCOM de la Universidad Internacional, ised (investigación interdisciplinar sobre la ética y el diseño de la sociedad de la información). Se reunieron participantes de los ámbitos de la investigación, la tecnología, la política y la crítica, entre ellos Ken Suzuki, que más tarde cofundaría SmartNews, y debatieron el diseño de la sociedad de la información con el lenguaje de la crítica. Fue un espacio pionero en el Japón de la era de internet.
Los resultados del grupo de estudio quedaron sobre todo en series publicadas en la web y en libros. Pero quienes leían los debates y quienes repartían capital entre varios negocios según esos debates siguieron siendo personas distintas.
También en el lado del mercado estuvo a punto de producirse una conexión. En 2006, «La evolución de la web», de Mochio Umeda, superó los 350.000 ejemplares leídos, y aparecieron emprendedores que dicen haber entrado en el mundo de la web a raíz de ese libro. Empezaba a abrirse una vía por la que un pensamiento que proclama una imagen de la sociedad futura cambia la elección de profesión de las personas y las lleva a emprender (aunque el propio Umeda, en 2009, dijo que «la web japonesa es decepcionante» y se distanció de este ámbito).
Por otro lado, también se estaba abriendo, de forma tosca, una vía por la que la narrativa movía el capital directamente. La gestión de Livedoor, que elevaba su capitalización bursátil con narrativa y encadenaba adquisiciones con sus propias acciones, parece un símbolo de ello. Pero en 2006, los casos de Livedoor y del fondo Murakami se convirtieron en problema social, y la propia conexión entre narrativa y capital pasó a verse como algo peligroso. Justo cuando empezaba a verse una vía en la que el mercado ponía precio a la narrativa sin depender de las relaciones de los grupos empresariales ni del presupuesto público, esa vía se cerró junto con el recuerdo de aquellos casos.
ised dejó debates sobre el diseño institucional y «La evolución de la web» cambió las elecciones de sus lectores. Pero de ninguno de los dos nació una concepción de mercado compartida que utilizaran varios capitales.
Quienes asumieron pensamiento y negocio en la década de 2010
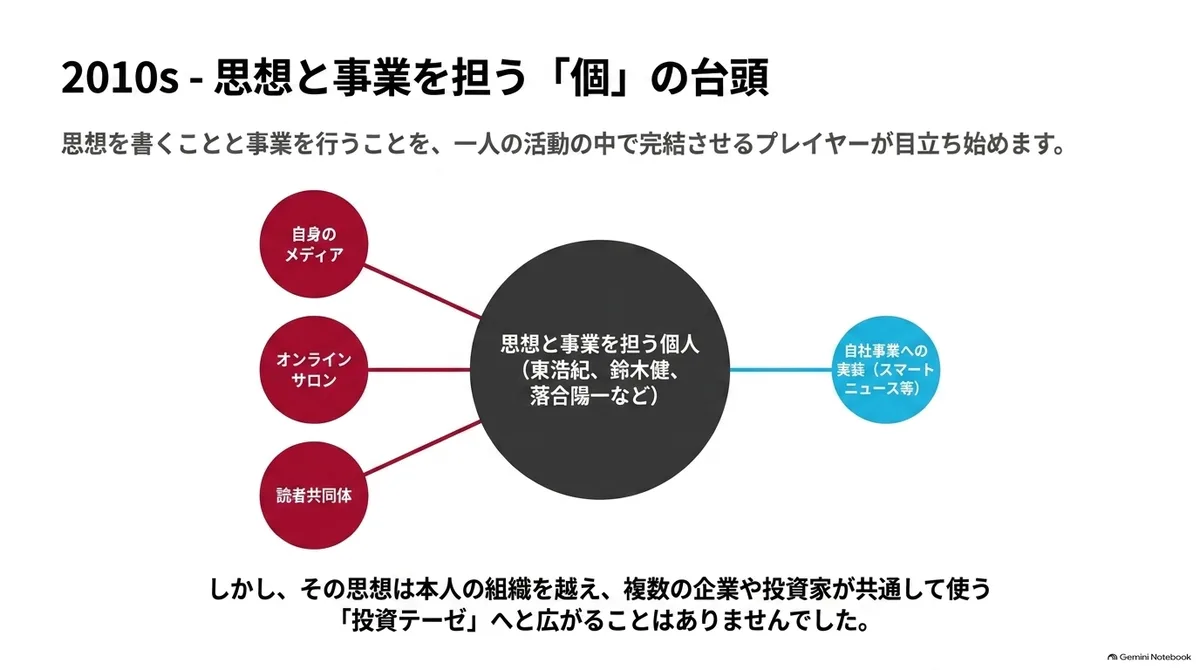
Y en la década de 2010 empezaron a destacar personas que asumían, dentro de la actividad de una sola persona, tanto escribir pensamiento como dirigir un negocio.
Hiroki Azuma fundó Genron en 2010 y, mientras gestiona el pensamiento como un negocio de edición, eventos y educación, sigue escribiendo imágenes de la sociedad, desde «Voluntad general 2.0» (2011) hasta «La filosofía de la corregibilidad» (2023) y «La paz y la necedad» (2025). Ken Suzuki, que había participado en ised, cofundó SmartNews mientras concebía en «La sociedad fluida y sus enemigos» (2013) los mecanismos del dinero, el voto y el gobierno. Yoichi Ochiai también llevó adelante investigación y negocio junto con visiones del mundo como «El siglo de la magia» (2015) y «Naturaleza digital» (2018).
Lo característico aquí fue que aparecieron a la vez dos formas: la de quien escribe pensamiento y tiene sus propios medios y su comunidad de lectores, y la de quien emprende por su cuenta y traslada parte de su pensamiento o investigación a un negocio.
Por ejemplo, además de la edición, los eventos y el Genron Café de Genron, Hiroki Azuma gestiona la plataforma de emisión Shirasu. Yoichi Ochiai también creó, con su salón en línea, una comunidad de lectores y participantes continuos. Las suscripciones y las cuotas se convierten en el ingreso que permite seguir escribiendo pensamiento y son, además, una vía por la que quien escribe llega a los lectores sin pasar por editoriales ni cadenas de radiodifusión.
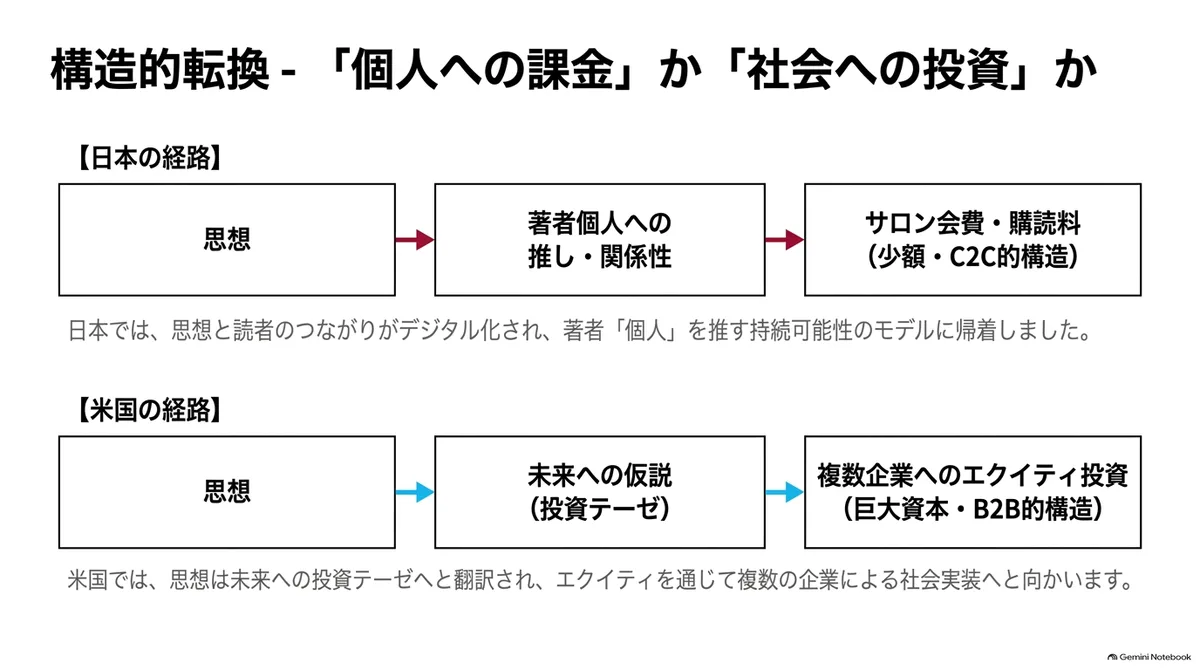
En el mundo de la crítica y los foros de opinión que vimos en la segunda entrega, la valoración y la retribución se concentraban en el nombre del crítico individual. Las emisiones y los salones en línea digitalizaron esta relación, hicieron más estrecho el vínculo entre quien escribe y quien lee y permitieron que el dinero cambie de manos de forma directa, sin pasar por la editorial.
Aquí, el vínculo entre quien escribe y quien lee se manifiesta no como apoyo a su modo de pensar (su pensamiento), sino como apoyo a la persona misma. El capital propio invierte en el pensamiento y en el futuro. En cambio, las suscripciones y las cuotas del salón se quedan en un pago por la relación con el autor. Se puede ver que el pensamiento y el flujo de dinero llegaron a conectarse, pero que Japón y Estados Unidos difirieron mucho en si eso tomó una forma que pueda llamarse capital.
Por supuesto, también hubo ejemplos que conectaron el pensamiento con el negocio y el capital, como SmartNews de Ken Suzuki y Pixie Dust Technologies de Yoichi Ochiai. En ambos, el pensamiento y la investigación entraron en la orientación del negocio propio y tomaron forma como un negocio que recibe capital. Pero fueron pocos los ejemplos en los que el pensamiento saliera de la organización de su autor y se extendiera como una tesis de inversión utilizada por varias empresas e inversores.
Los movimientos del lado de los inversores en Japón en la década de 2010
En los medios de los VC estadounidenses que vimos en la tercera entrega, el capital pagaba el coste de crear pensamiento, y las tesis de inversión conducían al descubrimiento de emprendedores, a la contratación de personal y a inversiones en varias empresas. Es porque están inmersos en una competencia por inversores y emprendedores a base de pensamiento. Tiene el problema de que quedan atados al plazo del fondo y de que el futuro del que hablan se sesga hacia lo que puede recuperarse como revalorización de las acciones, pero aun así el pensamiento se traduce en decisiones de inversión del fondo y se reparte entre varios negocios.
También en Japón hubo casos que intentaron unir por sí mismos pensamiento y capital, como el de Suzuki y Ochiai que vimos en la sección anterior. Pero esas conexiones fueron pocas y no se extendieron lo bastante como para convertirse en un lenguaje común de varias empresas e inversores más allá de una sola organización. En la década de 2010 surgieron también medios de VC nacionales, pero destacaron los artículos que presentaban los mapas del mercado escritos en Silicon Valley. Probablemente porque se podía invertir importando mapas ya verificados en Estados Unidos, sin necesidad de escribir tesis propias.
Al ordenarlo así, se ve que no es que en Japón no hubiera personas que apostaran por el pensamiento. Pero el pensamiento no se conectó con el capital: se quedó en el vínculo con su autor y en la organización personal de este. No se consolidó un movimiento en el que otros inversores tomaran el pensamiento o la concepción de alguien como hipótesis, asumieran el riesgo de forma independiente y lo desplegaran en decisiones de inversión.
Dentro de esta corriente, el inversor que, como excepción, siguió traduciendo su propio mapa en decisiones de inversión es Masayoshi Son. Bajo un único mapa, la «revolución de la información», ha ido reorganizando durante décadas los negocios y las inversiones de SoftBank. De la distribución de software a la adquisición de negocios de telecomunicaciones y la inversión a través de fondos de gran tamaño, aunque cambiara el objeto, se mantienen coherentes el mapa según el cual la información se desplaza al centro de la sociedad y el rumbo de apostar por anticipado. El Vision Fund puede considerarse el mayor ejemplo de un mapa que movió capital.
Por otro lado, lo que Son ha dicho con frecuencia son metas económicas como «convertir la empresa en una cuyas ventas se cuenten en billones, de uno en uno, de dos en dos, como el tofuero cuenta el tofu por piezas». Si uno se pregunta si hay ahí una norma nueva, más bien parece que aprovecha tal cual la norma del capitalismo. Quizá fue precisamente por ser un mapa que no introducía una vara de medir nueva por lo que pudo mover capital durante tanto tiempo y a esta escala.
Las pocas conexiones se quedaron dentro del individuo y de la organización
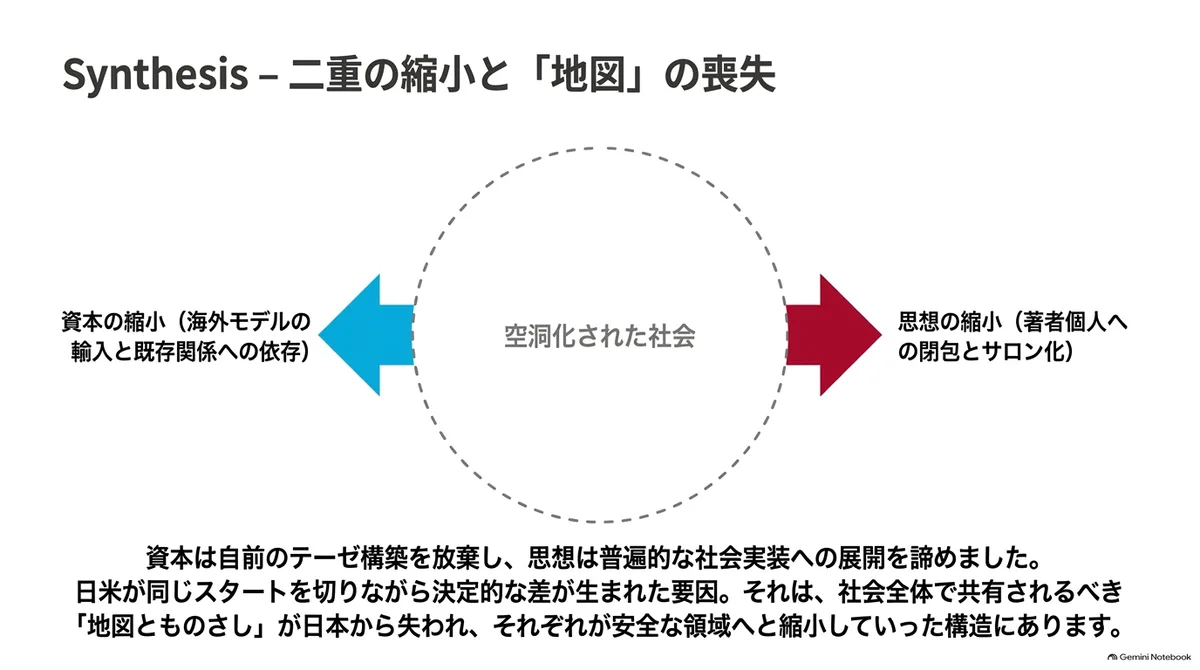
El desencuentro que hemos visto hasta aquí puede reformularse desde la posición de cada parte, pensamiento y capital. Del lado del capital, como se podían importar los mapas del mercado escritos en el extranjero, no necesitaba el pensamiento japonés. Además, la tercera vía, en la que el mercado pone precio a la narrativa sin depender de los grupos empresariales ni del Estado, siguió cerrada junto con el recuerdo de los casos de 2006. Y lo que el lado del pensamiento encontró en la década de 2010 no fue una conexión con el capital, sino vías como los salones, que convierten en dinero la relación con el autor. Las cuotas y las suscripciones hicieron sostenible el trabajo de hablar de pensamiento, pero no se extendieron a hipótesis utilizables fuera de la propia persona ni a hipótesis que cambien la sociedad.
Por su parte, en el lado público, como vimos en la primera y la segunda entrega, las visiones de futuro de la sociedad se traducían en fondos de política pública a través de los ministerios y los proyectos nacionales. Pero poco a poco la política industrial fue quedando en segundo plano y lo público habló cada vez menos del futuro. Resulta en cierto modo simbólico que el documento elaborado por la administración y muy leído en la década de 2010 fuera «Individuos inquietos, un Estado paralizado: cómo sobrevivir con optimismo en una era sin modelos», que habla de la inquietud ante el futuro.
Entonces, ¿por qué el capital japonés pudo prescindir de competir con pensamiento, y por qué el trabajo de hablar del futuro solo se sostuvo en la forma de apoyo a una persona? Hemos visto hasta aquí las circunstancias del lado del capital, como los grupos empresariales y la importación de mapas, pero eso por sí solo no explica por qué incluso el lado del pensamiento se encaminó hacia las vías individuales. La respuesta está probablemente en los cambios sociales que ocurrían fuera de las startups.
Por eso, en la próxima entrega veremos el proceso por el que, desde la década de 1990, el relato del futuro se fue encogiendo de la sociedad a la unidad del individuo. Sobre esa base, pensaremos por qué solo se engrosó la vía en la que una sola persona reúne en sí misma desde la narrativa hasta la financiación, y por qué Japón, en lugar de escribir por sí mismo el mapa y la vara de medir, pasó a confiárselos a Silicon Valley.