Pensamiento y capital 3|Cómo se volvieron a unir el pensamiento y el capital en Estados Unidos
Este artículo fue traducido automáticamente del japonés por una IA (Claude). Puede contener errores. Leer el artículo original en japonés.
Un año después de 1970, cuando Japón se entusiasmaba con la Exposición Universal, en 1971 comenzó a operar en Estados Unidos el NASDAQ, el mercado público que sirve de salida a las startups estadounidenses.
Los VC estadounidenses, tras el proceso de prueba y error que se inició en la década de 1940 con ARDC (American Research and Development Corporation), iban tomando forma como una actividad de intermediación financiera especializada. En 1979, el Departamento de Trabajo de Estados Unidos fijó una norma sobre la ley ERISA según la cual la prudencia de cada inversión se juzga en relación con el conjunto de la cartera, lo que facilitó que los fondos de pensiones invirtieran en VC.
El resultado se hizo visible en agosto de 1995. Una empresa que, a quince meses de su fundación, todavía no había obtenido beneficios salió a bolsa en Estados Unidos. Era Netscape, que desarrollaba un nuevo tipo de software: el navegador. El primer día de cotización, las acciones cerraron en 58,25 dólares, más del doble del precio de oferta de 28 dólares, y la capitalización bursátil alcanzó unos 1.900 millones de dólares.
Lo que el mercado tomó como objeto de inversión fue la historia, todavía no confirmada, de un futuro en el que internet se convertiría en el centro de la sociedad. Y este movimiento de poner dinero en futuros de ese tipo, pese al estancamiento transitorio causado por la burbuja puntocom, continuó durante los siguientes treinta años.
Después, la serie de actividades centrada en Silicon Valley, «ponerle precio a una historia, convertirla en fondos, hacer que se ejecute y dejar que el mercado juzgue si funciona», fue creciendo hasta convertirse en un mecanismo que transforma el pensamiento en capital.
Este artículo es la tercera entrega de la serie «Pensamiento y capital». En la primera y la segunda entrega vimos el proceso por el cual el pensamiento y el capital se fueron separando en Japón, desde la era Meiji hasta alrededor de 1990. Fue un proceso en el que la doble función de quien piensa y quien mueve los fondos fue sustituida por una división del trabajo, y no se creó ningún mecanismo que asumiera las tareas que esa doble función cumplía.
En este artículo veremos el lado estadounidense. También en Estados Unidos, a partir de la década de 1970, las funciones de formación del futuro se dispersaron. Veremos cómo se volvieron a unir a través de las acciones y las startups y, hacia la década de 2020, cómo fueron integrándose con alta densidad en el interior de algunos VC de gran tamaño y alta dependencia de la política.
Conocer esta trayectoria estadounidense también tiene sentido para el Japón actual. Como vimos en un artículo anterior, hoy están entrando en Japón, a través de este mecanismo surgido en Estados Unidos, ideas que incluyen no solo métodos de negocio y previsiones de mercado, sino también el significado del Estado, del gobierno y de la libertad. Es decir, este artículo es un intento de releer, desde el punto de vista del pensamiento y el capital, lo que ha ocurrido en Estados Unidos, que es el origen desde el que hoy se introduce el pensamiento en Japón.
A continuación usaré las mismas definiciones que en la entrega anterior. El pensamiento es un marco de reflexión que reúne en uno el «mapa», que capta la historia, la situación actual y el futuro de la sociedad y la comprensión de sus mecanismos; la «vara de medir», el criterio de evaluación sobre qué priorizar y qué no permitir; y el «rumbo», la dirección y el plan de acción sobre cómo cambiar la sociedad. La concepción es ese pensamiento convertido en una propuesta ejecutable en un lugar determinado. El capital se refiere a los compromisos financieros que obligan la asignación futura de recursos, como las inversiones o el presupuesto público, y no incluye pagos por trabajos pasados, como los honorarios por escritos o los encargos.
En la década de 1970, también en Estados Unidos cambió la manera de hablar del futuro
Hacia 1970, cuando se celebraba la Exposición Universal en Japón, también en Estados Unidos se producían diversos cambios. El que más cambió fue la manera de hablar del futuro.
La futurología estadounidense alcanzó su punto máximo de entusiasmo popular, representado por la fundación de la World Future Society (1966) y por El shock del futuro (1970) de Alvin Toffler, entre finales de la década de 1960 y alrededor de 1970. Sin embargo, después se produjo un cambio en la manera de hablar y en quienes la sostenían.
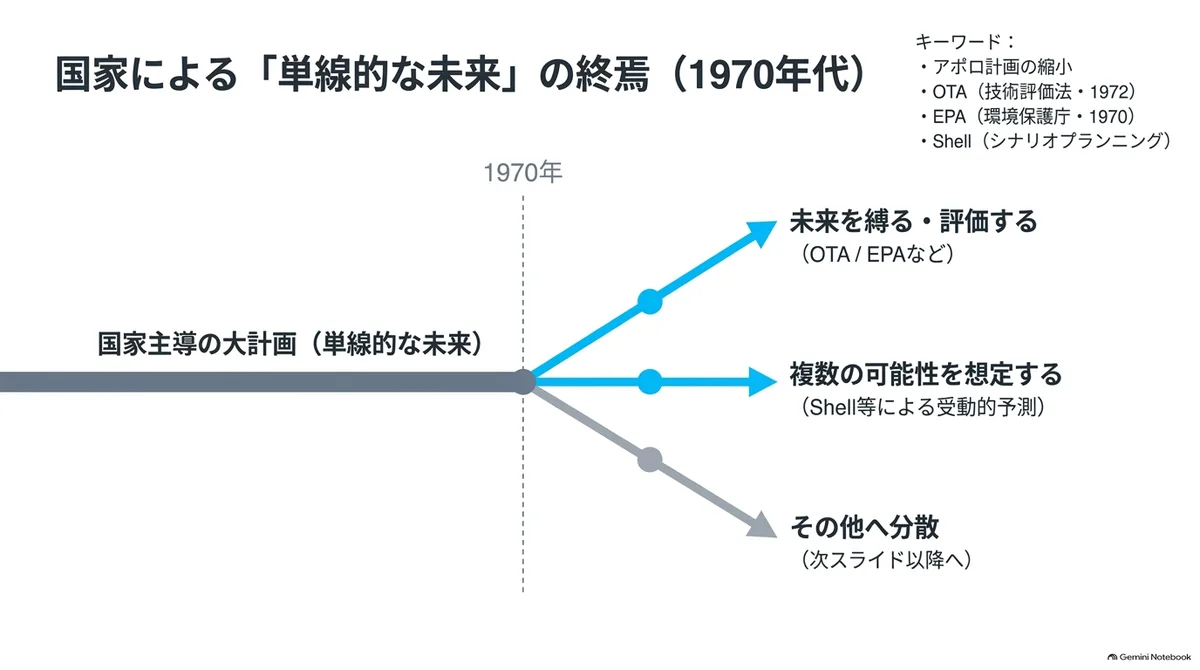
Uno de los cambios fue que se hizo menos frecuente la manera de hablar en la que el Estado presentaba un futuro lineal mediante grandes planes. Hacia el final del programa Apolo, los recortes presupuestarios de la NASA cancelaron varias misiones, y la época en que los recursos se concentraban en un único gran objetivo, la exploración espacial, se acercaba a su fin.
En la misma época se fueron institucionalizando otros métodos de formación del futuro. El Congreso de Estados Unidos creó en 1972, mediante la Ley de Evaluación Tecnológica, la Office of Technology Assessment (OTA), un mecanismo con el que el Congreso evalúa los efectos directos e indirectos que trae la tecnología. Además, como simbolizan la aprobación de la Ley Nacional de Política Ambiental de 1970, la creación de la Agencia de Protección Ambiental ese mismo año y la promulgación de la Ley Muskie, que obligó a reducir las emisiones de los automóviles, también se fueron estableciendo sistemas que predicen daños futuros, evalúan de antemano los efectos y atan a las empresas. Es decir, aumentó la manera de hablar del futuro que «ata el futuro».
Aparte de esto, los métodos para hablar del futuro se mantuvieron, pero su aspecto fue cambiando poco a poco. En el ámbito empresarial, Shell empezó a usar a comienzos de la década de 1970 la técnica de la planificación de escenarios y llamó la atención porque había examinado de antemano la crisis del petróleo de 1973 como uno de sus escenarios. Sin embargo, este método no fija el futuro en una sola predicción, sino que examina varias posibilidades derivadas de supuestos distintos. Es decir, se estaba pasando de la predicción lineal y optimista de antes y de la formación activa del futuro a una predicción pasiva consistente en evaluar varios escenarios.
En la misma época, los think tanks incorporaron el tipo de promoción de causas
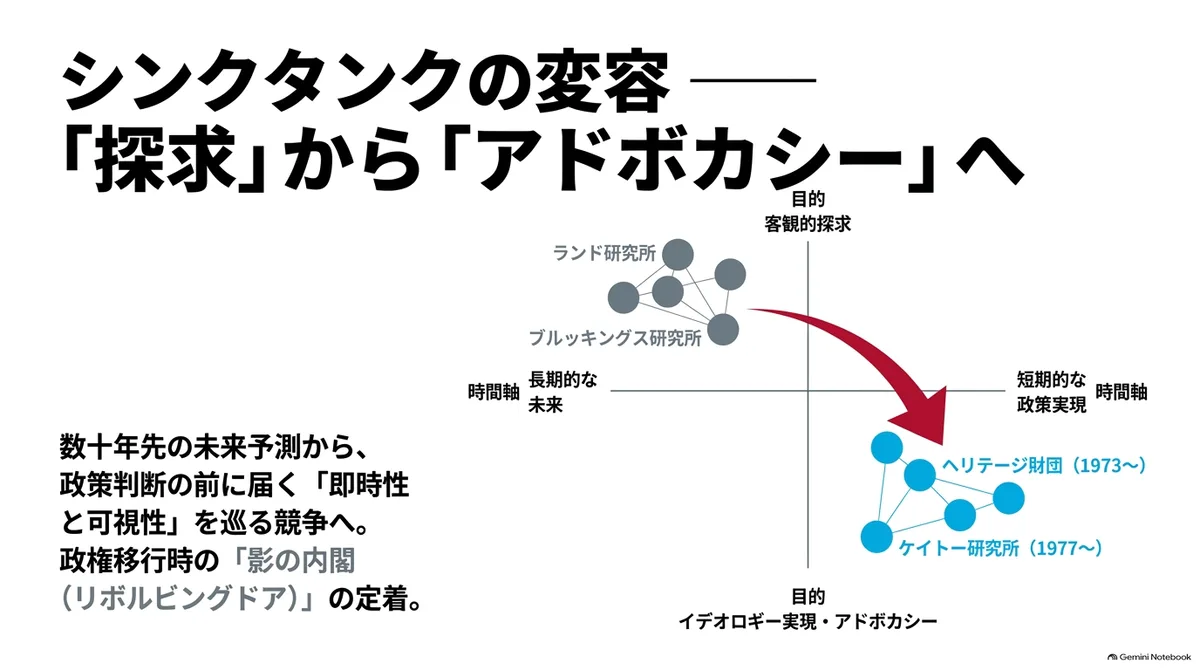
En esa misma década de 1970, también los think tanks, otro de los lugares que habían hablado del futuro, estaban cambiando. Según la tipología que presentó Kent Weaver, después del «tipo universidad sin estudiantes» y del «tipo de investigación por encargo», empezó a aparecer por entonces el «tipo de promoción de causas» (advocacy), que pone en primer plano una ideología clara y la realización de políticas.
Hasta entonces, en Estados Unidos predominaban los think tanks que situaban en el centro la investigación académica y la evaluación objetiva de políticas, como la Brookings Institution o la RAND Corporation. Las previsiones del futuro a varias décadas vista, como las que intentó Herman Kahn, de RAND, en El año 2000 (1967), formaban parte del trabajo de esas organizaciones.
Pero en la década de 1970, con la aparición de la Heritage Foundation (fundada en 1973) y del Cato Institute (fundado en 1977) y con la renovación del AEI (American Enterprise Institute), ganaron presencia las organizaciones que apuntaban explícitamente a la realización de políticas. También los principios de funcionamiento que la propia Heritage Foundation explicó más tarde daban importancia a la inmediatez para llegar antes de la decisión política y a la brevedad para caber en un maletín. En el ámbito de los think tanks se intensificó la competencia por la visibilidad de las propuestas de políticas y por la inmediatez. A partir de ahí, también en los think tanks aumentaron las propuestas directas a corto plazo, más que los discursos sobre el futuro lejano.
Esto tuvo además otro efecto. Empezó a aparecer una forma en la que, con cada cambio de gobierno, se enviaba al gobierno a un grupo de personas en bloque. Este modelo de puerta giratoria se consolidó, y los think tanks pasaron a funcionar como un «gabinete en la sombra» durante las transiciones de gobierno. Es uno de los modelos de formación de políticas en Estados Unidos que continúa hasta hoy.
La década de 1970 fue así una época en la que cambió la forma de hablar del futuro. Y la función de formar el futuro se fue dispersando entre varias organizaciones con distintos horizontes temporales y formatos.
La ciencia ficción permaneció como portadora del discurso sobre el futuro
Junto a esos cambios, quedó un lugar como narrador del futuro. Es la ciencia ficción, a la que también me referí al final de la segunda entrega. La ciencia ficción se mantuvo a distancia de las restricciones de las instituciones y de los planes de negocio, y siguió dibujando «imágenes de futuros que podrían existir».
La ciencia ficción es, ante todo, un espacio de ficción, y las obras en sí no llevan consigo voluntad de realización ni fondos. A cambio, puede describir de antemano, como experimento mental, cómo sería una sociedad en la que se ha extendido una tecnología y qué conflictos surgirían en ella. No solo las obras, sino también la crítica sobre la ciencia ficción y las imágenes y metáforas del futuro acumuladas a través de las discusiones de los lectores se convirtieron en un patrimonio cultural ampliamente compartido al que los emprendedores, los ingenieros y los inversores podían recurrir al hablar del futuro.
Años después, en el manifiesto que publicó el Founders Fund de Peter Thiel, «What Happened to the Future?», hay un pasaje que dice: «Queríamos coches voladores y lo que obtuvimos fueron 140 caracteres». A primera vista destaca la irritación, pero detrás de ella parece haber una expectativa: que las startups eran el medio para convertir en realidad futuros de ciencia ficción como el «coche volador», y que la irritación nació de que esa expectativa se vio defraudada. Eso muestra hasta qué punto la imaginación de la ciencia ficción influía en los emprendedores y los inversores.
Con todo, la primera mitad de la década de 1970 fue una época en que se publicaron muchas obras de ciencia ficción que describían futuros catastróficos, a la vista de las circunstancias del momento: la guerra de Vietnam, Los límites del crecimiento del Club de Roma, los problemas de contaminación. Lo que empezó a cambiar eso fue La guerra de las galaxias de 1977, y después, en la década de 1980, la ciencia ficción siguió hablando de imágenes del futuro mientras se transformaba en un ciberpunk avanzado y a la vez decadente.
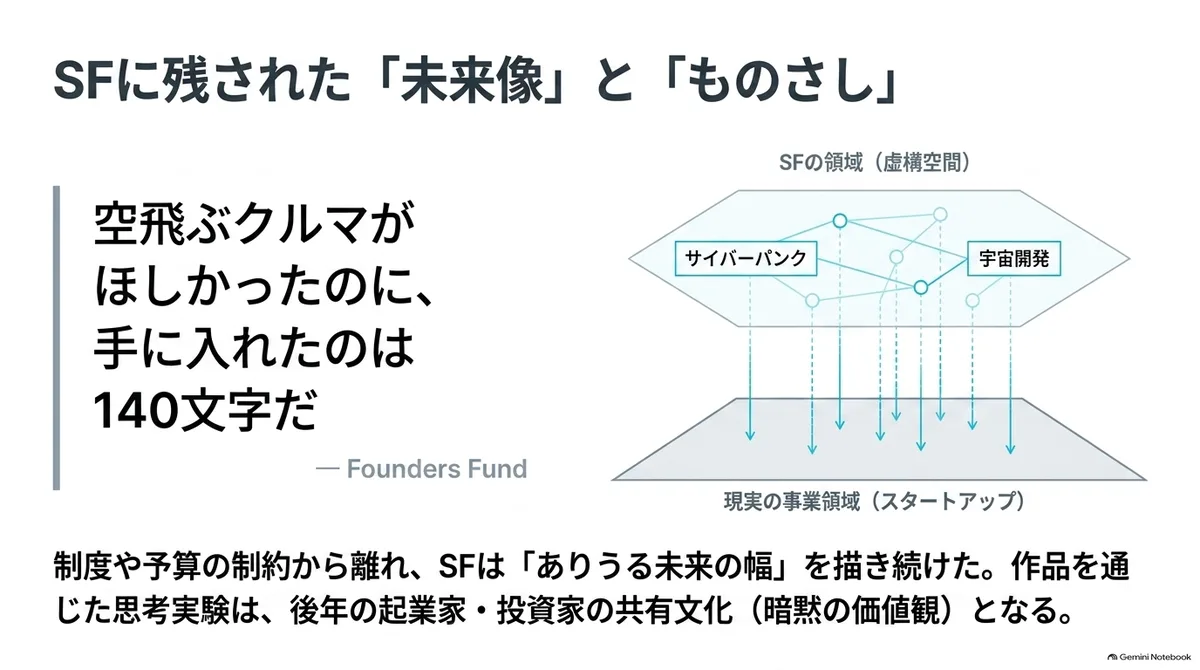
También en el Japón de la misma época se seguía hablando del futuro mediante la ciencia ficción, con obras como las de Sakyo Komatsu y otros que vimos al final de la segunda entrega. Creo que la razón por la que en Japón esa ciencia ficción no se realizó y en Estados Unidos sí está en si se desarrolló o no un mecanismo que conectara la voluntad de realizar con los fondos.
En Estados Unidos se había ido desarrollando gradualmente un mecanismo que traducía las fantasías sobre el futuro en concepciones de negocio, las ejecutaba y les ponía fondos. Era la financiación mediante acciones.
El mecanismo que le pone precio al futuro
Como vimos en el artículo sobre el péndulo entre «cultura y finanzas», la financiación mediante acciones (equity) no implica obligación de devolución y es un producto financiero en el que el inversor asume el valor residual del negocio, es decir, el gran margen al alza todavía no confirmado; es, por así decirlo, un mecanismo que convierte la historia (story) en dinero. Y la equity story es precisamente el lenguaje que usan los emprendedores y otros para hablar del futuro del negocio y obtener fondos.
En el caso de una empresa que cotiza, la expectativa sobre el futuro se muestra en el mercado público como precio de la acción, y la empresa que emite acciones puede convertir esa expectativa en fondos presentes. En la etapa en que aún no cotiza, quien asume esa misma conversión es el VC. Si lo que se espera de una empresa cotizada es un futuro más o menos seguro, lo que apuestan las empresas no cotizadas es un futuro incierto pero grande.
Para convertir el pensamiento sobre el futuro en una concepción y avanzar hacia su realización se necesitan principalmente tres cosas: formular la hipótesis (la concepción) que lleva hasta allí, que exista un agente que ejecute esa concepción y que exista un agente que aporte los fondos necesarios para realizarla.
En la inversión en startups centrada en los VC, hay una división de tareas: los fundadores asumen el papel de «concepción más ejecución» y los VC el de «fondos». Además, los VC no solo aportan fondos: amplifican la concepción que han elegido mediante la credibilidad, el talento y la conexión con los siguientes inversores.
Como vimos al principio, a finales de la década de 1970 empezó a fluir hacia este mecanismo un gran dinero, el de las pensiones. El mecanismo que pone precio a un futuro todavía no confirmado había empezado a funcionar como un lugar donde se apuestan grandes fondos.
Las imágenes de futuro de la ciencia ficción y la industria digital
Este mecanismo de las acciones empieza a funcionar de lleno en el terreno de los nuevos negocios cuando se une a una nueva industria, la digital.
El centro de lo digital se fue desplazando: los semiconductores en la década de 1970, el hardware y el software en la de 1980 y, en la de 1990, internet. Especialmente desde la década de 1980, era una industria que podía empezar con poca gente y poco dinero, que crecía rápidamente si acertaba, y que por ello encajaba bien con el mecanismo de inversión en acciones que aumenta las apuestas por etapas.
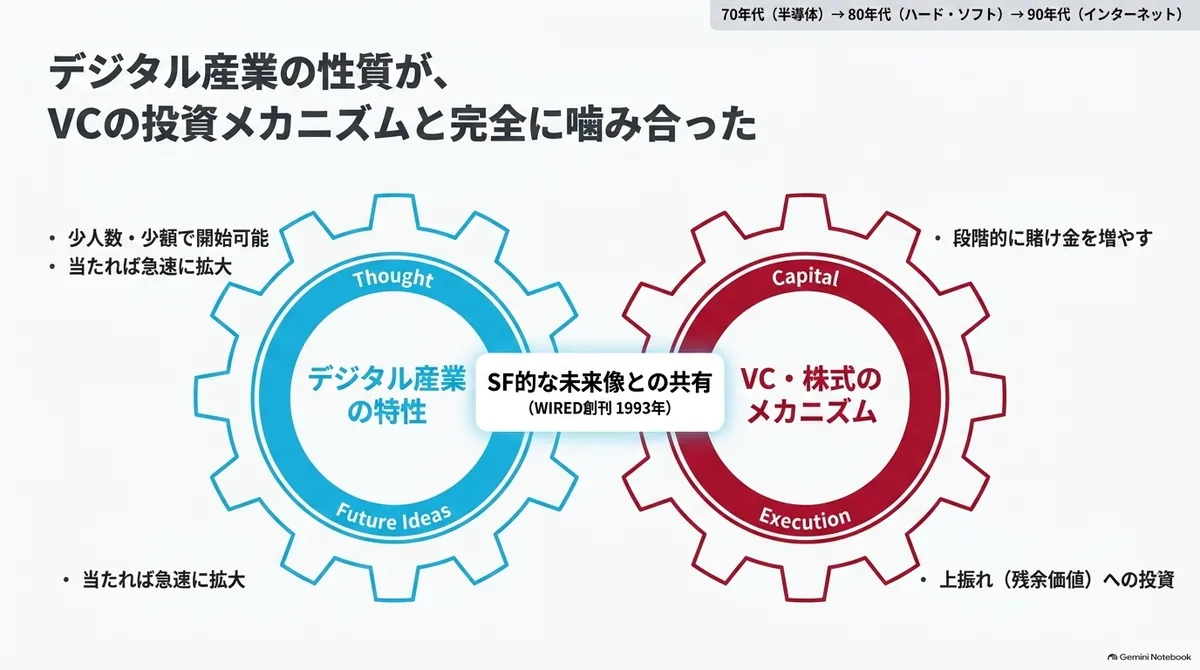
En el Silicon Valley de esta época, los medios que trataban imágenes de futuro de ciencia ficción y la práctica de invertir en negocios digitales aparecen uno junto al otro en el mismo ámbito industrial. Surgieron medios como WIRED, fundada en 1993, y poco a poco las imágenes y las palabras con las que se habla del futuro se fueron compartiendo entre la ficción, los medios, la cultura de los ingenieros y las startups.
En esta época, el papel de hablar abiertamente de las normas sobre el futuro digital lo asumían principalmente los escritores, los activistas y los medios dirigidos a los lectores. Por ejemplo, en 1996 el activista John Perry Barlow publicó la «Declaración de independencia del ciberespacio», que sostenía la norma de que la soberanía de los gobiernos no se extiende al ciberespacio. Los juicios de valor del lado de los VC salían a la luz a través de las decisiones de inversión, las asociaciones sectoriales y las declaraciones de cada inversor, pero todavía no era habitual que se emitieran de forma continua desde medios permanentes o departamentos de políticas bajo la marca de la firma inversora.
Hacia la era de la ampliación de las funciones de los VC
Desde la década de 1990 se amplió la relación en la que los emprendedores sacaban imágenes de futuro de la ciencia ficción y las traducían en concepciones de negocio, y los VC elegían las concepciones y ponían los fondos. Las acciones y los VC fueron definiendo su posición como piezas de un mecanismo que lleva a la ejecución las imágenes de futuro nacidas de diversas fuentes, incluida la ciencia ficción, y deja que el mercado verifique si pueden realizarse.
Eso empezó a cambiar gradualmente cuando los VC, que originalmente trabajaban entre bastidores, empezaron a ganar poder relativo. Además de los grandes éxitos de sus participadas, como Google y Facebook, tras la crisis de Lehman siguió la entrada de fondos en el ámbito del capital privado, y los emprendedores y los VC de Silicon Valley volvieron a ser el centro de atención. Después, de una situación en la que, durante un tiempo, los emprendedores estaban en ventaja relativa porque emprender casi no requería fondos, se pasó, a medida que aumentaban los modelos de emprendimiento y de gestión que necesitan capital, a una en la que volvió a crecer la influencia de los VC, que tienen el capital.
El cambio que se produjo aquí es que los VC empezaron a tener, bajo su fondo y su marca, funciones como equipos de apoyo, medios permanentes, actividades de políticas e investigación, y que la escala de estas funciones se amplió. En particular, algunos VC de gran tamaño y alta dependencia de la política están incorporando a su interior funciones equivalentes a tres de los «seis lugares donde se creó el pensamiento» que mencioné en la segunda entrega (los movimientos sociales, las cooperativas y el movimiento obrero, el mundo académico y los intelectuales, la edición y la prensa de opinión, Nagatacho y Kasumigaseki donde se hacen las políticas, y los think tanks). Esas funciones son:
- La función de medio de comunicación
- La función de think tank
- La función de política
Las veremos por orden.
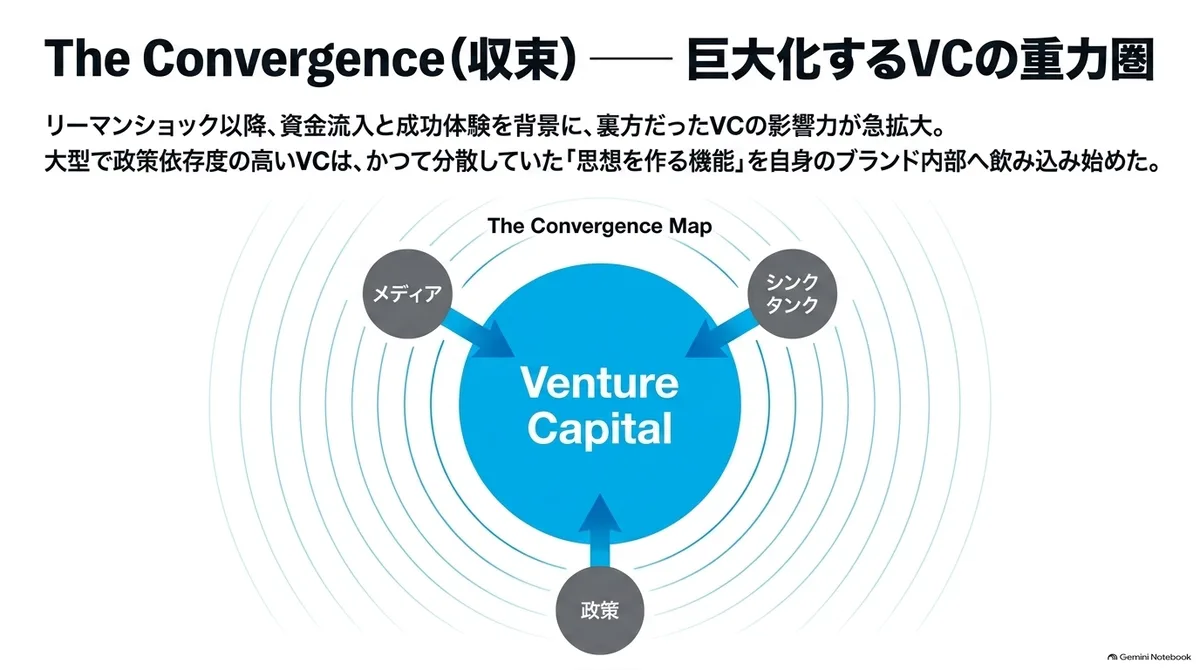
(1) Propiedad de medios por parte de la propia firma
A partir de la década de 2010, algunos VC empezaron a tener sus propios medios, para amplificar sus palabras y atraer fondos y talento.
Como vimos en la segunda entrega, en Japón el mapa que describe la sociedad entera, fuera del ámbito oficial, se elaboraba en el mercado menguante de la edición y la prensa de opinión, y aun en la era de la distribución digital y los salones, quien pagaba seguía siendo el lector.
En Estados Unidos apareció una forma en la que quien paga no es el lector sino el VC. Por ejemplo, a16z lanzó su propio medio, «Future», y empezó a hablar del futuro. Future terminó al cabo de poco más de un año, pero después a16z siguió gestionando a gran escala podcasts y publicaciones, con una comunicación inseparable de sus tesis de inversión, y en 2025 puso en marcha la iniciativa New Media. Así, mediante los medios se reparte un cuadro de cómo la tecnología cambiará la sociedad, y ese cuadro atrae a inversores y talento. El capital y el talento reunidos se vuelcan en las empresas, y nace un conjunto de empresas que son la munición real para cambiar la sociedad. Ese es el flujo.
Sin embargo, hay dos diferencias decisivas con los medios corrientes.
Una es quién paga. Quien paga no es el anunciante ni el lector, sino el propio VC. Ese dinero proviene de los beneficios de la gestión del fondo. Y el retorno es el éxito de las participadas. Por eso, en los medios se promociona a las participadas y se difunde la corrección del pensamiento propio. Describiendo este modelo de negocio, Benedict Evans, que fue analista interno de a16z, dijo: «a16z es una empresa de medios que obtiene sus ingresos del negocio de los VC».
La otra es a quién se pretende llegar. El pensamiento que el VC describe en su propio medio llega también a los lectores, pero no termina ahí. Repite la misma imagen de futuro para convertirla en premisa de la sociedad, atrae talento y operaciones de inversión, y entre sus objetivos figura incluso influir en las decisiones del gobierno. El lector queda situado como receptor de una imagen de la sociedad y, al mismo tiempo, como portador de una cascada de disponibilidad.
Es decir, estos medios de los VC son un instrumento para cambiar la manera de ver la sociedad y para hacer triunfar a emprendedores que tienen el mismo pensamiento que ellos. El trabajo de dibujar imágenes de futuro y el trabajo de repartir dinero empezaron a entrar en una misma organización, la de algunos VC.
(2) Ampliación de la función de think tank
La segunda es la función de think tank. Actualmente algunos VC, como a16z, publican previsiones tecnológicas del futuro como tesis de inversión. A medida que ha aumentado el volumen gestionado, también han ganado la capacidad de dedicar personal exclusivo a la investigación y la comunicación. Limitándonos al ámbito de la tecnología, puede decirse que la función de think tank como trabajo de dibujar el futuro se está integrando en estos VC.
Este movimiento es notable en algunos VC de gran volumen de gestión que operan en áreas de alta dependencia de la política, como la IA, la defensa, la energía y la biotecnología. Por ejemplo, General Catalyst ha creado el General Catalyst Institute y explica oficialmente que es una organización que conecta el capital riesgo con el gobierno. Lux Capital publica de forma continua análisis sobre seguridad nacional e IA, y ha llegado a presentar una propuesta de política concreta: crear una Office of Economic Defense en el gobierno de Estados Unidos. Por su parte, DCVC publica cada año el Deep Tech Opportunities Report, un informe que analiza, vinculándolos con la competitividad nacional, dónde surgirán en el futuro los retos tecnológicos e industriales en áreas como la cuántica, la energía, la manufactura y la defensa. Puede decirse que este movimiento se parece más a la función de investigación y análisis prospectivo de un think tank que al cabildeo.
En el caso de a16z, una misma firma de inversión desempeña a la vez la función de medio que vimos en (1) y esta función de think tank. Los trabajos que antes se repartían entre firmas de inversión, consultoras, think tanks y grupos de cabildeo los integran ahora, bajo la marca de la firma de inversión, algunos VC de gran tamaño y alta dependencia de la política, que además están ampliando su escala.
(3) Oposición a las políticas e incorporación a ellas
Además, en la década de 2010 hubo otro cambio: la reorganización de la relación con el gobierno.
Ya escribí en un artículo que la base industrial de Silicon Valley se ha sostenido desde la posguerra con fondos federales de investigación y compras de defensa. Por otro lado, también existe una fuerte tendencia libertaria, y todavía hoy perduran una cultura que ve la política como un problema lejano o un obstáculo y una autoimagen según la cual la innovación surge precisamente porque se deja al mercado. Por ejemplo, fue en 2023, es decir, hace muy poco, cuando Bill Gurley, antiguo socio de Benchmark, recibió aplausos al decir que «Silicon Valley tiene tanto éxito porque está jodidamente lejos de Washington D.C.».
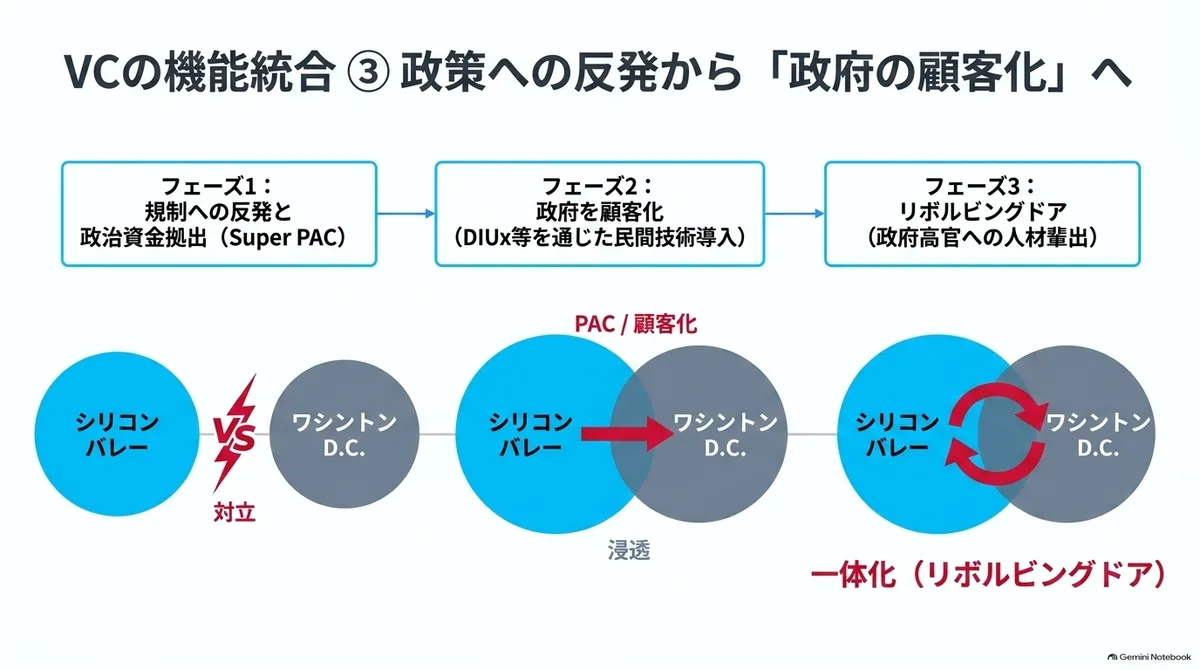
Sin embargo, en la década de 2010 esta relación compleja empezó a cambiar. Primero, surgió un enfrentamiento entre Washington y Silicon Valley por la regulación de las grandes tecnológicas y de los criptoactivos. Este enfrentamiento dio a algunos VC que invierten en esas áreas valorando el libre mercado un motivo para involucrarse en la toma de decisiones políticas. Por ejemplo, a16z fue aumentando sus puntos de contacto con Washington, por ejemplo presentando propuestas de política sobre la regulación de los criptoactivos. Y una parte de los inversores que hasta entonces habían apoyado al Partido Demócrata empezó a rebelarse abiertamente contra la línea regulatoria de la administración demócrata.
Además, algunos VC e inversores empezaron a moverse también en el terreno de la financiación electoral. Por ejemplo, en las elecciones de 2024, a16z se convirtió en un gran aportante a los Super PAC del sector de los criptoactivos. Crear un entorno regulatorio favorable a las participadas se está volviendo en sí mismo parte de la actividad de inversión. También en las elecciones legislativas de mitad de mandato de 2026, sectores como los criptoactivos, la IA y las apuestas en línea están aportando sumas considerables.
Y después está el cambio del entorno de seguridad. Subiéndose a la ola de la tecnología de defensa, los VC y las startups intentan convertir al gobierno en un gran cliente. También por parte del Estado, el Departamento de Defensa creó DIUx en 2015 y preparó una vía de adquisiciones para incorporar tecnología privada a las fuerzas armadas. Así, el gobierno pasó a ser no solo quien regula, sino también un gran cliente de los VC y las startups y una contraparte con la que ejecutar juntos las concepciones.
Además, en 2025 Scott Kupor, que había sido socio de a16z, se convirtió en director de la Oficina de Administración de Personal del gobierno federal de Estados Unidos; David Sacks, antiguo COO de PayPal, fundador de Yammer y VC, asumió como zar de IA y criptoactivos; y Jacob Helberg, que había sido asesor de Palantir, fue nombrado subsecretario de Estado para crecimiento económico, energía y medio ambiente. Muchos perfiles del mundo tecnológico entraron así en la segunda administración Trump. Es decir, los VC empezaron a tener incluso la función de puerta giratoria que tenían los think tanks.
Así, la década de 2010 y la de 2020 fueron una época en que se intensificaron al mismo tiempo el recelo ante la regulación gubernamental y el movimiento de ver al gobierno como cliente.
La vara de medir (la norma) pasa del círculo interno de la industria tecnológica a la sociedad
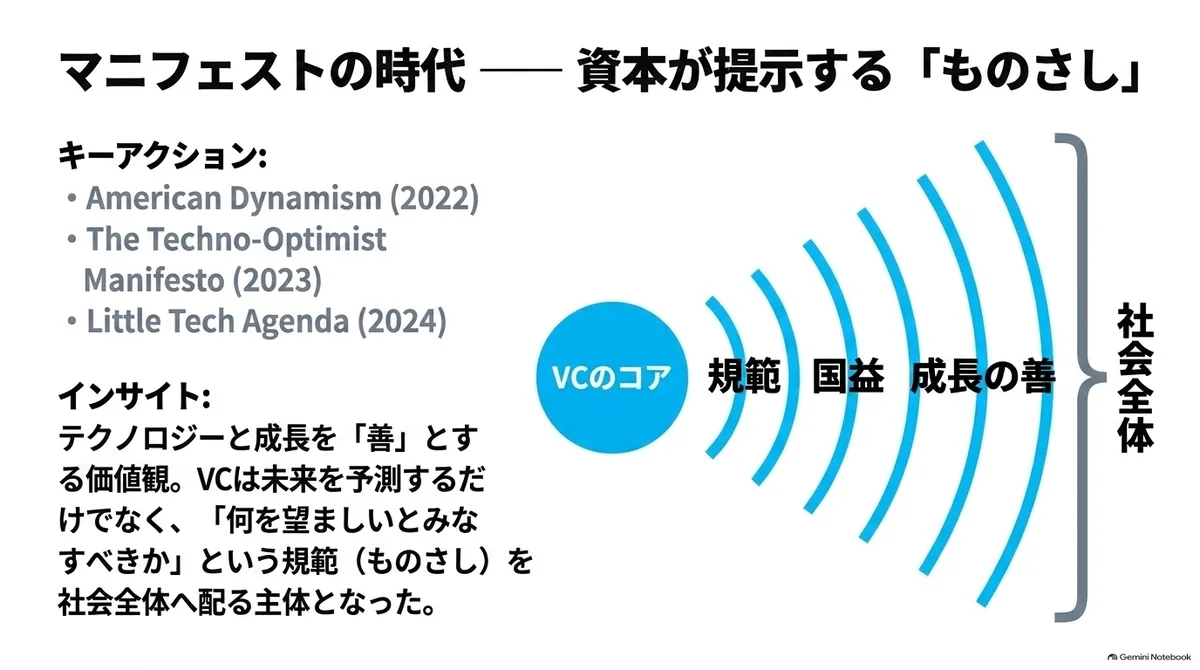
En la década de 2020, con estas vías ya reunidas, algunos VC de gran tamaño y alta dependencia de la política empezaron a hablar a la sociedad no solo de previsiones del futuro, sino de pensamiento.
Por ejemplo, a16z presentó en 2022 «Investing in American Dynamism» y convirtió la inversión en empresas que sostienen el interés nacional en un ámbito de práctica. Esto es una tesis de inversión y, a la vez, el trabajo que antes asumían los think tanks: hacer llegar a los decisores políticos la vara de medir de las políticas. Además, en 2023 Marc Andreessen, de a16z, publicó «The Techno-Optimist Manifesto» y en 2024 «The Little Tech Agenda».
Son documentos que consideran buenos la tecnología y el crecimiento y que presentan como deseable un Estados Unidos tecnológicamente fuerte. Además de predecir sobre las participadas, también son comunicaciones que presentan la vara de medir sobre qué debería considerar deseable la sociedad. La vara de medir del lado del capital pasó por una etapa en que se expresaba a través de las asociaciones sectoriales y de cada inversor, y por otra en que las firmas inversoras publicaban manifiestos, y ha llegado a una etapa en que algunos VC integran funciones permanentes de medios, política e investigación con la asignación de fondos y las distribuyen continuamente a la sociedad.
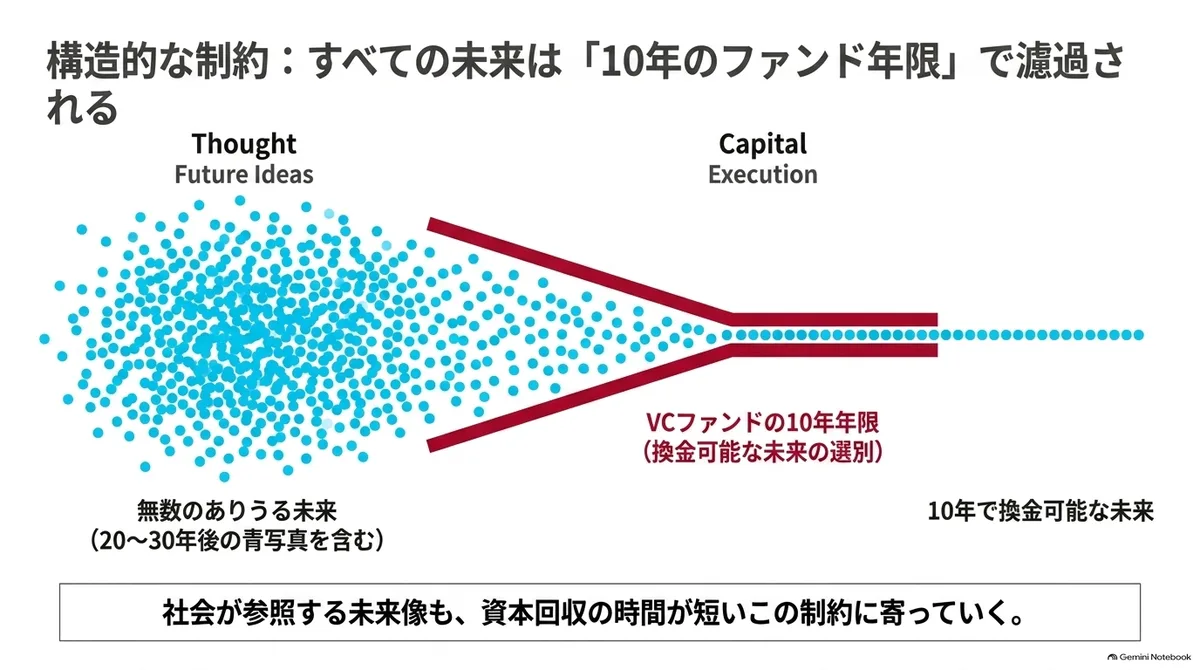
Con todo, el futuro que habla el capital también tiene restricciones estructurales. Los fondos de los VC suelen tener un plazo de unos diez años y, dentro de ese periodo, deben vender las acciones de sus participadas y devolver los fondos a los inversores. Es decir, lo que un VC puede apostar tiende a limitarse a futuros que se espera que arranquen como negocio en unos diez años y que puedan convertirse en efectivo.
Y, como vimos en (1), la comunicación de estos VC es inseparable de las tesis de inversión. Comparadas con los planos a veinte o treinta años que dibujaban los antiguos think tanks y la futurología, las imágenes de futuro que habla el capital tienen un horizonte temporal más corto y se inclinan hacia lo que puede recuperarse como alza del precio de las acciones. Que las voces que hablan de la vara de medir se concentren en el capital significa que también las imágenes de futuro a las que se refiere la sociedad se acercan a esas imágenes de futuro con restricciones.
Y, mirando atrás, lo que describía la ciencia ficción no eran solo imágenes del futuro. La vara de medir sobre qué futuro considerar deseable también estaba entretejida en las historias. Por ejemplo, la ciencia ficción estadounidense se ha usado como expresión del pensamiento de salida, que apunta a «algún lugar que no es el aquí y ahora», y también como herramienta para describir una visión cristiana del fin de los tiempos. En el pasaje «Queríamos coches voladores y lo que obtuvimos fueron 140 caracteres» está escrita la norma de que los coches voladores son más importantes que un negocio B2C como Twitter, donde se habla en 140 caracteres.
Los destinatarios principales de estos documentos eran las personas de dentro de la industria, los fundadores y los inversores, pero poco a poco se está extendiendo a todo Estados Unidos y al mundo entero.
Cuando la conexión entre concepción y fondos llega al poder
Repasemos lo visto hasta aquí.
Como vimos en la primera entrega, en la era Meiji el pensamiento y el capital estaban unidos porque quien creaba el pensamiento y quien movía los fondos eran la misma persona. Hoy, el lado de los fundadores asume la «concepción más ejecución» y el lado de los VC la «selección más fondos más amplificación», y al conectarse ambos mediante relaciones personales y contratos, se reconstruye la función de formación del futuro que antes cumplía la doble función.
Lo que tienen en común la era Meiji y el Silicon Valley actual es que el papel de concebir, el de mover los fondos y el de ejecutar están unidos con una cercanía tal que pueden cambiarse mutuamente las decisiones. Sin embargo, como vimos en el apartado sobre la época de guerra de la primera entrega, que el pensamiento, el capital y el negocio estén conectados no garantiza en sí mismo que ese pensamiento sea deseable. En ocasiones, de ahí puede llegarse a la guerra.
Creo que una parte de lo que ocurre hoy en Estados Unidos con esa concentración de poder puede entenderse así.
En esta entrega hemos visto los movimientos de los actores que hablan del pensamiento sobre el futuro en Estados Unidos desde la década de 1970. Entre la década de 2010 y la de 2020, un grupo de VC de gran tamaño y alta dependencia de la política está integrando en su interior, bajo la firma de inversión, varias de las funciones que antes estaban repartidas entre el Estado, las empresas, los think tanks, los medios y los inversores.
El pensamiento nacido de ahí llega ahora a Japón cruzando fronteras. Por esta vía están entrando ideas que incluyen no solo métodos de negocio y previsiones de mercado, sino también el significado del Estado, del gobierno y de la libertad. Y, como vimos en un artículo anterior, Japón, que está en el lado receptor, no cuenta con una vara de medir suficiente para evaluar las ideas que entran.
Es necesario pensar cómo responder a esto. Para ello, en la cuarta entrega, dedicada a las startups japonesas, veremos qué ocurría en Japón en la misma época en la relación entre el pensamiento y el capital.