Startup sebagai pendulum antara "budaya dan keuangan"
Artikel ini diterjemahkan secara otomatis dari bahasa Jepang oleh AI (Claude). Mungkin terdapat kesalahan. Baca artikel asli dalam bahasa Jepang.
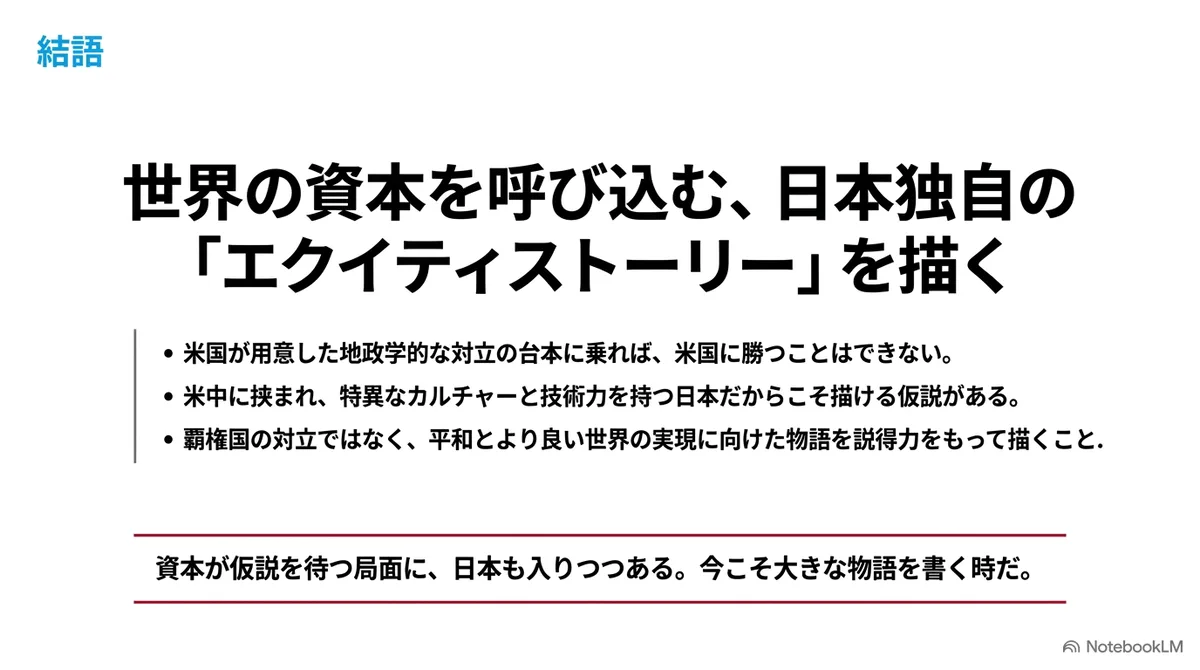
Dalam tulisan sebelumnya, "Pemikiran yang Melingkupi Startup", saya menelusuri silsilah pemikiran Silicon Valley, mulai dari asal-usulnya yang ganda, yakni negara dan kaum hippie, hingga peleburannya dengan kekuasaan saat ini, dan menggambarkannya sebagai pendulum antara "negara dan pasar".
Tulisan ini hadir sebagai garis bantu bagi tulisan itu. Saya ingin menelusuri pendulum yang lain, yaitu gerak bolak-balik antara "budaya dan keuangan".
Startup memiliki
- sisi sebagai budaya (terutama subkultur dan kontrakultur)
- sisi sebagai produk keuangan
Ringkasan bahwa "startup adalah produk keuangan" memang benar secara keuangan sebagai penyederhanaan, tetapi bukankah ia juga meninggalkan kesan bahwa ada sesuatu yang penting yang terpangkas? Untuk melihat apa yang terpangkas itu, tulisan ini menelusuri sejarahnya dari dua sisi, budaya dan keuangan.
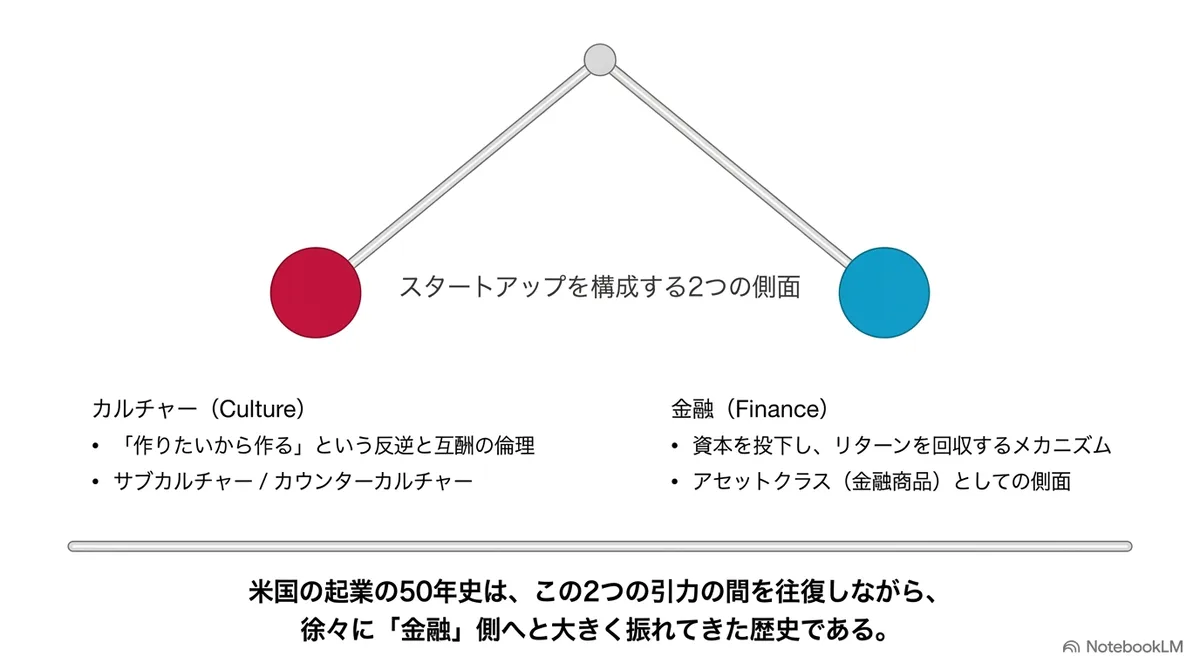
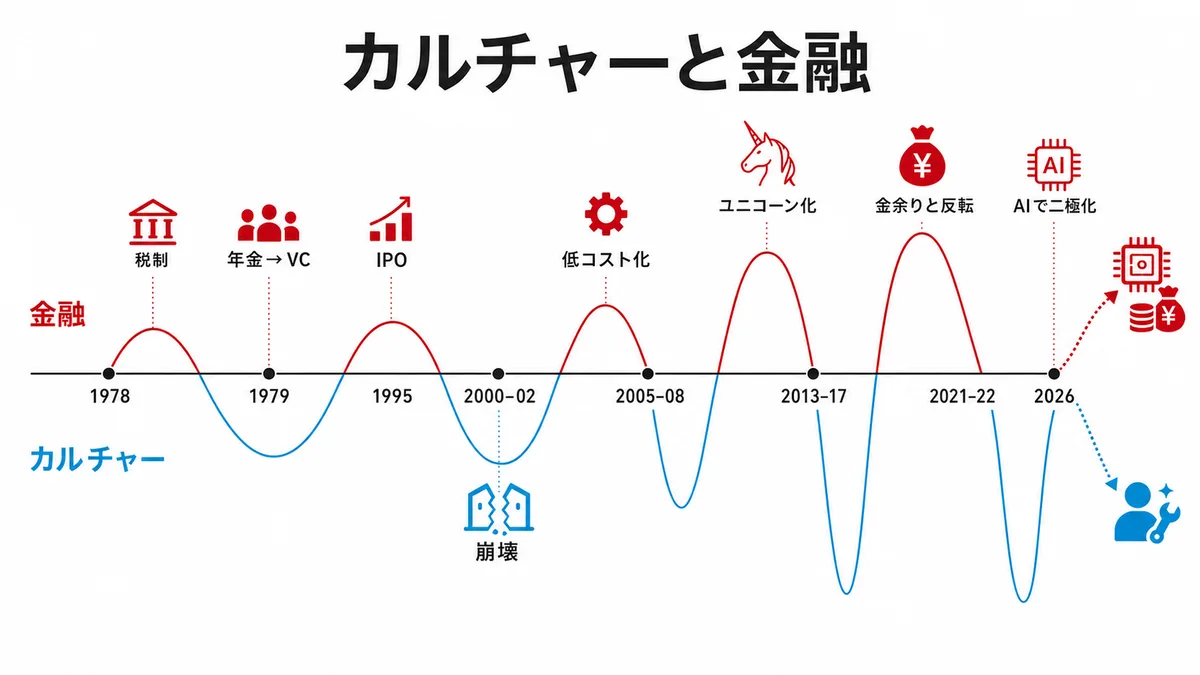
Sekitar 50 tahun wirausaha (startup) di Amerika dapat dipandang sebagai sejarah ketika pendulum budaya dan keuangan ini bertambah lebar ayunannya pada setiap bolak-balik, sambil berayun jauh ke sisi keuangan. Startup Jepang pun mengikutinya, dan sejak tahun 2000-an keuangannya berkembang sedikit demi sedikit. Namun, di Amerika yang semestinya menjadi teladan, pendulum itu sendiri kini sedang berubah wujud.
Apa yang sedang terjadi? Pertama-tama, mari kita lihat saat dirancangnya sirkuit yang menghubungkan startup dengan keuangan.
(Namun, uraian berikut adalah skema yang berpusat pada perusahaan perangkat lunak dan VC di Silicon Valley. Izinkan saya menambahkan bahwa di luar itu ada berbagai dinamika lain.)
1978 dan 1979: tahun ketika dana pensiun tersambung ke garasi
Sejarah startup Silicon Valley menjadi produk keuangan terasa lebih membosankan dibandingkan sejarah budaya dan pemikiran. Namun, di masa lalu ada dua titik balik yang pengaruhnya terasa perlahan-lahan: perubahan pada pajak dan regulasi dana pensiun di Amerika.
Satu perubahan adalah reformasi pajak 1978. Tarif marginal tertinggi untuk capital gain jangka panjang diturunkan dari sekitar 49% menjadi 28% (49% adalah tarif tertinggi teoretis yang dapat dikenakan pada sebagian kelompok berpenghasilan tinggi). Dengan turunnya tarif tertinggi atas keuntungan kenaikan harga saham, cara kerja yang dibalas dengan saham menjadi lebih menguntungkan. Model ketenagakerjaan startup, yaitu menarik orang dengan opsi saham dan memberi imbalan lewat exit, juga meluas berkat lingkungan pajak dan pasar saham semacam ini.
Perubahan kedua terjadi pada 1979, yaitu apa yang disebut penegasan aturan prudent man. Sampai saat itu, dana pensiun di AS diwajibkan bersikap "hati-hati" di bawah Employee Retirement Income Security Act (ERISA). Investasi pada perusahaan rintisan dapat dianggap ceroboh, sehingga penanaman dana pada modal ventura terbatas. Namun pada 1979, Departemen Tenaga Kerja menegaskan pandangan bahwa kehati-hatian dinilai bukan dari aset satu per satu, melainkan dari hubungannya dengan portofolio secara keseluruhan. Dengan itu, dana pensiun menjadi lebih mudah mengalihkan sebagian asetnya ke aset berisiko seperti dana ventura.
Sebelum 1979, investasi ventura adalah dunia kecil ala pengrajin, yang berpusat pada individu kaya dan sebagian lembaga keuangan yang mempertaruhkan uang dengan risiko mereka sendiri. Setelah 1979, ke dalamnya tersambung secara penuh dana institusional, yaitu dana hari tua para pekerja Amerika, yang jumlahnya berlipat-lipat besarnya dan yang pengelolaannya terikat tanggung jawab fidusia untuk dikelola dengan hati-hati demi kepentingan penerima manfaat. Budaya garasi sejak Hewlett-Packard dan dana yang menopangnya pun tersambung dalam satu sirkuit. Boleh dikatakan, di sinilah salah satu titik awal ketika investasi ventura, dan startup yang ada di ujungnya, kelak menjadi "kelas aset", yakni satu kategori objek pengelolaan dana yang sejajar dengan saham dan obligasi.
Pada masa yang sama, dari sisi pemikiran, neoliberalisme sedang bangkit. Itu terjadi pada saat Friedman menulis pada 1970 bahwa "tanggung jawab sosial bisnis adalah meningkatkan laba", dan makalah Jensen dan Meckling pada 1976 merumuskan manajer sebagai agen para pemegang saham. Pemerintahan Reagan dimulai pada 1981, deregulasi lewat Reaganomics dimulai, dan permainan uang pun memanas. Narasi nilai pemegang saham ini, pelonggaran keuangan, dan amunisi nyata berupa dana pensiun terkumpul sekaligus, lalu tersambung lewat investasi ventura. Itulah sekitar tahun 1980.
Namun budaya tetap menjadi tokoh utama
Meski begitu, sirkuit telah dirancang bukan berarti uang langsung mengalir. Modal ventura pada 1980-an hingga paruh pertama 1990-an, bila dilihat dari skalanya, masih merupakan industri kecil. Dananya berkisar puluhan juta hingga ratusan juta dolar, dan para partnernya banyak yang mantan insinyur atau mantan eksekutif, orang-orang yang dapat memahami teknologi perusahaan yang mereka danai. Logika keuangan memang mulai masuk, tetapi dunia ala "orang dalam industri menjalankannya dengan logika dari dalam" terus berlanjut.
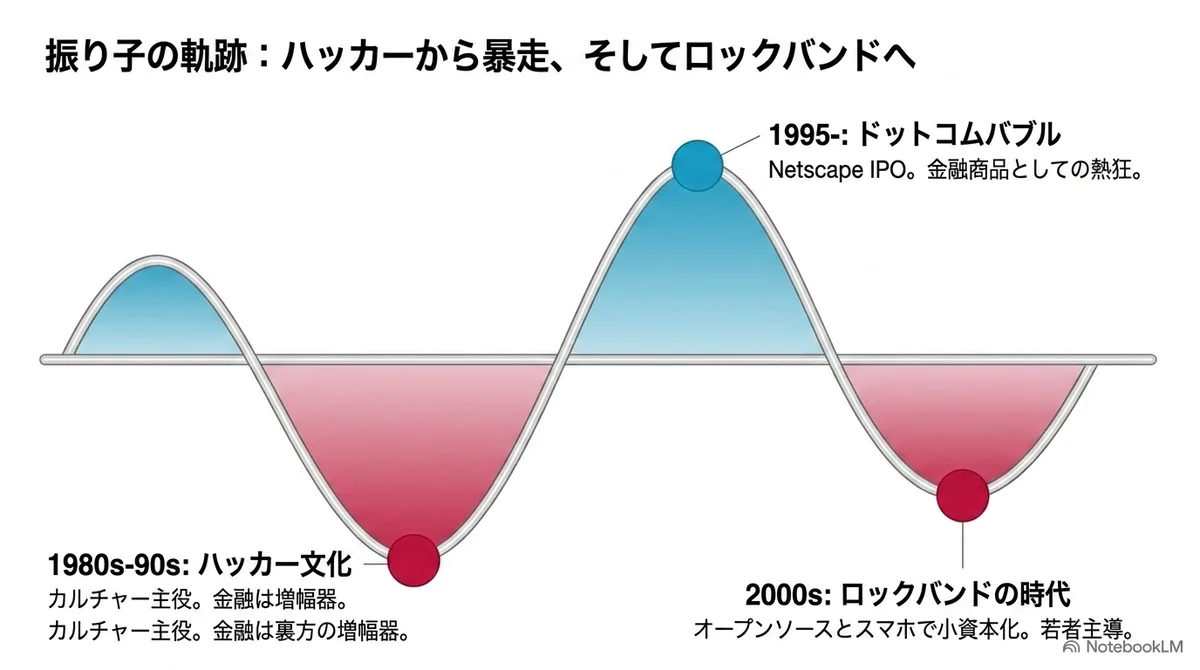
Tokoh utama pada masa ini tetaplah budaya. Ada budaya peretas yang mengalir dari Homebrew Computer Club, estetika antiotoritas yang dilambangkan iklan "1984" milik Apple, dan etika timbal balik shareware serta perangkat lunak bebas. Ada orang-orang yang membuat karena ingin membuat, dan keuangan berada di belakang mereka, menjalankan peran sebagai penguat dengan rendah hati. Begitulah hubungan kekuatannya.
Hubungan kekuatan ini nyaris berbalik untuk pertama kalinya pada IPO 1995 Netscape, yang didirikan oleh Marc Andreessen dan kawan-kawan.
Hanya 16 bulan sejak pendiriannya, perusahaan itu melantai di bursa dalam keadaan masih merugi, dan pada hari pertama harga sahamnya naik lebih dari dua kali lipat. Saat itu, "saham perusahaan yang belum menghasilkan laba" menjadi objek demam yang melibatkan investor umum, dan gaya investasi itu menyebar ke perusahaan internet. Itu adalah momen simbolis ketika startup dikenal publik luas sebagai produk keuangan, dan dapat dikatakan sebagai ayunan pertama pendulum ke sisi keuangan. Menyusul itu, "orang dewasa berjas" berbondong-bondong masuk ke ranah perangkat lunak, dan gelembung dot-com pun terjadi.
Namun ayunan ini kebablasan dan lepas kendali, lalu gelembung itu pecah. Keruntuhan yang dimulai pada 2000 berlangsung lama; NASDAQ turun hampir 80% dari puncaknya hingga dasar pada 2002, dan pendulum terdorong kembali.
Meski demikian, bekas kebakaran itu tidak menjadi tanah kosong. Karena begitu banyak wirausaha dilakukan pada masa gelembung, ekosistem startup Amerika pasti telah menumbuhkan banyak talenta serta tata krama dan bentuk sebagai produk keuangan.
Tahun 2000-an: era band rock
Startup tahun 2000-an yang bangkit setelah gelembung pecah adalah masa ketika pendulum kembali ke sisi budaya. Bukan lagi jas, melainkan sekali lagi era kaum geek.
Salah satu alasannya terletak pada fakta bahwa membuat menjadi jauh lebih murah. Tumpukan perangkat lunak sumber terbuka yang bisa dipakai gratis menjadi semakin tebal, AWS muncul pada 2006 sehingga tidak perlu lagi membeli server, dan pada 2008 App Store iPhone membuka jalur distribusi bagi pengembang perorangan. Dengan beberapa ratus ribu hingga beberapa juta yen, produk dapat dikirim ke seluruh dunia. Terlebih lagi, aplikasi ponsel pintar adalah pasar perintis yang belum dihuni orang dewasa, milik anak muda saja.
Itu adalah era dominasi budaya, ketika yang unggul bukan mereka yang memegang uang, melainkan mereka yang bisa membuat dan mereka yang bisa menikmati keasyikan; boleh dikatakan era ketika anak muda dan para pemberontak dapat memegang inisiatif. Y Combinator, yang dimulai pada 2005, adalah mekanisme yang menunggangi arus ini dengan baik. Investasi awalnya hanya setara beberapa juta yen. Ia memberikan kepada komunitas sesama peretas tata krama bisnis nyata yang berbeda jenis dari MBA, dan lewat Demo Day ia menata sirkuit yang menyambungkan mereka ke keuangan, warisan gelembung dot-com yang masih tersisa.
Jika dilihat kembali sekarang, kisah sukses para pendiri pada masa ini tampaknya berbentuk "kisah band rock". Pendiri memulai bersama kawan-kawan di garasi (studio), membuat penonton gempar dengan demo (produk), lalu melesat menjadi bintang lewat debut di label besar (penggalangan dana dan IPO).
Alur cerita anak muda putus sekolah dan imigran yang naik dengan bermodalkan bakat semata mungkin tampak sebagai versi modern dari American Dream itu sendiri. Film The Social Network (2010) menunjukkan bahwa kisah ini telah mapan sebagai salah satu genre budaya populer, sejajar dengan musik dan olahraga.
Tempat ketika band rock dan startup bersilangan bukan sebagai metafora, melainkan dalam kenyataan, adalah SXSW (South by Southwest). Dalam festival yang dimulai pada 1987 sebagai festival musik, lalu pada 1994 ditambah divisi film dan divisi multimedia (kemudian divisi Interactive) ini, startup diperlakukan secara harfiah sebagai satu genre budaya yang sejajar dengan band dan film. Pada 2007, Twitter yang saat itu masih belum dikenal memasang layar di lorong lokasi dan terus menayangkan cuitan para pengunjung; selama festival, penggunaannya melonjak beberapa kali lipat dan langsung menyebar. Pada 2009, Foursquare memulai debutnya dari panggung yang sama. Itu adalah masa ketika startup ditemukan di festival musik, dengan tata krama yang sama seperti band yang ditemukan di showcase live house.
Bukan hanya SXSW. Pidato utama Jobs memiliki gairah seperti sorak-sorai bagi bintang rock yang membawakan lagu baru. Slush di Helsinki dirancang sebagai festival wirausaha yang diselenggarakan di tengah kegelapan dan laser, seperti klub itu sendiri. Bahwa acara teknologi mengenakan bentuk festival sudah menjadi salah satu bukti bahwa orang-orang dari dua dunia sedang bersilangan. Pakaiannya kaus, bukan jas; ritual debutnya Demo Day; tolok ukur penilaiannya "apakah kamu membuat sesuatu yang keren". Tokoh utama kisah pada masa ini bukan investor, melainkan pendiri, yakni insinyur secara pribadi.
Tahun 2010-an: penemuan unicorn dan menjadi produk keuangan
Yang mengayunkan pendulum ini lagi ke sisi keuangan, dan jauh lebih jauh daripada sebelumnya, adalah aliran uang setelah krisis keuangan 2008.
Dengan suku bunga nol dan pelonggaran kuantitatif, investor institusional di seluruh dunia mulai berkelana mencari imbal hasil. Dari obligasi pemerintah tidak bisa untung. Saham tercatat juga kurang menarik, dan regulasi pasar publik menjadi ketat. Maka tidak ada pilihan selain masuk lebih awal ke perusahaan bertumbuh tinggi yang belum melantai di bursa lewat pasar privat yang regulasinya longgar. Mungkin karena pemikiran seperti itu, dana pensiun, dana abadi universitas, dana kekayaan negara, bahkan reksa dana pun mulai menanamkan uang langsung ke startup yang belum tercatat. Ke sirkuit yang dibuka pada 1979, kali ini uang dalam jumlah besar benar-benar mulai mengalir.
Kosakata yang melambangkan era ini adalah unicorn. Ketika kapitalis ventura Aileen Lee menciptakan istilah itu pada 2013, dari perusahaan teknologi yang didukung VC di AS yang ia teliti, perusahaan yang valuasinya melampaui 1 miliar dolar dalam 10 tahun sejak didirikan berjumlah 39. Ia menyamakannya dengan makhluk mitos karena hal itu langka. Namun 10 tahun kemudian, perusahaan AS yang dihitung dengan kriteria yang hampir sama bertambah menjadi 532, sebutan yang sama menyebar ke seluruh dunia, dan kelangkaannya memudar.
Mungkin sejak sekitar masa itu, kebiasaan membicarakan startup dengan satuan uang semakin banyak. Berbarengan dengan itu, judul berita pun berubah. Dahulu, "kami membuat sesuatu yang keren seperti ini". Sejak masa ini menjadi "berapa dana yang berhasil dihimpun", dan yang menjadi tolok ukur bukan lagi kekerenan, melainkan uang. Itu mungkin diperlukan untuk memperbesar ekosistem startup dari segi manusia dan dana, tetapi dapat dikatakan juga bahwa itulah saat keuangan mulai memakan budaya lagi.
Salah satu puncaknya mungkin SoftBank Vision Fund pada 2017. Satu dana tunggal yang menghimpun sekitar 10 triliun yen dari dana kekayaan negara Arab Saudi dan lainnya itu menuangkan puluhan miliar hingga ratusan miliar yen ke satu perusahaan, dan membawa permainan baru, yakni "modal itu sendiri yang menentukan menang dan kalah". Valuasi bisnis menjadi mudah menyimpang dari kinerja bisnis di saat ini, dan dinilai dengan logika lain. Startup menunda IPO dan membesar dalam keadaan belum tercatat, dan laju pertumbuhan menjadi bahasa bersama.
Setelah itu, melewati puncak kelebihan uang pada 2021 dan kejatuhan tajam akibat kenaikan suku bunga pada 2022, pada 2026 ini pemusatan modal kembali berlangsung dengan AI, tema yang membutuhkan modal, sebagai pemantiknya.
Seperti dalam gambaran yang dilukiskan Joseph Heath dan kawan-kawan dalam The Rebel Sell, tampaknya kontrakultur bernama startup diserap oleh kapitalisme dan malah mengembungkan kapitalisme.
Dengan demikian, yang membesar pada 2010-an mungkin bukan startup, melainkan justru industri manajemen aset yang mengurus startup.
Modal memaksakan impian
Namun cerita sejauh ini, bahwa keuangan menelan budaya, hanya setengah benar. Sebab ada pula kekuatan yang bekerja ke arah sebaliknya. Modal yang telah membesar memaksa para pendiri untuk bermimpi besar.
Mekanismenya ada pada struktur imbal hasil investasi ventura. Imbal hasil VC mengikuti hukum pangkat, dan kinerja dana nyaris ditentukan oleh satu atau dua keberhasilan ekstrem. Jika dananya 10 miliar yen, exit senilai beberapa puluh miliar yen pun bermakna. Namun begitu dananya menjadi 100 miliar yen atau 1 triliun yen, meski bergantung pada persentase kepemilikan saat berinvestasi dan dilusi setelahnya, yang dapat memberi imbal hasil menentukan bagi dana itu adalah perusahaan yang kapitalisasi pasarnya mencapai beberapa triliun yen. Artinya, dana raksasa secara struktural sangat membutuhkan "cerita yang mengubah dunia". Pernyataan berskala umat manusia seperti "menata informasi seluruh umat manusia", "menjadikan manusia spesies multiplanet", dan "membuat kecerdasan buatan umum" adalah sisa-sisa budaya hippie dan budaya pemberontak, sekaligus cerita berukuran paling selaras untuk membenarkan dan menyerap jumlah modal yang mengalir masuk.
Lagi pula, modal mengubah bukan hanya pintu masuk impian, tetapi juga pintu keluarnya. Begitu menghimpun dana dengan valuasi tinggi, karena rancangan pembagian sisa aset saham preferen dan dinamika yang membuat valuasi sulit diturunkan, keberhasilan kecil mudah dianggap investor sebagai kegagalan. Tergantung syaratnya, bagi perusahaan yang menghimpun dana dengan valuasi 1 triliun yen, dijual seharga beberapa puluh miliar yen adalah kekalahan (padahal membangun bisnis bernilai puluhan miliar yen itu sendiri pada dasarnya hebat). Dalam dunia budaya, label indie kecil yang bertahan adalah keberhasilan yang terhormat. Yang menyebutnya ulang sebagai kegagalan bukanlah budaya, melainkan tata bahasa keuangan. Terus melukiskan impian berskala umat manusia telah menjadi semacam kovenan kiasan bagi para pendiri.
Mengenai fakta bahwa para pendiri Silicon Valley dapat dengan tenang memakai subjek "umat manusia" dan "peradaban", tulisan sebelumnya menjelaskannya dari sisi pemikiran, dan yang ingin saya tambahkan di sini adalah penjelasan dari sisi keuangan. Subjek berskala umat manusia adalah produk dari posisi perbatasan, sekaligus produk dari ukuran modal. Pendiri yang dipercaya mengelola ratusan miliar hingga beberapa triliun yen mulai dituntut untuk menuturkan kisah umat manusia dan negara. Dan semakin ekstrem hal itu, semakin ia menarik perhatian dunia, dan selama disertai prestasi sampai taraf tertentu, ia mengundang uang lebih banyak lagi, sehingga kisahnya terus diperkuat.
Dari mata penilai ke harga
Skena dalam budaya, pada akhirnya, adalah perangkat penilaian. Apa yang bagus ditentukan oleh mata penilai sesama pelaku dan gairah penonton. Keuangan pun perangkat penilaian, yang menyatakan apa yang bagus sebagai harga. Yang terjadi dalam 10 tahun terakhir adalah bergesernya pusat gravitasi perangkat penilaian dari mata penilai kekerenan ke harga.
Tentu saja harga bukan lawan dari mata penilai. Harga perusahaan yang belum tercatat pun merupakan hasil terpadunya mata penilai investor, negosiasi, serta penawaran dan permintaan. Yang terjadi di sini bukan hilangnya mata penilai, melainkan membesarnya bobot penilaian yang mudah dinyatakan sebagai harga.
Masalahnya, harga sangat menuntut hal yang dapat diukur. Indikator, ukuran pasar, perbandingan sejenis (comps). Atau LTV dan CAC dan sebagainya. Hal-hal itu diolah dengan logika untuk mengukur nilai bisnis. Namun pada tahap paling awal dari sesuatu yang benar-benar baru, tak satu pun dari itu ada. Sebab kebaruan, menurut definisinya, berarti penggaris untuk mengukurnya belum ada. Perangkat bernama mata penilai ada justru untuk menilai tahap yang tak terukur itu. Ketika harga menutupinya, ekosistem menanggung titik buta yang persis berimpit dengan tempat masa depan lahir.
Salah satu contohnya adalah AI. Capaian yang menopang perkembangan pembelajaran mendalam lahir dari universitas dan lembaga riset korporasi, dan Transformer, salah satu teknologi inti yang menopang AI generatif saat ini, muncul dari para peneliti Google. OpenAI dimulai sebagai organisasi nirlaba, dan di sekitarnya komunitas sumber terbuka menyempurnakan teknologinya. Selama perangkat penilaian berbasis harga berulang kali mencocokkan tipologi seperti "layanan XX untuk industri XX", inti zaman berikutnya justru tumbuh di tempat ketika mata penilai yang berbeda dari harga pasar jangka pendek masih hidup (komunitas riset, hobi, dan misi). Meski begitu, ini bukan berarti ia tak berkaitan dengan keuangan. Laba perusahaan, donasi, dan kemudian modal raksasa juga menopang riset dan komersialisasinya. Dan begitu ia menetas, modal pun mengalir deras bagaikan longsoran salju.
Di sini ada asimetri: biaya penemuan ditanggung komunitas, sedangkan keuntungan setelah penemuan dipanen perusahaan. Universitas, riset publik, sumber terbuka, dan eksperimen para pengguna menumbuhkan kemungkinan yang belum menjadi milik siapa pun. Modal memilih dahan yang tampak punya peluang komersialisasi di antaranya, mengikat sumber daya komputasi, kekayaan intelektual, dan distribusi, lalu memagarinya sebagai bisnis.
Pemagaran itu sendiri bukanlah hal buruk. Sebab untuk menyampaikan penemuan kepada masyarakat, diperlukan organisasi dan modal. Masalahnya, apakah buah yang lahir di sana memiliki sirkuit untuk kembali ke komunitas yang melahirkan penemuan berikutnya. Jika budaya hanya menemukan dan keuangan hanya memperkuat, pendulum lambat laun akan berhenti. Baru ketika ada jalur pulang, yakni kembalinya dana, talenta, dan pengetahuan dari keuangan ke budaya, itu menjadi gerak bolak-balik.
Sampai di sini, hubungan budaya dan keuangan tampak bukan sekadar pertentangan, melainkan satu gerakan. Ketika budaya menemukan dan mulai menilai sesuatu yang belum terukur, keuangan memperkuatnya. Seiring penguatan berlanjut, keuangan merebut hal itu sendiri dengan penggaris bernama harga, dan penemuan baru terhenti. Maka penemuan berikutnya terjadi di skena sayap panggung, dan modal mengalir deras ke sana bagaikan longsoran salju. Inilah pendulum yang berkesinambungan itu.
Pendulum budaya dan keuangan belakangan ini dapat dikatakan begini: berayun ke keuangan pada paruh akhir 1990-an, kembali ke budaya pada 2000-an, berayun besar ke keuangan pada 2010-an, dan kini bergerak lagi dengan AI sebagai pemicunya. Jika dipikirkan kembali sekarang, paruh awal 2010-an, ketika skena startup Jepang mulai bergairah, dapat dikatakan tepat berada di masa peralihan antara budaya dan keuangan itu. Di sana, skena startup menampung kebersamaan yang aneh antara orang-orang dari budaya dan keuangan yang berbeda, dan hubungan kekuatan di antaranya berubah perlahan-lahan.
Pendulum di Amerika tidak kembali ke tempat yang sama, dan setiap bolak-balik ayunannya bertambah lebar. Banjir suku bunga nol lebih besar daripada demam dot-com, dan pemusatan modal pada AI yang sedang terjadi sekarang, dalam jumlah mutlak belum menyamai seluruh pasar pada 2021, tetapi dalam derajat pemusatan pada tema tertentu justru lebih tinggi.
Pendulum yang terbelah
Lalu, di manakah pendulum itu sekarang? Pembacaan yang jujur adalah bahwa ia berada di puncak sisi keuangan. Namun pada kenyataannya, pendulum tampak sedang terbelah dua dan berubah wujud.
AI sekaligus melahirkan bisnis yang sangat padat modal dan bisnis yang dapat dimulai dengan modal sangat sedikit.
Pengembangan model fondasi kebutuhan dananya mencapai satuan triliun yen, dan lawan mainnya adalah dana kekayaan negara dan negara itu sendiri; sudah sampai ke kutub keuangan. Sementara itu di lapisan aplikasi, AI sendiri menurunkan biaya pengembangan, sehingga satu dua orang, kadang satu orang pembuat, bisa membuat sebagian dari hal yang dulu memerlukan tim dan dana lebih besar. Bisa dikatakan bahwa penghancuran biaya infrastruktur yang dulu dipicu AWS pada 2000-an kini sedang terjadi pada biaya pengembangan. Tentu saja, murahnya pembuatan prototipe dan pengembangan tidak sama dengan murahnya komersialisasi yang mencakup perolehan pelanggan, data, jaminan kualitas, kepatuhan regulasi, dan operasional; yang bermodal kecil hanyalah sebagian kecil dari bagian pembuatan. Namun yang pasti, pengulangan peran AWS dahulu sedang terjadi.
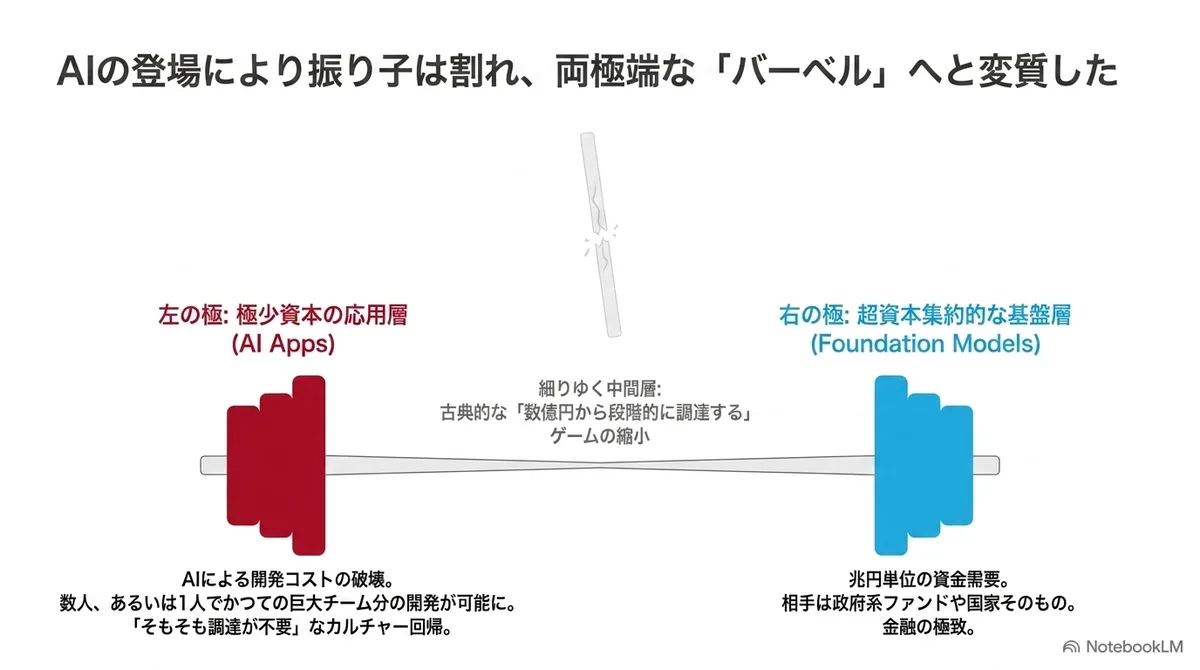
Sementara kedua kutub membengkak sekaligus, bagian tengahnya tampak mulai menipis secara relatif. Permainan tengah ala venture klasik 2010-an, yakni menghimpun seed beberapa ratus juta yen, lalu menumpuk bertahap lewat Seri A dan B, berada di bawah tekanan untuk menyusut. Murahnya sisi aplikasi menjadi "pada dasarnya tidak perlu menghimpun dana", dan bagi besarnya lapisan fondasi, modal berukuran menengah relatif kurang bertenaga. Bila kita melihat Amerika, tekanan polarisasi, yaitu megafund atau bukan, juga menimpa VC sendiri sebagai pemberi dana (pada kuartal 1 2026, hanya lima megafund menguasai 73% dari seluruh penggalangan dana VC). Pendulum tampaknya berhenti bolak-balik dan terbelah dua, menjadi bentuk seperti barbel dengan beban hanya di kedua ujung dan bagian tengah yang ramping. Menyelesaikan masalah kecil di depan mata dengan cara kecil, atau menyelesaikan masalah besar dunia dengan cara besar. Kedua kutub itulah yang kini semakin menonjol.
Jepang: startup sebagai indie
Tipe Amerika 2010-an yang selama ini dijadikan teladan oleh Jepang mulai berubah wujud seperti ini. Lalu, seperti apa ekosistem Jepang, pihak yang mengejarnya, sejak awal?
Gelombang startup internet konsumen modern di Jepang dimulai sekitar tahun 2000 (pada masa itu sebutan "perusahaan venture" lazim dipakai, jadi saya akan membedakannya sedikit. Selain itu, sejarah perusahaan venture dan VC Jepang sendiri bermula lebih awal; JAFCO didirikan pada 1973, dan ada pula silsilah lain seperti manufaktur, VC afiliasi lembaga keuangan, dan venture dari universitas).
Gelombang perusahaan internet 2000-an yang dibahas tulisan ini dapat dirumuskan sebagai lahir dari ekosistem yang sama sekali berbeda dari Amerika. Kelompok ini lahir bukan dari negara (militer) atau keuangan, tempat kelahiran startup Amerika, melainkan dari budaya indie. Dalam bahasa pendulum, di Jepang kutub budayanya kuat.
Seolah mengimpor gelembung dot-com Amerika, sekitar 1999 demam Bit Valley terjadi di Shibuya. Di antaranya, yang mendirikan perusahaan internet Jepang 2000-an pada umumnya adalah orang-orang yang datang dari lingkungan subkultur, seperti situs pribadi, situs teks, band rock, dan pembuatan karya ala dōjin. Fakta bahwa i-mode, yang muncul pada masa yang sama (meski sayang kalau dipikir sekarang ia menjadi platform Galapagos), menopang pasar perusahaan IT venture waktu itu juga berpengaruh. Sembari berpadu antara budaya PC yang sejak awal berakar kuat di Jepang dan budaya "membuat sesuatu yang menarik" dan "melakukan yang ingin dilakukan", sekelompok perusahaan venture bidang internet di Jepang pun lahir. Pusatnya menjadi Shibuya bukan hanya karena sewa yang murah, tetapi juga karena itu kota budaya anak muda.
Sifat indie ini juga ditopang bentuk keuangan khas Jepang. Di Jepang tidak ada sistem yang setara dengan aturan ERISA 1979, dan pintu air tempat dana pensiun mengalir ke venture tetap panjang dan sempit untuk waktu lama. Pemberi dana bagi dana VC didominasi lembaga keuangan dan perusahaan operasional, dana itu kecil, dan jumlah yang bisa ditanamkan ke satu perusahaan pun kecil. Di sisi lain, sekitar tahun 2000 lahir Tokyo Stock Exchange Mothers, "pasar yang memungkinkan IPO kecil dan cepat". Modal besar tidak datang, tetapi pintu keluar kecil ada di dekat. Cara bertarung yang rasional dalam lingkungan ini adalah membuat apa yang disukai untuk pasar dalam negeri, dan melantai dengan kapitalisasi pasar sekitar beberapa miliar hingga 10 miliar yen. Bisa dikatakan, entah untung atau malang, terbentuklah mekanisme yang membuat seluruh ekosistem mengerucut ke sana.
Bukan hanya soal jumlah. Ada pula perbedaan budaya seputar modal. Tulang punggung keuangan Jepang pascaperang adalah pembiayaan tidak langsung lewat bank. Uang adalah sesuatu yang dipinjam dan dikembalikan; tanah, peralatan, dan jaminan dipentingkan, dan rencana bisnis dibaca sebagai rencana pelunasan. Jika dipasang jaminan pribadi perwakilan, kegagalan bisnis merembet hingga menjadi utang pribadi pendirinya. Belakangan ini sistem yang tidak mensyaratkan jaminan pribadi manajemen juga telah ditata, tetapi dalam lingkungan ketika kegagalan = kebangkrutan dianggap wajar, hipotesis berukuran yang tidak masuk jadwal pelunasan dan rencana yang tak dapat dihitung bahkan tidak bisa ditulis sejak awal.
Ekuitas memiliki sifat yang berbeda. Tidak ada kewajiban pelunasan, dan investor menanggung risiko atas nilai residu bisnis, termasuk kepercayaan pada cerita dan manajemen. Dengan kata lain, ekuitas adalah produk keuangan yang dapat menanggung potensi kenaikan besar yang belum pasti, dan mekanisme untuk menukar cerita (story) menjadi uang. Memang, dalam keuangan ada istilah "equity story", tetapi hampir tak pernah terdengar istilah "debt story". Tentu saja utang juga menilai arus kas masa depan dan prospek bisnis, tetapi yang ditekankan bukan potensi kenaikan cerita, melainkan keterprediksian pelunasan. Sejarah budaya dan keuangan Amerika yang kita lihat di paruh pertama, dalam arti tertentu, adalah juga sejarah memperluas "sirkuit yang menyalurkan dana ke nilai masa depan yang tidak pasti" dan "sirkuit yang menukar cerita menjadi uang", dari dana pensiun ke pasar publik, lalu ke dana kekayaan negara.
Skala hipotesis dan skala modal
Dengan menjajarkan sejarah dua negara, Amerika dan Jepang, terlihat bahwa skala hipotesis dan skala modal saling menentukan.
Modal menuntut hipotesis seukuran dirinya, dan hipotesis memanggil modal seukuran dirinya. Bolak-balik ini berjalan sambil saling mengait seperti roda gigi. Di Amerika, putaran dimulai dari sisi modal dengan 1979 sebagai titik awal, dan pada paruh akhir 2010-an sampai memaksakan hipotesis berskala umat manusia. Itu adalah hasil dari ekosistem startup Amerika yang berkembang dengan akselerasi sambil menarik uang dunia, seiring meluasnya pasar keuangan global.
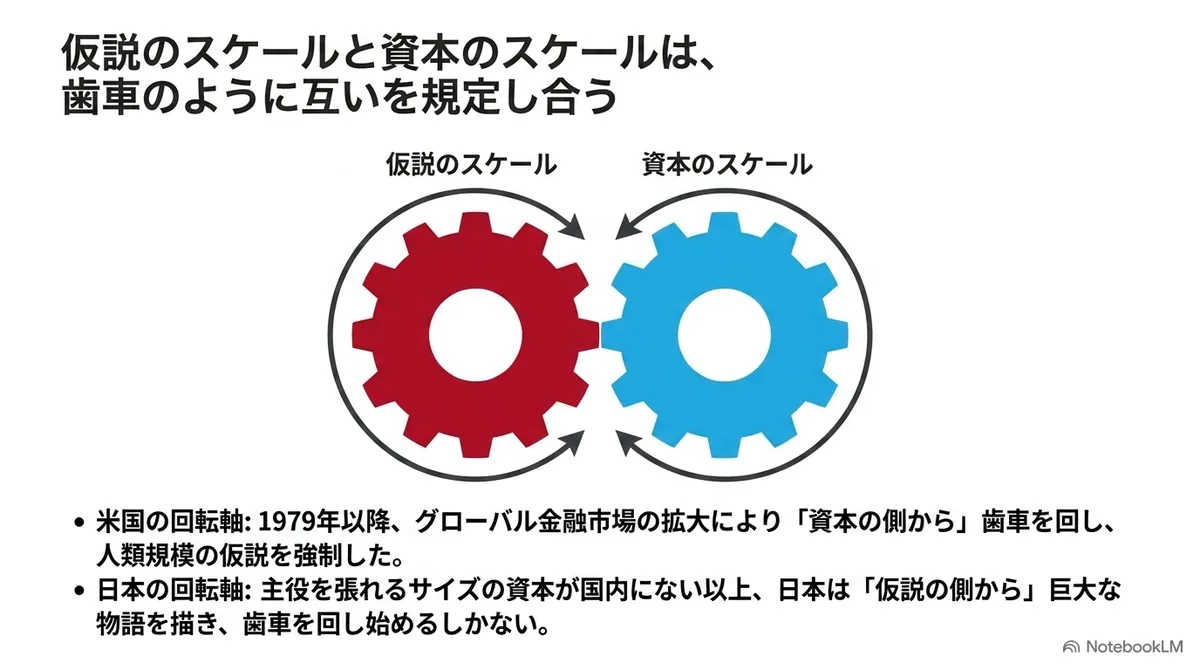
Sementara itu di Jepang, roda gigi ini mulai bergerak seperempat abad lebih lambat, hingga munculnya pasar Mothers, dan selama itu, tanpa sanggup menampung keuangan global, ia mencapai keseimbangan di titik yang dioptimalkan bagi pasar Jepang. Itulah, saya kira, tingkat penghimpunan dana startup dalam negeri sekitar 800 miliar yen per tahun yang berlanjut beberapa tahun terakhir ini (apakah pasokan dana sebesar ini sudah terhubung ke pertumbuhan yang memadai pun agak meragukan…).
Mungkin saja tingkat stagnasi ini disebut kegagalan Jepang, tetapi saya juga perlu menyebutkan bahwa bagi startup yang berorientasi budaya, ada pula sisi adaptasi yang tepat terhadap zaman. "Pasar tempat semua orang menginginkan hal yang sama" yang dibangun media massa dan produksi massal pada paruh akhir abad ke-20 terurai bersama internet, dan ada suasana perayaan bahwa dunia menjadi datar, meliberalisasi, dan terhubung. Di dalamnya, permintaan bercabang menjadi hobi dan komunitas yang tak terhitung, dan yang memberi tahu apa yang akan dicari berikutnya bukanlah riset pasar, melainkan gairah lingkaran budaya tempat kita berada. Di dunia yang kian beragam, budaya menjadi perangkat penemuan nilai yang paling peka. Long tail, yang sering dibicarakan pada masa Web 2.0, tepat merupakan ramalan tentang tumpukan permintaan ceruk semacam itu. Bahwa wirausaha berorientasi budaya unggul di seluruh dunia pada 2000-an, dapat dikatakan juga sebagai keniscayaan.
Namun, menerapkan hal ini di Jepang berarti ada batas atas yang tertanam dalam spesifikasinya.
Yang pertama adalah batas keterjemahan budaya. Pasar bisnis yang lahir dari budaya terbatas pada komunitas yang dapat berbagi budaya itu, yakni pada umumnya negara tersebut. Jepang sendiri punya beberapa contoh pasar dunia yang lahir dari lingkungan budaya sempit, mulai dari gim hingga anime, tetapi contoh keberhasilannya sangat sedikit. Jika nilainya tetap tertanam dalam konteks dan tidak diterjemahkan menjadi bentuk (produk, standar, atau protokol) yang bisa dipakai orang yang tidak berbagi konteks itu, ia tidak akan membesar. Dan selama tidak diterjemahkan, pasar mentok pada populasi dan daya beli lingkungan budaya itu. Amerika berada dalam posisi yang bisa memperluas pasar secara global bersama budayanya sendiri lewat hegemoni, tetapi negara lain termasuk Jepang tidak demikian.
Yang kedua adalah batas jangkauan hipotesis. Subjek motivasi "ingin melakukan hal yang menarik" adalah individu. Bila subjeknya individu, ukuran hipotesis mudah berhenti dalam jangkauan yang dapat dibayangkan satu orang sebagai keinginannya sendiri. Rasa "menarik" seorang individu cukup untuk melahirkan produk, tetapi kadang tak sampai pada perancangan ulang industri atau penataan ulang sistem sosial. Pada dasarnya, orangnya sendiri pun tidak akan merasa perlu.
Dan yang ketiga adalah batas sirkuit modal yang telah kita lihat tadi, yaitu pengerucutan skala kecil yang dibentuk modal sedikit dan pintu keluar kecil. Pasar yang mentok di lingkungan budaya, hipotesis berukuran individu, dan perputaran modal skala kecil. Begitu ketiga roda gigi ini saling mengait, sekalipun seseorang memiliki cita-cita tinggi dan hipotesis besar, selama batas atas pasar dan modal masih ada, ia akan ditarik kembali ke titik keseimbangan ini.
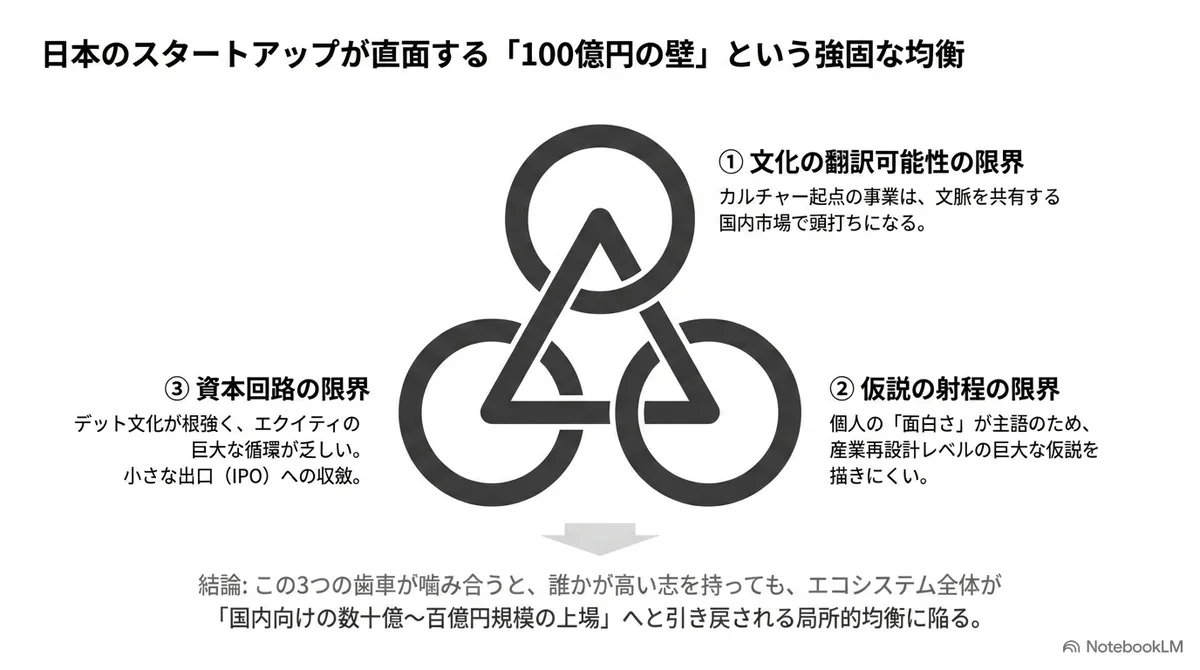
Belakangan ini, kriteria pemeliharaan pencatatan senilai 10 miliar yen di Tokyo Stock Exchange Growth Market menjadi perbincangan. Melangkah melampaui 10 miliar yen ini tidak berada pada perpanjangan menambah penjualan bisnis yang ada (kemungkinan besar demikian pada banyak bisnis), dan itu juga berdiri sebagai tembok. Bila menjalankan bisnis dengan batas ukuran pasar, untuk keluar dari keseimbangan ini diperlukan perubahan yang bisa disebut transisi fase, yakni mengubah produk, organisasi, modal, dan permintaan sekaligus. Namun jika IPO terlalu cepat, sejak saat melantai ia diukur dengan penggaris kuartalan, sehingga sulit melanjutkan eksplorasi. Sebaliknya, jika likuiditas dan kapitalisasi pasar tetap kecil, ia terlalu kecil untuk memanggil modal besar yang diperlukan bagi transisi fase. Banyak perusahaan yang berhenti sebelum 10 miliar yen kehilangan kesempatan dalam keadaan menggantung ini; ada masalah struktural di sana.
Kini, disiplin pasar tercatat, setidaknya salah satu sisi tembok ini, sedang digerakkan oleh revisi kriteria pemeliharaan pencatatan Growth Market. Revisi itu selesai pada Desember 2025, dan mulai 2030 diterapkan kriteria yang mensyaratkan kapitalisasi pasar 10 miliar yen atau lebih setelah lima tahun tercatat. Namun ini mengubah disiplin pasar tercatat, dan bukan sistem yang langsung menyelesaikan kekurangan dana tahap akhir itu sendiri. Kekhawatiran juga disampaikan sekaligus: apakah roda gigi yang terkait erat dapat diputar ke arah lain, dan apakah seluruh ekosistem akan rusak dalam prosesnya. Meski begitu, jika tidak ada yang diubah, ada pula risiko kehancuran atau pelapukan akibat tekanan eksternal, sehingga bisa juga dipahami bahwa langkah ini diambil dengan tegas. Ekosistem Jepang berada dalam masa transisi, apakah dapat menimbulkan transisi fase atau tidak.
Yang diperlukan untuk memecahkan keseimbangan: "hipotesis besar" sebagai wadah modal
Mari kita tinjau ulang sekitar 50 tahun "startup", kegiatan yang memiliki dua wajah sebagai budaya dan produk keuangan, dari sudut pandang tokoh utama kisahnya. Dengan sadar menyederhanakan, tokoh utama kisah tahun 2000-an adalah individu dan budaya. Itu kisah pemberontakan dan kebangkitan band rock. Namun tokoh utama kisah sejak 2010-an, secara nominal tetap pendiri, tetapi pada kenyataannya adalah era ketika modal dan keuangan unggul. Ukuran dana menentukan ukuran impian, dan pendiri memerankan kisah tentang spesifikasi tuntutan modal.
Dari sudut pandang startup yang membangun industri bertumbuh, keadaan Jepang saat ini adalah jalan yang sulit baik di sisi budaya maupun keuangan. Jika terus menjelajah di jalan pengungkapan individualitas dan melahirkan banyak wirausaha berbasis budaya, kita akan mereproduksi keseimbangan menuju tembok 10 miliar yen dengan tiga roda gigi yang saling mengait, atau lahir sekelompok perusahaan yang dioptimalkan untuk pasar dalam negeri dan agak berbeda dari perusahaan yang menghasilkan devisa. Sementara itu, jika hendak menjajaki jalan keuangan, di dalam negeri tidak ada modal berukuran yang bisa memerankan tokoh utama, dan karena uang bisa berpindah dengan bebas, ia justru akan tersedot ke Amerika.
Jika tantangan ekosistem startup Jepang adalah bagaimana memecahkan keseimbangan ini, saya kira kuncinya terletak pada seberapa besar hipotesis yang dapat digambarkan. Mau diapakan industri Jepang dan dunia. Mau diapakan masa depan negeri ini, kawasan ini, dan pada akhirnya dunia.
Modal besar memanggil hipotesis besar, dan hipotesis besar memanggil modal besar. Jika struktur ini tidak dapat diputar dari sisi modal, tidak ada pilihan selain memutarnya dari sisi hipotesis. Di Amerika, modal dan hipotesis membesar bergantian, tetapi pada masa kini, ketika ekonomi setiap negara terhubung secara global dan pertumbuhan negara secara keseluruhan tidak terlalu diharapkan sebesar itu, saya kira keadaannya tidak seperti ekosistem Jepang akan membiarkan kita menaiki anak tangga satu per satu. Karena itulah hipotesis saya saat ini adalah bahwa kita perlu menggambarkan "hipotesis besar sebagai wadah modal" yang sepadan dengan besarnya yang diharapkan modal global.
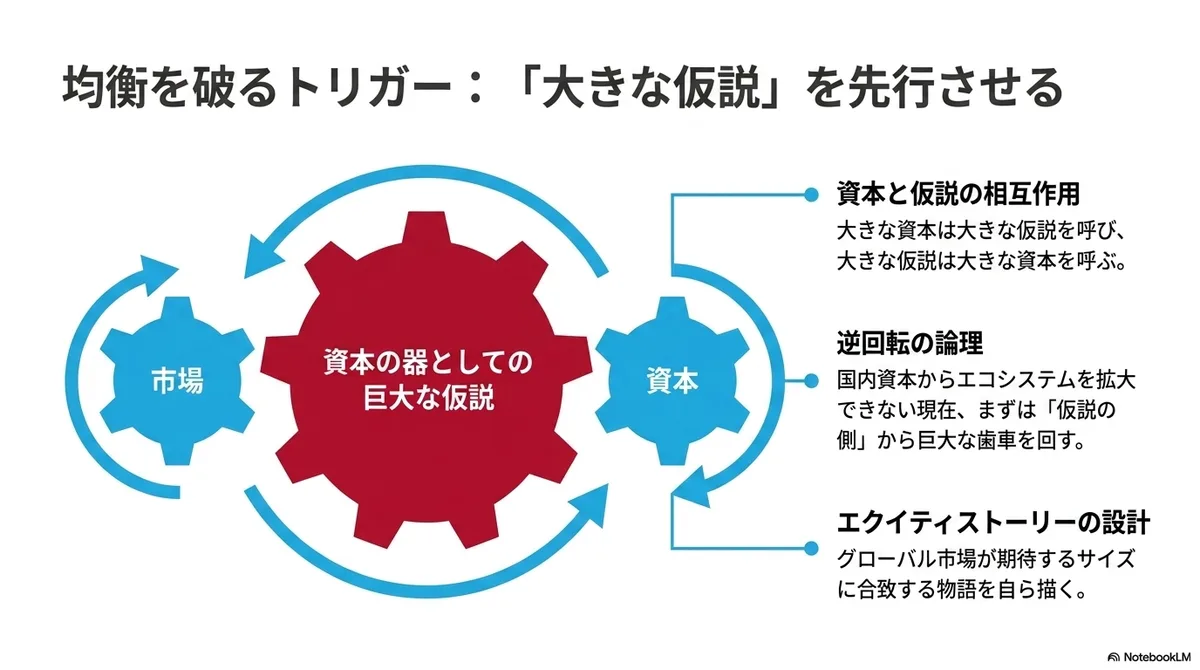
Mungkin terdengar urutannya terbalik. Meski begitu, ada dua alasan saya menganggap lompatan ini bukan angan-angan kosong.
Yang pertama, Jepang sendiri punya preseden. Pada 1946, prospektus pendirian Tokyo Tsushin Kogyo (kelak Sony) yang ditulis Masaru Ibuka di Tokyo yang porak-poranda memuat hipotesis berjangkauan membangun kembali Jepang lewat teknologi, pada tahap ketika sama sekali tidak ada dukungan modal. Pada 1954, Honda Motor, yang saat itu masih salah satu pabrikan di Hamamatsu, mendeklarasikan kepada seluruh perusahaan bahwa mereka akan ikut dalam balapan Isle of Man TT, ajang tertinggi dunia. Itu deklarasi pada tahap ketika tidak ada dasar untuk menang maupun modal untuk bertarung di dunia. Pada keduanya, deklarasi datang lebih dulu, dan teknologi serta prestasi sesudahnya menarik orang dan uang. Tentu saja, kita tidak bisa menggeneralisasi hanya dari contoh keberhasilan. Meski begitu, urutan ketika tekad mendahului modal bukan tantangan baru bagi Jepang, melainkan jalan yang pernah terwujud. Malah, wirausaha ala indie pada 2000-an mungkin merupakan pengecualian dalam sejarah wirausaha pascaperang.
Yang kedua, letak hambatan sedang bergeser. Selisih antara proyek raksasa dunia dan total penghimpunan dana Jepang sekitar 800 miliar yen, menurut pandangan umum, berkesimpulan "uangnya kurang". Namun pemerintah telah menunjukkan kemauan untuk memperkuat pasokan dana, dan kebijakan untuk menarik investor institusional asing pun bergerak. Yang tersumbat bukan hanya uang, melainkan sirkuit yang menghubungkan equity story yang layak dituangi uang dengan dana pertumbuhan yang sesuai untuknya. Jika ekuitas adalah perangkat yang menukar cerita menjadi uang, tanpa cerita yang layak untuk itu, uang tidak akan mengalir meski sirkuit dibuka. Jepang pun mulai memasuki fase ketika modal menunggu hipotesis.
Untuk mulai memutar roda gigi dari sisi hipotesis, ada hal yang dapat dilakukan di pihak pendiri. Pertama, merancang jangkauan hipotesis dari masalah yang harus dipecahkan dan modal yang diperlukan, bukan dari modal yang kini ada di dalam negeri. Kedua, merancang aliran modal. Misalnya rancangan saham dan kontrak yang memungkinkan uang asing mengalir masuk. Namun globalisasi yang sederhana punya hal yang perlu diwaspadai dari sudut pandang pemerintah. Sebab ada kemungkinan hanya tahap bisnis yang sedang tumbuh yang paling menggiurkan dibawa pergi investor asing. Selain itu, bagi pendiri secara pribadi, sering kali lebih rasional berwirausaha di Amerika daripada di Jepang.
Mungkin ada kesan bahwa "menyuruh bercita-cita tinggi pada akhirnya adalah semangat belaka". Yang saya uraikan dalam tulisan ini justru sebaliknya. Cita-cita tinggi di Amerika adalah produk semangat, sekaligus produk struktur modal. Maka usulan untuk mendahulukan cita-cita di Jepang, yang struktur sisinya masih lemah, bukanlah soal semangat, melainkan soal teknik, yaitu menghidupkan struktur yang sama dari pintu masuk yang lain.
Memanfaatkan keadaan menjadi barbel
Sampai di sini adalah cerita dari pihak pendiri. Berikutnya adalah cerita dari pihak ekosistem, yaitu alokasi sumber daya: ke mana air dari pintu air yang sedang terbuka itu dialirkan. Tadi saya menyebut bahwa pendulum yang terbelah, jika dibiarkan, akan menjadi bentuk barbel. Namun di Jepang, saya kira hal itu tidak akan terjadi dengan sendirinya. Sebab kebijakan dan pasar sampai sekarang masih dirancang dengan permainan tengah 2010-an sebagai acuan. Jika tekanan polarisasi menguat secara global, barbel tidak sekadar diterima sebagai hasil pengamatan, tetapi perlu dimanfaatkan.
Lalu, ketika memikirkan bagaimana merancang masing-masing ujung, dengan sengaja memisahkan kiri dan kanan, dari penggaris sampai bentuk modal, yakni diferensiasi, menjadi inti perancangan. Kutub kiri, "bisnis kecil", adalah bisnis kecil dan bisnis lokal, wilayah yang didominasi budaya. Dibuat secara efisien oleh sedikit orang dengan AI, tanpa bergantung pada penghimpunan dana besar, dan nilainya dinilai oleh mata penilai di lingkungan lokal atau budaya. Kutub kanan, "bisnis besar", adalah hipotesis berskala industri, negara, dan dunia. Satuannya ratusan miliar hingga triliunan yen, waktunya lebih dari 10 tahun, pemberi dananya dana milik pemerintah, investor institusional asing, dan neraca perusahaan besar, dan wilayahnya dapat disebut energi, pertahanan, infrastruktur masyarakat yang menyusut, ketahanan terhadap bencana, serta teknologi fondasi. Artinya juga bahwa satu kegiatan bernama wirausaha bercabang menjadi beberapa kegiatan yang sifatnya berbeda.
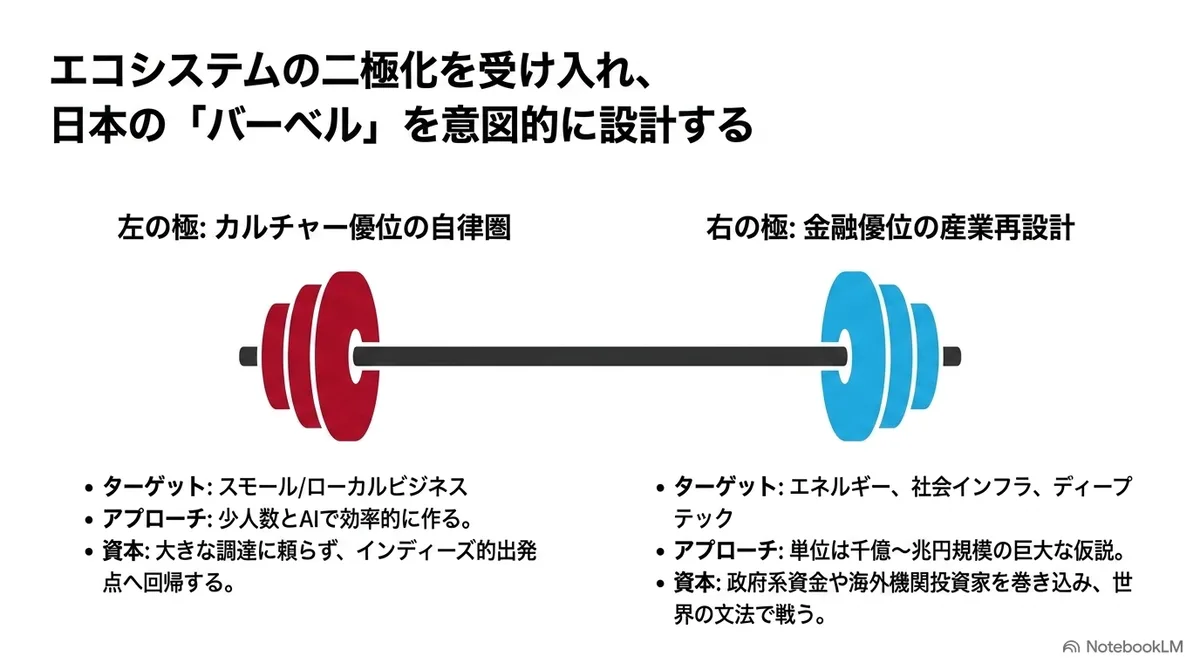
Namun, saya ingin memberi catatan tentang penyebutan modal negara sebagai pemberi dana di kutub kanan. Uang negara adalah uang yang dapat menunggu lebih lama daripada VC, dan jumlahnya pun berorde lebih besar. Fakta bahwa VC di seluruh dunia berbondong-bondong ke defense tech dapat dipahami dengan baik sebagai logika modal. Namun bisnis yang pelanggan terbesarnya adalah negara, permintaan maupun penilaiannya tunduk pada kepentingan negara. Jika pemerintahan atau lingkungan keamanan berubah, pesanan lenyap, dan berhasil atau tidaknya bisnis ditentukan oleh politik, bukan pasar. Karena lobi menentukan keberhasilan bisnis, justru bisa terjadi pasar menggerogoti publik. Seperti keuangan memakan budaya, keuangan bahkan dapat menelan publik.
Sebaliknya, ada pula jalan hidup hanya di kutub kiri, yaitu Jepang yang hidup dengan merajut bisnis kecil yang baik dan didominasi budaya. Sebagai cara hidup individu, ini bisa sangat kaya, dan saya kira tidak sepatutnya disangkal. Namun memang sulit membangun strategi pertumbuhan negara dan seluruh ekonomi hanya dengan itu. Uang yang berputar di dalam lingkaran ekonomi dalam negeri yang berbagi budaya hanya dapat mengembang sebesar lingkaran ekonomi itu. Lagi pula Jepang adalah negara yang mengimpor energi dan pangan, serta nilai yen dan pengelolaan aset pensiunnya tak terpisahkan dari gerak pasar dunia, negara yang tertanam dalam pada ekonomi global. Memperoleh uang ekuitas asing bukan satu-satunya jalan, tetapi jika hendak menarik modal dunia, kita perlu memahami tata bahasa keuangannya dan bertarung di lapangan yang sama dengan syarat yang sama.
Pada industri dengan skala ekonomi dan efek jaringan yang bekerja kuat, jumlah perusahaan cenderung mengerucut menjadi segelintir. Di dunia yang terhubung secara global, segelintir perusahaan peringkat atas dunia memiliki keunggulan mutlak, dan jika bertarung di dunia itu, mau tak mau harus mengincar posisi tersebut. Yang bisa dipertanyakan bukan apakah kita membelakangi pasar dan keuangan global atau tidak, melainkan bagaimana menghadapinya. Bagaimana menyusun hipotesis tingkat negara dan dunia. Mampukah kita melahirkan orang yang menggarap masalah pada tingkat itu, meski hanya segelintir. Jika tidak dipikirkan sebelum makin ditinggalkan, selisihnya akan melebar dengan percepatan. Karena itulah, jika Jepang tidak bisa dipisahkan dari keuangan dan kapitalisme, kita perlu menghadapinya.
Posisi budaya saat ini
Di sisi lain, mari kita pikirkan di mana sekarang budaya, yang semestinya salah satu ujung pendulum.
Saya sama sekali tidak menganggap bahwa "era budaya telah berakhir". Hanya saja, "budaya sedang menjauh dari bentuk startup" tampaknya sedang terjadi. Pada 2000-an, untuk membawa hal yang lahir dari budaya ke dunia, bentuk startup, yaitu mendirikan perusahaan, menghimpun dana, dan melantai di bursa, adalah kendaraan yang kuat. Namun kendaraan itu sepanjang 2010-an menjadi alat di pihak modal. Lalu dengan AI dan sebagainya, jika sebagian dari apa yang dulu memerlukan penghimpunan dana besar dapat dibuat beberapa orang tanpa penghimpunan dana, pembuatan karya yang berawal dari budaya tidak perlu memerankan cerita ekuitas. Orang yang jika hidup di 2010-an akan menjadi pendiri, kini juga dapat menghasilkan uang sebagai YouTuber.
Dalam arti tertentu, kutub kiri barbel mungkin dapat disebut wujud budaya setelah menanggalkan bentuk startup. Bagi Jepang, ini juga bukan cerita baru. Sebab bagi startup bidang internet Jepang yang bermula dari budaya indie, kutub kiri adalah juga kembalinya ke titik awal.
Tempat lain bagi budaya adalah sayap panggung. Seperti terlihat pada bagian tentang pergantian dari mata penilai ke harga, inti zaman berikutnya tumbuh di tempat yang belum dijangkau harga pasar jangka pendek (misalnya riset, hobi, sumber terbuka, dan komunitas misi). Budaya sebagai perangkat penemuan terus bergerak di sana sampai sekarang. Seperti halnya pembelajaran mendalam, sesuatu yang berikutnya pun kemungkinan besar akan menetas di luar harga pasar jangka pendek.
Jadi, dapat dirangkum bahwa era budaya dalam konteks startup sedang berakhir, tetapi budaya itu sendiri hidup di sebelum dan di luar keuangan, dan justru 2010-an, ketika keduanya melebur, adalah masa yang langka. Dan mungkin sedang terjadi perpisahan dengan orang-orang yang membangun bisnis besar yang seirama dengan masalah negara dan dunia serta kebijakan industri negara, yaitu kutub barbel yang lain.
Ringkasan
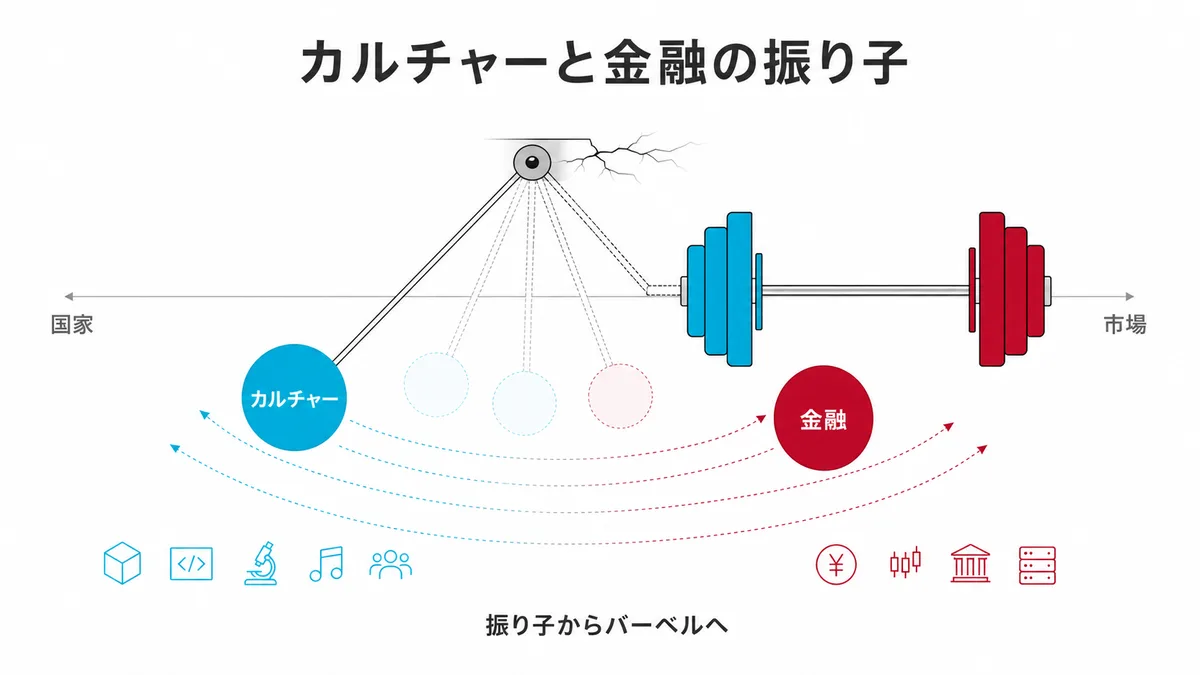
Sekitar 50 tahun Amerika adalah sejarah pendulum budaya dan keuangan. Sambil bolak-balik itu bertambah lebar ayunannya, kini pendulum tampaknya terbelah dua di kutub keuangan yang menuntut hipotesis berskala umat manusia, dan sedang berubah bentuk menjadi barbel.
Sulit bagi Jepang untuk mengikuti secara bertahap dari belakang pertumbuhan berkesinambungan budaya dan keuangan ini. Yang mungkin bisa dilakukan adalah menyiapkan visi dan hipotesis sebagai wadah yang sesuai dengan besarnya modal dunia, lalu menyambungkannya dengan modal dunia.
Namun di sisi lain, hal itu juga mengandung risiko. Equity story yang menanggung nilai masa depan yang tidak pasti, ketika bergabung dengan negara, mudah ditulis ulang menjadi kisah konflik dan pertahanan. Kisah yang menyebut musuh dengan nama lebih mudah mengumpulkan uang, karena ditopang permintaan yang mudah dipahami, yaitu rasa takut.
Kita bisa menunggangi cerita itu dan mengumpulkan modal dunia dengan kisah kawan dan lawan. Namun di sisi lain, kita juga bisa menyerap kekuatan keuangan dunia yang telah membengkak itu dengan cerita yang mengarahkannya pada perdamaian yang lebih baik dan perwujudan dunia yang lebih baik. Keadaan yang menuntut pertanyaan berukuran umat manusia ini adalah risiko sekaligus peluang.
Jika menunggangi cerita dan naskah yang disiapkan orang lain, mau tidak mau kita menjadi nomor dua. Justru karena itu, yang dipertanyakan mungkin adalah apakah kita dapat menggambarkan dengan meyakinkan "equity story Jepang" untuk menjadikan kisah membangun dunia yang lebih baik sebagai dana, tanpa terseret kisah permusuhan saat ini. Jika itu bisa dilakukan, dana dunia dapat ditarik ke Jepang.
Itu, bisa dikatakan, adalah pertanyaan tentang bagaimana menggambarkan dengan sangat meyakinkan strategi pertumbuhan dunia, melampaui strategi pertumbuhan Jepang, dan yang diminta adalah hipotesis serta cerita sebagai jawaban atas pertanyaan itu.
Tentu saja, ini bukan tantangan Jepang saja, melainkan pertanyaan bagi seluruh dunia. Namun Jepang adalah negara yang menikmati manfaat sebagai negara maju sejak Perang Dunia II, dan negara yang berada pada posisi khusus di antara AS dan Tiongkok. Selain itu, Jepang juga diharapkan oleh sekitarnya sebagai negara yang memiliki budaya seperti hiburan dan kekuatan teknologi.
Karena berada di tempat seperti itu, saya kira menggambarkan hipotesis besar yang baru dan mengantarkannya ke dunia mungkin saja dapat dilakukan sampai taraf tertentu.