Pemikiran dan Modal 4|Bagaimana Pemikiran dan Modal Saling Berpapasan Tanpa Bertemu di Startup Jepang
Artikel ini diterjemahkan secara otomatis dari bahasa Jepang oleh AI (Claude). Mungkin terdapat kesalahan. Baca artikel asli dalam bahasa Jepang.
Pada tahun 1971, Tadao Kiyonari, Shuichiro Nakamura, Koji Hirao, dan rekan-rekannya menerbitkan buku Venture Business: Perusahaan Besar Kecil yang Menjual Otak. Terinspirasi oleh Venture Capital yang sedang naik daun di Amerika, buku ini memberi nama pada jenis perusahaan baru yang berbeda dari usaha kecil dan menengah konvensional, yaitu perusahaan baru yang padat pengetahuan dan bersaing lewat kemampuan riset, pengembangan, dan desain. Istilah "perusahaan venture", bahasa Inggris buatan Jepang, menyebar dari sini. Dua tahun kemudian, pada 1973, Nippon Godo Finance, yang kini bernama JAFCO, didirikan, dan pada paruh pertama 1970-an Jepang mengalami "ledakan venture pertama".
Jepang mengenal konsep startup dan mulai membangun sistem untuk dana berisiko pada paruh pertama 1970-an, ketika Expo digelar. Ini hampir bersamaan dengan masa ketika VC di Amerika Serikat mulai menata sistemnya, seperti yang kita lihat pada seri ketiga.
Namun setelah itu, Silicon Valley melaju jauh di depan. Padahal di Jepang juga ada para pendiri usaha, VC mulai bermunculan, dan ada orang yang menulis pemikiran. Lalu, bagaimana pemikiran dan modal di Jepang saling berpapasan tanpa bertemu?
Artikel ini adalah seri keempat dari seri "Pemikiran dan Modal". Pada seri ketiga, kita menengok Amerika Serikat sejak sekitar 1970 dan melihat proses munculnya pelaku yang memegang pemikiran sekaligus modal pada tahun-tahun belakangan. Kali ini kita melihat Jepang pada periode yang sama, terutama dari sudut pandang startup, dari 1970-an sampai 2010-an.
Sekali lagi, saya definisikan istilahnya. Seperti pada seri sebelumnya, pemikiran adalah kerangka berpikir yang menyatukan "peta" tentang bagaimana kita memahami sejarah, keadaan sekarang, masa depan, dan mekanisme masyarakat; "penggaris" berupa tolok ukur penilaian tentang apa yang diprioritaskan dan apa yang tidak boleh diizinkan; serta "haluan" berupa arah dan rencana tindakan tentang bagaimana masyarakat diubah. Gagasan rancangan adalah pemikiran itu yang dijadikan usulan yang dapat dijalankan di tempat tertentu. Modal menunjuk pada janji finansial yang mengikat alokasi sumber daya di masa depan, seperti penyertaan modal atau anggaran publik, dan tidak mencakup pembayaran atas pekerjaan yang sudah lalu seperti honorarium tulisan atau biaya pekerjaan alih daya.
Teori bisnis venture pada 1970-an dan ledakan pertama
Konsep "bisnis venture" dapat dikatakan sebagai upaya menemukan jenis perusahaan baru dan menjelaskan makna sosialnya. Dan konsep itu benar-benar menggerakkan modal.
Dari Kyoto Keizai Doyukai (Asosiasi Eksekutif Korporasi Kyoto) lahir perusahaan investasi seperti Kyoto Enterprise Development (KED), yang menanamkan modal di Nidec pada tahun setelah perusahaan itu berdiri (1974). Nippon Godo Finance (kini JAFCO) yang baru saja kita bahas juga didirikan dengan modal bersama dari Nomura Securities, Nippon Life, Sanwa Bank, dan lainnya.
Upaya memberi nama "perusahaan venture" pada jenis perusahaan baru, mengesahkan keberadaan para pendiri usaha, dan menghubungkannya dengan kebijakan serta keuangan mulai mewujud hampir bersamaan dengan diajukannya konsep itu. Dalam arti tertentu, pemikiran menjangkau modal dan modal bergerak.
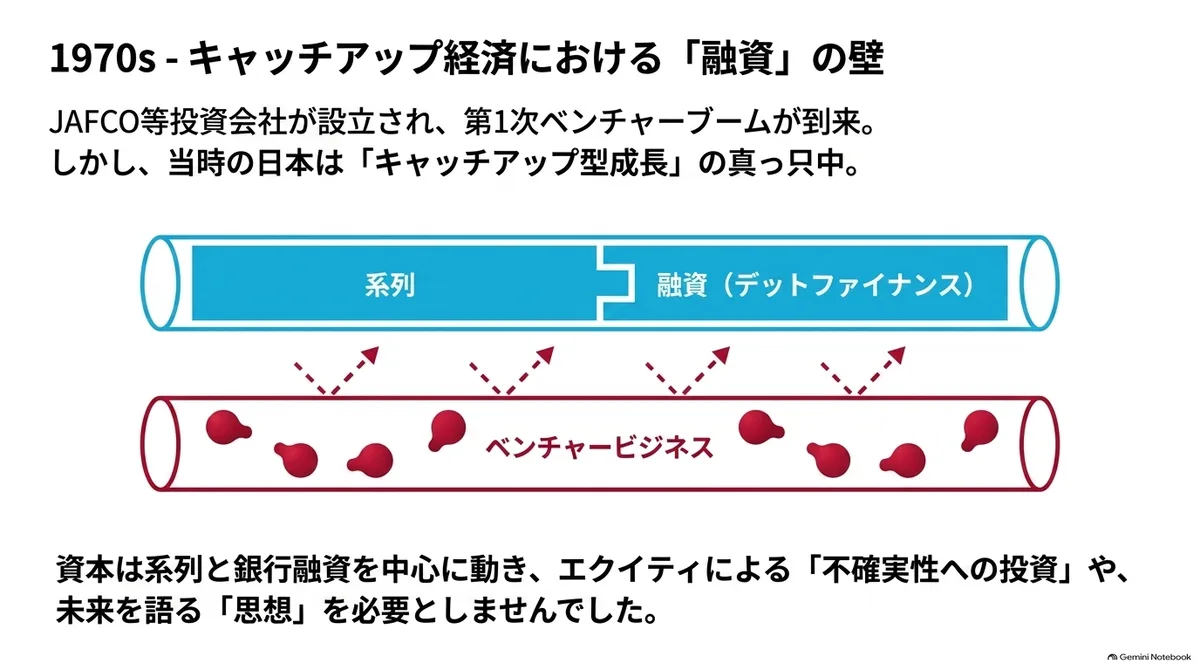
Jika ada perbedaan besar dengan Amerika Serikat, itu terletak pada kenyataan bahwa sebagian besar VC yang lahir berada dalam lingkup grup bank atau perusahaan sekuritas. JAFCO pada masa itu pun tidak hanya berinvestasi tetapi juga memberikan pinjaman, dan tumbuh dalam hubungan dengan lembaga keuangan yang sudah ada. Modal terpaksa berbicara tentang pemikiran ketika ia harus berebut penyetor dana dan pendiri usaha dengan pemikiran. VC Jepang, yang dana maupun perusahaan investasinya datang dari lingkungan grup keiretsu dan hubungan dagang, tidak memerlukannya. Keputusan investasi pun diambil dengan bahasa penilaian perusahaan yang berpusat pada pembiayaan utang, sehingga ruang bagi fungsi ekuitas untuk mengubah cerita masa depan menjadi nilai saham terbatas.
Meski begitu, menurut saya ini juga pilihan yang rasional jika dilihat dari tujuan pada masa itu, yaitu pertumbuhan model mengejar ketertinggalan. Dengan mengacu pada bisnis mutakhir di Eropa dan Amerika, serta memanfaatkan pasar Jepang yang sangat besar sebagai pasar induk, ditambah tenaga kerja yang relatif murah dan teknologi perbaikan proses, menyalip dari belakang adalah cara yang dikuasai perusahaan Jepang saat itu. Bisnis VC independen yang berinvestasi lewat ekuitas pada ketidakpastian tahap awal pendirian perusahaan tidak dibutuhkan, dan bagi perusahaan yang sudah ada, jalur pendanaan non-ekuitas seperti pinjaman bank, pembiayaan kebijakan, dan kepemilikan saham di dalam grup keiretsu berfungsi dengan baik.
Konsep "bisnis venture" sempat mencoba terhubung dengan modal berbasis ekuitas, tetapi melewati lingkungan Jepang yang kuat dalam pembiayaan utang dan kekacauan Krisis Minyak (1973), konsep itu pun surut.
Ledakan venture kedua pada 1980-an
Gelombang itu naik lagi memasuki 1980-an. Dari awal hingga pertengahan dekade ini terjadi ledakan venture kedua, dan perusahaan di bidang distribusi dan jasa seperti HIS, SoftBank, dan CCC didirikan. Jika teori bisnis venture 1970-an terutama berusaha menangkap perusahaan berbasis riset dan pengembangan, para pendiri usaha pada masa ini memulai dari pasar yang dekat dengan konsumen: perjalanan wisata, distribusi perangkat lunak komputer pribadi, dan penyewaan.
Sistem permodalan juga maju. JAFCO mendirikan dana venture pertama di Jepang pada 1982. Pada 1983, pasar saham over-the-counter baru, yang kelak menjadi cikal bakal JASDAQ, diresmikan. Agak tertinggal dari Amerika Serikat yang telah membuka NASDAQ pada 1971, di Jepang pun, selain bentuk perusahaan investasi yang menanam dan meminjamkan dana sendiri, mulai terbentuk mekanisme yang membagikan dana yang dihimpun dari banyak penyetor kepada perusahaan yang belum tercatat di bursa lalu menariknya kembali melalui pencatatan saham.
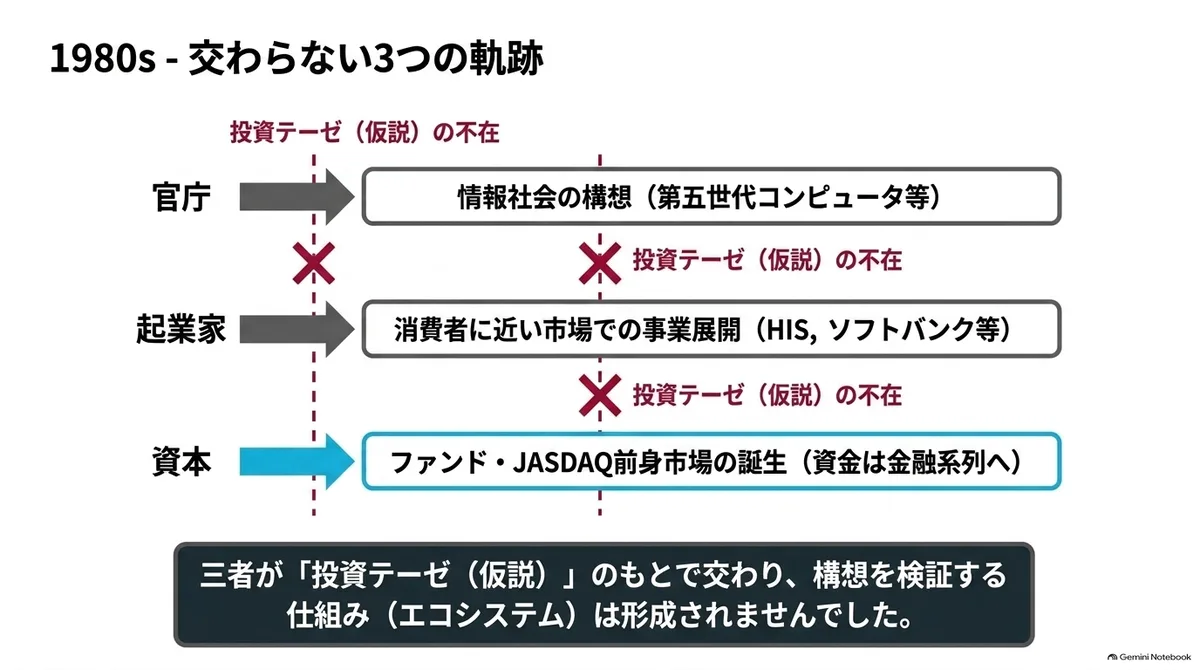
Pada masa yang sama, seperti yang kita lihat pada seri pertama, di pihak pemerintah juga ditulis gambaran masa depan masyarakat dan industri. Proyek Komputer Generasi Kelima yang dimulai pada 1982 merupakan proyek nasional di bawah pimpinan Kementerian Perdagangan Internasional dan Industri (MITI) yang menyerap sekitar 54 miliar yen selama 11 tahun. Taichi Sakaiya juga, dalam Revolusi Nilai Pengetahuan (1985), menggambarkan masyarakat yang menilai pengetahuan dan kebaruan lebih tinggi daripada jumlah materi.
Namun tiga gerakan itu, yakni gagasan masyarakat, pendirian usaha, dan perluasan VC, menempuh jalur yang terpisah. Gagasan masyarakat informasi mengalir terutama ke kementerian dan proyek nasional, gagasan para pendiri usaha ke bisnis perusahaan masing-masing, dan dana VC ke dalam penyaringan grup keuangan dan hubungan dagang. Ketiganya tidak bertemu di bawah tesis investasi, yaitu pemikiran yang diterjemahkan menjadi hipotesis keputusan investasi, dan tidak terbentuk pola di mana banyak modal menguji lalu menulis ulang gagasan itu.
Dengan keterpisahan itu tetap ada, Jepang menuju keruntuhan gelembung ekonomi. Di tengah lima kali kenaikan suku bunga dari Mei 1989 hingga Agustus 1990, indeks harga saham mencapai puncaknya pada akhir 1989 dan anjlok memasuki 1990-an.
Penataan sistem pada 1990-an dan bahasa bersama bernama peluang bisnis
Sejalan dengan pembenahan setelah gelembung ekonomi, Jepang kembali mulai menata sistem untuk pendirian usaha dan dana berisiko. Pada 1995 dibuat Undang-Undang Promosi Kegiatan Kreatif Usaha Kecil dan Menengah, dan pada 1998 Undang-Undang Persekutuan Terbatas Investasi serta Undang-Undang TLO (alih teknologi) ditetapkan. Pada 1999 menyusul revisi Undang-Undang Dasar Usaha Kecil dan Menengah serta pembukaan TSE Mothers, dan pada 2001 dimulai rencana 1.000 venture dari universitas. Itulah serangkaian kebijakan yang menempatkan ulang usaha kecil dan menengah dari objek perlindungan menjadi pengusung inovasi dan pendirian usaha, menata bentuk hukum persekutuan investasi, mendorong alih teknologi universitas, dan menciptakan pasar sebagai tempat keluar.
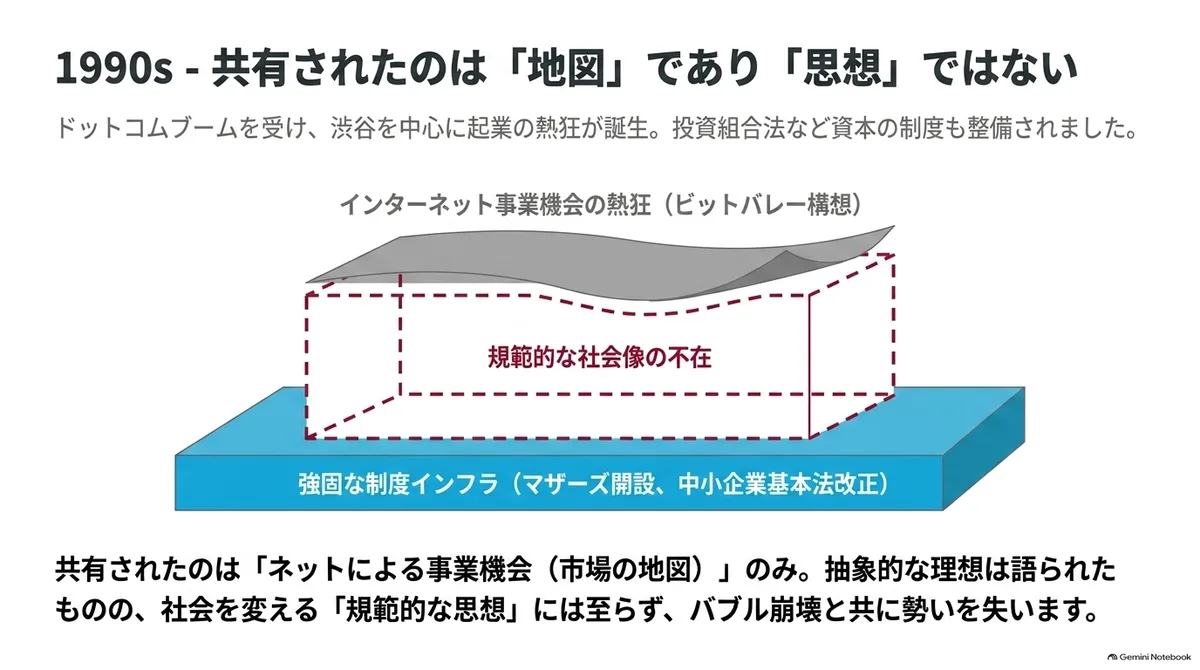
Pada masa itu, menyusul ledakan dot-com di Amerika Serikat, Kiyoshi Nishikawa, pimpinan Netage, mengusung "konsep Bit Valley", dan terbentuklah kluster perusahaan internet yang berpusat di Shibuya, sehingga harapan akan era baru pendirian usaha pun menyebar.
Bit Valley tampak seperti sebuah pemikiran, tetapi inti bahasa yang dibagikan bersama tampaknya adalah peluang bisnis, yakni pasar mana yang akan terbuka berkat internet; dengan kata lain, peta pasar. Norma non-uang seperti "mengutamakan kebahagiaan pengguna" dan "memandang kebahagiaan seluruh dunia" juga disuarakan, tetapi semuanya berupa kata-kata yang abstrak, sehingga sulit melihat gambaran masyarakat yang normatif di dalamnya. Namun hal itu mungkin sama saja dengan Silicon Valley pada masa yang sama, yang sedang bergelora dalam gelembung dot-com.
Setelah itu, bermula dari anjloknya pasar NASDAQ pada Maret 2000, gelembung dot-com Amerika Serikat pecah, dan Bit Valley di Jepang pun kehilangan momentumnya.
Di Amerika Serikat, seperti yang kita lihat pada seri ketiga, kegairahan bangkit lagi lewat IPO Google dan perusahaan lain, dan VC yang menerjemahkan pemikiran menjadi tesis investasi pun tumbuh. Di Jepang pada masa itu, mulai terlihat gerakan yang berbeda.
Pemikiran dan modal yang saling berpapasan pada 2000-an
Di Jepang, gerak di sisi modal memang melambat, tetapi pada 2000-an muncul gerakan dari sisi kritik yang mendekati perancangan masyarakat informasi. Hiroki Azuma, sejak 2004 di Pusat GLOCOM Universitas Internasional, memimpin ised (riset antardisiplin tentang etika dan perancangan masyarakat informasi). Berkumpullah peserta lintas riset, teknologi, kebijakan, dan kritik, termasuk Ken Suzuki yang kelak ikut mendirikan SmartNews, dan mereka membahas perancangan masyarakat informasi dengan bahasa kritik. Pada era internet di Jepang, itu adalah wadah yang perintis.
Hasil kelompok studi itu terutama tersimpan sebagai tulisan bersambung di Web dan buku. Namun orang yang membaca diskusi dan orang yang membagikan modal ke banyak usaha sesuai diskusi itu tetap berjalan sendiri-sendiri.
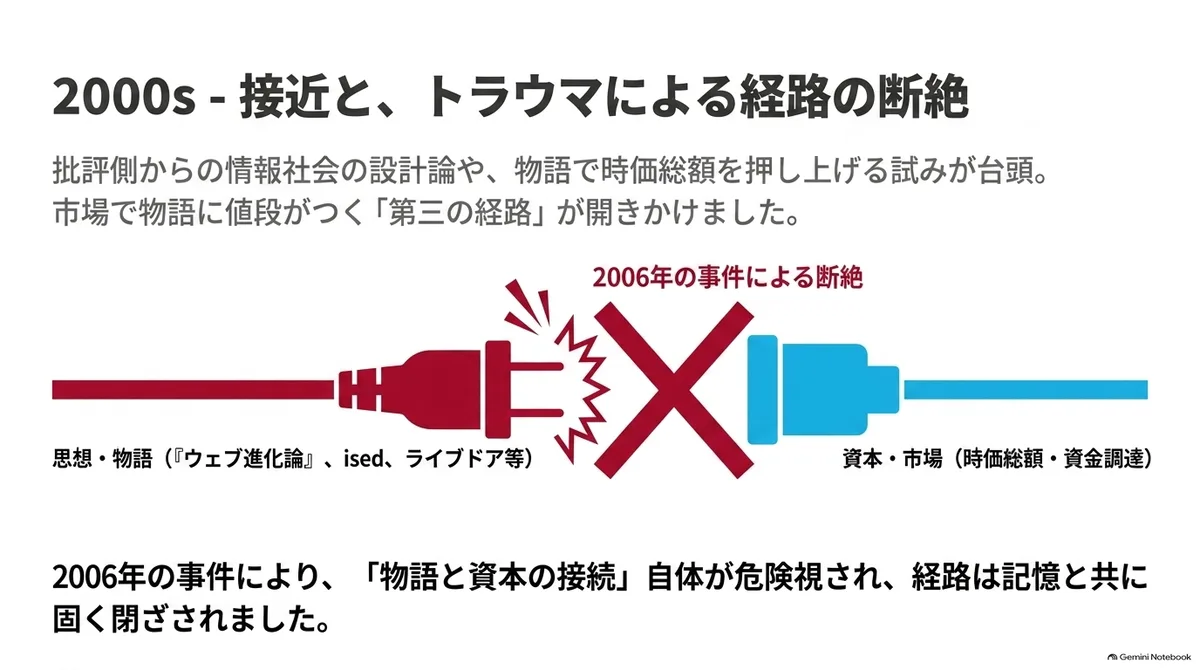
Di sisi pasar pun, sambungan pernah nyaris terjadi. Pada 2006, Teori Evolusi Web karya Nozomu Umeda dibaca lebih dari 350.000 eksemplar, dan muncul pendiri usaha yang mengaku masuk ke dunia web karena buku ini. Jalur di mana pemikiran yang mengusung gambaran masyarakat masa depan mengubah pilihan profesi orang dan mengarahkannya ke pendirian usaha mulai terbuka (meski Umeda sendiri pada 2009 menyatakan "Web Jepang mengecewakan" dan menjauh dari bidang ini).
Di sisi lain, jalur di mana cerita langsung menggerakkan modal juga nyaris terbuka dalam bentuk yang kasar. Pengelolaan Livedoor, yang mendorong kapitalisasi pasar dengan cerita dan terus melakukan akuisisi dengan saham sendiri, tampak sebagai salah satu lambangnya. Namun pada 2006, kasus Livedoor dan kasus Murakami Fund menjadi masalah sosial, dan penyambungan cerita dengan modal itu sendiri mulai dipandang berbahaya. Tepat ketika terlihat jalur di mana cerita diberi harga di pasar tanpa bergantung pada hubungan keiretsu maupun anggaran pemerintah, jalur itu tertutup bersama ingatan akan kasus tersebut.
ised meninggalkan diskusi tentang perancangan sistem, dan Teori Evolusi Web mengubah pilihan para pembacanya. Namun dari keduanya tidak lahir gagasan pasar bersama yang dapat dimanfaatkan banyak modal.
Orang-orang yang memikul pemikiran dan usaha, yang muncul pada 2010-an
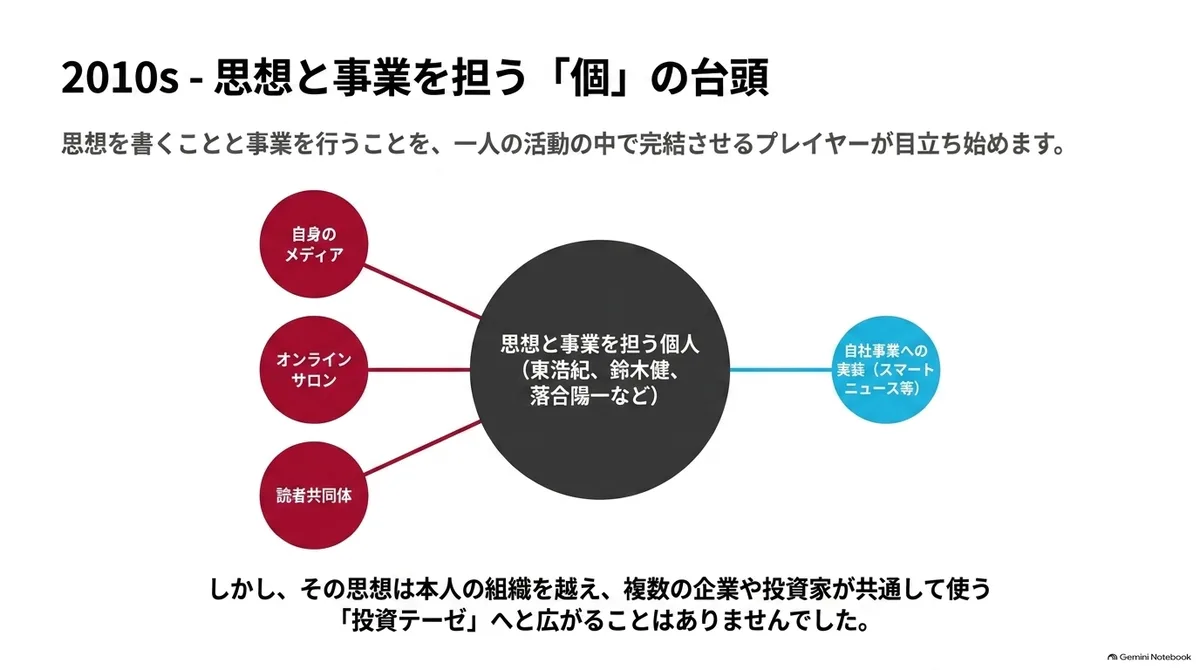
Kemudian pada 2010-an, makin menonjol orang yang memikul penulisan pemikiran dan pelaksanaan usaha dalam kegiatan satu orang.
Hiroki Azuma mendirikan Genron pada 2010, dan sambil menjalankan pemikiran sebagai bisnis penerbitan, acara, dan pendidikan, ia terus menulis gambaran masyarakat, dari Kehendak Umum 2.0 (2011) hingga Filosofi Kemampuan untuk Dikoreksi (2023) dan Perdamaian dan Kebodohan (2025). Ken Suzuki, yang pernah ikut ised, mendirikan SmartNews bersama rekan sambil merancang mekanisme uang, pemungutan suara, dan pemerintahan dalam Masyarakat Mulus dan Musuhnya (2013). Yoichi Ochiai juga menjalankan riset dan usaha bersama pandangan dunia dalam Abad Sihir (2015) dan Digital Nature (2018).
Yang khas di sini adalah bahwa dua bentuk muncul bersamaan: orang yang menulis pemikiran memiliki media dan komunitas pembacanya sendiri, dan orang yang mendirikan usaha sendiri lalu memindahkan sebagian pemikiran atau risetnya ke dalam usaha.
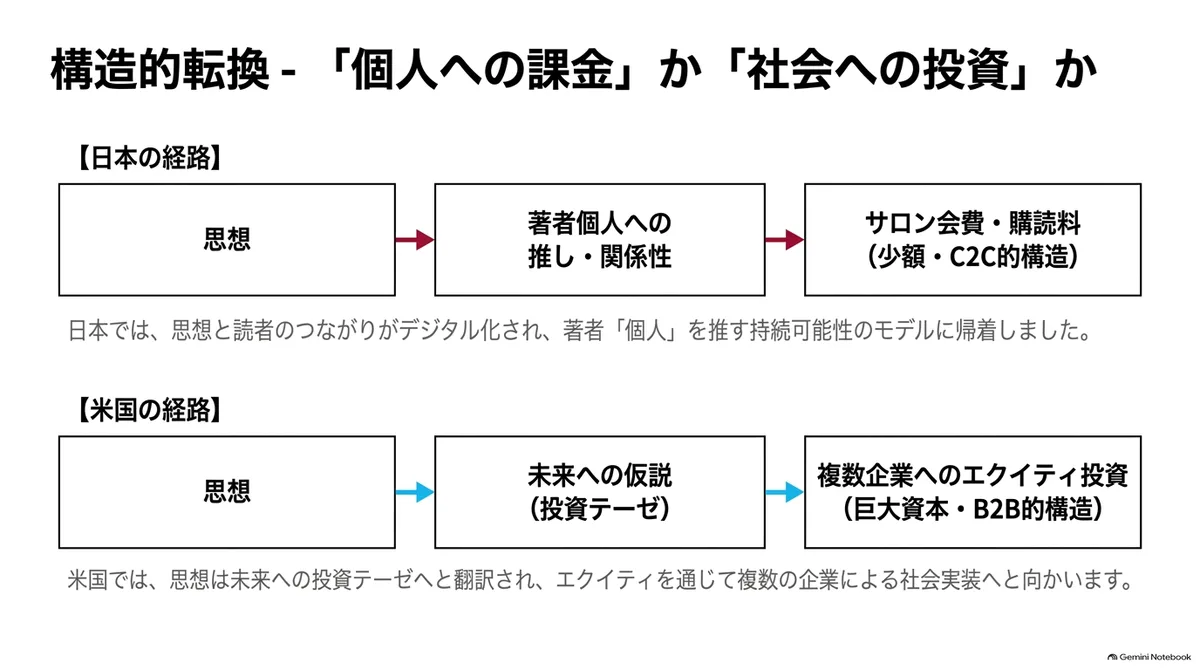
Misalnya, selain penerbitan Genron, acara, dan Genron Cafe, Hiroki Azuma mengelola platform siaran Shirasu. Yoichi Ochiai juga membangun komunitas pembaca dan peserta yang berkelanjutan lewat salon daring. Biaya langganan dan iuran menjadi penghasilan untuk terus menulis pemikiran, sekaligus menjadi jalur bagi penulis untuk menjangkau pembaca tanpa melalui penerbit atau stasiun penyiaran.
Pada forum opini yang kita lihat di seri kedua, penilaian dan imbalan terkumpul pada nama masing-masing kritikus. Siaran dan salon daring mendigitalkan hubungan ini, sehingga mempertebal ikatan penulis dengan pembaca dan memungkinkan uang berpindah secara langsung tanpa perantara penerbit.
Di sini, ikatan penulis dengan pembaca tidak muncul sebagai dukungan pada cara berpikir (pemikiran) orang itu, melainkan sebagai dukungan pada pribadi orang itu. Ekuitas berinvestasi pada pemikiran dan masa depan. Sebaliknya, langganan dan iuran salon hanya sebatas dibayarkan untuk hubungan dengan sang penulis. Aliran pemikiran dan uang memang tersambung, tetapi dapat dikatakan bahwa Jepang dan Amerika Serikat berbeda besar dalam hal apakah itu berbentuk yang bisa disebut modal.
Tentu saja ada pula contoh yang menyambungkan pemikiran dengan bisnis dan modal, seperti SmartNews milik Ken Suzuki dan Pixie Dust Technologies milik Yoichi Ochiai. Pada keduanya, pemikiran dan riset masuk ke dalam kebijakan usaha perusahaan sendiri dan mewujud sebagai usaha yang menerima modal. Namun contoh di mana pemikiran melampaui organisasi pemiliknya dan meluas menjadi tesis investasi yang dipakai banyak perusahaan dan investor sangat terbatas.
Gerakan di sisi investor di Jepang pada 2010-an
Pada media VC Amerika Serikat yang kita lihat di seri ketiga, modal membayar biaya untuk menciptakan pemikiran, dan tesis investasi mengarah pada penemuan pendiri usaha, perekrutan talenta, dan investasi pada banyak perusahaan. Itu karena mereka berada dalam persaingan merebut penyetor dana dan pendiri usaha dengan pemikiran. Di sana ada masalah bahwa mereka terikat jangka waktu dana dan masa depan yang diceritakan cenderung condong ke hal yang dapat ditarik kembali sebagai kenaikan harga saham, tetapi tetap saja pemikiran diterjemahkan menjadi keputusan investasi dana dan dibagikan ke banyak usaha.
Di Jepang pun ada contoh yang mencoba menyambungkan pemikiran dan modal secara mandiri, seperti Suzuki dan Ochiai yang kita lihat di bagian sebelumnya. Namun sambungan semacam ini tetap sedikit, dan tidak meluas sampai menjadi bahasa bersama banyak perusahaan dan investor melampaui satu organisasi. Pada 2010-an media VC dalam negeri juga muncul, tetapi yang menonjol adalah artikel yang memperkenalkan peta pasar yang ditulis di Silicon Valley. Mungkin karena tanpa menulis tesis sendiri pun, investasi tetap bisa dilakukan dengan mengimpor peta yang sudah teruji di Amerika Serikat.
Dengan merapikan seperti ini, terlihat bahwa bukan berarti tidak ada orang di Jepang yang bertaruh pada pemikiran. Namun pemikiran tidak tersambung ke modal; pemikiran tetap berada dalam ikatan dengan pribadi penulisnya dan di dalam organisasi pribadinya. Gerakan investor lain yang menjadikan pemikiran atau gagasan seseorang sebagai hipotesis, menanggung risiko secara independen, dan mengembangkannya menjadi keputusan investasi tidak menebal.
Dalam arus ini, investor yang secara luar biasa terus menerjemahkan petanya sendiri menjadi keputusan investasi adalah Masayoshi Son. Di bawah satu peta bernama "revolusi informasi", ia telah menyusun ulang bisnis dan investasi SoftBank selama puluhan tahun. Dari distribusi perangkat lunak, akuisisi bisnis telekomunikasi, hingga investasi lewat dana berskala besar, meskipun sasarannya berubah, peta bahwa informasi akan bergeser ke pusat masyarakat dan haluan untuk bertaruh lebih dulu tetap konsisten. Vision Fund dapat disebut contoh terbesar peta yang menggerakkan modal.
Di sisi lain, yang sering diucapkan Son adalah target ekonomi seperti "menjadikan perusahaan yang omzetnya bisa dihitung 1 triliun, 2 triliun, seperti penjual tahu menghitung tahu satu potong, dua potong". Kalau ditanya apakah norma baru termasuk di dalamnya, ia justru tampak memanfaatkan norma kapitalisme apa adanya. Mungkin justru karena itu peta yang tidak membawa penggaris baru, ia bisa menggerakkan modal dalam skala sebesar ini dan selama itu.
Sambungan yang sedikit itu tetap berada di dalam individu dan organisasi
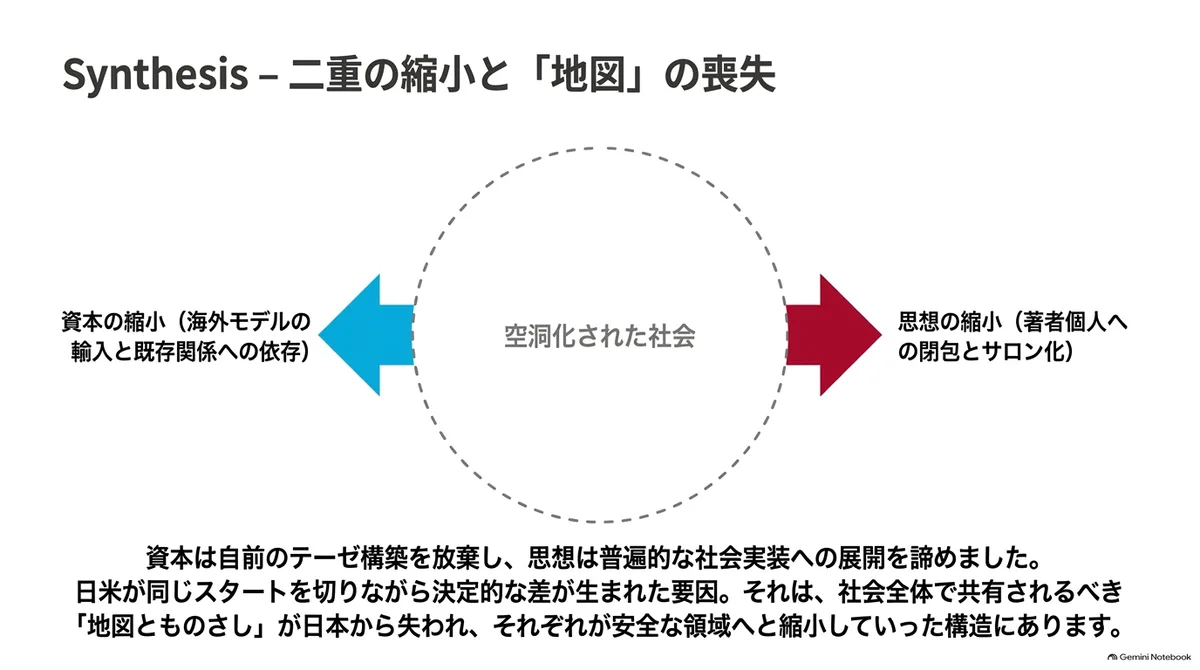
Keberpapasan yang kita lihat sejauh ini dapat dinyatakan ulang dari posisi pemikiran dan modal masing-masing. Di sisi modal, karena peta pasar yang ditulis di luar negeri dapat diimpor, pemikiran Jepang tidak diperlukan. Selain itu, jalur ketiga di mana cerita diberi harga di pasar tanpa bergantung pada keiretsu maupun pemerintah tetap tertutup bersama ingatan akan kasus 2006. Dan yang ditemukan sisi pemikiran pada 2010-an bukanlah sambungan dengan modal, melainkan jalur seperti salon yang menguangkan hubungan dengan pribadi penulis. Iuran dan biaya langganan memang membuat pekerjaan menyuarakan pemikiran dapat berkelanjutan, tetapi itu tidak meluas menjadi hipotesis yang dapat dipakai di luar diri orangnya atau hipotesis yang mengubah masyarakat.
Di sisi lain, di pihak pemerintah, seperti yang kita lihat pada seri pertama dan kedua, gambaran masa depan masyarakat diterjemahkan menjadi dana kebijakan melalui kementerian dan proyek nasional. Namun lambat laun kebijakan industri menyurut dan pemerintah makin jarang berbicara tentang masa depan. Dapat dikatakan cukup simbolis bahwa dokumen buatan pemerintah yang banyak dibaca pada 2010-an adalah Individu yang Cemas, Negara yang Terpaku: Bagaimana Bertahan Hidup dengan Optimis di Era Tanpa Model, yang berbicara tentang kecemasan akan masa depan.
Lalu mengapa modal Jepang dapat bertahan tanpa bersaing dengan pemikiran, dan mengapa pekerjaan membicarakan masa depan hanya berlanjut dalam bentuk mendukung pribadi seseorang? Keadaan di sisi modal seperti keiretsu dan impor peta sudah kita lihat sejauh ini, tetapi hanya itu tidak cukup untuk menjelaskan mengapa bahkan sisi pemikiran pun bergerak ke jalur individu. Jawabannya mungkin terletak pada perubahan masyarakat yang terjadi di luar startup.
Karena itu, pada seri berikutnya kita akan melihat proses menyusutnya pembicaraan tentang masa depan dari satuan masyarakat ke satuan individu sejak 1990-an. Setelah itu, kita akan memikirkan mengapa hanya jalur di mana satu individu menyatukan segalanya, dari cerita sampai dana, yang menebal, dan mengapa Jepang menyerahkan peta serta penggaris kepada Silicon Valley alih-alih menulisnya sendiri.