Pemikiran dan Modal 3|Bagaimana pemikiran dan modal kembali terhubung di Amerika Serikat
Artikel ini diterjemahkan secara otomatis dari bahasa Jepang oleh AI (Claude). Mungkin terdapat kesalahan. Baca artikel asli dalam bahasa Jepang.
Setahun setelah Jepang ramai dengan Expo pada 1970, yakni pada 1971, NASDAQ dimulai di Amerika Serikat. Itulah pasar publik yang menjadi jalan keluar bagi startup AS.
VC di AS, setelah melalui percobaan dan kesalahan yang dimulai dari ARDC (American Research and Development Corporation) pada 1940-an, mulai terbentuk sebagai perantara keuangan yang khusus. Pada 1979, Departemen Tenaga Kerja AS menetapkan aturan terkait undang-undang ERISA bahwa kehati-hatian setiap investasi dinilai dalam hubungannya dengan keseluruhan portofolio, sehingga dana pensiun menjadi lebih mudah menanamkan dana ke VC.
Hasilnya terlihat nyata pada Agustus 1995. Hanya 15 bulan setelah didirikan, sebuah perusahaan yang belum pernah membukukan laba melakukan penawaran saham perdana di AS. Perusahaan itu adalah Netscape, yang membuat perangkat lunak baru bernama browser. Pada hari pertama pencatatan, harga sahamnya ditutup di 58,25 dolar, lebih dari dua kali harga penawaran 28 dolar, dan nilai kapitalisasi pasarnya mencapai sekitar 1,9 miliar dolar.
Yang menjadi objek investasi pasar adalah kisah tentang masa depan yang belum pasti, yaitu masa depan ketika internet menjadi pusat masyarakat. Dan arus uang yang mengalir ke masa depan semacam ini terus berlanjut selama 30 tahun berikutnya, meskipun sempat terhenti sementara oleh gelembung dot-com.
Setelah itu, rangkaian kegiatan yang berpusat di Silicon Valley, yaitu "memberi harga pada sebuah kisah, mengubahnya menjadi dana, membuatnya dijalankan, dan membiarkan pasar menilai berhasil tidaknya", berkembang menjadi mekanisme yang mengubah pemikiran menjadi modal.
Tulisan ini adalah bagian ketiga dari seri "Pemikiran dan Modal". Pada bagian pertama dan kedua, kita telah melihat proses terpisahnya pemikiran dan modal di Jepang, dari era Meiji hingga sekitar 1990. Prosesnya adalah: peran rangkap sebagai orang yang memikirkan gagasan sekaligus menggerakkan dana digantikan oleh pembagian kerja, dan tidak dibangun mekanisme yang mengambil alih pekerjaan yang dahulu dijalankan oleh peran rangkap itu.
Dalam tulisan ini, kita akan melihat sisi Amerika Serikat. Di AS pun, sejak 1970-an fungsi pembentukan masa depan menjadi tersebar. Kita akan melihat bagaimana fungsi itu disambungkan kembali melalui saham dan startup, lalu terintegrasi secara padat ke dalam sebagian VC berukuran besar dengan ketergantungan kebijakan yang tinggi hingga 2020-an.
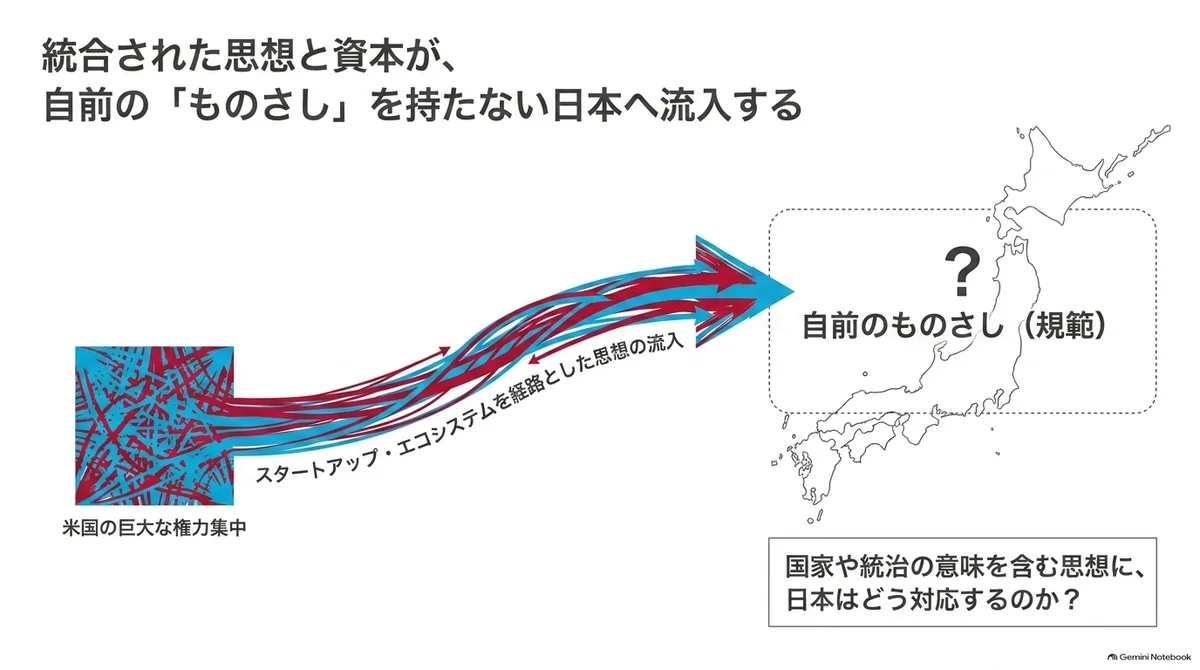
Memahami alur AS ini juga bermakna bagi Jepang saat ini. Sebagaimana kita lihat di artikel sebelumnya, kini ke Jepang masuk pemikiran yang tidak hanya mencakup cara berbisnis dan prakiraan pasar, tetapi juga makna negara, tata kelola, dan kebebasan, dengan mekanisme yang tumbuh di AS ini sebagai salurannya. Jadi, tulisan ini adalah upaya membaca ulang, dari sudut pandang pemikiran dan modal, apa yang telah terjadi di AS, yang kini menjadi sumber yang membawa pemikiran itu ke Jepang.
Di sini pun saya memakai definisi istilah yang sama dengan sebelumnya. Pemikiran adalah kerangka berpikir yang menyatukan tiga hal: "peta" yang menangkap sejarah, keadaan, dan masa depan masyarakat serta pemahaman tentang mekanismenya; "tolok ukur" yang berupa kriteria penilaian tentang apa yang diprioritaskan dan apa yang tidak boleh dibiarkan; dan "arah jalan" yang berupa orientasi dan rencana aksi tentang bagaimana masyarakat diubah. Konsep adalah pemikiran itu yang dijadikan rencana yang dapat dijalankan di tempat tertentu. Modal menunjuk pada janji finansial yang mengikat alokasi sumber daya di masa depan, seperti penyertaan modal atau anggaran publik, dan tidak mencakup pembayaran atas pekerjaan masa lalu seperti honorarium tulisan atau biaya pekerjaan yang dikontrakkan.
Pada 1970-an, cara berbicara tentang masa depan juga berubah di AS
Ketika Expo berlangsung di Jepang pada 1970, berbagai perubahan juga terjadi di AS. Yang berubah paling besar adalah cara masa depan dibicarakan.
Futurologi AS mencapai puncak antusiasme massa pada akhir 1960-an hingga sekitar 1970, sebagaimana diwakili oleh berdirinya World Future Society (1966) dan Future Shock (1970) karya Alvin Toffler. Namun setelah itu, terjadi perubahan pada cara berbicara dan pada para pelakunya.
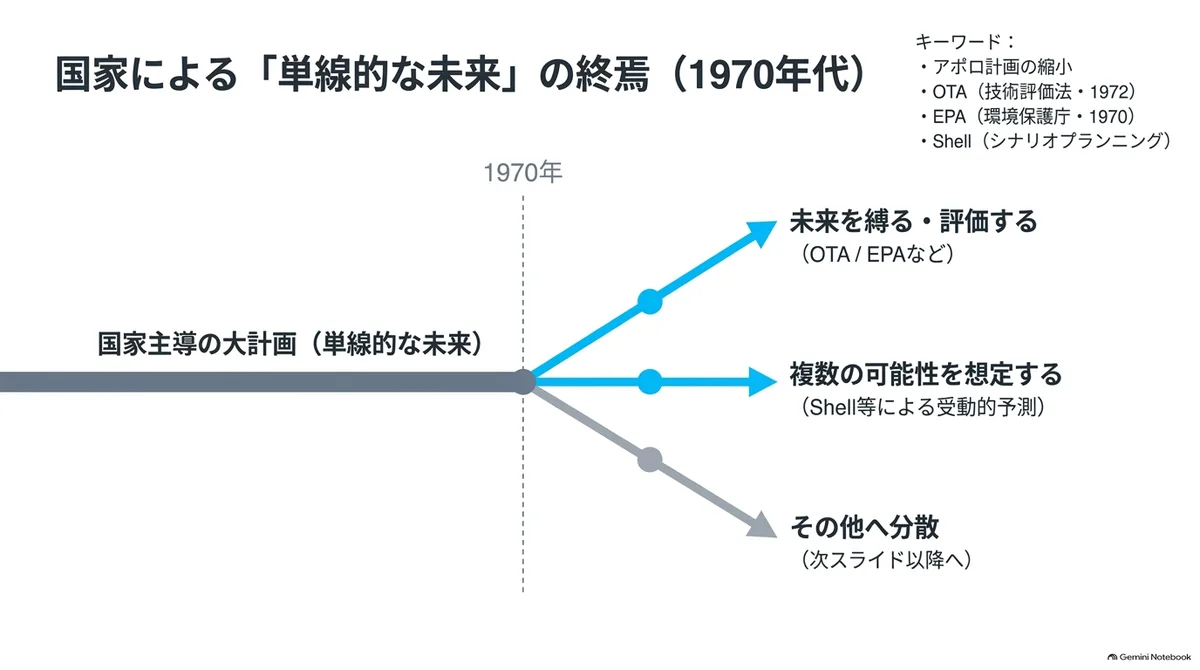
Satu perubahan adalah semakin jarangnya cara berbicara ketika negara menunjukkan masa depan berjalur tunggal melalui rencana besar. Pada tahap akhir program Apollo, anggaran NASA dipotong dan beberapa misi dibatalkan, sehingga era pemusatan sumber daya pada satu tujuan besar, yaitu pengembangan antariksa, bergerak menuju akhirnya.
Pada masa yang sama, cara lain untuk membentuk masa depan mulai dilembagakan. Kongres AS, melalui Technology Assessment Act 1972, mendirikan Office of Technology Assessment (OTA) dan membentuk mekanisme agar Kongres dapat menilai dampak langsung maupun tidak langsung dari teknologi. Selain itu, sebagaimana dilambangkan oleh pengesahan National Environmental Policy Act pada 1970, pendirian Badan Perlindungan Lingkungan pada tahun yang sama, dan penetapan Muskie Act yang mewajibkan pengurangan emisi gas buang kendaraan, sistem yang memprediksi kerugian di masa depan, menilai dampaknya terlebih dahulu, dan mengikat perusahaan juga semakin lengkap. Dengan kata lain, cara berbicara yang "mengikat masa depan" semakin banyak.
Di luar itu, cara membicarakan masa depan tetap ada, tetapi wujudnya berubah sedikit demi sedikit. Di ranah korporasi, Shell mulai memakai teknik perencanaan skenario sejak awal 1970-an dan menarik perhatian karena telah menelaah guncangan minyak 1973 sebagai salah satu skenario sebelum kejadiannya. Namun metode ini tidak mengunci masa depan pada satu prakiraan, melainkan menelaah banyak kemungkinan yang muncul dari asumsi yang berbeda. Dengan kata lain, cara berbicara itu mulai bergeser dari prakiraan optimistis berjalur tunggal dan pembentukan masa depan yang aktif menjadi prakiraan yang pasif, yaitu penilaian atas banyak skenario.
Pada masa yang sama, tipe advokasi bergabung ke dalam think tank
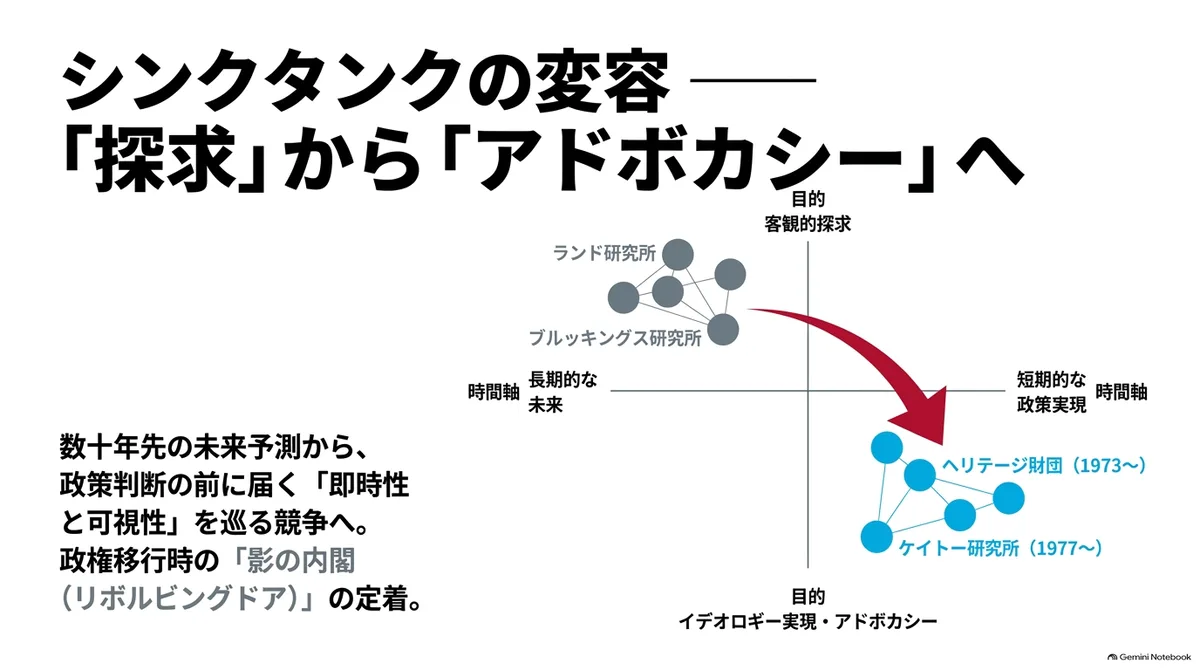
Pada 1970-an yang sama, think tank, tempat lain yang selama ini membicarakan masa depan, juga berubah. Menurut tipologi yang dikemukakan Kent Weaver, setelah tipe "universitas tanpa mahasiswa" dan tipe "penelitian kontrak", pada masa inilah mulai muncul think tank "tipe advokasi" yang menonjolkan ideologi yang jelas dan perwujudan kebijakan.
Sampai saat itu, di AS yang menjadi arus utama adalah think tank yang menjadikan penelitian akademis dan evaluasi kebijakan yang objektif sebagai pusatnya, seperti Brookings Institution dan RAND Corporation. Prakiraan masa depan puluhan tahun ke depan, seperti yang dicoba Herman Kahn dari RAND dalam The Year 2000 (1967), juga merupakan bagian dari pekerjaan organisasi semacam itu.
Namun pada 1970-an, dengan munculnya Heritage Foundation (didirikan 1973) dan Cato Institute (didirikan 1977) serta pembaruan AEI (American Enterprise Institute), kehadiran organisasi yang secara terang-terangan mengincar perwujudan kebijakan meningkat. Prinsip operasi yang kemudian dijelaskan sendiri oleh Heritage Foundation pun menekankan kecepatan agar sampai sebelum keputusan kebijakan dibuat, dan keringkasan agar muat dalam tas. Di ranah think tank, persaingan soal visibilitas usulan kebijakan dan juga kecepatan menguat. Sejak itu, think tank pun lebih banyak mengajukan rekomendasi jangka pendek dan langsung ketimbang membicarakan masa depan yang jauh.
Hal ini juga memberi efek dalam bentuk lain. Muncul bentuk di mana setiap pergantian pemerintahan, sekumpulan sumber daya manusia dikirim sekaligus ke pemerintah. Pola pintu putar (revolving door) ini mapan, dan think tank berfungsi sebagai "kabinet bayangan" pada masa transisi pemerintahan. Inilah salah satu pola pembentukan kebijakan AS yang berlanjut hingga kini.
Demikianlah, 1970-an adalah dekade ketika bentuk pembicaraan tentang masa depan berubah. Dan fungsi pembentukan masa depan tersebar ke berbagai organisasi dengan sumbu waktu dan bentuk yang berbeda.
Fiksi ilmiah tetap bertahan sebagai pembicara masa depan
Di samping perubahan semacam itu, ada satu tempat yang tetap bertahan sebagai penutur masa depan. Itulah fiksi ilmiah (SF) yang juga disinggung di akhir bagian kedua. SF menjaga jarak dari batasan lembaga dan rencana bisnis, dan terus menggambarkan "citra masa depan yang mungkin ada".
SF pada dasarnya adalah ranah fiksi, dan karya itu sendiri tidak disertai kehendak maupun dana untuk mewujudkannya. Sebagai gantinya, SF dapat lebih dahulu menggambarkan, sebagai eksperimen pikiran, wujud masyarakat ketika teknologi telah meluas serta pergulatan yang muncul di dalamnya. Tidak hanya karyanya, citra dan metafora masa depan yang terkumpul melalui kritik terhadap SF dan diskusi para pembaca menjadi aset budaya yang dimiliki bersama secara luas, yang dapat dirujuk oleh pendiri usaha, insinyur, dan investor ketika berbicara tentang masa depan.
Di kemudian hari, dalam manifesto yang diusung Founders Fund milik Peter Thiel, "What Happened to the Future?", terdapat kalimat: "Kami ingin mobil terbang, tetapi yang kami dapat hanyalah 140 karakter." Sekilas yang menonjol adalah kekesalannya, tetapi di baliknya tampaknya ada harapan bahwa startup-lah sarana untuk mengubah masa depan ala SF seperti "mobil terbang" menjadi kenyataan, dan kekesalan itu muncul karena harapan tersebut dikhianati. Itu menunjukkan betapa besar pengaruh gagasan ala SF terhadap para pendiri usaha dan investor.
Meski begitu, awal 1970-an adalah masa ketika banyak SF yang menggambarkan masa depan yang suram diterbitkan, menanggapi suasana zaman seperti Perang Vietnam, The Limits to Growth dari Club of Rome, dan masalah polusi. Hal itu mulai berubah dengan Star Wars pada 1977, dan kemudian pada 1980-an SF terus berbicara tentang citra masa depan sambil beralih menjadi cyberpunk yang maju sekaligus dekaden.
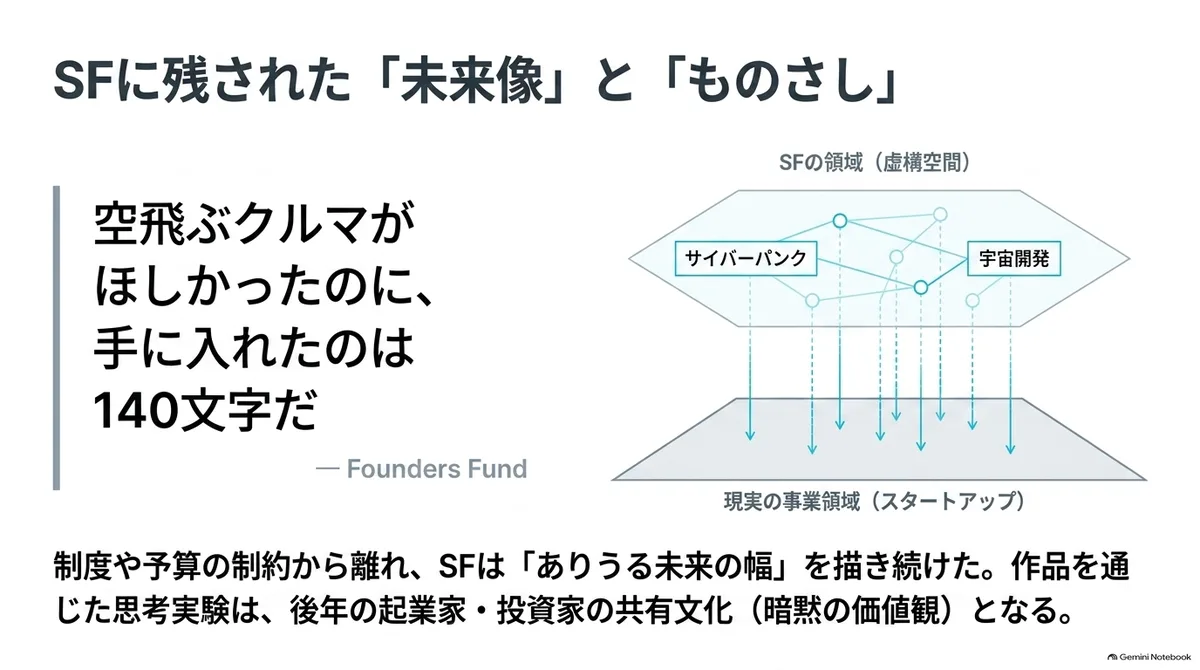
Di Jepang pada masa yang sama pun, masa depan terus dibicarakan lewat SF, misalnya karya-karya Komatsu Sakyo dan kawan-kawan yang kita lihat di akhir bagian kedua. Menurut saya, alasan SF itu tidak terwujud di Jepang tetapi terwujud di AS terletak pada apakah tumbuh mekanisme yang menghubungkan kehendak untuk mewujudkan dengan dana.
Di AS, mekanisme yang menerjemahkan khayalan tentang masa depan menjadi konsep bisnis, menjalankannya, dan menyediakan dana secara bertahap berkembang. Itulah penghimpunan dana melalui saham.
Mekanisme yang memberi harga pada masa depan
Sebagaimana kita lihat di artikel tentang ayunan bandul "budaya dan keuangan", penghimpunan dana lewat saham (ekuitas) tidak memiliki kewajiban pengembalian; itu adalah produk keuangan yang membuat investor menanggung nilai residual bisnis, yaitu potensi kenaikan besar yang belum pasti, sehingga ia boleh dikatakan mekanisme yang menukar kisah (cerita) dengan uang. Dan equity story adalah kata-kata yang dipakai para pendiri usaha dan pihak lain untuk menuturkan masa depan bisnis dan memperoleh dana.
Pada perusahaan tercatat, harapan terhadap masa depan ditampilkan di pasar publik sebagai harga saham, dan perusahaan yang menerbitkan saham dapat mengubah harapan itu menjadi dana saat ini. Pada tahap belum tercatat, yang memikul konversi yang sama adalah VC. Jika yang diharapkan dari perusahaan tercatat adalah masa depan yang cukup pasti, maka yang dipertaruhkan perusahaan belum tercatat adalah masa depan yang tidak pasti tetapi besar.
Untuk mengubah pemikiran tentang masa depan menjadi konsep dan membawanya menuju perwujudan, terutama diperlukan tiga hal: menyusun hipotesis menuju ke sana (konsep), adanya pelaku yang menjalankan konsep itu, dan adanya pihak yang menyediakan dana yang diperlukan untuk perwujudannya.
Dalam investasi startup yang berpusat pada VC, ada pembagian peran: pihak pendiri memegang "konsep + eksekusi", dan pihak VC memegang "dana". Selain itu, VC memperbesar konsep yang dipilihnya tidak hanya dengan dana, tetapi juga melalui kepercayaan, sumber daya manusia, dan sambungan ke investor berikutnya.
Seperti yang kita lihat di awal, di AS pada akhir 1970-an dana besar bernama dana pensiun mulai mengalir ke mekanisme ini. Mekanisme yang memberi harga pada masa depan yang belum pasti mulai berfungsi sebagai tempat dipertaruhkannya dana besar.
Citra masa depan ala SF dan industri digital
Mekanisme saham ini mulai bekerja sepenuhnya di ranah bisnis baru setelah terhubung dengan industri baru bernama digital.
Pusat dunia digital bergeser dari semikonduktor pada 1970-an, perangkat keras dan perangkat lunak pada 1980-an, lalu internet pada 1990-an. Terutama sejak 1980-an, industri ini bisa dimulai dengan sedikit orang dan sedikit dana, berkembang pesat jika berhasil, dan karena sifat itu cocok dengan mekanisme investasi saham yang menaikkan taruhan secara bertahap.
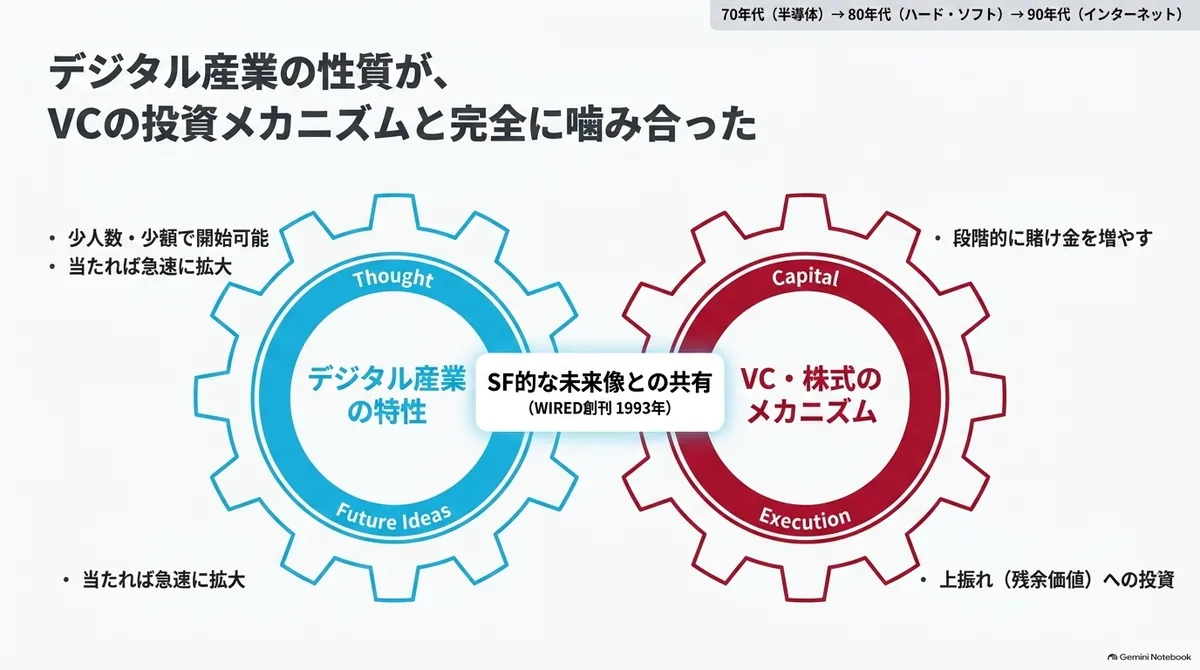
Di Silicon Valley pada periode ini, media yang menangani citra masa depan ala SF dan praktik investasi pada bisnis digital muncul berdampingan dalam lingkungan industri yang sama. Media seperti WIRED yang terbit perdana pada 1993 muncul, dan sedikit demi sedikit citra dan kata-kata untuk membicarakan masa depan dibagikan antara fiksi, media, budaya insinyur, dan startup.
Pada zaman ini, peran menyatakan norma tentang masa depan digital secara terbuka terutama dipegang oleh penulis, aktivis, dan media yang ditujukan kepada pembaca. Misalnya pada 1996, aktivis John Perry Barlow menerbitkan "Deklarasi Kemerdekaan Dunia Maya" dan mengusung norma bahwa kedaulatan pemerintah tidak menjangkau dunia maya. Penilaian nilai di pihak VC memang muncul ke permukaan lewat keputusan investasi, asosiasi industri, dan pernyataan masing-masing investor, tetapi bentuk penyampaian yang berkelanjutan dari media tetap atau divisi kebijakan di bawah merek perusahaan investasi belum lazim.
Menuju era perluasan fungsi VC
Sejak 1990-an, hubungan meluas ketika para pendiri usaha mengambil citra masa depan dari dalam SF dan menerjemahkannya menjadi konsep bisnis, lalu VC memilih konsep dan menyediakan dana. Saham dan VC makin memperjelas posisinya sebagai bagian dari mekanisme yang membawa citra masa depan yang lahir dari berbagai sumber, termasuk SF, ke tahap eksekusi dan membiarkan pasar memverifikasi apakah itu dapat diwujudkan.
Hal itu mulai berubah secara bertahap sejak VC, yang semula berada di belakang layar, mulai memiliki kekuatan yang relatif besar. Selain kesuksesan besar perusahaan portofolio seperti Google dan Facebook, aliran dana ke ranah private equity juga berlanjut setelah krisis Lehman, sehingga para pendiri usaha dan VC Silicon Valley kembali menjadi sorotan. Setelah itu, pada masa ketika pendiri usaha sempat relatif unggul karena memulai usaha nyaris tidak memerlukan dana, makin bertambahnya bisnis dan gaya manajemen yang membutuhkan modal membuat pengaruh VC yang memegang modal kembali meningkat.
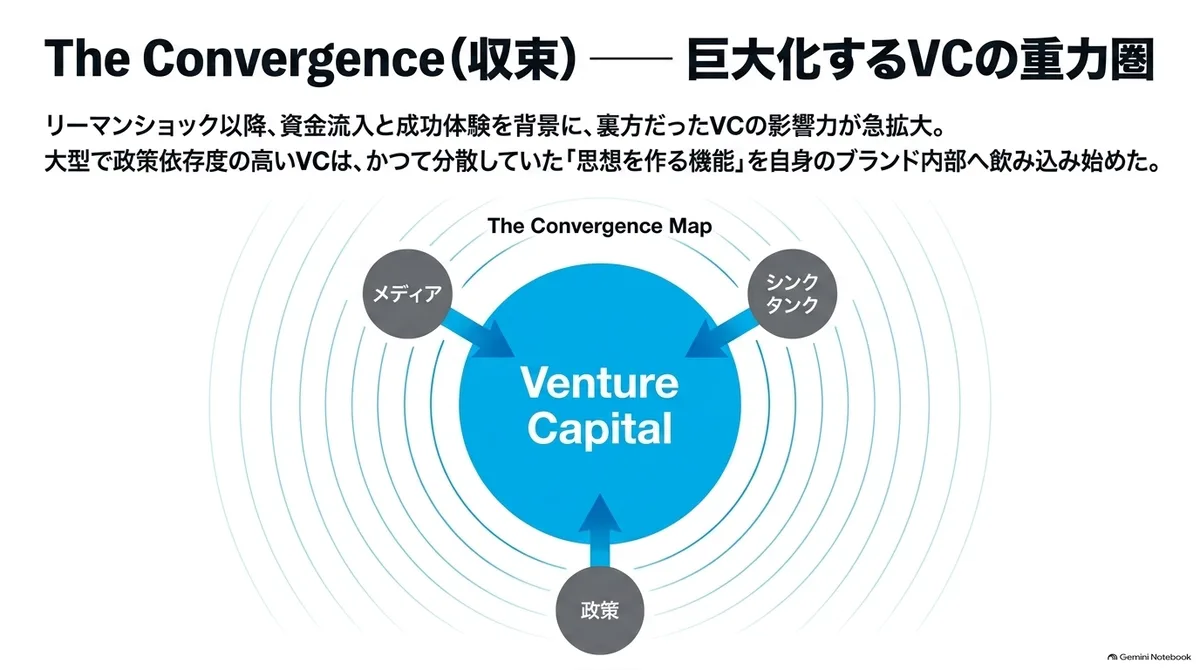
Perubahan yang terjadi di sini adalah bahwa VC, di bawah dana dan mereknya, mulai memiliki fungsi seperti tim pendukung, media tetap, kegiatan kebijakan, dan riset, serta skalanya membesar. Terutama sebagian VC berukuran besar dengan ketergantungan kebijakan yang tinggi sedang menyerap ke dalam dirinya fungsi yang setara dengan tiga dari "enam tempat pemikiran dibuat" yang saya sebut di bagian kedua (gerakan sosial, koperasi dan gerakan buruh, ilmu dan kaum intelektual, penerbitan dan forum opini, Nagatacho dan Kasumigaseki yang membuat kebijakan, serta think tank). Ketiganya adalah
- Fungsi media
- Fungsi think tank
- Fungsi kebijakan
Mari kita lihat satu per satu.
(1) Kepemilikan media oleh perusahaan sendiri
Memasuki 2010-an, sebagian VC mulai memiliki media sendiri. Tujuannya untuk memperkuat suara mereka sendiri serta menarik dana dan sumber daya manusia.
Seperti yang kita lihat di bagian kedua, di Jepang peta yang menggambarkan seluruh masyarakat dalam satu gambar, di luar pemerintah, dibuat di pasar penerbitan dan forum opini yang menyusut, dan bahkan di era distribusi digital dan salon daring, yang membayar tetaplah pembaca.
Di AS muncul bentuk ketika yang membayar bukan pembaca, melainkan VC. Misalnya a16z meluncurkan media buatan sendiri bernama "Future" dan mulai berbicara tentang masa depan. Future sendiri berakhir setelah lebih dari satu tahun, tetapi setelah itu a16z tetap mengelola podcast dan terbitan dalam skala besar, terus menyampaikan pesan yang menyatu dengan tesis investasinya sendiri, dan pada 2025 meluncurkan inisiatif New Media. Dengan demikian, satu gambar tentang bagaimana teknologi mengubah masyarakat dibagikan lewat media, dan gambar itu menarik investor serta sumber daya manusia. Modal dan sumber daya manusia yang terkumpul ditanamkan ke perusahaan, dan lahirlah kelompok perusahaan sebagai peluru nyata yang mengubah masyarakat. Begitulah alurnya.
Namun ada dua hal yang sangat berbeda dari media biasa.
Pertama, siapa yang membayar. Yang membayar bukan pengiklan dan bukan pembaca, melainkan VC sendiri. Uang itu berasal dari keuntungan pengelolaan dana. Dan imbal hasilnya adalah keberhasilan perusahaan portofolio. Karena itu, di media itu dilakukan promosi perusahaan portofolio dan penyampaian bahwa pemikiran perusahaan sendiri benar. Menilai model bisnis semacam ini, Benedict Evans, yang dahulu analis internal a16z, pernah mengatakan, "a16z adalah perusahaan media yang meraup pendapatan lewat bisnis VC."
Kedua, kepada siapa media itu hendak menyampaikan. Pemikiran yang digambarkan VC lewat media sendiri memang sampai ke pembaca, tetapi tidak berhenti di situ. Citra masa depan yang sama diulang-ulang untuk menjadikannya anggapan dasar masyarakat, menarik sumber daya manusia dan kesepakatan investasi, dan bahkan sasarannya mencakup memengaruhi keputusan pemerintah. Pembaca diposisikan sebagai penerima citra masyarakat, sekaligus sebagai pembawa availability cascade.
Dengan kata lain, media VC semacam ini adalah sarana untuk mengubah cara memandang masyarakat dan menyukseskan para pendiri usaha yang memiliki pemikiran sama dengan mereka. Pekerjaan menggambarkan citra masa depan dan pekerjaan membagikan uang mulai berada di dalam satu organisasi yang sama, yaitu sebagian VC.
(2) Perluasan fungsi think tank
Yang kedua adalah fungsi think tank. Saat ini sebagian VC, termasuk a16z, mempublikasikan prakiraan masa depan teknologi sebagai tesis investasi. Seiring bertambahnya dana kelolaan, mereka pun memiliki tenaga untuk mengalokasikan personel khusus bagi riset dan penyampaian. Khusus di bidang teknologi, boleh dikatakan fungsi think tank sebagai pekerjaan menggambarkan masa depan sedang terintegrasi ke dalam VC semacam ini.
Gerakan ini menonjol pada sebagian VC yang dana kelolaannya besar dan menangani bidang dengan ketergantungan kebijakan tinggi seperti AI, pertahanan, energi, dan bioteknologi. Misalnya General Catalyst mendirikan General Catalyst Institute dan secara resmi menjelaskannya sebagai organisasi yang menghubungkan modal ventura dengan pemerintah. Lux Capital terus menerbitkan tulisan tentang keamanan nasional dan AI, bahkan mengajukan usulan kebijakan konkret untuk mendirikan Office of Economic Defense di pemerintah AS. Selain itu, DCVC setiap tahun menerbitkan Deep Tech Opportunities Report. Itu adalah laporan yang menganalisis, dengan mengaitkannya pada daya saing nasional, di mana tantangan teknologi dan industri akan muncul di masa depan dalam bidang kuantum, energi, manufaktur, pertahanan, dan lainnya. Ini lebih dekat pada fungsi riset dan analisis masa depan think tank daripada pada kegiatan lobi.
Dalam kasus a16z, satu perusahaan investasi yang sama merangkap fungsi media yang kita lihat di (1) dan fungsi think tank ini. Pekerjaan yang dahulu dibagi antara perusahaan investasi, perusahaan riset, think tank, dan organisasi lobi kini diintegrasikan di bawah merek perusahaan investasi oleh sebagian VC besar dengan ketergantungan kebijakan tinggi, dan skalanya diperluas.
(3) Penentangan dan penyerapan kebijakan
Selain itu, pada 2010-an terjadi satu perubahan lagi, yaitu penataan ulang hubungan dengan pemerintah.
Bahwa fondasi industri Silicon Valley sejak pascaperang ditopang oleh dana riset pemerintah federal dan pengadaan pertahanan telah saya tulis di artikel sebelumnya. Di sisi lain, ada pula kecenderungan libertarian yang kuat, dan hingga kini masih ada budaya yang menganggap kebijakan sebagai masalah yang jauh atau penghalang, serta citra diri bahwa inovasi terjadi justru karena diserahkan kepada pasar. Misalnya, baru pada 2023, belum lama berselang, Bill Gurley, mantan Benchmark, mendapat tepuk tangan meriah ketika berkata, "Alasan Silicon Valley begitu sukses adalah karena lokasinya jauh banget dari Washington, D.C."
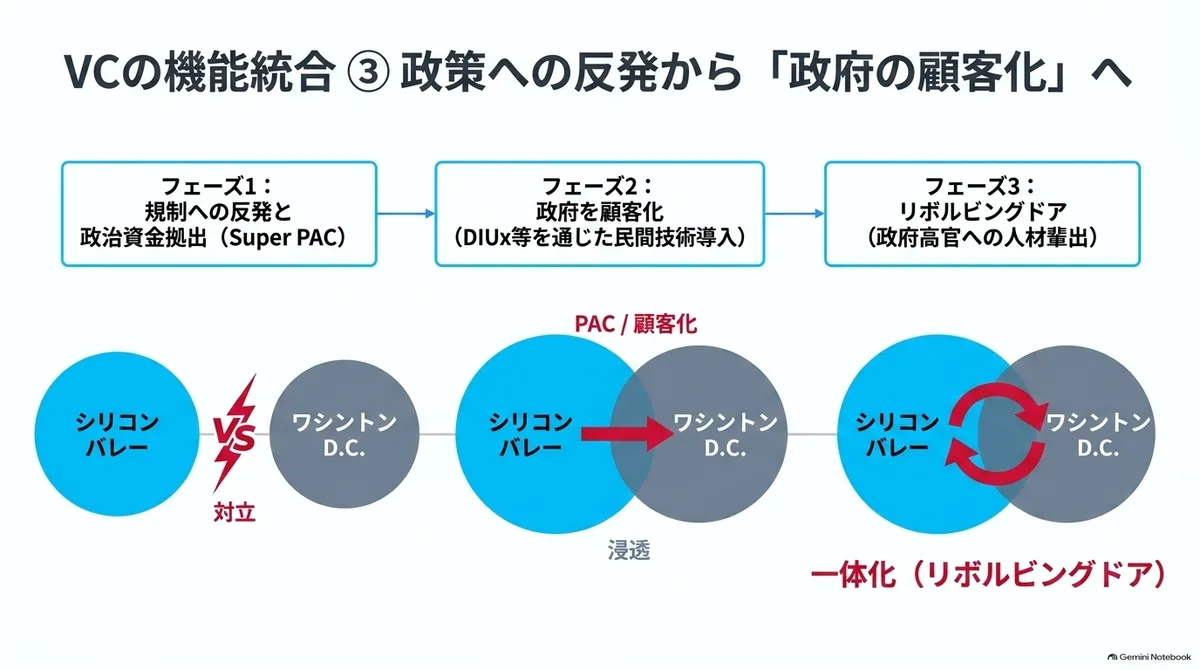
Namun pada 2010-an, hubungan yang rumit ini mulai berubah. Pertama, terjadi konflik antara Washington dan Silicon Valley mengenai regulasi terhadap Big Tech dan aset kripto. Konflik ini memberi sebagian VC yang mengutamakan pasar bebas dan berinvestasi di bidang ini motivasi untuk terlibat dalam pengambilan keputusan kebijakan. Misalnya a16z menambah titik kontaknya dengan Washington, antara lain dengan mengajukan usulan kebijakan tentang regulasi aset kripto. Dan sebagian investor yang sebelumnya mendukung Partai Demokrat pun mulai menentang secara terbuka jalur regulasi pemerintahan Demokrat.
Selain itu, sebagian VC dan investor juga mulai bergerak dalam hal dana pemilu. Misalnya pada pemilu 2024, a16z menjadi penyumbang besar bagi Super PAC industri aset kripto. Menciptakan lingkungan regulasi yang menguntungkan perusahaan portofolio sudah menjadi bagian dari kegiatan investasi itu sendiri. Pada pemilu paruh waktu 2026 pun, industri seperti aset kripto, AI, dan perjudian daring sedang menyumbang dalam jumlah yang cukup besar.
Berikutnya adalah perubahan lingkungan keamanan. Dengan menunggangi gelombang teknologi pertahanan, VC dan startup berupaya menjadikan pemerintah sebagai pelanggan besar. Pihak negara pun, Departemen Pertahanan mendirikan DIUx pada 2015 dan membenahi jalur pengadaan untuk membawa teknologi swasta ke militer. Dengan begitu, pemerintah tidak hanya menjadi pihak yang mengatur, tetapi juga pelanggan besar bagi VC dan startup, serta mitra yang bersama-sama menjalankan konsep.
Selain itu, pada 2025, Scott Kupor, yang sebelumnya mitra a16z, menjadi kepala Kantor Manajemen Personalia pemerintah federal AS, sementara David Sacks, mantan COO PayPal, pendiri Yammer, sekaligus VC, menjabat sebagai kepala urusan AI dan aset kripto, dan Jacob Helberg, mantan penasihat Palantir, menjabat wakil menteri luar negeri urusan pertumbuhan ekonomi, energi, dan lingkungan; pemerintahan Trump kedua dimasuki banyak tenaga dari dunia teknologi. Artinya, VC mulai memiliki bahkan fungsi pintu putar yang dahulu dimiliki think tank.
Demikianlah, 2010-an hingga 2020-an adalah masa ketika kecenderungan mewaspadai regulasi pemerintah dan kecenderungan memandang pemerintah sebagai pelanggan menguat secara bersamaan.
Tolok ukur (norma) keluar dari lingkaran dalam industri teknologi menuju masyarakat
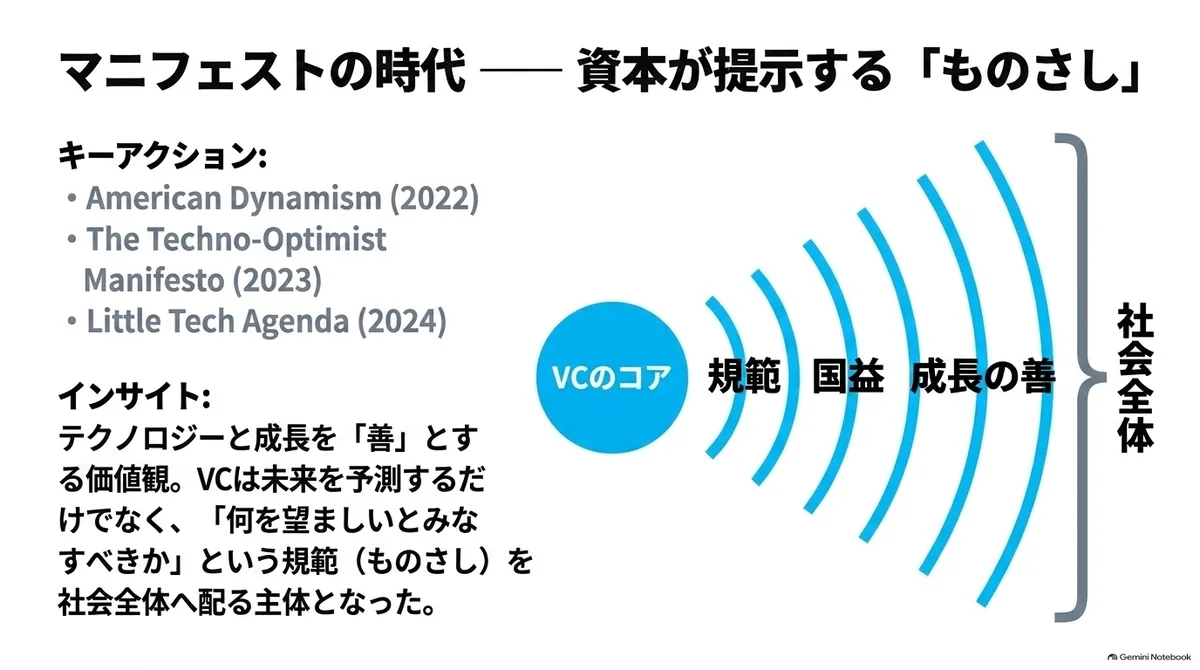
Pada 2020-an, setelah jalur-jalur ini lengkap, sebagian VC berukuran besar dengan ketergantungan kebijakan yang tinggi mulai berbicara kepada masyarakat bukan hanya tentang prakiraan masa depan, tetapi juga tentang pemikiran.
Misalnya, pada 2022 a16z mengusung "Investing in American Dynamism" dan menjadikan investasi pada perusahaan yang menopang kepentingan nasional sebagai salah satu bidang praktiknya. Ini adalah tesis investasi sekaligus pekerjaan menyampaikan kepada para pengambil keputusan kebijakan tolok ukur kebijakan, yang dahulu dipegang think tank. Selanjutnya pada 2023, Marc Andreessen dari a16z menerbitkan "The Techno-Optimist Manifesto", dan pada 2024 "Little Tech Agenda".
Dokumen-dokumen ini memandang teknologi dan pertumbuhan sebagai kebaikan, serta mengusung AS yang kuat secara teknologi sebagai sesuatu yang diinginkan. Di samping prakiraan tentang perusahaan portofolio, ini juga penyampaian yang mengajukan tolok ukur tentang apa yang seharusnya dianggap masyarakat sebagai hal yang diinginkan. Tolok ukur di sisi modal telah melewati tahap disampaikan lewat asosiasi industri dan masing-masing investor, serta tahap ketika perusahaan investasi mengusung manifesto, hingga sampai pada tahap ketika sebagian VC menyatukan fungsi media, kebijakan, dan riset yang tetap dengan alokasi dana, lalu membagikannya kepada masyarakat secara berkelanjutan.
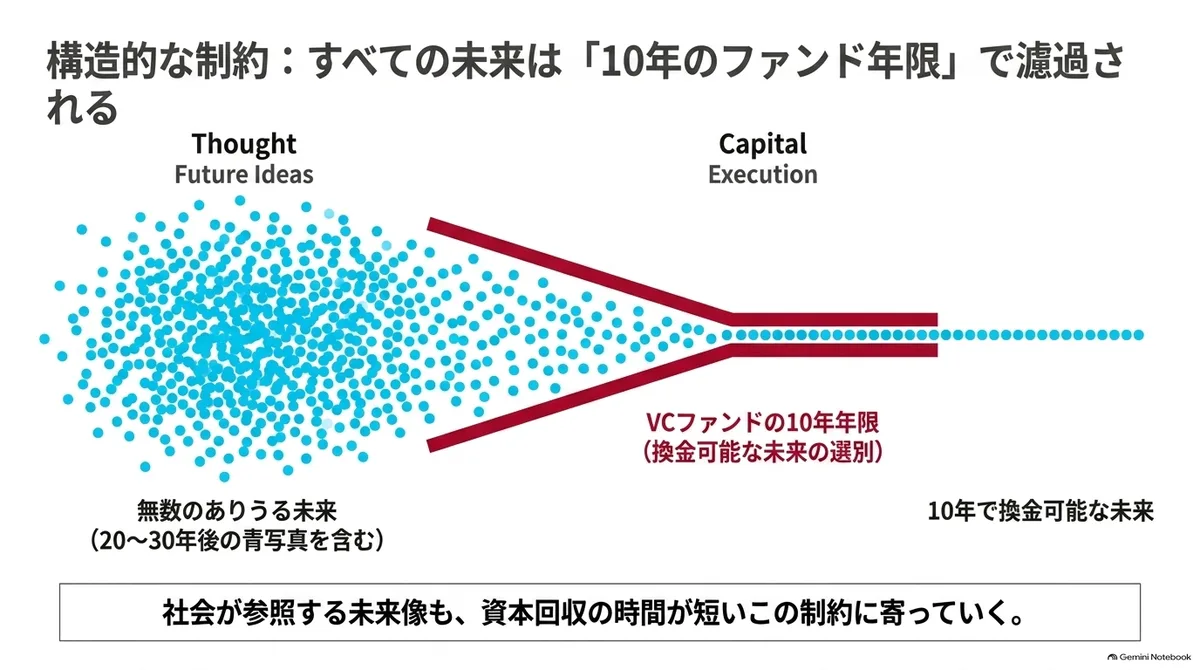
Namun masa depan yang dibicarakan modal juga memiliki keterbatasan struktural. Dana VC biasanya memiliki jangka waktu sekitar 10 tahun, dan dalam periode itu saham perusahaan portofolio harus dijual dan dananya dikembalikan kepada para penyandang dana. Artinya, masa depan yang dapat dipertaruhkan VC cenderung terbatas pada masa depan yang berpeluang berdiri sebagai bisnis dalam sekitar 10 tahun dan dapat diuangkan.
Dan seperti yang kita lihat di (1), penyampaian VC semacam ini menyatu dengan tesis investasi. Dibandingkan dengan cetak biru 20 hingga 30 tahun ke depan yang digambarkan think tank dan futurologi di masa lalu, citra masa depan yang dibicarakan modal rentang waktunya lebih pendek dan condong ke hal yang dapat dipanen sebagai kenaikan harga saham. Berkumpulnya suara yang berbicara tentang tolok ukur pada modal berarti citra masa depan yang dirujuk masyarakat pun bergeser ke citra masa depan yang dikenai keterbatasan ini.
Dan jika dilihat ke belakang, yang digambarkan SF bukan hanya citra masa depan. Tolok ukur tentang masa depan mana yang dianggap diinginkan juga dijalin ke dalam kisahnya. Misalnya SF Amerika telah dipakai sebagai ungkapan pemikiran exit yang menuju "suatu tempat yang bukan di sini sekarang", dan juga sebagai alat untuk menggambarkan pandangan akhir zaman ala Kristen. Dalam kalimat "Kami ingin mobil terbang, tetapi yang kami dapat hanyalah 140 karakter" tertulis norma bahwa mobil terbang lebih penting daripada bisnis B2C seperti Twitter yang berbicara dengan 140 karakter.
Dokumen semacam ini terutama berbicara kepada orang-orang di dalam industri, yaitu para pendiri usaha dan investor, tetapi lambat laun jangkauannya meluas ke seluruh AS dan bahkan seluruh dunia.
Ketika penghubungan konsep dan dana menjangkau kekuasaan
Mari kita tinjau kembali pembahasan sejauh ini.
Seperti yang kita lihat di bagian pertama, pemikiran dan modal terhubung pada era Meiji karena orang yang membuat pemikiran dan orang yang menggerakkan dana adalah orang yang sama. Kini pihak pendiri memegang "konsep + eksekusi", pihak VC memegang "pemilihan + dana + penguatan", dan dengan keduanya dihubungkan oleh hubungan antarmanusia dan kontrak, fungsi pembentukan masa depan yang dahulu dijalankan peran rangkap itu disusun ulang.
Yang sama antara era Meiji dan Silicon Valley sekarang adalah bahwa peran yang berkonsep, peran yang menggerakkan dana, dan peran yang mengeksekusi terhubung dalam jarak yang cukup dekat untuk saling mengubah penilaian satu sama lain. Namun, sebagaimana kita lihat di bagian masa perang pada bagian pertama, tersambungnya pemikiran, modal, dan bisnis itu sendiri tidak menjamin bahwa pemikiran itu baik. Dalam kasus tertentu, dari sana bisa mengarah pada perang.
Saya kira pemusatan kekuasaan semacam itu dapat dipahami sebagai salah satu sisi dari apa yang sedang terjadi di AS saat ini.
Kali ini kita telah melihat AS sejak 1970-an, terutama gerak para pelaku yang berbicara tentang pemikiran masa depan. Dari 2010-an hingga 2020-an, sekelompok VC besar dengan ketergantungan kebijakan tinggi sedang mengintegrasikan ke dalam dirinya, di bawah perusahaan investasi, beberapa fungsi yang dahulu terpisah antara negara, perusahaan, think tank, media, dan investor.
Pemikiran yang lahir dari sana kini melintasi perbatasan dan sampai pula ke Jepang. Pemikiran yang mencakup bukan hanya cara berbisnis dan prakiraan pasar, tetapi juga makna negara, tata kelola, dan kebebasan, masuk melalui jalur ini. Dan sebagaimana kita lihat di artikel sebelumnya, Jepang sebagai pihak penerima tidak memiliki tolok ukur yang cukup untuk menilai pemikiran yang masuk.
Kita perlu memikirkan bagaimana menanggapinya. Untuk itu, apa yang terjadi di Jepang pada periode yang sama dalam hubungan antara pemikiran dan modal akan kita lihat di bagian keempat, yang membahas startup Jepang.