“公司创建”(Company Creation)的类型梳理
本文由 AI(Claude)从日语机器翻译而成,可能存在错误。 阅读日语原文。
“公司创建(Company Creation)”“Venture Creation Model”这样的说法越来越常听到了。不过我感觉这些词有被宽泛使用的倾向,为了今后的讨论,我想按自己的理解稍作梳理。
引言
创业者创办一家新公司,从某种意义上说就是“公司创建”。因为是在创建公司。
然而,特意开始使用“公司创建”这个新词,大概是因为想要表示一种不同于普通创业的创立方式。
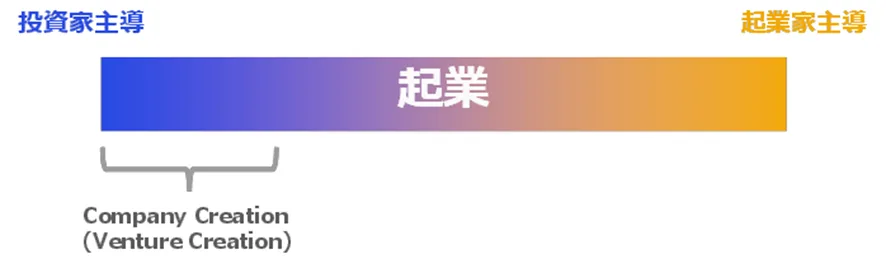
这种不同于普通创业的创立方式,在于由“创业者以外”的参与者主导创办公司。也就是说,我认为公司创建是“由创业者以外的参与者(投资人、支持者等)负责创意、团队组建、初期验证、治理设计等整体工作,主导公司创立的模式”。
例如 Sutter Hill Ventures。投资方主导课题设定和假设验证,创立初期由 Sutter Hill 的 Mike Speiser 担任创始 CEO(2012–2014)负责运营,在产品和首批客户上线之后再从外部请来经营者——就这样主导性地培育了 Snowflake。
不过,主导的程度是有渐变的,是否属于公司创建也存在模糊地带。用具体例子来想的话,大概是这样的形态。
- 创业者已经开始筹备创业,投资人等对其提供支持
➡ 与其说是公司创建,不如说是通常的支持与投资活动 - 投资人发现了研究者的研究,在研究者同意创业之后,由投资方带来创业者,由创业者制定战略
➡ 偏向公司创建,但如果是创业者制定战略,能否称为公司创建就比较微妙? - 投资人发现了研究者的研究,在研究者同意创业之后,由投资人制定战略
➡ 偏向公司创建 - 投资人主导技术开发和公司战略,最后才带来创业者
➡ 相当典型的公司创建
虽然我认为能否称为公司创建是有渐变的,但既然要准备一个特别的词,最好在一定程度上限定其含义,那么共同点大概就在于“创业者以外的参与者在相当程度上起主导作用”。
公司创建的类型
通过在这里梳理公司创建的类型,公司创建的方法论会变得更容易理解。
首先关于类型,
- “以什么为起点”
以此为基础,分为三类。
在此基础上,由于使用“公司创建”一词的领域多为 IT 以外、运用技术的领域,所以从以下角度进行梳理:
- “使用哪个 TRL 的技术”
- “时间跨度有多长”
- “承担什么样的风险”
整理成表格如下。
| 起点 | TRL 的大致范围 | 时间线 | 主要风险 | 代表例子 |
|---|---|---|---|---|
| 技术起点 | 1–5 | 7–10 年 | 技术 | Flagship 等 |
| 需求起点 | 7–9 | 2–5 年 | 规模化、运营、融资 | Vargas 等 |
| 成果起点 | 4–7 | 7–10 年 | 技术+市场 | DSV 等 |
①以“技术”为起点
- TRL - 1~ 3
- 目标期间 - 7 ~ 10 年
- 主要风险 - 技术开发
- 主要例子 - Flagship Pioneering, Third Rock Ventures, Atlas, Versant, RA
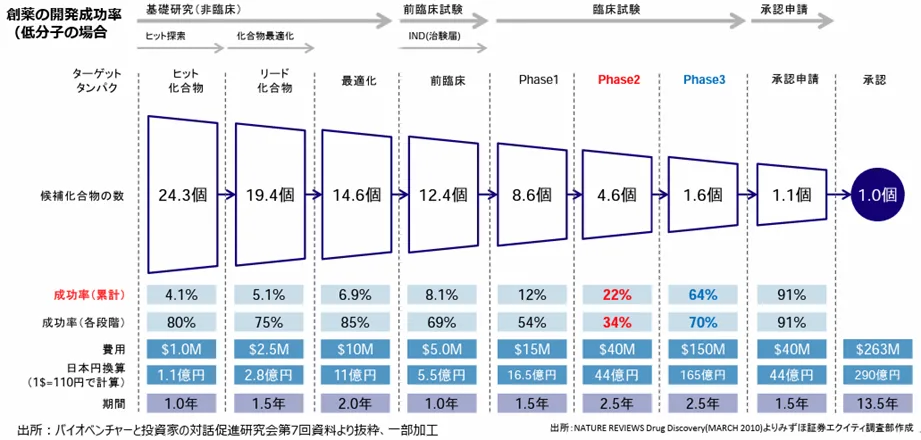
在医疗方面的未满足需求已大致明确、市场规模也很大的药物研发领域,主要风险是“这项技术能不能做出来”。尤其是药物研发,直到获批的流程也已有相当程度的梳理,一旦做出来,扩大规模也相对容易,因此来自市场的风险相对较低,这是其特点。
https://www.kantei.go.jp/jp/singi/kenkouiryou/iyakuhin/dai5/siryou1-3-6.pdf
这一领域公司创建的例子应该是 Flagship Pioneering。思考“如果是○○会怎样?(What if?)”的 Explorations 这一最初阶段,TRL 大约是 1 ~ 3,之后成为 ProtoCos 的话大致在 4 ~ 5 左右,我的印象是这样(TRL 终究只是推测)。我觉得 Flagship 等的做法,是由 VC 自己做科学实验等,把这些 TRL 提升上去。
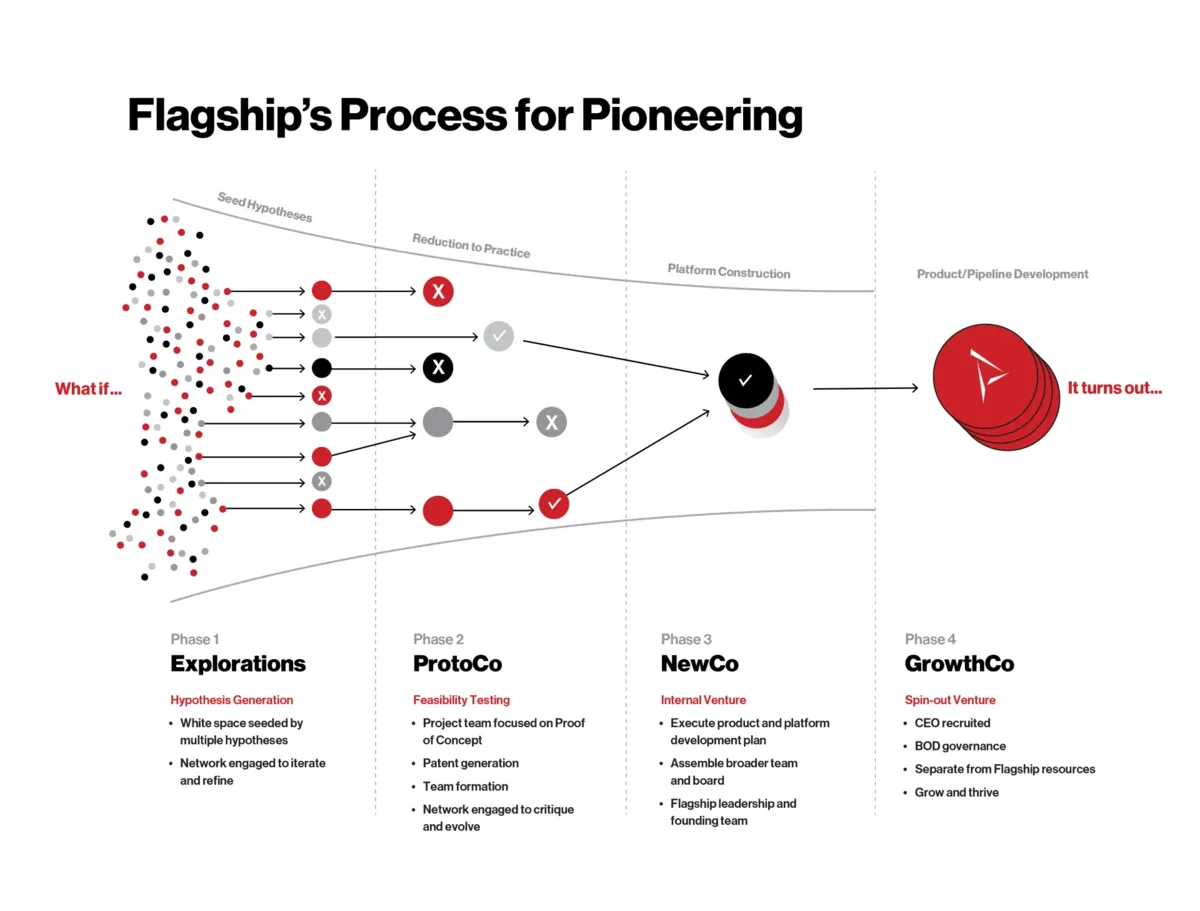
由于有技术种子,这是非常容易理解的公司创建,而且我想今后公司创建大概也多半会是这种技术起点、并且集中在医疗健康领域的。
不过我目前很少涉足医疗健康领域(它常常被统称为深科技而混为一谈,但我认为那是一个相当特殊(weird)的领域),所以建议详细情况请教更了解的人。
②以“需求”为起点
- TRL - 7 ~ 9
- 目标期间 - 2 ~ 5 年
- 主要风险 - 规模化、运营、融资
- 主要例子 - Vargas
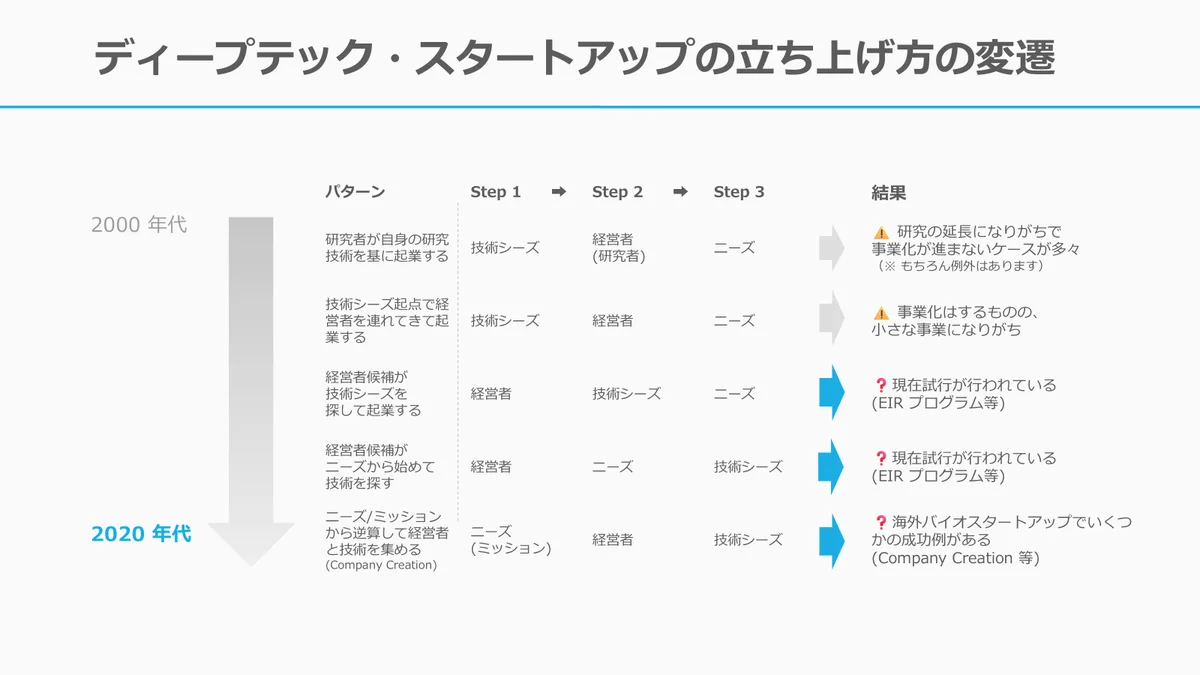
Vargas 创办的公司(Northvolt、Stegra、Syre、Aira 等)我认为主要属于这种需求起点的模式。它们不怎么承担技术风险,而是基于 TRL 较高的技术,一边承担大规模生产(规模化)和融资方面的风险,一边在缓解这些风险的手法上下功夫(一开始就签订承购合同、各种融资手法等)。这看起来也像是 PE 出身者的做法。
不仅要提升 TRL,还需要提升 ARL,这也是与医疗类的不同之处。在应对各种监管和市民沟通等方面存在许多风险,也需要对此做出应对。
其特点是,到初期需求为止的时间跨度短,而且需求量大。Vargas 孵化出的企业,主要是在抓住绿色需求之后,以最近 5 年等的时间内大量供应为目标,进行垂直整合、垂直启动(还包括选址在能获得绿色电力的地方,以及与政府合作等)。这需要大规模融资,成功做到这一点的各家初创企业一下子就诞生了独角兽。
另一方面,Northvolt 没有成功,在 2025 年申请了破产。Northvolt 的失败有多种因素交织:技术开发与量产的衔接不顺,且面临量产启动(良率、运营)的困难;在供给侧,欧洲已不再保有制造技术;在需求侧,需求也比预想的更急剧地减少。但它让人觉得,在短时间内实现新技术×大规模生产是很困难的。
这一方法,我在以下文章等中将其梳理为“来自需求侧的开放式创新”。
③以“成果”为起点
- TRL - 4 ~ 7
- 目标期间 - 7 ~ 10 年 (?)
- 主要风险 - 技术开发、规模扩大
- 主要例子 - Deep Science Ventures
Deep Science Ventures 表示要以成果(outcome)为起点来思考事物。文中提到,例如以净零排放为目标创建了若干家负排放公司,以及使用成果图谱(Outcomes Graph)等的方法。
从文章等来看,他们的立场大概是“技术推动行不通”。我自己也感觉,靠技术起点能行得通的领域并没有那么多。
DSV 的投资对象以深科技类居多,但投资数量相当多(一般来说公司创建的数量应该没有那么多),所以也许其定位更偏向投资人。
三种类型的重新梳理
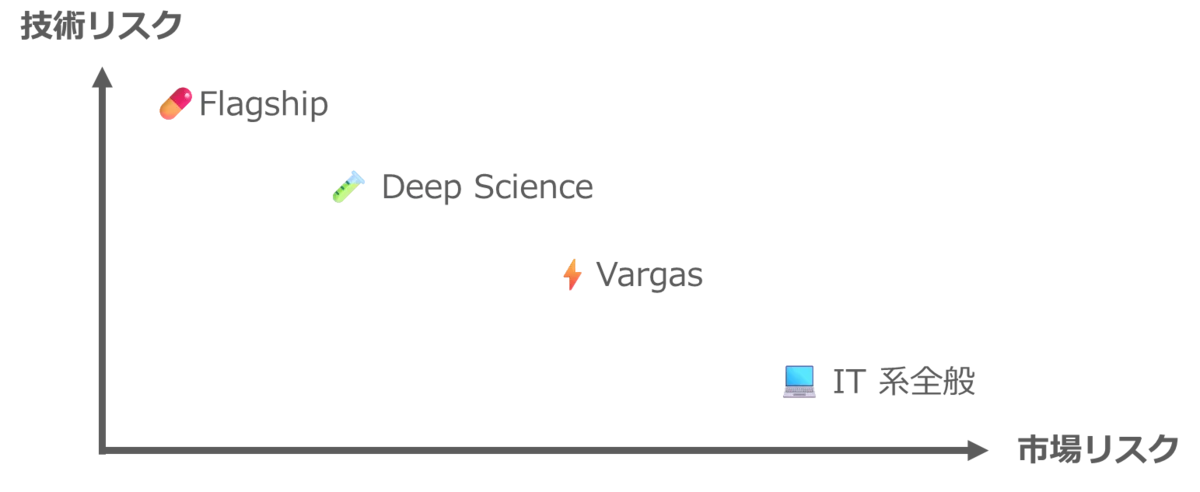
按照以上三种类型来梳理 IT 类初创企业,我想会成为如下的风险承担图。(我认为 IT 类整体大体上已经知道“技术上能做出来”,所以多是去承担市场风险的模式)
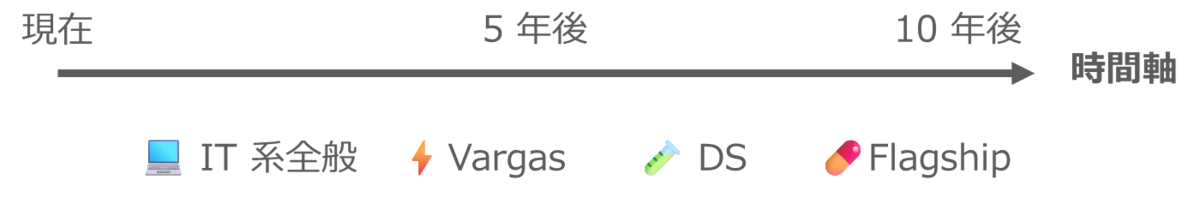
此外,各自瞄准的需求的时间跨度略有不同,将其图示如下。
与公司创建相近但并不属于它的东西
与公司创建相关,同一时期还出现了几个类似的概念,我觉得最好也加以梳理。(※并不是否定这些方法,只是说在概念上它们与公司创建不同)
❌ EIR (Entrepreneur in Residence)
在日本也不断增多的 EIR,或许可以称为“人才起点型公司创建”,但考虑到它终究是创业者主导,我认为应该排除在公司创建之外。不过,也有投资方事先想好创意,再雇用创业者人才作为 EIR 来套用的情况,所以我认为视情况也有属于公司创建的时候。
❌ 风险客户模式
风险客户模式(Venture Client Model)以需求侧大企业的“近期”需求为起点,所以看起来像 Vargas 那样的需求起点模式。但在我看来,不同之处在于它不是一开始就签订大规模合同,而是从小规模开始,以及它根本不是从零创建公司,而是从既有的初创企业采购。
另一方面,对初创企业来说,无论是新创办公司还是既有公司,这种模式都更容易获得初期需求,但我也觉得有变得接近外包承接的风险。(如果初创企业有长期战略则另当别论)
我个人觉得,把它定位为比企业加速器项目更进一步的项目,更为贴切。
❌ 支持海外初创企业设立日本分公司
这是以海外的初创企业或大企业为起点,在日本创办公司的模式。这也同样是创办了公司,但我认为不是公司创建,而应归为合资企业(Joint Venture)。基本上,这是“海外初创企业进军海外(日本)”这一对方事业战略之一,对日本而言,我认为最好从是否具有促进吸引海外企业的战略价值这一角度来对待。
“使命”起点的公司创建?
梳理到这里。可以说,无论哪种方法,共同点都是从 Flagship 的 What if...? 之类的地方开始。
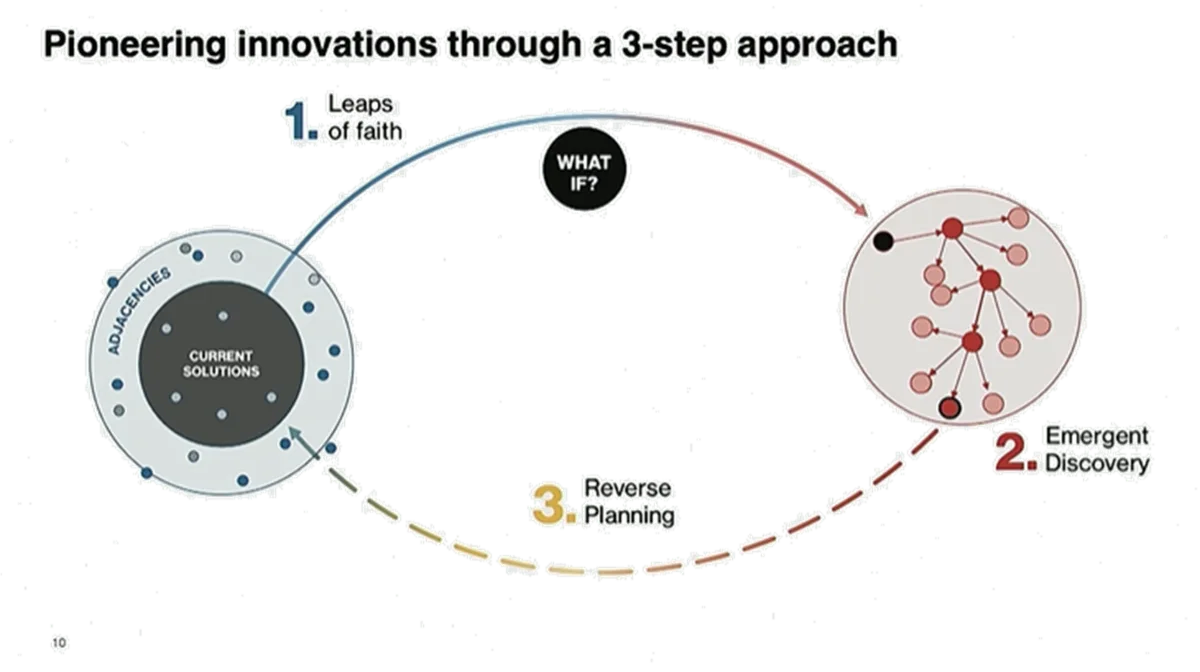
而且正因为承担了很大的风险,我认为各自的巧思就在于如何明确各个风险、又如何加以缓解(如下图所示)。
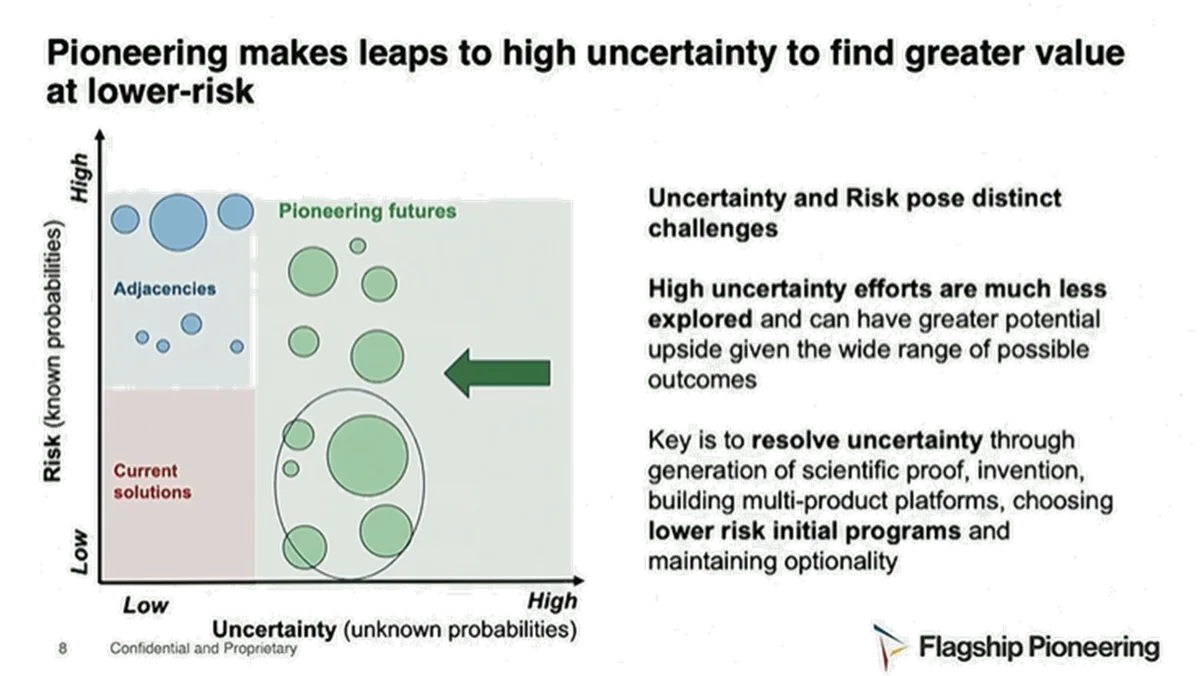
https://stvp.stanford.edu/clips/a-pioneering-approach-to-innovation/
我个人觉得 Deep Science Ventures 的方法很有意思。我正在想,把这种方法加以发展,同时巧妙结合现有的 Vargas 和 Flagship 的做法,也许可以实现以使命为起点的公司创建。
那就是这样一种类型:
- 以世界的使命或国家利益(例如经济安全保障中的战略不可或缺性等)为中心召集利益相关者
- 各个利益相关者承担风险,由此缓解风险并创建初创企业
Vargas 也有很强的使命导向,但它把需求锁定在短期内会形成的需求上,试图在那里做垂直启动。而这里的做法不同,时间跨度上既可以有短期需求(这样的话会是垂直启动),也可以设想长期的未来需求。这样一来,也许就能着手于目前 TRL 还很低的东西,那时还可以加入与 DARPA/ARPA-E 或 FRO (Focused Research Organization) 那样的研发相结合的选项。
由于也能做长期,技术风险和市场风险都会相对更高,但我认为可以仿照 Vargas,通过大企业的承购合同+投资合同来缓解市场风险和需求风险,并且正因为是使命导向,才可能与政府支持(公共采购和差价补贴等)搭建框架来降低 ARL。
话虽如此,作为与风险相称的回报,仍需瞄准相当大的金钱回报和社会回报(+把这些回报返还给同为投资人的企业和政府),我想适合的领域有限,但作为一种类型,我觉得值得挑战。
尤其是在制造业功能仍然保留、政府和企业也能对话的日本,我觉得它会奏效,也能让初创企业承担高风险和长期押注这一本来的分工成为可能。
| 起点 | TRL 的大致范围 | 时间线 | 主要风险 | 代表例子 |
|---|---|---|---|---|
| 技术起点 | 1–5 | 7–10 年 | 技术 | Flagship 等 |
| 需求起点 | 7–9 | 2–5 年 | 规模化、运营、融资 | Vargas 等 |
| 成果起点 | 4–7 | 7–10 年 | 技术+市场 | DSV 等 |
| 使命起点(提案) | 可变 | 5–15 年(可变) | 技术+市场 | OpenAI 等? |
说这样的话,就会被问“有案例吗?”。
我个人认为,与这种使命导向型公司创建相近的,可以举出“OpenAI”(尽管它不符合狭义的公司创建)。
它作为非营利的研究机构,由当时以投资人身份参与的 Sam Altman 等人,以类似联盟的形式于 2015 年创立。我想最初它恰恰很接近 FRO,而如今正在大幅改变世界。
同样的事情在其他领域应该也能做到。
关于 GX 和气候科技,考虑到国际政治中脱碳议程的状况以及全球建设成本的高涨,就全球而言,步伐有可能多少放缓。尤其是现在建设大型工厂,有相应的风险。
不过从中长期来看,脱碳的方向大概不会改变。这也意味着,眼下已不再是规模化速度的竞争,从事业角度看,有了做研发的时间余裕。(※不过,气候变化不会停下来,所以从气候角度并没有时间余裕。我认为应当更多地探讨对现有可用技术的快速规模化。)
考虑到这些,我觉得在 GX 领域,使命导向的公司创建仍有选项;而且不限于 GX,在各种中长期的国家课题上,以并非多产多亡的方式大量培育解决课题的企业,哪怕伴随一定的试错也未尝不可。
总结
本文在梳理公司创建的定义和类型之后,稍微谈了我目前的想法。
回顾“初创企业”一词随着含义多样化,围绕初创企业的讨论和政策实施出现摇摆的过去,我担心如果不在一定程度上梳理后再使用公司创建这个词,今后会成为混乱的根源。如果本文中所写的我自己的梳理能对此有所帮助,我将不胜荣幸。
相关文章