用12个格子梳理公司创造(药物研发与软件除外)
本文由 AI(Claude)从日语机器翻译而成,可能存在错误。 阅读日语原文。
关于公司创造,我之前已经写过几篇文章。
在以前的文章中,我用技术起点、需求起点、成果起点、使命起点这四种“起点”,对由创业者以外的主体(投资人等)在公司成立之前就参与并推动创立的公司创造做了分类。在那之后写的《从时间轴思考公司创造》的结尾,我曾整理出这样的想法:把起点的分类与时间轴的梳理结合起来,也许就能在一定程度上弄清正在考虑的项目处于什么位置、应当凭什么取胜。最近我又写了《用12个格子思考创新的打法与时间轴》这篇文章。
就这样写了几篇文章,积累下来之后,我主要使用最后那篇12个格子文章中的框架,和ChatGPT等一起整理:如果把公司创造的案例映射上去,会是什么样子。这篇文章就是这番整理的结果。
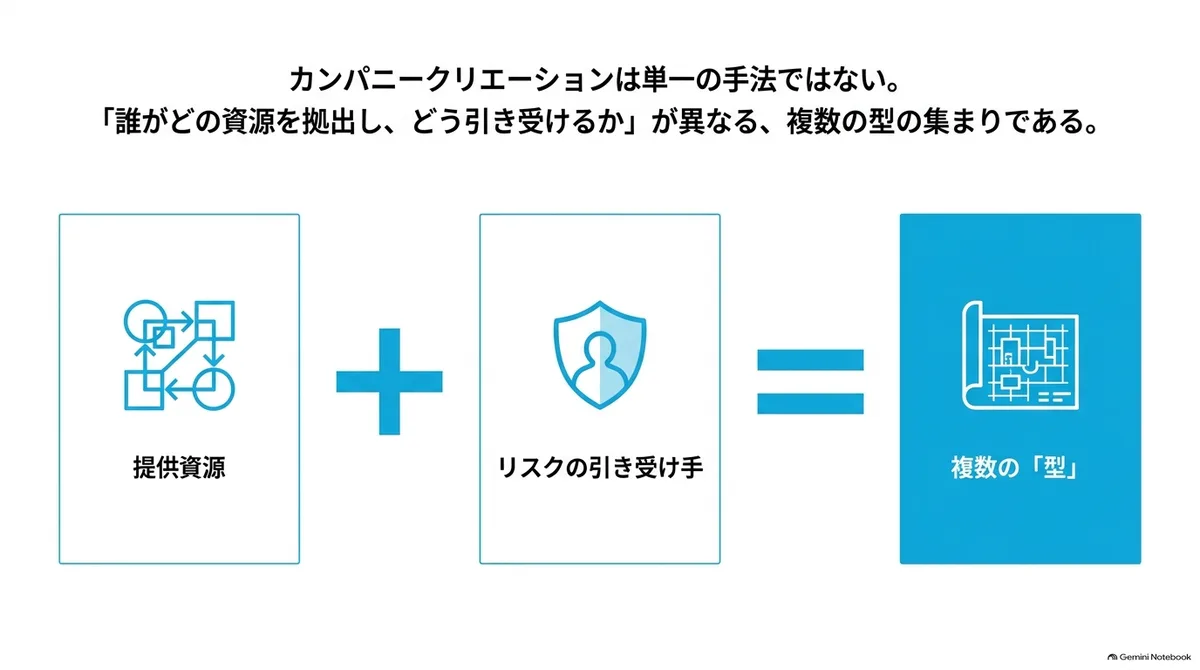
我是从这样的视角来整理的:公司创造不是单一的方法,而是一组类型的集合,各类型的区别在于“谁拿出哪些资源、又如何承担”。
开展公司创造的机构(投资人)
首先介绍几家开展公司创造的代表性机构。
我请ChatGPT以2020年以后的公司创造和分拆(spinoff)为中心做了调查,得到了20家机构、104个创造与商业化案例。明显的错误我已经修正,但并没有逐条核查,所以请把它当作一种趋势来看待。此外,除了VC和PE之外,还包括风险构建者(venture builder)、企业内部工作室、大学和研究机构的商业化项目。
另外,公司创造案例最多的领域恐怕是药物研发,但这次的研究对象中排除了药物研发、药品和生物医疗器械的案例,因为它们的商业化推进方式不同。同时,只做软件的工作室也不在对象之内,所以Sutter Hill等没有被包括在内。
结果,下面的数量主要涉及气候、材料、国防、AI与IT基础设施、航天、能源等领域。也包括了非医疗的农业生物。对于同时也做药物研发的机构,并不是整个机构一并排除,而是按个别案例区分。
按公司创造的主导方式,大致分为两类。由机构自己持有探索主题或内部项目,配备专职人才并运营初期组建而创立公司的情形,称为“机构主导”;机构与创始人在公司成立之前就分担构想、知识产权、团队和初期运营的执行的情形,称为“机构与创始人共同主导”。实际情况中有一部分是渐变的,这里为方便起见分为两类。
| 机构 | 主要的创立职能・项目 | 所列案例(节选) | 机构主导 | 共同主导 | 案例数 |
|---|---|---|---|---|---|
| Eclipse | Eclipse Venture Equity | Mytra、Peak Energy | 0 | 4 | 4 |
| 8VC | 8VC Build Program | Saronic | 0 | 1 | 1 |
| Lux Capital | Lux Labs(2024年公布。此前的项目由其前身的创立职能负责) | Thematic、Osmo | 0 | 2 | 2 |
| Xora Innovation | 公司创立负责团队 | Amperesand | 0 | 1 | 1 |
| Red Cell Partners | National Security Practice/Cyber Practice | DEFCON AI、Claros | 0 | 7 | 7 |
| Flagship Pioneering | Flagship Labs | Terrana Biosciences | 1 | 0 | 1 |
| Deep Science Ventures | 本部的公司创立团队 | Mission Zero Technologies、Parallel Carbon | 19 | 0 | 19 |
| Technofounders | 本部的风险构建 | Bliss Ecospray、ION-X | 0 | 3 | 3 |
| Cambridge Future Tech | 本部的风险构建 | Mimicrete、Literal Labs | 0 | 10 | 10 |
| Marble | 气候科技风险工作室 | Aerleum、Vema Hydrogen | 0 | 13 | 13 |
| Wavemaker Impact/100x100 | 气候科技风险构建 | WasteX、Rize | 1 | 13 | 14 |
| Vargas | 本部的公司创立职能 | Stegra、Aira、Syre | 4 | 0 | 4 |
| Actis | Energy Infrastructure | BluPine Energy、Nozomi Energy | 4 | 0 | 4 |
| EnCap Investments | Energy Transition | Linea Energy、Bildmore | 1 | 1 | 2 |
| Prosemino | Prosemino Venture Builder/Prosemino Labs | Sention Technologies、Super6 | 0 | 2 | 2 |
| MIT | MIT Proto Ventures | Hyperion Transport Systems、Vertical Horizons | 4 | 0 | 4 |
| TandemLaunch | TandemLaunch Startup Foundry | LATYS、Waveshaper AI | 6 | 0 | 6 |
| Atomic | Co-found with Atomic | Butter Payments、Exowatt | 0 | 3 | 3 |
| TNO | TNO Ventures/Tech Transfer Programme | LionVolt、TORWASH | 0 | 3 | 3 |
| Founders Fund | 合伙人主导的孵化 | General Matter | 1 | 0 | 1 |
| 合计 | 20家机构 | 41 | 63 | 104 |
结果是机构主导41件,共同主导63件。
机构主导案例的明细中,Deep Science Ventures为19件,TandemLaunch为6件,Vargas为4件,Actis为4件,MIT Proto Ventures为4件,等等。这些机构都是先用机构的薪水雇用创业候选人、经营者、Venture Builder等人,让他们负责项目,然后再成立公司。63件共同主导的案例,则更接近于与外部的经营者和研究者在公司成立之前就分担执行的形式。
从12个格子看公司创造的现状
在之前的12个格子的文章中,我在供给侧把“最强烈地阻碍向下一状态转移的因素”分成四种,在需求侧把“已经找到多少可交易的需求”分成三个阶段。
把它做成表格,如下所示。
| 供给侧的主导风险\需求风险 | 低 | 中等 | 高 |
|---|---|---|---|
| 部署・运营风险 | (1) 推广竞争 | (2) 项目组建型落地 | (3) 付费用例探索 |
| 规模化风险 | (4) 产能竞争 | (5) 分阶段规模化 | (6) 量产与用途同步探索 |
| 工程风险 | (7) 目标规格开发 | (8) 路线图先行开发 | (9) 产品与用途同步探索 |
| 科学风险 | (10) 使命型验证 | (11) 期权形成研究 | (12) 前沿探索 |
在这12个格子上,我请AI对104件中除去已停止业务的2家之后的102家公司的当前位置做了分类,结果如下。
| 供给侧的主导风险\需求风险 | 低 | 中等 | 高 |
|---|---|---|---|
| 部署・运营风险 | (1) 1家 | (2) 26家 | (3) 0家 |
| 规模化风险 | (4) 3家 | (5) 16家 | (6) 0家 |
| 工程风险 | (7) 4家 | (8) 42家 | (9) 5家 |
| 科学风险 | (10) 0家 | (11) 5家 | (12) 0家 |
从这一分布中可以读出几点。
(1) 集中在需求风险中等的(8)
102家公司中有89家位于需求风险中等的列(中间一列)。需求风险低的列(左列)有8家,需求风险高的列(右列)有5家。
在需求风险中等的列里,仅(8)路线图先行开发就有42家,占整体的四成。这类项目的特点是:用途和潜在客户已经清楚,基础技术也有一定积累,剩下的工序是按客户规格把这项技术做成产品。其次是(2)项目组建型落地的26家,技术是现成的,业务的内容在于设计供应商、客户、资金和合同的组合。科学行的5家全部在(11),(10)和(12)没有项目。
不过,104件的采用年份中,2022至2025年有84件,除去停止的2件和重组的1件,大部分都还只是刚刚创业。也就是说,这一分布显示的是各机构得以反复着手的数量,并不是显示产生回报的位置。请把这一分布理解为告诉我们“容易起步的格子”,而不是“行得通的格子”。
(2) 需求风险低的列与高的列,承担者有所偏重
需求风险低的列中的8家是:Eclipse的3家(Mytra、Peak Energy、Gambit)、8VC Build(Saronic)、Red Cell(DEFCON AI、Claros)、Vargas(Aira)、MIT Proto Ventures(American Fusion Instruments)。
除去Aira和American Fusion Instruments的6家,都是美国的VC以“经营者+市场假设”的方式共同创立的公司,位于国防、AI数据中心电源、固定式储能、物流机器人等领域。这是在需求已经具体化的领域,先配上有业绩的经营者的方式。
需求风险高的列中的5家全部在(9),即Deep Science Ventures的Dunia、Marble的AtmoCooling,以及TandemLaunch的3家(Waveshaper AI、Recho AI、Wisemotion)。TandemLaunch的方式是先选定大学的技术,再组建创始团队,这种一边把技术做成产品、一边寻找采用用途的项目,就落在了需求风险高的列。(3)(6)(12)没有项目。
(3) 各机构的项目集中在一两个格子
Actis的4家和EnCap的2家全部在(2),Wavemaker Impact的14家中有11家在(2),Cambridge Future Tech的10家中有9家在(8),Deep Science Ventures的19家中有13家在(8)。TandemLaunch的6家在(8)和(9)各3家,Flagship的1家在(11)。
Vargas的4家分布在(1)、(2)、(5),但它们的共同点都是先组建需求合同和产业伙伴,再创立公司。Marble以(8)为中心,扩展到(2)、(5)、(9)、(11),可见从人入手的机构,其项目所在的格子比较分散。
停止与重组的案例
调查表确认的业务停止有2件。Red Cell的Eyris于2024年12月关闭,Marble的Centeon在官方网站上显示活动已停止。两者的原因都没有公布,无法判断是技术失败还是需求未能成立。这2家已从上面的分布中剔除。
大幅重组有1件,在(5)。Stegra于2026年6月完成了14亿欧元的追加融资,并公布了对建设工序的重新审视。这不是停止或破产,但对应了后面要谈到的一点:即使需求前景明朗,首套大型设备的成本与工序风险依然存在。
我认为,向需求风险中等的列集中,以及各机构的项目聚集在特定格子,反映出每个格子在成立之前剩下的工作不同,而能够反复承担这些工作的机构是有限的。
列:需求风险决定成立之前剩下的工作
需求风险的列,表示成立之前还有哪些“未确定的要素”留着。无论哪一列,人才和资本都是必需的。在此之上,投资人主导创业之所以合理,是在运营主体能够提供购买承诺、设备、知识产权、客户接触点,或者项目组建能力这类创业者通常很难通过一般的出资或合作凑齐的资源的时候。正因为可以利用这些资源,大幅削减成立之前所需工作的成本和时间,投资人主导的形式才能成立。
整理各列的区别,如下所示。
| 列 | 成立之前剩下的工作 | 投资人主导占优的条件 | 真正推动该列的主体 | 调查表中的例子 |
|---|---|---|---|---|
| 需求风险低的列(左) | 确认需求条件的有效性,并备齐按该条件供应所需的技术、人才、设备和资金。要求快速启动 | 运营主体能够提供购买承诺、负责制造的管理团队、设备、支撑开发期间的资金等创业者单独确保需要花费时间的资源 | 买方(通过承购合同或作为产业伙伴参与) | Vargas(Syre是与H&M签订的为期7年、总额6亿美元的承购合同,Aira以月费、直销、维护一体化的方式提供现有技术的热泵)、Eclipse・8VC・Red Cell的“经营者+市场假设”(Peak Energy、Saronic、DEFCON AI) |
| 需求风险中等的列(中) | 把未确定事项分为可以通过客户验证学到的(要求性能、导入负担、收益)和需要他人判断或同意的(预算批准、许可、融资、购买合同),并针对后者组建判断主体和同意的顺序 | 运营主体具备项目组建所需的专业性、信用和与相关方的接触点,能够同时推动多项判断。如果以客户验证为主,则交给创始团队,运营主体专注于提供资金和接触点 | 需求侧的判断主体与政策。通过公共采购、差价补贴(价差支援)、大企业的承购等,一旦付款主体、预算、期限、规格具体化,就会向“低”的一侧移动 | Deep Science Ventures(19家中13家在(8))、Wavemaker Impact(14家中11家在(2)。Rize由4方构想并选任CEO)、Actis・EnCap(先确保经营者,再组建资产、合同和资金) |
| 需求风险高的列(右) | 探索用途、客户、付费理由的组合。事先设计好可以变更假设的裁量权,以及探索费用的承担者 | 实验设备、知识产权、数据、客户接触点等可以作为共同资源用于多个项目的情形。对于少人数、低成本实验即可完成的项目,频繁要求投资人批准的体制反而是负担 | 探索团队自身(从(12)到(11)是收窄需求假设的工作,从(10)到(7)是让科学成立的工作,两者都在公共研究经费和大学一侧) | Flagship(探索费由机构承担,被否定的假设的费用通过成立的公司的股权收回。Terrana经过约4年的非公开开发后公开)、TandemLaunch((9)的5家中有3家。先敲定技术与人的组合) |
需求确定了,并不意味着大规模设备投资就能一次性被正当化。如果实际环境中的性能和量产良率尚未得到确认,就必须一边看验证结果、一边分阶段判断下一笔投资,这道工序不可或缺。之前的文章也提到过的Northvolt,虽然手握巨额承购合同,却同时背负了技术开发与量产执行的风险,最终陷入困境。另外,上一节提到的Stegra也是,尽管有确凿的需求合同,仍停留在(5),被迫重新调整首套工厂的工序和资金计划。
在需求风险低的列和(5),真正推动该列的主角是买方(需求方)。在Syre,H&M通过长期合同承接了需求;Mission Zero Technologies有Anglo American作为共同创始人参与;Arctial则有Rio Tinto和三菱商事作为产业伙伴加入。美国的VC以“经营者+市场假设”模式在这一列中促成项目,也仅限于国防采购、数据中心电源等市场假设有制度或确凿需求作为支撑的领域。
由政策创造出的需求也是如此,之前的文章中称为“使命起点”的就属于此类。只有在确定了对该公司产品“谁、以什么条件付款”之后,该列的格子才会动起来。由于付款主体变更或预算结束,列也可能倒退回右侧(需求风险高的一侧),因此在成立之前,仍然要审慎判断合同的约束力和期限。
(10)和(12),在这次调查的20家机构中也没有一个案例。科学行的三个格子,在科学是最大约束这一点上相同,不同的是需求侧的前景。“需求明确但科学尚未确立”的(10),我的印象是多见于药物研发领域,而在此之外的领域,则是政府的使命型研究和大企业的研发所负责的领域。一旦科学成立,就会移到(7)。
需求和科学都未确定的(12)是基础研究的领域,投资人能够处理,要等到用途和潜在客户的假设被收窄而来到(11),或者科学成立而来到(9)之后。投资人主导在科学行里处理的,集中在(11):科学虽未确立,但有需求假设,可以并行试验多个假设并构建期权。(3)没有案例,(9)也只有5件,我认为是因为除非有可共享的知识产权和平台等共同资源,否则投资人主导就难以成立其合理性。
行:供给风险决定运营主体的能力
列决定成立之前工作的性质,而行则决定运营主体需要验证什么,以及需要能够反复提供怎样的组织能力。无论哪个格子,在公司化的时点都要共同确认的事项(作为公司推进的合理性、资源的使用权、团队、下一轮验证的资金、判断与终止的权限)已从表中去掉,只列出行所特有的条件。示例中的Versant、Third Rock、The Production Board以药物研发为主,不在调查表的对象之内,但作为创造职能的例子列出。
| 出发点的行 | 成立之前运营主体要备齐的 | 行所特有的创业条件 | 公司化时点剩下的主要风险 | 所需的创立职能及采用的例子 |
|---|---|---|---|---|
| 科学行 | 能够否定假设的实验、可重复性的确认、用途与商业化路径的研究 | 作为公司继续研究的合理性,以及下一组实验的设计 | 效应量与可重复性的扩展、需求侧的收窄 | 自有的研究・实验设施(Versant)、临时管理层(Third Rock)、永久资本的控股公司(The Production Board)、假设的迭代工序(Flagship)、内部研究・验证预算(Marble) |
| 工程行 | 候选用途、客户的要求规格与价格、样机。同时遴选业务负责人 | 知识产权的使用条件、瞄准的用途、技术与业务的负责人 | 在实际环境中的集成与认证、与客户的磨合 | 遴选大学技术并组建创始团队(TandemLaunch)、研究机构内的业务・资金计划与外部经营者・许可・股权的协调(TNO)、分工明确的创始团队(Cambridge Future Tech)、提供自有实验室(Prosemino Labs) |
| 规模化行 | 供给技术、成本与制造方法的技术经济分析、管理与制造团队、购买条件的谈判 | 客户的具体承诺、供给的可行性、设备资金的前景 | 良率与单位成本、首套设备的执行 | 组建需求合同与产业联盟(Vargas)、经营者与市场假设的组合(Eclipse)、组建工厂资金 |
| 部署・运营行 | 最初的导入方、销售・施工・维护的体制、初期项目的获取与投标、融资合同 | 客户的经济收益和自身获利的运营前景、可执行的融资合同 | 对各现场差异的学习、运营的反复、数量与时间的波动 | 聘用有业绩的经营者并组建项目(Actis、EnCap)、与金融・流通结合的导入设计(Wavemaker Impact)、直销・施工・维护一体化运营(Aira) |
随行的不同,探索的期间和费用的性质也会改变。同一个运营主体可以处理多个行,但每一行都需要不同的创造职能,所以我认为,各机构的项目集中在一两个格子,正是出于这样的背景。
跨行时容易忽视的,是运营主体探索期间之外的时间。据NTU的介绍,Amperesand的研究始于2016年,经过样机和验证,于2023年分拆。Xora介入时,科学风险已经消除,所以就Xora的项目而言是工程行的起点,但在此之前长达7年的研发是由大学一侧先行完成的。评估工程行的项目时,需要确认这段前期的时间和费用由谁承担。(药物研发从科学到部署・运营的流程比较清晰,速度也偏快。不过需求和价格的来源是保险费和社会保障费用,所以也不能断言没有需求风险。)
行与列还决定所需资本的种类。承担(8)的Deep Science Ventures、Cambridge Future Tech、Marble、TandemLaunch,是由整个机构承担探索费、在短期内成立公司的类型。制度上的参考值是:TandemLaunch为12至18个月,Marble为12个月,Prosemino为12至24个月,TNO的公司化准备为6个月。承担(2)和(5)的Vargas、Actis、EnCap,是以PE或基础设施资本持有过半股权,按项目组建资产、合同和借款的类型,资本规模和回收形式都不同。(11)的期间则各不相同,如Terrana的约4年,Amperesand前期的7年。在10年期偿还的普通VC基金中,能够不勉强地做到的,只有其中的(8)型。也就是说,决定能够涉足哪些领域的,并不是项目的性质,而是资本的约束。要摆脱这一约束来思考,也许需要与政府系机构合作等。
探索的入口与格子分开处理
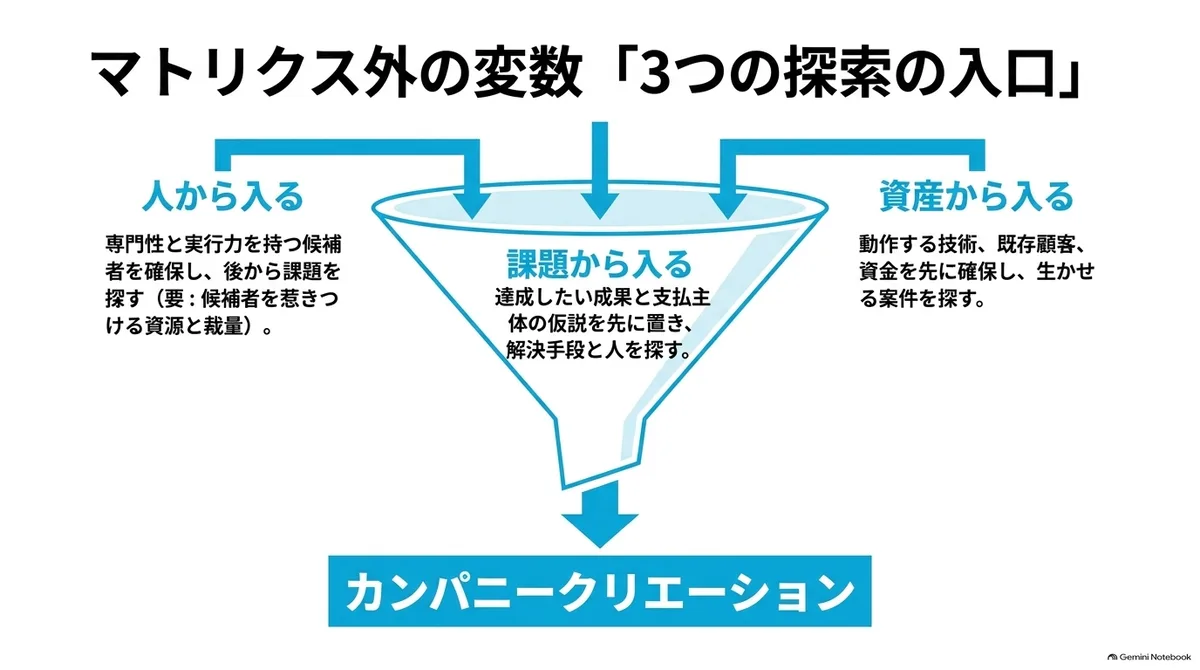
如果在项目所处的格子之外,再考虑“探索的入口”,入口大致有3种。
- 从人入手:先确保具备特定领域专业性和执行力的候选人,再寻找适合其本人的课题和客户。Marble的招募并不把团队、知识产权、具体想法作为必需条件,而是重视专业性和带领公司的潜力。EIR也可以说是与此相近的机制。
- 从课题入手:先设定想要达成的成果和付款主体的假设,再寻找解决手段和人。Deep Science Ventures和MIT Proto Ventures就是这样的例子。
- 从资产入手:先确保已经能运转的科学技术、既有客户、施工・运营能力,或者资金之类的资源,再寻找能够发挥这些资源的项目。TandemLaunch、TNO、Vargas属于这种入口。
据World Nuclear News的报道(2025年4月),General Matter是Founders Fund的合伙人原本想找美国的铀浓缩企业作为投资对象,却没有找到,于是自己创业的项目。它在Founders Fund内部孵化了约1年。入口是人,但在调查表中,它被放在(8),因为浓缩技术和设备的开发尚待完成;如果能确认与政府的合同条件,就会移向需求风险低的列。这种形式不是机构可以反复运行的机制,而是由合伙人个人的判断引发的个别项目。
从人入手的入口,只有拥有能持续确保候选人的渠道、并掌握可以提供给候选人的资源和裁量权的机构才能使用。渠道较弱的机构,则从课题或资产入手,把能够向创业候选人展示的业务条件(格子所处的位置,以及成立之前已经做完的工作)具体化之后再迎接人才。这部分的验证和协调由运营方承担,因此选择入口时,也要把共同团队的能力和成本考虑在内。
从创业者的角度来看
同样的框架,从创业者的角度来看,可以作为判断是否参与投资人主导项目的依据。比如不妨询问以下这些项目。
- 运营主体提供的资源(客户的承诺、知识产权、设备、资金、管理人才)
- 自己负责的工作(行所示的验证,以及列所示的需求侧的工作)
- 成立时的股权
- 假设变更、招聘、追加预算、终止的权限由哪一方持有
列与行的整理,会告诉我们“自己负责的工作”。需求风险低的列,主要工作是供给的执行;中等的列是客户验证与达成同意的组建;高的列是用途与客户的探索。行则表示所承担的风险种类:科学行是实验结果,工程行是集成与认证,规模化行是良率与成本,部署・运营行是现场的反复。自己的经验是否适合这项工作,是决定是否参与的首要条件。
关于股权和裁量权,存在这样的张力:投资人一侧在成立之前的贡献越大,成立时的股权就越大,而这会削弱对优秀创业者的吸引力。从Flagship那样投资人一侧持有过半的结构,到Marble那样仅是最初投资人的结构,范围很广,因此成立之前做完多少工作、成立时又交给创业者多少,也最好一并看看。不过股权的大小与日常的裁量权是两回事,所以建议连权限的分配也确认之后再做判断。
从在日本起步的一方来看
把同样的框架用到打算开始开展公司创造的一方,即VC、企业、大学・研究机构、政府系机构上,就能看出各自所拥有的和所欠缺的并不相同。做成表格如下。示例仅限于调查表和正文中提到的机构。
| 主体 | 拥有的 | 欠缺的 | 适合的格子 | 适合的入口 | 对应的先行例 |
|---|---|---|---|---|---|
| VC | 资本、经营人才网络、判断与终止的纪律 | 实验设备、前期研究经费、需求侧接触点、成立前的人工费 | (4) (7) (8) | 人(经营者+市场假设) | Eclipse、8VC、Red Cell |
| 企业 | 需求(自家采购)、设备、雇用、项目组建的信用 | 把假设变更・终止的权限交给一线的机制、向外让出股权的惯例 | (1) (2) (5) | 资产、课题 | H&M(Syre)、Anglo American(Mission Zero)、Rio Tinto・三菱商事(Arctial) |
| 大学・研究机构 | 技术、前期研究经费与期间、实验设备 | 业务负责人、用途的选定、尽早确定知识产权条件的机制 | (8) (11) | 资产(技术) | TandemLaunch、TNO、MIT Proto Ventures、Cambridge Future Tech |
| 政府系机构 | 前期研究经费、采购、面向首套设备的融资・担保、政府系投资公司的资本 | 项目的甄别与终止的判断、经营人才 | 从(10)到(7)、从(12)到(11)或(9)的移动、列的移动、(5)的首套设备 | 不设入口 | Tesi(Arctial)、Temasek・GenZero(Rize)、DOE合同(General Matter)、税额抵免融资(Bildmore) |
关于VC,如前一节所述,在普通基金中可以反复进行的是(8)型。想做(2)或(5),就需要与商社或基础设施资本合作;想做(11),就需要与持有前期研究经费的主体合作。VC单独能够带来的,是资本、经营人才网络,以及判断与终止的纪律。
企业最能发挥作用的角色是第一个买方。前面说过推动列的是需求侧的主体,在这个框架下,比起作为出资者参与,提供承购、出借首个项目的验证设备、把自家采购作为最初的导入方,推动项目所处格子的力量更大。
另一方面,企业的弱点是权限。需求、设备、人都有,企业内部工作室却达不到这篇文章所说的共同主导,只停留在公司内部新业务,是因为没能把假设变更、追加预算、终止的判断交给一线。如果要把企业所拥有的需求和设备用于公司创造,可以考虑只把权限与股权的设计委托给外部,这样的分工。
大学・研究机构拥有的是技术,以及前期的研究经费和期间。Amperesand的7年由NTU承担,TNO则是通过内部项目制定业务・资金计划后再公司化。欠缺的是业务负责人和用途的选定,TandemLaunch和Cambridge Future Tech作为机构承担了这一部分。投资人主导的公司创造在科学行中只能从(11)开始,所以大学应当准备的,大概是把研究推进到那一步的前期阶段、尽早确定知识产权条件的机制,以及接纳从外部来的业务负责人等。
政府系机构拥有的是前期研究经费、需求、首套设备的资金,以及政府系投资公司的资本。提高(10)和(12)研究的TRL、将其移到上面的行,这项工作不包含在投资人主导的公司创造之内,应当由公共研究经费来承担。公共采购和差价补贴是推动列(需求)的政策,但真正能算作实际资源,要等到合同的约束力和期限得到确认之后,General Matter的政府合同就是一个例子。政府系银行的融资和担保真正发挥作用,是在需求合同和技术验证齐备之后的(5)。
反过来,政府系机构不具备的是甄别并终止项目的判断,以及经营人才。另外,补助金看起来像需求,所以容易把获得补助的项目误判为需求风险中等的列。
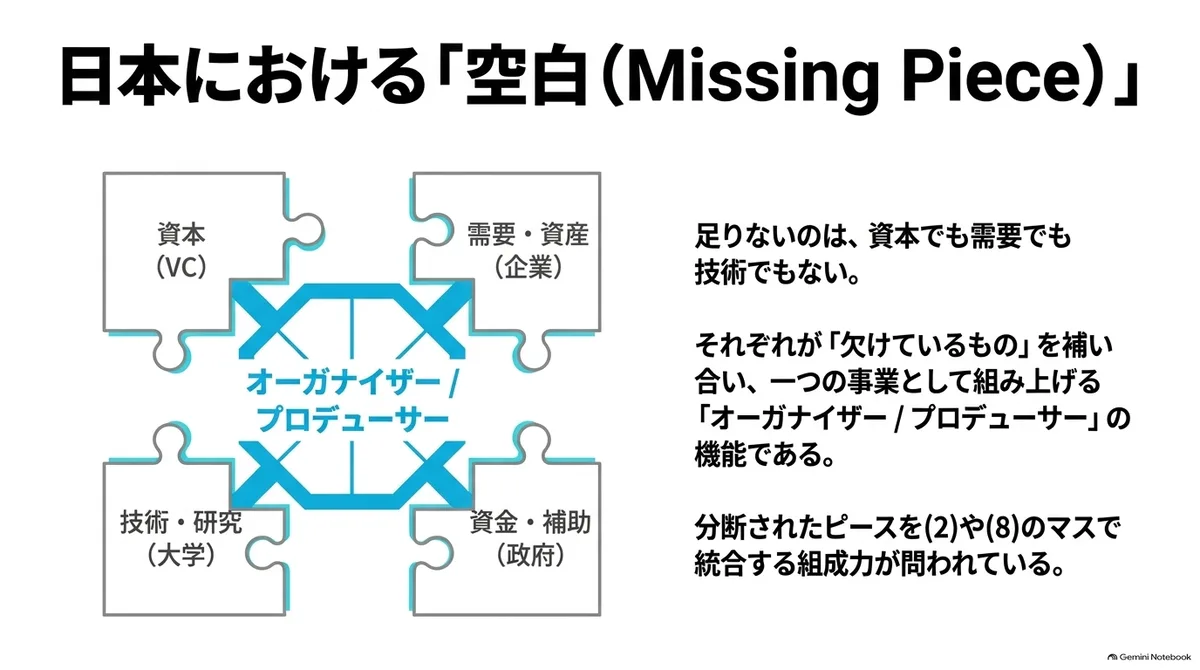
而且,各自没有的东西,别人有。既然如此,也许可以提出这样的假设:日本缺少的不是资本、需求或技术,而是把它们组建成一个项目的组织者/制作人/安排者。Vargas把电力、氢、客户、资本、管理团队组建成一项业务,Wavemaker Impact把农户、金融、买方做成一项业务,做的正是这样的组建工作,或许可以说,现在被追问的是如何开展这样的实践。
公司创造与产业创造
到这里的整理,都是以一个运营主体如何把一个项目做成公司为单位来写的。
不过另一方面,能够反复开展公司创造,有一个隐含的前提:前期研究经费、共同资源、价值链上的对手方这些处于公司外部的东西已经齐备。我也在想,如果要在日本构想公司创造,在设计运营主体的同时,如果不设计由谁来承担这个外部,最终还是立不起来。
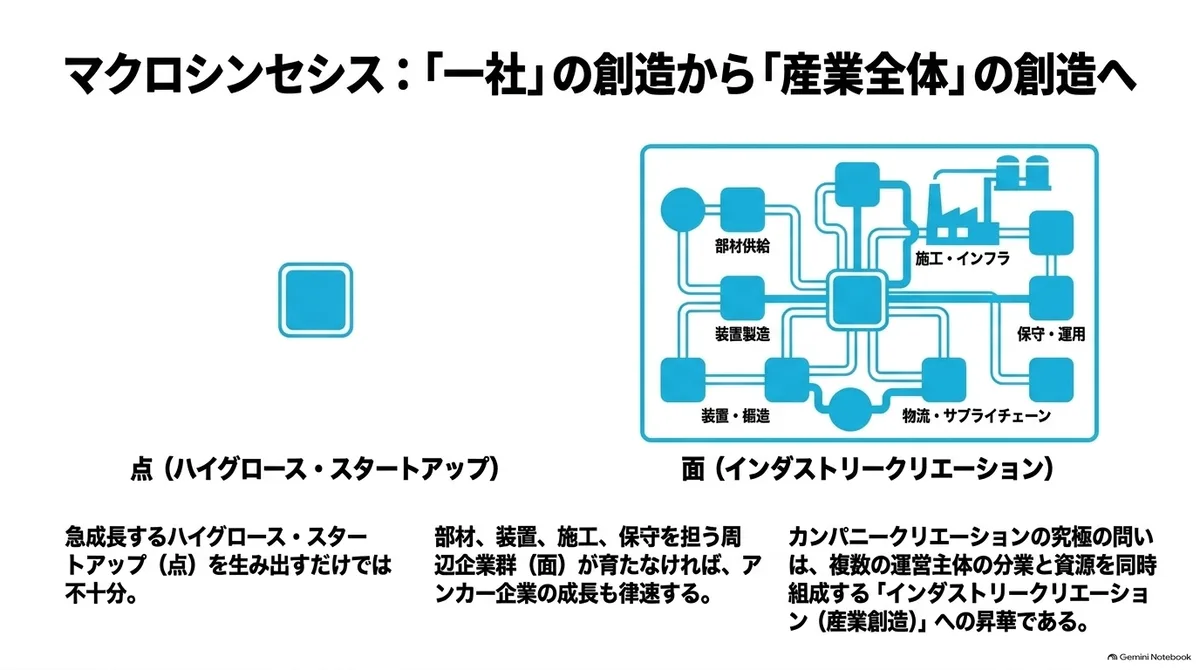
例如,正如《初创企业与地区的“产业创造”》中所写,即便培育出了太阳能电池板的高增长初创企业候选,如果承担其部件、设备、施工、维护的周边企业群成为限速环节,其增长也会停滞。如果不连这些公司也一并培育,像高增长初创企业这样的大企业也很难诞生。
从这个意义上说,我认为被称为公司创造的东西有两种类型。一种是去承担巨大需求与巨大风险、打造快速成长的初创企业的类型。另一种是从整个产业来看所缺少的周边企业。周边企业并不以快速成长为前提,但它们是锚点企业成长所需要的条件。
把范围扩展到这一步来思考,公司创造就不是一家一家地创办公司的活动,而更接近一个关于产业创设(产业创造)的问题,其中包括多个运营主体的分工、共同资源的持有方式,以及供应方、需求方与资金的同步组建。
从12个格子的分布来看,这两种类型负责的是不同的格子。以VC型资本反复开展(8)和(11)的机构,可以读作更接近前者;以PE或基础设施资本按项目组建(2)和(5)的机构,则更接近后者的活动。
而且日本不同于美国和中国等,对新需求反应敏捷而诞生的初创企业数量并不多,所以或许需要考虑:是同时也创办这些周边业务,还是由初创企业自身大幅延伸价值链、作为自家业务来做。另一方面,与欧盟等相比,日本还保留着制造业,也有可能靠大企业与中小企业的合作来应对。
关于这方面从产业一侧出发的整理和思考,我想放到另一篇文章中来谈。
总结
公司创造,我把它整理为这样一种活动:用供给风险的种类与需求风险的阶段构成的12个格子来表示项目的状态,并根据成立之前剩下的工作能由谁来承担,来选择主导方式。我认为,表中的列整理的是需求侧所剩工作的性质,行整理的是运营主体应当反复提供的验证与创立职能,由此能告诉我们需要什么样的职能。而且人和资本在任何格子里都是必需的,从人入手、从课题入手还是从资产入手,是与这12个格子分开的另一种选择。