Startup Studio 和 Venture Creation Model 的兴起,以及日本的需求
本文由 AI(Claude)从日语机器翻译而成,可能存在错误。 阅读日语原文。
看一看北美的创业投资,会发现后期阶段虽然趋冷,但种子阶段的估值依然居高不下1。
再看预种子、种子生态系统中的重要参与者——加速器,在Y Combinator 以外的加速器逐渐表现不佳的同时,也开始出现认为加速器自身需要改变的论述。
另一方面,VC 的动向也在活跃起来,Sequoia 推出了名为 Arc 的加速器,Andreessen Horowitz 也新开设了名为 START 的加速器,开始尝试把触角伸向比以往更早期的预种子、种子阶段。
与此同时,许多日本的 VC 也开始举办加速器,着手支持“更早的阶段”。
这或许有基金规模变大、资金上更宽裕的原因,但按理说,基金规模变大后,单笔投资额不得不随之变大,从而退出早期阶段的支持,而眼前的动向看起来与这种力学相反,我认为应当把它看作是在意味着什么。
我认为,其中一个原因是:日本 VC 的基金规模在稳步扩大2,如果不能投资于“至少以独角兽为目标”的创意和团队就无法回本,在这种局面下,挑战大规模课题解决的创业者人数,相对于投资资金而言是不够的。当然这样的创业者也有,但资金聚集的速度更快,所以情形看起来是希望有更多这样的创业者。
于是,如果 VC 走向更早的阶段,那么以往处在加速器位置上的项目,就不得不进一步移向更前面的阶段,这样的力量就会起作用。
这种“不断向前、再向前”的连锁持续下去,我认为今后许多支持者或许会向 Startup Studio 或 Venture Creation Model 靠拢。
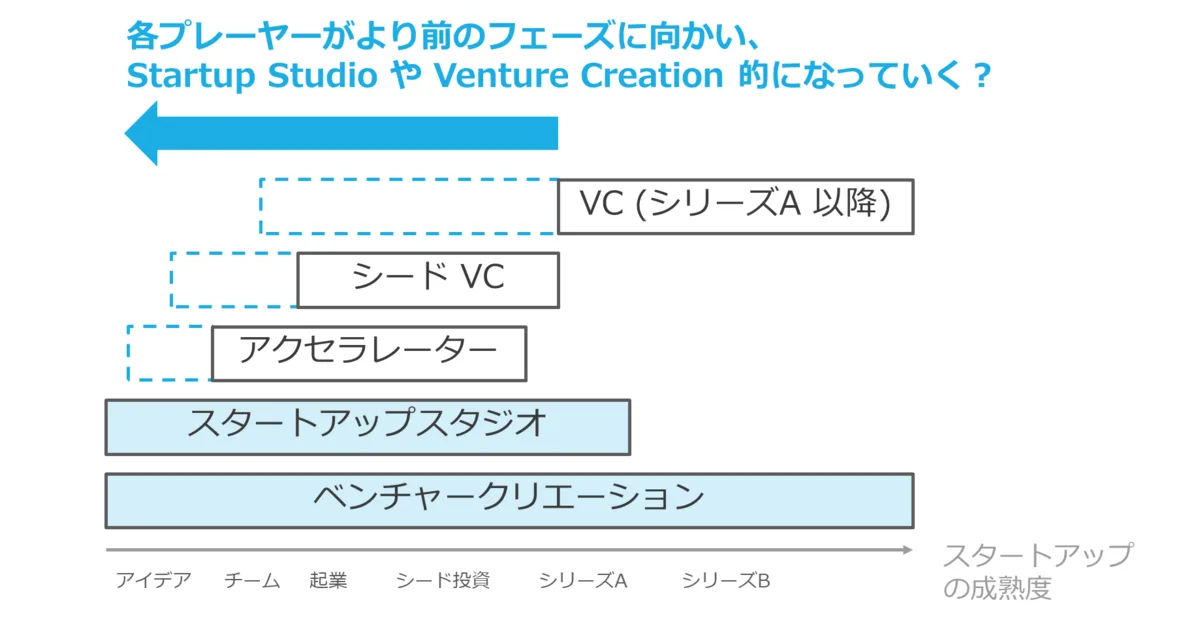
如果趋势真的如此,那么在 Startup Studio 或 Venture Creation 之中,以 EIR 方式工作的人也一定会增多。出于这样的考虑,我发表了关于 EIR 的文章,同时也在调查 Startup Studio 和 Venture Creation Model 的可能性。这里把调查的内容作为个人笔记整理出来。
1 关于 Startup Studio
1.1 Startup Studio 概述
这几年稳步增加的是被称为创业工作室(Startup Studio)的模式。从志愿者整理的全球 Startup Studio 一览中,也可以确认其数量逐年增加。
此外,整理创业加速器信息的 Global Accelerator Network(GAN)的运营方,自 2019 年起新成立了 Global Startup Studio Network(GSSN),由此也能感受到其存在感在不断提高。
2022 年底,以客户开发闻名的 Steve Blank 也在 Harvard Business Review 上发表了文章(原文也可以从这里阅读)。他在文章中将 Startup Studio 的流程总结如下。
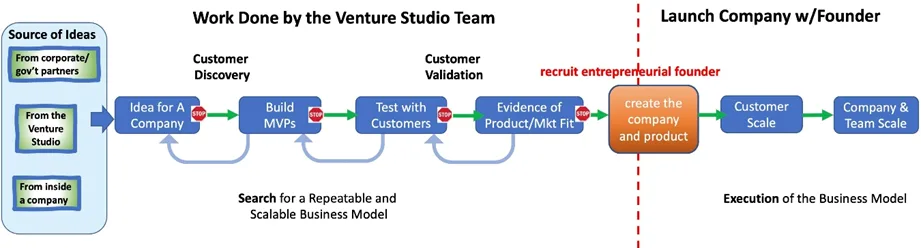
按照这张图的整理,Startup Studio 具有“在内部完成直到 PMF 的工作,之后引入创业者/经营者并分拆出去”的功能。因此,为了能够在内部做到产品原型,Studio 通常会在公司内部配备工程师等人才。
不过实际上,也有只是帮忙办理公司登记就自称 Studio 的,或者只覆盖到非常早期创意阶段的,所以各个工作室做到哪一步各不相同。(与 Studio 打交道的创业者请多加注意)
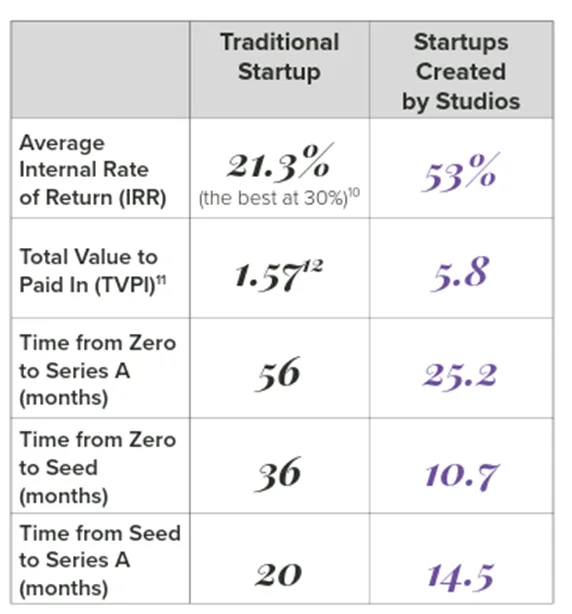
这种 Startup Studio 模式据说成功率很高。据称,普通创业公司(大概指 VC 的投资)的 IRR 为 21.3%,而 Studio 为 53%;种子轮融资普通创业公司需要 36 个月,而 Studio 只需 10.7 个月(不过我总觉得,真的是这样吗……)。
另一方面,Startup Studio 的一个特点是会持有较多的股权。据说 Studio 会持有 20% 到 90%(HBR 的文章中为 30% 到 80%)的股权。
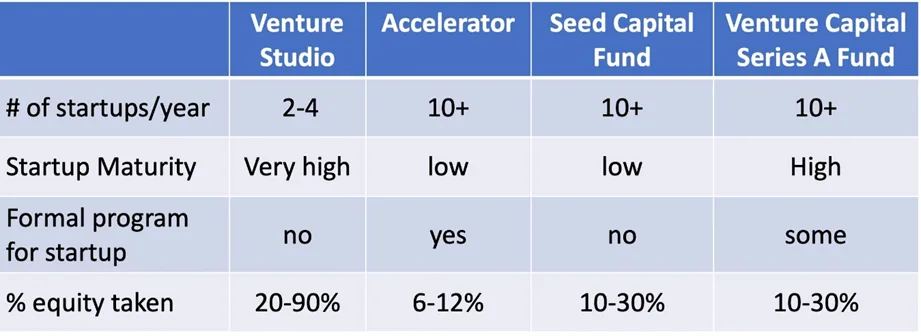
看到 90% 这个数字会吓一跳。下一轮融资必定会很艰难,拿 90% 实在不会让任何人幸福……我是这么想的,但我也听说过以“Startup Studio”“共同创业”“创业支持”为名拿走大量股份的恶劣机构和个人,所以也觉得这样的事或许确实存在。(再三强调,请不要被这样的人和机构盯上。东北大学也发布了这样的提醒。)
话虽如此,Studio 模式的成本相当高,所以想要比普通投资更多的股权,这种心情也并非不能理解。关于这方面的成本测算,《みんなのスタートアップスタジオ》等书讲得很详细。
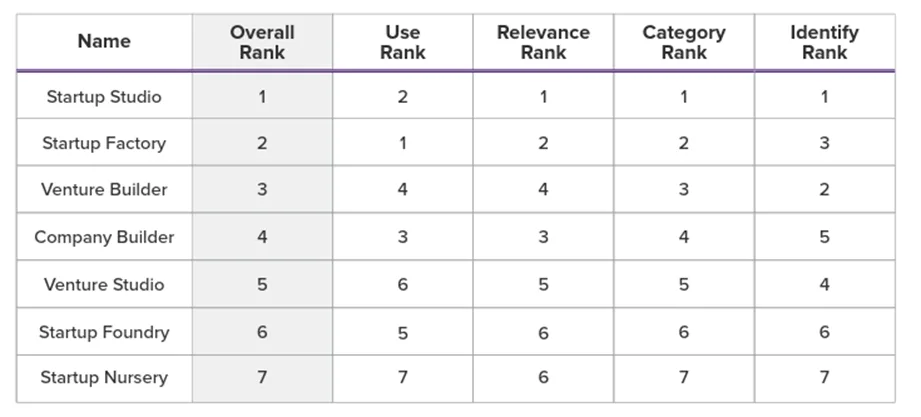
另外,与 Startup Studio 类似的概念还有“Venture Studio”“Startup Factory”等。仔细区分的话也许有所不同,但最常用的似乎是 Startup Studio,因此本文统一使用 Startup Studio 这一名称。
https://www.gan.co/wp-content/uploads/2020/03/The-Rise-of-Startup-Studios-White-Paper.pdf
1.2 Startup Studio 的案例
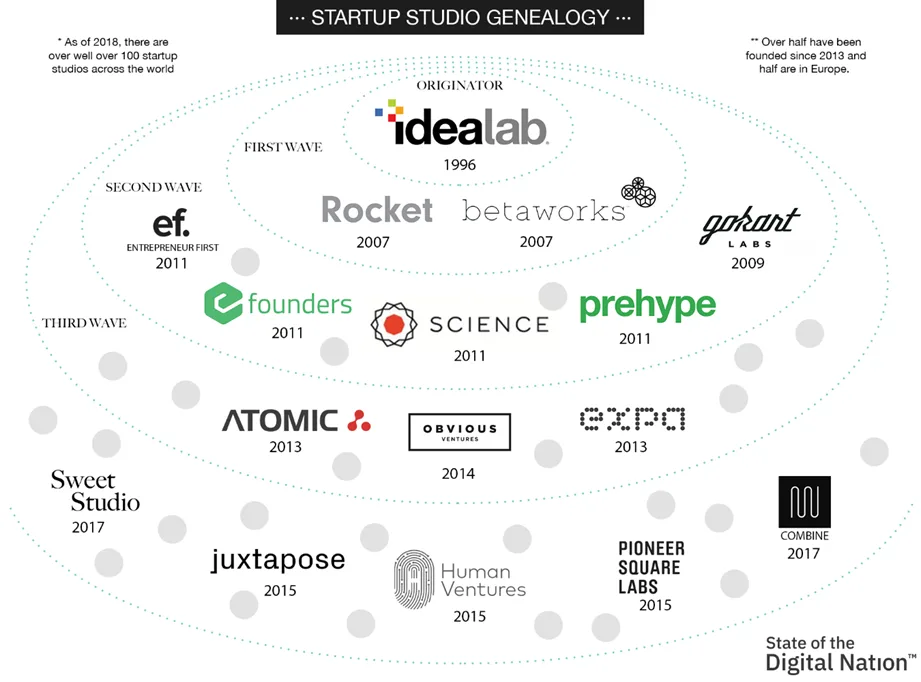
我的印象是,Startup Studio 模式经历了几次兴起与退潮,以创造出 Overture 等公司的 Idealab 为首,海外的尝试被整理成如下的图。
https://medium.com/collider/state-of-the-digital-nation-2020-venture-road-22de4377836
2011 年至 2013 年也曾掀起一波热潮,TechCrunch 的文章等也有报道。
日本也一直有工作室方面的尝试。有 BEENOS 创业工作室和 Mistletoe 等。如今,参加创业工作室协会的一批企业仍在进行尝试。
顺带一提,Idealab 的 Bill Gross 因这段 TED 视频等而闻名,据说他其实出生在日本。
1.3 背景
我认为,Studio 模式之所以兴盛,背后既有 IT 特有的原因,也有连续创业者推动的原因。
首先,IT 领域的创业具有以下特点:
- 初期成本较低
- 试错成本也较低
- 技术人员所掌握的技术相对容易转用
因此可以以较低的成本对创意进行试错。
在这个领域涌现出大量连续创业者,这一点也很重要。创过一次业的人会见闻越来越多的课题,结果很容易成为连续创业者,或者成为提出这类创意的人。
例如,Twitter 的共同创始人 Ev Williams 和 Biz Stone 创建了名为 Obvious Corp 的 Startup Studio(用他们的话说是 Product Lab),Medium 似乎就是从中诞生的。不过 Obvious 已经转变为纯粹的 VC。
此外,PayPal 黑帮也牵涉其中。以 PayPal 闻名的 Max Levchin 也创办了名为 HVF Labs 的工作室,由此诞生的似乎就是他自己担任 CEO 的 Affirm。另外,Peter Thiel 提出了 Palantir,Keith Rabois 提出了 Opendoor 的构想。虽然后来交给了其他经营者,但最初的发想都来自这些 PayPal 相关人士。
1.4 类型
Startup Studio 也有若干类型。分类方法有好几种,这里大致整理为以下类型。
- 独立系 Startup Studio – 我想这是最多的类型。
- 企业系 Startup Studio – 从大企业分拆出来或创建新业务的工作室。
- VC 系 Startup Studio – 基本上以 VC 的方式运作,但也可以说是“亲力亲为的极致”。
- 咨询系 Startup Studio – 例如 BCG X(BCG Digital Ventures)等。最近(2023 年 7 月)Bain 也收购了 Rainmaking 的 APAC 部门。此外,我也听说过地方创生背景下的 Studio。
作为独立系 Startup Studio,最有名的是 Idealab,我认为它是典型的工作室。刚才那张图里画有标志的工作室,大多也是与 Idealab 相似的模式。
不过,独立系之中也有与 Idealab 形态不同的。例如主要在共同创始人匹配前后开展工作的 Entrepreneurs First 和 Antler 等。它们看起来并不具备在内部制作产品的功能,所以与负责到 PMF 为止的所谓 Studio 不同,但又不同于 Accelerator,因此有时会在 Startup Studio 的语境中被介绍。
我的印象是,在日本企业型 Startup Studio 较多。不知为何,Wikipedia上也写着日本的加速器项目是“大企业举办的”,这也许是日本的特点。
作为 VC 系 Startup Studio 的例子,有孕育出 2020 年被称为软件史上最大 IPO 的 Snowflake 的 Sutter Hill Ventures。不过,普通 Studio 一年创建数家公司,而 Sutter Hill 是一年大约一家,所以我觉得它与其说是 Studio,不如说更像后文要讲的 Venture Creation Model。
Sutter Hill 的 Mike Speiser 虽然是 VC,却在 A 轮之前一直担任 Snowflake 的 CEO,之后在扩张阶段从外部聘请 CEO3,把经营交给对方。Sutter Hill 在上市时仍持有约 20% 的股份,据说从 Snowflake 获得的回报比 Accel 从 Facebook 获得的回报还要大(据说约 1600 倍)。其方法论在这篇文章和这篇文章等中有详细介绍。
咨询系在本文中暂不涉及。
此外,商业模式也各有不同,但关于 Studio 就先说到这里。详情请参阅《みんなのスタートアップスタジオ》。
2 关于 Venture Creation Model
2.1 概述
Startup Studio 是在 IT 语境中常用的词,而在生物领域,常常听到的是“Venture Creation Model”这个词。
顾名思义,这是 VC 自己“创建风险企业”的模式,最有名的是孕育出 Moderna 的 Flagship Pioneering。此外,Third Rock Ventures、Atlas Venture 等也采取同样的做法。
与 Startup Studio 的不同之处在于:主要领域是药物研发,并且作为领投方一直跟投到 IPO。例如 Moderna 在 2018 年上市时,据说 Flagship Pioneering 持有 19.5% 的份额。
2.2 流程
Flagship、Third Rock、Atlas 都同样将阶段分为四步。
Flagship | Third Rock | Atlas | |
Phase 1 | Explorations | Discover | Discover |
Phase 2 | ProtoCos | Launch | Derisk |
Phase 3 | NewCos | Build | Shape |
Phase 4 | GrowthCos | Transform | Strengthen |
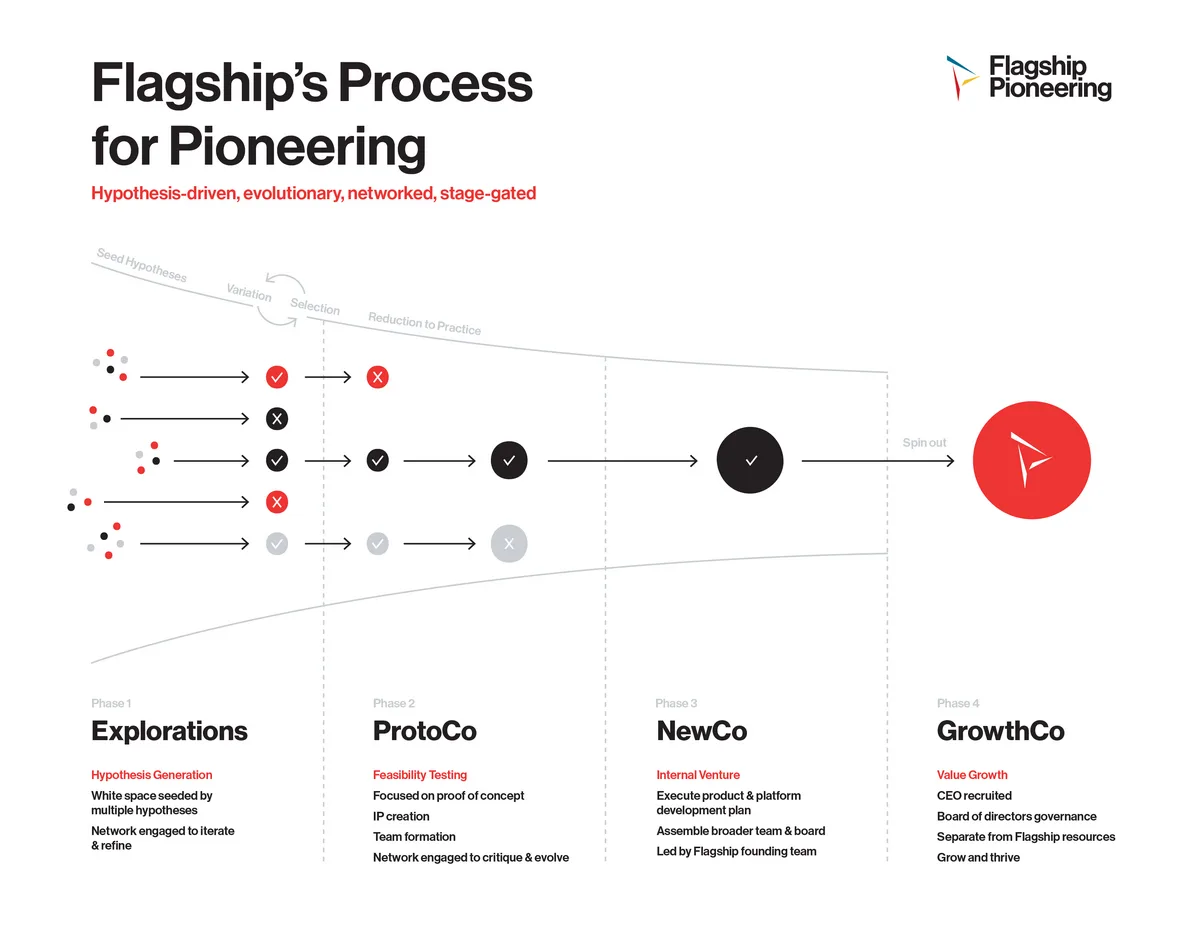
关于 Flagship Pioneering 的方法,日语方面有小柳老师的博客文章做了整理。
至于 Flagship Pioneering 的内部流程,我想 Harvard Business Publishing 的案例“Institutionalized Entrepreneurship: Flagship Pioneering”大概是最详细的。另外 Atlas Venture 在名为 Life Sci VC 的博客上发布信息,读一读就能了解其中的许多想法。
Flagship Pioneering 的最新情况在这篇文章中有详细介绍,而且在撰写这篇文章时,科学家和业务方面的员工约有 300 人(!),也可以说是投入了这么多人来进行新业务的创造。
2.3 类型
对于这个 Venture Creation Model,除了药物研发之外我很少见到。也许只是我的调查不够……
在名称上,有的使用 Venture Creation,有的使用 Company Creation。不过我的印象是,只是措辞不同,实质上没有太大差别。
如果说有大的差别,大概是“在自己公司内对创意主导到什么程度”“自己公司内是否具备研发功能”这些方面吧……。这方面我并不熟悉,想请教行家。
3 这些模式在日本的未来
当然,现场的课题创业者比投资者更清楚,创业者更熟悉的领域也压倒性地更多。
然而另一方面,我感觉如果只是放任创业者自然地产生创意,就总会有一种让创意变小的引力(尤其是首次创业的创业者)。因此人们对连续创业者寄予期望,但在并购较少的日本,连续创业者很难诞生,所以在这样的制约下,如何让首次创业的各位也瞄准更大的目标,这种早期的引导就变得非常重要。
此外,针对开头所说的创业者数量的问题,我认为今后会有更多的 VC 和支持组织来挑战这样的 Startup Studio 或 Venture Creation Model。
也就是“不是等待创业者,而是主动去创造事业”的风格。我觉得,如果不这样做,就会逐渐陷入无法进行与基金规模相称的投资的局面。
话虽如此,我认为在日本是否能照搬迄今海外的方式,又有些不同,所以需要考虑如下的发展方向。
3.1 领域的拓展
药物研发和 IT 走在前面,我想在这两个领域中,Startup Studio 式的尝试大概还会继续,但由于一定程度上 Low-hjanging fruits 已经被摘走,我认为这一模式也有可能扩展到其他领域。
不过,如果说有问题,那就是药物研发和 IT 在某种意义上是“特殊到足以让这一模式行得通”。
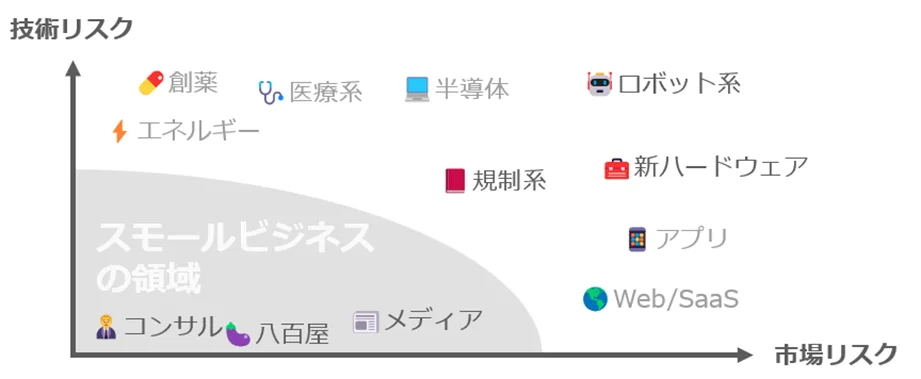
例如,把事业的风险分为“技术风险”和“市场风险”时,
- 药物研发技术风险高,但市场风险低(=做得出来就卖得出去)
- IT 技术风险低,但市场风险高(=只要知道什么能卖,就做得出来)
它们是以这样的方式承担风险的,而其他领域则千差万别,也不一定能获得与风险相称的回报。
https://speakerdeck.com/tumada/deep-tech-sutatoatuputohahe-ka?slide=55
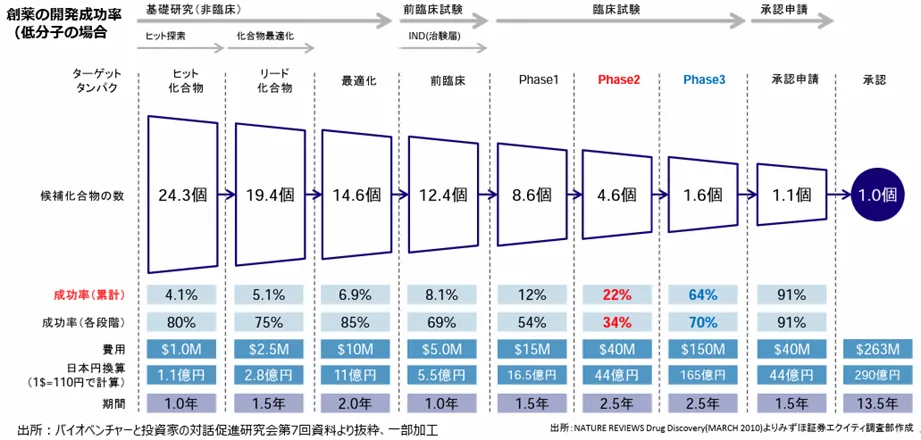
此外,药物研发的另一个特点是之后的流程可预见性很高。
据说小分子药物研发的概率和所需时间大致如下(数据较旧,金额等可能需要更新)。
https://www.kantei.go.jp/jp/singi/kenkouiryou/iyakuhin/dai5/siryou1-3-6.pdf
另外,IT 的技术容易转用,试错成本也低,所以容易在 Studio 内开展许多挑战,而在其他领域,我想会更接近生物领域,成为一年能创造几家公司就谢天谢地的模式。
这样一来,只有在少数的挑战中就能获得“足够的成功率”和“足够的回报”的领域,这一模式才能回本。这样的领域恐怕寥寥无几(不过会因时期而异)。
而且还有一个难点,就是领域也必须在一定程度上固定下来。因为不同的领域所需要的设备不同。如果每家公司都要重新购买设备,成本会更高。
那么可能有哪些领域呢?其中之一是 Climat Tech。
BXVentuers、Marble、1.5° Ventures 等已经开始了专注于 Climate Tech 领域、接近工作室模式的尝试。有意思的是,它们都起源于欧盟地区。
此外,Idealab 也在 Clean Tech 上投入了力量,SPAC 上市的 EnergyVault 和试图打造 DAC 的 CarbonCapture 都出自 Idealab。这个领域我个人也有所参与,所以觉得很值得探索。
3.2 非营利组织的作用
Startup Studio 和 Venture Creation Model 的弱点是成本高。
Flagship 拥有近 300 名员工,雇用这么多人成本相当可观。因此如果不持有较多的股权就无法回本。否则就要向创业公司收取服务的费用(billing back)。但无论哪种做法,负担都相当重。
从时间的角度来看,也比普通投资更长。Sutter Hill 和 Polymath Ventures 等设立了没有期限的常青基金(evergreen fund),可以长期投入,但要筹集到这样的资金,需要有业绩记录。另一方面,也有把工作室和基金设为不同实体(双实体)等选择,但这样从 LP 处募资又很困难。
因此,我认为本来应该成为靠营利成立的业务,但在循环开始运转之前的一段时间里,如果能由作为非营利组织的大学等来承担这些事就好了。因为这样应该不必持有太多股权。
哈佛大学的 Wyss Institute 大概是类似的尝试吧。Wyss 最近也与 Collaborative Fund 和 Northpond Ventures 等 VC 合作,着眼于研究和创业公司化。作为与大学有关的人,这话难免带有立场发言的意味……。
3.3 与 EIR 的结合
在日本也逐渐起步的 EIR,在放任自流的情况下,我觉得很难顺利,也没有可复制性,所以我认为它会逐渐收敛到把 EIR 集中在一处、使其项目化的 Studio 模式。
4 总结
- 等待好球,好球不会来(很少)
- 来了的好球会被争抢
- 那就自己制造好球吧
虽然可以说是一个简单的想法,
但这样一来,最先出现的疑问大概就是“做得到吗?”。
我很想说“做得到!”,但实际的反应通常会是“诶,要做 Venture Creation?!”。我自己也觉得相当困难。
不过,只是等待束手无策也是事实,而且我也很难想象一两年后创业者会急剧增加的未来,所以考虑到整个生态系统必须跨过这道坎,想方设法找到能做到的办法,目前的方向大概就是这样。
尤其是,与其争夺今后会萎缩的国内市场和创业者数量,把蛋糕做大对整体更有益……。
我是在思考这些事情,所以如果有对这样的尝试感兴趣的人,希望能一起做些什么。