2023年创业环境与今后的举措(尤其是从加速器的视角)
本文由 AI(Claude)从日语机器翻译而成,可能存在错误。 阅读日语原文。
看一下 Y Combinator 以外的美国知名加速器的成绩,会发现自2015年以后,它们并没有那么出色的表现。从孵化出独角兽的角度来看,Y Combinator 以外的加速器已经不太能孵化出独角兽了。
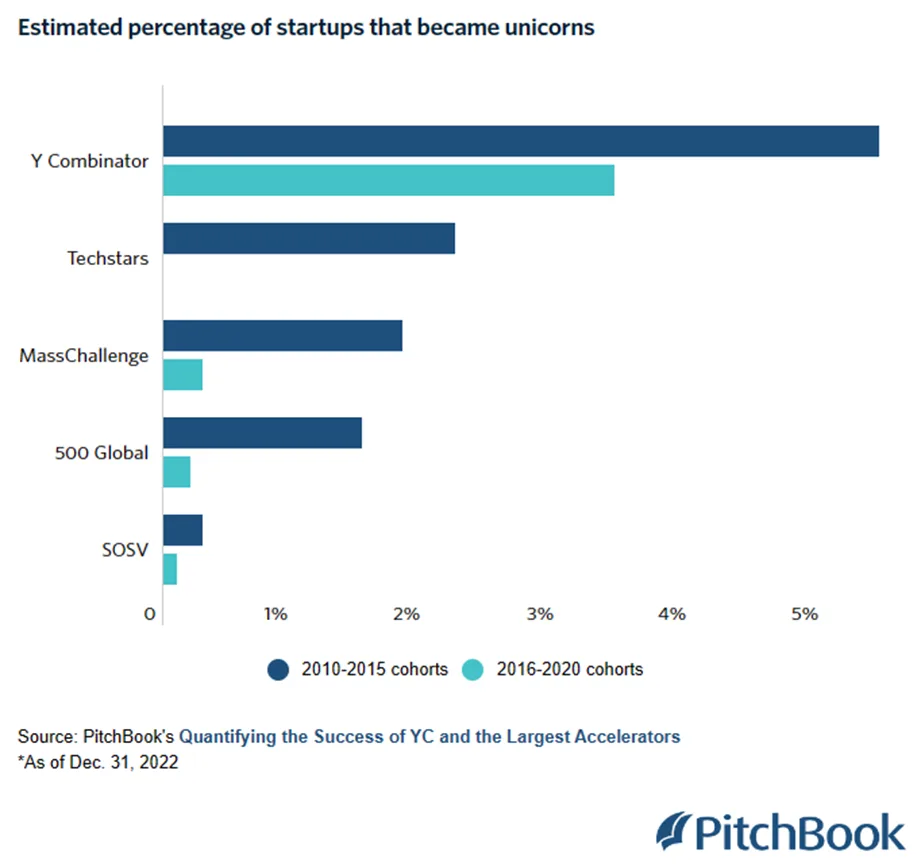
https://pitchbook.com/news/articles/y-combinator-accelerator-success-rate-unicorns
我认为,这是因为北美的创业环境发生了很大的变化。
作为原因,可以考虑以下几个候选因素。
- Y Combinator 扩大录取数量,导致有潜力的创业公司被其寡占
- 有创业经验的人增多,不需要加速器的创业者随之增加
- 创业公司的成长领域逐渐变得有限
以上说的是海外的情况,而看一下日本,这几年创业生态系统也发生了很大的变化。考虑到这些变化,我这样身处支持一方的人,也开始觉得需要一种与以往略有不同的支持方式。
我在2017年写过一篇关于生态系统课题的文章,时隔大约6年的现在,为了作为自己今后行动的基础,我想把自己的认识整理一下。
另外,这是个人的史观,仔细对照数据,可能会有不同之处。而且这是偏向加速器的论述,从 VC 的角度来看,想必会是另一番景象。这只是“我是这样认识的,今后打算这样行动”,并不是主张这一认识正确无误,还请留意。
1. 迄今为止
我来梳理一下从 Y Combinator 创立的2005年前后开始的大致走向。
1.1 技术环境的变化
这是常被提到的一点:以2005年前后为界,IT 行业接连发生了好几场重大变化。
- 2006年以后,随着 AWS 等云环境的出现,基础设施成本等初期投资降低
- 紧接着智能手机出现,稍后应用商店出现,应用分发成本一下子降了下来
- 另外,随着智能手机和 SNS 的普及,接触互联网的时间增加
- SNS 和搜索联动型广告等成本效率较高的获客手段新近登场
- 进入2010年代,SaaS 的潮流正式开启,B2B 市场也随之扩大
也就是说,从2005年开始的15年,是互联网、智能手机和云(SaaS)不断持续扩大的15年,同时也是随着 AWS 等的出现,开展并扩大业务所需的成本大幅下降的15年。
1.2 加速器的登场
2005年,被称为加速器鼻祖的 Y Combinator 成立了1。
创始人 Paul Graham 的假设据说有两条:
- “创业的成功主要取决于聪明和精力充沛,年龄和商业经验并不是那么大的因素”
- “用比大多数人预想更少的钱也能创业”
这两条2。换句话说,也可以说是这样一个假设:“只要有少量资金和建议,年轻人创业也能成功”3。
经过验证,说这个假设是正确的也不为过。Y Combinator 孕育出了许多年轻的创业者。其中一位就是如今处于话题中心的 OpenAI 的 CEO Sam Altman,他是 Y Combinator 的第1期学员,也担任过 Y Combinator 的总裁。
随后,一个接一个模仿 Y Combinator 的举措被命名为“加速器”并得到普及。
著名的有:Techstars 于2006年,MassChallenge 于2009年,AngelPad 于2010年成立。
1.3 种子 VC
加速器之所以运转良好,我认为也有这样的原因:在互联网泡沫之后,VC 的关注点转向后期阶段,前期阶段随之空了出来,种子期和前种子期的创业公司需要支持。
实际上,不仅是加速器,种子 VC 也恰好在这个时期诞生:2004年有 First Round Capital 和 SoftTech VC(现 Uncork Capital),2005年有 True Ventures 和 Floodgate 等相继成立。
我认为,这一背景中也有 AWS 等带来的创业成本降低的影响。因为靠加速器和种子 VC 的少量投资就足以创业,这一点也很重要。这方面在 Why Has Seed Investing Declined? And What Does this Mean for the Future? 中有详细的讨论。
像这样,在支持出现空缺的地方,低成本创业的环境也具备了,于是加速器和种子 VC 应运而生,我认为大致是这样一个过程。
1.4 天使投资人
另外,围绕加速器的环境中还需要把握的一点是天使投资人。
随着靠 Google 和 Facebook 的 IPO 等致富的人增多,加上2008年前后金融危机期间机构投资者撤离,存在感不断增强的就是天使投资人。
可以说 Y Combinator 最初也是由4位天使投资人发起的,AngelPad 则类似于天使投资人加加速器的形态。
直到2010年前后,天使投资人的存在在美国似乎也很重要,但其存在感逐年下降。
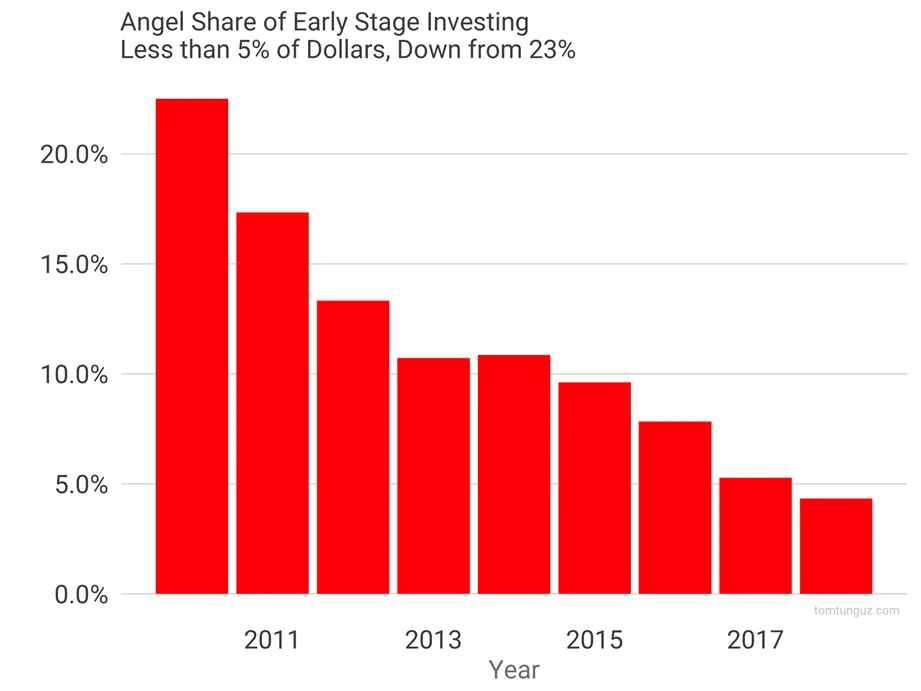
被列为其中一个原因的是,机构投资者回归,开始主导种子轮。2012年前后,靠 Acqui-hire 小有积蓄的人想必不少,但与天使投资的增长相比,VC 变得更加活跃。
1.5 加速器的组织化
随着机构投资者回归、种子 VC 增多、天使投资人的出场机会减少,加速器的竞争对手也逐渐增多。而且我认为,加速器也逐渐不再以个人,而是以组织、机构的形式运作。
Y Combinator 和 Techstars 都扩大了组织,并增加了录取数量。
现在,Y Combinator 每年录取400家公司(不过今后计划削减)。考虑到2010年大约是60家,增幅相当大。
Techstars 与企业等合作举办加速器,同样每年录取400家以上,MassChallenge 也增加合作方,每年录取200家、300家4。
1.6 加速器的功能
到这里,我们看了加速器、种子 VC、天使投资人这三类相似的参与者。
下面再回到加速器。加速器共通的功能是什么呢?我想主要有以下4点。
- 提供创业的知识与经验
- 作为项目的设计(多数是分批制)
- 获得导师和同期学员等人脉网络的机会
- 获得资金的机会(初期资金,以及通过 Demo Day 等对投资人的介绍)
也就是说,许多加速器的主要功能,是通过项目向(主要是)年轻的工程师传授商业知识,并提供人脉和资金方面的网络。
这样做,就能在避开创业初期容易犯的错误的同时,支持他们获得最初的增长势头(traction)。
1.7 加速器回顾
这样回顾下来,可以认为从2005年到2020年这一时期,是加速器这一机制发挥出绝佳作用的“特殊时期”。
首先,存在着可以用少量资金起步、而且快速成长的 IT 的部分领域。并且,只要有一些建议,在创业和经营的过程中,即使是年轻人、工程师,也能磨练作为经营者的能力,那是这样的一个时期。
而且,在美国,那是一个相当多的创业者不断涌现的环境,需要这样的项目,这一点也很关键。加速器扩大规模也是合理的。在美国,仅4家大型加速器,恐怕每年就有1000家以上,如果算上更小的加速器,想必有更多的创业公司得到加速器的支持。
这一影响扩散开来,日本也诞生了几家加速器,如今有许多加速器在开展活动。
2 日本发生的变化
我粗略回顾了从2005年到2022年左右的情况,下面想再深入看看日本发生了怎样的变化。
首先从数字上容易看明白的资金方面开始。
2.1 融资额增至10年前的10倍
根据 Initial 的数据,日本全国的融资额在2013年为877亿日元,到2022年达到了8774亿日元5。也就是说,融资额在大约10年间增长到了10倍。
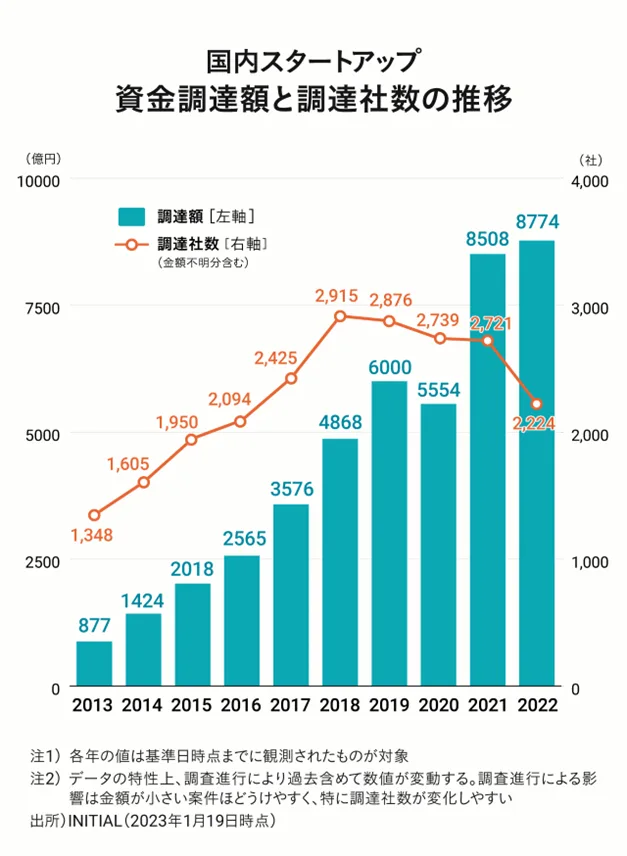
https://initial.inc/enterprise/resources/japanstartupfinance2022
其他国家也有相当大的增长,所以并不是只有日本增长到10倍、实现了特殊的成长,但至少“日本的数量级也上了一个台阶”,我认为是一个很大的变化。
2.2 创业公司融资额的增加
刚才是日本全国的融资总额。这个总额可以用“每笔融资额×融资笔数”来计算。总融资额增长到了10倍,但融资笔数只有2013年时的2倍左右。也就是说,平均下来,每笔融资额增长到了大约5倍。
不过,与其说是平均增长了5倍,不如说大额融资的增加才是金额增长的主要原因。虽然与美国相比还差一个数量级,但已经能看到10年前几乎不存在的规模的融资额了。
可融资金额的增加,拓宽了创业公司可以采取的战略范围。而且,如果能比大企业的新业务部门更快地筹集到更多的资金,也就意味着创业公司可以挑战的领域增加了。
2.3 基金规模的扩大
日本 VC 的基金规模在这几年也一下子变大了。而基金规模的大小,会对 VC 的战略产生很大影响。
如果基金规模为50亿日元,10年后大致产生150亿日元左右的累计回报,IRR 就算相当不错了6。要获得150亿日元左右的回报,需要:
- 出现1家市值1000亿日元的公司,VC 持有其中15%的股份
- 出现2家市值500亿日元的公司,VC 在每家各持有15%的股份
- 出现3家市值333亿日元的公司,……
也就是说,只要出现1家独角兽,对基金而言就足以获得充分的回报。
另一方面,如果基金规模达到500亿日元,10年后就需要1500亿日元的退出。要达到1500亿日元,
- 产出10个150亿日元的回报(=产出10家市值1000亿日元的公司)
- 产出1个1500亿日元的回报(=产出1家市值1万亿日元的公司)
战略就是在这两者之间的某处取一个点。也就是说,是产出10家独角兽,还是产出1家十角兽,或者取其中间。
不过,基金能够投资并建立关系的公司数量是有上限的,1名投资人最多也就能负责10家左右的公司,而且也不可能雇用10倍的人手,所以基金规模变成10倍,并不意味着能投资10倍数量的公司。
于是,思考就会转向“如何实现更大的退出”这一侧。
另外,基金规模变大后,单笔投资额(ticket size)难免变大,原本以种子期为中心活动的 VC,也逐渐会有投资后期阶段的引力。
(另一方面,有了资金,也就能支持早期阶段了,支持对象的范围也有扩大的倾向……不过我觉得,与基金存续期不匹配的问题也会逐渐显现)
我认为,投资人一方这样的思维转变逐渐发生,尤其是在最近几年。
2.4 创业公司人才的增加与知识的共享
牵引日本创业公司的是 IT,而 IT 创业公司的成本大部分是人力成本。资金流入意味着创业公司的招聘增加,在创业公司工作的人变多,也可以说是一个很大的变化。
结果,创业公司知识与经验的共享加速了。如今,许多创业公司在自家博客等处公开自己的经验。
另外,参与创业公司的人增多,活动等也比以前更加盛况空前。
3 没有发生的变化(未能促成的变化)
到这里为止是已经发生的变化。接下来我想简单谈谈没有发生的变化,或者未能促成的变化。
3.1 创业者的数量并未激增
我个人在2017~2018年曾有过、但落空了的预期,是投身高成长创业公司的创业者的数量。
随着 Mercari 等大型退出的出现,我个人期待日本终于也会诞生被称为“〇〇黑帮”(〇〇マフィア)的创业者群体。我曾设想,顺利的话创业公司会呈指数级增长,至少也会线性增长。然而,这似乎并没有发生。
根据 Initial 的数据,获得融资的公司数量在2018年之前以相当快的速度增长,但此后增长陷入停滞。以公司数量计,大约是2倍。融资公司数并不等于高成长创业公司的创业数,但考虑到二者在一定程度上存在正相关,我认为创业并没有增加那么多。
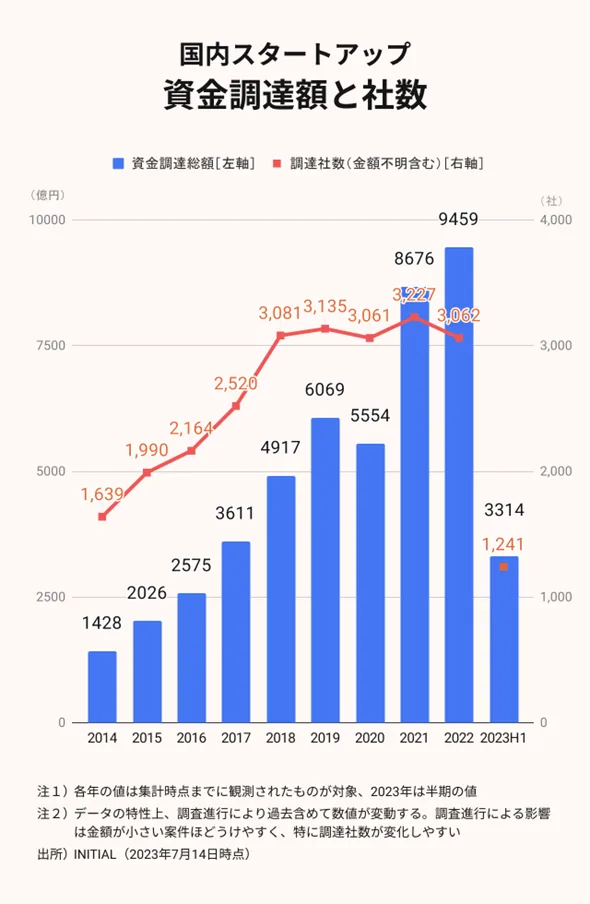
假设创业没有增加,我觉得原因有好几个。
例如其他就业机会的增加。尤其是,如果是在以前可能会选择创业的人,我认为他们流向
- 创业公司的员工和 CxO
- 创业支持一方
- 大型科技公司
- 战略咨询顾问
- 大企业的开放式创新部门
等职业的可能性相当大。我自己也是支持一方,所以没资格说别人。
融资额增加了,参与创业公司的人增多了,活动也盛况空前,但另一方面,我个人并没有创业者本身的数量急剧增加的感觉。
另外,这同样只是体感,我的印象是想创业的年轻人在这几年有所增加。实际上,根据日本政策金融公库综合研究所的调查,29岁以下人群的创业意向比例还算比较高。
但是,在创业者中,倾向于做创业公司(startup)的人是否在增加,我的体感是并没有那么高涨。也许有不少人认为,如果要赚几亿日元,用小生意的赚法就足够了,也有相当多的人靠房地产投资等就能赚到足够的钱,所以从金钱方面来说,也许并没有必要特意选择创业公司这条路。
无论如何,我感觉以高成长创业公司创业为目标的人,并没有像10年里融资额增长到10倍那样增加。
另外,Y Combinator 即使每年录取近700家,据说录取率也只有1.5%至2%左右。即使按2%计算,也意味着每年有35,000份申请。有这么多创业者和创业者候选人,可以说是与日本的一大区别。
3.2 并购退出没有增加那么多
众所周知,作为退出的去向,在美国并购(M&A)占了大多数。而日本的退出几乎都是 IPO。
存在并购本身,就增加了创业公司可以采取的战略,投资人也能收回本金,从而能够承担更多风险。而且,发生并购还有让创业者更快再次挑战的好处。
我认为,这种并购退出少的问题在日本长期以来一直被当作问题提出,作为对策,也出台了开放式创新促进税制等。
并购少的背景,有排斥 Not Invented Here(NIH:自家开发以外的技术)的因素,也有商誉(のれん代)的问题等,但我认为产业结构也是背景之一。
日本的创业公司大多是 IT 企业,而收购 IT 企业的主要是 IT 企业。美国有许多以大型科技公司为首、能够进行收购的大获成功的 IT 企业。但是日本和欧洲没有那么多这样成长起来的 IT 企业(IT 创业公司),买家少,所以退出就少……可以说也是一种鸡生蛋、蛋生鸡的关系。
话虽如此,这也不是让大企业勉强收购创业公司就能解决的问题。而且要让海外企业来收购,要么靠世界上屈指可数的技术实力,要么作为进入有吸引力的日本市场的机会才会被收购。如何增加让所有利益相关方都满意的并购,我认为今后仍将是一个课题。
此外,还有后期阶段的支持者少的问题,以及上市后的成长问题等,但先谈到这里。
4 今后的日本生态系统
基于这些变化以及没有发生的变化,我想思考今后需要怎样的发展。
4.1 如何打造十角兽
我觉得,许多基金规模变大的 VC,都开始抱有“如何打造十角兽”这个问题7。而且我感觉,日本作为国家,也有想要孵化十角兽的方针。
十角兽(decacorn)是指市值达到1万亿日元的企业。以销售额(而不是利润)来说,需要1000亿日元。也许需要2000亿日元。另一方面,独角兽的一个目标是100亿日元的销售额。
仅在国内实现100亿日元的销售额,勉强可以做到。但在国内实现2000亿日元的销售额,就相当困难了。
于是,我认为需要的是:
- 挑战全球市场
- 挑战与单纯的 IT 不同的领域
这两者都是谁也没有现成方程式的领域。
4.2 由谁来覆盖变得困难的早期阶段
随着基金规模变大,会发生的是该基金的投资逐渐转向后期阶段8。
这样一来,更早阶段的支持就空了出来。
另一方面,如果想要十角兽,我觉得如果不相当有意识地从初期阶段就开始设计,已经难以实现。过去也许靠“广撒网总能中”就能实现,但从海外加速器表现下滑等情况来看,能感觉到这种趋势。
也就是说,需要从更早的阶段介入,而且这种介入所要求的水平在提高。
4.3 如何组建能在世界水平上竞争的团队
另外,随着这些变化,我觉得对创业初期团队的要求也在增加。
例如,根据事业领域的不同,
- 是不是能够进行全球化拓展的团队
- 是不是能够筹集巨额资金、而且还能用好这些资金的团队
这样的评价角度也似乎越来越多。
也就是说,要看是不是能在世界上竞争的管理团队。
如果对创业者的要求门槛提高,与10年前相比,首次创业的创业者也许会更难有所作为。美国幸而连续创业者增多,拥有这类经验的人在这十年里也在增加。看获得融资的公司的创始人履历,有创业经验的人比例还算相当高。看一下欧洲,欧洲的独角兽创业公司中,大约65%是连续创业者。
但是在日本,有过这种经历的人还很少。在这样的情况下,还必须去解开孵化十角兽这一难题。
4.4 挖掘哪个领域
在单纯的 IT 领域,验证假设的成本低,如果机会遍地沉睡,那么不断挖掘不同的地方,终将可能挖到金矿。如果机会就埋在浅处,那就更是如此。这种情况下,可以说是能发挥年轻人行动力的局面。
但是,一旦被挖掘到一定程度之后,挖到好矿脉的概率不可避免地会下降。
只是“能挖到中奖之处”的概率下降了而已,并不是说可能性为零。视时机而定,也会有大浪来临(比如我认为 EC 也有可能发生很大的变化)。初期投资较低的 IT 创业仍将持续。即便如此,如果采取到处乱挖的战略,挖到金矿的可能性会比以往逐年降低。
改变挖掘的地方,比如事业领域,也可以在战略不变的情况下挖到金矿。每个时期总会有一些看似新趋势的东西。虽然需要判断这个趋势是短命的还是长期的,但无论如何都不是没有机会。
不过,我感觉,如果还在5年前的同一个地方、原封不动地用5年前的战略去挖,很难成功。
4.5 总结来说
综合这些来看,我认为,尽管与各国相比生态系统还不够成熟,但如何挑战比以往高一个数量级的课题,已经真正成为日本创业生态系统的议程了9。
5 今后的加速器
前面谈的一直是日本,但我觉得类似的变化在海外也在发生。其结果是,开头提到的海外加速器的成绩也发生了变化。
考虑到迄今为止的变化,以及没有发生的变化,我感觉日本的支持一方和加速器也到了需要改变的阶段。
而且,如果日本所要求的创业公司是十角兽这种高出一个数量级的成功,那么我认为,日本的支持一方如果不着手做一些非连续性的事情,就无法回应这一期待。
关于那时的方向,我想到了几个。
5.1 思考提升哪个变量
从整体数字来看,把整个生态系统作为一个整体,对创业公司的投资回报可以看作:
回报 = 高成长创业公司的创业者数量 × 打击率 × 全垒打的大小
希望大家理解,我尊重每一位创业者的挑战,这里只是从数字上看。
看这些要素中哪个更容易提升,遗憾的是,我觉得创业者数量在近期急剧增加的可能性不大。虽然可以稳步提升,但人们的职业偏好不会在几年内大幅改变。
而且,我们这些年也做了各种各样的事情,切实感觉到增加创业者的数量真的很难。
这样一来,提高打击率或全垒打的大小这个变量,才是短期内能做到的。
5.2 从更早的阶段介入
思考提升打击率和全垒打大小需要什么时,我认为从创业早期阶段就提供支持的必要性会增加。
Y Combinator 身处容易诞生十角兽的美国市场,机制上也运转良好,但看其他北美加速器的表现等就会发现,除 Y Combinator 以外都在苦苦挣扎。我认为由此需要重新思考加速器的“做法”本身。
而且遗憾的是,日本并不是自然而然的创业就能成为十角兽的市场。那样的话,就需要从一开始就刻意以十角兽为目标进行设计。但是,能够从一开始就刻意瞄准这一点的首次创业的创业者,几乎不会有。
再者,如果“不是十角兽级别的创意、而且不是了不起的团队就得不到投资”的倾向变强,那么获得投资的团队所面临的门槛就会相当高。于是,包括组队(teaming)在内进行支持的必要性就增加了。
这样一来,迄今为止的加速器主要是“支持”和“投资”,我认为,如果不更多地靠近自己“创造”的一侧,就不会很快诞生具备足够质量创意的创业。
当然,这相当困难,不一定能做到,而且日本支持一方的质量低下屡被指出,所以是否可行我也不知道。不过,考虑到能提升的变量,我认为只能朝这个方向做下去。
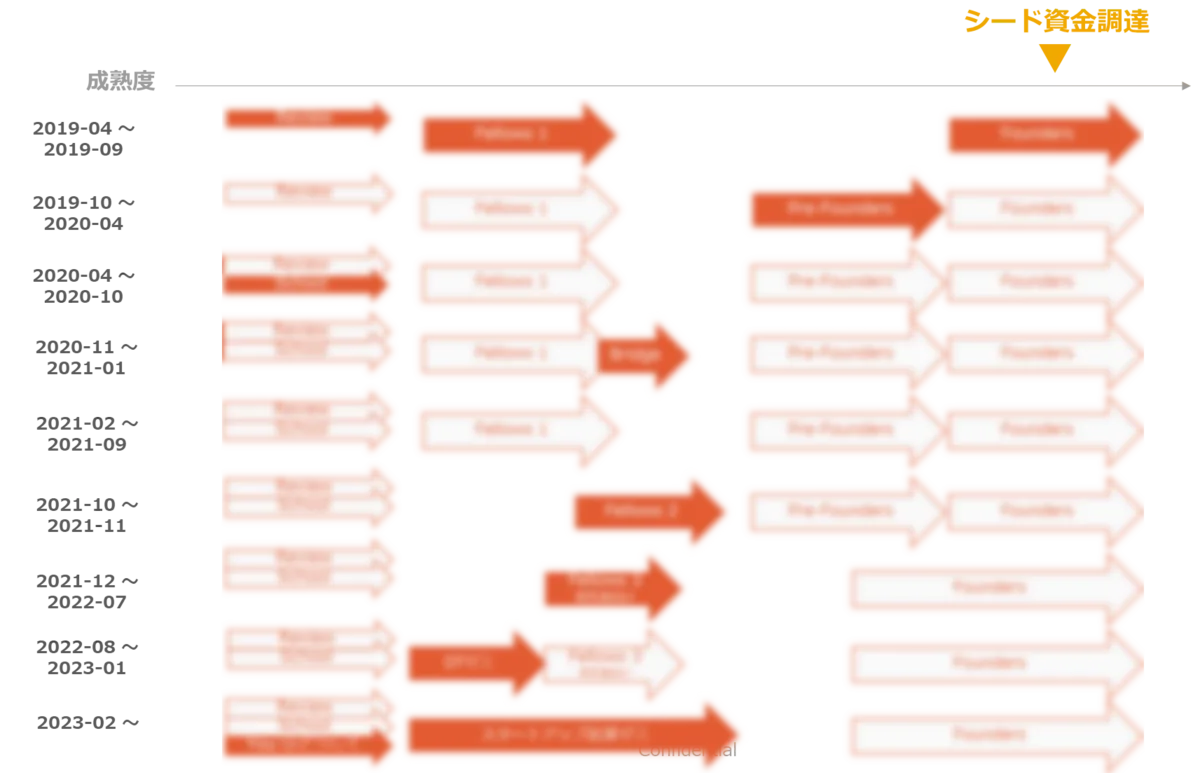
需要充实更前期阶段的支持吗?
实际上,我负责的 FoundX 的支持,一直在不断向更前面的阶段移动。(虽然做了模糊处理,但我们一次又一次地变更项目内容和对象,反复试错。用红色涂满的是当时的新举措。大概能看出我们在不断加强前端的支持。)
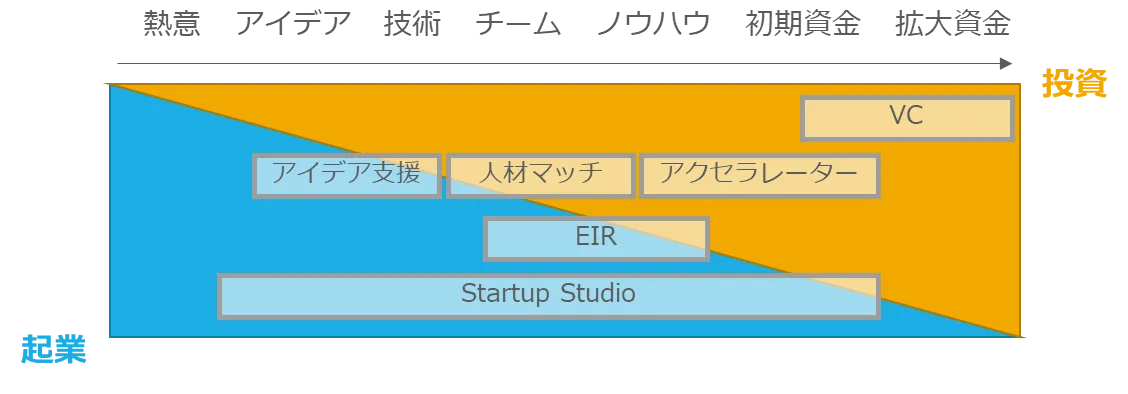
更具体地说,“创意支持”“人才匹配”“EIR (Entrepreneur in Residence)”“Startup Studio”等各种“加速器的前一阶段”的支持举措,作为投资人们的动向,似乎开始引人注目。因为支持一方已经开始使用所谓 Company Creation 这样的词了。
实际上,例如在 Climate Tech 领域,完全没有行业经验的人很难产生创意。因此,即使以最终转型(pivot)为前提,也在提供可以作为最初线索的创意,同时给出能成为十角兽的方向指引,我觉得各种组织已经开始进行这样的尝试。
而且,看日本国内搜索基金(search fund)的兴盛等情况,我也觉得,想着“如果有好点子就想创业”的人出乎意料地多。
放眼世界,也有这样的潮流。Global Accelerator Network(现 Morrow)最近也建立了 Global Startup Studio Network,探索 Studio 模式的机构似乎越来越多。尤其是欧盟的占比似乎在增加,我想这是因为与美国相比,那里的创业者较少。
这种从早期开始的支持,缺点是与加速器相比需要相当多的内部成本。而且,支持一方是否具备这种能力,也还远远不够。不过,我感觉要取得数量级不同的成果,需要克服这些缺点和困难,去挑战新的东西。
总结
在基金规模变大、国家对日本创业生态系统的期待提高的当下,要回应这一期待,需要相当大的拉伸(stretch)。
自然而然创业的人很少,而且与北美相比连续创业者更少,甚至可以说连孵化独角兽都还没有充分做到。在这样的情况下,整个生态系统必须进行高出一个数量级的挑战,这就是这次的挑战。
我认为创业生态系统的中心终究应该是创业者。不过,我觉得现在正是整个生态系统重新思考如何构建支持这一挑战的机制的时机,所以将其整理成文。
脚注
-
请参阅 初期的 Y Combinator | by Taka Umada | Medium 和 Y Combinator 是如何开始的 等。 ↩
-
另外,我认为这一假设的背后,也许还有 Paul Graham 对黑客的情怀。在2000年前后的互联网泡沫中,牵引创业公司的主要是 MBA 和商务方面的人。读他的文章等,我觉得 Paul Graham 抱有与之相对的想法,即黑客也可以学习商业并创业。 ↩
-
另外,我也听说他们在一次合作中收取相当大金额的费用,甚至让人觉得他们或许是靠这个赚钱的。 ↩
-
2023年上半年的数据为9459亿日元,进一步增加了。但由于无法与2013年比较,所以使用了旧数据的图表。 ↩
-
例如老牌 VC Globis Capital Partners 的文章等:デカコーン創出へと続く、日本のスタートアップが変わった10年――テクノベート経営研究所設立記念 特別対談 #1 | GLOBIS 知見録 ↩
-
为了避免这种情况,也有 VC 采取尽量不扩大基金规模的战略。例如专注于早期的 Benchmark Capital 等,基金规模始终保持在 $500M 左右。 ↩
-
不过,我听说海外投资人对这样的议程并不那么认同。比如,海外投资人有时会说“在拥有足够大市场的日本取胜就好”。
的确,如果想在5年等短期内实现利润最大化,专注于国内市场确定性更高,也能实现增长(对那位投资人来说,持有5年或许已经算足够长期了)。
但从10年、20年的时间跨度,或者从国家的角度来看,考虑到国内市场几乎必然会萎缩,只瞄准国内市场,我觉得是让那位海外投资人利润最大化的局部最优解;对一家企业而言,也是在上市前还是上市后进行全球化拓展,哪个更容易做的问题。 ↩