12のマスで考えるイノベーションの戦い方と時間軸
ガソリン自動車の原型を作ったのは、1886年のドイツのベンツでした。それを移動式組立ラインによる大量生産へ持ち込んだのは、米国のフォードです。戦後には、日本の自動車企業が生産方式と品質管理を磨き、価格と信頼性を改善して世界市場で大きな地位を築きました。
それぞれ、新しい製品原理を成立させたベンツ、大量生産の仕組みを作ったフォード、生産現場で品質と原価を改善し続けた日本企業群は、それぞれ異なる知識と組織能力を発揮して、それぞれの段階で経済的価値を生み出し、回収しました。ただし、前段階で勝ったからといって、後段階で勝ち続けるわけではなかったのと、発明で先行した国や企業が最大の経済的価値を回収するわけでもありませんでした。
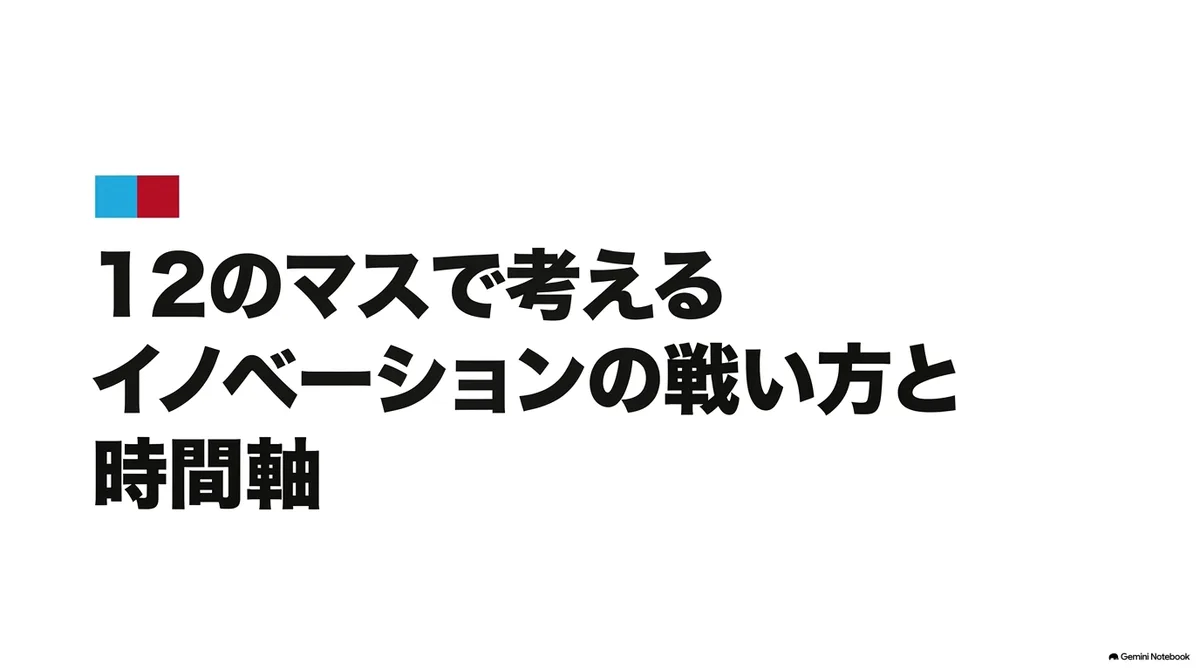
私たちはイノベーションを、研究から開発、事業化、量産、普及へ進む一本の流れとして描きがちで、かつ最初に研究や開発ができた人が勝つと考えがちです。しかし、以前の「イノベーションは『線形』ではない」でも書いたように、技術が進展する順序は線形ではないし、研究開発で先行すれば自動的に経済的価値が得られる、というわけではありません。
こうした整理や歴史を振り返ったのは、いまの日本のイノベーション論が、アメリカを模範にしがちであり、政策支援もそこに合わせようとしているからです。アメリカのような、フロンティア研究への大規模な投資と、ソフトウェアという利用可能な技術の活用可能性の探索を行った上で、そこに対してVCによる大規模な資金を注入して急速な事業拡大をしていく、といったやり方は大きな成果を上げてきましたし、今後の日本でも成果が上がる可能性は十分にあります。
しかし、昨今の米国のスタートアップを見ていると、少し日米の状況が乖離してきているようにも見えます。
たとえばHeron Powerは、2024年に元Teslaの上級幹部が創業した変圧器のスタートアップで、データセンター需要の立ち上がりを捉えて累計1.78億ドル(日本円で約280億円)を調達しています(以前 YouTube でも紹介しました)。製品であるソリッドステート変圧器(SST)の販売は2027年予定ですが、すでに50GWの先行注文を獲得している、という状況です。設立からたった数年、機会の窓が開いているうちに事業と技術を組み立てようとしている、ということです。
これを可能にするのは、第一に資本量の差でしょう。2025年の米国のVC投資は約3,200億ドル、日本のスタートアップの資金調達は7,613億円でした。1ドル160円で単純換算すると70倍ほどの開きがあります。1投資案件あたりの規模も、米国では大きくなっています。
日本で Heron Power と同じ製品かつ同じ戦い方をしようとすると、最初に数千万円を集めるのにも苦労するでしょうし、設立2年で280億円を集めるのは難しく、データセンター建設という機会の窓が開いているタイミングには間に合わなくなってしまうのは容易に想像がつきます。彼我の差を考えると、同じ戦い方をしていても勝つのは難しい、というのを感じるところです。
そこでこうした状況の中で、日本のスタートアップやその他の企業にはどういう戦いがあるのか、その中でどこでどう勝つのかを改めて考えなければならないと感じており、現在の整理をまとめておきます。
需要と供給
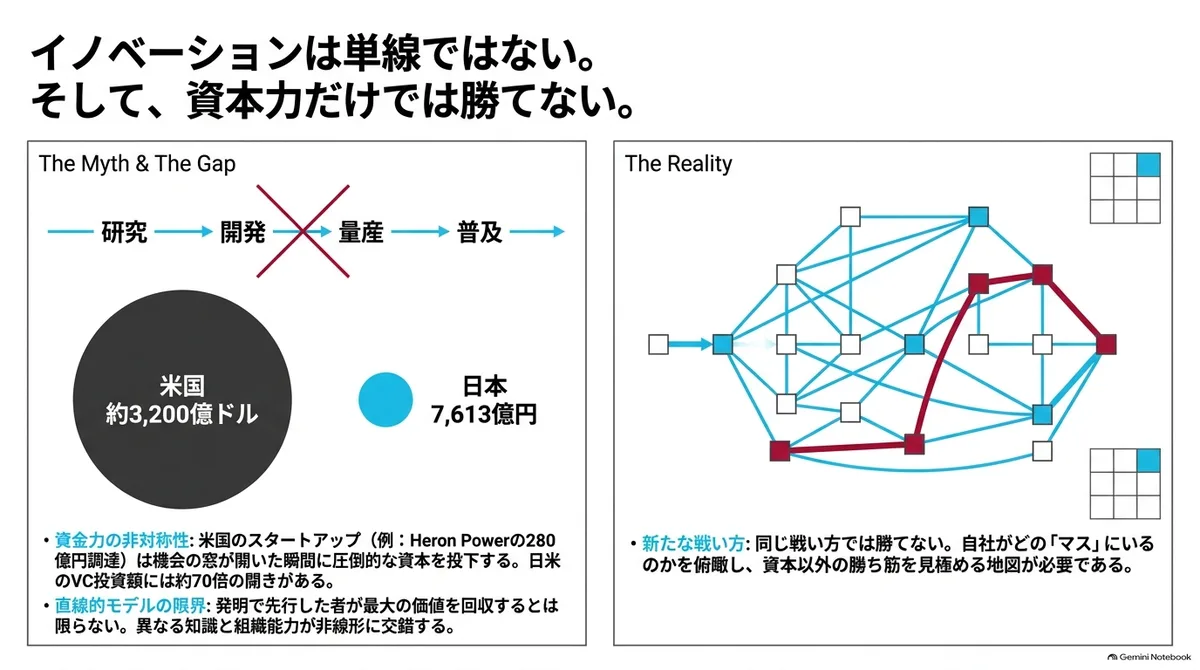
『「需要リスク ⇔ 供給リスク」「ボトムアップ ⇔ トップダウン」でスタートアップを整理する』という記事でも少しまとめましたが、イノベーションが経済的価値になるには、作る側(供給)と買う側(需要)が揃う必要があります。
供給は、必要な性能、安全性、価格、数量で技術や製品を作って届ける側です。科学的な成立から、複数技術の統合、量産工程、顧客現場への導入、運用、保守までを含みます。
需要は、採用して使い続け、費用を払う側です。課題が存在し、予算を持つ買い手と支払主体がいて、導入を決める手順と時期が見えて、はじめて取引可能な需要になります。
もちろん、供給と需要が見えていても、その二つがそのまま反復可能な取引になるとは限りません。冒頭の変圧器なら、規格への適合、送配電設備への接続、増産資金の確保なども重要な要素です。以下ではいったん供給と需要だけを二つの軸に置き、制度、共通基盤、金融の条件はのちほど整理します。
供給リスクの 4 種類
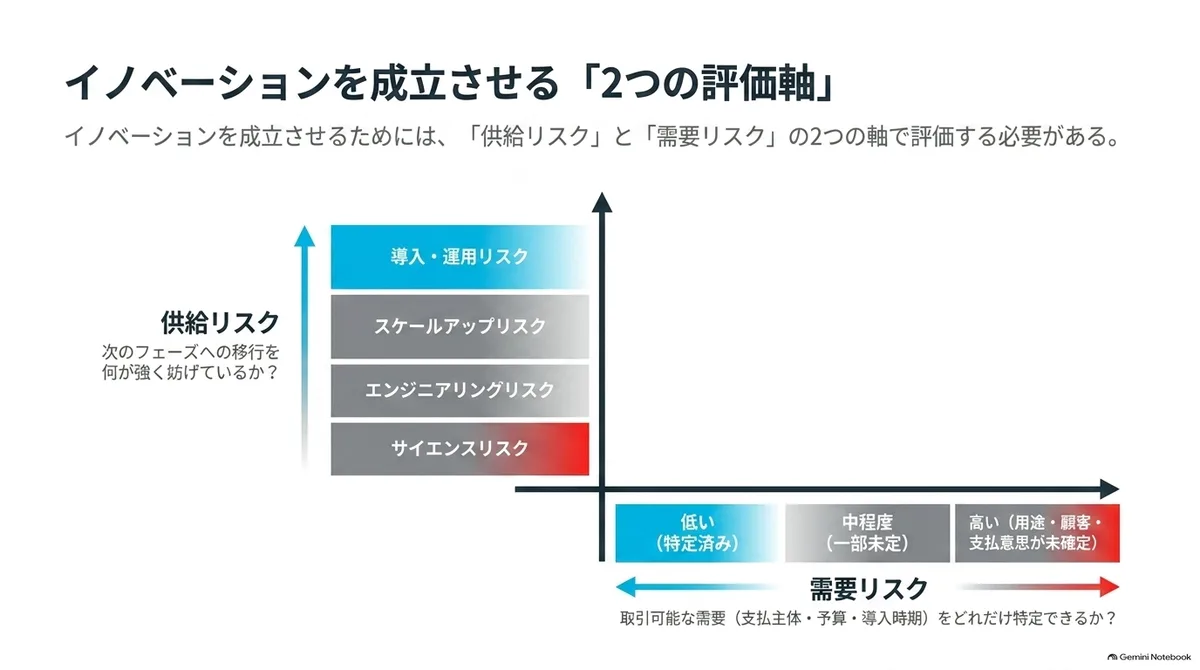
供給側では「次の状態への移行を何が最も強く妨げているか」を見ます。これを供給リスクと呼び、TRL を参考にしながら、次の四種類に分けて考えます。
- 導入・運用リスク - 完成した製品やサービスを、異なる顧客や現場へ反復して導入し、安定して運用・保守できるかです。住宅施工、送配電工事、業務ソフトの導入支援のように、現場ごとの差を吸収しながら同じ結果を再現できるかが焦点です。
- スケールアップリスク - 必要な数量を、目標とするコスト、品質、納期で継続供給できるかです。工場で作る製品だけでなく、GPU計算容量、建設能力、発電容量、物流能力、専門人材によるサービス供給もここに含みます。
- エンジニアリングリスク - 複数の要素を統合し、想定する実環境で要求性能、安全性、信頼性を満たせるかです。製品内部の技術統合やシステム設計は、この行で扱います。
- サイエンスリスク - 想定する物理現象、生物学的作用、治療効果などが、再現可能な形で成立するかです。原理の観察だけではなく、効果量や因果関係を外部から検証できるかまでを含みます。
| 供給リスク | 判定のための問い | 代表的な指標 |
|---|---|---|
| 導入・運用リスク | 複数の顧客や現場へ反復して導入・運用できるか | 導入期間、納期遵守率、稼働率、保守工数、案件収支 |
| スケールアップリスク | 目標コスト・品質・納期で必要量を継続供給できるか | 歩留まり、単位コスト、生産時間、欠陥率、年間供給量 |
| エンジニアリングリスク | 実環境で要求性能・安全性・信頼性を満たせるか | 性能値、故障率、耐久性、統合試験、認証用の試験結果 |
| サイエンスリスク | 想定する現象や効果が再現可能に成立するか | 効果量、再現性、外部検証、臨床結果、因果的証拠 |
需要リスクの 3 段階
需要側の軸は需要リスクです。取引可能な需要をどれだけ特定できるかを主に見ます。
- 低い状態 - 用途、顧客、要求性能、支払主体、予算、導入時期を概ね特定できます。
- 中程度 - 必要性と顧客候補は見えているものの、支払主体、予算、導入時期、要求仕様、価格の一部が定まっていません。
- 高い状態 - 用途、顧客、支払意思の少なくとも一つが未確定です。「社会的に必要である」という認識だけでは、需要リスクが低いとは判定しません。
需要リスクには、買い手を特定できないリスクだけでなく、見えていた需要の数量や時期が変わるリスクも含まれます。後者は、需要リスクが低い列でもゼロにはなりません。増設には年単位の時間差があるため、発注が集中してから設備が完成する頃には需要が減速していることがあり、半導体のシリコンサイクルのように過剰能力の循環が生まれます。
12 マスでの整理
ここまでの需要と供給の整理を掛け合わせると12のマスになり、それぞれで異なる競争や経営が求められます。以下では各マスに便宜的に名前をつけて (1)〜(12) の番号で参照します。
| 供給側の支配的リスク\需要リスク | 低い | 中程度 | 高い |
|---|---|---|---|
| 導入・運用リスク | (1) ロールアウト競争——住宅施工、送配電工事、充電設備の設置・保守 | (2) 案件組成型実装——水素供給網、蓄電池の系統利用、CCUS輸送・貯留 | (3) 有償ユースケース探索——AI業務アプリ、配膳・配送ロボット |
| スケールアップリスク | (4) キャパシティ競争——変圧器、電力ケーブル、GPU計算容量 | (5) 段階的スケールアップ——SAF、低炭素セメント、電解装置 | (6) 量産と用途の同時探索——グラフェン材料、培養肉、合成生物由来素材 |
| エンジニアリングリスク | (7) 目標仕様開発——新型変圧器、再使用ロケット、特定任務向け自律システム | (8) ロードマップ先行開発——EUV露光装置の1990〜2000年代、全固体電池 | (9) 製品と用途の同時探索——汎用ヒューマノイド、量子センサーの新用途 |
| サイエンスリスク | (10) ミッション型検証——パンデミック時の新規ワクチン候補、アルツハイマー病治療 | (11) オプション形成研究——2000年代のmRNA基盤技術、核融合 | (12) フロンティア探索——深層学習前夜、CRISPR前夜、新規物理現象 |
この12のマスは、企業や産業を分類する箱ではなく、それぞれの事業の状態を示す単位だと考えてください。技術開発や需要の変化によって、1つの事業の位置は変わってきて、戦い方も変わってきます。
スタートアップは従来 (3) のマス、もしくは創薬等の (10) が中心でしたが、米国を中心に扱える資本量が増えてきたために (4) (6) (7) (9) などもカバーできるようになってきた、という理解ができます。
そして日本では (1) と (3) 以外すべて「ディープテック」という言葉でまとめられているため、それぞれの企業の戦い方や支援の方法が適切に配置されていないのでは、とも感じています。
同じマス内の時間差を生む 3 つの外部リスク
12 マスは、企業や研究組織の内側で次に何を学ぶ必要があるかを示します。制度、共通基盤、金融に関する不確実性や調整の難しさを、本稿では外部リスクと呼びます。外部リスクは12のマスを決める軸ではなく、各マスの所要時間を伸縮させる補助タグです。三つを合算せず、案件ごとに支配的な外部リスクを特定します。
| 補助タグ | 確認すること |
|---|---|
| 制度・社会受容リスク | 既存の許認可、規制、標準、立地ルールで進められるか。新たな合意形成が必要か |
| 共通基盤・接続リスク | 既存の電力網、通信網、輸送設備、試験設備、共通データ基盤を利用・接続できるか |
| 金融成立リスク | 案件の期間とリスクに合う融資、保証、保険、エクイティを調達できるか |
3 つの外部リスクは、それぞれ低・中・高で付けます。既存の制度・基盤・金融をそのまま利用できれば低、個別調整や増強を要すれば中、複数主体で新しい仕組みを作らなければ進めない場合は高です。利用条件が安定している外部資源は、依存していても低リスクとします。工場や実証設備の所要額は、案件固有の物理的規模として別に扱います。金融成立リスクが見るのは、その金額と事業期間に合う資金を調達できるかです。DOEのCore Risk Areasも、資本供給、案件形成、インフラ、製造・供給網、規制、許認可を別々のリスクとして評価しています。
12 マスとの境界が曖昧になりやすいのが、統合と認証です。製品内部で複数技術を組み合わせる統合は、エンジニアリングリスクの行に入ります。完成した製品を顧客の設備や業務へ組み込む作業は、導入・運用リスクの行です。電力網や輸送網のような共有システムへの接続は、共通基盤・接続リスクとして扱います。認証に必要な性能証拠を作る課題はエンジニアリング側に置き、規制経路や審査時期の不透明さは制度・社会受容リスクに置きます。
12 マスから時間を見積もる
時間は独立した分類軸ではなく、支配的リスクと需要リスクが作る基本的な考え方に対して、案件固有の物理的規模と支配的な外部リスクが加わって決まります。
期間の仮説として、見えている需要への導入や増産が主課題の (1) と (4) は2〜3年です。試作と技術統合、認定、顧客との擦り合わせが残る (7)〜(9) は5〜15年、原理の発見と効果検証、再現性の確立が残る (10)〜(12) は10〜30年になります。
表にすると、次のようになります。
| 供給側の支配的リスク\需要リスク | 低い | 中程度 | 高い |
|---|---|---|---|
| 導入・運用リスク | (1) 2〜3年 | (2) 5〜10年超 | (3) 3〜7年 |
| スケールアップリスク | (4) 2〜3年 | (5) 5〜10年 | (6) 5〜10年 |
| エンジニアリングリスク | (7) 5〜10年 | (8) 10〜15年 | (9) 5〜15年 |
| サイエンスリスク | (10) 10年前後 | (11) 10〜20年 | (12) 10〜30年 |
(年数はいずれも実測値ではなく、本稿の枠組みから置いた期間の仮説です。案件固有の物理的な規模と三つの外部リスクによって伸縮します。)
表を列で見ると、上の二つの行では中央の列が右の列より長くなりえます。探索に掛かる時間は自社の実験の速さで縮められる一方、許認可や共通インフラのように他者が整える条件を待つ時間は、自社の努力だけでは縮めにくいからです。
制度・社会受容リスクや共通基盤・接続リスクが高ければ長期化し、(2) は許認可や共通インフラの整備次第で十年を超えることもあります。一方、需要が切迫し、既存設備を使いながら複数候補の開発と試験へ並行投資できれば、とくに (10) は数年まで圧縮可能です。
そして場合によっては、線形ではない進み方を資本が時間を縮めることもできます。その経路を、4つの供給リスクに沿って整理すると次のようになります。
| 分類 | 資本で短縮しやすいこと | 資本を増やしても短縮しづらい時間 |
|---|---|---|
| (1)〜(3) 導入・運用リスク | 導入チーム、施工人員、保守要員を増やし、複数の現場を並行して立ち上げられます。 | 顧客との調整、現場ごとの差の学習、運用と保守の反復には時間がかかります。 |
| (4)〜(6) スケールアップリスク | 設備、人員、部材を先に確保し、供給能力を増やせます。 | 長納期設備の調達や、歩留まりと品質の改善には時間がかかります。 |
| (7)〜(9) エンジニアリングリスク | 試作と試験を並行し、複数の設計案を同時に検証できます。 | 技術統合、認定、顧客との擦り合わせには年単位の反復が必要です。 |
| (10)〜(12) サイエンスリスク | 複数の研究経路や候補を並行して試せます。 | 研究人材の形成、知見の蓄積、再現性の確立には暦の時間を要します。 |
資本は設備と試行を並列化して一気に進めていくことができますが、知識や制度、現場での学習が積み上がる時間までは省けません。
事業は時間をかけて 12 マスの間を移動する
事業の段階ごとに、12マスの中で移動をしていきます。
供給側で学習したらリスクの種類が変わっていきますし、需要側は自社の学習のほか、事業環境が変わってリスクが増減することもあります(たとえば近年のAI関係は供給も需要も一気に変わった例でしょう)。通常はサイエンスの行から導入・運用の行へ向かいますが、現場で見つかった故障や効果不足によって、エンジニアリングやサイエンスの行へ戻ることもあります。なお、制度や共通基盤の整備と金融可能性の向上は、マスの移動を伴わない外部リスクの低下です。
ただし、(12) から (1) へと段階的に挙がっていくというわけではなく、たとえば冒頭の例のデータセンター向け変圧器のように、急に現れた事業機会については、突然競争が (7) や (4) から始まって、それも機会の窓が開いている帰還内に勝ちきらなければ、事業を成立させられないといった、時間との勝負になる場合もあります。
冒頭でイノベーションは線形ではないということを伝えましたが、テクノロジー自体は線形に伸びていく(性能などは伸びていく)かもしれませんが、その技術を使う事業と、そこから生まれるイノベーションによる経済的価値は、決して線形に変わっていくわけではないというところが重要です。
そして一つの事業を一つのマスに配置することと、産業全体で複数の作業が並行することは区別が必要です。技術群や産業を扱うときは、効果検証や製造増設、現場配備のように作業単位へ分け、それぞれを別のマスに配置する必要があります。
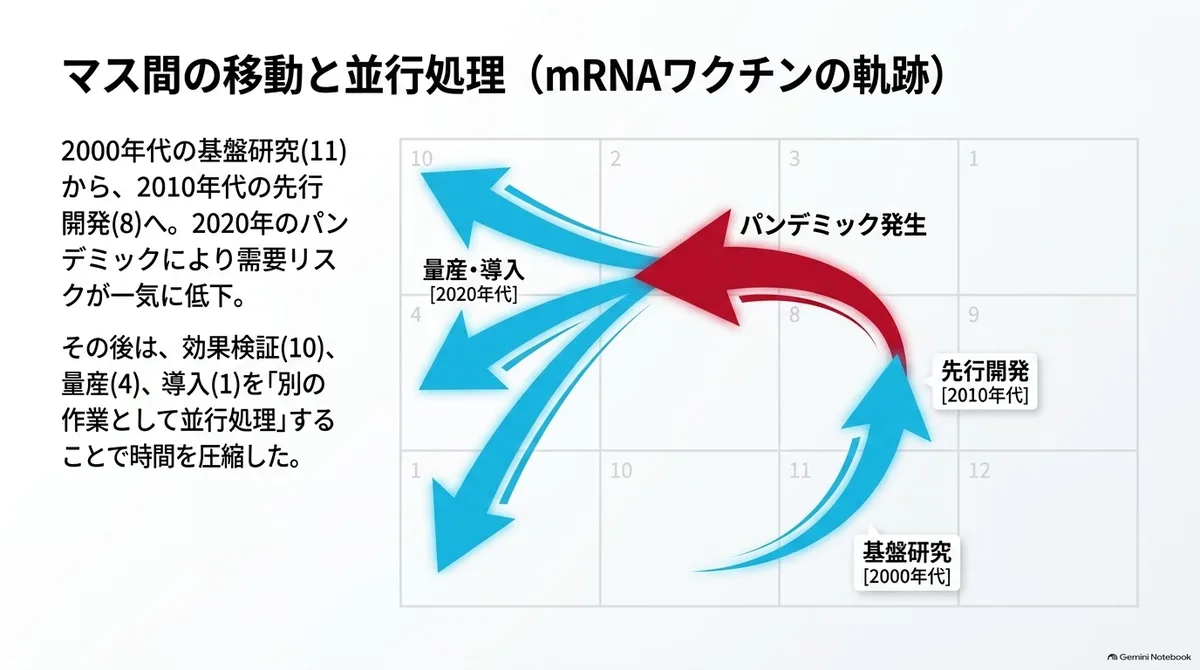
mRNA技術は、この移動をよく示す例です。2000年代には、基盤技術の効果と将来需要の条件を確かめる (11) オプション形成研究に近い位置にいました。2010年代には送達技術や製造方法を含むエンジニアリングリスクの行、すなわち (8) ロードマップ先行開発へ移り、2020年春のパンデミックが需要リスクを一気に引き下げる転換点でした。その後は、候補ごとの効果検証を (10)、供給能力の増設を (4)、接種の導入・運用を (1) という別の作業として、並行して進めました。
反復能力を競う二つの行
導入・運用リスクとスケールアップリスクは、技術そのものよりも反復能力が勝敗を分けます。需要リスクが低い左の列では、資本と動員の速度が勝負を決める傾向にあります。
(1) ロールアウト競争では、完成した供給物を顧客現場へ繰り返し導入し、稼働させる能力を競います。住宅施工や充電設備では、施工人材、現場調整、保守網、地域ごとの手続きが主要な制約です。(4) キャパシティ競争では、変圧器やGPU計算容量のように、必要量を納期内に供給できるかが焦点です。設備、人材、部材を先に確保し、需要の窓が開いているあいだに供給能力を立ち上げた側が有利になります。残る需要リスクは数量と時期の変動であり、各社の増設が一斉に完成する頃に需要が減速していれば、確保した能力は過剰能力へ転じかねません。
需要リスクが中程度なら、待ち時間をうまく使いながら勝利条件を作っていく戦い方になります。(2) 案件組成型実装では、買い手候補がいても、制度、接続、運用責任、支払条件が揃うまで配備できません。既にできている技術を使うのであれば、水素供給網やCCUS輸送・貯留では、この外部条件を誰が整えるかが争点です。(5) 段階的スケールアップでは、将来需要に合わせて設備を増やします。SAFや低炭素セメントのような案件では、オフテイク契約や政府保証で需要リスクを買い手や政府へ移し、将来需要を現在の投資へ変換できるかが焦点になるでしょう。
需要リスクが高い右の列では、供給と市場を同時に学びます。(3) 有償ユースケース探索は、AI業務アプリのように、小さな導入を繰り返し、実際に使われる業務と運用方法を探す動きです。誰が利用し、誰が導入を決め、誰が費用を払うかに加えて、価格と提供形態を含む収益モデルまでが検証対象です。(6) 量産と用途の同時探索は、グラフェン材料や合成生物由来素材のように、工程を改善しながら価格と性能が合う用途も探します。材料名だけで分類せず、データセンター向け放熱材や水処理膜のように用途を限定して評価する必要があります。
この二つの行では、生産と配備の反復から得る学習が競争力の源泉の一つです。戦後の日本の自動車企業や近年の中国の太陽光・電池産業のように、生産と導入を反復する過程で歩留まり、品質、原価、保守の現場知を蓄積すれば、後から来る企業には短期間で模倣しにくい優位が育ちます。
資本で劣る側の勝ち方
この二つの行のうち、需要リスクが低い (1) と (4) は資本の勝負になりがちで、もともと資本を持っている大企業か、資本を一気に集められる米国のスタートアップが有利な領域です。かといって、資本で劣る側にとって捨て場所かというと、いくつかの例外もあるかと思います。たとえば以下のような戦略です。
(1) 速い競争の中の遅い要素を握ること。 データセンター競争なら、電力枠、変圧器、光部品、施工能力はすぐには増やせません。実際、生成AIによるデータセンター需要を捉えたのは、光配線や電線を長年作り続けてきたフジクラや古河電工のような企業でした。急に起こるのキャパシティ競争は、昨日から保有してきた供給能力で決まります。昨今は素材系のスタートアップでも、長年培ってきた素材を半導体材料や冷却などに応用することで、一気に可能性が開けた例なども聞きます。
(2) 競争の参加者全員に売る側へ回ること。 どの陣営が勝っても必要とされるポジション、たとえば現在で言えばNVIDIAやTSMCが取った位置にいれば、競争が激しくなるほど需要が増えます。
(3) 制度と現場知を参入障壁に変えること。 規制、言語、既存インフラとの接続、現場との信頼が深く絡む市場では、資本を積んでも導入速度は単純には上がりません。建設や介護などはおそらく国ごとの違いもあり、ヒューマノイドなどが海外でできても日本にはなかなか入って来れないでしょう。
(4) 契約と接続を先に押さえること。 需要が顕在化した直後に長期供給契約を結び、認証や顧客設備への統合を終えれば、後発企業の参入余地は狭まります。供給が逼迫した局面の半導体業界で結ばれる複数年の長期供給契約は、この型の道具です。
4つの戦い方に共通するのは、資本量だけで追いつきにくい能力を競争の内側へ作ることです。
製品とシステムを成立させる行
エンジニアリングリスクの行では、複数の要素を統合し、実環境で要求性能を満たすまでの反復が必要です。需要リスクが低いほど目標仕様を書きやすくなり、資本による並行開発もしやすくなります。
(7) 目標仕様開発では、顧客、任務、要求性能、支払主体が見えている状態です。再使用ロケットや特定任務向け自律システムのように、需要側から数値目標を書き、試作と試験を並行して期間を縮めます。なるべく事前にLOIを取得するなどして、仕様を確定させるような動きが重要です。初期調達や契約型研究開発によって、買い手が開発リスクの一部を引き受けることもできます。
(8) ロードマップ先行開発では、将来必要になる性能は見えていても、採用時期、仕様、価格がまだ固まっていません。EUV露光装置の1990〜2000年代や全固体電池のように、顧客評価や企業間協業を繰り返しながら、需要が確定する前から開発を続けます。時間をお金だけで買いにくいのは、認定と擦り合わせに年単位の反復が必要だからです。ただしどのロードマップに乗るのかが大きな分かれ道になるでしょう。たとえばCHAdeMOのロードマップに乗ってもCHAdeMO自体が勝てなければ自社も勝てません。
(9) 製品と用途の同時探索では、製品を成立させながら用途も探します。汎用ヒューマノイドや量子センサーの新用途では、どの要求仕様を優先するか自体が定まりません。用途を広く掲げたまま一つの完成形を目指すより、用途を限定した試作と顧客検証へ分ける必要があります。
この行を左へ動かす装置が需要創出です。NASAの商業調達はSpaceXの成長を支え、ドイツの固定価格買取制度は太陽光市場の拡大を後押ししました。一方で、そこで作られた需要の多くを取ったのは中国の製造業でした。
需要を作る政策は、国内の供給能力や配備能力まで育てる設計と組み合わせなければ、価値が域外へ流れます。ルール形成は制度・社会受容リスクを下げる動きですが、標準を広めることと収益を回収することは別の課題です。
原理と効果を確かめる行
サイエンスリスクの行では、物理現象、生物学的作用、治療効果などが再現可能かを確かめます。この行では、資本を増やしても研究人材の形成や知見の蓄積を同じ比率では速められません。
(10) ミッション型検証では、解くべき課題、要求される効果、支払主体が明確です。パンデミック時の新規ワクチン候補やアルツハイマー病治療のように、需要側から効果の目標値を書くことができます。需要が切迫していれば、複数候補の並行試験や先行生産によって時間を圧縮できますが、有効性の検証そのものを省くことはできません。
(11) オプション形成研究では、将来の必要性は見えていても、時期、仕様、価格が定まりません。2000年代のmRNA基盤技術や核融合は、将来使える技術経路を先に作っておく投資として、本稿では捉えます。核融合の需要は「競争力のある価格で供給できるなら」という条件付きであり、社会的必要性だけを需要リスクの低さと取り違えないことが必要です。
(12) フロンティア探索では、何が可能かも、何に使うかも未確定です。深層学習前夜のニューラルネット研究やCRISPR前夜の細菌免疫研究では、成果は売上ではなく、再現可能な知見と将来選べる技術経路の増加に現れました。担い手は大学と公的資金が中心になりやすいでしょう。
この行を企業価値や数年以内の売上で測ると、既存製品に近い研究へ偏ります。米国で試みられているFocused Research Organizations(FRO)は、一つの技術目標に専任チームを付け、3〜7年・2,000万〜5,000万ドル規模の資金をまとめて与える組織形態です。本稿の言葉では、オプション形成研究を組織的に進める試みだと言えます。
サイエンスから一気に実用に行きやすいのが創薬で、これは (10) に近いものです。規制や実験などの外部リスクはあるものの、エンジニアリングリスク、スケールアップリスク、導入・運用リスクの段階を経る必要がないことも多く、サイエンスと実用の距離が近い領域だと言えます。今回のTransformerを活用したAIなども、サイエンスからかなり短期間で実用化されたものです。ただしAIは創薬と違い、インフラ整備などのスケールアップリスクはあります。
スタートアップが入りやすいマス
12 マスは、スタートアップとの相性も異なります。ここで対象とするのは、VCなどの外部エクイティを使って高成長を目指すハイグロース・スタートアップです。各マスとスタートアップとの相性は、限られた人数と資本で試行し、次の資金調達までに不確実性が減ったことを示せるかで決まります。小さく検証でき、学習を企業内に蓄積できるほど、スタートアップの速度が生きます。一方、制度、共通基盤、金融のリスクが高ければ、同じマスでも難しさは上がります。
| 位置づけ | マス | スタートアップとの相性 |
|---|---|---|
| 創業時に相性がよい | (3)、(7) | 顧客実証や試作を通じて、用途、要求仕様、製品を小さく検証できます。 |
| 条件が揃えば成立する | (6)、(8)、(9)、(10) | 技術的な節目は作れますが、長期資本、共同開発先、公的資金が必要です。 |
| 成長後に相性が高まる | (1)、(4) | 需要が見えた後の実装・量産段階です。創業の入口というより、スケールアップ先にあたります。 |
| 一社では進めにくい | (2)、(5) | 許認可、共通インフラ、オフテイク、大規模設備など、社外の条件に左右されます。 |
| 研究組織が担いやすい | (11)、(12) | 大学、公的研究機関、FROなどで知見を蓄積し、(10)、(9)、(7) へ移る段階でのスピンアウトが適します。 |
ただし様々な例外があることも注記させてください。たとえば (9) は用途と製品を同時に探すため失敗率が高くても、小さな試作と方向転換を繰り返せるなら、既存組織よりスタートアップに分があるかもしれませんし、変圧器であっても既存の変圧器であれば (4) でしょうが、新しい開発を必要とする変圧器であれば (7) に近くなり、その場合はエンジニアリングリスクとスケールアップリスクの両方が発生するため、スタートアップのほうが適しているようになるかもしれません。
起業の好機はマスの境界にある
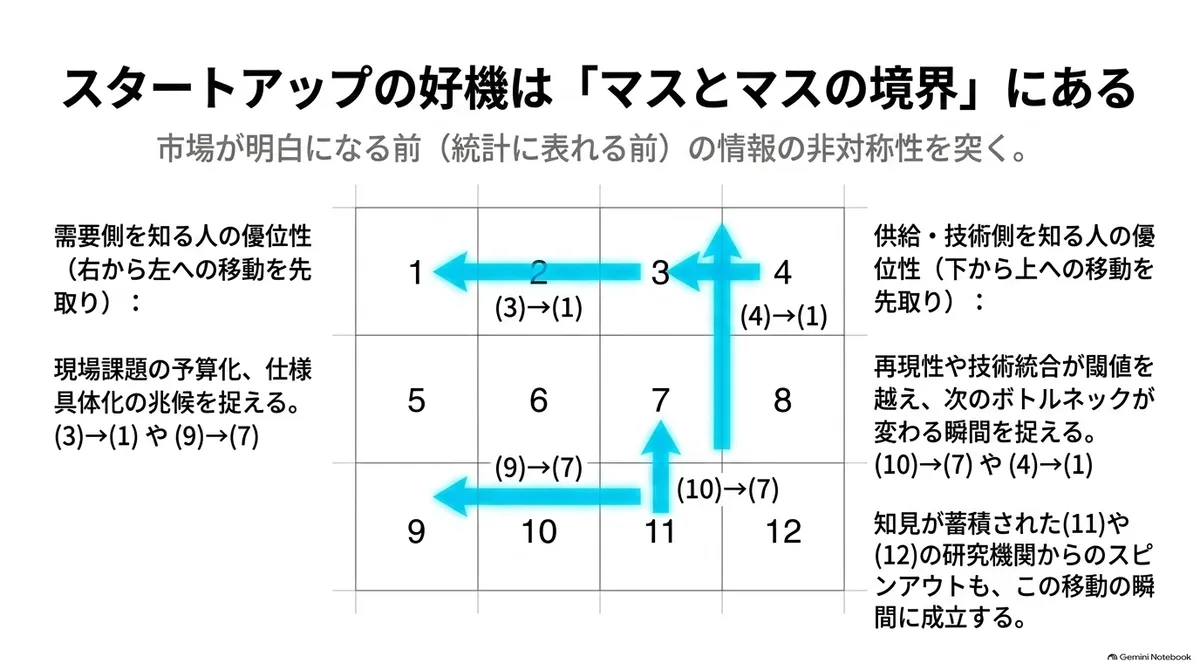
起業の好機は、案件が次のマスへ動き始めるタイミングに現れるように思います。変化が広く知られる前に、当事者が兆候を捉えられるからです。
| 起業家の情報優位 | 先に見える変化 | 先取りできる移動 |
|---|---|---|
| 需要側を知る人 | 現場課題の予算化、支払主体、導入時期、要求仕様の具体化 | 右から左への移動——(3)→(1)、(9)→(7)、(6)→(4) |
| 供給・技術側を知る人 | 再現性、性能、技術統合、歩留まりが閾値を越え、次のボトルネックが変わる兆候 | 下から上への移動——(10)→(7)、(7)→(4)、(4)→(1) |
| 両側をつなぐチーム | 技術の到達点と特定現場の条件が重なる作業 | 移動直前の作業を一案件として切り出し、創業単位にする |
需要側を詳しく知る人には、まだ統計に表れない予算化や調達条件の変化が見えます。供給・技術側を深く知る人が捉えるのは、研究課題が製品統合の課題へ、製品課題が量産や運用の課題へ変わる瞬間です。この情報差が、市場が明白になる前に創業する根拠になります。そして、その情報差が埋るまでの期間中に、資本だけでは追いつけないような優位性を作りきれるかが勝負です。
典型的には、応用型は (3) から (1) へ、ディープテック型は (9) や (10) から (7)、(4)、(1) へ進みます。(11) と (12) は研究組織で進め、(10)、(9)、(7) の課題として切り出せる時点がスピンアウトの候補です。
マスごとの実務プラクティス
日々の仕事で使う手法もマスごとに変わります。解くべき不確実性が違う以上、それを確かめる道具も違うからです。
たとえば、Techno-economic analysis(TEA)は、工程のコストを試算して経済性の成立条件を洗い出す手法です。(5) 段階的スケールアップや (6) 量産と用途の同時探索では中心に置かれますが、工程が確立している (1) ロールアウト競争では出番が小さくなります。逆に、(3) 有償ユースケース探索で欠かせない顧客開発は、要求仕様を需要側から書ける (7) 目標仕様開発では比重が下がるでしょう。どの手法が有効かは、いま解こうとしている不確実性の種類から決まります。各マスの代表例と、対応するプロンプトの使い順を並べると、次のようになります。
| マス | 中心となる問い | 当事者の代表的なプラクティス | 調査と設計に使うプロンプト |
|---|---|---|---|
| (1) ロールアウト競争 | 同じ結果をどれだけ速く安く反復できるか | 施工・導入の標準化、工程管理、保守網と人材パイプラインの構築、稼働率と案件収支のKPI運用 | Unit Economics → 初期・中期・最終形のオペレーション設計 → 組織・採用・アドバイザー設計 |
| (2) 案件組成型実装 | どの合意をどの順序で揃えるか | 案件組成、FEED(基本設計)、規制当局との事前協議、コンソーシアム形成、オフテイク交渉 | FEL / FEED計画(設備型事業向け) → 規制・認証・標準化ロードマップ → アライアンス・パートナー戦略 → バリューチェーン / 商流設計 |
| (3) 有償ユースケース探索 | 誰のどの業務で、誰から継続的な支払いが生まれるか | 顧客開発、小規模PoCの反復、導入テンプレート化、ユニットエコノミクスの検証 | Wedge / 初期ユースケース選定 → 顧客検証・インタビュー設計 → PoC / 実証実験設計 → 価格・ユニットエコノミクス設計 |
| (4) キャパシティ競争 | いまの制約が解けたら次に何が希少になるか | 需要予測、長納期部材の先行確保、量産立ち上げ管理、長期供給契約の営業 | 市場調査(検証版) → Next ボトルネック予測 → 部材・設備・サプライヤー調達戦略 → 量産・スケールアップ戦略 |
| (5) 段階的スケールアップ | 将来需要をどう現在の投資に変換するか | TEA、コストカーブと習熟の設計、FOAK→NOAK(初号機から量産機へ)の段階投資計画 | 技術経済性分析(TEA:FOAK想定) → 技術経済性分析(TEA:NOAK想定) → FOAKからNOAKへのコスト・性能軌道 → 資本政策シナリオ |
| (6) 量産と用途の同時探索 | コストが下がった先でどの用途が最初に成立するか | TEA、用途別の価格性能フィット評価、パイロットプラント、リードユーザーとの共同検証 | Wedge / 初期市場・参入方法 → 技術経済性分析(TEA:NOAK想定) → PoC / 実証実験設計 → 価格・ユニットエコノミクス設計 |
| (7) 目標仕様開発 | 既知の要求仕様へ最短で到達する経路はどれか | システムズエンジニアリング、要求仕様の凍結と設計トレードオフ、試作・試験の並行化、LOI取得 | 成立条件マップ(What Must Be True) → Dependency Graph → 初期プロトタイプ作成法 → PoC / 実証実験設計 |
| (8) ロードマップ先行開発 | 業界の次の次の制約は何か | 顧客との共同開発と評価サイクル、業界ロードマップと標準化への参加、認定計画の逆算 | ロードマップ → Next ボトルネック予測 → 市場・技術の実現タイムライン → 規制・認証・標準化ロードマップ |
| (9) 製品と用途の同時探索 | どの用途に絞れば仕様を凍結できるか | 用途を限定した試作、顧客検証、要求仕様の仮説検証、段階的なスペック凍結 | Wedge / 初期ユースケース選定 → 初期プロトタイプ作成法 ⇄ 顧客検証・インタビュー設計 → PoC / 実証実験設計 |
| (10) ミッション型検証 | 複数の候補のうちどれが効くか | 効果目標からの逆算(Target Product Profile)、複数候補の並行試験、適応的試験デザイン | Heilmeier Catechism(DARPA) → 成立条件マップ(What Must Be True) → 決定的実験(Killer Experiment) |
| (11) オプション形成研究 | どの技術経路を生かしておくか | マイルストーン管理型の長期研究、再現性と外部検証の確保、技術経路のポートフォリオ管理 | 技術のランドスケープ → SOTA調査・読むべき論文 → 科学・工学・事業分解 → 多軸成熟度評価(xRL) |
| (12) フロンティア探索 | 何が可能かをどれだけ広げられるか | 研究者主導の探索、再現可能な知見の公開、研究人材の育成 | トピックランドスケープ → 引用ネットワーク → 隣接可能領域(Adjacent Possible) → 第一原理思考 (探索版) |
割当はいずれも代表例です。隣り合うマスでは手法が重なります。行が主な手法を決め、列がその配合を調整すると読んでください。右端は、2026年8月時点のディープテックプロンプトライブラリに載っている名称です。検索欄に名称をそのまま入れると、該当するプロンプトを探せます。矢印はおおよその使い順、双方向の矢印は顧客検証と試作を往復する箇所を示しています。
ただしプロンプトが担えるのは、デスクトップリサーチ、仮説の整理、比較表や検証計画の作成までです。顧客面談、実験、規制当局との協議、契約交渉は、3列目に挙げた当事者のプラクティスとして残ります。いまいるマスを決めてから右端の最初のプロンプトを使い、出力によって不確実性が減ったら次のマスに進んでいくなど、うまく使ってください。
列で変わる考え方の型
列ごとに異なる考え方の型があります。
需要リスクが低い左の列は、速度・先読み型です。何を作ればよいかは分かっているため、勝負はいかに早く求められている需要を満たせるかになります。ただし単なる速度だけではなく、先読みも必要な場合もあります。なぜなら、いま見えているボトルネックは競合にも見えており、価格にも織り込まれているからです。利益は、「いまの制約が解けたら、次に何が希少になるか」という次の次のボトルネックを読み、リードタイムの長い資源を先に押さえることで、需要が顕在化する前に良いスタートラインに立ち、需要が見えてきたら一気に進める、というやり方も可能です。
たとえばデータセンターでは、GPUに加えて電力枠、変圧器、系統接続、施工人材が並行して制約になっています。こうした顕在化している需要に対しては、執行の速度で勝負することになります。また、先ほど「速い競争の中の遅い要素を握ること」を資本で劣る側の勝ち筋として挙げましたが、その読みを時間の軸で続けるのがこの型です。この読みを業界全体で共有し、十年単位で運用したものが、中央の列にある (8) の業界ロードマップだと言えます。
需要リスクが中程度の中央の列は、組成型です。残る不確実性は、規制当局、買い手、金融機関といった他者の手元にあり、自社で実験を繰り返しても減りません。どの合意がどの合意の前提になっているかを見極め、条件の揃う順序を設計することが仕事になります。水素供給網やSAFの案件で、案件組成やオフテイク交渉が手法の中心に来るのはこのためです。
需要リスクが高い右の列は、探索型です。安く速い実験を繰り返して、市場から学びます。リーンスタートアップが適用できるのはこの列で、(3) 有償ユースケース探索ではそのまま使えます。ただし下の行へ降りるほど一回の学習に掛かる費用と時間が増えるため、適用範囲は需要側の仮説へ縮んでいくでしょう。(6) や (9) では、どの用途なら価格と性能が合うかという問いにはリーンが効きますが、量産工程や製品統合はピボットできないため、供給側ではTEAやシステムズエンジニアリングを併用することになります。(10)〜(12) では、検証の相手が市場ではなく自然や生体であり、実験を安く速くする余地が小さいため、リーンの出番はほとんどありません。
ただし、勝てることと、大きく勝つことは異なる、という点は注意してください。施工人材を地域で押さえれば先回りして勝てるかもしれませんが、一地域だと大きなビジネスになるとは限りません。最先端の技術を商業化して顧客から欲しがられても、売上が10億円程度で止まってしまうような課題であれば、その領域の勝負では勝てたとしても、ビジネスとして大きな勝利とは言えないかもしれません。スタートアップであれば、単なる勝率よりもホームランになる勝負かどうかを優先して考えた方が望ましいでしょう。
また別のマスの定番手法を持ち込むと色々と混乱してしまいがちです。(11) オプション形成研究にユニットエコノミクスの検証を求めれば、十年単位の研究が数年の売上計画に化けます。逆に、(3) の小さな探索へシステムズエンジニアリングの重い要求凍結を持ち込めば、学ぶ速度が落ちます。速度型と探索型の取り違えも同様で、用途が定まらない (6) や (9) で量産設備や導入体制を先回りして作れば、探索の失敗が過剰能力になって残りかねません。支援機関が伴走プログラムを設計するときにも、どのマスの手法を教えているのかを確かめる必要があるでしょう。
例
自動車の歴史をこの表に置き直すと、内燃機関の原理 (12) は、1876年のオットーの四ストローク機関など先行世代が確立しており、ドイツのベンツは、用途も顧客もまだ見えないなかで製品化の (9) を進めました。米国のフォードは、見え始めた大衆需要に向けて (4) で供給能力と工程を作り、日本企業は、戦後の確立した市場を相手に、導入・運用の (1) と生産工程の (4) を別の作業として並行させ、現場からの学習を積み重ねました。三つの国は、異なるマスの支配的リスクを、異なる時間と組織能力で解いたことになります。
ヒューマノイドでも、何を一事業とみなすかで番号は変わります。汎用ヒューマノイド本体を対象にすれば、製品を成立させながら用途も探しているため、2026年時点では多くが (9) 製品と用途の同時探索に近いでしょう。機体側を完成とみなせるのであれば、介護業界で使うことだけを決め、具体的な作業や支払条件を探す案件は (3) 有償ユースケース探索です。特定の介護事業者が「ベッドから車椅子への移乗を補助する」と用途を定めたとします。対応できる利用者の体重、1回の所要時間、必要な介助者数、安全条件を定め、支払主体も特定できるなら、製品・システムを仕上げる課題は (7) 目標仕様開発になります。完成したシステムを複数の介護施設へ反復導入する課題は (1) ロールアウト競争です。機体を需要に合わせて量産する課題は、需要がまだ固まらなければ (5)、受注が見えていれば (4) です。
実際、汎用的な機体と用途を限定した場合では、位置がすでに分かれています。Google DeepMindが2026年に公表したGemini Robotics 2では、多指ハンドの成功率が作業によって32%から92%まで開いており、汎用製品としてはエンジニアリングリスクが残っています。一方で、Figure 02はBMWの生産ラインで11カ月にわたり稼働し、9万点以上の部品を扱いました。サイクルタイム、配置精度、人間の介入回数がKPIになっており、一つの作業が (7) から (1) へ移る過程として読めます。Agility RoboticsのDigitがGXOと複数年の商用運用に入った例は、限定された物流作業で (1) が始まった例でしょう。
2026年時点のヒューマノイド産業では、本体は (9)、用途別の開発は (7)、現場実装は需要リスクに応じて (3)、(2)、(1)、量産は (5) と (4) に分かれ、同時に進んでいます。 どの企業が勝つかを考えるときにも、どの単位の競争を指しているかを固定する必要があります。
まとめ
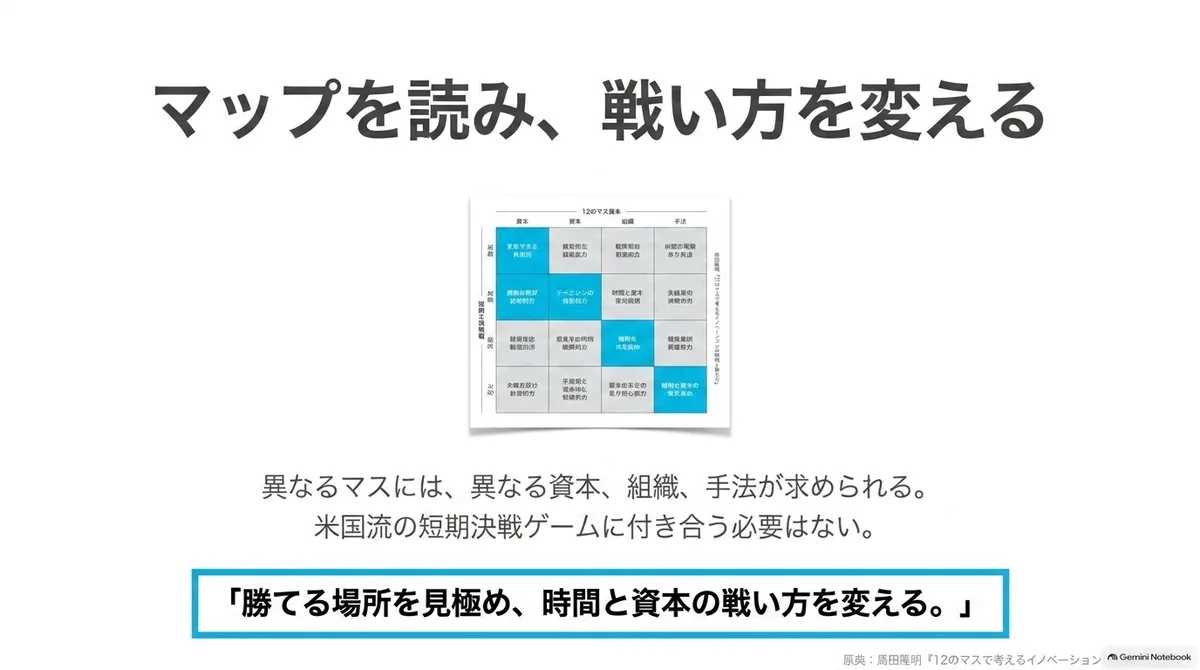
以上、供給側の支配的リスクと需要リスクを12のマスに分け、それぞれで想定される時間と勝ち方を整理してきました。この枠組みは、マスごとに異なる資本、組織、制度を割り当て、検証された証拠、契約、需要を次の担い手へ渡す仕組みも可視化するものです。
どのマスにも勝ち方はあります。問われるのは、次の移行を妨げている不確実性と外部リスクを特定し、それを解く時間に合った資本、組織、制度を割り当てることです。導入・運用とスケールアップの行では反復から得る現場知と供給網が、エンジニアリングの行では顧客との共同開発と認定の反復が、サイエンスの行では長期研究を支える組織と評価指標が、それぞれの勝敗を分けます。
そして、解くべき不確実性がマスごとに違うように、生まれた価値を回収する装置も同じではありません。サイエンスの行では特許が、反復能力の二つの行では現場知の占有や長期契約と接続が、そしてどの行でも、勝敗にかかわらず全陣営へ部品や基盤を供給する位置が、回収を支えます。冒頭で、発明で先行した国が最大の経済的価値を回収するとは限らないと書いたのは、その装置が発明とは別のマスに置かれていることが多いためです。異なる時間を一つの物差しで測らず、12のマスに応じて資源配分を組み合わせることが、本稿から導かれる制度上の示唆です。
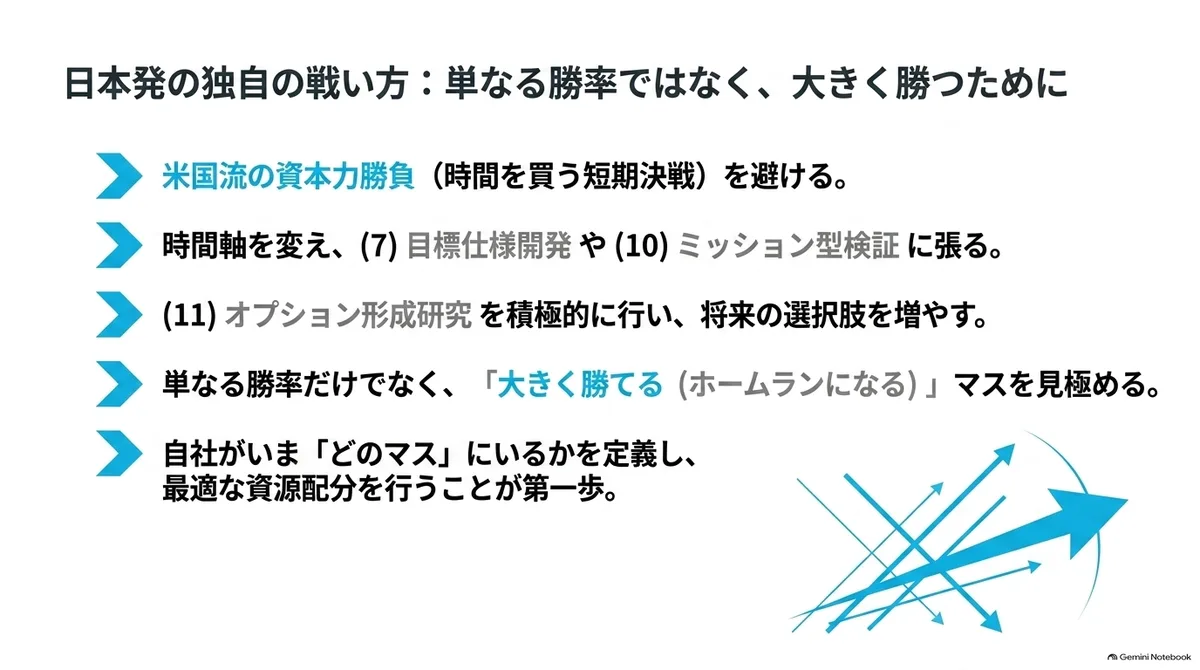
そのうえで、現在特定の領域ではどのマスの勝負になっていて、そのなかで日本はどういった勝負ができるのか、というのを各領域で考えていく必要があるのでは、と思います。冒頭で話したHeron Powerのような戦い方が難しい以上、米国のスタートアップとは異なる領域に目をつけるか、彼らより先に未来を読んで準備をして戦いを行うなどを行えなければ、大きく成長できる領域で勝つことは難しくなってしまいます。
たとえば米国や中国の得意とする資本で時間を買って短期決戦をするような領域ではなく、時間軸を変えて、(7)や(10)に張って支援を厚くすることや、(11)を積極的に行ってオプションを増やしておくことなど、いくつか考え得る手はあります。むしろ、米国が得意な領域で日本人創業者が勝負を行うなら、米国に事業を移して、米国で資金を調達した方が合理的、ということにもなります。
米国のスタートアップエコシステムとは異なる考え方と攻め方をしていくことが、世界で必要とされる日本のスタートアップを生んでいくことのように思います。
(本原稿は AI を活用しながら書きました。)