Pensamento e Capital 4|Como pensamento e capital se desencontraram nas startups japonesas
Este artigo foi traduzido automaticamente do japonês por uma IA (Claude). Pode conter erros. Ler o artigo original em japonês.
Em 1971, Tadao Kiyonari, Shuichiro Nakamura, Koji Hirao e outros publicaram "Venture Business: pequenas grandes empresas que vendem cérebro". Inspirado no Venture Capital que despontava nos Estados Unidos, o livro deu nome a um novo tipo de empresa, diferente das pequenas e médias empresas tradicionais: uma empresa intensiva em conhecimento, que compete com sua capacidade de pesquisa e desenvolvimento e de projeto. O termo "empresa venture", um anglicismo criado no Japão, difundiu-se a partir daí. Dois anos depois, em 1973, foi fundada a Japan Associated Finance, hoje JAFCO, e o início da década de 1970 no Japão viu surgir o "primeiro boom de venture".
Foi na primeira metade da década de 1970, quando se realizou a Expo, que o Japão conheceu o conceito de startup e começou a construir instituições para o capital de risco. É praticamente a mesma época em que, como vimos na parte 3, os VCs americanos começavam a estruturar seu sistema.
Mas, depois disso, o Vale do Silício abriu uma enorme vantagem. Isso apesar de o Japão também ter empreendedores, de os VCs estarem surgindo e de haver quem escrevesse sobre pensamento. Então, como pensamento e capital se desencontraram no Japão?
Este texto é a quarta parte da série "Pensamento e Capital". Na parte 3, olhamos para os Estados Unidos a partir de cerca de 1970 e vimos o processo pelo qual, nos últimos anos, surgiram agentes que assumem tanto o pensamento quanto o capital. Desta vez, olharemos para o Japão no mesmo período, principalmente do ponto de vista das startups, dos anos 1970 aos anos 2010.
Vou definir novamente os termos. Como nas partes anteriores, pensamento é um arcabouço de reflexão que reúne o "mapa", isto é, como se entendem a história, o presente, o futuro e o funcionamento da sociedade; a "régua", isto é, os critérios de avaliação sobre o que priorizar e o que não permitir; e o "rumo", isto é, a direção e o plano de ação para mudar a sociedade. Concepção é esse pensamento transformado em uma proposta executável em um lugar específico. Capital refere-se a compromissos financeiros que vinculam a alocação futura de recursos, como investimentos e orçamentos públicos, e não inclui pagamentos por trabalhos passados, como honorários de manuscritos ou taxas de contratação.
A teoria do venture business dos anos 1970 e o primeiro boom
O conceito de "venture business" foi uma tentativa de descobrir um novo tipo de empresa e explicar seu significado social. E esse conceito de fato movimentou capital.
Da Associação de Executivos de Kyoto (Kyoto Keizai Doyukai) nasceu uma empresa de investimento, a Kyoto Enterprise Development (KED), que investiu na Nidec em 1974, um ano após a fundação da empresa. A Japan Associated Finance (hoje JAFCO), que mencionamos há pouco, também foi fundada com investimento conjunto da Nomura Securities, da Nippon Life, do Sanwa Bank e de outros.
O esforço de dar o nome "empresa venture" a um novo tipo de empresa, legitimar o empreendedor e conectá-lo à política e às finanças tomou forma quase ao mesmo tempo que o conceito era proposto. Em certo sentido, o pensamento chegou ao capital e o capital se moveu.
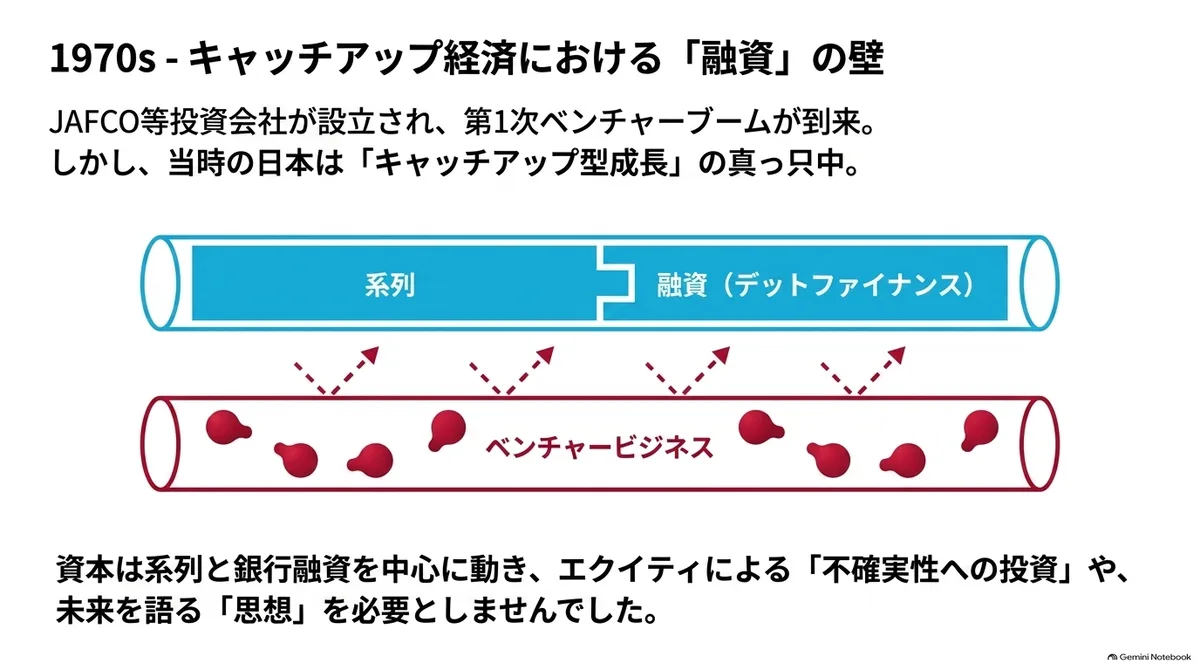
Se há uma grande diferença em relação aos Estados Unidos, é que a maioria dos VCs que surgiram era ligada a bancos ou corretoras. A própria JAFCO da época concedia empréstimos, e não apenas investia, e crescia dentro de suas relações com as instituições financeiras existentes. O capital é forçado a falar de pensamento quando disputa, por meio dele, investidores e empreendedores. Os VCs japoneses, cujos recursos e empresas investidas vinham de keiretsu e de relações comerciais, não tinham essa necessidade. As decisões de investimento também eram tomadas na linguagem da avaliação de empresas centrada em financiamento por dívida, e havia pouco espaço para a função do equity de converter histórias de futuro em valor de ações.
Ainda assim, penso que isso também era uma escolha racional à luz do objetivo da época, o crescimento por catch-up. O método em que as empresas japonesas eram boas era tomar como referência os negócios de ponta do Ocidente e, aproveitando o enorme mercado de origem que era o mercado japonês, usar mão de obra relativamente barata e técnicas de melhoria de processos para ultrapassar quem saíra na frente. Um negócio em que VCs independentes investissem em equity na incerteza do início de uma empresa não era demandado, e as empresas existentes contavam com vias de financiamento que não eram equity, como empréstimos bancários, financiamento de política pública e participações acionárias dentro do keiretsu.
O conceito de "venture business" tentou se conectar uma vez ao capital do tipo equity, mas, diante do ambiente japonês, forte em financiamento por dívida, e da confusão do choque do petróleo (1973), acabou perdendo força.
O segundo boom de venture dos anos 1980
O interesse voltou a crescer apenas nos anos 1980. Do início até meados da década ocorreu o segundo boom de venture, e foram fundadas empresas de distribuição e serviços como HIS, SoftBank e CCC. Enquanto a teoria do venture business dos anos 1970 buscava captar sobretudo empresas voltadas a pesquisa e desenvolvimento, os empreendedores dessa fase partiram de mercados próximos ao consumidor: viagens, distribuição de software para computadores pessoais e locação.
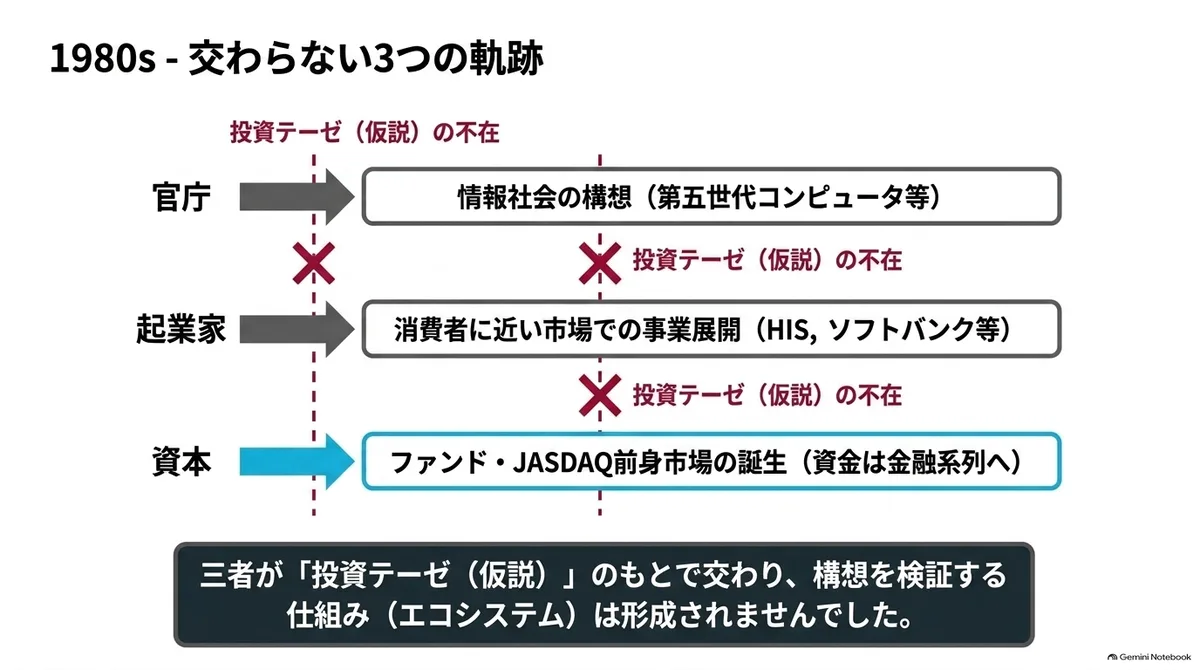
Os mecanismos do capital também avançaram. A JAFCO criou em 1982 o primeiro fundo de venture do Japão. Em 1983, foi lançado um novo mercado de balcão de ações, que levaria mais tarde à JASDAQ. Um pouco depois dos Estados Unidos, que haviam aberto a NASDAQ em 1971, também no Japão começava a surgir, além do modelo em que as empresas de investimento investem e emprestam por conta própria, um mecanismo que reúne recursos de vários investidores, os distribui a empresas não listadas e os recupera por meio da abertura de capital.
Na mesma época, como vimos na parte 1, do lado do governo também se escreviam visões do futuro da sociedade e da indústria. No Projeto de Computadores de Quinta Geração, iniciado em 1982, foram investidos cerca de 54 bilhões de ienes ao longo de 11 anos, como projeto nacional liderado pelo MITI. Taichi Sakaiya também descreveu, em A Revolução do Valor do Conhecimento, de 1985, uma sociedade em que se valorizam o conhecimento e a novidade mais do que a quantidade de matéria.
No entanto, os três movimentos, a concepção de sociedade, o empreendedorismo e a expansão dos VCs, seguiram caminhos separados. A concepção da sociedade da informação fluiu principalmente para os órgãos governamentais e os projetos nacionais; a concepção dos empreendedores, para seus próprios negócios; e os recursos dos VCs, para as avaliações e as relações comerciais dos grupos financeiros. Não se chegou a uma forma em que os três se encontrassem em torno de uma tese de investimento, isto é, o pensamento traduzido em hipóteses para decisões de investimento, e em que vários capitais verificassem e reescrevessem as concepções.
Com essa separação intacta, o Japão rumou para o estouro da bolha. Enquanto os juros foram elevados cinco vezes entre maio de 1989 e agosto de 1990, o índice de ações atingiu a máxima no fim de 1989 e despencou a partir dos anos 1990.
A construção institucional dos anos 1990 e a linguagem comum das oportunidades de negócio
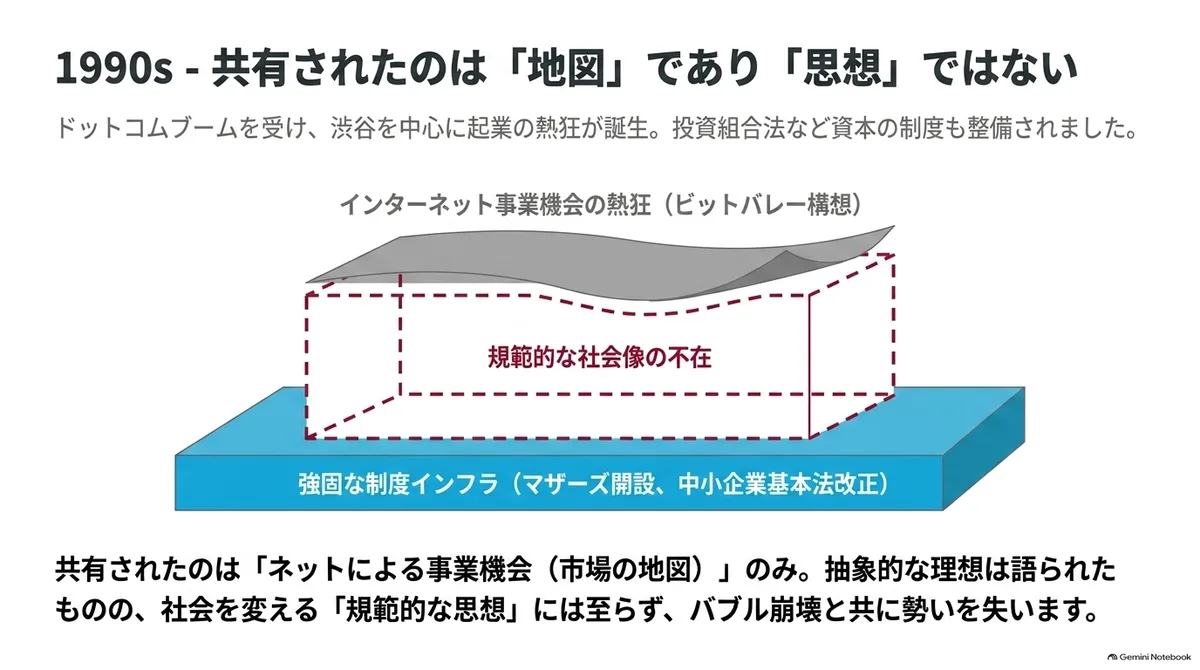
Em paralelo à limpeza do pós-bolha, o Japão voltou a estruturar instituições para o empreendedorismo e o capital de risco. Em 1995 foi criada a Lei de Promoção de Atividades de Criação das Pequenas e Médias Empresas; em 1998, ficaram prontas a Lei das Sociedades de Investimento de Responsabilidade Limitada e a Lei dos TLOs. Em 1999, vieram a revisão da Lei Básica das Pequenas e Médias Empresas e a abertura do Mothers, da Bolsa de Tóquio, e em 2001 começou o plano de mil empresas venture originadas em universidades. Foi uma série de políticas que reposicionou as pequenas e médias empresas, de objeto de proteção para agentes da inovação e da criação de empresas, definiu a forma jurídica das sociedades de investimento, estimulou a transferência de tecnologia das universidades e criou um mercado para a saída dos investimentos.
Naquele período, em resposta ao boom das ponto-com nos Estados Unidos, Kiyoshi Nishikawa, presidente da Netage, lançou a "Bit Valley", e uma concentração de empresas de internet se formou em torno de Shibuya, espalhando a expectativa de uma nova era de empreendedorismo.
A Bit Valley pode parecer um pensamento, mas o centro da linguagem compartilhada parece ter sido a oportunidade de negócio, isto é, quais mercados a internet abriria: um mapa de mercado. Falava-se também de normas não monetárias, como "dar prioridade máxima à felicidade do usuário" e "ter em vista a felicidade do mundo inteiro", mas eram todas palavras abstratas, nas quais era difícil enxergar uma imagem normativa de sociedade. Isso, porém, provavelmente também valia para o Vale do Silício, que fervilhava com a bolha das ponto-com na mesma época.
Depois, a partir da queda brusca do mercado NASDAQ em março de 2000, a bolha das ponto-com americana estourou, e a Bit Valley japonesa também perdeu o ímpeto.
Nos Estados Unidos, como vimos na parte 3, o ânimo voltou com o IPO do Google e de outras empresas, e cresceram VCs que traduzem pensamento em teses de investimento. No Japão daquela época, começava a se ver um movimento diferente.
O desencontro entre pensamento e capital nos anos 2000
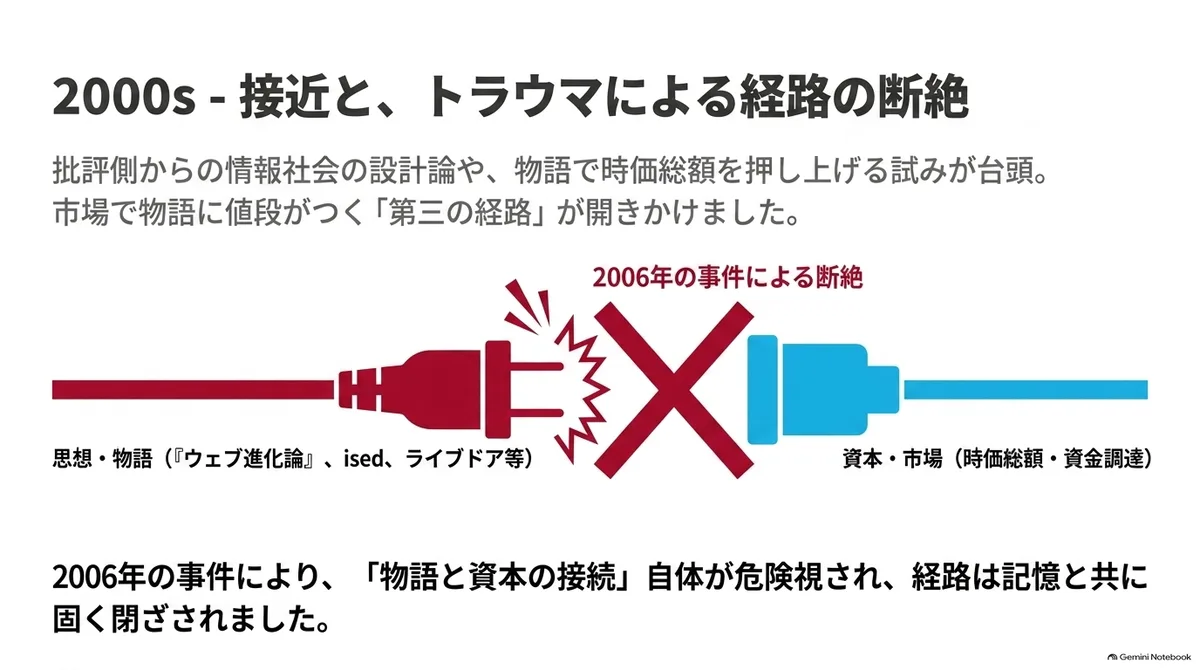
No Japão, embora o lado do capital tenha se tornado mais lento, nos anos 2000 surgiu um movimento em que, a partir do lado da crítica, se buscou uma aproximação com o projeto da sociedade da informação. Hiroki Azuma dirigiu, a partir de 2004, no GLOCOM da Universidade Internacional do Japão, o ised (pesquisa interdisciplinar sobre a ética e o projeto da sociedade da informação). Reuniram-se participantes de pesquisa, tecnologia, política e crítica, entre eles Ken Suzuki, que mais tarde cofundaria a SmartNews, e discutiram o projeto da sociedade da informação na linguagem da crítica. Era um espaço pioneiro no Japão da era da internet.
Os resultados do grupo de estudos ficaram principalmente em colunas seriadas na Web e em livros. Mas quem lia as discussões e quem distribuía capital a vários negócios com base nelas seguiram sendo pessoas distintas.
Também do lado do mercado, houve momentos em que a conexão quase aconteceu. Em 2006, "Teoria da Evolução da Web", de Mochio Umeda, foi lido por mais de 350 mil exemplares, e surgiram empreendedores que dizem ter entrado no mundo da Web por causa desse livro. Começava a se abrir a via pela qual um pensamento que proclama uma imagem de sociedade futura muda a escolha profissional das pessoas e as leva a empreender (embora o próprio Umeda tenha declarado em 2009 que "a Web japonesa é decepcionante" e se afastado dessa área).
Por outro lado, também começava a se abrir, de forma tosca, uma via pela qual a narrativa move diretamente o capital. A gestão da Livedoor, que elevava o valor de mercado com narrativas e fazia aquisições em sequência com suas próprias ações, parece um de seus símbolos. Mas em 2006, os casos da Livedoor e do Murakami Fund tornaram-se problemas sociais, e a própria conexão entre narrativa e capital passou a ser vista como perigosa. Justamente quando se começava a ver uma via em que a narrativa recebe um preço no mercado, sem depender nem das relações de keiretsu nem do orçamento público, essa via se fechou junto com a memória desses casos.
O ised deixou discussões sobre o projeto institucional, e a "Teoria da Evolução da Web" mudou as escolhas dos leitores. Mas nenhum dos dois gerou uma concepção de mercado comum que vários capitais pudessem usar.
Pessoas que, nos anos 2010, assumiram pensamento e negócios
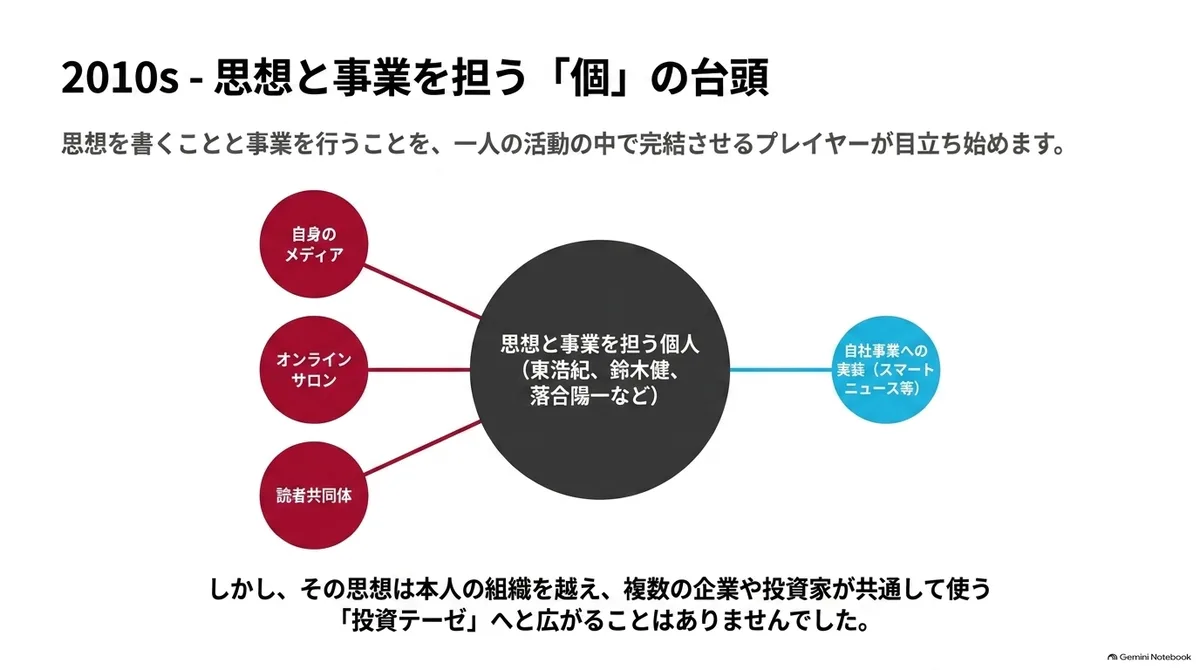
Então, nos anos 2010, passaram a se destacar pessoas que assumem, dentro da atividade de uma só pessoa, escrever pensamento e conduzir negócios.
Hiroki Azuma fundou a Genron em 2010 e, operando o pensamento como negócio de edição, eventos e educação, continua a escrever imagens de sociedade, de "Vontade Geral 2.0" (2011) a "A Filosofia da Corrigibilidade" (2023) e "Paz e Estupidez" (2025). Ken Suzuki, que participou do ised, cofundou a SmartNews enquanto concebia, em "A Sociedade Suave e Seus Inimigos" (2013), os mecanismos de moeda, votação e governança. Yoichi Ochiai também levou adiante pesquisa e negócios junto com visões de mundo como "O Século da Magia" (2015) e "Natureza Digital" (2018).
O que marcou esse período foi o surgimento simultâneo de duas formas: a de quem escreve pensamento e mantém uma mídia própria e uma comunidade de leitores, e a de quem empreende por conta própria e transfere parte do pensamento e da pesquisa para um negócio.
Hiroki Azuma, por exemplo, além da edição, dos eventos e do Genron Café da Genron, opera a plataforma de transmissão Shirasu. Yoichi Ochiai também criou, com salões online, uma comunidade de leitores e participantes contínuos. As assinaturas e mensalidades se tornam a renda que permite continuar o trabalho de escrever pensamento e também uma via pela qual o autor chega aos leitores sem passar por editoras ou emissoras.
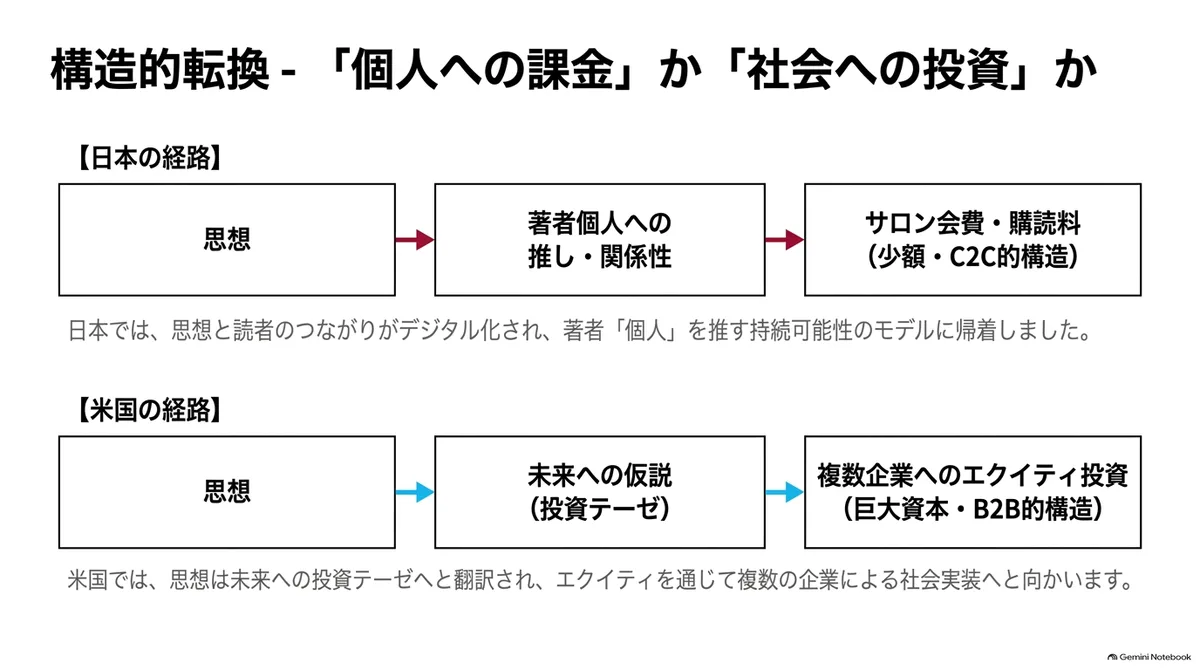
Na crítica que vimos na parte 2, o reconhecimento e a remuneração se concentravam no nome do crítico individual. As transmissões e os salões online digitalizaram essa relação, reforçaram o vínculo entre autor e leitor e permitiram que o dinheiro fosse trocado diretamente, sem passar por editoras.
Aqui, o vínculo entre autor e leitor aparece na forma de apoiar a pessoa, e não o modo de pensar (o pensamento) dela. O equity investe em pensamento e em futuro. Já as assinaturas e as mensalidades dos salões são pagas pela relação com o autor e não vão além disso. Dinheiro e pensamento se conectaram, mas é possível ver que Japão e Estados Unidos diferiram muito quanto a isso ter ou não uma forma que se possa chamar de capital.
É claro que houve também exemplos que conectaram pensamento a negócios e capital, como a SmartNews de Ken Suzuki e a Pixie Dust Technologies de Yoichi Ochiai. Nos dois casos, o pensamento e a pesquisa entraram na política de negócios da própria empresa e tomaram forma como negócios que receberam capital. Mas foram poucos os exemplos em que o pensamento ultrapassou a organização da própria pessoa e se espalhou como tese de investimento usada por várias empresas e investidores.
O movimento do lado dos investidores no Japão dos anos 2010
Na mídia de VCs americana que vimos na parte 3, o capital pagava o custo de produzir pensamento, e a tese de investimento levava à descoberta de empreendedores, à contratação de talentos e ao investimento em várias empresas. É porque eles estão em uma competição por investidores e empreendedores por meio do pensamento. Há aí o problema de que, presos ao prazo do fundo, os futuros que se narram tendem a ser aqueles recuperáveis como valorização das ações, mas ainda assim o pensamento é traduzido em decisões de investimento do fundo e distribuído a vários negócios.
No Japão também houve casos, como os de Suzuki e Ochiai que vimos na seção anterior, de tentar conectar por conta própria pensamento e capital. Mas essas conexões ficaram restritas a poucos casos e não se espalharam o bastante para virar uma linguagem comum a várias empresas e investidores além de uma única organização. Nos anos 2010 surgiram também mídias de VCs nacionais, mas predominaram os artigos que apresentavam o mapa de mercado escrito no Vale do Silício. Provavelmente porque, mesmo sem escrever teses próprias, era possível investir importando um mapa já validado nos Estados Unidos.
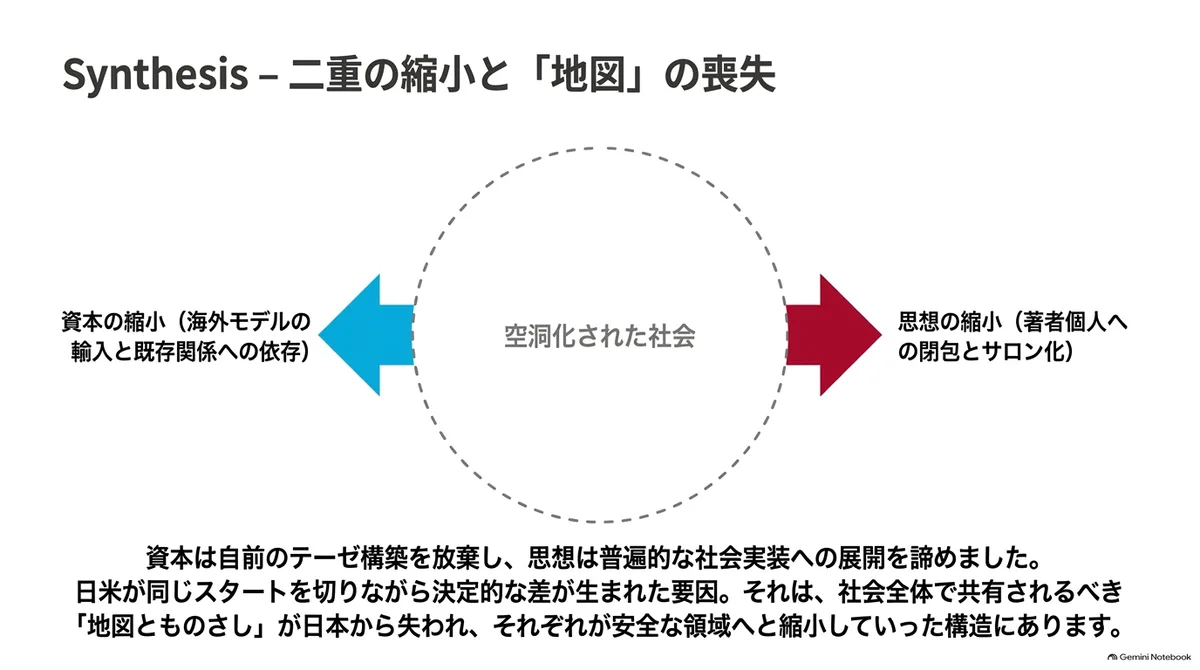
Organizando assim, vemos que não é que faltassem no Japão pessoas que apostassem no pensamento. Mas o pensamento não se conectou ao capital: ficou preso ao vínculo com seu autor individual e à organização pessoal dele. Não se tornou densa a dinâmica em que outros investidores assumem de forma independente o risco do pensamento ou da concepção de alguém, tratando-os como hipótese, e os desdobram em decisões de investimento.
Nesse fluxo, o investidor que continuou excepcionalmente a traduzir seu próprio mapa em decisões de investimento é Masayoshi Son. Sob um único mapa, a "revolução da informação", ele reorganizou por décadas os negócios e os investimentos da SoftBank. Da distribuição de software à aquisição de operadoras de telecomunicações e ao investimento por meio de fundos de grande escala, mudaram os alvos, mas permaneceram constantes o mapa de que a informação se move para o centro da sociedade e o rumo de apostar antecipadamente. O Vision Fund pode ser considerado o maior exemplo de um mapa que moveu capital.
Por outro lado, o que Son costuma dizer são metas econômicas como "tornar a empresa uma em que se contem as vendas em 1 trilhão, 2 trilhões, como o dono de uma loja de tofu conta o tofu em 1 peça, 2 peças". Se há ali uma nova norma, ela parece antes aproveitar tal como está a norma do capitalismo. Talvez tenha sido justamente por ser um mapa que não trazia uma nova régua que ele pôde movimentar capital em tal escala e por tanto tempo.
Poucas conexões ficaram restritas dentro de indivíduos e organizações
O desencontro que vimos até aqui pode ser reformulado da posição de cada lado, pensamento e capital. O lado do capital podia importar mapas de mercado escritos no exterior e, por isso, não precisava do pensamento japonês. Além disso, o terceiro caminho, em que a narrativa recebe preço no mercado sem depender de keiretsu nem do governo, permaneceu fechado junto com a memória dos casos de 2006. E o que o lado do pensamento encontrou nos anos 2010 não foi uma conexão com o capital, mas vias como salões que monetizam a relação com o autor individual. Mensalidades e assinaturas tornaram sustentável o trabalho de falar sobre pensamento, mas não se ampliaram para hipóteses utilizáveis fora da própria pessoa nem para hipóteses que mudassem a sociedade.
Já do lado do governo, como vimos nas partes 1 e 2, a imagem futura da sociedade era traduzida em recursos de política pública por meio dos órgãos governamentais e dos projetos nacionais. Mas aos poucos a política industrial foi saindo de cena, e o governo passou a falar menos do futuro. Em certo sentido, foi simbólico que o documento elaborado pelo governo e muito lido nos anos 2010 fosse "Indivíduos ansiosos, Estado paralisado: como viver de forma positiva em uma era sem modelo", que fala da ansiedade em relação ao futuro.
Então, por que o capital japonês pôde dispensar a competição por meio do pensamento, e por que o trabalho de falar do futuro só se sustentou na forma de apoiar indivíduos? Vimos até aqui as circunstâncias do lado do capital, como o keiretsu e a importação de mapas, mas apenas elas não explicam por que até o lado do pensamento seguiu pela via individual. A resposta provavelmente está nas mudanças sociais que ocorriam fora das startups.
Por isso, na próxima parte, veremos o processo pelo qual, a partir dos anos 1990, a narrativa do futuro foi encolhendo da escala da sociedade para a do indivíduo. Com base nisso, pensaremos por que só se alargou a via em que uma única pessoa reúne sozinha desde a narrativa até o dinheiro, e por que o Japão passou a confiar ao Vale do Silício a escrita do mapa e da régua, em vez de escrevê-los por conta própria.