Pensamento e Capital 3|Como o pensamento e o capital voltaram a se unir nos Estados Unidos
Este artigo foi traduzido automaticamente do japonês por uma IA (Claude). Pode conter erros. Ler o artigo original em japonês.
Um ano depois de 1970, quando o Japão se animava com a Expo, a NASDAQ começou a operar nos Estados Unidos, em 1971. Era o mercado de capitais aberto que serve de saída para as startups americanas.
Os VCs americanos, depois da tentativa e erro que começou nos anos 1940 com a ARDC (American Research and Development Corporation), estavam tomando forma como uma atividade especializada de intermediação financeira. Em 1979, o Departamento do Trabalho dos EUA estabeleceu, em relação à lei ERISA, uma regra segundo a qual a prudência de cada investimento passou a ser avaliada em relação à carteira como um todo, o que facilitou para os fundos de pensão investirem em VCs.
O resultado ficou visível em agosto de 1995. Uma empresa com apenas 15 meses de existência, que ainda nunca tinha dado lucro, abriu o capital nos Estados Unidos. Era a Netscape, que fazia um novo software chamado navegador. No primeiro dia de negociação, as ações fecharam a US$ 58,25, mais que o dobro do preço de oferta de US$ 28, e o valor de mercado chegou a cerca de US$ 1,9 bilhão.
O que o mercado passou a comprar foi uma história sobre o futuro, ainda não confirmada, em que a internet estaria no centro da sociedade. E esse movimento de dinheiro fluindo para futuros assim continuou pelos 30 anos seguintes, apesar da estagnação temporária causada pela bolha das pontocom.
Depois disso, a série de atividades que, centrada no Vale do Silício, consiste em "dar preço a uma história, transformá-la em dinheiro, fazer com que seja executada e deixar o mercado julgar se deu certo" se desenvolveu como um mecanismo que converte pensamento em capital.
Este texto é o terceiro da série "Pensamento e Capital". Na primeira e na segunda partes, vimos o processo pelo qual pensamento e capital se afastaram no Japão, da era Meiji até por volta de 1990. Foi o processo em que o acúmulo de funções, em que as mesmas pessoas pensavam e movimentavam o dinheiro, foi substituído por uma divisão do trabalho, sem que se criasse um mecanismo para assumir o trabalho que aquele acúmulo de funções realizava.
Neste texto, olhamos para o lado americano. Também nos Estados Unidos, a partir dos anos 1970, a função de formar o futuro se dispersou. Veremos como ela foi reunida de novo por meio das ações e das startups e, ao longo dos anos 2020, foi sendo integrada com alta densidade dentro de alguns VCs de grande porte e com forte dependência de políticas públicas.
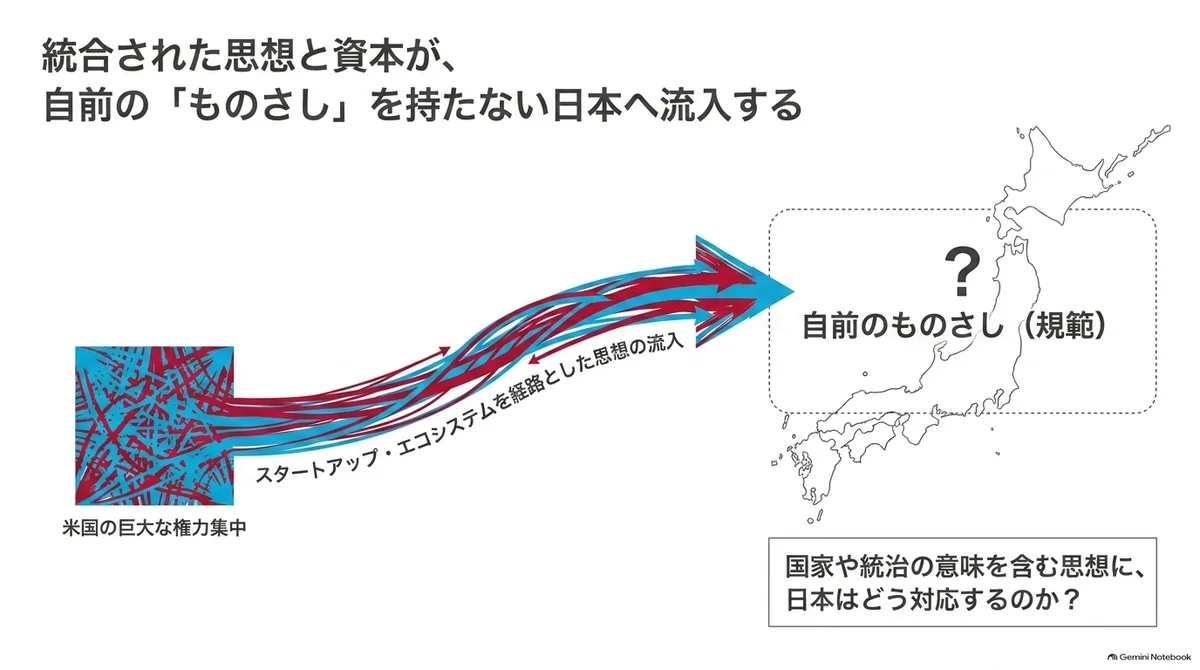
Entender esse percurso americano também tem significado para o Japão de hoje. Como vimos num artigo anterior, o Japão está recebendo agora, por meio desse mecanismo que cresceu nos Estados Unidos, um pensamento que inclui não apenas métodos de negócio e previsões de mercado, mas até o sentido de Estado, de governança e de liberdade. Ou seja, este texto é uma tentativa de reler, do ponto de vista de pensamento e capital, o que aconteceu nos Estados Unidos, a origem que hoje leva esse pensamento ao Japão.
A seguir, uso as mesmas definições de termos da vez anterior. Pensamento é um quadro de raciocínio que reúne um "mapa", que capta a história, a situação atual e o futuro da sociedade e a compreensão de seus mecanismos; uma "régua", que é o critério de avaliação do que se prioriza e do que não se admite; e um "rumo", que é a direção e o plano de ação sobre como mudar a sociedade. Concepção é esse pensamento transformado em um plano executável em um lugar específico. Capital designa compromissos financeiros que vinculam a alocação futura de recursos, como investimentos e orçamentos públicos, e não inclui pagamentos por trabalhos passados, como honorários de escrita ou taxas de serviços contratados.
Nos anos 1970, a forma de falar do futuro também mudou nos Estados Unidos
Na época em que a Expo acontecia no Japão, em 1970, várias mudanças ocorriam também nos Estados Unidos. A que mais mudou foi a maneira como se fala do futuro.
A futurologia americana atingiu o pico do entusiasmo popular, representado pela fundação da World Future Society (1966) e por O Choque do Futuro (1970), de Alvin Toffler, entre o fim dos anos 1960 e por volta de 1970. Depois disso, porém, mudaram a forma de falar e quem fala.
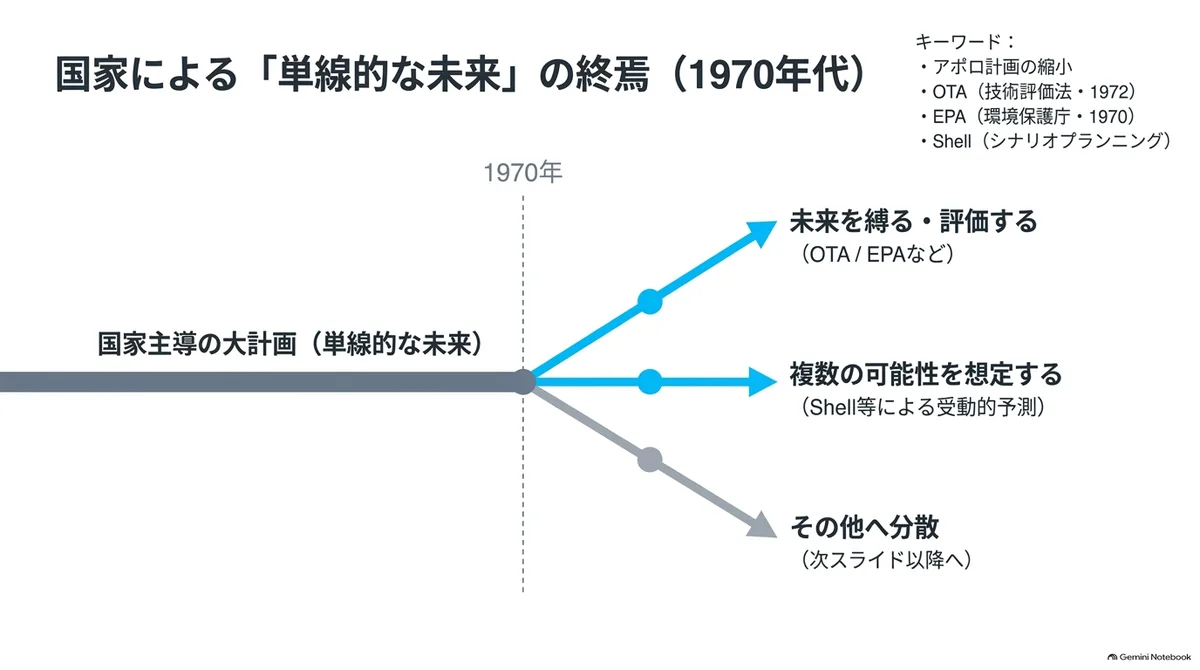
Uma das mudanças foi que diminuiu a maneira de falar em que o Estado apresentava, por meio de grandes planos, um futuro de linha única. Na fase final do programa Apollo, vários projetos foram cancelados por cortes no orçamento da NASA, e a era em que se concentravam recursos em um único grande objetivo, a exploração espacial, caminhava para o fim.
No mesmo período, outra forma de moldar o futuro foi sendo institucionalizada. O Congresso americano criou, pela Lei de Avaliação de Tecnologia de 1972, o Office of Technology Assessment (OTA), estabelecendo um mecanismo para que o Congresso avaliasse os impactos diretos e indiretos da tecnologia. Além disso, como simbolizam a aprovação da Lei Nacional de Política Ambiental em 1970, a criação da Agência de Proteção Ambiental no mesmo ano e a promulgação da Lei Muskie, que obrigou a redução das emissões dos automóveis, também foram sendo estruturados sistemas que preveem danos futuros, avaliam impactos de antemão e restringem as empresas. Em outras palavras, aumentou a maneira de falar do futuro que "amarra o futuro".
Fora isso, as maneiras de falar do futuro continuaram, mas seu aspecto foi mudando aos poucos. No campo empresarial, a Shell começou a usar a técnica de planejamento de cenários desde o início dos anos 1970 e chamou a atenção por ter examinado de antemão, como um dos cenários, o choque do petróleo de 1973. Mas esse método não fixa o futuro em uma única previsão; examina várias possibilidades que surgem de premissas diferentes. Isto é, estava começando uma mudança da antiga previsão otimista de linha única e da formação ativa do futuro para uma previsão passiva, que avalia vários cenários.
No mesmo período, os think tanks ganharam o tipo advocacy
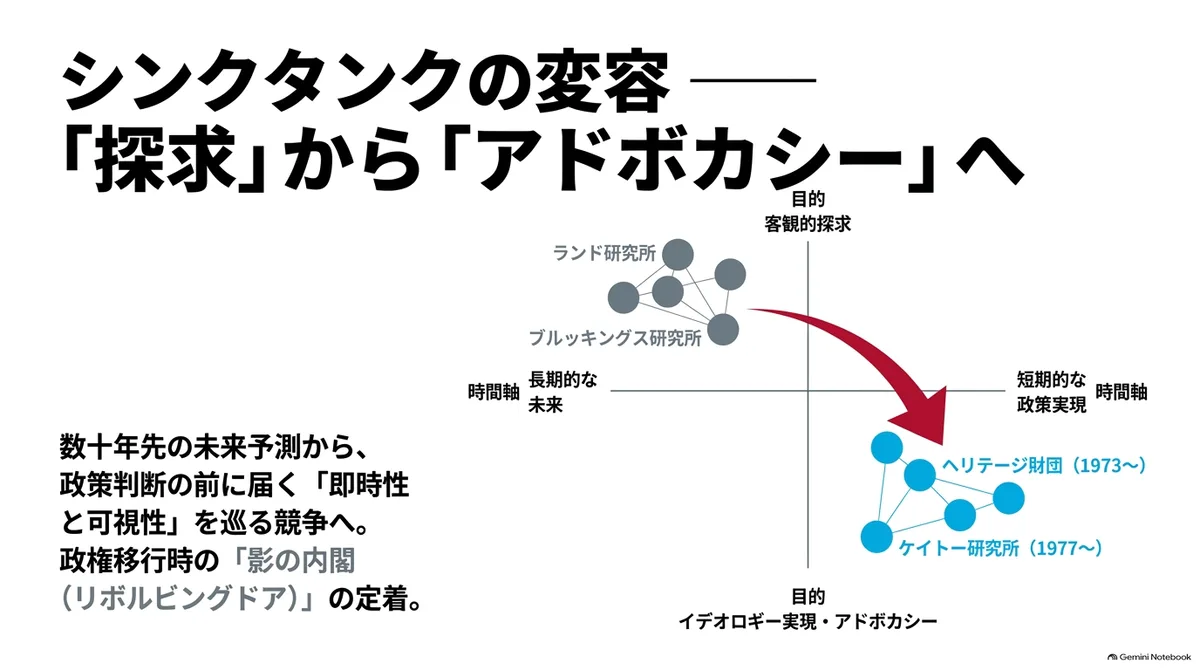
Nos mesmos anos 1970, os think tanks, outro lugar que vinha falando do futuro, também estavam mudando. Na tipologia apresentada por Kent Weaver, depois do tipo "universidade sem estudantes" e do tipo "pesquisa contratada", começa a surgir nessa época o tipo "advocacy", que coloca em primeiro plano uma ideologia clara e a realização de políticas.
Até então, nos Estados Unidos, predominavam think tanks como a Brookings Institution e a RAND Corporation, que punham no centro a investigação acadêmica e a avaliação objetiva de políticas. As previsões de futuro de várias décadas, como a que Herman Kahn, egresso da RAND, tentou em O Ano 2000 (1967), também faziam parte do trabalho dessas organizações.
Nos anos 1970, porém, a Heritage Foundation (fundada em 1973) e o Cato Institute (fundado em 1977) surgiram e o AEI (American Enterprise Institute) foi renovado, e as organizações que visam explicitamente à realização de políticas ganharam presença. O princípio de funcionamento que a própria Heritage Foundation explicou mais tarde também dava ênfase à rapidez, para chegar antes da decisão política, e à brevidade, para caber numa pasta. No campo dos think tanks, a competição pela visibilidade das propostas de política e pela rapidez se intensificou. A partir daí, também nos think tanks passaram a aumentar as recomendações diretas e de curto prazo, em vez de falar de futuros distantes.
Isso teve também outro tipo de efeito. Começou a surgir uma forma em que, a cada mudança de governo, as pessoas eram enviadas em bloco ao governo. Esse modelo de porta giratória se firmou, e os think tanks passaram a funcionar como "gabinete-sombra" nas transições de governo. É um dos modelos de formação de políticas dos Estados Unidos que continua até hoje.
Assim, os anos 1970 foram uma década em que a forma de falar do futuro mudou. E a função de formar o futuro foi se dispersando entre várias organizações com horizontes de tempo e formatos diferentes.
A ficção científica permaneceu como portadora da fala sobre o futuro
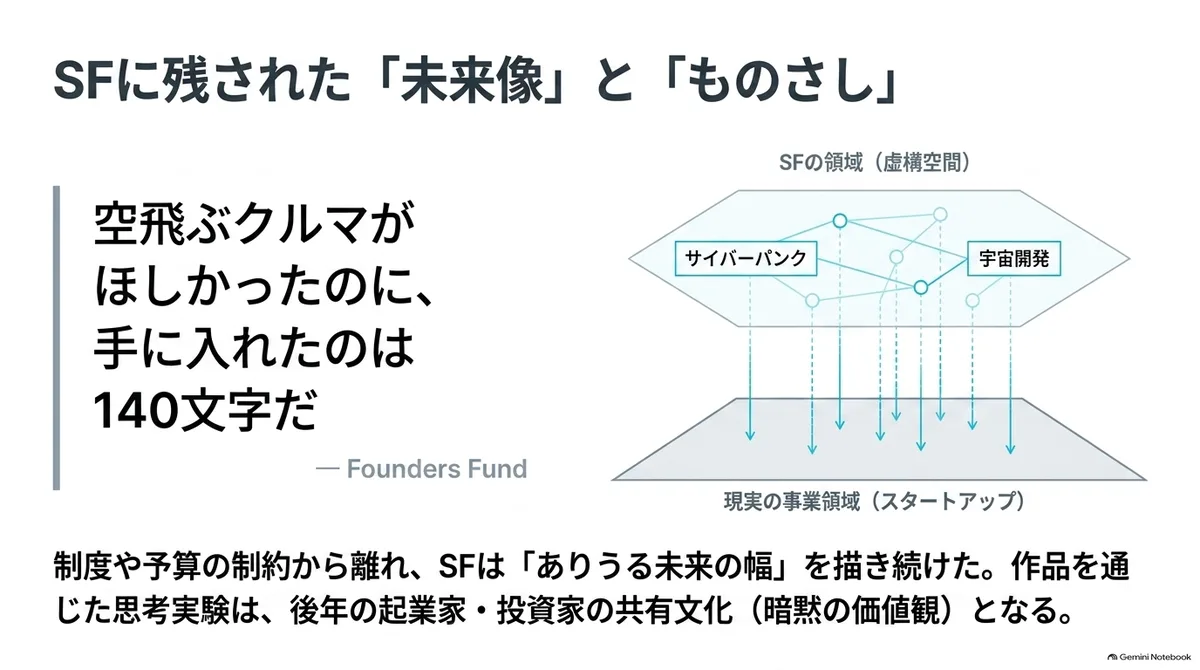
Ao lado dessas mudanças, restou um lugar como narrador do futuro. É a ficção científica (FC), que mencionei também no final da segunda parte. A FC, mantendo distância das restrições de instituições e planos de negócio, continuou a desenhar "imagens de futuros que poderiam existir".
A FC é, afinal, um campo de ficção, e as próprias obras não vêm acompanhadas de vontade de realização nem de dinheiro. Em compensação, ela pode retratar de antemão, como experimento mental, a aparência de uma sociedade em que uma tecnologia se difundiu e os conflitos que surgem nela. Não só as obras, mas também as imagens de futuro e as metáforas acumuladas pela crítica de FC e pelas discussões dos leitores se tornaram um patrimônio cultural amplamente compartilhado, ao qual empreendedores, engenheiros e investidores podem recorrer quando falam do futuro.
Mais tarde, o manifesto lançado pelo Founders Fund, de Peter Thiel, "What Happened to the Future?", traz a frase: "Queríamos carros voadores e, em vez disso, recebemos 140 caracteres". À primeira vista, o que se destaca é a irritação, mas por trás dela parece haver a expectativa de que as startups seriam o meio de transformar em realidade futuros de FC como o dos "carros voadores", e a irritação seria a de ter visto essa expectativa traída. Isso mostra o quanto o pensamento da FC influenciava empreendedores e investidores.
Ainda assim, o início dos anos 1970 foi um período em que se publicavam muitas obras de FC que retratavam futuros catastróficos, refletindo o clima da época: a Guerra do Vietnã, Os Limites do Crescimento, do Clube de Roma, e os problemas de poluição. O que começou a mudar isso foi Star Wars, em 1977, e depois, nos anos 80, a FC continuou a falar de imagens de futuro, passando para o cyberpunk, avançado e decadente ao mesmo tempo.
No Japão da mesma época, o futuro também continuava sendo falado pela FC, com obras como as de Sakyo Komatsu, que vimos no final da segunda parte. Acho que a razão de a FC não ter se realizado no Japão e ter se realizado nos Estados Unidos está em ter-se desenvolvido ou não um mecanismo que liga vontade de realização e dinheiro.
Nos Estados Unidos, vinha se desenvolvendo gradualmente um mecanismo que traduz os devaneios sobre o futuro em concepções de negócio, os executa e lhes dá financiamento. Esse mecanismo é o financiamento por ações.
O mecanismo que dá preço ao futuro
Como vimos no artigo sobre o pêndulo entre "cultura e finanças", o financiamento por ações (equity) não tem obrigação de reembolso e é um produto financeiro em que o investidor assume o valor residual do negócio, isto é, o grande potencial de alta ainda não confirmado; é, por assim dizer, um mecanismo que converte histórias (stories) em dinheiro. E a equity story é justamente a linguagem que empreendedores e outros usam para falar do futuro do negócio e obter recursos.
No caso de uma empresa de capital aberto, a expectativa sobre o futuro é mostrada ao mercado aberto como preço das ações, e a empresa que emite ações pode converter essa expectativa em recursos do presente. Na fase em que a empresa ainda não tem capital aberto, quem assume essa mesma conversão é o VC. Se o que se espera de uma empresa listada é um futuro até certo ponto certo, o que uma empresa não listada aposta é um futuro incerto, mas grande.
Para transformar o pensamento sobre o futuro em concepção e levá-lo à realização, são necessárias principalmente três coisas: formular a hipótese que leva até lá (a concepção), ter um agente que execute essa concepção e ter um agente que forneça os recursos necessários à realização.
No investimento em startups, centrado nos VCs, há uma divisão em que o lado dos fundadores assume o papel de "concepção + execução" e o lado do VC assume o de "recursos". Além disso, o VC amplifica a concepção escolhida não só com dinheiro, mas também por meio de credibilidade, pessoas e conexões com os próximos investidores.
Como vimos no início, no final dos anos 1970 nos Estados Unidos o grande dinheiro dos fundos de pensão começou a fluir para esse mecanismo. O mecanismo que dá preço a um futuro ainda não confirmado começava a funcionar como um lugar onde grandes recursos eram apostados.
Imagens de futuro da FC e a indústria digital
Esse mecanismo das ações só começa a funcionar de verdade no campo dos novos negócios depois de se unir a uma nova indústria, a digital.
O centro do digital passa pelos semicondutores nos anos 1970, pelo hardware e pelo software nos anos 80 e pela internet nos anos 90. Principalmente a partir dos anos 80, era uma indústria que podia ser iniciada com poucas pessoas e pouco dinheiro, que crescia rapidamente se desse certo, e que combinava bem com o mecanismo de investimento em ações, no qual a aposta é aumentada por etapas.
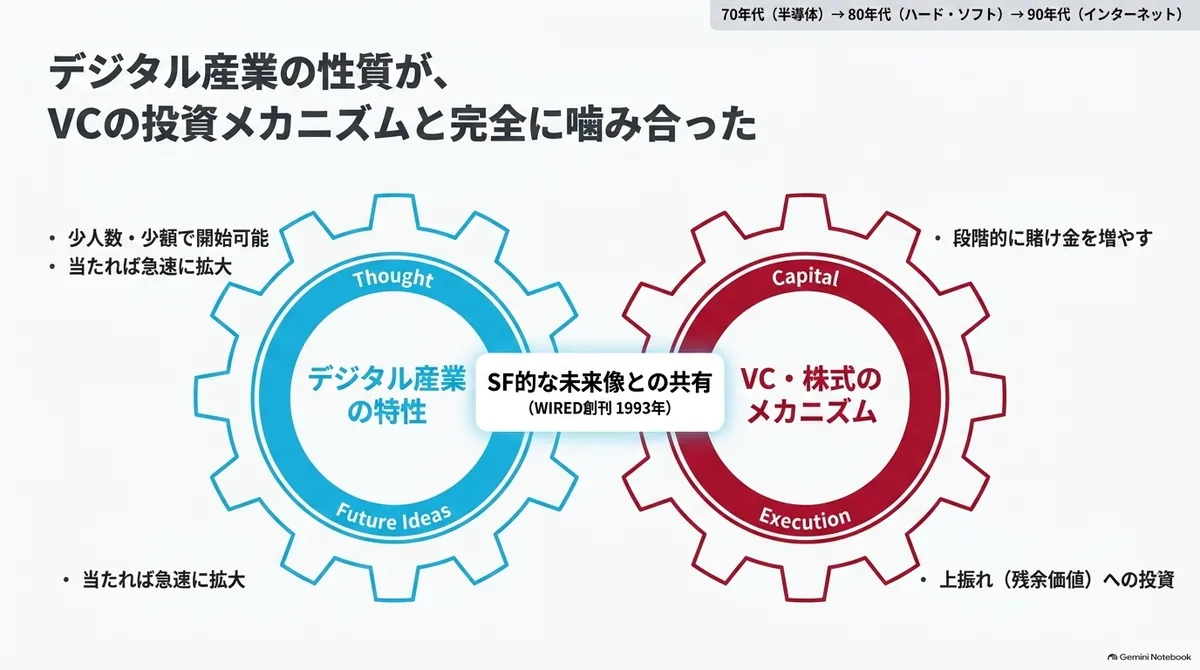
No Vale do Silício dessa época, a mídia que tratava de imagens de futuro de FC e a prática de investir em negócios digitais aparecem lado a lado no mesmo polo industrial. Surgem veículos como a WIRED, lançada em 1993, e gradualmente as imagens e as palavras para falar do futuro passam a ser compartilhadas entre ficção, mídia, cultura dos engenheiros e startups.
Nessa época, o papel de falar abertamente sobre normas relativas ao futuro digital cabia principalmente a escritores, ativistas e veículos voltados aos leitores. Em 1996, por exemplo, o ativista John Perry Barlow divulgou a "Declaração de Independência do Ciberespaço", que defendia a norma de que a soberania dos governos não se estende ao ciberespaço. Os juízos de valor do lado dos VCs às vezes vinham à tona por meio de decisões de investimento, entidades setoriais e declarações de investidores individuais, mas ainda não era comum que fossem emitidos de forma contínua por uma mídia permanente ou um departamento de políticas públicas sob a marca da firma de investimento.
A era da expansão das funções do VC
A partir dos anos 1990, ampliou-se a relação em que os empreendedores extraem imagens de futuro da FC e as traduzem em concepções de negócio, e os VCs escolhem as concepções e as financiam. As ações e os VCs foram definindo sua posição como peças de um mecanismo que leva à execução imagens de futuro nascidas de várias fontes, incluindo a FC, e deixa o mercado verificar se elas se realizam.
Isso começa a mudar gradualmente quando os VCs, que originalmente ficavam nos bastidores, passam a ter relativamente mais poder. Somados os grandes sucessos de investidas como Google e Facebook, e o fluxo contínuo de dinheiro para o campo do private equity após a crise de Lehman, os empreendedores e os VCs do Vale do Silício voltam a chamar atenção. Depois, a situação em que, durante um período, os empreendedores tinham vantagem relativa por quase não precisarem de dinheiro para empreender mudou: com o aumento de negócios e estilos de gestão que exigem capital, a influência dos VCs, que detêm o capital, voltou a crescer.
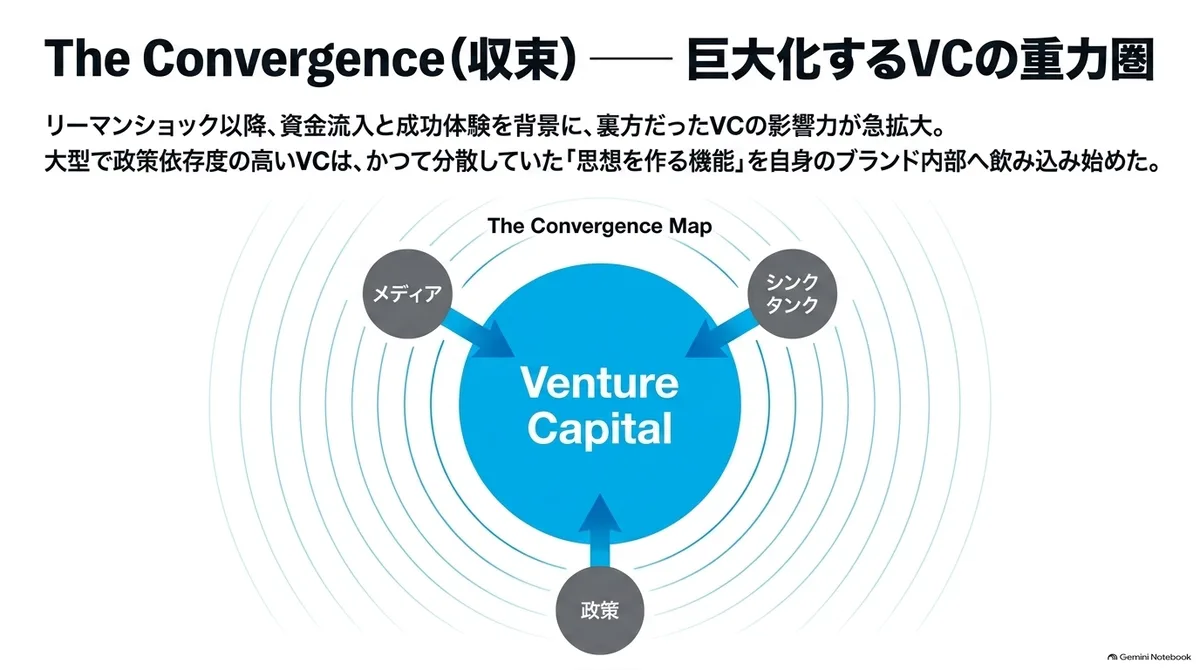
A mudança ocorrida aqui é que os VCs passaram a ter, sob seu fundo e sua marca, funções como equipes de apoio, mídia permanente, atividades de políticas públicas e pesquisa, e que a escala disso se ampliou. Em especial, alguns VCs de grande porte e com forte dependência de políticas públicas estão incorporando em si funções equivalentes a 3 dos "6 lugares em que o pensamento foi produzido" que citei na segunda parte (movimentos sociais, cooperativas e movimento sindical, academia e intelectuais, publicações e debate público, Nagatacho e Kasumigaseki, onde se fazem as políticas, e think tanks). São elas:
- A função de mídia
- A função de think tank
- A função de políticas públicas
Vejamos uma por uma.
(1) A mídia como propriedade da própria empresa
A partir dos anos 2010, alguns VCs começam a ter mídia própria. É para amplificar suas próprias palavras e atrair dinheiro e pessoas.
Como vimos na segunda parte, no Japão o mapa que desenha a sociedade inteira num só quadro era produzido, fora do Estado, num mercado encolhido de publicações e debate público, e mesmo na era dos streamings e dos salões quem pagava continuava sendo o leitor.
Nos Estados Unidos, aparece uma forma em que quem paga não é o leitor, mas o VC. A a16z, por exemplo, lançou uma mídia própria chamada "Future" e passou a falar do futuro. O Future em si terminou em pouco mais de um ano, mas depois a empresa continuou operando podcasts e publicações em grande escala, mantendo uma comunicação integrada à sua tese de investimento, e em 2025 lançou uma iniciativa chamada New Media. Assim, um único quadro de como a tecnologia muda a sociedade é distribuído pela mídia, e esse quadro atrai investidores e pessoas. O capital e as pessoas reunidos são aplicados em empresas, e nasce um conjunto de empresas como munição real para mudar a sociedade. É esse o fluxo.
Mas há dois pontos decisivamente diferentes em relação à mídia comum.
Um é quem paga. Quem paga não é o anunciante nem o leitor, é o próprio VC. Esse dinheiro vem dos ganhos da gestão do fundo. E o retorno é o sucesso das investidas. Por isso, a mídia promove as investidas e divulga a correção do pensamento da própria empresa. Descrevendo esse modelo de negócio, Benedict Evans, que já foi analista interno da a16z, disse: "a a16z é uma empresa de mídia que ganha dinheiro com o negócio de VC".
O outro é a quem se pretende chegar. O pensamento que o VC desenha em sua mídia chega aos leitores, mas não termina aí. O objetivo inclui repetir a mesma imagem de futuro até torná-la a premissa da sociedade, atrair pessoas e negócios para investir e até influenciar as decisões do governo. O leitor é, ao mesmo tempo, receptor da imagem de sociedade e, por assim dizer, posicionado como portador da cascata de disponibilidade.
Ou seja, a mídia desses VCs é um meio para mudar a visão que a sociedade tem das coisas e fazer prosperar os empreendedores que compartilham do mesmo pensamento. O trabalho de desenhar imagens de futuro e o de distribuir dinheiro passaram a ficar dentro de uma mesma organização, a de alguns VCs.
(2) A expansão da função de think tank
A segunda é a função de think tank. Hoje, alguns VCs, como a a16z, publicam previsões tecnológicas do futuro como teses de investimento. À medida que o volume sob gestão cresceu, eles também ganharam fôlego para dedicar pessoal exclusivo à pesquisa e à divulgação. Limitando-se ao campo da tecnologia, pode-se dizer que a função de think tank, como trabalho de desenhar o futuro, está sendo integrada a esses VCs.
Esse movimento é notável em alguns VCs com grande volume de gestão que atuam em áreas de forte dependência de políticas públicas, como IA, defesa, energia e biotecnologia. Por exemplo, a General Catalyst criou o General Catalyst Institute e o descreve oficialmente como uma organização que conecta o capital de risco e o governo. A Lux Capital publica continuamente análises sobre segurança nacional e IA e chegou a apresentar uma proposta concreta de política: criar um Office of Economic Defense no governo dos EUA. Já a DCVC publica todos os anos o Deep Tech Opportunities Report. É um relatório que analisa, em áreas como quântica, energia, manufatura e defesa, onde surgirão desafios tecnológicos e industriais no futuro, ligando-os à competitividade nacional. Esse é um movimento mais próximo da função de pesquisa e análise prospectiva dos think tanks do que de lobby.
No caso da a16z, a função de mídia que vimos em (1) e essa função de think tank são exercidas por uma única firma de investimento. O trabalho que antes era dividido entre firmas de investimento, empresas de pesquisa, think tanks e grupos de lobby está sendo agora integrado, sob a marca da firma de investimento, por alguns VCs de grande porte e com forte dependência de políticas públicas, que estão ampliando sua escala.
(3) A oposição às políticas e a incorporação a elas
Além disso, nos anos 2010 houve mais uma mudança: o rearranjo da relação com o governo.
Escrevi num artigo anterior que a base industrial do Vale do Silício, desde o pós-guerra, foi sustentada por recursos de pesquisa do governo federal e por compras de defesa. Por outro lado, há também uma forte tendência libertária, e ainda hoje existem uma cultura que vê a política como um problema distante ou um obstáculo e uma autoimagem de que a inovação acontece justamente porque se deixa tudo ao mercado. Foi em 2023, bem recentemente, que Bill Gurley, ex-Benchmark, foi aplaudido ao dizer: "A razão de o Vale do Silício ter tanto sucesso é estar a uma distância absurda de Washington, D.C.".
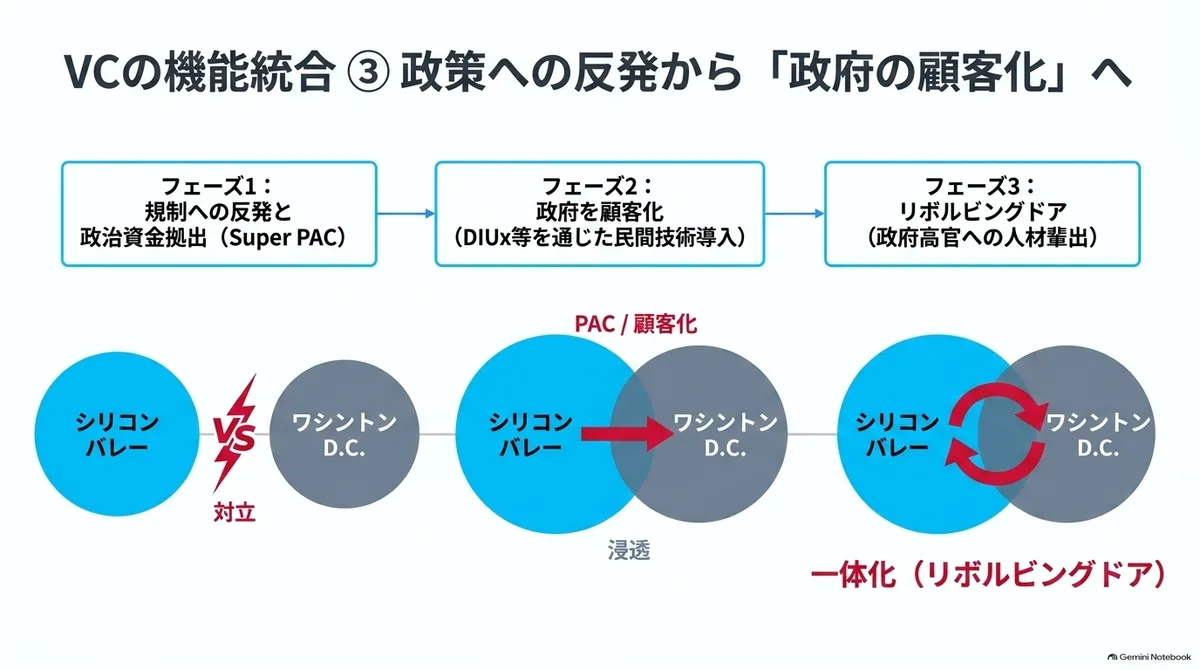
Mas, nos anos 2010, essa relação complexa começa a mudar. Primeiro, houve um conflito entre Washington e o Vale do Silício sobre a regulação das big techs e dos criptoativos. Esse conflito deu a alguns VCs que investem nessas áreas valorizando o livre mercado um motivo para participar das decisões de política. A a16z, por exemplo, foi aumentando seus pontos de contato com Washington, como ao apresentar propostas de política sobre a regulação de criptoativos. E parte dos investidores que até então apoiavam o Partido Democrata passou a se opor abertamente à linha regulatória do governo democrata.
Além disso, alguns VCs e investidores também passaram a atuar no financiamento eleitoral. Na eleição de 2024, por exemplo, a a16z se tornou uma grande doadora de Super PACs do setor de criptoativos. Criar um ambiente regulatório favorável às investidas está se tornando, em si, parte da atividade de investimento. Também nas eleições de meio de mandato de 2026, setores como criptoativos, IA e apostas on-line estão fazendo contribuições bastante grandes.
E a seguir vem a mudança do ambiente de segurança. Aproveitando a onda da defense tech, VCs e startups estão tentando transformar o governo em grande cliente. Do lado do Estado também, o Departamento de Defesa criou a DIUx em 2015 e estruturou um canal de aquisições para incorporar tecnologia privada às Forças Armadas. Assim, o governo passou a ser não só quem regula, mas também um grande cliente de VCs e startups e um parceiro para executar concepções em conjunto.
Além disso, em 2025, Scott Kupor, que era sócio da a16z, tornou-se diretor do Escritório de Gestão de Pessoal do governo federal americano; David Sacks, ex-COO do PayPal, fundador do Yammer e VC, assumiu como czar de IA e criptoativos; e Jacob Helberg, que foi consultor da Palantir, tornou-se subsecretário de Estado para crescimento econômico, energia e meio ambiente. O segundo governo Trump recebeu muitas pessoas da área de tecnologia. Isso significa que os VCs passaram a ter até a função de porta giratória que os think tanks possuíam.
Assim, o período dos anos 2010 aos anos 2020 foi aquele em que se fortaleceram ao mesmo tempo o movimento de cautela diante da regulação governamental e o de ver o governo como cliente.
A régua (a norma) saiu do círculo interno da indústria de tecnologia e foi para a sociedade
Nos anos 2020, com esses caminhos reunidos, alguns VCs de grande porte e com forte dependência de políticas públicas começam a falar à sociedade não só de previsões de futuro, mas também de pensamento.
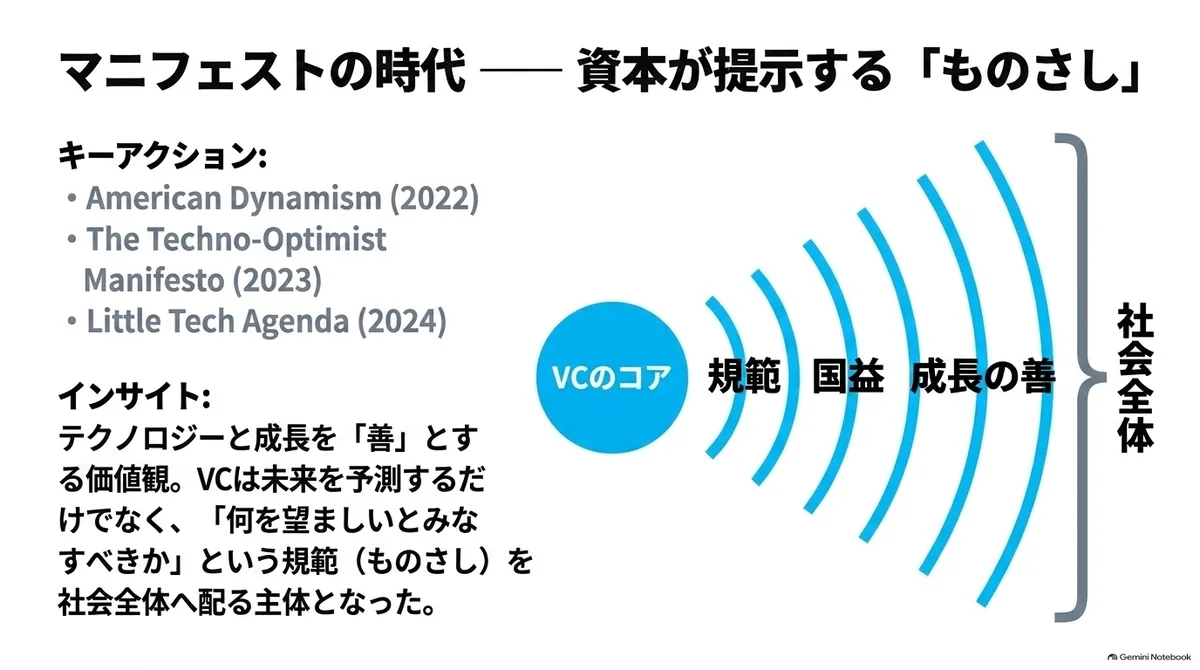
A a16z, por exemplo, em 2022 levantou a bandeira de "Investing in American Dynamism" e fez do investimento em empresas que sustentam o interesse nacional uma área de prática. Isso é uma tese de investimento e, ao mesmo tempo, o trabalho de levar aos formuladores de políticas a régua das políticas, que antes cabia aos think tanks. Além disso, em 2023 Marc Andreessen, da a16z, publicou o "The Techno-Optimist Manifesto" e, em 2024, a "Little Tech Agenda".
Esses são documentos que consideram a tecnologia e o crescimento um bem e defendem uma América tecnologicamente forte como algo desejável. Além de previsões sobre as investidas, são também comunicações que apresentam uma régua sobre o que a sociedade deveria considerar desejável. A régua do lado do capital passou por uma etapa em que era falada por entidades setoriais e investidores individuais, e outra em que firmas de investimento publicavam manifestos, e avançou para uma etapa em que alguns VCs integram funções permanentes de mídia, políticas e pesquisa à alocação de recursos e as distribuem continuamente à sociedade.
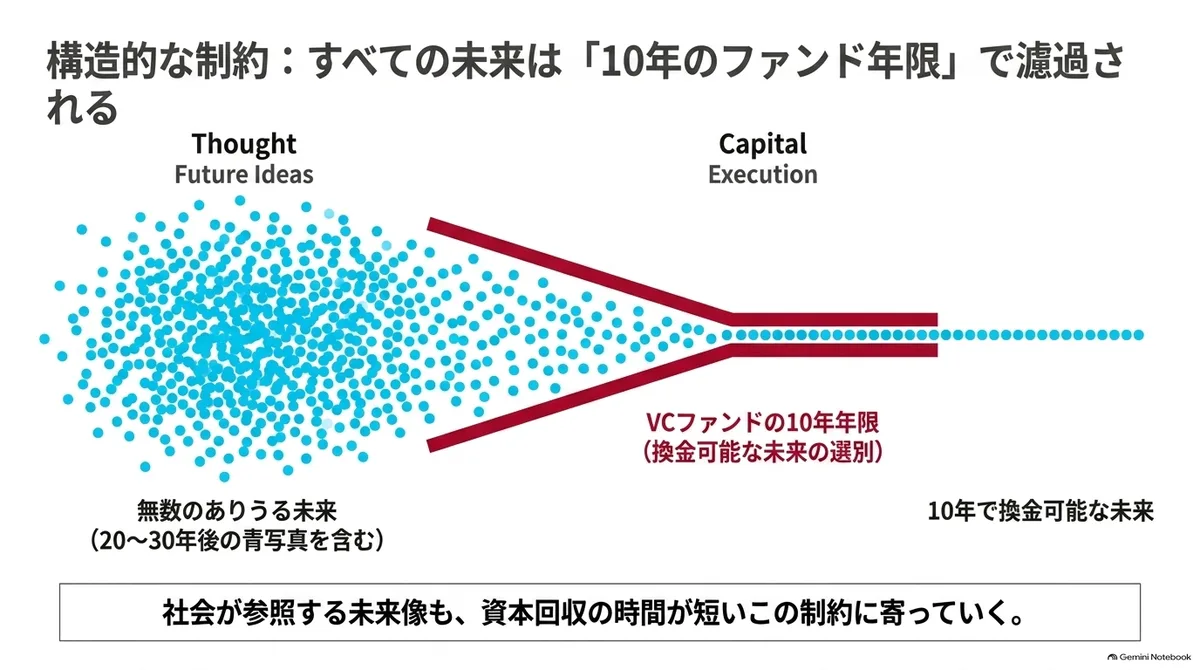
Ainda assim, o futuro que o capital fala tem também restrições estruturais. Os fundos de VC costumam ter um prazo de cerca de 10 anos, e dentro desse período precisam vender as ações das investidas e devolver o dinheiro aos investidores. Ou seja, os futuros em que um VC pode apostar tendem a se limitar àqueles que se espera que se estabeleçam como negócio em cerca de 10 anos e possam ser convertidos em dinheiro.
E, como vimos em (1), a comunicação desses VCs é integrada à tese de investimento. Comparadas aos projetos de 20 a 30 anos à frente desenhados pelos antigos think tanks e pela futurologia, as imagens de futuro que o capital fala têm um horizonte de tempo mais curto e se inclinam para aquilo que pode ser recuperado como valorização das ações. O fato de as vozes que falam da régua se concentrarem no capital significa que as imagens de futuro a que a sociedade recorre também tendem a se aproximar dessas imagens de futuro sujeitas a essa restrição.
E, olhando em retrospecto, o que a FC retratava não era só imagens de futuro. A régua de qual futuro considerar desejável também estava entrelaçada nas histórias. A FC americana, por exemplo, foi usada como expressão do pensamento de saída (exit), que visa a "outro lugar que não aqui e agora", e também como instrumento para retratar a visão escatológica cristã. Na frase "Queríamos carros voadores e, em vez disso, recebemos 140 caracteres" está escrita a norma de que carros voadores são mais importantes do que negócios B2C como o Twitter, que fala em 140 caracteres.
Esses documentos falavam principalmente ao círculo interno da indústria, fundadores e investidores, mas gradualmente isso vai se estendendo aos Estados Unidos como um todo e ao mundo inteiro.
Quando a conexão entre concepção e dinheiro alcança o poder
Vamos recapitular o que vimos até aqui.
Como vimos na primeira parte, na era Meiji pensamento e capital estavam unidos porque quem fazia o pensamento e quem movimentava o dinheiro eram a mesma pessoa. Hoje, o lado dos fundadores assume "concepção + execução", o lado dos VCs assume "seleção + recursos + amplificação", e, com as duas partes conectadas por relações pessoais e contratos, é reconstruída a função de formação do futuro que antes o acúmulo de funções realizava.
O que Meiji e o Vale do Silício atual têm em comum é que o papel de conceber, o de movimentar o dinheiro e o de executar estão ligados em uma proximidade em que podem alterar os juízos uns dos outros. Mas, como vimos na seção sobre o período de guerra da primeira parte, o simples fato de pensamento, capital e negócio estarem conectados não garante que esse pensamento seja desejável. Dependendo do caso, isso pode levar até à guerra.
Acredito que uma parte do que está acontecendo hoje nos Estados Unidos pode ser entendida como essa concentração de poder.
Desta vez, vimos os Estados Unidos desde os anos 1970, em especial o movimento dos atores que falam do pensamento sobre o futuro. Dos anos 2010 aos anos 2020, um grupo de VCs de grande porte e com forte dependência de políticas públicas vem integrando dentro de si, sob a firma de investimento, algumas das funções que antes se dividiam entre Estado, empresas, think tanks, mídia e investidores.
O pensamento que nasceu daí hoje atravessa as fronteiras e chega também ao Japão. Um pensamento que inclui não só métodos de negócio e previsões de mercado, mas até o sentido de Estado, de governança e de liberdade está entrando por esse caminho. E, como vimos num artigo anterior, o Japão, que está do lado de quem recebe, não tem réguas suficientes para medir o pensamento que chega.
Precisamos pensar em como responder a isso. Para isso, na quarta parte, que trata das startups japonesas, veremos o que acontecia no Japão no mesmo período na relação entre pensamento e capital.