作为“文化与金融”之间钟摆的初创企业
本文由 AI(Claude)从日语机器翻译而成,可能存在错误。 阅读日语原文。
在前一篇《围绕初创企业的思想》中,我梳理了硅谷的思想谱系,从国家与嬉皮士的双重出身一直追到与当今权力的融合,描绘了“国家与市场”之间钟摆的视角。
本文作为它的辅助线,想追溯另一个钟摆,即**“文化与金融”之间的往复运动**。
初创企业有
- 作为文化的一面(尤其是亚文化和反主流文化)
- 作为金融产品的一面
这两个方面。
“初创企业是金融产品”这一概括,从金融角度看是正确的简化,但也会让人觉得有某些重要的东西被削掉了。为了看清被削掉的东西,本文将从文化与金融两个方面来追溯历史。
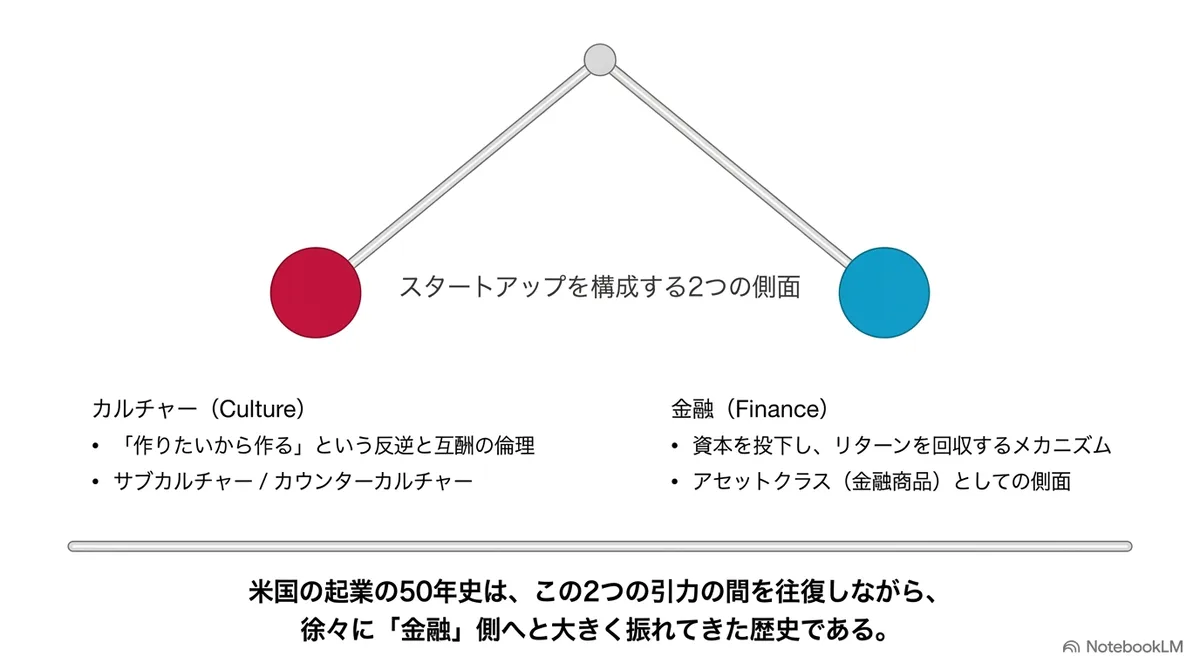
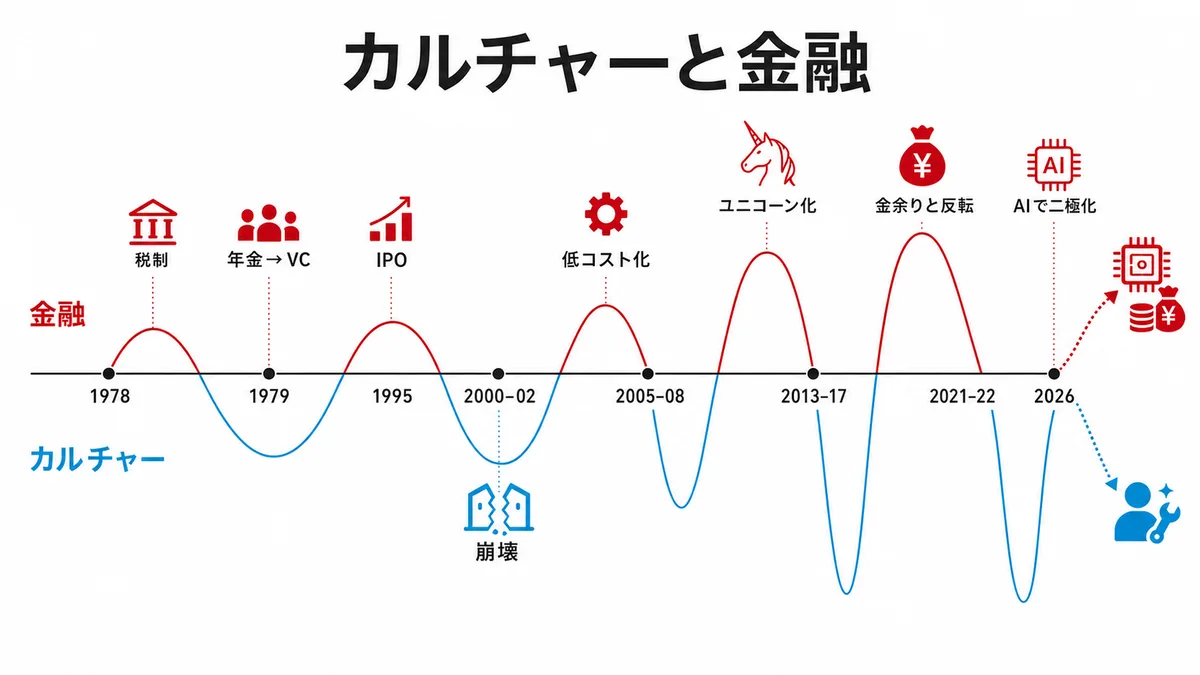
美国创业(初创企业)的约 50 年,可以看作是文化与金融之间的这个钟摆每往复一次摆幅就增大一分、并大幅摆向金融一侧的历史。日本的初创企业也追随其后,从 2000 年代起逐步走向金融化。然而,在本应作为榜样的美国,钟摆本身如今正在发生变质。
究竟发生了什么?首先从初创企业与金融被连接起来的回路被设计出来的那一刻看起。
(不过,以下是以硅谷的软件企业和风险投资机构(VC)为中心的示意图。在此之外还有各种各样的动向,这一点请允许我附带说明。)
1978 年与 1979 年:养老金接入车库的年份
硅谷的初创企业逐渐变成金融产品的历史,与文化和思想的历史相比显得朴素。但过去有过两个会渐渐发挥作用的拐点,那就是美国税制和养老金监管的变化。
其一是 1978 年的税制改革。长期资本利得的最高边际税率从约 49% 降到了 28%(49% 是可能适用于部分高收入者的理论最高税率)。股票增值收益的最高税率大幅下降,使得“以股票作为回报的工作方式”变得划算。用股票期权聚集人才、以退出(exit)来回报他们的初创企业雇佣模式,也是在这样的税制和股票市场环境下得以普及的。
其二是 1979 年所谓的“审慎人规则”的明确化。在此之前,美国的养老基金依据《雇员退休收入保障法》(ERISA)被要求“审慎”行事。投资新兴企业可能被视为轻率,对风险投资的出资因此十分有限。然而 1979 年美国劳工部明确了不只看单项资产、而是结合整个投资组合来判断审慎性的思路,养老基金于是更容易把一部分资产投向风险基金等风险资产。
在 1979 年之前,风险投资是一个以富裕个人和部分金融机构为主、各自承担风险下注的手工作坊式的小世界。1979 年之后,美国劳动者的养老资金开始真正接入这里,其规模高出好几个数量级,并且背负着为受益人利益审慎运作的受托责任,属于机构资金。自惠普(Hewlett-Packard)以来的车库文化与支撑它的资金,由此被一条回路连接了起来。风险投资以及位于其前方的初创企业后来成为“资产类别”,即与股票、债券并列的一个投资对象类别,其起点之一就在这里,这样理解是合适的。
同一时期,在思想一侧,新自由主义正在抬头。弗里德曼于 1970 年写下“企业的社会责任就是增加利润”,1976 年詹森和梅克林的论文把经营者表述为股东的代理人,正是那个时候。1981 年里根政府成立,里根经济学(Reaganomics)带来的放松管制开始推进,金钱游戏也随之升温。股东价值这一叙事,与货币宽松和养老金这一真金白银同时齐备,并通过风险投资连接起来,这就是 1980 年前后。
即便如此,文化仍是主角的时代
不过,即便回路被设计出来,资金也并没有立刻流动起来。20 世纪 80 年代到 90 年代前半期的风险投资,按规模来说仍是一个小产业。基金规模为数千万到数亿美元,合伙人多为前工程师和前经营者,是能够自己理解被投企业技术的人。金融的逻辑虽已开始渗入,但“行业内部的人按内部的道理运转”的世界仍在持续。
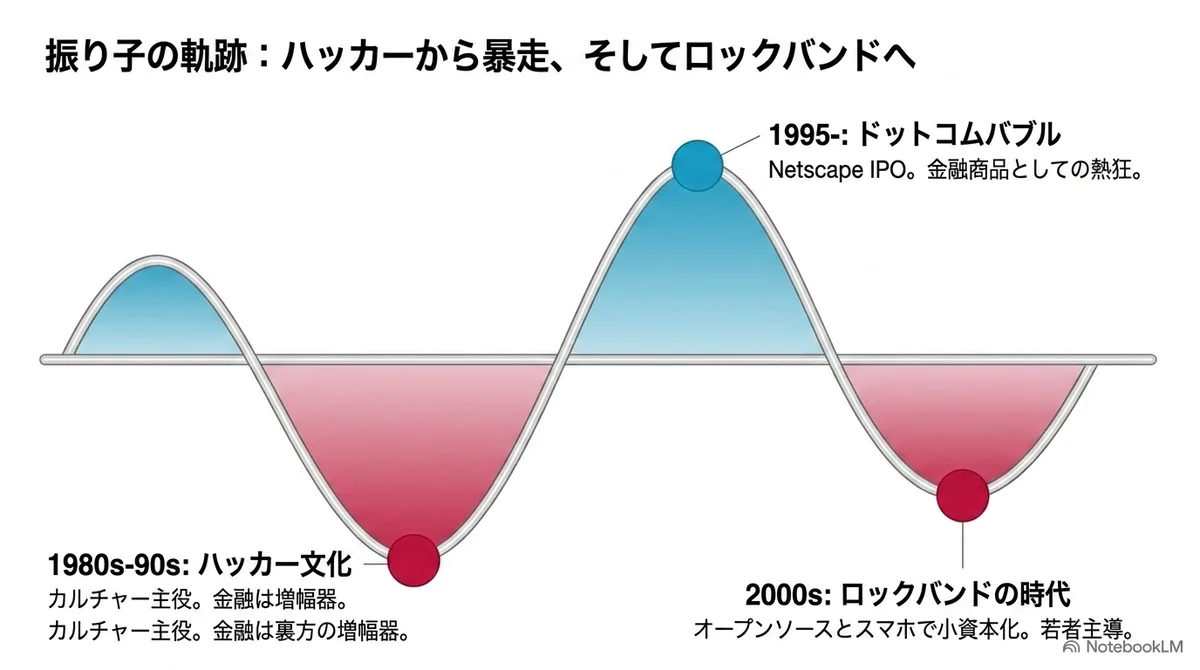
**这一时期的主角依然是文化。**承接家酿计算机俱乐部(Homebrew Computer Club)的黑客文化,以苹果“1984”广告为象征的反权威美学,共享软件和自由软件的互惠伦理,这里有“因为想做所以去做”的人,金融则在其背后克制地充当放大器,力量关系就是这样。
这种力量关系第一次几乎要发生逆转,是在由马克·安德森等人创立的 Netscape 的 1995 年 IPO。
公司成立仅 16 个月,在尚未盈利的状态下上市,首日股价就涨了一倍以上。此时,“尚未盈利的公司的股票”成为席卷普通投资者的狂热对象,这种投资方式扩散到了互联网企业。这是初创企业作为金融产品被大众所认知的象征性时刻,可以说是钟摆摆向金融一侧的第一次去程。紧接着,“穿西装的大人们”争相涌入软件领域,互联网泡沫(dot-com bubble)随之出现。
然而这次摆动势头过猛而失控,泡沫破裂了。始于 2000 年的崩盘持续了很长时间,纳斯达克到 2002 年的谷底从高点下跌了近八成,钟摆被推了回来。
不过,那片焦土并没有变成一片空地。泡沫期间大量的创业活动,使美国的初创企业生态系统切实培育出了众多人才,以及作为金融产品的做法与形式。
2000 年代:摇滚乐队的时代
泡沫破裂后兴起的 2000 年代的初创企业,是钟摆回到文化一侧的时代。不是西装,而是再次回到极客的时代。
原因之一在于制作变得极其便宜。可免费使用的开源软件栈变得厚实,2006 年 AWS 出现,不再需要购买服务器,2008 年 iPhone 的 App Store 又为个人开发者打开了分发渠道。只要几十万日元、几百万日元,就能把产品送到全世界。而且智能手机应用还是一个大人们尚未进入、只属于年轻人的前沿市场。
这是一个不是有钱者、而是能做的人和能觉得有趣的人占优的文化优势时代,可以说是年轻人和反叛者能够掌握主导权的时代。2005 年开始的 Y Combinator,是顺利乘上这股潮流的机制。其出资额起初仅相当于数百万日元,它向黑客之间的共同体提供了有别于 MBA 的另一种真实商业的做法,并通过 Demo Day,理顺了与作为互联网泡沫遗产留存下来的金融相连接的回路。
这个时代创业者的成功故事,现在回头看,似乎也具有“摇滚乐队的故事”的形态。创业者在车库(录音室)里与伙伴们起步,用 demo(产品)让客人狂热,再通过大厂出道(融资、上市)一跃成为明星。
辍学的年轻人和移民仅凭才华出人头地的情节,看上去恐怕就是美国梦的现代版。2010 年的电影《社交网络》表明,这个故事已经成为与音乐和体育并列的大众文化的一个门类。
摇滚乐队与初创企业并非比喻、而是在现实中交汇的地方,是 SXSW(South by Southwest)。这个节日 1987 年作为音乐节开始,1994 年加入了电影部门和多媒体部门(后来的互动部门),在这里,初创企业字面意义上被当作与乐队和电影并列的文化门类。2007 年,当时还籍籍无名的 Twitter 在会场走廊里放上屏幕,持续播放来访者的推文,会期中使用量暴涨数倍,一举传开。2009 年,Foursquare 从同一个舞台出道。那是初创企业像乐队在 Live House 的 showcase 上被发现一样,在音乐节上被发现的时期。
不只是 SXSW。乔布斯的主题演讲有一种热度,就像为演唱新歌的摇滚明星欢呼。赫尔辛基的 Slush 被设计成在黑暗和激光之中举行、本身就像一家夜店的创业盛会。科技活动披上音乐节的形式,本身就是两个世界的人们交汇的一个证据。服装是 T 恤而不是西装,出道的仪式是 Demo Day,评价标准是“有没有做出酷的东西”。这个时代故事的主人公不是投资者,而是创始人,也就是工程师个人。
2010 年代:独角兽的发明与金融产品化
再次把这个钟摆、而且比上一次远为大幅地摆向金融一侧的,是 2008 年金融危机之后的资金流向。
在零利率和量化宽松之下,全世界的机构投资者开始为追求收益而四处游荡。国债赚不到钱。上市股票也缺乏吸引力,公开市场的监管又变得严格。那么只能在监管宽松的私募市场里,尽早进入尚未上市的高成长企业,大概出于这样的想法,养老金、大学基金、主权财富基金,甚至共同基金,都开始直接押注未上市的初创企业。1979 年打开的回路,这一次终于有大量资金开始涌入。
象征这个时代的词汇是“独角兽”。2013 年风险投资人艾琳·李(Aileen Lee)创造这个词时,在她调查的美国 VC 支持的科技企业中,成立 10 年内估值超过 10 亿美元的企业有 39 家。之所以比作神话中的生物,是因为它们稀少。然而 10 年后,按大致相同的标准统计,美国企业增加到了 532 家,同样的称呼传遍了世界,稀少性也随之淡薄。
大概从这时起,以金额为单位谈论初创企业的习惯增多了。与此同时,新闻标题也变了。过去是“做出了这么酷的东西”。从这个时期起变成“融了多少钱”,衡量标准不再是酷,而是金钱。为了在人才和资金上扩大初创企业生态系统,这或许是必要的,但也可以说,这是金融再次开始吞噬文化的时刻。
其中一个到达点,大概就是 2017 年的软银愿景基金。这只从沙特阿拉伯主权财富基金等处募集了约 10 万亿日元的单一基金,向一家公司投入数百亿到数千亿日元,带来了“由资本本身决定胜负”这一新游戏。业务的估值变得容易与业务当下的实绩脱节,开始按另一套逻辑定价。初创企业推迟上市,在未上市状态下变得巨大,增长率成了通用语言。
此后,经历 2021 年资金过剩的顶峰和 2022 年因加息而出现的暴跌,截至 2026 年,以 AI 这一需要资本的主题为引爆剂,资本集中再度推进。
这正如约瑟夫·希思等人在《反叛的神话》中所描绘的格局,初创企业这一反主流文化被资本主义吸纳,反过来又让资本主义膨胀起来,看上去也是如此。
于是在 2010 年代变得巨大的,与其说是初创企业,不如说是经营初创企业的资产管理业才变得巨大,也可以这样说。
资本强迫人做梦
然而,到这里为止“金融吞没了文化”的说法只对了一半。因为还有反方向的力量在起作用。变得巨大的资本,开始强迫创业者做大梦。
机制在于风险投资的回报结构。VC 的回报服从幂律,基金的业绩几乎由一两个极端的成功决定。如果基金是 100 亿日元,数百亿日元的退出也有意义。但如果基金是 1,000 亿日元、1 万亿日元,视投资时的持股比例和之后的稀释而定,能给基金带来决定性回报的,是市值达到数万亿日元的公司。也就是说,巨型基金在结构上强烈需要“改变世界的故事”。“整理全人类的信息”“让人类成为多行星物种”“制造通用人工智能”这类人类规模的宣言,既是嬉皮士文化和反叛文化的残余,同时也是最契合于肯定并吸收涌入的资本量的、尺寸相称的故事。
而且资本改变的不只是梦的入口,还有出口。一旦以高估值融资,由于优先股剩余财产分配的设计,以及估值难以下调的动力机制,小的成功就容易被投资者视为失败。视条件而定,对一家以 1 万亿日元估值融资的公司来说,以数百亿日元出售就是败北(创造出数百亿日元规模的事业本身,原本是了不起的事)。在文化的世界里,小而长久的独立厂牌是出色的成功。把它改称为失败的,不是文化,而是金融的语法。持续描绘人类规模的梦想,成了创业者的比喻意义上的承诺条款(covenant)。
关于硅谷的创业者能够若无其事地使用“人类”“文明”这样的主语,前一篇从思想一侧作了说明,而本文在此想补充的,是金融一侧的说明。人类规模的主语既是前沿所处位置的产物,也是资本规模的产物。受托管理数千亿日元、数万亿日元的创业者,被要求讲述人类和国家的故事。而且越是极端,就越受到世界关注,只要在一定程度上伴有实绩,就会吸引更多资金,故事也随之放大。
从鉴赏眼光到价格
文化中的场景(scene),归根结底是一种评价装置。什么好,由同行的鉴赏者和听众的热度来决定。金融同样是评价装置,把什么好表示为价格。这 10 年间发生的,是评价装置的重心从对酷的鉴赏眼光转移到了价格。
当然,价格并不是鉴赏眼光的反面。未上市企业的价格,也是投资者的鉴赏眼光、谈判和供需汇聚而成的结果。这里发生的并不是鉴赏眼光的消失,而是易于以价格表达的评价所占的比重变大了。
问题在于,价格强烈要求可测量的东西。指标、市场规模、可比案例(comps),或者 LTV 和 CAC 等等。用逻辑把这些揉捏在一起,来衡量事业的价值。然而在真正全新事物的最初期,这些一样都没有。因为新,按定义就是尺度尚不存在。鉴赏眼光这一装置,正是为了评价这个无法测量的阶段而存在的。当价格把它遮蔽起来时,生态系统就背上了一个恰好与未来诞生之处重合的盲点。
AI 就是其中一例。支撑深度学习发展的成果诞生于大学和企业研究所,作为支撑当今生成式 AI 的核心技术之一的 Transformer,出自 Google 的研究者们。OpenAI 起初是非营利组织,周边则有开源社群在打磨技术。当价格这一评价装置反复进行“面向○○行业的○○服务”这样的类型比对时,下一个时代的主体,正在短期市场价格之外的鉴赏眼光依然活着的地方(研究、爱好和使命的共同体)成长。不过,这并不意味着它与金融无缘。企业利润、捐赠以及后来的巨额资本,也在支撑着研究与事业化。而且一旦孵化出来,资本就如雪崩般涌了进去。
这里存在一种不对称:发现的成本由共同体承担,发现之后的利益由公司回收。大学、公共研究、开源、用户的实验,培育着尚不属于任何人的可能性。资本从中挑选出看到事业化可能的枝杈,整合算力、知识产权和分销渠道,把它作为事业圈起来。
这种圈占本身并不是坏事。因为要把发现送到社会,需要组织和资本。问题在于,由此产生的果实是否有回路回到孕育下一个发现的共同体。仅仅是文化发现、金融放大,钟摆迟早会停。只有从金融到文化的资金、人才、知识回流的回程也具备,才称得上往复运动。
到了这一步,文化与金融的关系就不再是单纯的对立,而是呈现为一种运动。当文化发现并开始评价尚无法测量的东西时,金融将其放大。放大推进之后,金融用价格这把标尺把它整个占为己有,新的发现就停止了。于是下一个发现发生在后台的场景(scene)里,资本又如雪崩般涌入那里。这就是这个连续的钟摆。
1990 年代后半期摆向金融,2000 年代回到文化,2010 年代大幅摆向金融,如今又以 AI 为契机重新开始运动,这就是近年来文化与金融的钟摆。如今回过头来想,日本的初创企业圈开始升温的 2010 年代前半,恰恰也可以说是那个文化与金融的交接期。当时的初创企业圈里,文化与金融这两类不同的人奇妙地共处,其力量关系正在逐渐发生变化。
美国的钟摆不会回到同一个地方,每次往复摆幅都在增大。零利率的洪流比互联网泡沫的狂热更大,如今正在发生的 AI 资本集中,绝对金额上虽然不及 2021 年的整个市场,但在对特定主题的集中度上则更高。
裂开的钟摆
那么,钟摆现在在哪里呢?最直接的解读是,它位于金融一侧的顶点。但实际上,钟摆似乎正裂成两半并发生变质。
AI 同时催生了资本极度密集的事业,和只需极少资本就能开始的事业。
基础模型的开发,资金需求达到数万亿日元的量级,对手是主权财富基金乃至国家本身,已经到了金融的一极。另一方面,在应用层,AI 本身降低了开发成本,数人乃至一个人的创作者,就能做出过去需要更大团队和资金才能做出的东西的一部分。2000 年代 AWS 掀起的基础设施成本颠覆,也可以说正在开发成本上发生。当然,试制和开发变便宜,与包括获客、数据、质量保证、合规应对、运营在内的事业化变便宜并不是一回事,小资本化的只是制作环节中的一小部分,但当年 AWS 的重演正在发生,这一点是确定的。
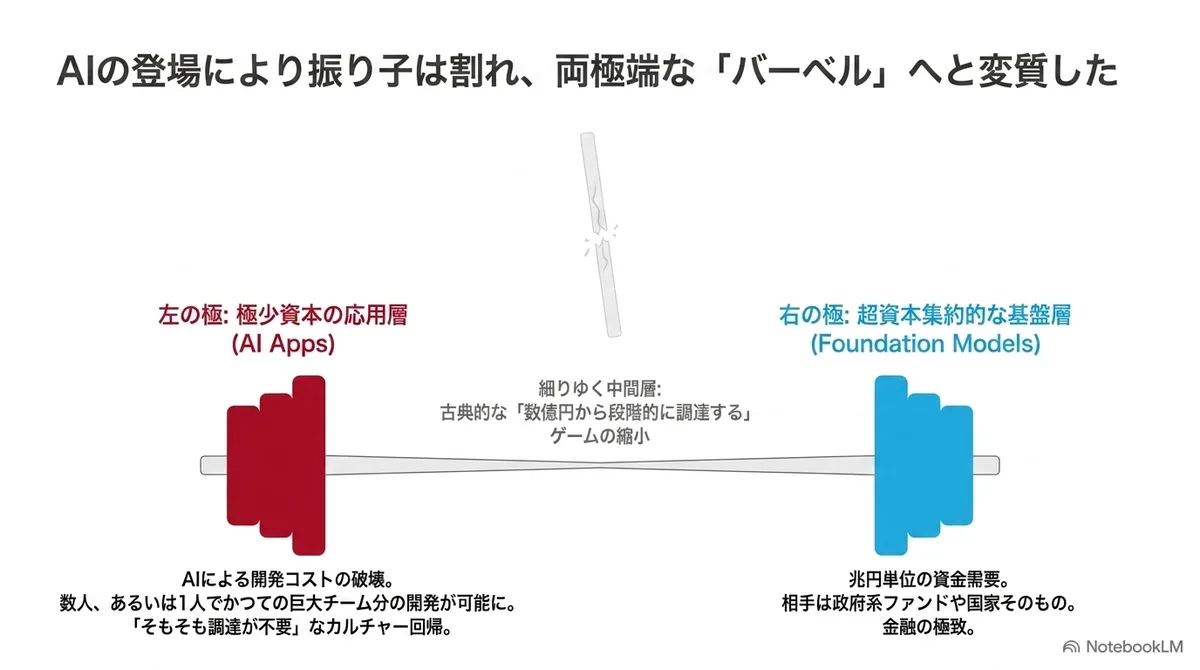
两极同时膨胀的同时,中间看上去相对变细了。筹集数亿日元的种子轮,再通过 A 轮、B 轮逐级累积,这种 2010 年代经典的风险投资中间博弈,正面临变瘦的压力。应用侧的廉价变成了“根本不需要融资”,而对基础层的巨大而言,中等规模的资本相对乏力。看美国,作为出资方的 VC 自身也面临着是不是巨型基金的两极分化压力(2026 年第一季度,仅仅 5 只巨型基金就占了 VC 募资总额的 73%)。钟摆停止了往复,裂成两半,只有两端有砝码、中间细瘦,似乎正在变成哑铃的形状。是把眼前的小课题小规模地解决,还是把世界的大课题大规模地解决。这两极变得引人注目了。
日本:作为独立音乐的初创企业
日本一直当作榜样的 2010 年代美国模式,就这样开始变质了。那么,追赶的一方日本,原本是一个什么样的生态系统呢?
日本现代的消费者互联网初创企业浪潮始于 2000 年前后(当时“风险企业(venture 企业)”的称呼更为普遍,所以我会稍作区分。此外,日本的风险企业和 VC 的历史本身可以追溯到更早。JAFCO 成立于 1973 年,还有制造业、金融机构系 VC、大学衍生企业等其他谱系)。
本文所讨论的 2000 年代网络企业的浪潮,可以梳理为诞生于与美国截然不同的生态系统。这一群体并非诞生于美国初创企业的发祥之地国家(军事)或金融,而是诞生于独立文化(indie culture)。用钟摆的话来说,就是日本的文化一极很强。
仿佛是引进美国的互联网泡沫一般,1999 年前后的涩谷出现了 Bit Valley 的狂热。其中创办 2000 年代日本网络企业的,主要是来自个人网站、文字网站、摇滚乐队和同人式创作等亚文化圈的人。同一时期出现的 i-mode(现在回想起来成了加拉帕戈斯式的平台,令人遗憾)支撑了当时 IT 风险企业的市场,这一点也起了作用。日本原本就根深蒂固的 PC 文化,与“做有趣的东西”“做想做的事”的文化相互融合,日本网络系风险企业群体便由此诞生。中心地成为涩谷,除了房租便宜之外,它是年轻人文化之城也是很大的原因。
这种独立性,也得到了日本特有的金融形态的支撑。日本没有相当于 ERISA 1979 年规则的制度,养老金流入风险投资的水闸长期保持着又长又细的状态。VC 基金的出资方以金融机构和事业公司为主,基金很小,能押在一家公司上的金额也很小。另一方面,东证 Mothers 这一“可以小规模、早早上市的市场”在 2000 年前后诞生。大资本不会进来,但小出口就在近处。在这种环境下的合理打法,是面向国内市场做自己喜欢的东西,以数十亿到 100 亿日元左右的市值上市。整个生态系统向此收敛的机制,不知是幸还是不幸地成立了,也可以这样说。
不只是量的问题。围绕资本的文化也有差异。战后日本金融的脊梁是银行的间接融资。钱是借了要还的,土地、设备和担保受到重视,事业计划被当作还款计划来阅读。一旦附上代表者担保,事业的失败就会波及创业者个人的债务。近年来也完善了无需经营者担保的制度,但在“失败=破产”被视为理所当然的环境中,规模不在还款日程之内的假说,以及无法计算的计划,原本就写不出来。
股权(equity)有不同的性质。没有偿还义务,投资者包括对故事和管理团队的信任在内,承担对事业剩余价值的风险。换言之,股权是能够承担尚未确定的巨大上行空间的金融产品,是把故事(story)换成钱的机制。事实上,金融里有“股权故事(equity story)”这个词,却几乎听不到“债务故事(debt story)”这个词。当然,债务也会评估未来现金流和事业前景,但看重的不是故事的上行,而是还款的可预测性。前半部分所看到的美国文化与金融的历史,在某种意义上,也是把这条“为不确定的未来价值提供资金的回路”“把故事换成钱的回路”,从养老金扩展到公开市场、再扩展到主权财富基金的历史。
假说的规模与资本的规模
把美国和日本两个国家的历史并排来看,就能看出假说的规模和资本的规模相互制约。
资本要求与自己同样大小的假说,假说吸引与自己同样大小的资本。这种往复像齿轮一样咬合着前进。在美国,从 1979 年起,旋转从资本一侧开始,到 2010 年代后半期,发展到强迫提出人类规模的假说的地步。这是伴随着全球金融市场的扩大,美国的初创企业生态系统一边吸引世界的资金一边加速扩张的结果。
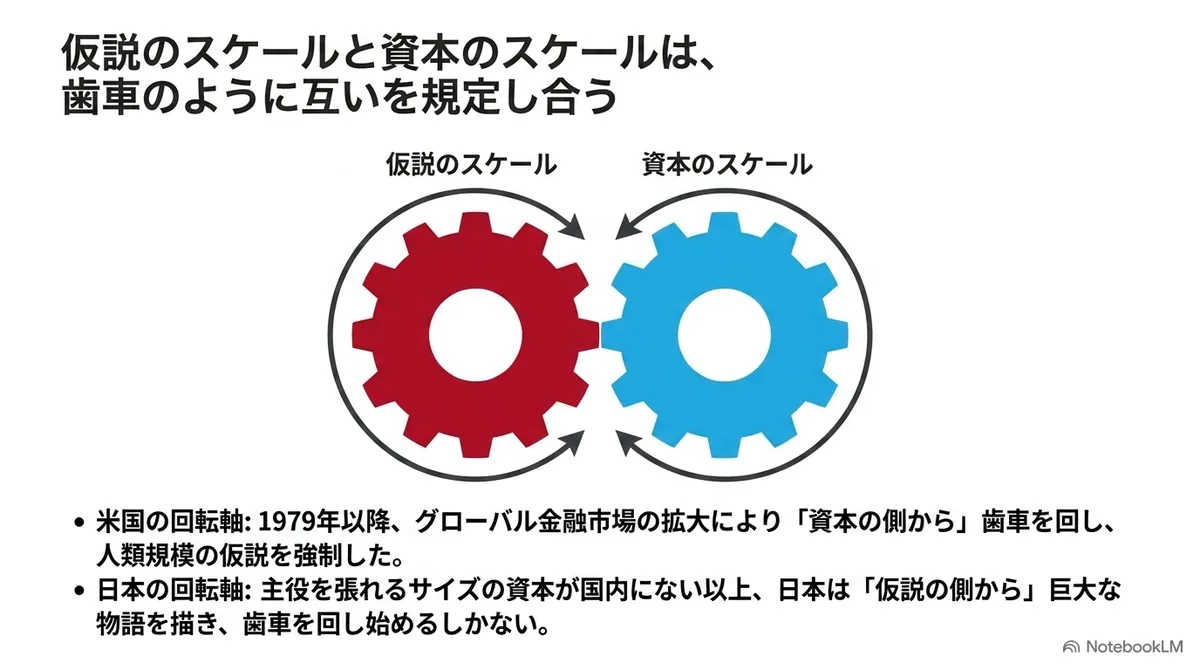
另一方面,在日本,这个齿轮开始转动要等到 Mothers 市场登场,晚了约四分之一个世纪,其间未能完全接住全球金融,而是在适合日本市场的地方达成了平衡。这就是这几年持续的每年约 8,000 亿日元的国内初创企业融资额这一水平(这种规模的资金供给是否与充分的增长相结合,也有些微妙……)。
可以把这种停滞水平称为日本的失败,但我也要说明,对于文化导向的初创企业而言,这也有对时代的正确适应这一面。20 世纪后半期由大众媒体和大批量生产造就的“人人都想要同样东西的市场”,随着互联网而被瓦解,世界扁平化、自由化并连接起来,当时有一种节日般的氛围。在其中,需求分化为无数的爱好和共同体,告诉我们下一步需要什么的,不是市场调查,而是自己所属文化圈的热度。在多元化的世界里,文化才是灵敏度最高的价值发现装置。Web 2.0 时代常说的长尾,正是对这类利基需求累积的预言。2000 年代在全世界文化导向的创业占优,也可以说是必然。
然而,在日本实践这一点,内置着规格上的上限。
第一个是文化可翻译性的上限。从文化中诞生的事业的市场,仅限于能共享那种文化的共同体,也就是一般而言的那个国家。从狭窄的文化圈中诞生世界市场的例子,日本自己就有不少,比如游戏和动画,但成功的例子极少。其价值如果一直嵌在语境里,不被翻译成不共享语境的人也能使用的形态(产品、标准或协议),就无法做大。而且只要不被翻译,市场就会止步于该文化圈的人口和消费能力。美国凭借霸权,处在能把本国文化连同市场一起向全球扩展的位置,而包括日本在内的其他国家则不然。
第二个是假说射程的上限。“想做有趣的事”这一动机的主语是个人。主语是个人时,假说的大小容易被限制在一个人能作为自己的欲望所描绘的范围之内。一个人的“有趣”,足以催生产品,却有时够不到产业的重新设计或社会系统的重塑。首先,当事人自己也不会感到有这种必要。
然后第三个是前面看到的资本回路的上限,也就是少量资本和小出口造就的小规模收敛。止步于文化圈的市场、个人尺寸的假说、小规模的资本循环。一旦这三个齿轮咬合,即使某个人怀有崇高志向和大假说,只要市场和资本的上限还在,就会被拉回这个平衡点。
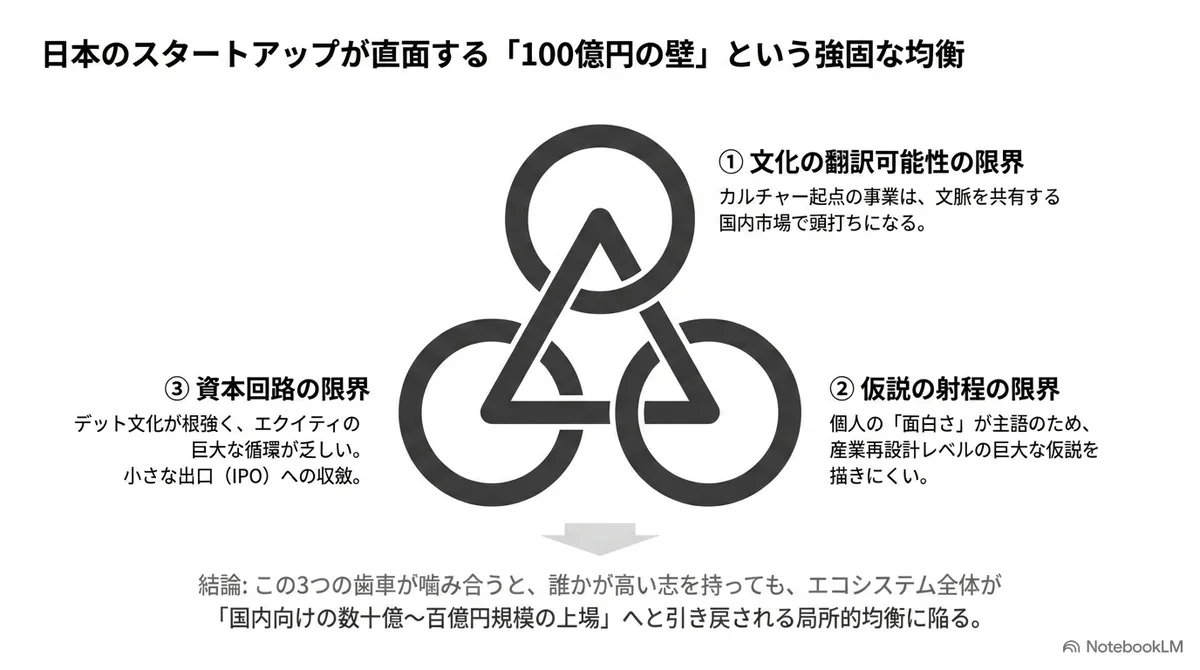
近来,东证 Growth 市场的 100 亿日元上市维持标准成为话题。越过这 100 亿日元,不在既有事业销售额叠加的延长线上(多数事业很可能如此),这也成为立在面前的一堵墙。从事市场规模有限的事业时,要摆脱这一平衡,需要同时重塑产品、组织、资本和需求,即可称为相变的变化。但如果过早 IPO,从上市的那一刻起就以季度的尺度被衡量,难以继续探索。而如果流动性和市值一直很小,对于吸引相变所需的大资本又太小。停在 100 亿日元之前的许多公司,在这种悬空状态中丧失了机会,这是一个结构性问题。
现在,这堵墙至少有一边,即上市市场的纪律,正通过Growth 市场上市维持标准的修订而被推动。修订已于 2025 年 12 月完成,从 2030 年起,将适用要求上市满五年后市值达 100 亿日元以上的标准。不过,这改变的是上市市场的纪律,并不是直接解决后期阶段资金不足本身的制度。同时也有人提出担忧:能否让咬合紧密的齿轮朝另一个方向转动,其过程中整个生态系统会不会崩坏。话虽如此,如果什么都不改变,也有因外部压力而被破坏或风化的风险,所以也可以理解为是果断推行的。日本的生态系统正处于能否发生相变的过渡期。
打破平衡所需要的东西:作为资本容器的“大假说”
下面从故事主人公的角度,重新审视“初创企业”这一兼具文化与金融产品两面性的活动的约 50 年。明知是简化,还是可以说,2000 年代故事的主人公是个人和文化。那是摇滚乐队的反叛与发迹的故事。然而 2010 年代以后故事的主人公,名义上仍是创始人,实质上却是资本和金融占优的时代。基金的规模决定梦想的大小,创始人演绎的是资本要求规格的故事。
从打造成长产业的初创企业这一视角来看,日本的现状在文化与金融两方面都是艰难的道路。如果继续在个人性的发露这条路上探索,催生出大量基于文化的创业,要么会再生产出三个齿轮咬合而成的、通向 100 亿日元之墙的平衡,要么会出现一批针对国内市场优化、与赚取外汇略有不同的企业。另一方面,即便想探索金融之路,国内也没有大到能担任主角的资本,而且钱可以自由流动,反而会被吸向美国。
如果说如何打破这一平衡是日本初创企业生态系统的课题,那么我认为其关键在于能够描绘多大的假说。要如何对待日本和世界的产业。要如何对待这个国家、这个地区、乃至最终世界的未来。
大资本召唤大假说,大假说召唤大资本。如果无法从资本一侧转动这一结构,就只能从假说一侧去转动。美国是资本和假说依次变大的,但在各国经济在全球范围内相连、而且并不太期待整个国家有那么大增长的当下,我觉得日本的生态系统似乎并不处于能让人一级一级登台阶的状况。正因如此,需要描绘与全球资本所期待的大小相称的“作为资本容器的大假说”,这就是我目前的假说。
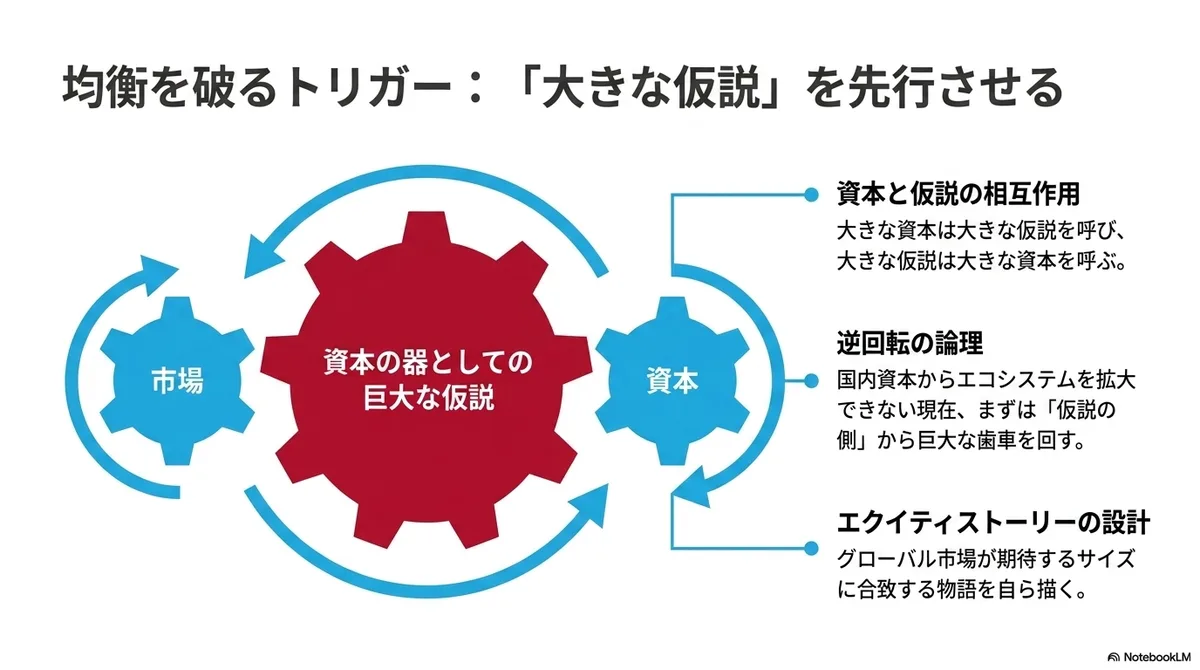
这听起来也许顺序颠倒了。即便如此,我认为这一跃并非空想,有两个理由。
第一,日本自身有先例。1946 年,在焦土东京,井深大写下的东京通信工业(后来的索尼)的设立意旨书,在没有任何资本支撑的阶段,就提出了以技术重建日本这一射程的假说。1954 年,当时还只是滨松一家厂商的本田技研,向全公司宣布参加世界最高峰的曼岛 TT 赛。那是在既无获胜依据、也无在世界角逐的资本的阶段作出的宣言。两者都是宣言在先,之后的技术和业绩吸引来了人和钱。当然,不能只凭成功案例做一般化。即便如此,志向先于资本这一顺序,对日本而言并不是新的挑战,而是曾经实现过的道路。或许在战后创业史中,2000 年代的独立音乐式创业反倒是例外。
第二,瓶颈的位置正在转移。世界上的巨大项目与日本约 8,000 亿日元的融资总额之间的差距,按通行的说法,结论是“钱不够”。然而政府已经表明了加强资金供给的意愿,吸引海外机构投资者的政策也在推进。堵塞的不只是钱,更是值得注入资金的股权故事,与适合它的成长资金之间的连接回路。如果说股权是把故事换成钱的装置,那么没有与之相称的故事,即便打开回路,钱也不会流动。资本等待假说的局面,日本也正在进入。
为了从假说一侧开始转动齿轮,创业者一侧能做的事是有的。首先,是以必须解决的课题和所需资本、而不是以如今国内存在的资本来设计假说的射程。其次,是设计资本的流动。比如让海外的钱能够流入的股权和合同的设计等。不过,单纯的全球化,从政府的视角看也有需要注意之处,因为正在成长的事业中最好的阶段有可能被海外投资者拿走。另外,对创业者个人而言,在美国而不是日本创业往往也更合理。
也会有人感想:“要求志向高远,说到底不就是精神论吗?”本文所述恰恰相反。美国的高远志向,既是精神的产物,同时也是资本结构的产物。那么,在结构一侧仍然薄弱的日本让志向先行的提议,就不是精神论,而是从另一个入口启动同一结构的技术问题。
利用哑铃化这一状况
到这里讲的是创业者一侧。接下来是生态系统一侧,也就是正在打开的水闸中的水要流向哪里,这是资源配置的问题。前面我说过,裂开的钟摆放着不管就会变成哑铃的形状。但在日本,我觉得它不会自然如此。因为政策和市场至今仍以 2010 年代的中间博弈为基准来设计。如果全球范围内两极分化的压力在增强,那么对哑铃就不能只当作观察结果接受,而必须加以利用。
那么思考两端各自应如何设计,从衡量尺度到资本形态都要在左右有意识地区分开,也就是分化,成为设计的中心。左侧“小事业”的一极,是小型企业和本地企业,是文化占优的领域。以少数人和 AI 高效地制作,不依赖大额融资,由本地圈、文化圈的鉴赏者评价价值。右侧“大事业”的一极,是产业、国家、世界规模的假说。单位是千亿到万亿日元,时间超过 10 年,出资方是主权资金、海外机构投资者和大企业的资产负债表,作为这一领域可以举出能源、国防、萎缩社会的基础设施、灾害韧性,以及基础技术等。这也意味着创业这一种营生,分枝成性质不同的多种营生。
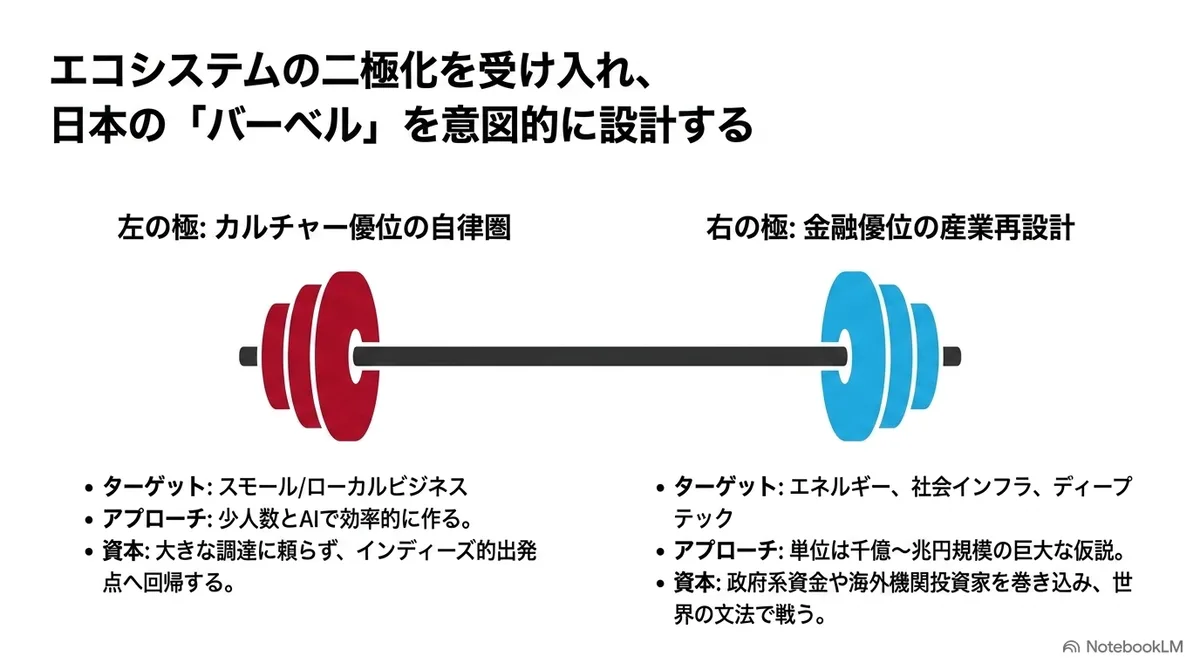
不过,对于把国家资本列为右极的出资方这一点,我想加一个保留。国家的钱比 VC 更能长久等待,而且数量级更大。全世界的 VC 蜂拥涌向国防科技,从资本的逻辑来看是很能理解的。然而,以国家为最大客户的事业,需求和评价都从属于国家的需要。一旦政权或安全保障环境发生变化,订单就会消失,事业的成败由政治而不是市场来决定。由于游说决定事业成败,反过来也可能出现市场侵蚀公共的情况。就像金融吞噬了文化一样,金融甚至有可能吞没公共。
反过来,也有只靠左极生存的道路,即编织文化占优的小而好的事业来生活的日本。作为个人的生活方式,这完全可以很丰富,我认为不应被否定。然而只靠这个来构建国家的增长战略或整个经济,也确实很难。在共享文化的国内经济圈内循环的钱,只会膨胀到该经济圈的大小。而且日本进口能源和粮食,日元的价值和养老金资产的运作也与世界市场的动向密不可分,是深深嵌入全球经济的国家。获取外国的股权资金并非唯一的道路,但如果要吸引世界的资本,就需要理解其金融的语法,在同一个场地、以同样的条件去竞争。
在规模经济和网络效应强烈起作用的产业中,企业数量容易向少数收敛。在全球相连的世界里,世界排名靠前的少数企业拥有压倒性优势,要在这个世界里竞争,就不得不以那个地位为目标。可以追问的不是是否背向全球市场和金融,而是如何面对。如何提出国家和世界层面的假说。能否培养出,哪怕是少数的,致力于这个层面课题的人。如果不在被拉开更大差距之前思考,差距就会加速拉大。正因如此,如果日本与金融和资本主义无法切割,就必须面对它。
文化的现状
另一方面,本应是钟摆一端的文化,现在在哪里呢?我来思考这一点。
我绝不认为“文化的时代结束了”。只是“文化正在脱离初创企业这一形式”,似乎正在发生。2000 年代,要把从文化中诞生的东西推向世间,成立公司、融资、上市这一初创企业形式,是有力的载体。然而这个载体在整个 2010 年代成了资本一侧的工具。而且由于 AI 等,过去需要大额融资的东西,一部分可以由数人在不融资的情况下做出来,那么以文化为起点的创作就不需要演绎股权的故事。如果生活在 2010 年代,本会成为创业者的人,如今也可以作为 YouTuber 赚钱。
从某种意义上说,哑铃的左极,或许可以说是文化脱下初创企业形式之后的样子。对日本而言,这也不是新鲜事。对于从独立文化起步的日本网络系初创企业来说,左极也是向出发点的回归。
文化的另一个栖身之处是后台。正如在“从鉴赏眼光到价格”的交替一节所看到的,下一个时代的主体,是在短期市场价格尚未触及的地方(例如研究、爱好、开源、使命的共同体等)成长的。文化作为发现的装置,如今仍在那里持续运转。就像深度学习那样,下一个什么,大概也会在短期市场价格之外孵化。
也就是说,可以这样梳理:初创企业这一语境中的文化时代正在终结,但文化本身活在金融的前面和外侧,倒是两者融合在一起的 2010 年代才是罕见的时期。而且,与哑铃的另一极,即致力于国家和世界课题、与国家产业政策步调一致的大事业的打造者们,或许正在分道扬镳。
总结
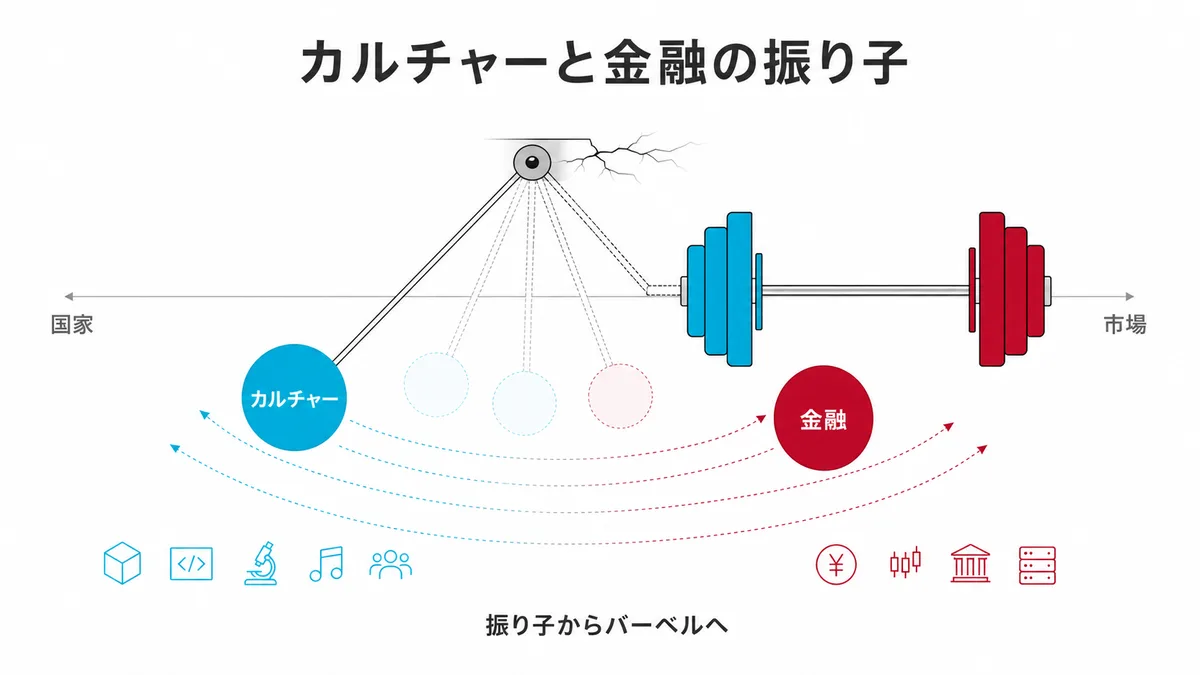
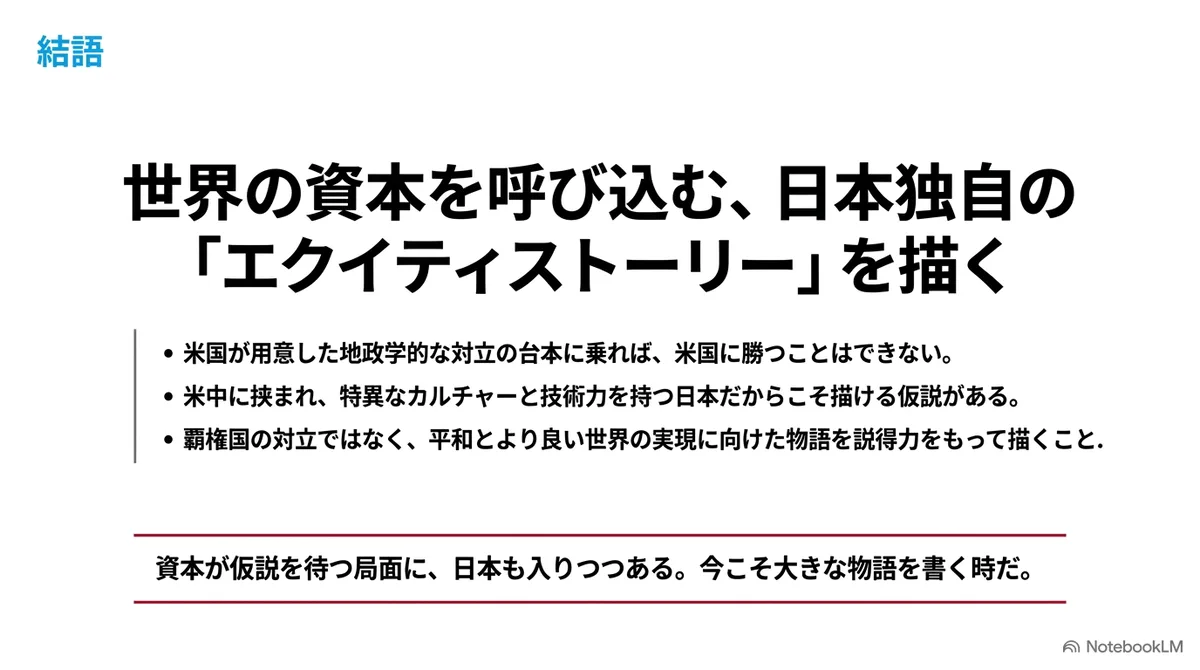
美国的约 50 年,是文化与金融之间钟摆的历史。随着往复的摆幅增大,如今钟摆在要求人类规模假说的金融一极裂成两半,似乎正在变成哑铃的形状。
日本今后要分阶段追随这种文化与金融的连续成长,恐怕很困难。或许能做的是,准备与世界资本的规模相称的、作为容器的愿景和假说,把世界的资本连接起来。
不过另一方面,这也有风险。承担不确定未来价值的股权故事,一旦与国家汇合,就容易被改写成对立与防卫的故事。点名敌人的故事,由于有恐惧这种一目了然的需求支撑,在某种程度上容易筹集到资金。
乘上这样的故事,用敌我的叙事筹集世界的资本,也是可以做到的。但另一方面,也可以用把膨胀起来的世界金融力量引向更好的和平、更好的世界实现的故事来吸纳它们。被要求回答这种人类尺寸的提问的处境,既是风险,也是机会。
乘上别人准备好的故事和剧本,难免成为第二名。正因如此,与其被当下的敌对叙事牵着走,不如问我们能否有说服力地描绘出“日本的股权故事”,把创造更美好世界的故事变成资金。如果能做到这一点,就能把世界的资金吸引到日本。
这可以说是超越日本的增长战略,如何极具说服力地描绘世界的增长战略这一问题,也意味着需要针对这个问题的假说和故事。
当然,这不只是日本的课题,而是对整个世界的提问。然而日本是在第二次世界大战之后享受了发达国家利益的国家,也是处于夹在中美之间的特殊位置的国家。而且作为拥有娱乐等文化和技术实力的国家,周边也对日本抱有期待。
正因为处在这样的位置,我也认为描绘新的大假说并将其送达世界,在一定程度上是有可能做到的。