思想与资本 4|思想与资本在日本的创业公司中是如何错过的
本文由 AI(Claude)从日语机器翻译而成,可能存在错误。 阅读日语原文。
1971年,清成忠男、中村秀一郎、平尾光司等人出版了《创业企业——出售头脑的小型大企业》。这本书从美国兴起的Venture Capital中获得启发,为一种不同于传统中小企业的企业类型,即以研发和设计能力取胜的知识密集型新型企业命名。日式英语“Venture企业”(风险企业)一词就是由此传开的。两年后的1973年,日本合同融资公司(即现在的JAFCO)成立,20世纪70年代前半期的日本掀起了“第一次风险企业热潮”。
日本开始了解创业公司的概念并着手建立风险资金的制度,是在举办世博会的20世纪70年代前半期。这与第3篇中所见的美国VC开始建立制度几乎是同一时期。
然而此后,硅谷却大幅拉开差距,遥遥领先。明明日本也有创业者,也开始出现了VC,也有撰写思想的人。那么,在日本,思想与资本是如何错过的呢?
本文是系列“思想与资本”的第4篇。在第3篇中,我回顾了1970年前后以来的美国,看到了近年来同时担当思想与资本的参与者出现的过程。这一次,我将主要从创业公司的角度,看一看同一时期的日本,从20世纪70年代一直看到2010年代。
另外,我再次说明一下词语的定义。与此前几篇相同,思想是把“地图”“尺度”“路径”合而为一的思考框架:“地图”是如何把握社会的历史、现状、未来与结构,“尺度”是决定优先什么、不容许什么的评价标准,“路径”是如何改变社会的方向与行动计划;构想则是把这种思想落实为可在特定场所实施的方案。资本指的是出资或公共预算这类约束未来资源配置的资金承诺,不包括稿费或委托费这类对过去工作的支付。
20世纪70年代的风险企业论与第一次热潮
可以说,“风险企业”这一概念,是发现一种新的企业类型并说明其社会意义的尝试。而且,这个概念实际上推动了资本。
京都经济同友会催生了京都企业开发(KED)这样的投资公司,并在日本电产成立的次年(1974年)向该公司出资。前面提到的日本合同融资公司(现为JAFCO),也是由野村证券、日本生命、三和银行等共同出资设立的。
给新的企业类型冠以“风险企业”之名,使创业者正当化,并将其与政策和金融连接起来,这样的做法几乎与概念的提出同时成形。从某种意义上说,这意味着思想触及了资本,资本动了起来。
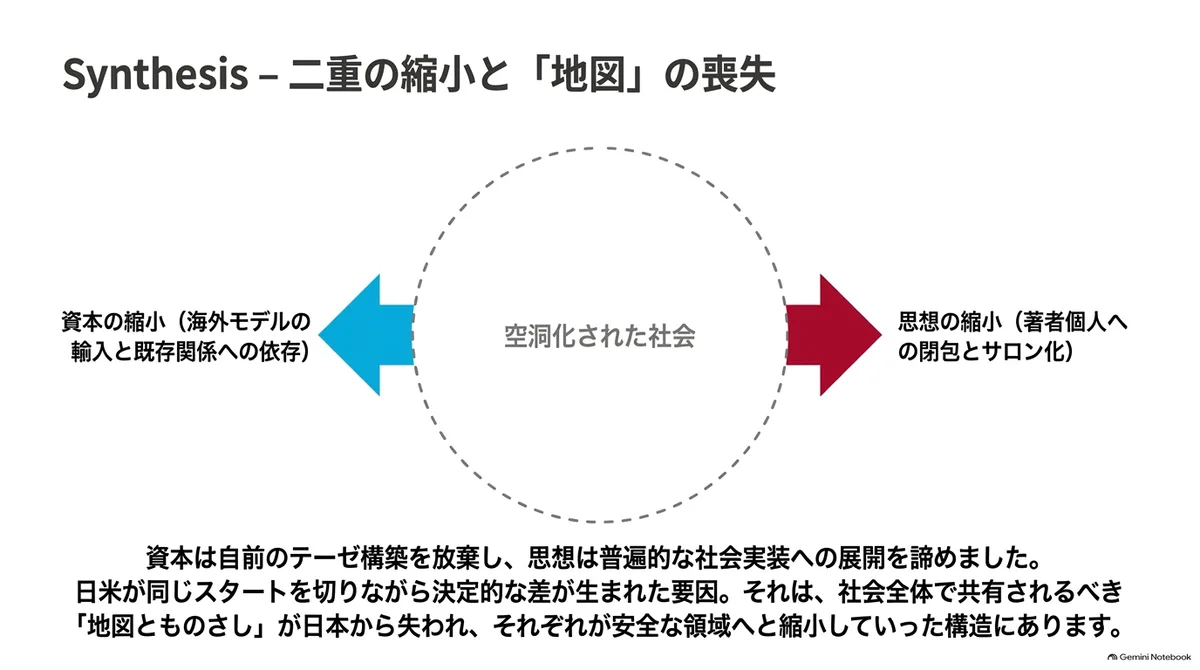
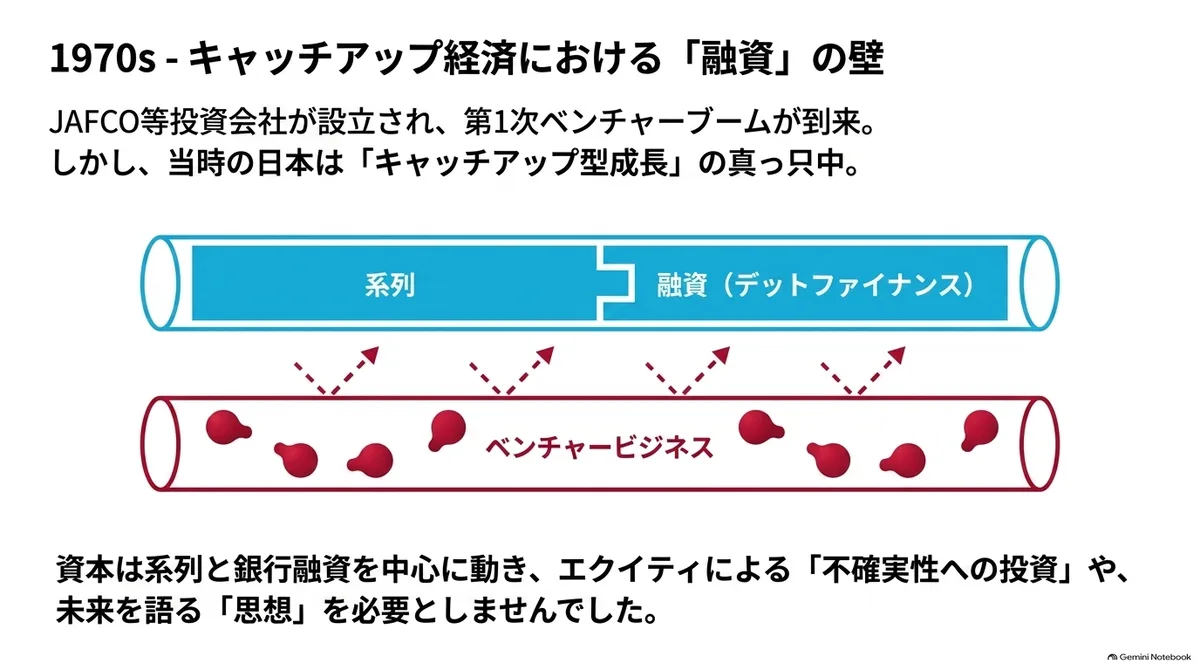
与美国相比,一个很大的不同在于,诞生的VC多数隶属于银行或证券公司的系列。当时的JAFCO自己也不仅投资还提供贷款,是在与既有金融机构的关系中成长起来的。资本需要谈论思想,是在为争夺出资人和创业者而用思想竞争的时候。资金和投资对象都来自系列和交易关系的日本VC,没有这种必要。投资判断也是用以债务融资为中心的企业评价语言来做的,股权所具有的、把未来的故事转换为股票价值的功能,几乎没有用武之地。
不过,若对照当时“追赶型增长”这一目标,这在我看来也是一种合理的选择。参考欧美的最前沿商业,利用日本市场这一巨大的母市场,借助相对廉价的劳动力和流程改善的技术,从后发位置赶超,这是当时日本企业所擅长的做法。独立的VC以股权投资创业初期不确定性的生意并不被需要,而既有企业则有银行贷款、政策性金融、系列内持股等非股权的融资渠道在发挥作用。
“风险企业”这一概念曾试图一度连接到股权型资本,但在债务融资强势的日本环境以及石油危机(1973年)的混乱之后,逐渐退潮了。
20世纪80年代的第二次风险企业热潮
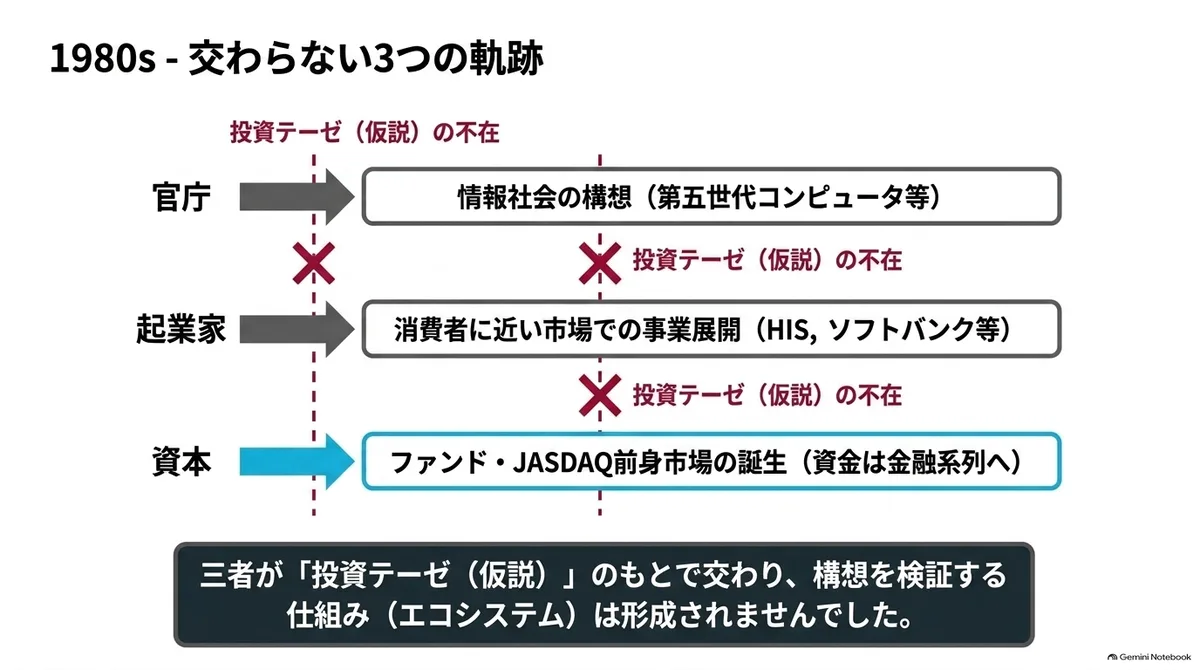
热潮再度兴起,是进入20世纪80年代之后。前半期到中期出现了第二次风险企业热潮,HIS、软银、CCC等流通和服务类企业相继成立。20世纪70年代的风险企业论主要试图把握研发型企业,而这一时期的创业者则是从旅行、个人电脑软件的流通、租赁这些贴近消费者的市场起步的。
资本的机制也有所进步。JAFCO于1982年设立了日本第一只风险基金。1983年,后来演变为JASDAQ的新的股票场外市场启动。比1971年就开设了NASDAQ的美国稍晚一些,在日本,除了投资公司自己进行投融资的形式之外,将从多个出资人处筹集的资金分配给未上市企业、再通过上市回收的机制也开始出现。
同一时期,正如第1篇中所见,在官方一侧,也描绘着社会与产业的未来图景。1982年启动的第五代计算机项目作为通产省主导的国家项目,11年间投入了约540亿日元。堺屋太一也在1985年的《知价革命》中描绘了一个比起物质的数量更看重知识与新颖性的社会。
然而,社会构想、创业、VC的扩张这三种动向,走上了各自不同的路径。信息社会的构想主要流向官厅和国家项目,创业者的构想流向自己公司的业务,VC的资金流向金融系列的审查与交易关系之中。三者没有在投资命题,也就是把思想翻译成投资判断假设的东西之下交汇,没有形成由多个资本来检验并改写构想的局面。
带着这种分离,日本走向了泡沫的破裂。在1989年5月至次年1990年8月间实施了5次加息的过程中,股价指数在1989年底创下最高值,进入20世纪90年代后便急剧下跌。
20世纪90年代的制度建设与“商业机会”这一共同语言
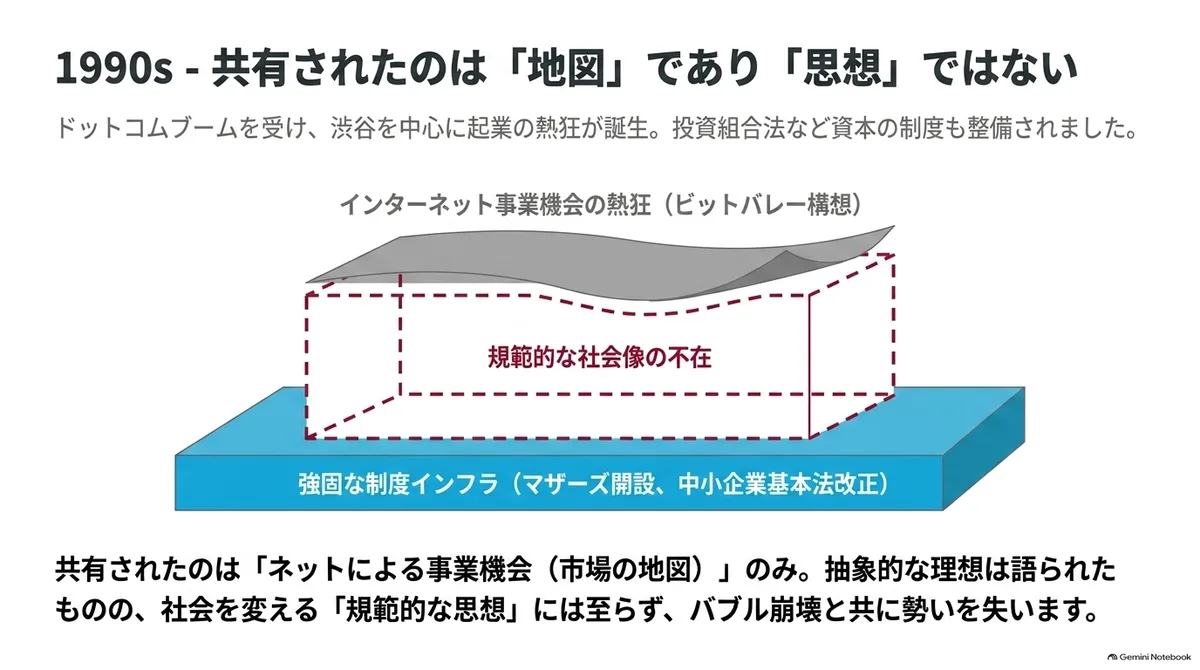
在处理泡沫善后的同时,日本再次开始建立创业与风险资金的制度。1995年制定了《中小企业创造活动促进法》,1998年完善了《投资事业有限责任合伙法》和TLO法。1999年接连修订《中小企业基本法》并开设东证Mothers,2001年启动了“大学衍生风险企业1000家计划”。这是一系列政策:把中小企业从保护对象重新定位为创新与创业的担当者,完善投资合伙的法律形式,促进大学的技术转移,并建立退出所需的市场。
当时,受美国互联网泡沫的影响,Netage的代表西川洁提出了“Bit Valley构想”,以涩谷为中心形成了互联网企业的聚集,人们对新的创业时代的期待不断扩大。
Bit Valley看上去像是一种思想,但共享的语言的核心,似乎是互联网会开辟哪些市场这一商业机会,也就是市场的地图。虽然也谈到了“把用户的幸福放在首位”“着眼于整个世界的幸福”等金钱以外的规范,但都是抽象的话语,很难从中看出规范性的社会图景。不过,同一时期沉浸在互联网泡沫中的硅谷想必也是如此。
此后,以2000年3月NASDAQ市场的暴跌为开端,美国的互联网泡沫破裂,日本的Bit Valley也失去了势头。
在美国,如第3篇中所见,此后因Google等的IPO而再度恢复活力,将思想翻译成投资命题的VC也成长起来。而在当时的日本,另一种动向正在显现。
21世纪头十年思想与资本的错过
在日本,资本一侧的动作变得迟缓,但在21世纪头十年,批评一侧出现了接近信息社会设计的动向。东浩纪自2004年起在国际大学GLOCOM主持ised(关于信息社会的伦理与设计的跨学科研究)。以后来共同创办SmartNews的铃木健为首,跨越研究、技术、政策、批评的参与者聚集在一起,用批评的语言讨论信息社会的设计。在网络时代的日本,这是一个具有先驱意义的场所。
研讨会的成果主要以Web连载和书籍的形式留存下来。但是,阅读讨论的人,和依照讨论向多个事业分配资本的人,始终是各自分开的。
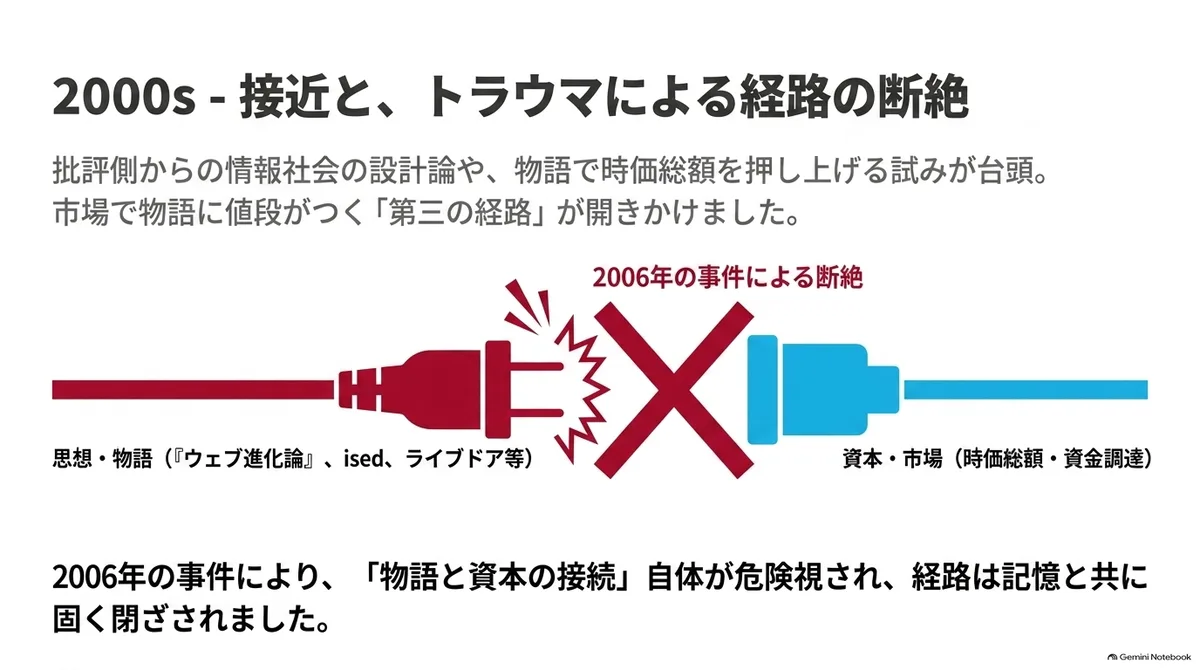
在市场一侧,也曾有过即将发生连接的时刻。2006年,梅田望夫的《网络进化论》销量超过35万册,还出现了以这本书为契机进入Web世界的创业者。倡导未来社会图景的思想改变人们的职业选择、使人走向创业的路径已开始打开(不过梅田本人在2009年说出“日本的Web令人遗憾”,并与这一领域保持了距离)。
另一方面,故事直接推动资本的路径,也以粗糙的形式初露端倪。以故事推高市值、用自家股票反复收购的Livedoor的经营方式,看上去就是其中一个象征。然而2006年,Livedoor与村上基金两起事件成为社会问题,故事与资本的连接本身开始被视为危险。既不依赖系列关系也不依赖官方预算、在市场上给故事定价的路径刚刚隐约可见,这条路径就随着事件的记忆而关闭了。
ised留下了制度设计的讨论,《网络进化论》改变了读者的选择。但是,供多个资本使用的共同的市场构想,两者都没有产生。
2010年代出现的同时担当思想与事业的人
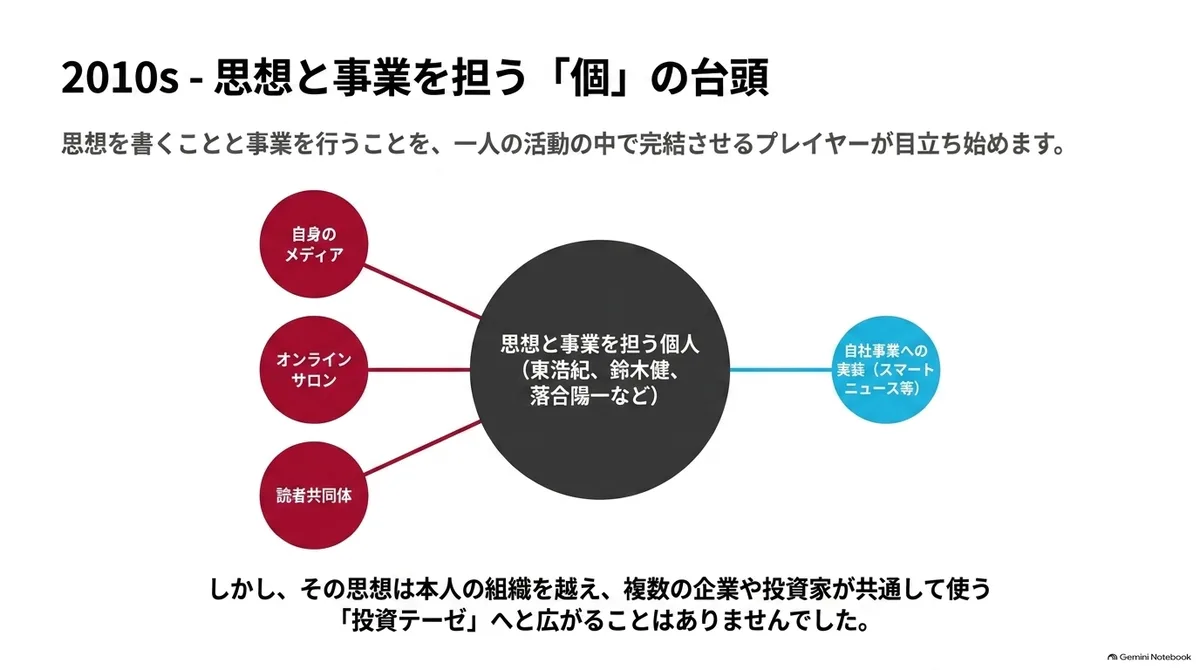
而到了2010年代,在一个人的活动中同时承担撰写思想与经营事业的人变得显眼起来。
东浩纪于2010年创办了Genron,将思想作为出版、活动、教育的事业来运营,同时从《一般意志2.0》(2011年)到《可订正性的哲学》(2023年)、《和平与愚蠢》(2025年),持续书写社会图景。参加过ised的铃木健,在《平滑社会及其敌人》(2013年)中构想了货币、投票、治理的机制,同时共同创办了SmartNews。落合阳一也伴随着《魔法的世纪》(2015年)和《数字自然》(2018年)这样的世界观,推进着研究与事业。
这里的特征是,撰写思想的人拥有自己的媒体和读者共同体的形态,与自己创业、把思想或研究的一部分转移到事业中的形态,同时出现了。
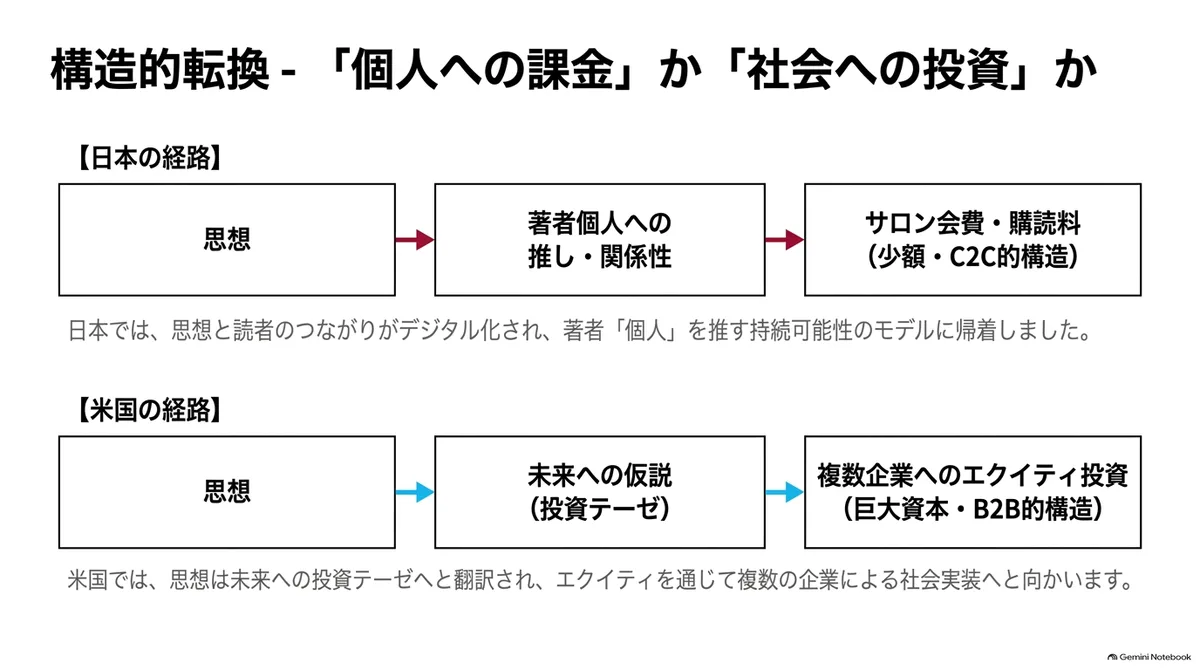
例如东浩纪,除了Genron的出版、活动和Genron Cafe之外,还运营着播出平台Shirasu。落合阳一也通过在线沙龙建立了持续的读者和参与者的共同体。订阅费和会费成为继续撰写思想这项工作的收入,也成为作者不经出版社或电视台就能触达读者的路径。
在第2篇中所见的论坛上,评价与报酬集中在评论家个人的名字上。播出与在线沙龙将这种关系数字化,使作者与读者的联系更加紧密,也使得不经出版社、以直接的形式收付金钱成为可能。
在这里,作者与读者的联系,表现为不是推崇其想法(思想),而是推崇其个人。股权是对思想和未来进行投资。而订阅和沙龙会费支付的,仅仅是与作者的关系。思想与金钱的流动虽然连接起来了,但它是否称得上资本这一形态,日美之间有很大的不同,可以这样来看。
当然,也出现过像铃木健的SmartNews、落合阳一的Pixie Dust Technologies这样把思想与商业和资本连接起来的例子。在这两者那里,思想和研究进入了自家公司的事业方针,以获得资本的事业形态成型。然而,思想越出本人的组织、扩展为多家企业和投资人使用的投资命题的例子,却很有限。
2010年代日本投资人一侧的动向
在第3篇中所见的美国VC媒体里,资本支付了创造思想的费用,投资命题则连接到创业者的发现、人才的招募以及对多家企业的投资。因为它们身处用思想争夺出资人和创业者的竞争之中。其中存在着受基金期限束缚、所讲述的未来偏向于可以通过股价上涨回收的内容这样的问题,但即便如此,思想仍会被翻译成基金的投资判断,并分配给多个事业。
日本也有像前一节所见的铃木和落合那样,试图自力把思想与资本结合起来的例子。但这类连接仍只是少数,没有扩展到越出一个组织、成为多家企业和投资人共同语言的程度。2010年代国内也出现了VC的媒体,但引人注目的多是介绍在硅谷写就的市场地图的文章。大概是因为,即使不自己撰写命题,只要引进在美国已经验证过的地图,就能进行投资。
这样整理下来就会发现,并非日本没有把赌注押在思想上的人。但是思想并没有连接到资本,而是停留在与其作者个人的联系之中,停留在个人的组织之中。其他投资人把某人的思想或构想作为假设、独立承担风险、并展开为投资判断的动向,始终没有变得厚实。
在这一潮流中,作为例外而持续把自己的地图翻译成投资判断的投资人,是孙正义。在“信息革命”这一张地图之下,他数十年来不断重组软银的事业与投资。从软件的流通,到通信业务的收购,再到通过大规模基金进行投资,尽管对象在变,但信息将向社会中心转移这一地图,以及抢先下注的路径,始终一以贯之。可以说,Vision Fund是地图推动资本的最大范例。
另一方面,孙经常谈到的,是“就像豆腐店数豆腐一块两块那样,把公司做到能以一兆、两兆来计算销售额”这样的经济目标。其中是否包含新的规范呢?倒不如说看上去是原样利用了资本主义的规范。或许正因为这是一张没有带来新尺度的地图,才能够以如此规模长期推动资本。
少数的连接停留在了个人与组织的内部
至此所见的错过,可以分别从思想和资本各自的立场重新表述。在资本一侧,因为可以引进在海外写就的市场地图,所以并不需要日本的思想。另外,既不依赖系列也不依赖官方、在市场上给故事定价的第三条路径,随着2006年事件的记忆而一直关闭着。而思想一侧在2010年代找到的,不是与资本的连接,而是将与作者个人的关系变现的沙龙等路径。会费和订阅费使谈论思想的工作得以持续,但这并没有扩展为能在本人之外使用的假设,或是改变社会的假设。
另一方面,在官方一侧,如第1篇和第2篇中所见,社会的未来图景曾通过官厅和国家项目被翻译成政策资金。但是,产业政策逐渐销声匿迹,官方谈论未来的情形也变少了。由官方制作、在2010年代被广泛阅读的,是《不安的个人,踌躇的国家——在没有模板的时代如何积极地活下去》,一份讲述对未来不安的文件,可以说这在某种意义上是具有象征性的。
那么,为什么日本的资本可以不用思想竞争,为什么讲述未来的工作只能以推崇个人的形式延续下去呢?系列和引进地图等资本一侧的原因,前面已经看过,但仅凭这些,无法解释为什么连思想一侧也走向了个人的路径。答案大概在于创业公司之外发生的社会变化。
因此下一篇,我将看一看20世纪90年代以来,关于未来的叙述如何从社会的单位缩小到个人的单位这一过程。在此基础上,思考为什么只有一个人把从故事到资金一手包办的路径变得粗壮,以及为什么日本不是自己撰写地图和尺度,而是将其委托给了硅谷。