思想与资本 3|在美国,思想与资本是如何再度结合的
本文由 AI(Claude)从日语机器翻译而成,可能存在错误。 阅读日语原文。
日本因世博会而沸腾的1970年的一年后,即1971年,NASDAQ在美国启动。这是美国初创企业退出所依托的公开市场。
美国的VC经历了1940年代从ARDC(American Research and Development Corporation)开始的反复摸索,逐渐成形为一种专业的金融中介业。1979年,美国劳工部就ERISA法制定了规则,规定对单项投资是否审慎,要结合其与整个投资组合的关系来判断,养老基金因此更容易向VC出资。
其成果在1995年8月以可见的形式出现。一家创立仅15个月、尚未盈利的公司在美国上市了。它就是开发浏览器这种新软件的网景(Netscape)。上市首日,股价收于58.25美元,是28美元发行价的2倍多,市值达到约19亿美元。
市场所投资的对象,是“互联网将成为社会中心”这一尚未确定的未来故事。而这种为未来投入资金的趋势,尽管因互联网泡沫而一度停滞,此后仍持续了30年。
此后,以硅谷为中心,“为故事定价,将其转化为资金,让其付诸实施,再由市场来判定能否成功”这一系列活动,逐渐发展成了把思想转化为资本的机制。
本文是“思想与资本”系列的第3篇。在第1篇和第2篇中,我们回顾了日本的思想与资本从明治时期到1990年前后逐渐分离的过程。思考思想的人与调动资金的人由一人兼任,被分工所取代,而承接兼任所发挥作用的机制并没有被建立起来,这就是那个过程。
本文将来看美国一侧的故事。在美国,1970年代以后,塑造未来的功能同样走向分散。我们要看的是,这些功能此后如何通过股票和初创企业重新连接起来,并在迈向2020年代的过程中,被高密度地整合进一部分规模庞大、对政策依赖度高的VC内部。
了解美国的这一走向,对现在的日本也有意义。正如之前的文章所见,如今传入日本的,是借由这个在美国成长起来的机制作为通道的思想,其中不仅包括经营事业的方法和市场预测,还包括国家、治理和自由的含义。也就是说,本文尝试从思想与资本的角度,重新解读美国这个如今向日本输送思想的发源地都发生了什么。
下文仍沿用与上一篇相同的术语定义。思想,是把以下三者合为一体的思考框架:捕捉社会的历史、现状、未来以及对其运行机制认知的“地图”;作为优先什么、不容许什么的评价标准的“标尺”;以及作为如何改变社会的方向与行动计划的“路径”。构想,是把这种思想变成可在特定场所实施的方案。资本,指出资或公共预算这类约束未来资源分配的资金承诺,不包括稿费或委托费这类对过往工作的付款。
1970年代,美国谈论未来的方式也变了
1970年日本举办世博会的时候,美国也发生着各种变化。其中变化尤其大的,是谈论未来的方式。
美国的未来学,在1960年代后半期至1970年前后迎来了以世界未来学会的成立(1966年)和阿尔文·托夫勒的《未来的冲击》(1970年)为代表的大众狂热的顶峰。然而,此后,谈论的方式和担当者发生了变化。
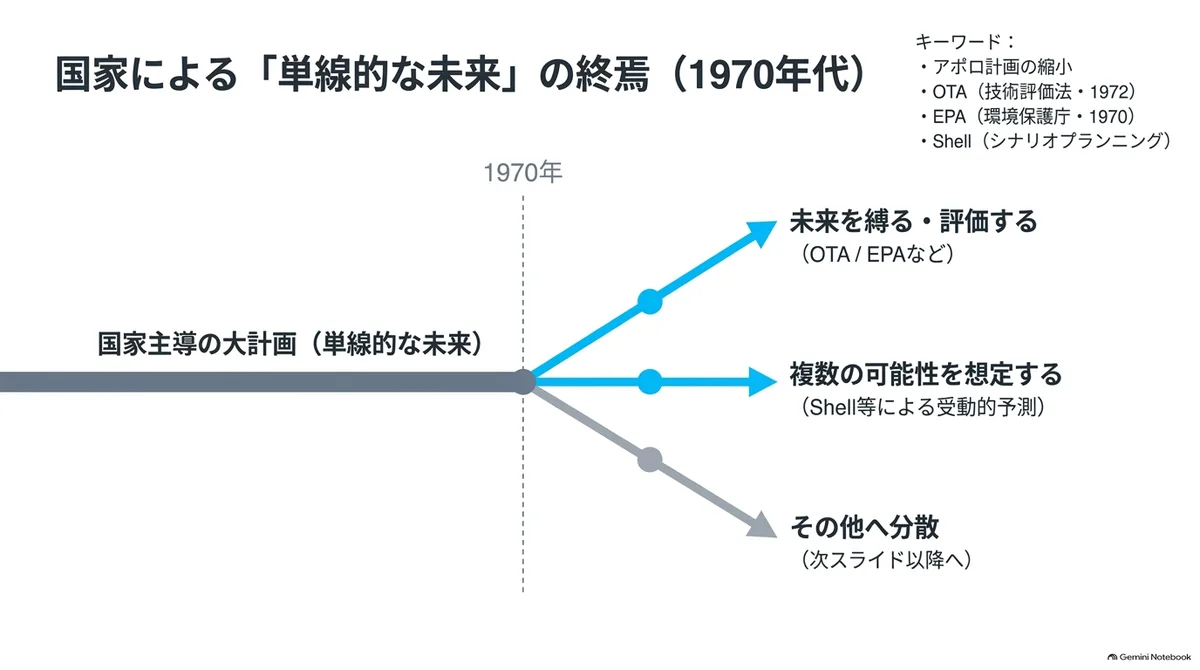
变化之一,是国家通过大型计划展示单线条未来的谈论方式变少了。阿波罗计划接近尾声时,NASA的预算被削减,多项任务被取消,将资源集中于太空开发这一个大目标的时代走向了终结。
与此同时,另一种塑造未来的方法被制度化了。美国国会在1972年通过技术评估法,设立了技术评估办公室(Office of Technology Assessment,OTA),建立起由国会评估技术所带来的直接和间接影响的机制。此外,正如1970年国家环境政策法的出台、同年环境保护署的设立,以及规定必须减少汽车尾气排放的马斯基法的制定所象征的那样,预测未来的危害、事先评估影响并以此约束企业的制度也逐步完善。也就是说,“约束未来”的谈论方式增多了。
除此之外,谈论未来的方法依然存在,但样貌在一点点改变。在企业领域,壳牌(Shell)自1970年代初起开始使用情景规划这一技法,因其把1973年的石油危机作为一种情景事先做过研讨而受到关注。不过,这种方法并不把未来固定为单一预测,而是研讨由不同前提产生的多种可能性。也就是说,谈论未来的方式已开始从以往乐观的单线预测和主动塑造未来,转向评估多种情景的被动式预测。
同一时期,智库中加入了倡导型
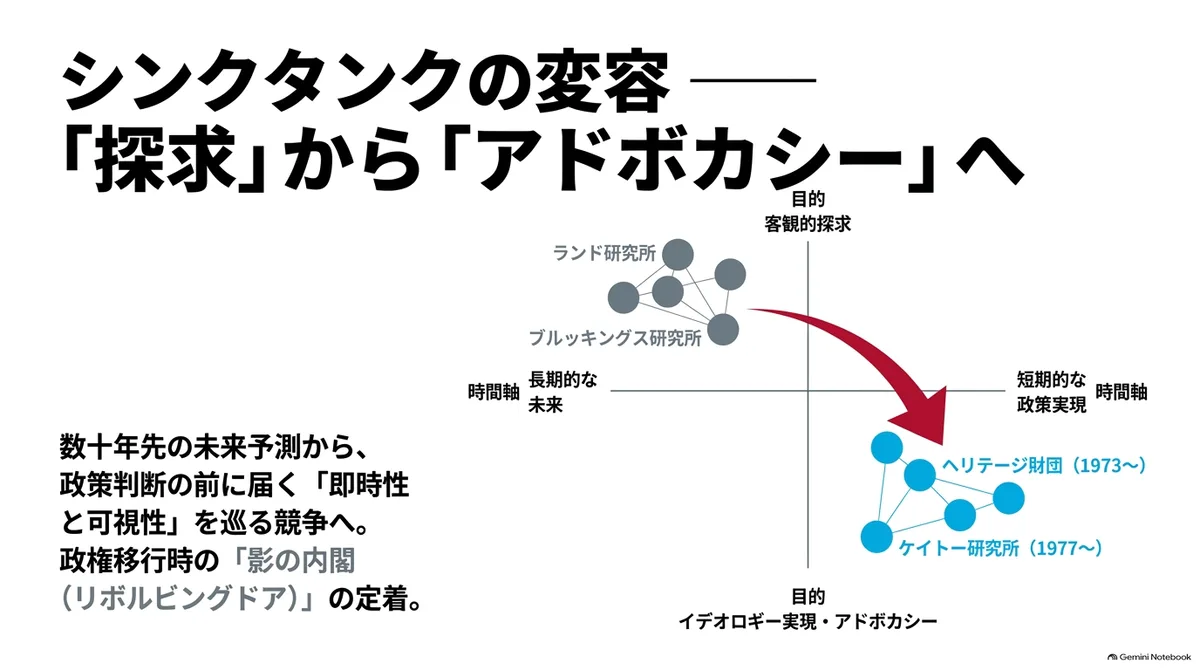
同样是在1970年代,作为谈论未来的另一个场所,智库也在发生变化。按肯特·韦弗提出的类型划分来说,继“没有学生的大学型”和“合同研究型”之后,把鲜明的意识形态和政策实现摆在前面的“倡导型”,在这一时期的智库中开始出现。
在此之前的美国,以布鲁金斯学会和兰德公司为代表,以学术探究和客观的政策评估为核心的智库是主流。出身兰德公司的赫尔曼·卡恩在《公元2000年》(1967年)中尝试的那种对数十年后未来的预测,也是这类组织的工作之一。
然而到了1970年代,随着传统基金会(1973年成立)和卡托研究所(1977年成立)的登场,以及AEI(美国企业研究所)的革新,明确以实现政策为目标的组织的存在感增强了。传统基金会自己后来所说明的运营原则,也重视在政策决策之前及时送达的即时性,以及能放进公文包的简短篇幅。在智库领域,围绕政策方案的可见度以及即时性的竞争加剧了。由此,智库也不再谈论遥远的未来,而是更多地提出短期、直接的建议。
这还产生了另一种形式的作用。每逢政权更替就把人才成批送入政府的形态开始出现。这种旋转门的模式固定下来,智库开始在政权交接时发挥“影子内阁”的作用。这成了延续至今的美国政策形成的一种模式。
1970年代就这样成为谈论未来的形式发生变化的年代。而塑造未来的功能,则分散到了时间轴和形式各不相同的多个组织之中。
作为谈论未来的担当者,科幻留了下来
在这样的变化之侧,还留下了一个谈论未来的场所。那就是第2篇末尾也提到的科幻(SF)。科幻与制度和商业计划的约束保持距离,持续描绘“也许会有的未来图景”。
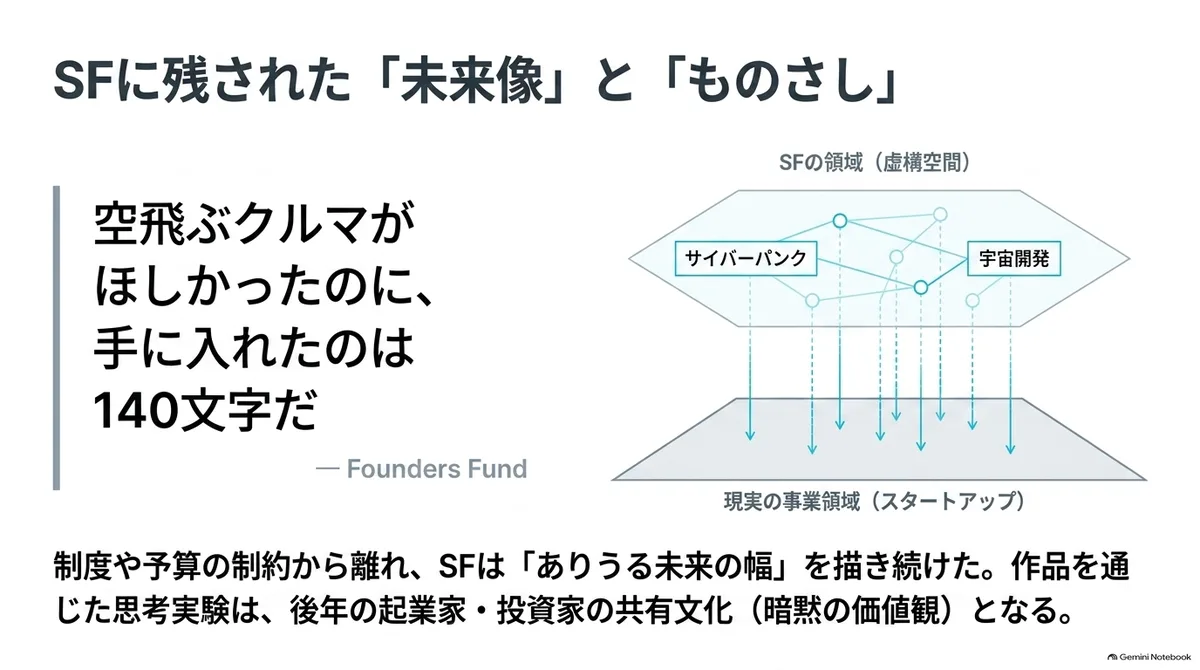
科幻终究是虚构的场域,作品本身并不附带实现的意志和资金。作为交换,它可以把技术普及后的社会面貌以及其中产生的矛盾,先作为思想实验描绘出来。不只是作品,通过对科幻的评论和读者的讨论而积累起来的未来图景和比喻,成了创业者、技术人员和投资者谈论未来时可以参照的、被广泛共享的文化资产。
后来,彼得·蒂尔的Founders Fund所发表的宣言“What Happened to the Future?”中有这样一句:“我们想要的是飞行汽车,得到的却是140个字符。”乍一读,焦躁之情十分突出,但在其背后,似乎有这样的期待:初创企业正是把“飞行汽车”这类科幻式的未来变为现实的手段,而这份焦躁正是因为期待落空。这说明科幻式的想象对创业者和投资者的影响就是这么大。
话虽如此,1970年代前半期,受越南战争、罗马俱乐部的《增长的极限》、公害问题等世相影响,是出版了许多描绘毁灭性未来的科幻作品的时期。开始改变这一状况的是1977年的《星球大战》,此后到了80年代,科幻转向先进而颓废的赛博朋克,继续讲述着未来图景。
同一时期的日本,也通过第2篇末尾看到的小松左京等人的作品,继续以科幻来谈论未来。我认为,这些科幻在日本没能实现,而在美国得以实现,原因在于,是否培育出了把实现的意志与资金连接起来的机制。
把对未来的幻想翻译成事业构想、付诸实施并为之提供资金的机制,在美国逐渐发展起来。那就是通过股票进行的融资。
为未来定价的机制
正如写“文化与金融”钟摆的那篇文章所见,以股票(股权)方式融资没有偿还义务,是由投资者承担事业的剩余价值,也就是尚未确定的巨大上行空间的金融产品,可以说是把故事(story)换成金钱的机制。而股权故事(equity story),正是创业者等人为了讲述事业的未来、获得资金而使用的语言。
就上市公司而言,对未来的期待以股价的形式在公开市场上体现出来,发行股票的企业可以把这种期待转化为当下的资金。在未上市阶段承担同样转换的是VC。如果说对上市公司的期待是某种程度上较为确定的未来,那么未上市公司所押注的,则是不确定但巨大的未来。
要把关于未来的思想变成构想并推向实现,主要需要三样东西:提出通往那里的假设(构想);有实施该构想的主体;以及有提供实现所需资金的主体。
在以VC为中心的初创企业投资中,分工是创始人一方担任“构想+执行”的主体,VC一方担任“资金”。而且VC不仅提供资金,还通过信用、人才、对下一轮投资者的引荐,放大自己选中的构想。
正如开头所述,在美国,1970年代末,养老金这笔巨额资金开始流入这一机制。为尚未确定的未来定价的机制,已开始具备作为巨额资金押注之地的功能。
科幻式未来图景与数字产业
这种股票机制在新的事业领域真正运转起来,是在它与数字这一新产业结合之后。
数字的中心,1970年代是半导体,80年代是硬件和软件,90年代则转向互联网。尤其是80年代以后,这是一个可以用少量人员和少量资金起步、一旦押中便迅速扩大的产业,与逐步加码的股权投资机制十分契合。
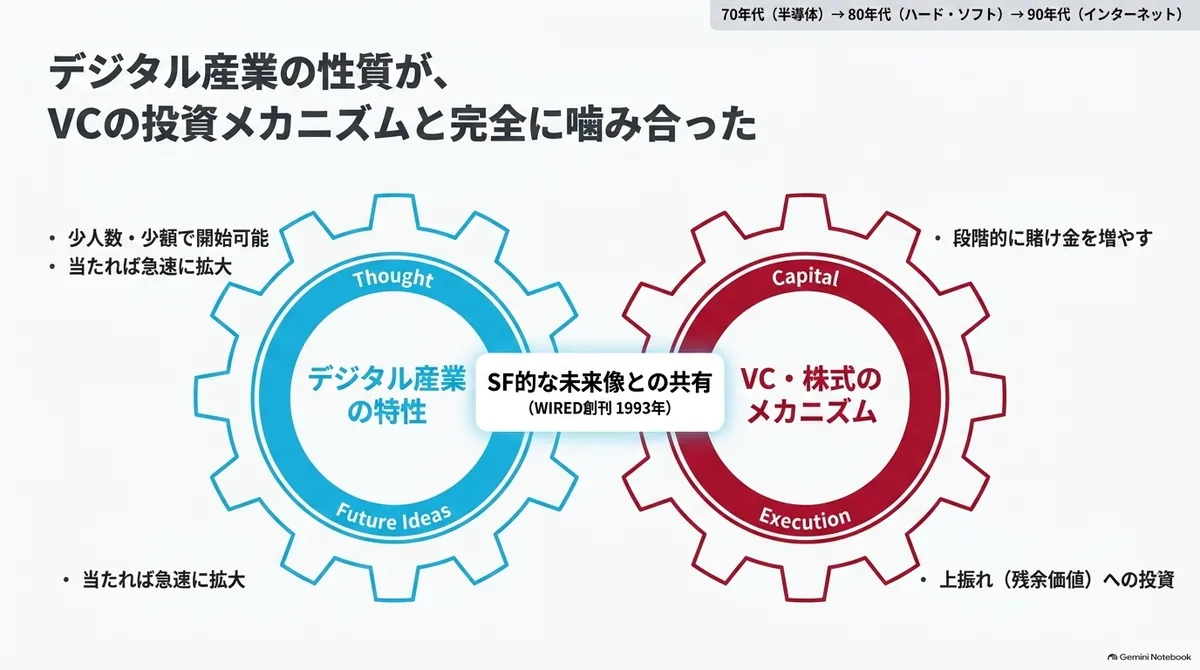
这一时期的硅谷,处理科幻式未来图景的媒体,与投资数字业务的实践,并排出现在同一个产业圈中。像1993年创刊的WIRED这样的媒体登场,虚构作品、媒体、技术人员文化与初创企业之间,逐渐共享了谈论未来的图景和语言。
在那个时代,公开谈论数字未来的规范的角色,主要由作家、活动家和面向读者的媒体承担。例如1996年,活动家约翰·佩里·巴洛发表了《网络空间独立宣言》,提出政府的主权不及于网络空间这一规范。VC一方的价值判断,虽然会通过投资决策、行业团体和投资者个人的发言呈现出来,但由设在投资公司品牌之下的常设媒体或政策部门持续发布的形式,当时还不普遍。
迈向VC功能扩张的时代
1990年代以后,创业者从科幻中取出未来图景并翻译成事业构想,VC挑选构想并出资的关系不断扩大。股票和VC作为这样一套机制的组成部分,明确了自己的位置:它把包括科幻在内的各种来源所产生的未来图景付诸实施,并让市场来检验能否实现。
这种状况开始逐渐改变,是在原本处于幕后的VC相对获得了力量之后。除了Google、Facebook等被投企业的巨大成功之外,雷曼危机以后资金持续流入私募股权领域,硅谷的创业者和VC再度受到关注。此后,一度在创业几乎不需要资金的状况下,创业者处于相对优势,但随着需要资本的创业和经营方式增多,持有资本的VC的影响力又再次上升。
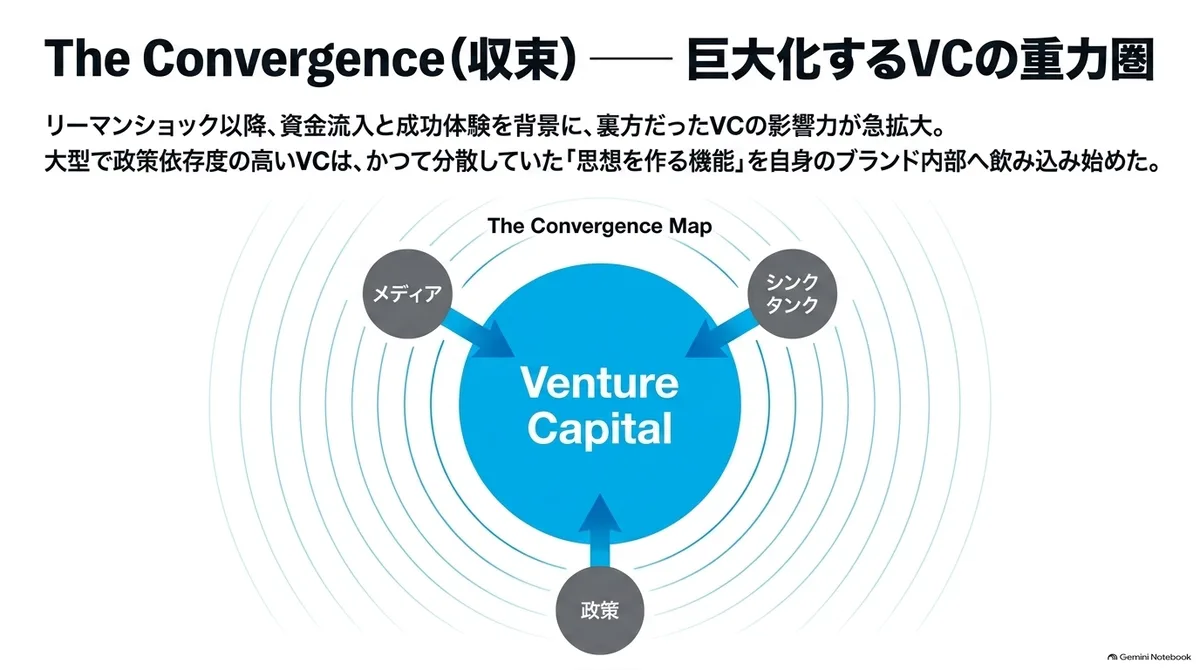
这里产生的变化是,VC开始在其基金和品牌之下,拥有扶持团队、常设媒体、政策活动、调研等功能,且这些功能的规模不断扩大。尤其是一部分规模庞大、对政策依赖度高的VC,正在把第2篇列举的“思想被创造出来的6个场所”(社会运动、合作社和劳工运动、学问和知识分子、出版和论坛、制定政策的永田町和霞之关、智库)中相当于3个场所的功能,纳入自己内部。这三项是:
- 媒体的功能
- 智库的功能
- 政策的功能
下面依次来看。
(1) 自有媒体
进入2010年代,一部分VC开始拥有自己的媒体。目的是放大自己的话语,聚集资金和人才。
正如第2篇所见,在日本,描绘整个社会全景的地图,在官方之外是在出版和论坛这个不断萎缩的市场中制作的,即使进入付费订阅和沙龙的时代,付费的依然是读者。
在美国,出现了不是由读者而是由VC来付费的形式。例如a16z创办了名为“Future”的自有媒体,开始谈论未来。Future本身一年多就结束了,但此后a16z仍大规模运营播客和出版物,持续发布与自身投资主张融为一体的内容,并在2025年启动了名为New Media的计划。这样,关于技术将如何改变社会的一幅图景通过媒体被分发出去,这幅图景吸引出资者和人才。聚集起来的资本和人才被投向企业,诞生出一批作为改变社会之实弹的企业,就是这样一个流程。
不过,它与一般媒体有两点决定性的不同。
一是谁在付钱。付钱的既不是广告主,也不是读者,而是VC自己。这笔钱来自基金的运作收益。而回报是被投企业的成功。因此,媒体会宣传被投企业,并宣扬自家思想的正确性。评论这种商业模式,曾任a16z内部分析师的本尼迪克特·埃文斯说过:“a16z是一家靠VC业务来盈利的媒体公司。”
二是想让谁收到。VC在自家媒体上描绘的思想也会传达给读者,但并不止于此。它的目标包括:通过反复宣扬同一种未来图景使之成为社会的前提,吸引人才和投资项目,进而影响政府的决策。读者既是社会图景的接收者,同时也被定位为所谓的可得性级联的承担者。
也就是说,这类VC的媒体,是改变社会看待事物的方式、让拥有与自己相同思想的创业者获得成功的手段。描绘未来图景的工作与分配资金的工作,开始被纳入一部分VC这同一个组织之中。
(2) 智库功能的扩大
第二是智库的功能。如今,a16z等一部分VC把技术的未来预测作为投资主张公开发布。随着管理规模增大,它们也有了余力安排专职人员从事调研和发布。仅就科技领域而言,可以说作为描绘未来的工作的智库功能,正在被这类VC整合。
这一动向在管理规模大、涉足AI、国防、能源、生物等对政策依赖度高的领域的一部分VC中尤为显著。例如General Catalyst设立了General Catalyst Institute,并正式说明这是一个连接风险投资与政府的组织。Lux Capital持续发表关于国家安全和AI的论述,甚至提出了在美国政府设立经济防御办公室(Office of Economic Defense)这一具体的政策方案。另外,DCVC每年发布Deep Tech Opportunities Report。这是一份在量子、能源、制造、国防等领域,结合国家竞争力来分析未来将在哪里出现技术和产业课题的报告。与其说是游说活动,不如说这是更接近智库的调研和未来分析功能的举动。
以a16z来说,就是由同一家投资公司兼任(1)中所见的媒体功能与这里的智库功能。以往由投资公司、调研公司、智库和游说团体分担的工作,如今由一部分规模庞大、对政策依赖度高的VC在投资公司的品牌之下整合起来,并不断扩大其规模。
(3) 对政策的反对与吸纳
除此之外,2010年代还有另一个变化。那就是与政府关系的重新调整。
硅谷的产业基础自战后以来一直依靠联邦政府的研究资金和国防采购来支撑,这一点我以前在文章里写过。另一方面,硅谷也有强烈的自由意志主义倾向,把政策视为遥远的问题或障碍的文化,以及认为正因为交给市场才会产生创新的自我形象,至今依然存在。例如,前Benchmark的比尔·格利说“硅谷之所以如此成功,是因为它离华盛顿特区他妈的远”并博得喝彩,是在2023年,就在不久前。
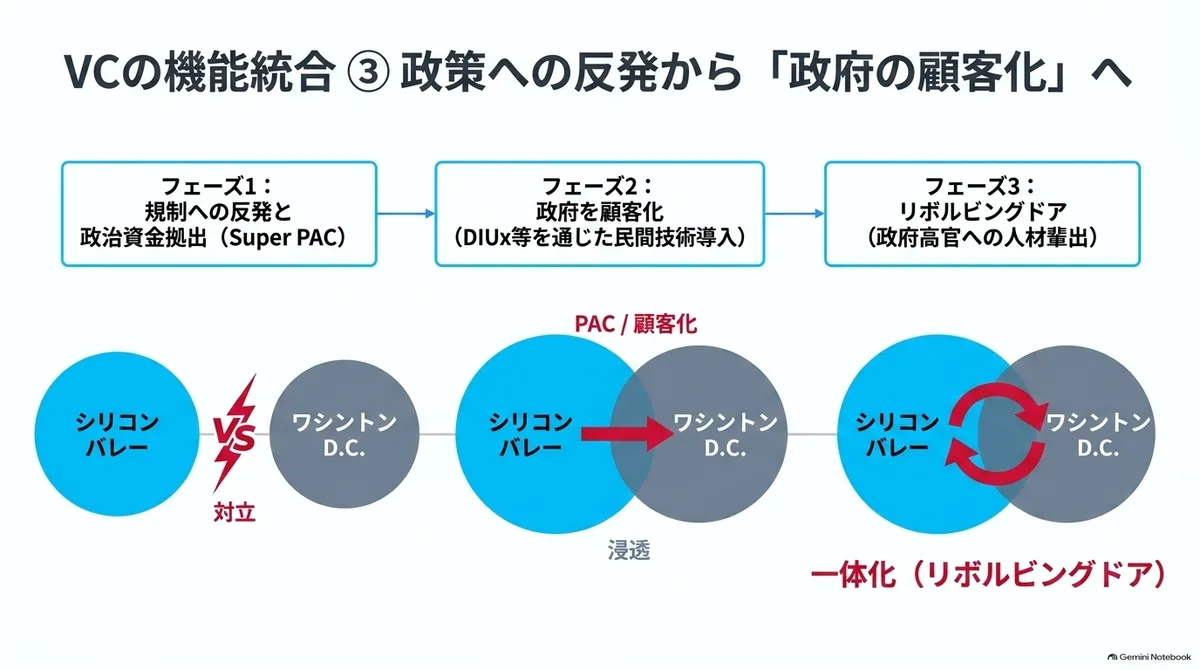
不过,到了2010年代,这种复杂的关系开始改变。首先,围绕对大型科技公司和加密资产的监管,华盛顿与硅谷之间产生了对立。这种对立,给了重视自由市场、投资这些领域的一部分VC介入政策决策的动机。例如a16z在加密资产监管问题上提交了政策建议,增加了与华盛顿的接触点。而且,此前一直支持民主党的投资者中,也有一部分开始公开反对民主党政权的监管路线。
此外,一部分VC和投资者在竞选资金方面也开始行动。例如在2024年的选举中,a16z成为加密资产行业Super PAC的大额出资者。营造对被投企业有利的监管环境,本身正在成为投资活动的一部分。在2026年的中期选举中,加密资产、AI、在线博彩等行业也正在相当大金额地出资。
接下来是安全保障环境的变化。借着国防科技这一浪潮,VC和初创企业正试图把政府变成大客户。国家一方也是如此,国防部于2015年设立了DIUx,整备了把民间技术引入军队的采购渠道。这样,政府不仅是监管者,也成了VC和初创企业的大客户,成了共同实施构想的对象。
此外,2025年,曾任a16z合伙人的斯科特·库波尔成为美国联邦政府人事管理局局长;前PayPal COO、Yammer创始人兼VC的大卫·萨克斯出任AI与加密资产主管;Palantir的顾问雅各布·赫尔伯格出任负责经济增长、能源与环境的国务院副国务卿,第二届特朗普政府吸纳了大量科技系人才。这意味着,连智库所拥有的旋转门功能,VC也开始具备了。
这样,警惕政府监管的动向与把政府视为客户的动向同时增强,这就是2010年代到2020年代。
标尺(规范)从科技行业内部走向社会
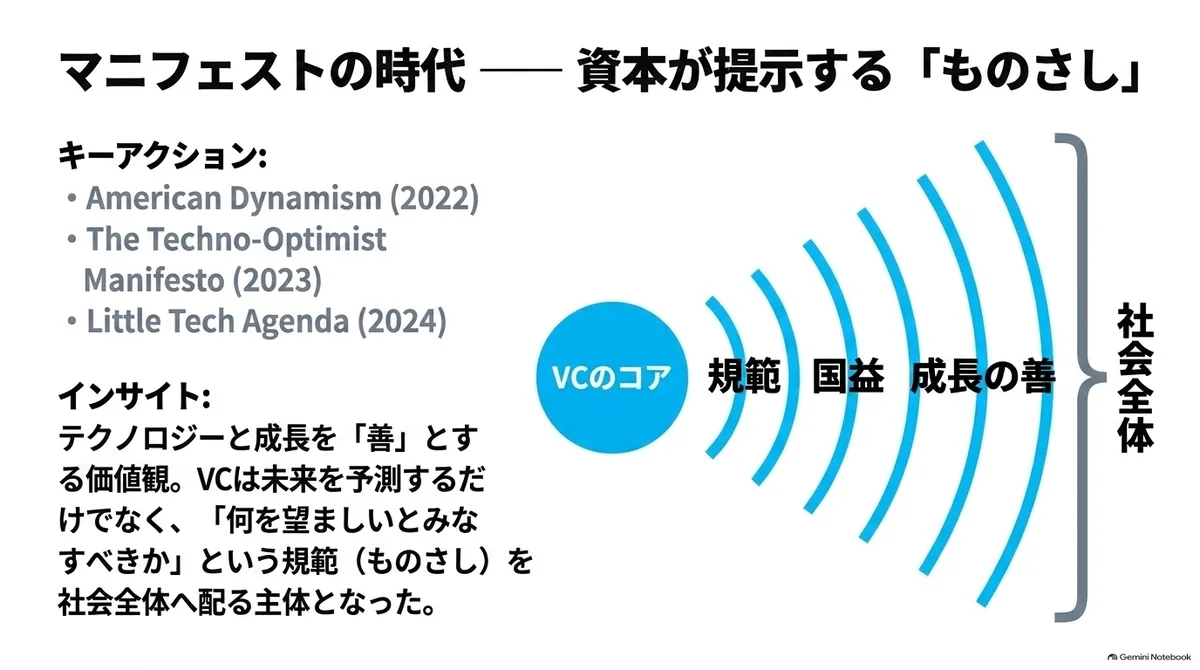
在这些路径齐备的2020年代,一部分规模庞大、对政策依赖度高的VC,不再只是预测未来,而是开始向社会讲述思想。
例如a16z在2022年提出“Investing in American Dynamism”,把投资支撑国家利益的企业作为一个实践领域。这既是投资主张,也是过去由智库承担的、把政策标尺送达政策决策者的工作。此外,2023年,a16z的马克·安德森发表了“The Techno-Optimist Manifesto”,2024年又发表了“Little Tech Agenda”。
这些文件把技术和增长视为善,将技术强大的美国作为理想提出。它们在对被投企业做出预测之外,也是在提出社会应当把什么视为可取的标尺。资本一方的标尺,经历了通过行业团体和投资者个人来表达的阶段,以及投资公司发表宣言的阶段,进而发展到了一部分VC把常设的媒体、政策、调研功能与资金配置整合在一起、持续向社会分发的阶段。
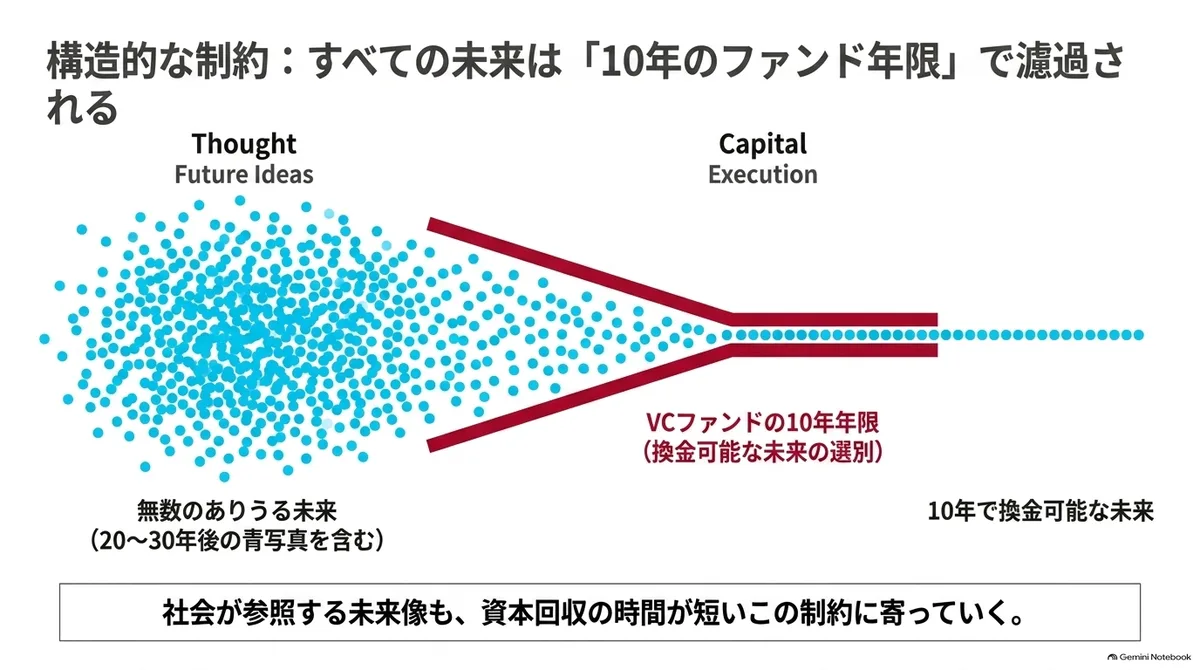
不过,资本所讲述的未来也存在结构性的限制。VC的基金通常有10年左右的存续期,必须在此期间卖出被投企业的股票,把资金归还给出资者。也就是说,VC能押注的,往往仅限于10年左右能作为事业立起来、有望变现的未来。
而且正如(1)中所见,这类VC的发声与投资主张是一体的。与过去智库和未来学描绘的20至30年后的蓝图相比,资本所讲述的未来图景时间跨度短,偏向于能以股价上涨的形式回收的内容。讲述标尺的声音向资本聚集,意味着社会所参照的未来图景,也会向这种受到限制的未来图景靠拢。
回头看看,科幻所描绘的不只是未来的图景。认为哪种未来可取的标尺,也被编织在故事之中。例如美国的科幻,一方面被用作表达以“不是此时此地的某处”为目标的退出思想的方式,另一方面也被用作描绘基督教末世观的工具。“我们想要的是飞行汽车,得到的却是140个字符”这一句里,写入了这样一种规范:飞行汽车比只用140个字符说话的Twitter那样的B2C业务更重要。
这类文件主要面向的对象,是创始人和投资者这些行业内部的人,但它正逐渐扩展到整个美国,乃至整个世界。
当构想与资金的连接触及权力
来回顾一下到此为止的内容。
正如第1篇所见,明治时期思想与资本能够结合,是因为创造思想的人与调动资金的人是同一批人。如今,由创始人一方承担“构想+执行”,VC一方承担“选择+资金+放大”,两者通过人际关系和合同连接起来,从而重构了过去由兼任所发挥的塑造未来的功能。
明治时期与当今硅谷的共同点在于,构想的角色、调动资金的角色和执行的角色,以能够相互改变对方判断的近距离联结在一起。然而,正如第1篇战时期一节所见,思想、资本与事业相连这件事本身,并不能保证那种思想是可取的。有时,由此甚至会通向战争。
我认为,这样的权力集中,可以这样理解为当今美国正在发生的事情的一个侧面。
这次我们回顾了自1970年代以来的美国,特别是谈论未来思想的参与者的动向。从2010年代到2020年代,一批规模庞大、对政策依赖度高的VC,正在投资公司之下,把过去分散在国家、企业、智库、媒体和投资者之间的若干功能整合到自己内部。
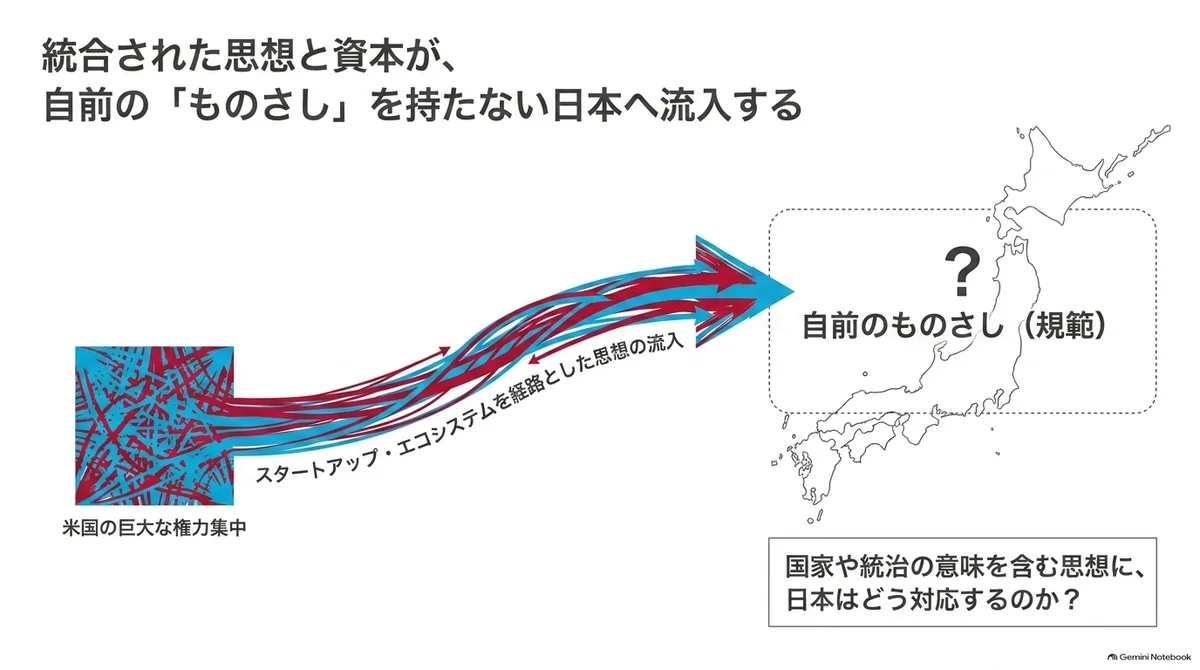
由此产生的思想,如今也跨越国境传到了日本。不仅是经营事业的方法和市场预测,连国家、治理和自由的含义都包括在内的思想,正通过这条通道传入。而且正如之前的文章所见,作为接收方的日本,并不具备足以衡量传入思想的标尺。
对此,我们需要思考如何应对。为此,我们将在讲述日本初创企业的第4篇中,来看同一时期日本在思想与资本的关系中发生了什么。