La estrategia de las startups deep tech full-stack
Este artículo fue traducido automáticamente del japonés por una IA (Claude). Puede contener errores. Leer el artículo original en japonés.
Desde hace tiempo he traducido y escrito artículos sobre el concepto de «startup full-stack», propuesto por Chris Dixon en 2014.
Lo que resulta de combinar esta startup full-stack con el deep tech es la «startup deep tech full-stack». Quien la propone es Ian Rountree, de Cantos Ventures, un fondo de capital riesgo de Estados Unidos.
La característica de la startup deep tech full-stack es
ofrecer un «producto final» en lugar de vender una «tecnología revolucionaria»
Por decirlo con el ámbito espacial: una startup deep tech full-stack no se dedica a «vender un motor de cohete avanzado», sino a vender el cohete (o el servicio que este presta).
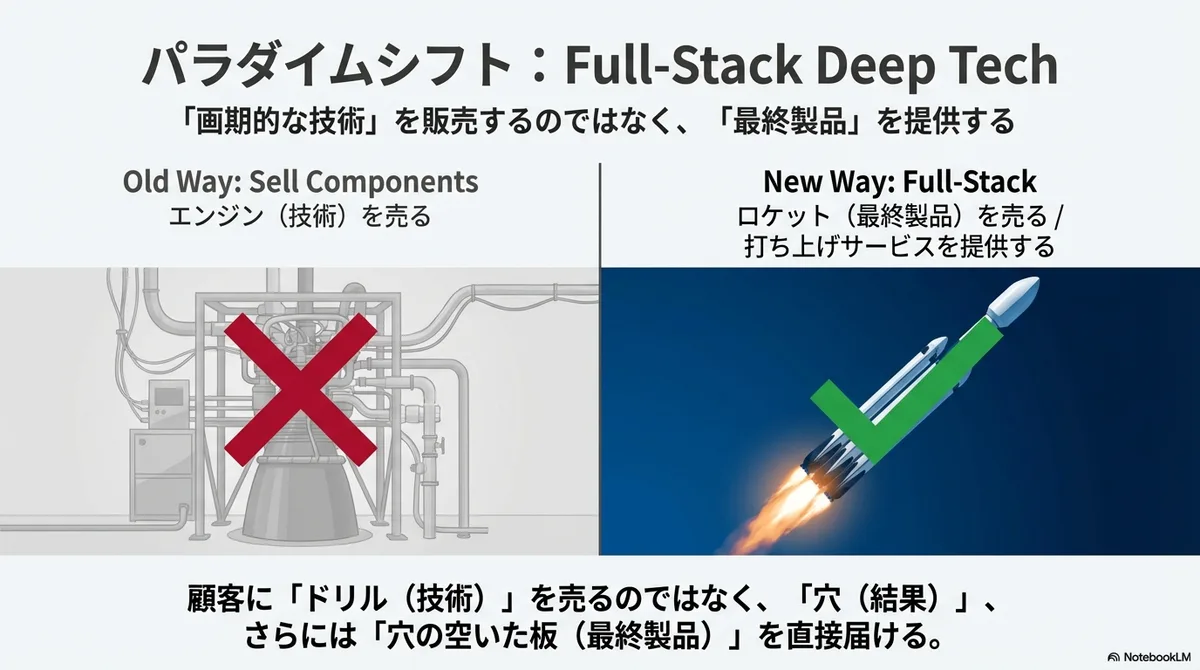
Y yo mismo siento a menudo que precisamente por ser startups deep tech, una orientación full-stack puede ser mejor.
¿Por qué, entonces, el enfoque full-stack es más adecuado para el deep tech? Al escuchar el pódcast de Energy Impact Partners de comienzos de año en el que participó Ian, volví a sentir que esta forma de pensar debía conocerse ampliamente también en Japón, así que la dejo resumida en este artículo.
Resumen breve
- Volverse full-stack es una estrategia con la que la startup absorbe por sí misma diversas fricciones (de integración, de operación, de ventas y de responsabilidad) para aumentar su velocidad de aprendizaje y de implementación. Como resultado, también conduce a la ampliación del TAM y a barreras de entrada.
- Ahora bien, como el alcance del negocio se amplía, se asumen riesgos de CAPEX, regulación y operaciones, por lo que resultan muy importantes tanto discernir si el modelo conviene o no como la concepción del negocio.
El problema: por qué las startups deep tech se estancan en la Serie A
Las startups deep tech se consideran una forma de emprendimiento que busca un crecimiento explosivo comercializando, sobre todo, «tecnologías con un Technology Readiness Level bajo pero con gran potencial», procedentes principalmente de la investigación universitaria.
Su ámbito abarca campos muy diversos, como el espacio, los materiales, el descubrimiento de fármacos o la electrónica.
Lo que tienen en común es que la propia tecnología es la competencia central del negocio.
Por eso, el enfoque tradicional de las startups deep tech consistía en «vender una tecnología revolucionaria a las empresas ya establecidas».
La tecnología no es más que un «engranaje»
Sin embargo, como expliqué en las diapositivas sobre la «estructura de capas», la tecnología no es más que una parte del sistema que es el producto.
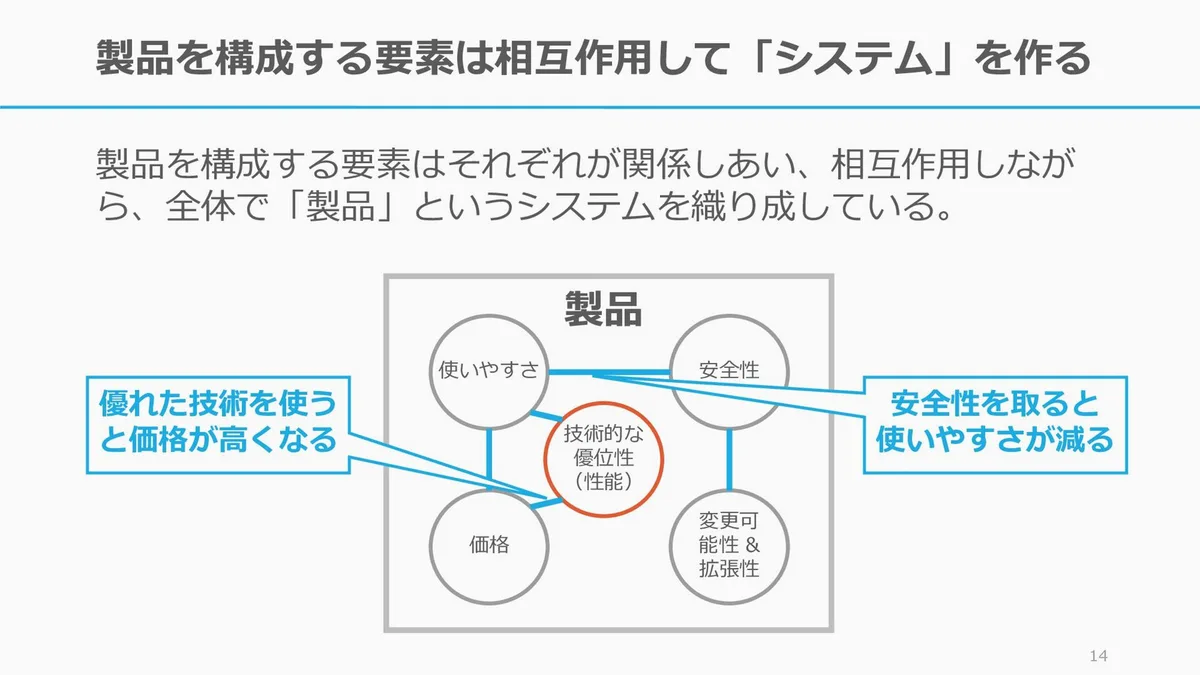
Dicho de otro modo, la tecnología es uno de los «engranajes» que permiten que el producto funcione bien.
Y el producto es, a su vez, un engranaje de la producción en fábrica y otros procesos, y además puede decirse que es un engranaje de la actividad con la que la empresa genera beneficios.
¿Reemplazar todo por un solo «engranaje»?
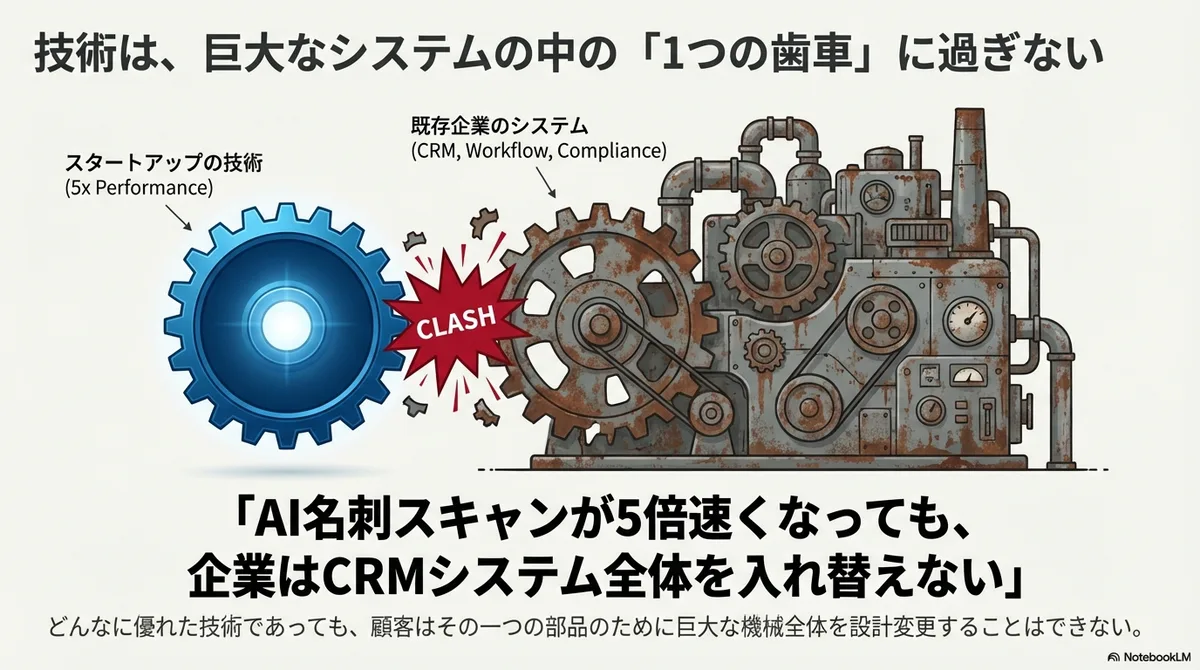
Un engranaje despliega plenamente su función cuando encaja bien con los demás. Pero si el acoplamiento es malo, no funciona con suavidad.
Mejorar el rendimiento del negocio en su conjunto significa que es importante que estos engranajes encajen de forma continua, es decir, que el llamado flujo de trabajo fluya. Por eso, por excelente que sea un engranaje, difícilmente se llegará a la decisión de cambiar todo lo demás para adoptarlo.
En consecuencia, se vuelve fácil que ocurra una toma de decisiones como esta:
«Por excelente que sea un engranaje, es difícil decidir reemplazar todos los demás para adoptarlo»
Ejemplo: escaneo rápido de tarjetas de visita
Pensar en un ejemplo cercano lo hace más fácil de entender.
Por ejemplo, en nuestro flujo de trabajo habitual, aunque nos digan que «con IA el escaneo de tarjetas de visita será cinco veces más rápido», probablemente no nos plantearíamos cambiar el CRM de gestión de tarjetas. Esto se debe a que el escaneo de tarjetas es solo una parte mínima del flujo de trabajo completo.
Problemas y riesgos que surgen con facilidad al «vender tecnología»
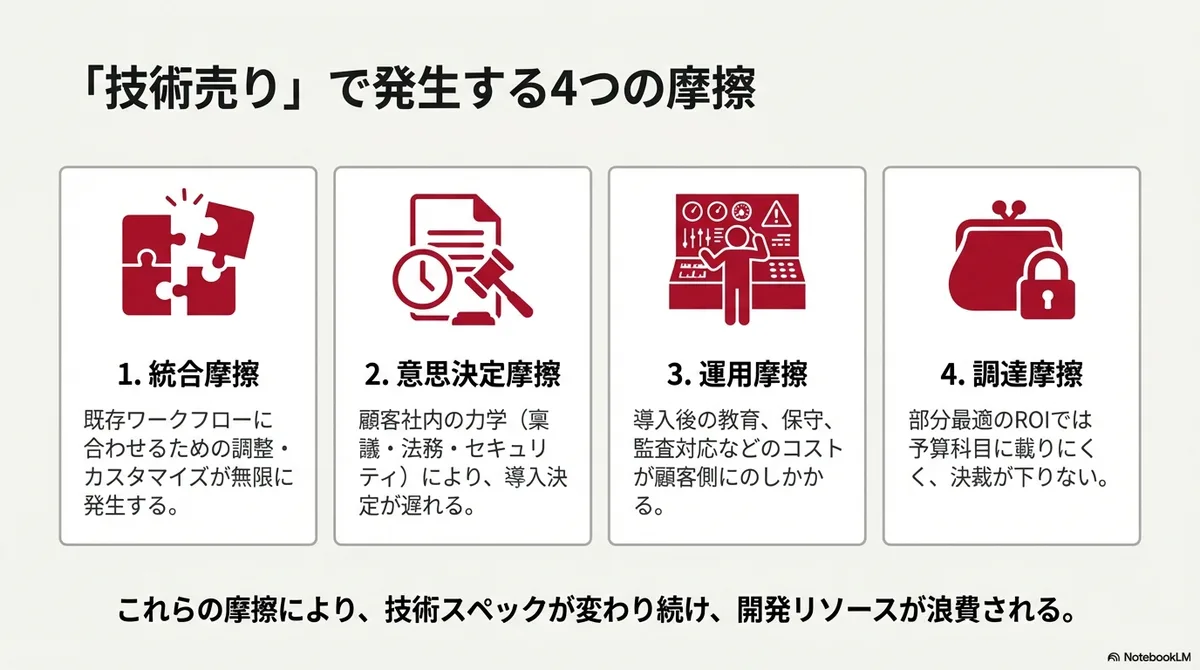
En el modelo tradicional de «vender la tecnología como un componente», suelen aparecer las siguientes fricciones.
- Fricción de integración: se multiplican los ajustes y la personalización necesarios para adaptarse al flujo de trabajo existente
- Fricción de decisión: por la dinámica interna del cliente (aprobación formal, compras, sistemas de información, área de operaciones, asuntos legales, auditoría), la conclusión tarda en llegar
- Fricción de operación: tras la implantación, la carga operativa (formación, mantenimiento, monitorización, atención a auditorías) tiende a aumentar
- Fricción de adquisición: con un ROI de optimización parcial, cuesta que entre en una partida presupuestaria, o se concluye que «con lo que ya tenemos basta»
- Ruptura entre la demostración y lo comercial: la prueba de concepto se supera, pero se frena en los requisitos de la operación real (calidad, suministro, seguridad, regulación)
Lo que genera aún más dificultad es que, como estas fricciones se descubren a posteriori, las especificaciones y los requisitos que se le piden a la tecnología cambian una y otra vez, y hasta la dirección del desarrollo tecnológico puede cambiar.
Por muchos recursos que se hayan volcado en el desarrollo tecnológico, si cambian las especificaciones, con frecuencia todo el desarrollo anterior resulta en vano.
El «progreso del desarrollo tecnológico» como «falso progreso»
Me parece que en el deep tech esta dificultad se pone de manifiesto en la Serie A y en las etapas posteriores.
En la fase más temprana del negocio se «valora» que el desarrollo de la propia tecnología avance. Se podrá llegar hasta la ronda inicial con algunos inversores. Como resultado, el equipo piensa que «vamos por buen camino» y sigue adelante con el desarrollo tecnológico.
Pero cuando, una vez que la tecnología alcanza cierto nivel de rendimiento, se intenta aplicarla en el terreno del cliente, surgen las fricciones mencionadas. Así, la dirección del desarrollo tecnológico cambia una y otra vez, y se acaba haciendo desarrollo tecnológico adicional con los fondos sobrantes.
Y al llegar a la Serie A, el criterio de evaluación de los inversores pasa de ser el «progreso tecnológico» a ser las «ventas» o el «potencial de escala». Sin embargo, es fácil que un equipo que no está preparado para ello, con los fondos que le quedan, tenga dificultades para mostrar un progreso empresarial suficiente (no tecnológico) que cumpla las expectativas de los inversores, y se vea obligado a elegir el camino de sacar adelante el desarrollo tecnológico a duras penas con subvenciones.
Por no haber previsto este cambio cualitativo en el progreso que se valora, y por la alta valoración que reciben los inversores más recientes basada «solo en el progreso tecnológico», se vuelve fácil que no se asignen recursos a las actividades que realmente se necesitan.
La solución con la startup deep tech full-stack
Ahí entra la startup deep tech full-stack (Full-stack Deep Tech Startup: FDTS).
La startup deep tech full-stack absorbe por sí misma las fricciones que suelen aparecer al «vender tecnología», extiende la cadena de valor y pasa
- de lo tradicional: vender componentes
- a la FDTS: vender productos
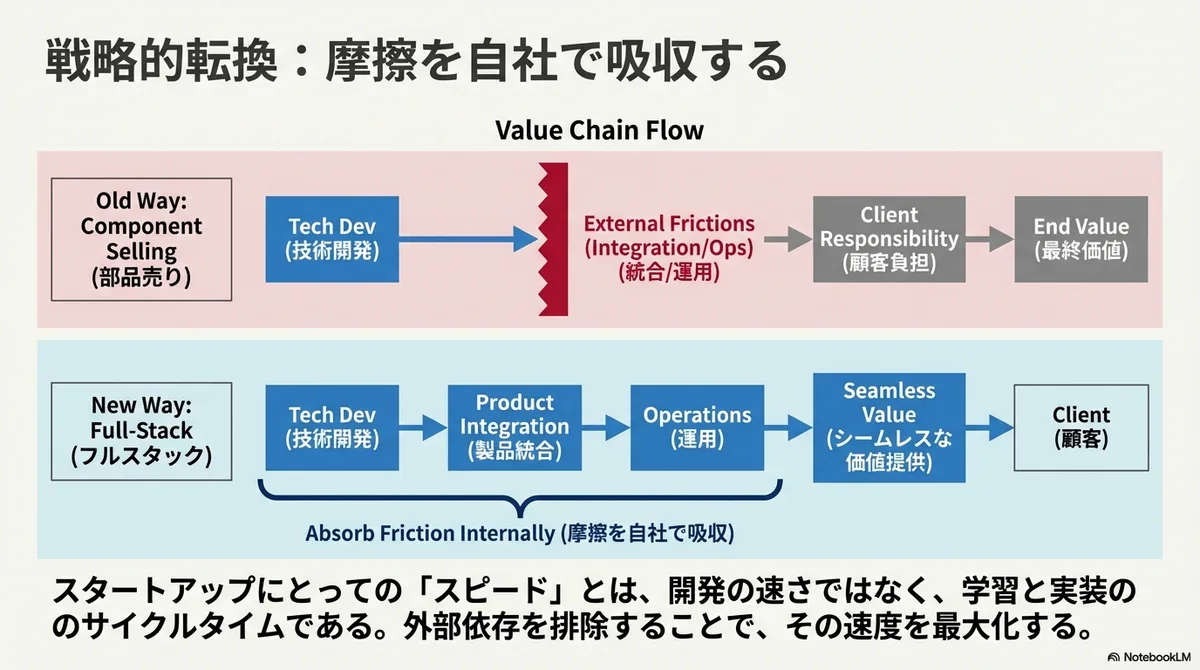
Hablando de forma algo más abstracta, creo que se trata de lo siguiente: la fricción surge en todas partes, pero se internaliza la parte con fuerte fricción externa que se daba antes y se extiende la cadena de valor hasta un punto con poca fricción externa, de modo que la fricción se reduce en términos relativos.
Si eso es un commodity, se trata de ofrecer ese producto commodity, de modo que se venden productos y no componentes.
Ahora bien, según el caso, podría tratarse de ofrecer un módulo, o de ofrecer un servicio que va más allá del producto.
Las ventajas de la startup deep tech full-stack
Adoptar el enfoque de la startup deep tech full-stack tiene las siguientes ventajas.
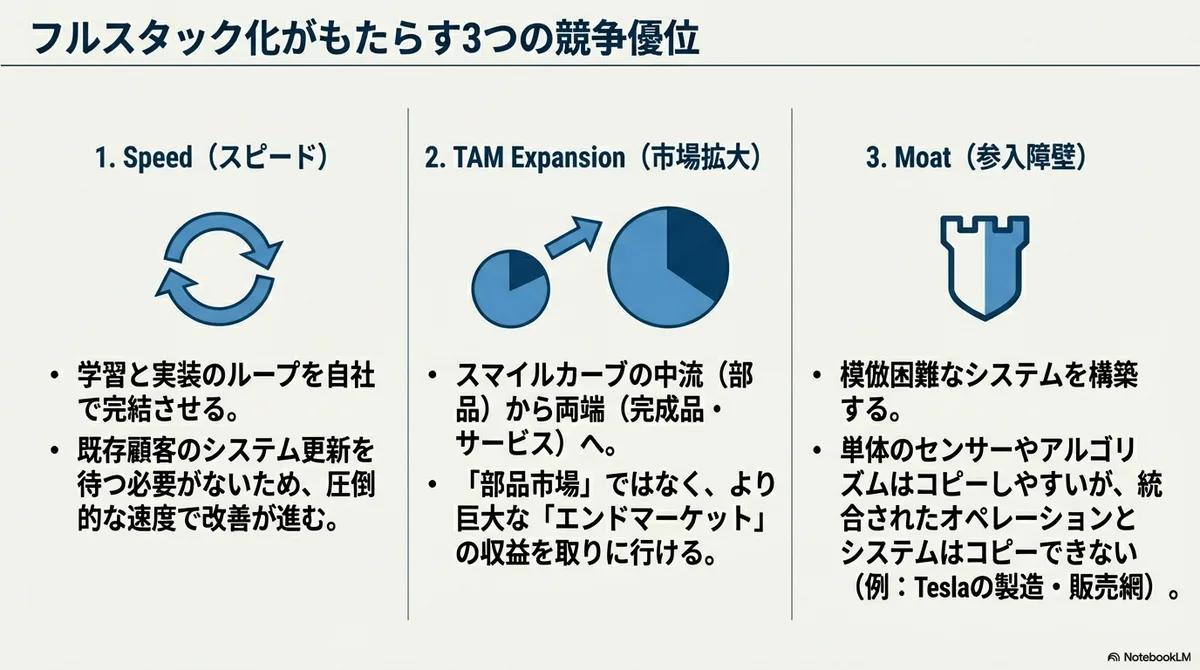
(1) Aumenta el ámbito que se controla internamente, y el aprendizaje y la implementación son más rápidos
En primer lugar, aumenta el ámbito que la empresa puede controlar por sí misma. Se reduce lo que depende del ritmo del exterior (los intereses de las empresas establecidas) y el ciclo de prueba y error gira. Para una startup, la «velocidad» debería ser no simplemente velocidad de desarrollo, sino velocidad de aprendizaje.
Se dice que la velocidad es vital para una startup. En artículos como «Los límites de la lean startup» y «El primer pingüino del lado de la demanda» escribí que «el cliente determina la dirección del negocio», y cuando se piensa en cómo evitar que la propia velocidad quede limitada por el exterior, el full-stack es un método posible.
Por supuesto, si esa limitación se puede superar con ventas desde la cúpula directiva u otros medios, no hace falta.
(2) Se puede ir a por un mercado (TAM) más grande
Vender la tecnología como componente corresponde, salvo que esa tecnología tenga un monopolio considerable, al tramo medio de la curva de la sonrisa.
En cambio, al extender la cadena de valor se pueden cubrir también las zonas de alta rentabilidad y acceder a un TAM aún mayor. Además, si al final se perfeccionan la tecnología y las operaciones, también aumentará el margen de beneficio. Al conquistar a los clientes, será posible también desarrollar más productos.
SpaceX no vendió motores de cohete, sino que fabricó cohetes y vendió como infraestructura un servicio de lanzamiento de satélites; por eso nació la industria espacial y pudo crear nuevos servicios propios como Starlink.
(3) Se pueden levantar barreras de entrada
El full-stack tiene también grandes desventajas (CAPEX y complejidad organizativa), pero, a la inversa, si se logra superar esa alta montaña, resulta difícil que otras empresas te imiten.
Por ejemplo, imitar a empresas como Tesla es bastante difícil. Por eso, si se gana por completo, también es probable que aumente el margen de beneficio.
Por qué ahora, por qué la startup deep tech full-stack
Como ocurre con las startups, para este tipo de conceptos hace falta una hipótesis sobre el «por qué ahora».
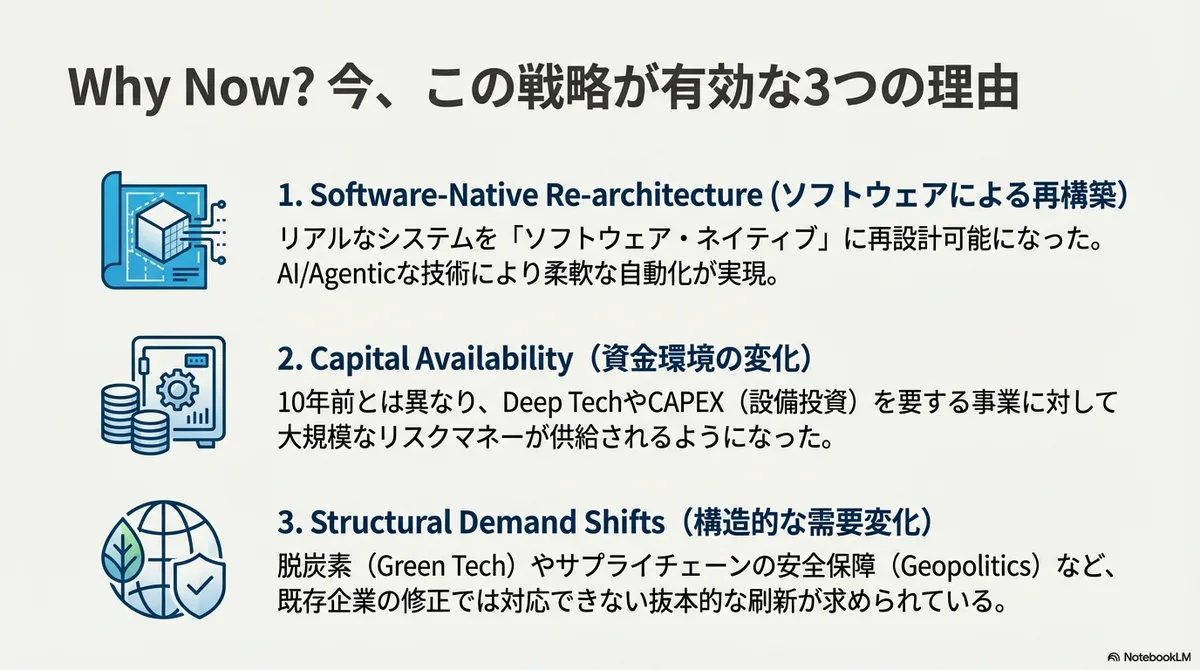
(1) La oportunidad de reconstruir con software
El software se está usando mucho en formas ajenas a las empresas establecidas, y la conectividad va en aumento. Igual que en la transición de las fábricas movidas por vapor a las movidas por electricidad lo necesario no era la mera conversión técnica de la fuente de energía, sino que los motores eléctricos cambiaron la distribución de la producción, el punto está en cambiar la filosofía de diseño de la fábrica (la arquitectura de producción).
Por el contrario, también se ha señalado que las fábricas tradicionales, al tener equipos ya instalados y haber invertido además en ellos, tardaron en pasarse a la nueva tecnología eléctrica. (Entre los trabajos recientes, por ejemplo, Damron (2025), de Duke).
También puede decirse que, combinando bien la certeza del software determinista tradicional con la flexibilidad que aporta el reciente software probabilístico (la IA), aumentan el alcance dentro del cual las máquinas pueden actuar de forma agéntica y su aplicabilidad.
En cierto sentido, poder crear ahora una «Full-stack Deep Tech startup» «Software-native» es una de las razones del Why now.
(2) Mayor facilidad para obtener financiación
Respecto a hace diez años, se ha ampliado el entorno en el que las startups pueden conseguir grandes capitales. El full-stack requiere capital al principio, así que este cambio estructural es importante.
(Hace diez años, probablemente era una idea que ni siquiera se habría tomado en cuenta).
(3) Cambios en la demanda (descarbonización, geopolítica, etc.)
Está surgiendo una demanda distinta de la tradicional, como la demanda de productos verdes o la de reorganizar las cadenas de suministro por riesgos políticos.
Esta ola no es pasajera y puede conectarse con la reconstrucción de la estructura industrial, por lo que aumentan las coyunturas en las que a los actores de tipo full-stack que «fabrican y suministran» les resulta más fácil captar valor.
Ejemplos de startups deep tech full-stack
Repasemos, entonces, si existen en la realidad startups de este tipo.
Entre las más antiguas, creo que las siguientes entran en esta categoría.
Empresa | Habitual | Full-stack |
SpaceX | Vender motores de cohete | Prestar servicios espaciales |
Tesla | Vender baterías a GM | Vender vehículos eléctricos |
Entre las recientes, estarían las siguientes startups.
Empresa | Habitual | Full-stack |
Anduril | Vender SaaS a la industria de defensa | Vender productos de defensa |
Solugen | Vender tecnología de manufactura biológica | Vender productos químicos |
Hadrian | Vender SaaS para la manufactura | Vender piezas de aluminio |
No es deep tech, pero en el ámbito del software ocurre lo mismo.
Empresa | Habitual | Full-stack |
Flexport | Vender software a operadores logísticos | Vender servicios de transporte |
Uber | Vender SaaS a empresas de taxis | Vender servicios de taxi |
Las desventajas
El full-stack no es una panacea. Las principales desventajas son las siguientes.
- Se necesita un gran capital al principio (CAPEX)
- Además del riesgo tecnológico, incorpora riesgos de operaciones, calidad, suministro y regulación
- Cuanto más se acerca al servicio, más puede caer la escalabilidad (por ejemplo, por la intervención de personas en la última milla)
Pero la ventaja del full-stack es que, superando esas desventajas, se puede ganar velocidad.
Negocios a los que el full-stack no se ajusta
Ahora bien, no es probable que todas las startups deep tech encajen con el full-stack. Por ejemplo, los siguientes negocios quizá no necesiten ser startups deep tech full-stack.
- El descubrimiento de fármacos actual es un caso aparte: como es fácil que se consolide un gran negocio solo con la tecnología, no será necesario asumir el riesgo del full-stack, que incluye también los canales y demás.
- Las tecnologías en las que no surge fricción de integración y que convencen por sí solas tampoco necesitan orientarse al full-stack.
- Si el TRL/MRL/ARL es extremadamente bajo, la verificación científica de la tecnología se convierte en el factor limitante, por lo que podría no haber remedio aunque se inyecte capital.
- Si se trata de un material o componente muy importante dentro del producto final y su rendimiento es unas diez veces mejor que el existente, habrá quien lo quiera incluso como componente, así que vender componentes también funcionará.
- Quizá también sea difícil cuando el producto final tiene un alto valor sensorial, como el de marca. Ahora bien, como en el caso de Tesla, si se logra crear una marca para el producto final, se obtiene además la ventaja de conseguir beneficios extraordinarios.
Negocios a los que el full-stack sí se ajusta
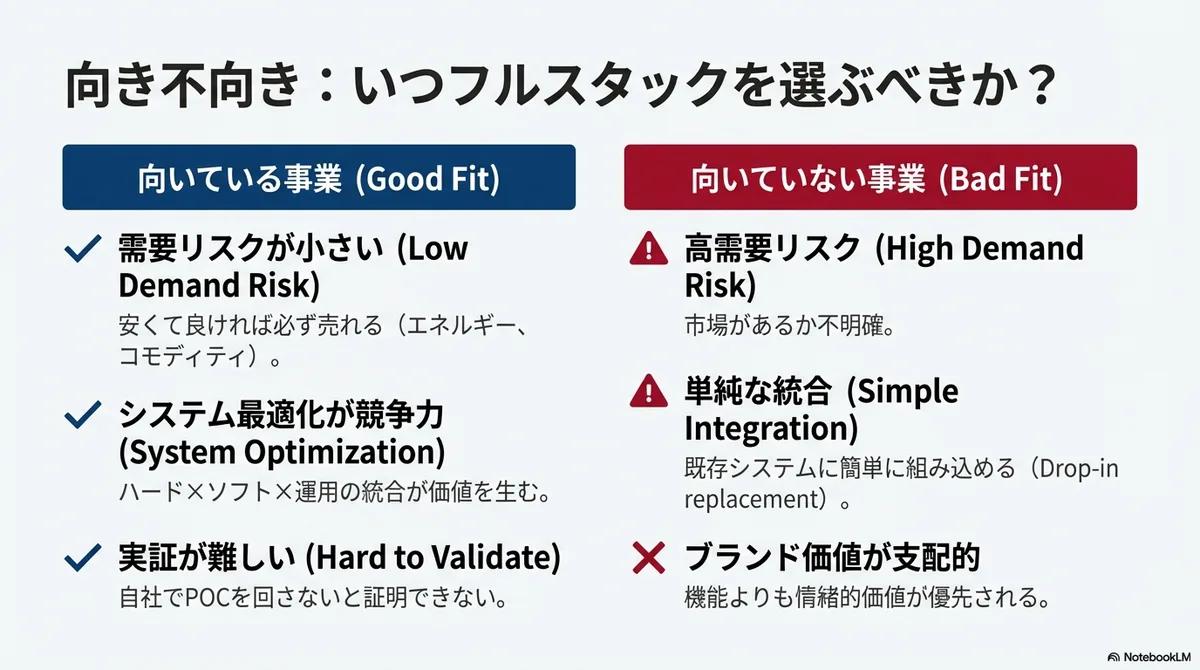
Por otro lado, creo que también hay negocios a los que el full-stack sí se ajusta.
(1) Productos con poco riesgo de demanda
El primero son los productos con poco riesgo de demanda.
Si, una vez que se pueda fabricar, los clientes comprarán y además espera un gran mercado, el riesgo de demanda es pequeño. (Véase también el artículo sobre el riesgo de demanda y el riesgo de oferta).
Después basta con lograr reducir costes mediante el desarrollo tecnológico y las operaciones, al tiempo que se reduce el riesgo de oferta.
Por ejemplo, en los commodities de energía o de productos químicos, la función del producto final es la misma sea cual sea el modo de fabricarlo. Si es barato, se compra.
El full-stack implica asumir el riesgo del lado de la oferta, así que con un grupo de productos de bajo riesgo de demanda será fácil equilibrar los riesgos.
(2) La optimización del sistema y la curva de aprendizaje se convierten en ventaja competitiva
Cuando hardware, software y operaciones están estrechamente acoplados y el acoplamiento entre capas es fuerte, es decir, cuando la tecnología por sí sola no genera valor, también puede decirse que el negocio es apto para el full-stack.
Además, probablemente haya muchos campos en los que la curva de aprendizaje funciona: la mejora del producto mediante la retroalimentación de datos operativos, o la reducción de costes según el volumen de fabricación.
(3) Negocios de difícil demostración
Lo bueno de orientarse al full-stack es que, con tal de tener capital (y licencias y permisos), se puede acortar de golpe el plazo hasta la demostración.
Si se trata de un material o componente poco importante, o, aun siendo importante, de una mejora de unas decenas de puntos porcentuales, lo más probable es que el cliente no decida rehacerlo todo por ese material o componente y que convencerlo lleve varios años.
Por eso existe la vía de construirlo primero de forma full-stack, aunque sea a pequeña escala, y, a medida que se amplía la escala, ir acortando la cadena de valor de la que se encarga la propia empresa.
De hecho, algunas startups han adoptado este enfoque. Consiste en demostrar primero el modelo full-stack por cuenta propia y después reducir la cadena de valor solo a la zona de mayor rentabilidad para la empresa, transfiriendo las demás actividades de valor añadido a socios.
(4) Negocios que pueden lanzar varios productos
Cuando se logra el full-stack, hay una tendencia a convertirse en multiproducto. Como hay muchos puntos de contacto con los clientes y el capital es grande, es fácil pasar a ser multiproducto, y además hacerlo aumenta las ventas.
Como se internaliza gran parte del trabajo, si el diseño de la organización funciona, se pueden garantizar velocidad y flexibilidad, y también asegurar la competitividad.
En cuanto a los ámbitos de negocio, en el artículo de a16z se dice que podría haber potencial en los siguientes.
- Construcción
- Educación
- Transporte de mercancías
- Fabricación de semiconductores
- Servicios públicos
Seguramente haya otros además de estos, pero los menciono como referencia.
Más allá del output, hacia el outcome
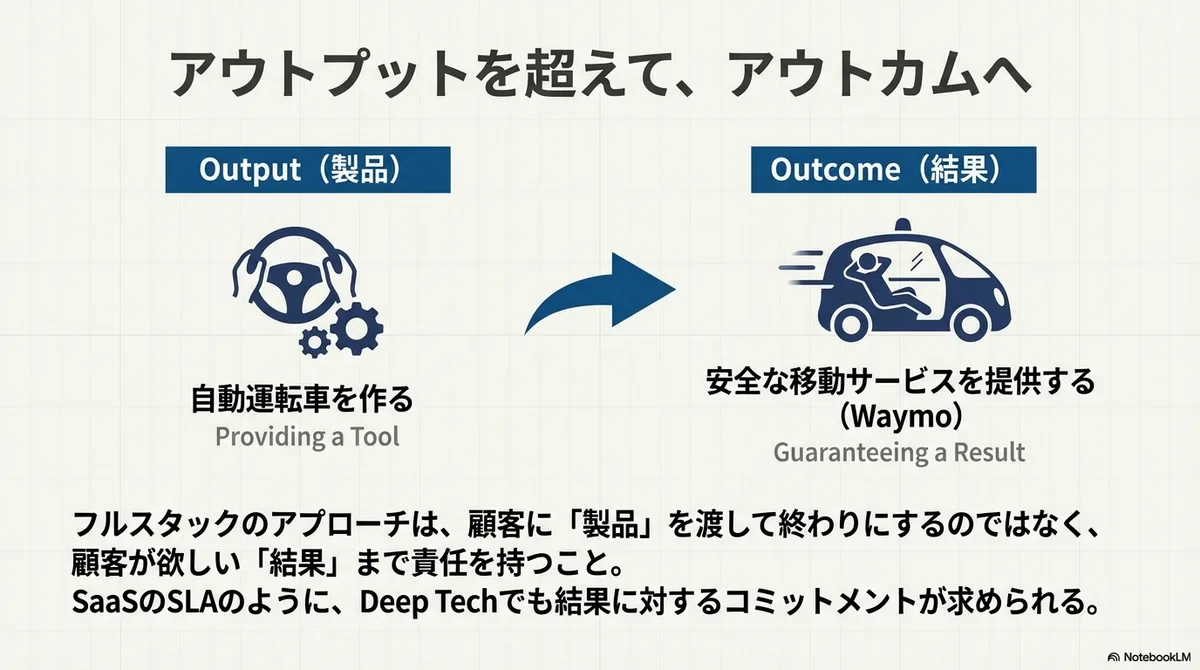
La startup deep tech full-stack que propone Cantos tenía como output el «producto final». Pero cuanto más se supere eso y se acerque al outcome, más fácil es que aumenten los ingresos.
Por ejemplo, creo que Waymo tiene la valoración actual porque ofrece un servicio de transporte de personas, y no el software de conducción autónoma ni el producto «vehículo autónomo».
De hecho, que se empiecen a ofrecer no como productos sino como servicios con SLA, como el SaaS, el Robot as a Service (RaaS) o los servicios de garantía de conducción, se debe a que, al prestar un servicio que va más allá del producto, se obtienen datos y puntos de contacto con el cliente que permiten seguir mejorando.
Por otro lado, hay servicios que, por estar cerca del outcome, pierden escalabilidad. Por ejemplo, RIZAP ofrece el outcome de «adelgazar» o «ganar músculo», pero precisamente por eso requiere la intervención de personas, y su estructura dificulta la escalabilidad en la última milla. Uber resuelve mediante el emparejamiento la parte en que al final debe intervenir una persona, pero eso también tiene un límite.
Además, cuanto más se acerca uno al servicio, más aumentan las operaciones y los riesgos. Creo que cómo mitigar esos riesgos con software y otros medios es donde se demuestra la habilidad.
El cómo de la startup deep tech full-stack
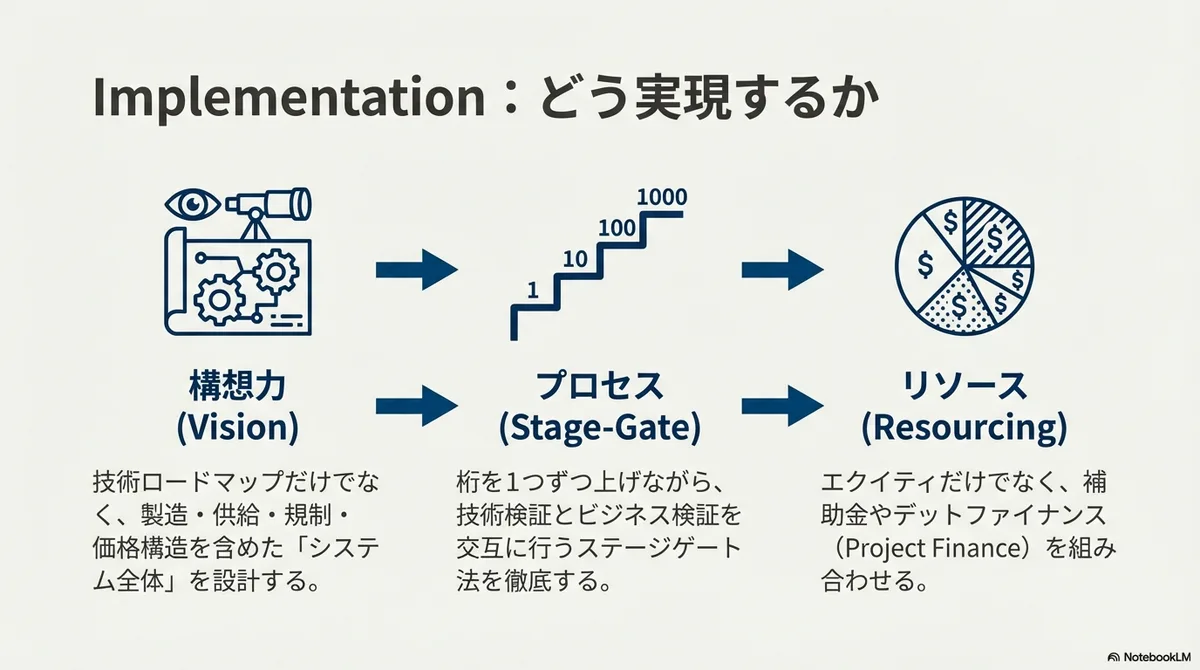
A partir de aquí pesa mucho más el componente de hipótesis de trabajo, pero les cuento lo que pienso por ahora sobre el cómo.
(1) Capacidad de concepción
Este negocio full-stack consiste en optimizar todo el sistema de suministro.
Así como Edison pensaba en todo el sistema, y no solo en la bombilla, incluyendo la generación, la transmisión y el coste del cobre, se requiere una «capacidad de concepción» que combine una perspectiva muy elevada con experimentos muy detallados.
Lo importante aquí es que no se trata solo de concebir la hoja de ruta tecnológica, sino de una concepción global que incluya hasta
- fabricación / suministro / mantenimiento
- adquisiciones / contratos / delimitación de responsabilidades
- regulación / certificación
- precios y estructura de beneficios
Permítanme insistir en ello.
(2) Procesos como las stage gates
Habrá que establecer stage gates a medida que se sube un orden de magnitud cada vez: 1➡10➡100➡1000, etc. Si se diversifica desde el principio, como Lilium, resulta difícil, y si se intenta construir algo grande de golpe, como Northvolt, aumenta la probabilidad de fracasar.
Aun así, según el entorno competitivo del negocio, quizá haya casos en que se asuma el riesgo de saltarse algunos órdenes de magnitud y subir dos de golpe; y según la tecnología, puede que la verificación técnica a una escala un orden superior y a otra dos órdenes superior sea distinta, y en ese caso es más razonable subir dos órdenes de una vez que intercalar el paso de subir uno.
(3) Asegurar la velocidad
Entre cada stage gate hay que armonizar de golpe todo el sistema.
Además, al principio el aprendizaje es vital, pero cuando se busca generar ventas, pasan a dominar la calidad, los plazos de entrega y la operación. Si se hacen ambas cosas en la misma línea es fácil que se venga abajo, por lo que también es importante cómo se gestiona la organización.
(4) Asegurar los recursos
Se exige la habilidad de reunir grandes cantidades de recursos como dinero y personas, y al mismo tiempo usarlos con eficacia. En cuanto al dinero, hay que conocer diversas formas de financiación, no solo el equity, sino también las subvenciones, la deuda y la financiación de proyectos. Además, en Japón hay mucha inversión de empresas operativas, y habrá que explorar este modelo aprovechándola bien.
En cuanto a las personas, hay que reunir un abanico amplio que vaya desde investigadores hasta responsables de desarrollo de producto, de operaciones y de regulación, e integrarlos como negocio.
La conversación entre emprendedores e inversores
He escrito muchas veces que las startups deep tech no son la comercialización de una tecnología. Creo que el concepto de startup deep tech full-stack también es útil para ese debate.
Eso sí, hay que tener presente que este enfoque full-stack aumenta el riesgo para los inversores, porque sube el riesgo de capital y también aumentan los riesgos ajenos a la tecnología.
Pero, por otro lado, aportar fondos a medias a una startup deep tech solo permite crear una estructura de negocio que genera fricción con los clientes, no se puede ganar velocidad y se corre el riesgo de matar no solo el potencial de esa startup, sino también el de la tecnología de la que partió.
Para superar las partes donde aparece la fricción inicial, invertir desde el principio una cantidad de dinero relativamente grande y considerar también la integración vertical de lo que no es tecnología puede ser un camino que mitigue el riesgo tanto para el inversor como para el emprendedor.
Incluso sin ser full-stack, creo que extender la cadena de valor puede reducir la fricción.
Ojalá que, a raíz de este artículo, emprendedores e inversores puedan debatir
- «hasta dónde conviene extender la cadena de valor al principio»
- «qué hay que afinar para mitigar los riesgos que nos preocupan»
- «si se puede trazar una concepción lo bastante grande como para asumir esos riesgos»
Conclusión
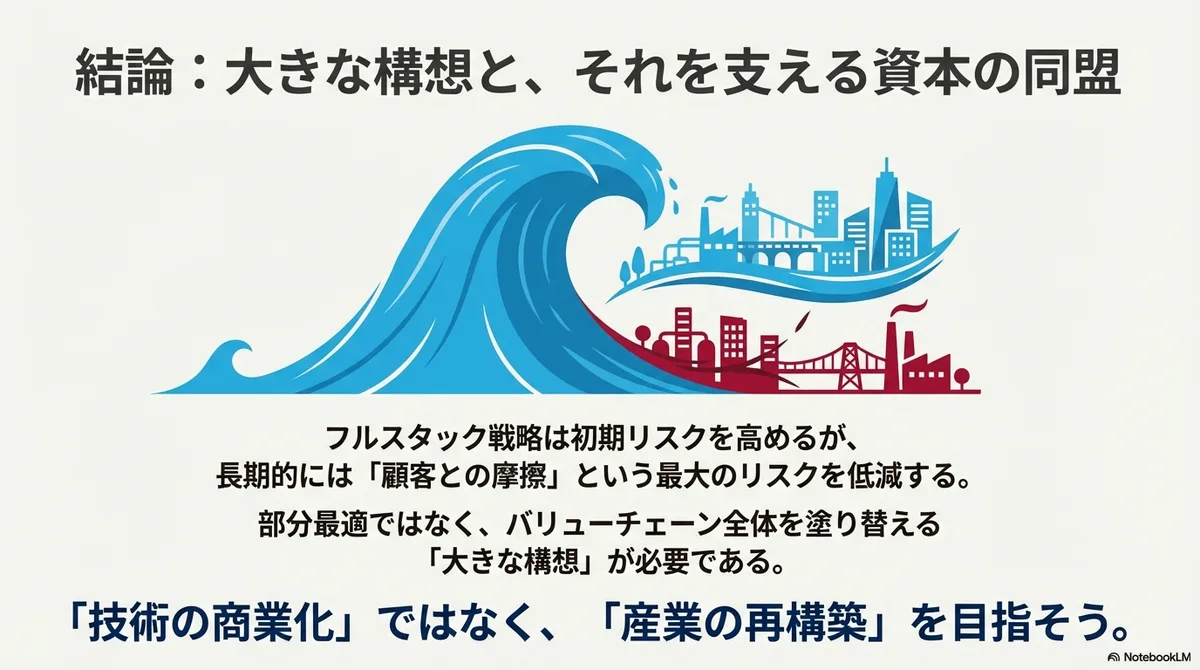
Para que surjan startups deep tech full-stack desde Japón, hace falta aportar más dinero a las startups que tienen una buena concepción y animarlas a trazar una concepción mayor y más refinada.
Como especialmente desde el principio se necesita mucho dinero, si no logramos que una parte de los inversores y de los responsables de subvenciones conozcan que existe esta estrategia y la respalden, probablemente se juzgará que «el riesgo es demasiado alto» y no quedará ninguna startup que pueda adoptarla.
A la inversa, esto significa que, a medida que aumenten los inversores con esta idea y esta estrategia, serán más las startups que puedan adoptarla.
Este texto es una hipótesis mía y una especie de discurso. Pero creo que es la clase de discurso que, cuando mucha gente entra en contacto con él y algunos inversores llegan a tener una convicción cercana a él, hace que se reúna el dinero y que los emprendedores puedan afrontar de verdad este tipo de desafíos.
Pensé que compartir esta estrategia tiene sentido como forma de buscar compañeros de camino, y por eso la escribo.