💯Plantéate la pregunta: «¿Cómo crear una startup de 100 billones de yenes?»
Este artículo fue traducido automáticamente del japonés por una IA (Claude). Puede contener errores. Leer el artículo original en japonés.
Además del rumor de que SpaceX saldrá a bolsa con una capitalización bursátil de unos 200 billones de yenes, hay informes de que OpenAI está captando fondos con una valoración de 125 billones de yenes y Anthropic con una de 50 billones de yenes.
En Japón no hay ninguna empresa cuya capitalización bursátil supere los 100 billones de yenes. La primera de Japón por capitalización bursátil es Toyota, con cerca de 50 billones de yenes en la actualidad. Es decir, en Estados Unidos están surgiendo ahora, una tras otra, empresas valoradas por encima de esa escala.
En paralelo, ese mismo mes la gestora de capital riesgo estadounidense a16z creó fondos por un total de unos 2,3 billones de yenes (nota: es la suma de varios fondos constituidos al mismo tiempo).
Un solo fondo de capital riesgo ha constituido un fondo equivalente a aproximadamente el triple de la inversión anual de capital riesgo en Japón, y se ha comprometido a devolver varios billones de yenes en unos diez años.
Al ver estos movimientos, me parece que en el ecosistema de startups de Estados Unidos «crear startups de 100 billones de yenes» se está convirtiendo en el objetivo💯.
Hasta hace poco, las startups estadounidenses tenían más o menos esta escala:
- Una de unos 10 billones de yenes más o menos cada pocos años (Facebook, Stripe, Databricks, etc.)
- Unas pocas al año de varios billones de yenes
Con eso, la impresión era que Japón aún podría acercarse un poco si se esforzaba (aunque fuera muy difícil), pero hoy la distancia es todavía mayor.
Y mientras Japón no logra generar un número suficiente de startups con una capitalización de 100.000 millones de yenes, y tampoco produce de forma continuada startups de 1 billón de yenes, en el ecosistema de startups de Estados Unidos las expectativas y las apuestas han subido a 10 y 100 billones de yenes.
Con el mundo moviéndose de este modo, también se exige una respuesta de Japón.
Por supuesto, los problemas del «ecosistema de startups de Japón» y su mejora son importantes. Pero, por otro lado, creo que si no respondemos de alguna manera a esta situación mundial, no solo las startups japonesas, sino la propia industria japonesa podría encaminarse hacia un equilibrio de contracción.
Precisamente por eso, he empezado a pensar que quienes estamos en Japón necesitamos plantearnos de forma más cotidiana la pregunta «¿Cómo crear desde Japón una startup de 100 billones de yenes?», y escribo esta entrada del blog para ordenar esa idea.
Resumen de NotebookLM
💸 El fondo de 2,3 billones de yenes de a16z muestra el «orden de magnitud» de la apuesta
Volvamos al fondo de a16z. Es un cálculo aproximado, pero si, como fondo de capital riesgo, se aspira a triplicar la inversión en 10 años, su fondo de 2,3 billones de yenes necesitaría generar unos 7 billones de yenes de retorno dentro de 10 años.
Para lograr ese retorno de «7 billones de yenes» haría falta alguna de las siguientes cosas:
- Varias operaciones que permitan obtener (al final) un valor de participación de unos pocos puntos porcentuales de una empresa de 100 billones de yenes
- Que surjan varias empresas del nivel de 10 billones de yenes y que se obtenga en cada una una cierta proporción
- Grandes salidas equivalentes a las anteriores
Por supuesto, la realidad no es tan simple, porque se diversifica en una cartera y existe la dilución. Aun así, es un hecho que, por el tamaño del fondo, se percibe una postura de apuesta de «crear a partir de ahora empresas de 10 y 100 billones de yenes».
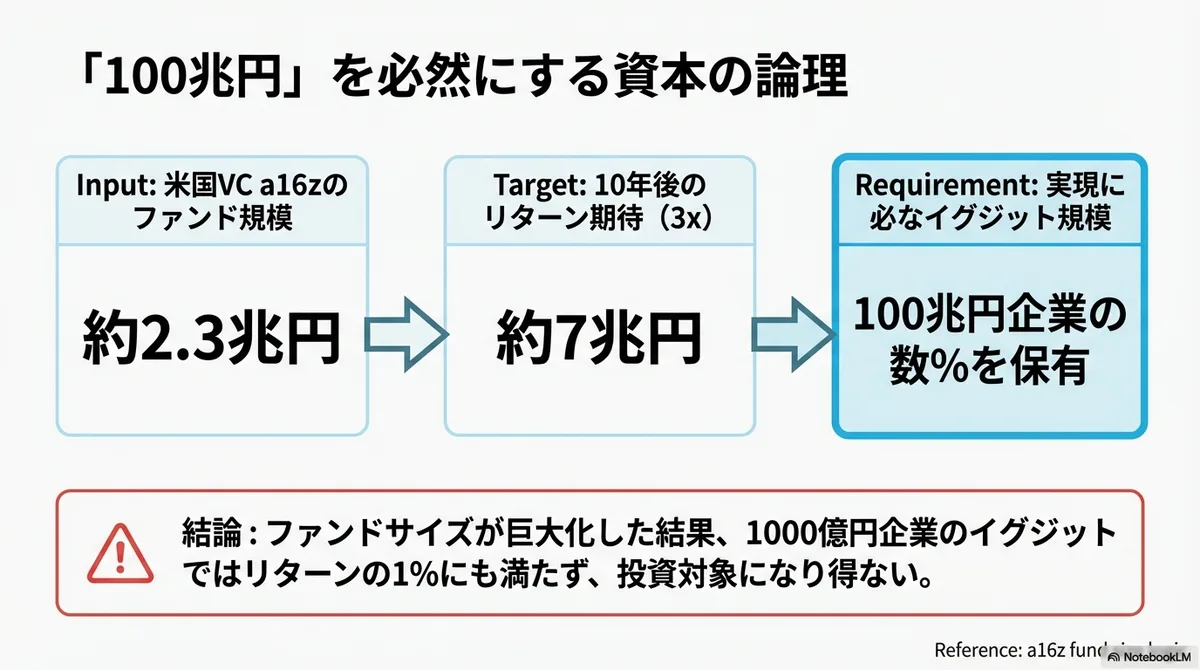
El fondo de a16z es un ejemplo simbólico. No es el único: cerca de esta escala, Lightspeed ha constituido un fondo de unos 1,2 billones de yenes y Founders Fund uno de unos 900.000 millones de yenes. Si el retorno esperado es el triple, eso significa que se comprometen a devolver 3,6 billones y 2,7 billones de yenes respectivamente, de modo que estos fondos también deben de pensar con el mismo orden de magnitud.
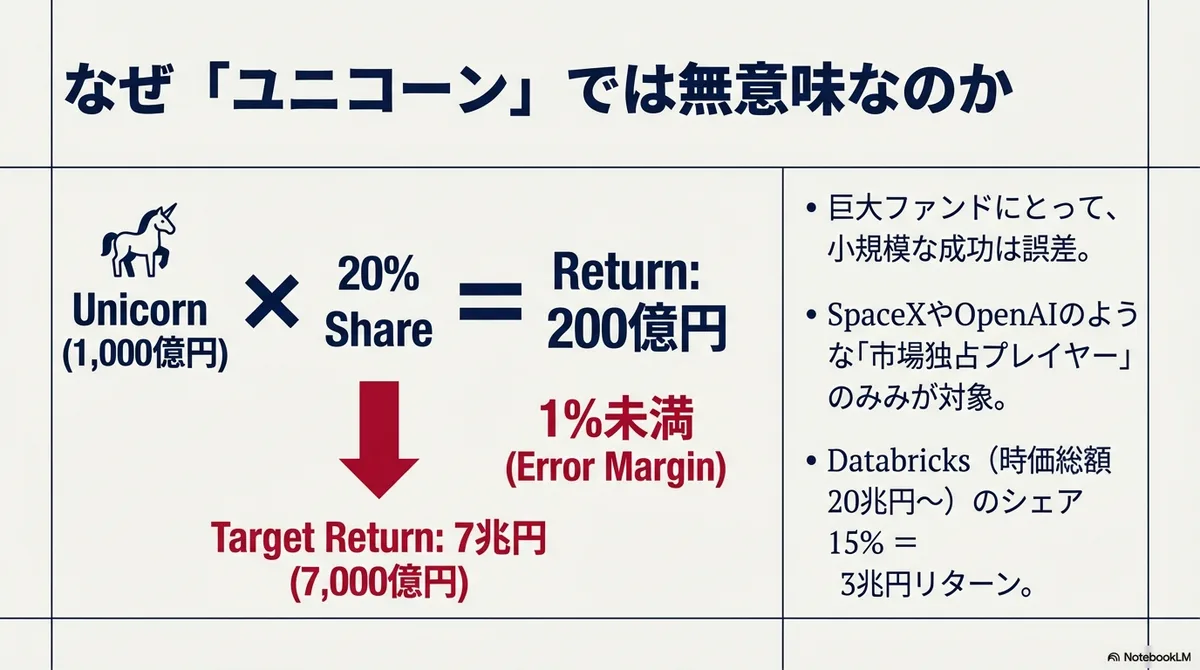
En fondos de esta escala, por muchos unicornios o decacornios que se generen, apenas tiene sentido. Aunque se posea el 20 % de una empresa de 100.000 millones de yenes, son solo 20.000 millones de yenes, que no llegan ni al 1 % del retorno que exige el fondo.
Además, si se suman todos ellos, el ecosistema de startups de Estados Unidos en su conjunto se compromete a devolver más de 10 billones de yenes, lo que supone emprender la tarea de sacar adelante muchas startups de 100 billones de yenes.
En Estados Unidos también hay siempre críticas de que «el tamaño de los fondos de capital riesgo es excesivo». Sin embargo, a16z invierte activamente en SpaceX, OpenAI y también Databricks; en particular, sobre Databricks, que hoy se dice que tiene una capitalización de 20 billones de yenes, incluso circulan versiones de personas del sector que suponen que a16z mantiene una participación de alrededor del 15 %, lo que significa que a16z podría obtener un retorno de cerca de 3 billones de yenes.
Además, como los fondos anteriores de a16z también han generado retornos, empieza a haber argumentos convincentes de que no es imposible.
🌎 Esto no es «un asunto lejano de otro país», sino «un asunto de un mundo al que también estamos conectados»
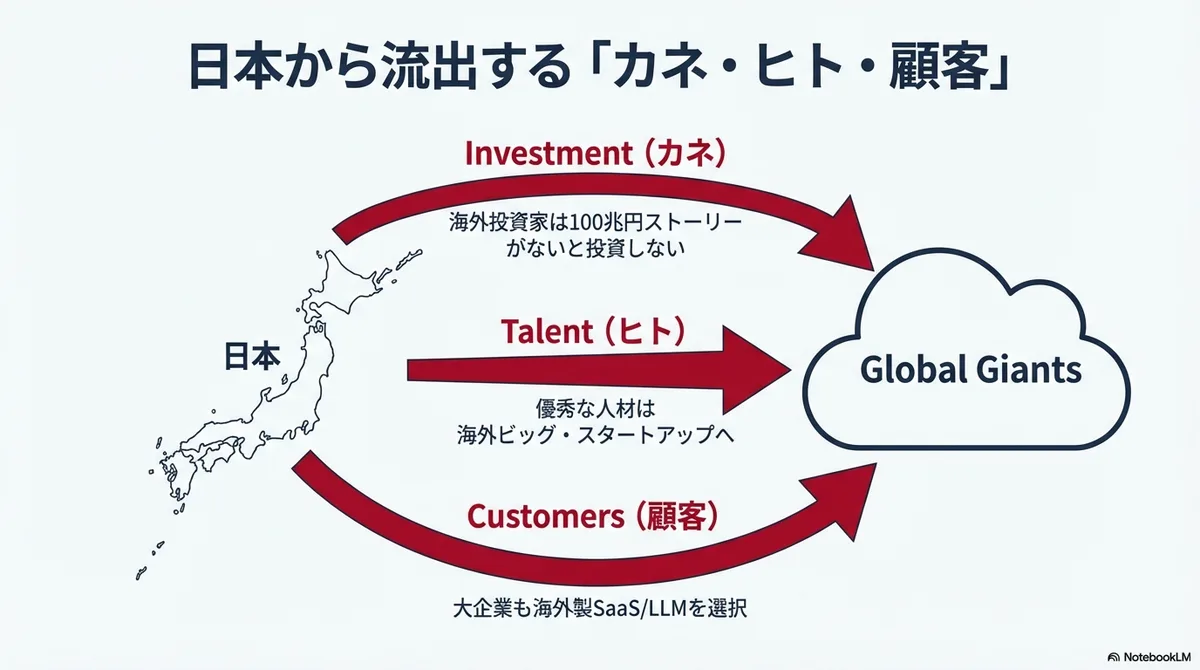
No se trata de «algo que pasa en la otra orilla»: creo que en Japón también puede producirse un «vaciamiento de la inversión» como el siguiente.
(1) Sube el nivel de exigencia de los inversores extranjeros
Primero, en el ecosistema de startups de Japón siempre se debate que faltan fuentes de financiación para las etapas intermedia y tardía y que se quiere atraer dinero de inversores extranjeros.
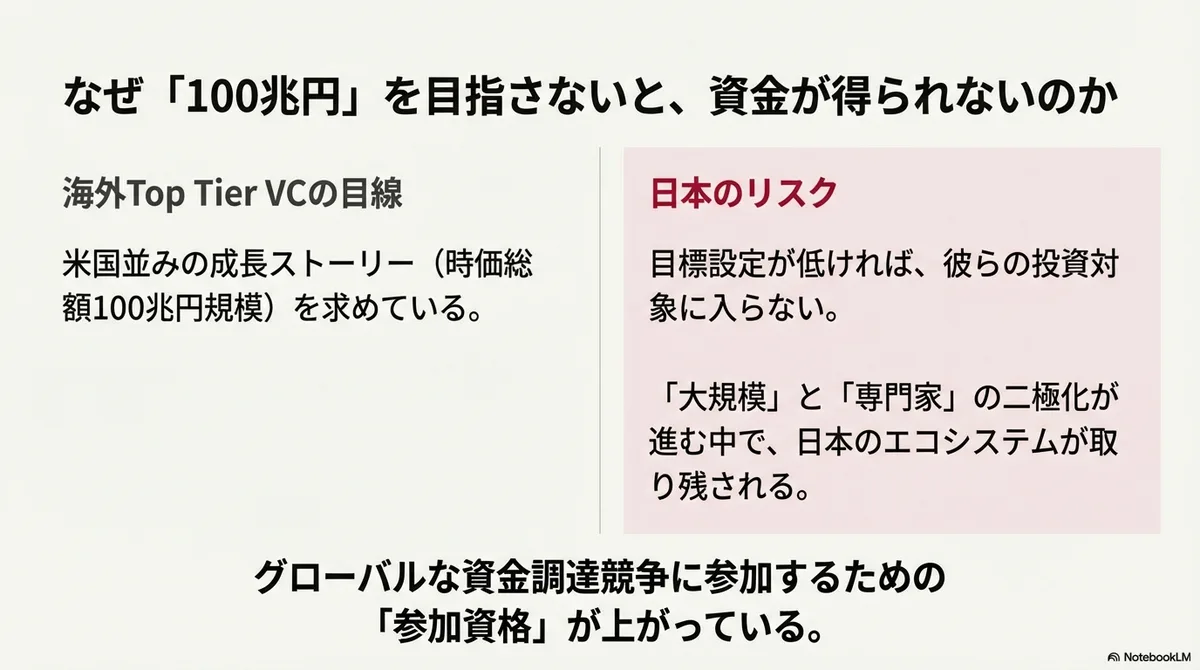
Cuando eso ocurre, si se intenta recibir inversión de fondos de capital riesgo extranjeros de primer nivel, ellos exigirán una capitalización bursátil del orden de los 100 billones de yenes mencionada arriba, y un ritmo de crecimiento y una historia a la altura de los de Estados Unidos. Es decir, si no se fijan los objetivos con ese nivel de exigencia, no se podrá recibir su inversión. (Por supuesto, tanto los fondos de capital riesgo extranjeros como las salidas a bolsa tienen escalas diversas, y no siempre es así).
También se debate que en el capital riesgo extranjero se está acentuando la polarización entre lo «grande» y lo «especializado» (aunque con algo del discurso interesado de a16z).
Si no se sigue esa tendencia, creo que será difícil que el ecosistema de startups de Japón consiga capital del extranjero.
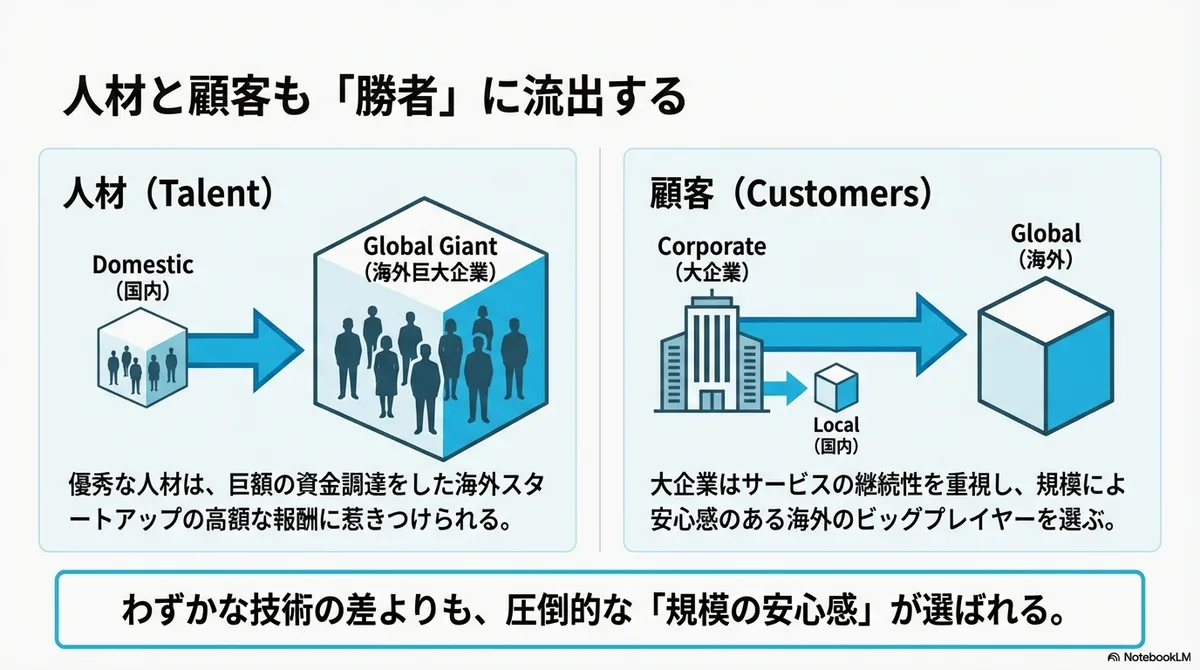
(2) El talento y los clientes se los llevan las startups extranjeras
Probablemente, a partir de ahora irán surgiendo cada vez más startups que captarán grandes sumas. También subirá la referencia de remuneración del talento destacado. Entonces, el talento destacado de Japón fluirá cada vez más hacia las grandes startups que han captado fondos cuantiosos en el extranjero.
No solo eso: la mirada de las grandes empresas que son clientes también se dirigirá al ámbito global, porque la superioridad o la derrota de una startup está directamente ligada a la continuidad del servicio. Por mucha tecnología excelente que tenga una startup pequeña, si la diferencia es mínima, la tranquilidad que da la escala tiende a ser un argumento favorable en la aprobación interna de la empresa.
Por supuesto, puede haber barreras como las prácticas comerciales y el idioma, pero creo que, si avanza la adaptación automática de la interfaz que se está haciendo posible con el desarrollo de los LLM, las barreras serán más bajas que antes.
De hecho, en el caso de los LLM, a diferencia del SaaS, me parece que cada vez son más los casos en que se usan directamente los servicios de empresas extranjeras en lugar de servicios japoneses.
(3) Avanza la inversión de empresas y capital japoneses en startups extranjeras
Además, creo que también puede acelerarse un entorno que facilite invertir en startups extranjeras. Por ejemplo, por factores como los siguientes:
- Las oportunidades de inversión (y el dinero) se concentran cada vez más en Estados Unidos - Crunchbase informa de que la inversión de capital riesgo en empresas de EE. UU. pasó del 56 % del total mundial en 2024 al 64 % en 2025. Es un aumento considerable respecto al entorno del 47 % que representaba EE. UU. entre 2019 y 2023.
- Sube la proporción de ventas en el extranjero de las empresas japonesas que actúan como LP - Actualmente, en muchas grandes empresas japonesas cerca de la mitad de las ventas son en el extranjero; en consecuencia, los fondos en divisas tienden a quedarse en las filiales extranjeras, lo que facilita comprometer inversiones en startups o aportaciones como LP denominadas en divisa extranjera (aunque no siempre es así).
- Las empresas no necesitan ceñirse a las startups ni al capital riesgo de Japón - Especialmente en el ámbito de la tecnología profunda, las grandes empresas invierten con frecuencia en startups no japonesas. También se dice que esto se debe a que, cuando se alinean en igualdad de condiciones las startups de todo el mundo, las de Japón son pocas y demasiado pequeñas para entrar entre los objetivos de inversión.
- La diferencia entre el rendimiento del capital riesgo japonés en conjunto y el de EE. UU. - También en EE. UU. se debate que «el tamaño de los fondos es excesivo», pero en ámbitos como la IA y el espacio es cada vez más fácil ver vías de victoria de enorme escala, y como resultado el vehículo del capital riesgo se justifica con más facilidad (se reúne dinero y, además, se reúnen más operaciones).
Estos temas también se trataron en el reciente episodio de Repeat Rhyme «Predicciones de tendencias del sector de capital riesgo y startups para 2026 y repaso de las predicciones de 2024 n.º 182», y creo que justamente tenemos que pensar cómo Japón va a asumir estos cambios.
⏰ Cada vez es más difícil la «industria por región» y la «gestión de máquina del tiempo»
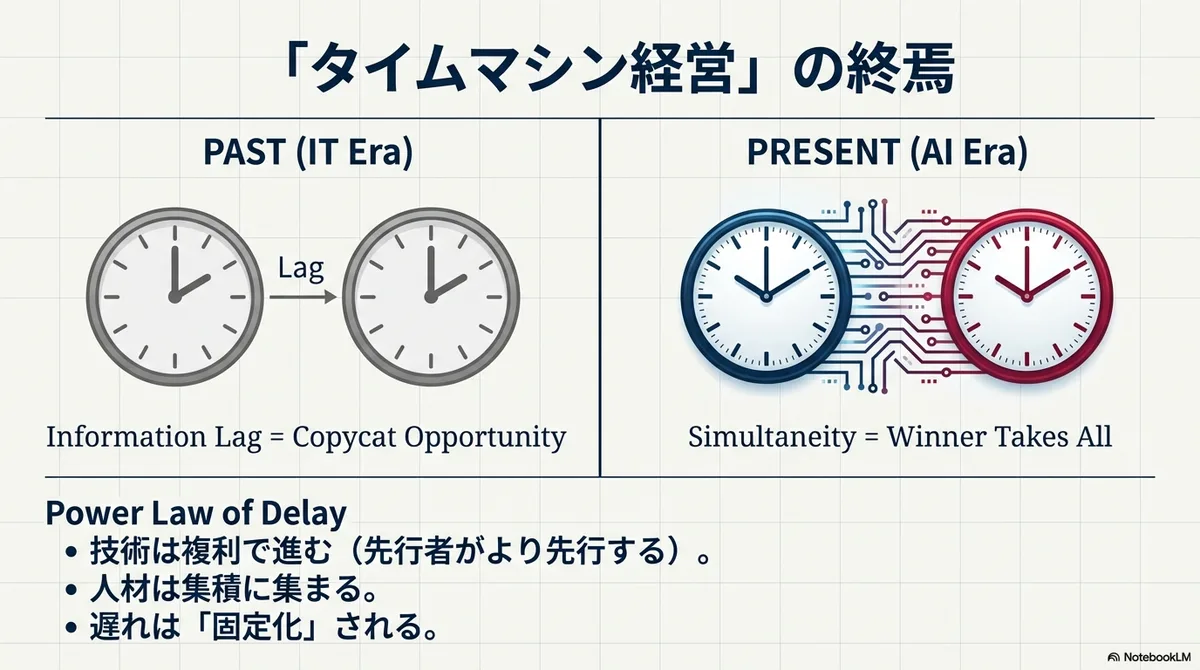
En el pasado, ante cada invento había margen de tiempo para que en cada país surgieran las respectivas industrias. Por ejemplo, cada país desarrollado tiene sus propias empresas automovilísticas representativas.
Que en la era de las TI se pudiera practicar la llamada gestión de máquina del tiempo también se debió a que existían el «desfase horario» y las «barreras de entrada».
Sin embargo, en un mundo en el que personas, bienes, dinero e información están más estrechamente conectados a escala global, un invento surgido en un país se extiende por el mundo en poco tiempo. Como resultado, los recursos tienden a concentrarse en un solo lugar, el desfase que permite la gestión de máquina del tiempo se acorta y el capital también se concentra en los países que van por delante, por lo que creo que cada vez será más difícil.
Por ejemplo, las empresas que crean modelos de frontera de IA, empezando por OpenAI, prácticamente no provienen de ningún lugar fuera de Estados Unidos y China (está la francesa Mistral, pero en términos de negocio parece haberse quedado algo rezagada).
Además, también es posible que barreras de entrada como el idioma y la regulación vayan bajando gradualmente gracias a la IA y otros avances. (Si baja el coste de desarrollo, también resulta más fácil cumplir con las regulaciones de cada país).
Se trata de problemas estructurales como los siguientes:
- La tecnología y las plataformas avanzan por interés compuesto (el que va primero se adelanta aún más)
- El talento se concentra donde hay aglomeración (los equipos fuertes atraen a equipos aún más fuertes)
- El capital se concentra en los ganadores (donde hay ganadores se concentra aún más capital)
Es decir, el problema no es simplemente «quedarse atrás», sino que, visto a escala mundial, «el retraso se fije», y que, en una industria concreta, tienda a operar con mayor facilidad una ley de potencias a nivel de país.
Por lo tanto, lo importante es cómo actuar antes de que esa diferencia se fije; es decir, antes de que se cierre la ventana de oportunidad, cómo diseñar una vía de victoria.
🗾 ¿Por qué Japón?
La riqueza se mueve con facilidad y tiende a estar concentrada.
Esto se decía sobre todo en relación con el ámbito nacional, pero me parece que hoy ocurre también a escala global. Es el «el ganador se lo lleva todo» a escala mundial.
Antes, cada país tenía frenos como las leyes antimonopolio, pero estaban destinados principalmente a fomentar una competencia sana dentro del país.
Ahora hay varias fricciones entre Estados, y va surgiendo la preocupación de que, si se prohíben en exceso los monopolios empresariales en el propio país, se perderá en la competencia con otros países. Así, me parece que los frenos contra el monopolio funcionan con algo más de dificultad tanto dentro como fuera del país; incluso, si un monopolio surge en el país y su negocio encaja bien en otros países, es posible que el Estado lo respalde.
(No obstante, el rápido acercamiento de China a Estados Unidos se ha moderado por ahora y la proporción entre EE. UU. y China en PIB nominal, tras alcanzar su máximo de alrededor del 78 % en 2021, ha bajado desde 2022 hasta situarse en torno al 65 % en 2024, así que la situación podría volver a ser distinta…).
Hasta ahora se les ha preguntado a menudo «¿Por qué Japón?» a las startups, y también a los fondos de capital riesgo. Además, ahora que los LP japoneses están aplanando globalmente sus destinos de inversión, se está volviendo a preguntar el «¿Por qué Japón?» dirigido a Japón en su conjunto.
(Por supuesto, seguirá habiendo asignaciones parciales a Japón y Asia para cubrir riesgos… pero esa no es una razón demasiado positiva).
La respuesta «Japón, porque hay industrias en crecimiento»
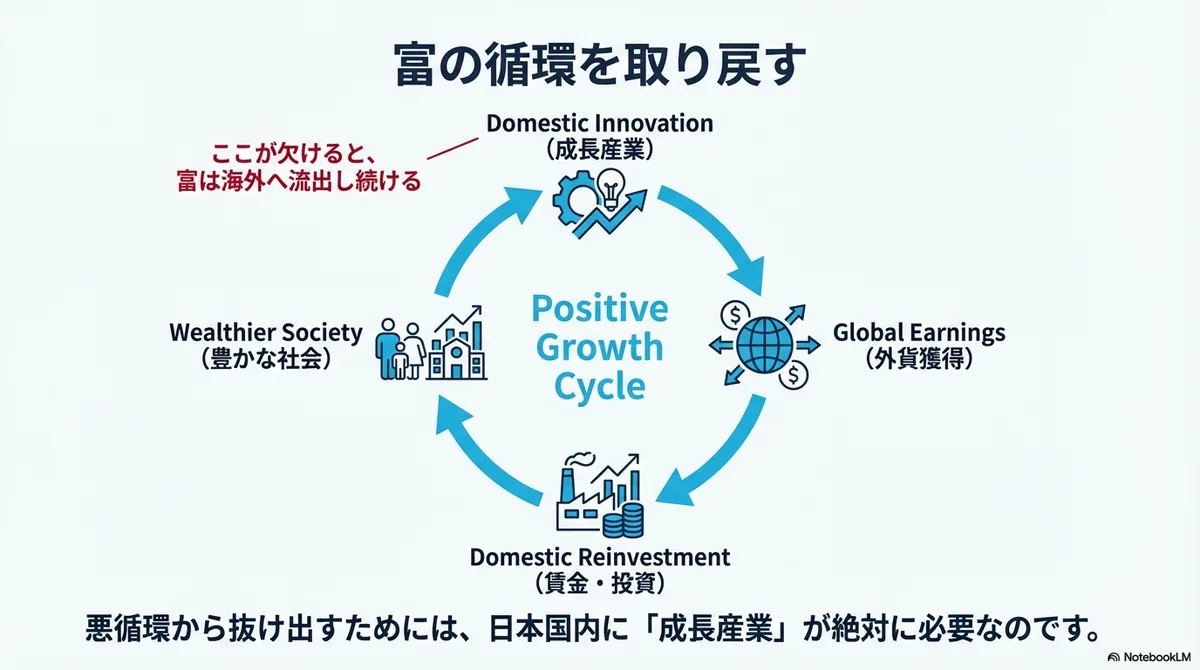
De hecho, muchas empresas, incluidas las japonesas, consideran que «Japón tiene difícil crecer, dada su población, etc.», y como en Japón no hay objetivos de inversión, se señala a menudo últimamente que el dinero ganado en el extranjero no regresa a Japón en forma de yenes.
Esto también ocurre por no poder responder bien a la pregunta «¿Por qué Japón?».
En relación con los aranceles del presidente Trump, Japón se comprometió a una inversión público-privada de 80 billones de yenes en Estados Unidos, pero incluso si, como resultado de esa inversión, las empresas japonesas ganaran dinero en Estados Unidos, ese dinero seguiría circulando dentro de Estados Unidos y se usaría para invertir.
Eso supone presión a la baja sobre el yen, coloca a Japón, que depende de las importaciones, en una situación difícil y reduce aún más sus posibilidades de crecimiento.
Para salir de ese círculo vicioso, Japón necesita industrias en crecimiento y empresas que crezcan.
Creo que hay que lograr una sociedad con un ciclo de riqueza en el que eso atraiga inversión del extranjero, esa inversión dé resultados, los resultados se destinen a salarios y suban los salarios reales, más personas se enriquezcan, el consumo se dinamice, la demanda interna aumente y con ello crezca también la inversión.
Por eso mismo, pienso que quienes estamos en Japón también debemos ser muchas más personas las que pensemos y concibamos ideas del tipo «¿Cómo crear una startup de 100 billones de yenes?».
💯 ¿Qué escala es la de 100 billones de yenes?
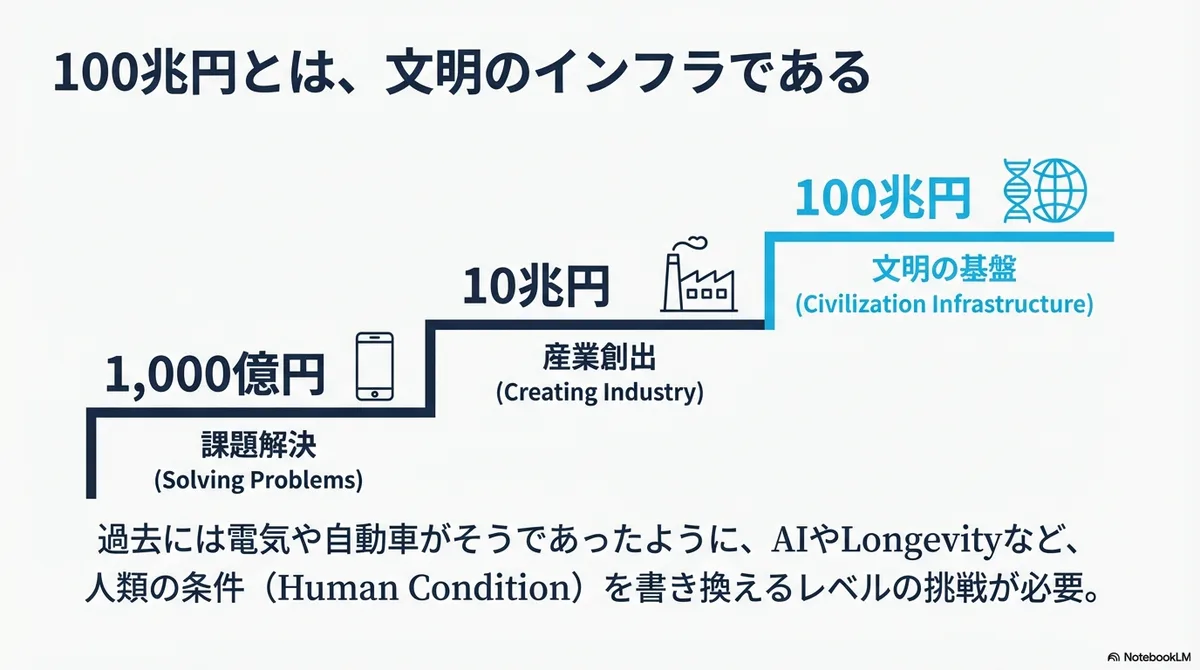
¿Qué escala tiene una capitalización bursátil de 100 billones de yenes? Ya dije antes que la primera de Japón por capitalización bursátil es Toyota, con cerca de 50 billones de yenes. Si se excluye el sector financiero, Toyota + Sony + Hitachi suman 100 billones de yenes.
En el sector del automóvil, Tesla ya supera por sí sola los 100 billones de yenes, mientras que las siguientes (Toyota, BYD, GM y Mercedes-Benz) juntas apenas llegan a los 100 billones de yenes.
Una capitalización bursátil de 100 billones de yenes equivale, en términos de beneficio, a una escala en la que, con un PER de 50, el beneficio sería de 2 billones de yenes, y con un PER de 25, de 4 billones de yenes. Si se piensa en el número de clientes, el precio medio por cliente, el margen bruto y demás que se necesitarían para ello, se entiende que es muy difícil.
«Capitalización bursátil» no es igual a «impacto social», pero, por otro lado, la capacidad de reunir capital, crear empleo, mover cadenas de suministro y estándares y cambiar la estructura industrial sigue estando fuertemente ligada a la capitalización bursátil (o a las expectativas del mercado equivalentes).
Tengo la impresión de que la escala de una empresa, por cada orden de magnitud que sube la capitalización bursátil, es la siguiente:
- 100.000 millones de yenes - Resolver problemas bastante grandes de la sociedad del país y de las empresas existentes
- 1 billón de yenes - Resolver grandes problemas del mundo
- 10 billones de yenes - Crear industrias e infraestructuras a escala nacional
- 100 billones de yenes - Crear infraestructura a escala mundial y de la civilización humana
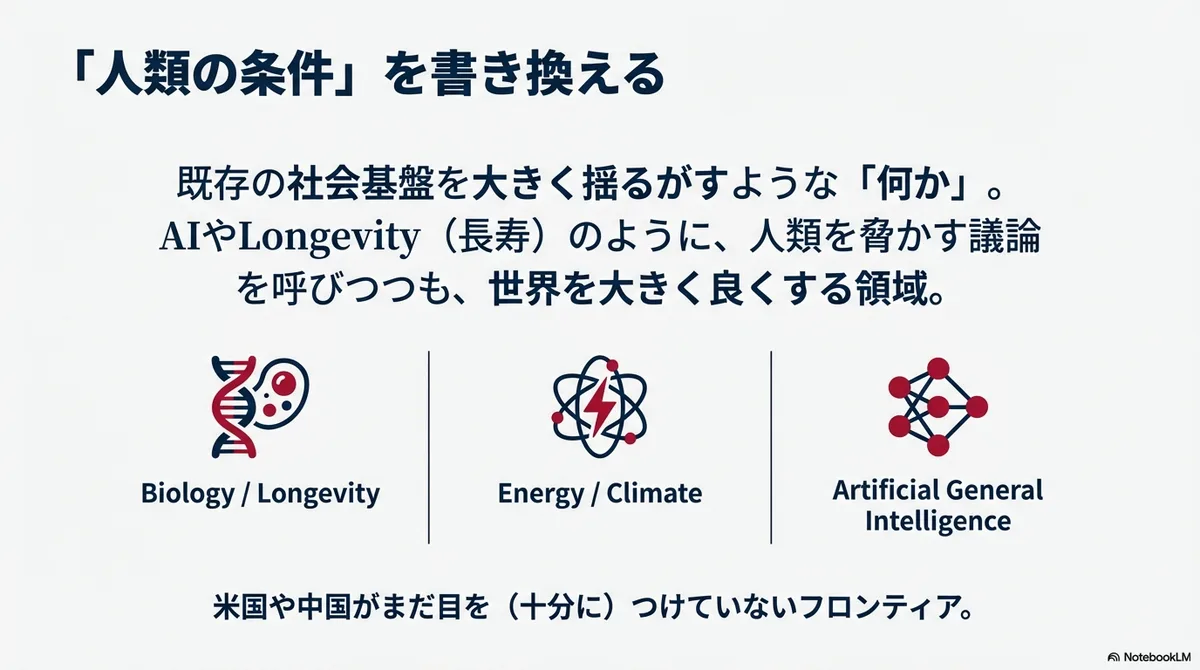
Creo que para alcanzar más de 10 billones de yenes hace falta «un negocio en el que opere el interés compuesto (en el que opere la ley de potencias)» y «algo que sacuda en gran medida los cimientos de la sociedad existente».
Probablemente sea un terreno que requiere la realización de ideas que, como la IA y la longevidad recientemente, o la electricidad y el automóvil en el pasado, tienen aspectos que amenazan a la humanidad y suscitan debate, pero que mejoran el mundo en gran medida.
Por así decirlo, quizá a lo que debemos aspirar es a ir más allá de la Luna, a Marte o incluso a Júpiter. Es decir, no se puede lograr sin apuntar más allá del moonshot que se dirige a la Luna, al marsshot al que apunta SpaceX y al jupitershot que viene después.
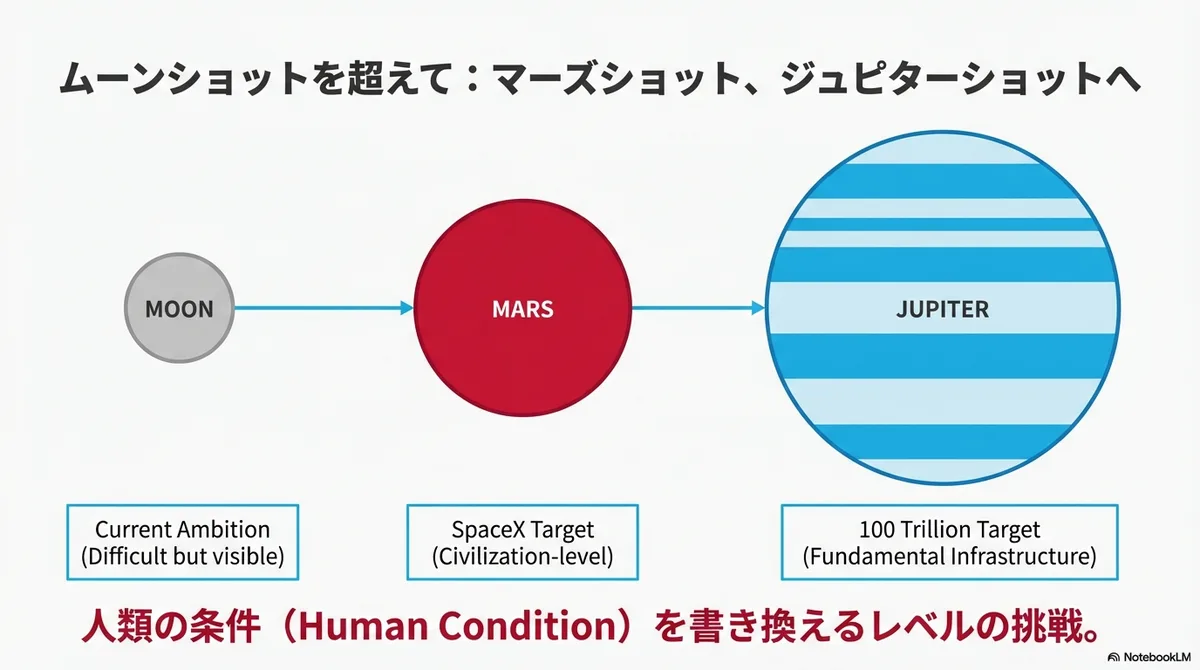
(No obstante, también pienso que, si se avanza en esta línea, es fácil llegar a una conclusión aceleracionista equivocada, y creo que hay que tener cuidado con ello).
La contribución al país de las empresas de 100 billones de yenes
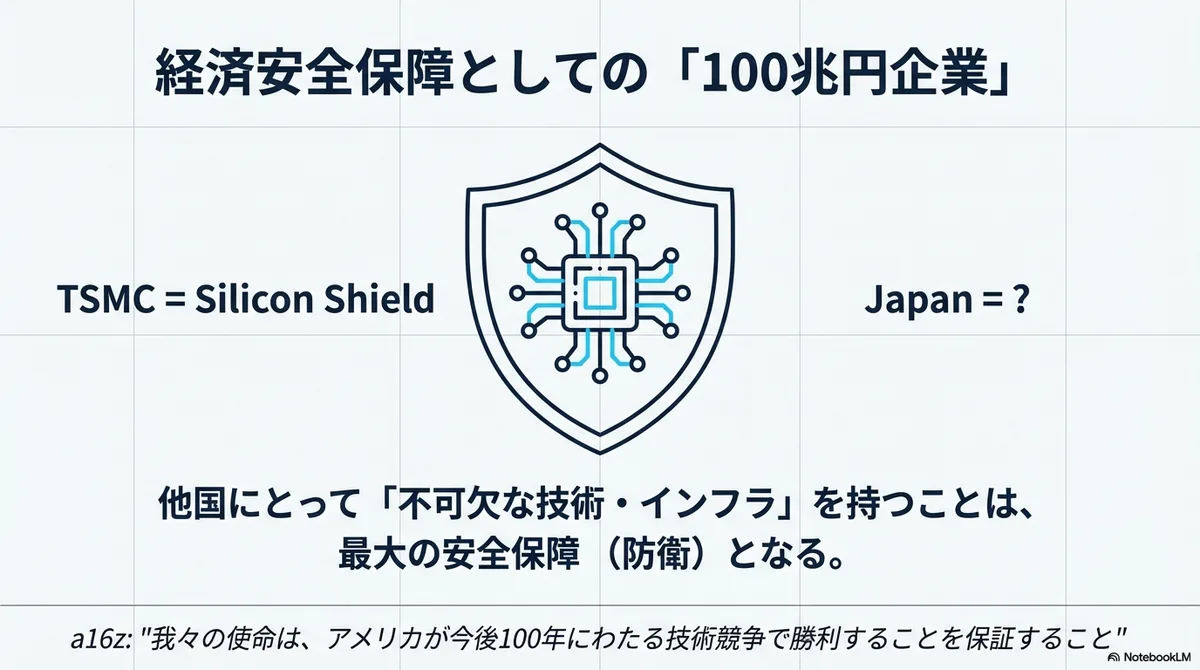
Crear empresas de esta escala sienta las bases de las próximas industrias del país.
No solo eso: como mencioné antes, también puede ser el detonante para atraer inversión a Japón, y creo que eso se traducirá además en salarios.
Los beneficios de la inversión pueden obtenerse también en el extranjero, pero lo que queda dentro del país es poco y la estructura favorece mucho a los capitalistas, de modo que, para ampliar el alcance de los beneficios a toda la sociedad japonesa, hay que pensar cómo crear estas empresas dentro del país.
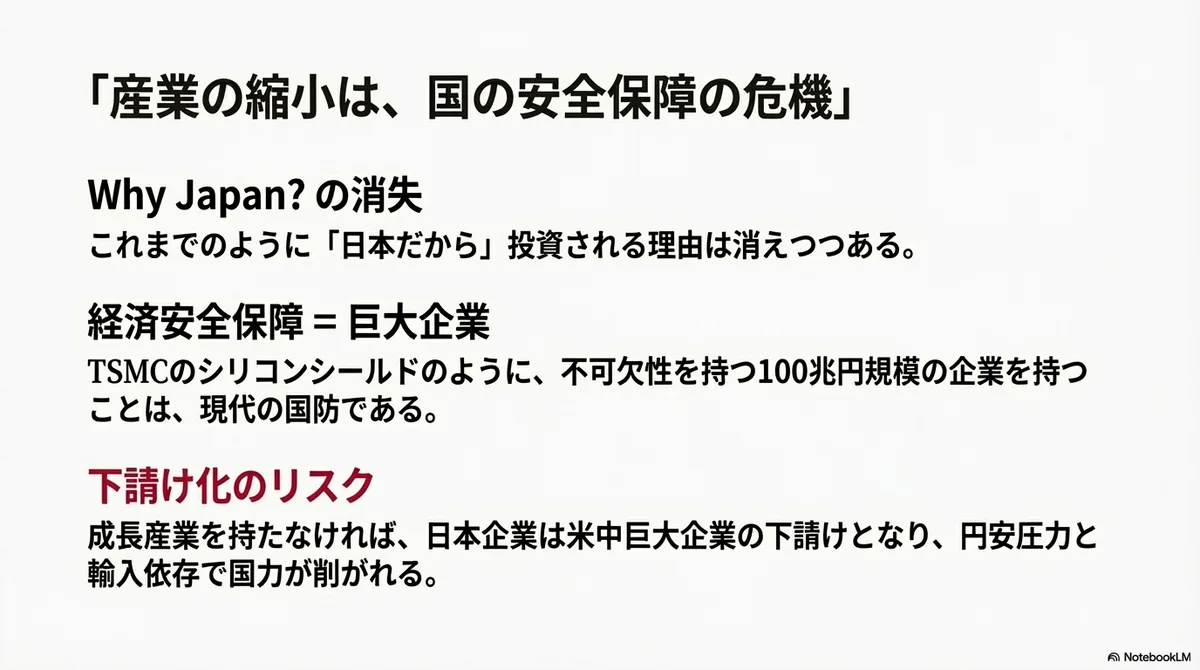
Las empresas e industrias de esta escala también contribuyen a la seguridad nacional.
Por ejemplo, existe la teoría de que la disuasión de una invasión china de Taiwán tiene cierto efecto gracias al llamado escudo de silicio de TSMC y otras empresas (la capitalización bursátil de TSMC es de unos 250 billones de yenes); en esa línea, creo que lograr crear a gran escala empresas con una imprescindibilidad tecnológica y empresarial propia de Japón es importante también desde el punto de vista de la seguridad económica y de la seguridad tradicional (defensa).
Los países de la UE están unidos por tierra y parece que tienen incentivos para cooperar, pero Japón, al ser una isla, no tiene un incentivo tan alto para ese tipo de cooperación; por eso, cómo lograr un Japón que Estados Unidos y otros países necesiten depende en gran medida también de la actividad económica.
En el artículo sobre el fondo de 2,3 billones de yenes creado por a16z se afirma: «Nuestra misión es asegurar que Estados Unidos gane la competencia tecnológica de los próximos 100 años». Es, por así decirlo, una declaración de voluntad de entrar y contribuir, desde el lado de las startups, a la lucha por la hegemonía tecnológica.
Si es con tanta determinación como se reúnen grandes expectativas y grandes recursos, me parece que también se le está preguntando al ecosistema de startups de Japón si es capaz de tener esa determinación.
❓ Si no te planteas la pregunta, no saldrá la respuesta❗
Personalmente, siento más preocupación que cuando escribí hace dos años el artículo sobre «el principio del fin». Aquel artículo se limitaba sobre todo a lo nacional, pero ahora, con la posición internacional de Japón en vilo, nos encontramos en una situación en la que hay que crear negocios de una escala nueva.
Por supuesto, como expliqué también en el artículo sobre la capacidad de oferta, son importantes las startups que hacen más eficiente el mantenimiento de la sociedad japonesa. También creo que se pueden generar grandes startups resolviendo problemas de escala mundial como el cambio climático.
Por otro lado, creo que también son importantes las startups que crean las nuevas industrias de la próxima generación, para enriquecer a la sociedad japonesa.
La escala al crear esas nuevas industrias probablemente no deba ser de 1 billón de yenes, sino que haya que aspirar a 10 y 100 billones de yenes.
En el artículo «Superemos la fase de desencanto de las startups» hablé de la importancia de elaborar grandes visiones, y precisamente ahora siento la preocupación de que, si no pensamos, más allá de «cómo crear empresas unicornio» o «cómo crear empresas decacornio», en «cómo crear empresas de 100 billones de yenes», Japón no podrá asegurarse una posición determinada en el mercado global.
Por supuesto, será difícil de lograr.
Sin embargo, si no te planteas la pregunta, la respuesta no saldrá.
Eso sí, también debe de ser un desafío para Estados Unidos.
En cierto sentido, incluso se puede decir que no es «el principio del fin», sino el disparo de salida de una nueva carrera. Hay que decidir si empezar a correr al oír ese disparo o correr en otra carrera.
Por supuesto, también existe la opción de no participar, pero mientras los mercados sigan conectados a escala global, creo que habrá que adoptar alguna postura.
Una de ellas es participar de algún modo en la carrera. Por eso creo que deberíamos plantearnos más la pregunta «¿Cómo crear una startup de 100 billones de yenes?».
Si han aparecido casos, deberíamos poder pensarlo
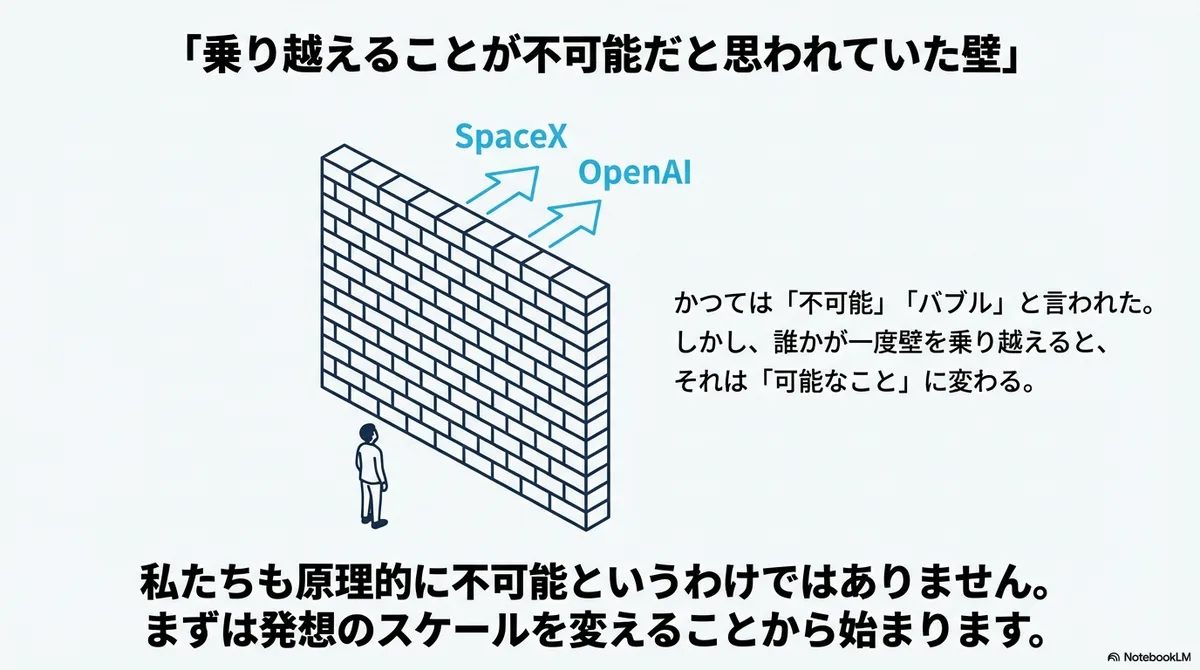
Hay esperanza.
Es el hecho de que OpenAI y otras han alcanzado esa escala en 10 años.
Incluso si la valoración de OpenAI fuera producto de la burbuja de la IA, SpaceX ha alcanzado esa escala.
En el deporte, la carrera profesional y otros ámbitos, también hay «muros que antes se consideraban imposibles de superar» que, una vez que alguien los supera, son superados después por muchas otras personas, una tras otra.
Para nosotros tampoco es imposible en principio. Debería ser posible que también nosotros lleguemos a concebir esa idea.
Por eso mismo, creo que la primera prueba es cómo aumentar en todo Japón el número de veces que se plantea la pregunta «¿Cómo crear una startup de 100 billones de yenes?».
Un ejemplo de hipótesis) Una Focused Research Organization para los problemas de la humanidad
Pienso que plantear el problema no basta, así que presentaré también una hipótesis.
En primer lugar, si competimos de frente no podremos hacer frente a un gran capital, así que habrá que evitar en lo posible luchar en el mismo terreno y abordarlo de forma estratégica. Si es posible, considero deseable poder invertir por adelantado en ámbitos en los que Estados Unidos y China aún no han puesto el ojo.
Con 100 billones de yenes, en definitiva, hace falta algo que produzca una transformación bastante fundamental.
Lo que se necesita entonces, creo, es abordar problemas de investigación capaces de provocar un cambio fundamental.
De hecho, OpenAI, de la que tanto se habla ahora, se fundó en 2015 como institución de investigación sin ánimo de lucro. Y hoy es una empresa que supera los 100 billones de yenes.
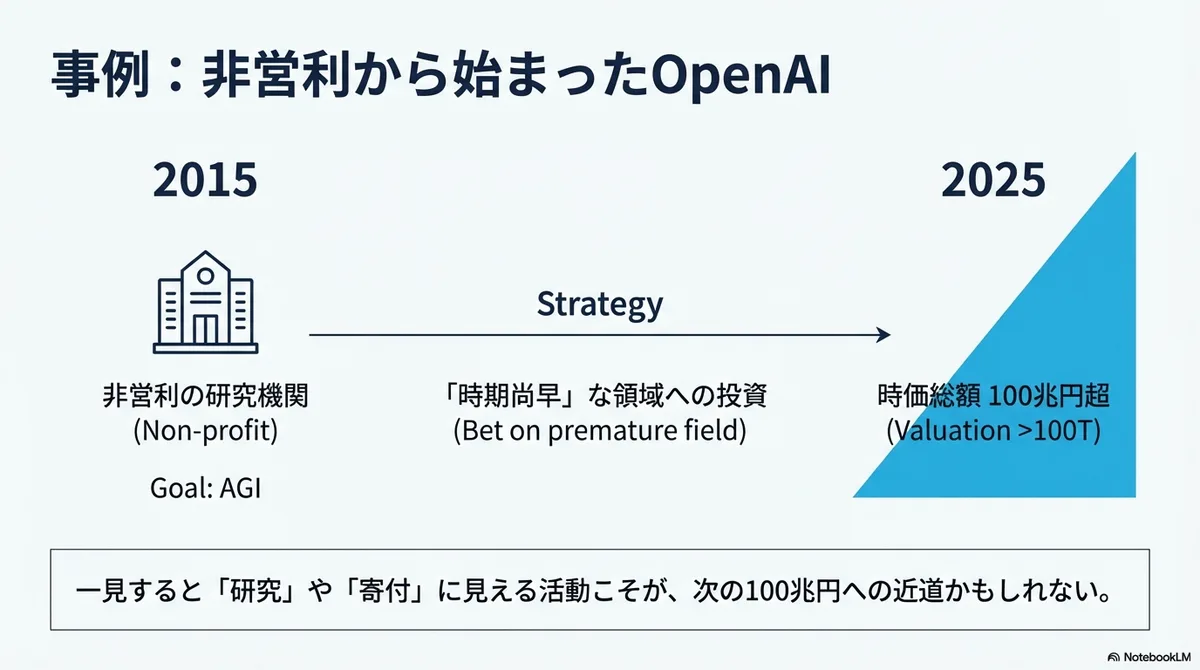
Lo que hay que tener en cuenta es que, en el origen, sí es cierto que «empieza con la investigación», pero creo que empezó con una «definición de temas que cambian el mundo». Mi hipótesis actual es que lo importante es una investigación que dé la vuelta a la sociedad humana, como la AGI para OpenAI o la migración a Marte para SpaceX.
Para ello, mediante un mecanismo como el de las Focused Research Organization (más bien de un carácter cercano a la Tech Labs Initiative de la NSF), se fijarían temas capaces de provocar grandes transformaciones, se crearían 10 FRO y bastaría con que 1 de cada 10 acertara de lleno: esa es la apuesta.
Si se mira atrás, OpenAI y otras también empezaron con algo parecido a una FRO. Creo que hacen falta desafíos así.
Apostar por los humanoides, de los que se habla últimamente, llega tarde; hay que elegir un ámbito como el de la AGI en 2015, en el que se ven señales, pero que se considera que aún es pronto.
Por ejemplo, podría ser un sistema operativo para la fabricación biológica, o un útero artificial que cambie la sociedad transformando la forma de dar a luz y criar. Una propuesta es impulsar, con un objetivo concreto, la investigación en ámbitos que cambien enormemente la vida de la humanidad.
Conclusión
He vuelto a reflexionar sobre a qué escala hay que pensar cuando hablamos de las industrias de la próxima generación.
Por supuesto, primero hay que pensar también en devolver los retornos de la inversión en startups, y como hay personas que ahora mismo están emprendiendo, no creo que todo el mundo deba pensar así.
Pero creo que, aunque sean pocas, hacen falta personas que planeen algo a esta escala.
Mientras sigo manteniendo mi conciencia del problema personal de hasta ahora, yo mismo quiero plantearme más la pregunta «¿Cómo crear una startup de 100 billones de yenes desde Japón, desde nuestra generación?», intercambiar esa pregunta con mucha gente y elaborar hipótesis.