Para frenar el «principio del fin» del boom de las startups en Japón
Este artículo fue traducido automáticamente del japonés por una IA (Claude). Puede contener errores. Leer el artículo original en japonés.
Creo que el «principio del fin» del boom de las startups es el momento en que los fondos de VC empiezan a reducir su tamaño. Porque ese es el punto en que arranca un círculo vicioso.
La lógica es la siguiente.
Cuando los fondos se hacen más pequeños, también se reduce el dinero que las startups pueden captar. Entonces ya no es posible emprender grandes desafíos, y resulta más difícil que surjan grandes negocios o grandes resultados. Eso hace que los fondos y las inversiones disminuyan aún más, la escala de los negocios a los que pueden aspirar las startups se reduce también, y solo se puede apuntar a negocios pequeños.
Cuando este círculo vicioso empieza a girar, el ecosistema se encamina hacia un equilibrio a la baja.
Me parece que el ecosistema de startups de Japón está hoy al borde de entrar en ese círculo vicioso.
Escribo este artículo para compartir esa sensación de crisis.
- Se está debilitando la perspectiva de poder devolver los retornos
- Hacia un equilibrio a la baja en torno a la expectativa de una «capitalización bursátil de 10.000 millones de yenes»
- Lo que realmente debería hacerse
- Algunas medidas desencaminadas
- Poner las esperanzas en la globalización
- Fomentar la creación de empresas en el extranjero
- Poner las esperanzas en las fusiones y adquisiciones
- Poner las esperanzas en los inversores extranjeros
- Fomentar «pequeños negocios» bajo el nombre de «grandes negocios»
- Poner las esperanzas en el aumento del número de nuevas empresas
- Conclusión
Actualmente, el apoyo a las startups está aumentando tanto en el sector público como en el privado. Las startups aparecen cada vez más en las noticias. También crece el volumen de financiación captada, y a veces se informa de que el número de empresas emergentes surgidas de universidades aumenta con rapidez.
Quizá por eso, cuando hablo con políticos que conocen poco el mundo de las startups o con personas de organizaciones que han empezado a ocuparse del tema hace poco, parece que no son pocos quienes piensan que «a las startups japonesas les va bien».
Sin embargo, por lo que oigo a mi alrededor, tengo la impresión de que el ecosistema de startups actual de Japón, basado en la inversión de los VC —en particular el que rodea a las startups de alto crecimiento—, se encuentra en una fase en la que está entrando en un círculo vicioso.
Una de las razones principales es que se ha debilitado la perspectiva de poder devolver retornos en el plano financiero.
Se está debilitando la perspectiva de poder devolver los retornos
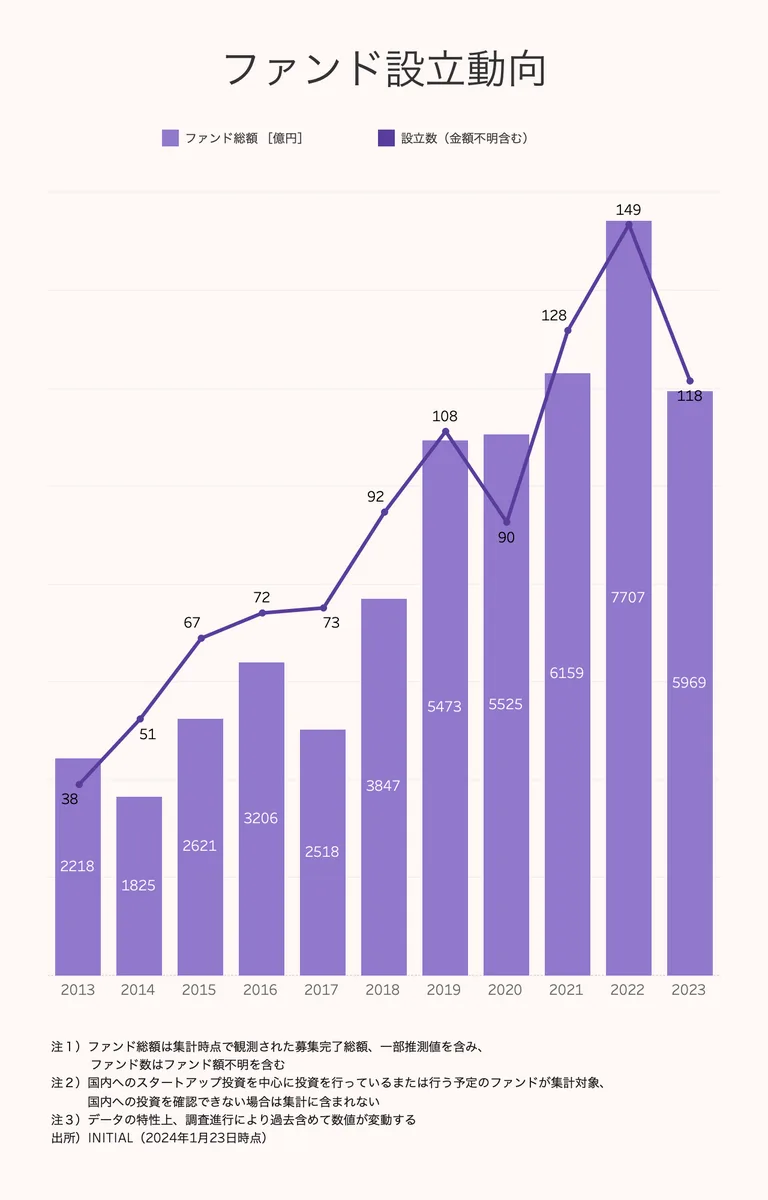
En los últimos años, arrastrado por el boom de las startups de otros países, el ecosistema de startups de Japón ha despertado grandes expectativas y el volumen de fondos invertidos ha ido en aumento. Por ejemplo, desde 2019 los fondos de VC constituidos en Japón suman unos 600.000 millones de yenes (según Initial).
El VC es un negocio financiero. Se espera de él que haga crecer el dinero de sus inversores y se lo devuelva.
Se necesitan retornos de 1,8 billones de yenes cada año
¿Cuánto se espera que crezca ese dinero? Se dice que entre 3 y 5 veces aproximadamente en diez años. Supongamos que sea 3 veces y que en el conjunto del ecosistema se gestionen fondos de VC por 600.000 millones de yenes al año: el retorno esperado a diez años sería el triple, es decir, 1,8 billones de yenes. Es un cálculo muy simplificado, pero significa que, a partir de 2029 aproximadamente, se espera que el ecosistema en su conjunto genere retornos de 1,8 billones de yenes «cada año».
Estos 1,8 billones de yenes son el valor esperado de los retornos que llegan a los VC; en términos de capitalización bursátil la cifra es aún mayor. Si suponemos que la participación de los VC en el momento de la salida a bolsa es del 50 %, en términos de capitalización bursátil se necesitarían salidas por un total de 3,6 billones de yenes «cada año».
Entonces, ¿cómo es la situación real de las salidas? Las salidas que generan retornos son la salida a bolsa y las fusiones y adquisiciones, pero estas últimas son pocas y, aun cuando las hay, los importes no son tan grandes, así que por ahora las ignoraré y consideraré solo las salidas a bolsa.
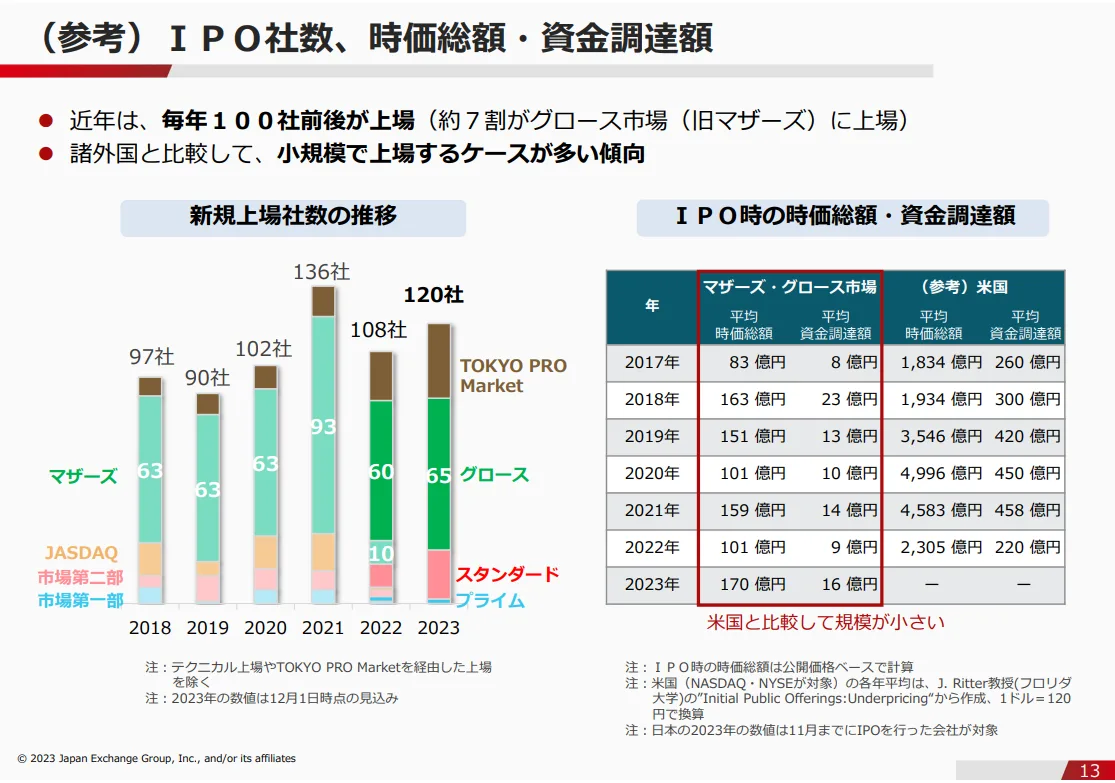
Se dice que la capitalización bursátil en la salida a bolsa en Japón fue, en 2023, de 7.200 millones de yenes en mediana y de 17.000 millones en media (aunque las cifras se basan en datos hasta noviembre de 2023). Este valor sube y baja, pero en los últimos años no ha cambiado mucho. Además, las startups que salen a bolsa con más de 100.000 millones de yenes se limitan a entre 1 y 4 al año.
https://www.jpx.co.jp/equities/follow-up/nlsgeu000006gevo-att/bkk2ed0000004ddh.pdf
Por otra parte, según Initial, el número de empresas que han salido a bolsa en los últimos años ronda las 100–130 al año, y se dice que aproximadamente la mitad son startups.
Hagamos un cálculo sencillo a partir de estas cifras.
Es muy probable que el retorno total actual no llegue a 1 billón de yenes
Supongamos que salen a bolsa 120 empresas al año y que la mitad, 60, son startups.
Si suponemos una capitalización bursátil algo mayor que la de otras empresas en el momento de la salida, con una media de 20.000 millones de yenes, la capitalización total es de aproximadamente 1,2 billones de yenes. Y si los VC poseen el 50 %, el retorno es de unos 600.000 millones de yenes.
Aunque se jueguen un poco los porcentajes, probablemente no se llegue a 1 billón de yenes.
En 2013 el volumen de fondos constituidos fue de unos 200.000 millones de yenes, de modo que la promesa de hace diez años de «triplicar los 200.000 millones de yenes» se ha cumplido. Sin embargo, frente a los 1,8 billones de yenes que se esperan desde 2019, cuando las aportaciones aumentaron de forma brusca, si seguimos así vamos bastante por detrás.
Si esta tendencia continúa, no se alcanzarán las expectativas
Si esta tendencia continúa, no se podrán devolver los retornos esperados.
Por supuesto, si se examina cada fondo por separado, habrá algunos que logren retornos, pero en conjunto la situación es muy difícil, y si esto sigue así será complicado crear fondos nuevos o aumentar su tamaño en muchos casos, y el volumen de financiación de las startups también irá disminuyendo poco a poco.
El que la capitalización bursátil en la salida a bolsa sea baja no se debe solo al negocio de las startups, sino también a cuestiones como la fijación del precio en la salida a bolsa, por lo que no se puede atribuir sin más a un problema del ecosistema de startups. Aun así, teniendo en cuenta esta situación, parece inevitable que, empezando por los VC independientes, se reduzca el tamaño de los fondos y se adopte una actitud de esperar y ver.
Hacia un equilibrio a la baja en torno a la expectativa de una «capitalización bursátil de 10.000 millones de yenes»
¿Qué ocurre cuando se forma la expectativa de que una mediana de 7.200 millones de yenes es la salida realista? Aparecen la valoración de las acciones no cotizadas tomando como referencia una salida de unos 10.000 millones de yenes y una política de capital orientada a una salida de 10.000 millones de yenes.
Así, la capitalización bursátil máxima antes de la salida a bolsa sería de unos 5.000 millones de yenes, y la financiación total que una startup puede captar sería de 1.000 a 2.000 millones de yenes. Los importes de las rondas semilla y Serie A en Estados Unidos pasarían a ser el máximo en Japón.
Es decir, el ecosistema se encamina hacia un equilibrio a la baja, partiendo de la premisa de una salida con una capitalización bursátil de 10.000 millones de yenes.
De hecho, en el sector de las ciencias de la vida se dice con autoironía «100 yenes» o «tienda de 100 yenes», por analogía con las tiendas de todo a 100 yenes, para referirse a que la capitalización bursátil de las startups en su salida a bolsa es «uniformemente de 10.000 millones de yenes». Con esa expectativa, no queda más remedio que diseñar la política de capital partiendo de una salida de 10.000 millones de yenes.
En ese caso, a las startups les resultará difícil trazar una gran estrategia y también lograr grandes resultados. O bien, como diré más adelante, tendrán que emprender pensando desde el principio en el extranjero, sin aspirar a una salida a bolsa en Japón.
Me parece que quienes trabajan en startups de ciencias de la vida han empezado a compartir esta sensación de crisis antes que nadie, pero creo que este problema puede extenderse perfectamente a todo el ecosistema de startups, sea cual sea el sector, y ya empiezo a notar movimientos de reducción del tamaño de los fondos.
Y como Japón es, en cierto sentido, un país bueno optimizando, me temo que, una vez que arranque el círculo vicioso, el equilibrio a la baja llegará de golpe.
Lo que realmente debería hacerse
Dada esta situación, quizá no quede más remedio que aceptar que los fondos se reduzcan temporalmente.
Pero esa reducción puede mantenerse como algo temporal.
Porque todavía hay fondos con los que emprender grandes desafíos. Si aprovechamos ahora para asumir grandes desafíos y lograr grandes resultados, y conseguimos aumentar de nuevo el dinero y las expectativas que fluyen hacia este ecosistema, podremos volver a una tendencia de crecimiento.
Creo que que eso sea posible o no es una tarea de la generación que participa actualmente en el ecosistema de startups, y creo que ahora es el momento que marca la diferencia.
Se necesita un «desafío un orden de magnitud mayor»
Con ese trasfondo, creo que el objetivo que hoy debemos perseguir, y que debemos subrayar, es crear grandes negocios y grandes logros que convenzan a primera vista incluso a los inversores del mercado bursátil.
Lo necesario para ello son grandes desafíos, y apoyar esos desafíos. Hay que fomentar y respaldar los grandes desafíos y crear nuevas industrias.
El volumen de financiación de las startups pasó a ser en 2023 casi 1 billón de yenes, unas 10 veces más que en 2013. Si ha cambiado en un orden de magnitud, hemos ganado el derecho a emprender un desafío un orden de magnitud mayor, y también tenemos la responsabilidad de hacerlo.
Además, viendo la situación de la industria nacional, creo que se necesitan grandes desafíos.
Quienes asuman la «crisis de la industria japonesa»
Las industrias japonesas capaces de obtener divisas están disminuyendo. Desde marzo de 2024 el Ministerio de Hacienda ha puesto en marcha un órgano de debate titulado «Desafíos y recetas para la economía japonesa desde la perspectiva de la balanza de pagos», donde se discute este asunto.
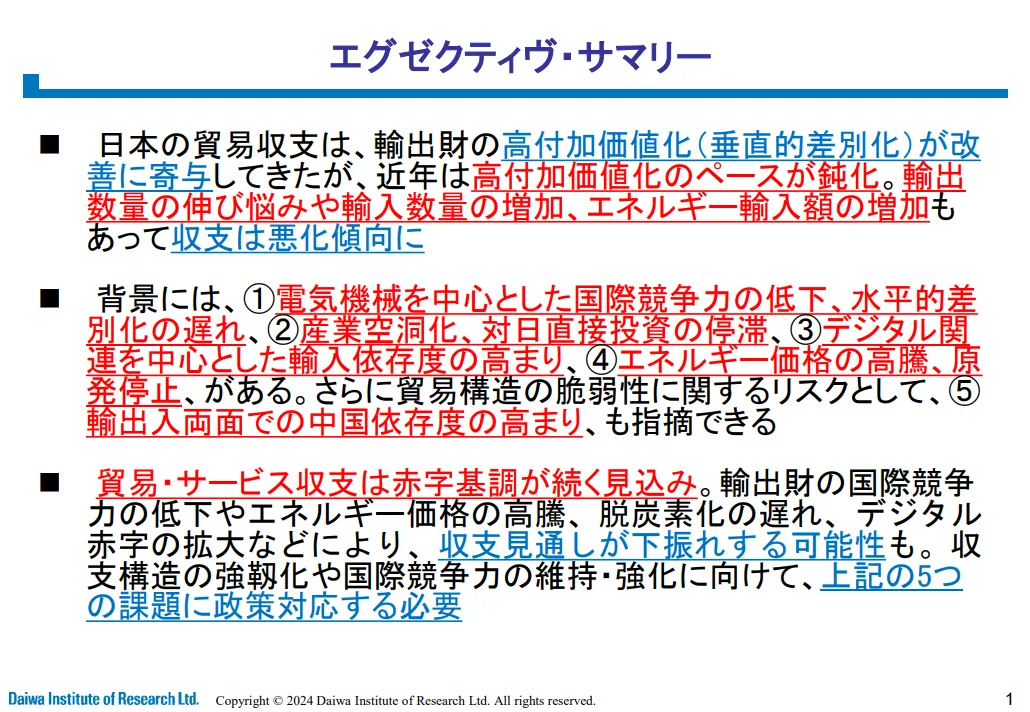
Creo que la conciencia del problema que motiva su celebración está resumida en el sumario de los materiales del miembro Kumagai.
Existe una preocupación por la tendencia al deterioro de la balanza comercial, cuyo trasfondo es la pérdida de competitividad internacional, el vaciamiento industrial, la creciente dependencia de las importaciones centrada en lo digital y el encarecimiento de la energía. Se prevé que esto continúe durante un tiempo, e incluso se señala la posibilidad de que empeore.
https://www.mof.go.jp/policy/international_policy/councils/bop/outline/20240424_1.pdf
Más concretamente, en 2023 la balanza comercial fue deficitaria incluso en los equipos eléctricos, un sector en el que se considera que Japón es fuerte.
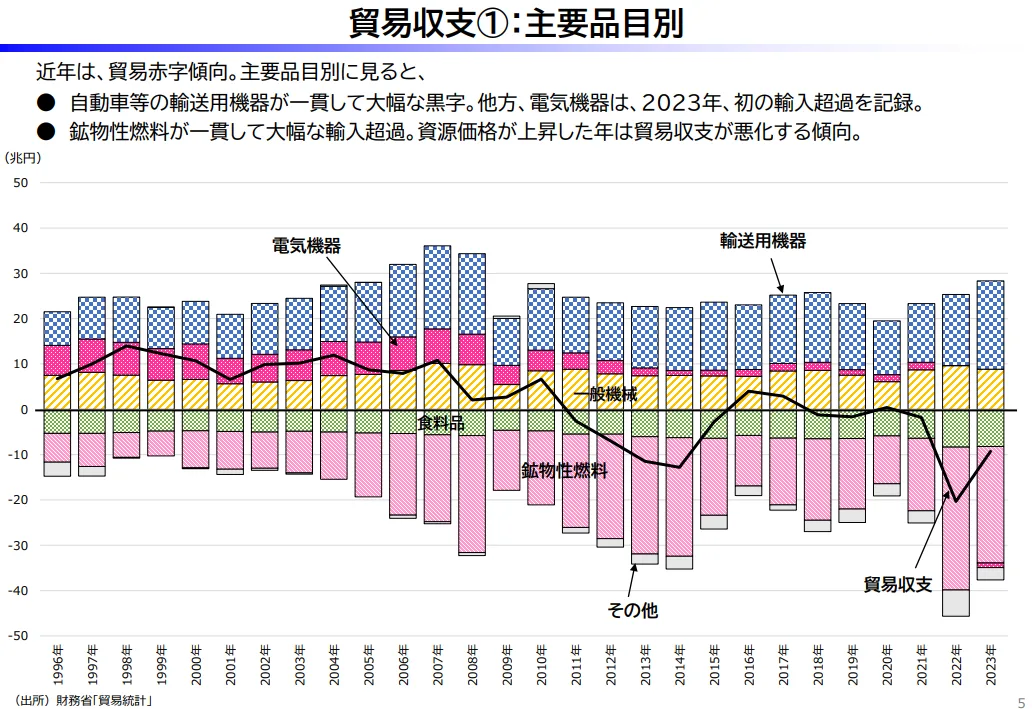
https://www.mof.go.jp/policy/international_policy/councils/bop/outline/20240326_1.pdf
https://www.mof.go.jp/policy/international_policy/councils/bop/outline/20240326_1.pdf
(Cabe añadir que, como señala el profesor Saito en esa misma reunión, un superávit comercial no es necesariamente positivo para la economía nacional. Del mismo modo, un déficit no es necesariamente negativo. Si la economía crece o si se logra exportar productos de mayor valor añadido que lo que se importa, el déficit puede considerarse una inversión).
La balanza de servicios, aunque obtiene ingresos del turismo, mantiene un fuerte déficit en el ámbito digital.
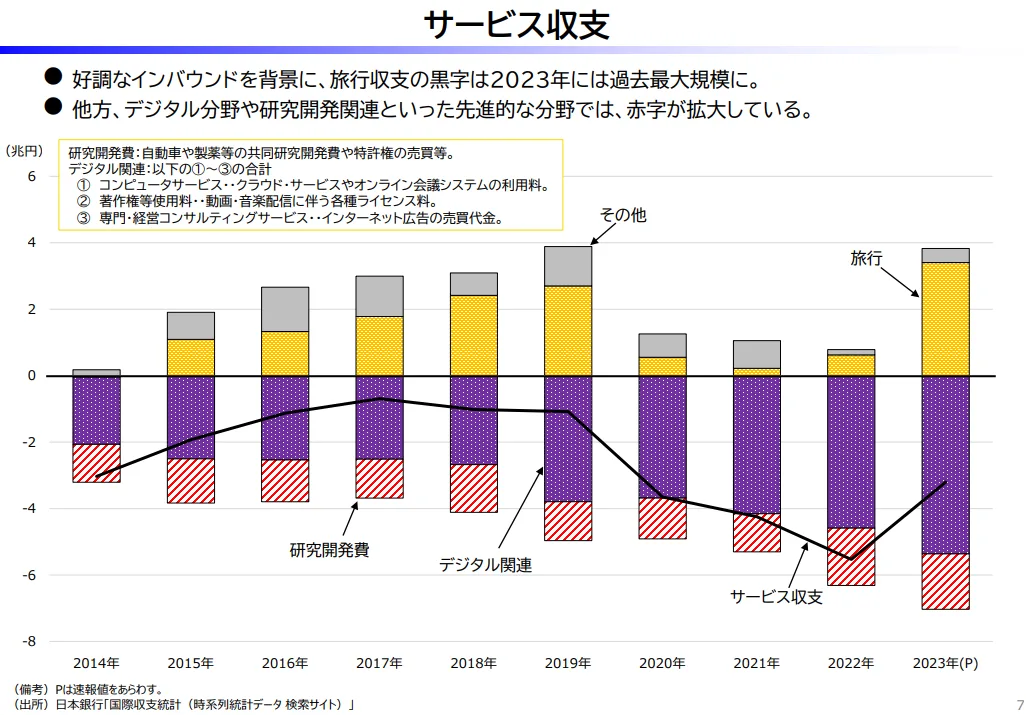
https://www.mof.go.jp/policy/international_policy/councils/bop/outline/20240326_1.pdf
Japón es también un país que depende bastante de las importaciones en ámbitos como la energía (combustibles minerales), los alimentos y la infraestructura digital, y, con el impulso de la depreciación del yen, el déficit comercial viene ampliándose en los últimos años. Para importar todo esto se necesitan industrias que ganen divisas. Sin embargo, aunque el sector del automóvil, que sostiene actualmente el superávit comercial, probablemente esté a salvo en los próximos años, no sabemos si con el avance de los vehículos eléctricos y otros cambios podrá mantener su posición de principal fuente de ingresos de Japón.
Si miramos lo inmediato, en los últimos años hay escasez de oferta de mano de obra, las condiciones de los trabajadores mejoran y se producirán subidas salariales. En conjunto hay cierta inflación, y puede parecer que la economía va bien.
Sin embargo, el estado de las «industrias que ganan dinero», que son las que sostienen esas condiciones de los trabajadores, parece muy difícil.
Abordar los problemas macro sin optimizar a nivel micro
Estos problemas macro están lejos de la felicidad individual.
Por ejemplo, trabajar en una consultora o una empresa de software extranjera y obtener un salario alto, o montar un negocio pequeño y ganarse la vida, son, a nivel micro, buenas maneras de maximizar la felicidad de cada persona.
Pero la fuente de esa riqueza es la riqueza que han generado otras empresas de Japón. Si se reducen las industrias que ganan dinero en Japón, con el tiempo las empresas extranjeras dejarán de establecerse en el país, y también disminuirán las personas que puedan pagar a los negocios pequeños. Considerando esos movimientos macro, en lugar de recomendar sin más trabajar en empresas extranjeras o emprender a pequeña escala, hay que crear industrias que ganen dinero.
Creo que se espera del ecosistema de startups que cree esas nuevas industrias que ganen dinero, y que por eso en los últimos años ha fluido tanto dinero hacia él.
Al obtener fondos hemos ganado el derecho a emprender grandes desafíos, pero también hemos asumido una gran responsabilidad. Esa responsabilidad consiste también en pensar cómo responder a estas tendencias macro.
Sin embargo, las startups actuales siguen siendo, en su mayoría, como hace diez años: negocios basados en software dirigidos al mercado nacional. Eso tiene valor en sí mismo, por supuesto, pero creo que, si nos quedamos en esa situación, a nivel macro no cumpliremos con esa responsabilidad.
Pensar qué definimos como «éxito» y qué debemos perseguir
Ante estos cambios, ¿cómo actuará la gente?
Si se optimiza para el ecosistema de startups actual, el «modelo de éxito» de los VC japoneses sería crear fondos de un tamaño de entre 10.000 y 20.000 millones de yenes y, en lugar de buscar grandes jonrones, apuntar a golpes de tamaño razonable mientras se aspira de vez en cuando a un jonrón de nivel unicornio, elevando bastante la tasa de aciertos y recuperando aproximadamente 1 vez la inversión en el resto. Si se fomenta la creación de empresas con software dirigido al mercado nacional, con esa estrategia quizá se obtengan retornos durante un tiempo.
Esa es también una filosofía, y es el «éxito» entendido como el modo de ser de un profesional de las finanzas que gestiona dinero ajeno.
Pero, si el sector de las startups se proclama «creador de industrias», no puede decirse que esté cumpliendo su verdadero papel, y no puede llamarse «éxito».
Si se optimiza para la situación actual, lo correcto sería aspirar a un tamaño de fondo moderado. Sin embargo, «que la situación actual sea así» y «si debería ser así realmente» son cosas distintas. Y lo que es correcto a nivel micro y lo que es correcto a nivel macro también son cosas distintas.
Si tomamos la decisión correcta a nivel micro y solo logramos formar startups para el mercado nacional, ese mercado se reducirá con la disminución de la población japonesa. Los empresarios y los VC de la generación activa quizá (según la persona) ganen lo suficiente, pero la industria nacional del VC se encogerá. Entonces lo pasarán mal los VC de la siguiente generación, a las startups de la siguiente generación les costará emprender grandes desafíos, y será aún más difícil que de las startups surjan industrias que ganen divisas.
Creo que en estos 25 años el ecosistema de startups se ha ampliado y se ha convertido, él mismo, en una industria de peso. Que jóvenes brillantes aspiren a trabajar en startups o en VC es una prueba de ello. Pienso que este logro se debe al esfuerzo de quienes han participado hasta ahora.
Gracias a ese esfuerzo, quienes hoy gestionamos, como ecosistema, casi diez veces más fondos que en 2013 cargamos con expectativas casi diez veces mayores que las de entonces. Precisamente por eso creo que debemos volver a pensar qué se espera de nosotros y qué perseguimos, y cambiar.
Para ello se nos exige, en lugar de repetir cierta «fórmula del éxito» creada en el pasado, encontrar y refinar nuevas maneras de pasar a la siguiente etapa. Esa es la responsabilidad de la generación activa, y creo que no debemos limitarnos a mirar las mejores prácticas del pasado, sino mirar al futuro y debatir «cómo podemos apuntar a una meta un orden de magnitud superior».
Algunas medidas desencaminadas
Sin embargo, tengo la sensación de que hoy se están enfatizando otras cuestiones, y creo que también es necesario dar la voz de alarma sobre el hecho de que se estén volcando muchos recursos políticos en ellas. A continuación expongo varios ejemplos.
Poner las esperanzas en la globalización
Se está intentando apoyar la globalización. De hecho, ya han empezado a aparecer casos de startups que compiten desde el principio en el ámbito global y salen a bolsa. Me parece algo estupendo.
Pero, viendo la valoración del mercado, tengo la impresión de que, incluso globalizándose en ámbitos como la publicidad o el marketing de influencers, resulta difícil alcanzar una capitalización bursátil de 100.000 millones de yenes. Más que si se compite o no a escala global, parece importar más si el ámbito de negocio es grande y qué cuota se puede conseguir.
Por ejemplo, la expansión mundial del negocio del sake japonés puede ser global. Sin embargo, si no se piensa muy bien el negocio, su crecimiento tocará techo. No basta con que sea «global»: hay que impulsar la globalización con la mirada puesta en lo que viene después.
La globalización es imprescindible. Pero no es un fin, solo un medio. Hay que pensar en apoyar la globalización de «negocios que realmente se vayan a hacer grandes».
Fomentar la creación de empresas en el extranjero
Si resulta que apenas es posible captar financiación en Japón, no queda más remedio que emprender en el extranjero. De hecho, noto que en el ámbito del descubrimiento de fármacos hay un movimiento activo de crear la empresa directamente en Estados Unidos o de trasladar a Estados Unidos empresas que están en Japón. Como estrategia de cada empresa, es lo óptimo, y si se busca maximizar el retorno individual, no queda más remedio que recomendarlo. Quizá esto también sea una forma de globalización.
Pero, por ejemplo, si se emprende en el extranjero usando propiedad intelectual creada por instituciones públicas japonesas o con dinero de los impuestos (universidades, etc.), puede que algunos directivos e inversores ganen dinero, pero el efecto de arrastre en Japón será limitado, por ejemplo porque costará que se genere empleo de alto valor añadido en el país.
No se aplica a quienes emprenden en el extranjero sin usar mucho los activos nacionales, como en el ámbito del software, pero si se usa la propiedad intelectual de instituciones públicas u otros activos, hace falta esa perspectiva, y entonces creo que lo que hay que pensar es, precisamente, en mejorar el entorno nacional.
Poner las esperanzas en las fusiones y adquisiciones
Creo que impulsar las fusiones y adquisiciones nacionales es una medida eficaz a corto plazo. Y para los fondos que están en marcha, que se produzca ese cambio en lo inmediato y aumenten las opciones de salida será, sin duda, una buena noticia.
Además, si aumentan las startups con una política de capital basada en una salida a bolsa de 10.000 millones de yenes, resultarán más baratas de comprar y cabe esperar que las adquisiciones aumenten.
Pero, por más que aumenten las fusiones y adquisiciones pequeñas, no se cubrirá la diferencia con respecto a 1,8 billones de yenes. De hecho, las startups adquiridas hoy son poco menos de 200 al año, la edad media de las empresas hasta su adquisición es de unos 7 años y las que superan los 10.000 millones de yenes son unas pocas al año (según Initial). Teniendo en cuenta que las adquisiciones de más de 3.000 millones de yenes también se cuentan con una sola cifra, aunque el tamaño y el número de fusiones y adquisiciones se multiplicaran por 10, seguiría siendo difícil cubrir la brecha de expectativas.
Además, si se espera que, después de que aumenten las fusiones y adquisiciones, se emprendan grandes desafíos, me parece que lo que hay que esforzarse en hacer es, precisamente, orientar hacia esos grandes desafíos.
Poner las esperanzas en los inversores extranjeros
Es posible recibir inversión de inversores extranjeros, y creo que, si las condiciones de inversión son buenas, a las startups les conviene aceptarla.
Pero he oído que algunos inversores extranjeros esperan que se «compita en el mercado japonés, razonablemente grande, y se obtengan retornos razonables». Parece que en muchos casos no quieren que las startups japonesas hagan apuestas de alto riesgo como la expansión al extranjero.
Aunque tanto las startups como el lado de las políticas desean que «los VC extranjeros hagan grandes inversiones», la condición de victoria y el horizonte temporal difieren entre la perspectiva de las políticas y la de los inversores extranjeros. Para el país y el ecosistema en conjunto, la condición de victoria es obtener un gran retorno en un horizonte de 20 a 30 años, «usando las startups para crear la próxima industria», mientras que para los inversores extranjeros que invierten en etapas intermedias y tardías, la condición de victoria es obtener un retorno de entre 2 y 10 veces en un plazo de 3 a 5 años. Es lo que hay y no se puede evitar, pero los grandes fondos extranjeros no siempre se alinean con la mirada de Japón. Si el mercado japonés pierde atractivo, acabarán marchándose.
Por supuesto, creo que también es una táctica importante hacer que entren temporalmente fondos extranjeros y crear una red con ellos. Pero, para que sigan implicados, es necesario generar grandes salidas desde el país y que en algún momento tomen la decisión de que «hay que seguir invirtiendo en Japón». Por eso también creo que se debe prestar más atención a crear grandes negocios.
Fomentar «pequeños negocios» bajo el nombre de «grandes negocios»
Tengo la sensación de que a menudo no se transmite a los emprendedores primerizos ni a quienes los apoyan la escala del tamaño que se exige.
La «magnitud» del desafío que se pide hoy no es la que mucha gente imagina. Para crear una empresa de 1 billón de yenes, con un PER de 20, hacen falta 50.000 millones de yenes de beneficio. Crear ese tipo de negocios es sumamente difícil y los ámbitos posibles son bastante limitados.
Se trata, por así decirlo, de una magnitud que consiste en poder crear industrias que dejar a la siguiente generación, y es la labor de volver a crear empresas como Sony u Honda. El simple hecho de «emprender» no es el gran desafío que se pide hoy.
Los desafíos pequeños también son importantes, pero, con recursos limitados, creo que ahora es más importante concentrar el apoyo en los grandes desafíos.
Poner las esperanzas en el aumento del número de nuevas empresas
Aumentar el número de emprendedores y, en el caso del software y otros ámbitos, apostar por «probar muchas veces y acertar por probabilidad» es una opción, pero me parece que cada vez quedan menos mercados que «se hagan grandes» donde esa estrategia funcione. La posibilidad de crear una sola app y acertar por pura suerte es ya muy baja.
Incluso en cuanto a tamaño, hasta BeReal, que causó furor en su momento, fue adquirida en junio de 2024 por unos 85.000 millones de yenes, sin llegar a los 100.000 millones.
Por eso, en lugar de aumentar el número a ciegas, creo que sería mejor tener bien presente el objetivo de «aumentar los grandes desafíos».
Conclusión
Es posible que el ecosistema de startups de Japón se reduzca temporalmente, pero aun así todavía hay fondos suficientes. Hay que lograr grandes resultados antes de que esos fondos inicien un círculo vicioso y se llegue al equilibrio a la baja.
Lo que falta para ello, y lo que se exige, es
- reforzar el apoyo a los grandes desafíos
- orientar para que sean grandes desafíos
Creo que es necesario concentrar recursos en este tipo de acciones.
Ese ámbito podría ser un negocio de software que realmente triunfe a escala global, o podría ser la salud, o la lucha contra el cambio climático. En cuanto al método, podría ser la creación de empresas (company creation) por parte de inversores o emprendedores en serie, en lugar de dejarlo a la creación espontánea de empresas, o podrían ser las startups compuestas (compound startups) que requieren estrategias sofisticadas.
En cualquier caso, se nos exige apuntar a negocios realmente grandes, en ámbitos que se distancien de los métodos empleados hasta ahora, inventando nuevos métodos que desarrollen los anteriores.
Hasta ahora, y también en adelante, imitando la metodología de las startups de Estados Unidos quizá se puedan crear en el mercado japonés startups de una décima parte del tamaño de las del mercado estadounidense, pero si se pretende apuntar a una meta un orden de magnitud superior y competir a escala global, empezando desde Japón hay que adoptar una estrategia distinta a la de Estados Unidos; creo que hemos entrado en esa fase.
Para ello, hay que fomentar esos desafíos, aumentar el apoyo a ellos y acumular conocimientos prácticos. Es necesario pensar y repensar de verdad y apuntar a cosas grandes.
No sé si este desafío tendrá éxito. Por supuesto, aunque fracase, el ecosistema de startups seguirá existiendo con una escala reducida. Pero si no tiene éxito se nos llamará «la generación que redujo el sector de las startups», y si ahora ni siquiera lo intentamos, creo que incluso se nos llamará «la generación que tenía dinero y podía emprender grandes desafíos, pero ni siquiera lo intentó».
Las startups son solo un medio para crear industrias. Pero ahora, en un momento en que las industrias nacionales atraviesan una situación difícil, se espera de las startups que quizá creen nuevas industrias que ganen dinero, y hoy se nos han dado el derecho y los recursos para hacerlo. Ojalá podamos superar este momento al borde del abismo junto con quienes quieren responder a esa expectativa y crear grandes negocios, y con quienes quieren apoyarlos.
Deseo que cada vez más personas apoyen a quienes emprenden grandes desafíos. Con ese deseo dejo por escrito mi opinión sobre cómo compartir esta sensación de crisis y en qué dirección ir para afrontarla.