«Las startups de deep tech tardan mucho» no siempre es cierto
Este artículo fue traducido automáticamente del japonés por una IA (Claude). Puede contener errores. Leer el artículo original en japonés.
Suele decirse que «las startups de deep tech tardan mucho en llegar al Exit», pero (al menos en Estados Unidos) no siempre es así, y dejo constancia de ello en este artículo.
Una de las áreas del deep tech es Life Science. Una startup representativa de ese campo, por ejemplo Moderna, que causó sensación con la vacuna de ARNm, se fundó en 2010 y realizó en 2018 una de las mayores IPO de su momento. Es decir, salió a bolsa 8 años después de su fundación. Ocho años no es un periodo tan largo.
Además, según un sitio que recopila cada año los datos de las IPO en Estados Unidos (el sitio de Jay Ritter, de la Universidad de Florida), en las 16 empresas de Life Science que salieron a bolsa en 2022, la mediana de años desde la fundación hasta la IPO fue de 4.
Si retrocedemos un poco más y lo resumimos en una tabla, queda así.
Número de IPO | Años desde la fundación (mediana) | |
2019 | 42 | 4 |
2020 | 76 | 6 |
2021 | 89 | 5 |
2022 | 16 | 4 |
2023 | 13 | 4 |
El sitio de Jay Ritter también publica los datos de la mediana de años desde la fundación de las llamadas empresas «tech (de software)» del mismo periodo, y las empresas de Life Science salen a bolsa en un plazo mucho más corto que ellas (aproximadamente la mitad).
Veamos casos más concretos para comprobarlo. La lista de empresas de Life Science que han salido a bolsa puede consultarse en IPO Tracker, entre otros.
Por ejemplo, entre las empresas que hicieron su IPO en 2023, ordenadas de mayor a menor importe captado en la IPO, ACELYRIN se fundó en 2020, RayzeBio en 2020 y Apogee Therapeutics en 2022. Lo de 4 años parece bastante acertado.
(Por cierto, sobre Neumora Therapeutics, que salió a bolsa en 2023, recomiendo el artículo de 2022 del Sr. Miyazaki de ANRI y el artículo sobre ARCH, la firma que está detrás, que pueden leerse en japonés.)
Fuera de Life Science tampoco es tan largo
¿Es el corto plazo hasta la IPO algo exclusivo de Life Science? Parece que tampoco. Leo Polovets, de Humba Ventures (Coding VC), recopiló datos de Pitchbook y analiza por sectores el tamaño de los Exit y los años hasta el Exit.
Un extracto de la tabla comparativa de ese artículo es el siguiente.
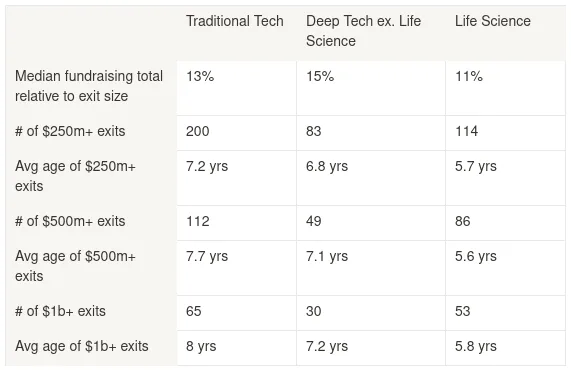
Los Exit de Life Science son cortos, pero incluso si miramos el deep tech excluyendo Life Science, se muestra que no queda por detrás de las llamadas empresas tech.
La clasificación es la siguiente.
- Traditional Tech: healthtech, salud digital, cadena de suministro, móvil, comercio electrónico, SaaS, big data, marketing, inteligencia artificial, fintech, insurtech
- Deep Tech: robótica, industrial, manufactura, impresión 3D, ciberseguridad, cleantech, espacio, manufactura avanzada
Lo que quiero transmitir
Estos son datos de Estados Unidos, así que no se aplican tal cual a Japón. Pero PeptiDream también se fundó en 2006 y salió a bolsa en 2013, es decir, 7 años después, así que creo que también en Japón puede decirse que no necesariamente se alarga.
Por supuesto, es cierto que en el extranjero también hay muchos negocios que tardan, como SpaceX, y no cabe duda de que en Japón hay muchos negocios de startups de deep tech que tardan. En particular, en Japón, a diferencia de Estados Unidos, salir a bolsa con pérdidas resulta bastante difícil, y probablemente por eso solía tardarse (más bien, había pocos casos de salida a bolsa fuera de las empresas de Life Science).
Aun así, afirmar rotundamente que «el deep tech tarda mucho» es una expresión que induce un poco a error.
Además, creo que si se difunde exagerando en exceso lo de «tarda mucho», es posible que los LP que invierten en VC dejen de invertir en VC de deep tech o que las políticas públicas se tuerzan. De hecho, los académicos y los responsables de políticas con los que he hablado tenían la impresión vaga de que «las startups de deep tech tardan mucho, ¿no?», y en varias ocasiones surgió el comentario de que «por eso habría que aumentar primero las startups de TI».
Viendo esos casos, pensé que quizá convenga subrayar que «no necesariamente tardan», y por eso escribí este artículo.
Cabe señalar que esta vez he evaluado si tardan o no a partir de los años desde la fundación de la empresa, pero que «tarde» o no depende de desde dónde se cuenten los años. Si se cuenta desde la etapa inicial de la investigación, por supuesto será más largo, así que conviene tenerlo presente.