Malentendidos sobre las startups de deep tech
Este artículo fue traducido automáticamente del japonés por una IA (Claude). Puede contener errores. Leer el artículo original en japonés.
A medida que el eje del Gobierno pasa poco a poco del apoyo a las startups en general al apoyo a las de ámbitos específicos, tengo la impresión de que crece la atención hacia las «startups de deep tech». Y, de hecho, se ha anunciado que el apoyo estatal a las llamadas startups de deep tech también será más generoso (por ejemplo: El Gobierno apoyará a las startups de vanguardia con 140.000 millones de yenes, un 30 % más; objetivo para el ejercicio 2024 - Nikkei (03/06/2024)).
Dado que los ámbitos adecuados para las startups cambian con el tiempo, personalmente me parece muy positivo que aumente la inversión en los campos con potencial de crecimiento.
Por otro lado, también pienso que si no se define hasta cierto punto a qué se refiere «startup de deep tech», no se podrá ofrecer un apoyo adecuado.
De hecho, dentro de lo que alcanzo a ver, el significado de la expresión «startup de deep tech» parece variar de una persona a otra. Y me preocupa que, si se aplican diversas medidas de apoyo en este estado, por mucho que aumente el presupuesto no se distribuya de forma adecuada y, como resultado, no se obtengan los resultados esperados.
Por ello, en este artículo, mientras ordeno las definiciones de los términos, expondré los malentendidos que el autor ve en torno a las startups de deep tech y escribiré sobre cómo creo que convendría avanzar.
- Malentendidos sobre emprender y las startups
- Algunos malentendidos sobre las startups de deep tech
- Malentendido 1: las startups de deep tech necesitan una semilla tecnológica innovadora
- Malentendido 2: las startups de deep tech son emprendimientos que comercializan tecnología de vanguardia
- Malentendido 3: las startups de deep tech abordan problemas profundos y significativos
- Malentendido 4: los inversores no asumen el riesgo de invertir en startups de deep tech
- Malentendido 5: en las startups de deep tech no se sabe si existe un mercado
- Malentendido 6: basta con superar a las tecnologías competidoras en rendimiento y costo
- Startup de deep tech = emprendimiento de rápido crecimiento que asume riesgo tecnológico
- Para pensar en el apoyo futuro a las startups de deep tech
- (1) Distinguir conceptos y nombres
- (2) Alinear el método de evaluación de las subvenciones con la siguiente fase de inversión
- (3) Hacer salir a más empresas
- (4) Reunir tecnología a partir del negocio y financiar la I+D
- (5) Perfeccionar la metodología de apoyo a la «comercialización que crece»
- (6) Repensar la asignación de recursos
- Conclusión
Malentendidos sobre emprender y las startups
Como premisa fundamental, pienso que muchos desafíos son admirables y que conviene apoyarlos. Sin embargo, cuando se trata de «desafíos que apoya el Estado», es necesario considerar «para qué y qué se apoya (se favorece)», es decir, el objetivo y el destinatario.
Y cuando se piensa en el apoyo estatal a las startups, me parece que el objetivo es en su mayor parte el crecimiento económico del país.
En ese caso, el objetivo de fomentar las startups de deep tech es impulsar emprendimientos que den lugar a grandes empresas que sostengan la economía y el empleo de la próxima generación; es decir, fomentar la «startup» como empresa que crece rápidamente en poco tiempo, las llamadas startups de alto crecimiento.
Esto es distinto de fomentar el emprendimiento en general.
Por supuesto, para generar startups como empresas de rápido crecimiento, fomentar primero el emprendimiento en sí es una de las opciones posibles como medio, pero la premisa de este planteamiento es que el objetivo es, en definitiva, producir startups de rápido crecimiento.
Le pido que entienda que la discusión que sigue trata, en todo momento, del fomento de las startups de deep tech con vistas a ese crecimiento económico.
Algunos malentendidos sobre las startups de deep tech
Desde esta premisa, siento que existen varios malentendidos sobre lo que se designa como startup de deep tech. Voy a ordenar algunos de los más representativos.
Malentendido 1: las startups de deep tech necesitan una semilla tecnológica innovadora
Cuando se habla de startups de deep tech, creo que suelen presentarse como «comercialización de resultados de I+D» o «comercialización de tecnología innovadora». En este caso se da por supuesto que «lo primero son los resultados de investigación» y que se trata de «empresas surgidas de universidades».
Sin embargo, también surgen startups de deep tech sin una semilla tecnológica de ese tipo.
Por ejemplo, Astroscale, que salió a bolsa en junio de 2024 con un precio de apertura superior a los 150.000 millones de yenes, es una empresa que a menudo se clasifica como startup de deep tech. Sin embargo, tengo entendido que la primera tecnología que utilizó Astroscale no se basaba en una semilla de investigación universitaria.
Además, H2 Green Steel, una empresa sueca que fabrica acero verde, también parece una startup de deep tech. Pero su tecnología se basa en MIDREX de Kobe Steel y no la desarrollaron ellos mismos.
Tesla, que podría considerarse la startup de deep tech más exitosa, tampoco utilizaba tecnología universitaria ni tecnología de última generación.
Es decir, la tecnología de universidades o institutos de investigación no es necesariamente el punto de partida de una startup de deep tech.
Entonces, ¿por qué estas empresas parecen startups de deep tech? Creo que se debe a que parecen manejar tecnología difícil y a que, aunque la tecnología esté en buena medida madura, existen riesgos como combinarla, realizar I+D y desarrollo tecnológico adicionales o llegar a la producción en masa. Y también habrá casos en que, aunque al principio no se tenga una ventaja tecnológica, la tecnología se convierta en una fortaleza a medida que avanza el negocio y la empresa pase a ser una startup de deep tech.
Por supuesto, hay también muchos casos en que existe una semilla de investigación de vanguardia antes de la comercialización y, al comercializarla, la empresa se convierte en una startup de deep tech; y sin duda eso es preferible porque el riesgo es menor. Además, hay ámbitos, como el descubrimiento de fármacos, donde la ciencia está directamente ligada a la ventaja competitiva.
Aunque en muchos casos «la tecnología de vanguardia también es valorada por el mercado», en modo alguno es «solo» eso lo que constituye una startup de deep tech.
Sin embargo, el apoyo actual en Japón me parece bastante sesgado hacia la primera premisa, la de que «existe una semilla de investigación de vanguardia», y me preocupa que, de ser así, queden excluidas startups como las tres de los ejemplos anteriores.
Malentendido 2: las startups de deep tech son emprendimientos que comercializan tecnología de vanguardia
Por otro lado, comercializar tecnología de vanguardia surgida de la investigación no basta para convertirse en una startup.
Por ejemplo, existe una estadística según la cual el 85 % de las empresas emergentes de origen universitario tiene unas ventas inferiores a 100 millones de yenes. Se trata de ventas, no de beneficios.
Se podría pensar que, al ser deep tech, las ventas tardan en llegar, pero como muestra el siguiente gráfico, incluso después de décadas hay muchas empresas con ventas inferiores a 100 millones de yenes, y aunque se haya logrado comercializar la tecnología, no se han convertido en grandes empresas1.
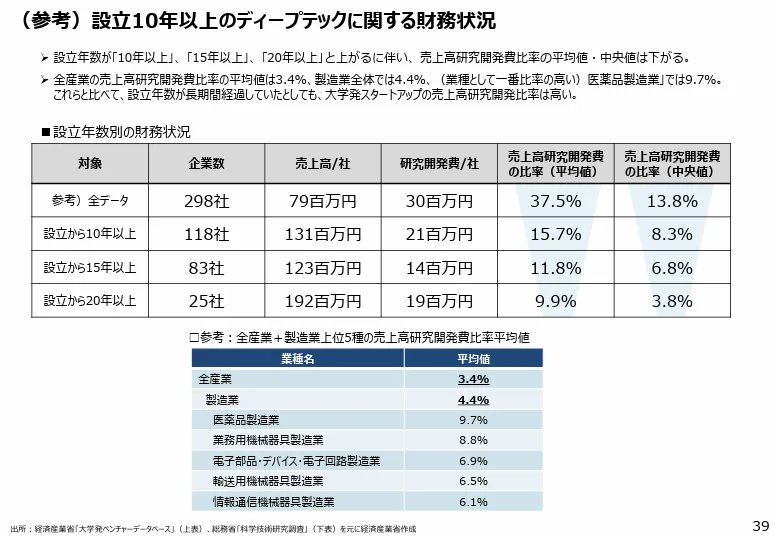
https://www.meti.go.jp/shingikai/sankoshin/sangyo_gijutsu/kenkyu_innovation/pdf/028_06_00.pdf
Es decir, es posible que muchas de las empresas emergentes de origen universitario sean empresas de «deep tech» que intentan comercializar tecnología de vanguardia, pero no son «startups» que crecen rápidamente en poco tiempo.
Es en cierto modo natural, porque lo que determina las ventas de una startup es «qué problema del cliente resuelve», y no si usa tecnología de vanguardia en la solución. Si esa tecnología puede resolver un gran problema, las ventas serán grandes; si no, serán pequeñas.
En el caso del descubrimiento de fármacos para enfermedades socialmente importantes, hay un gran mercado esperando más allá, por lo que bastaría con hacer buena investigación sin pensar en el mercado. Pero no siempre hay un gran mercado al final de una investigación.
Permítanme añadir que esto no significa en absoluto que muchas investigaciones carezcan de valor. La vara de medir el valor que se usa en la investigación (principalmente la novedad) y la que se usa en el mercado (principalmente el grado de resolución del problema y el costo) son distintas, y es natural que una misma tecnología tenga un valor diferente según la vara con que se mida.
Además, como existe una gran brecha entre la tecnología de investigación original y la tecnología que necesita el negocio, es natural que se requiera desarrollo adicional.
Gran parte de la tecnología surgida de la investigación es tecnología de vanguardia. Entre las tecnologías que persiguen esa novedad hay algunas excepcionales con valor comercial potencial, como la investigación que dio origen a PeptiDream. Pero la mayoría de las investigaciones se generan con una fuerte conciencia del valor de la «novedad», con el fin de que los investigadores escriban artículos. En ese contexto son de vanguardia y tienen valor, pero no necesariamente tienen valor comercial.
Por ello, si el objetivo son las startups, no basta con fomentar simplemente la «I+D de tecnología de vanguardia». Sin embargo, me parece que el fomento actual de las startups de deep tech tiene algo de esa tendencia.
Al impulsar ese fomento, es cierto que quizá aumenten los emprendimientos que cumplen la condición de «deep tech», pero si cumplen la condición de «startup» es otra cuestión. Y creo que, al convertirse en pequeños negocios que no cumplen la condición de «startup», aumentarán los emprendimientos rechazados por muchos inversores.
Malentendido 3: las startups de deep tech abordan problemas profundos y significativos
En algunos sectores se interpreta el «deep» de deep tech como «un problema profundo» o como «resolver un problema social».
Sin embargo, si por ejemplo se invierte en I+D de robótica de vanguardia con el fin de repartir comida a domicilio, creo que, aunque el problema sea superficial, sí sería deep tech. Por supuesto, se puede vincular el reparto de comida con problemas sociales como la escasez de mano de obra, pero eso es algo que también se puede inventar de muchas maneras.
Por otro lado, si se juzga si algo es deep tech según lo significativo del problema, un negocio que intente afrontar problemas sociales profundos como la pobreza o la desigualdad con tecnología de software madura también sería una startup de deep tech, y quedarían incluidas casi todas las startups tradicionales. Entonces se diluiría el sentido de usar expresamente el término «startup de deep tech» para hacer esa distinción.
Por eso, me parece que la discusión se confundiría menos si, sin dejarse llevar por la naturaleza del problema, se prestara atención únicamente a la naturaleza de la solución y se usara el término «deep tech» cuando el riesgo tecnológico de la solución es alto, mientras que a quienes afrontan problemas profundos se los acercara al término «impacto», como en las startups de impacto.
Malentendido 4: los inversores no asumen el riesgo de invertir en startups de deep tech
Primero, para ordenar un poco el tema del riesgo: si se simplifica bastante, al intentar entender el riesgo de un negocio se consideran dos, el riesgo tecnológico y el riesgo de mercado.
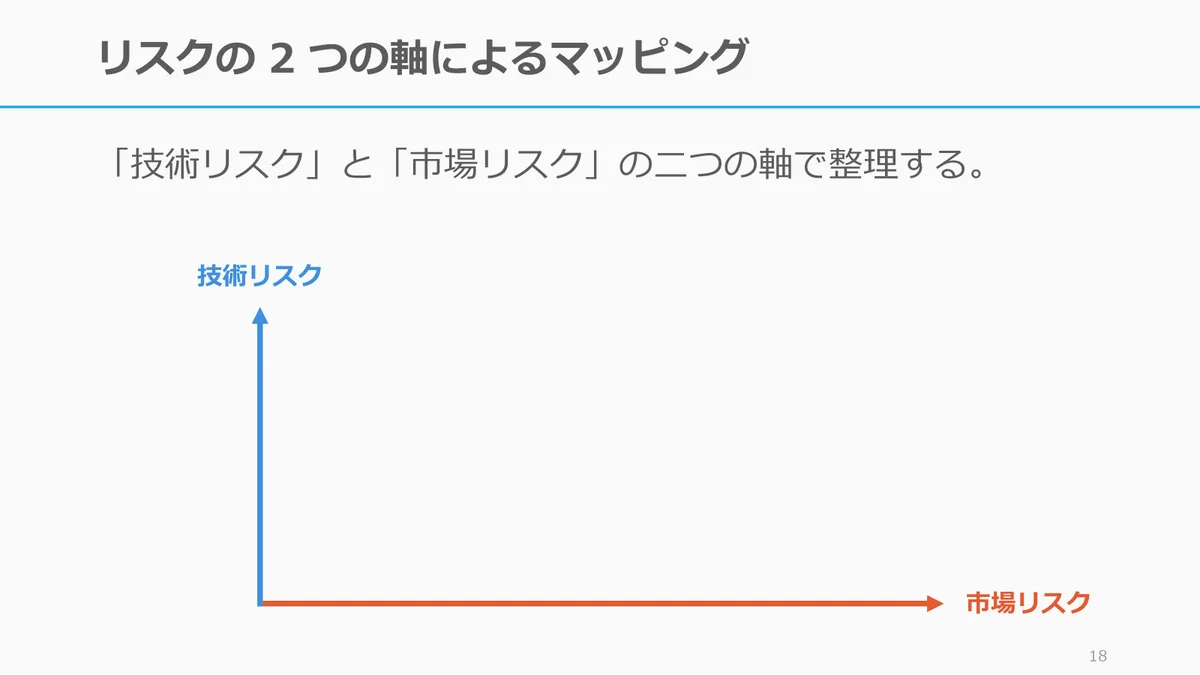
Si en el extranjero la inversión se concentra en ámbitos como el descubrimiento de fármacos, es porque en esos ámbitos «si se logra fabricar, se vende»: el riesgo tecnológico es alto (no se sabe si se podrá fabricar), pero se sabe que, con tal de lograrlo, se venderá (el riesgo de mercado es bajo).
Si se asume el riesgo tecnológico de «no saber si se podrá fabricar», es propio de un inversor querer que el riesgo de mercado sea bajo, y de hecho, también en el extranjero me parece que no son muchos los que invierten activamente en ámbitos donde tanto el riesgo de mercado como el tecnológico son altos. Si se invierte en un ámbito con ambos riesgos altos, solo se puede invertir en algo que, en caso de éxito, ofrezca un potencial alcista considerable. La fusión nuclear, por ejemplo, podría ser un caso de este tipo, porque resolver por completo el problema energético generaría una riqueza enorme.
Por supuesto, en Japón en su conjunto hay un aspecto en que los inversores y los ciudadanos no asumen riesgos, pero me parece mejor decir más bien que «no se ha logrado reducir el riesgo lo suficiente».
Lo que hay que hacer no es solo asumir riesgos mayores: también se pueden adoptar como medidas aprender a reducir tanto el riesgo tecnológico como el de mercado, crear un entorno que lo permita y fomentar la comprensión mutua entre el lado tecnológico y el lado del mercado.
De hecho, no me parece que quienes están del lado tecnológico estén realizando de manera suficiente iniciativas que reduzcan el riesgo de mercado. Además, en lugar de decir que «los inversores no asumen riesgos», creo que sería una crítica más incisiva decir que «los inversores carecen de la capacidad de construir el negocio (el lado del mercado) y de reducir el riesgo» y que «carecen de la capacidad de imaginar un potencial alcista que permita invertir aunque el riesgo sea alto».
Malentendido 5: en las startups de deep tech no se sabe si existe un mercado
A veces se dice que «con la tecnología nueva no se sabe ni siquiera si se podrá fabricar, y no se sabe si hay mercado hasta que se fabrica». Por ejemplo, en algunos ámbitos como la robótica, que mencioné antes como ejemplo, muchas veces todavía no se ve ni si es técnicamente viable ni si hay mercado.
Sin embargo, como se explicó al hablar del riesgo, es inevitable querer reducir al menos uno de los dos, el riesgo tecnológico o el de mercado. Y si una startup de deep tech es un negocio que asume principalmente riesgo tecnológico, creo que conviene asegurar al menos que exista mercado; de hecho, me parece que la clave para crecer al estilo de una startup es «ir a desarrollar tecnología allí donde el mercado es claro o donde es probable que crezca rápidamente en el futuro».
Hay startups de deep tech que comenzaron con ambos riesgos altos, como la Tesla de sus inicios, así que por supuesto hay casos en que no se sabe si hay mercado. Pero creo que para la cartera del país en su conjunto sería más sano que no todos los negocios sean así, y que sea mayor la proporción de startups de deep tech en campos con mercado o en campos donde se prevé que el mercado crezca rápidamente.
Malentendido 6: basta con superar a las tecnologías competidoras en rendimiento y costo
Aunque se supere a las tecnologías competidoras en rendimiento y costo, si no hay un gran mercado, el negocio quedará en algo pequeño.
Por supuesto, «poder ganar la competencia» es importante, pero desde el punto de vista comercial también lo es «competir en el lugar adecuado (el mercado)». Cuando se parte con un sesgo tecnológico, me parece que se tiende a concentrarse en el «poder ganar la competencia» a corto plazo.
Además, la tecnología es solo una pequeña parte de un producto. La tecnología es uno de los grandes elementos que conforman ese sistema que es el producto, pero, como el producto se construye en la interrelación con los demás elementos, si no se diseña bien el conjunto, por fuerte que sea la tecnología como elemento, se puede perder en conjunto. También hay que pensar qué tecnología conviene teniendo en cuenta ese conjunto.
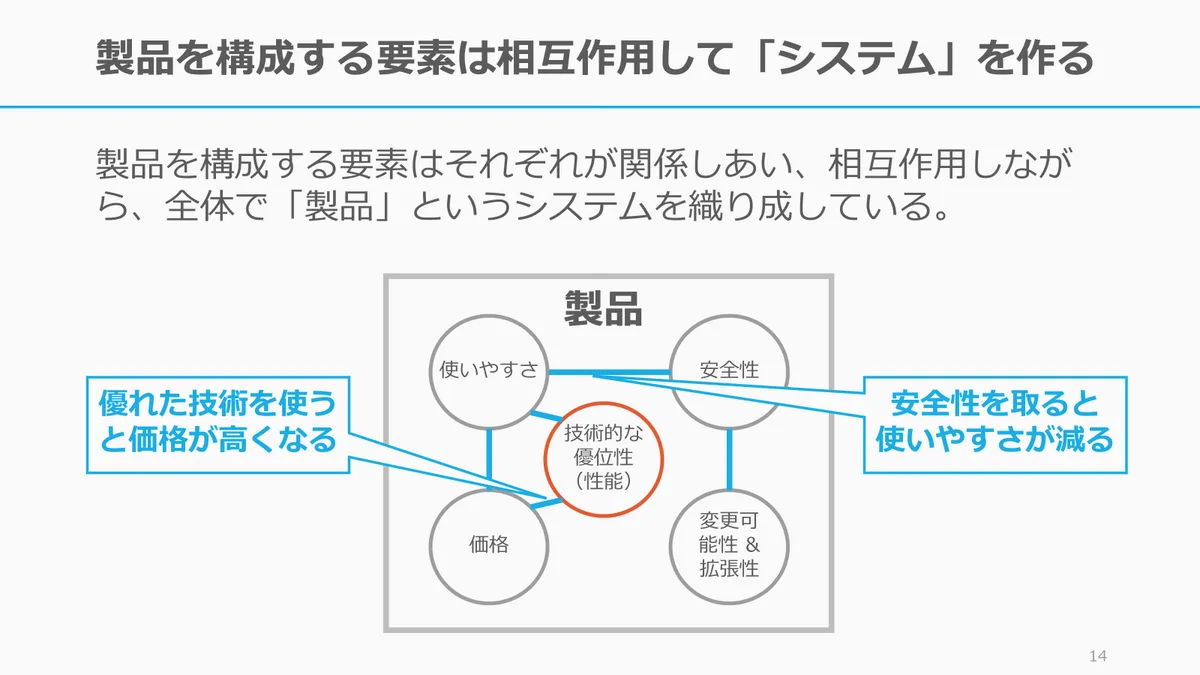
https://speakerdeck.com/tumada/ji-shu-toshi-ye-wo-sisutemu-to-reiyagou-zao-deli-jie-suru
Startup de deep tech = emprendimiento de rápido crecimiento que asume riesgo tecnológico
Si ordenamos la discusión hasta aquí, personalmente creo que resulta más fácil entender la «startup de deep tech» como
- Deep tech: desarrolla un negocio que asume un alto riesgo tecnológico
- Startup: se propone crecer rápidamente en poco tiempo
es decir, una empresa nueva que cumple estas dos condiciones, o un estilo de emprendimiento con esas características.
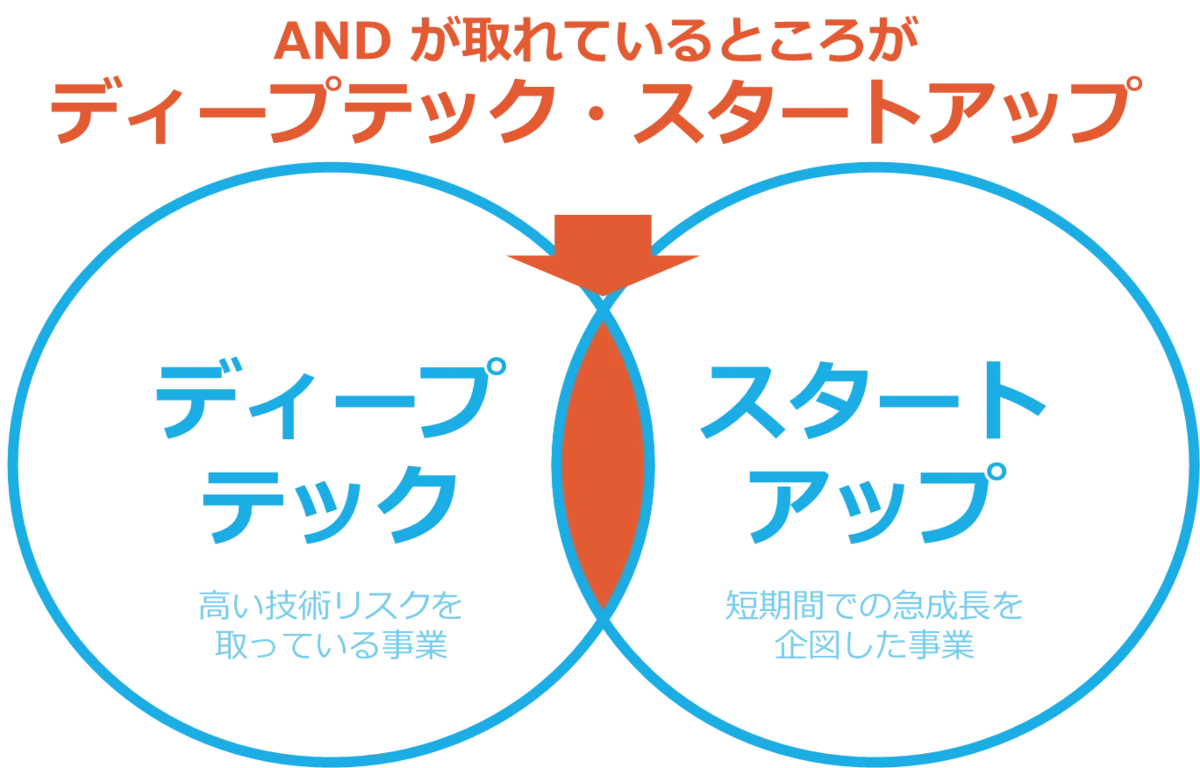
Lo difícil es el «crecimiento rápido en poco tiempo»
Al considerar estas dos condiciones, la restricción más severa es, en realidad, si se cumple la condición de «crecer rápidamente en poco tiempo». Es natural, pues era una condición difícil de cumplir incluso en el sector de TI de la década de 2010, cuando el mercado crecía con rapidez.
Para cumplir esa condición, creo que hace mucha falta una forma de pensar que consista en asumir el riesgo tecnológico partiendo del mercado: primero elegir un mercado que ya sea grande o que probablemente vaya a crecer con rapidez, y luego asumir el riesgo tecnológico. En ningún caso se trata de pensar solo a partir de la semilla tecnológica.
Y si aun así se pensara a partir de la semilla tecnológica, creo que hacen falta personas que conozcan bien el lado del negocio (directivos o inversores) y personas que puedan desarrollar de manera flexible, en función del negocio, esa semilla tecnológica.
Réplica a la objeción de que «hay muy pocas empresas así»
Al escribirlo así, a veces se reacciona diciendo que «siendo realistas, hay muy pocas empresas así» o que «es demasiado idealista».
Pero, aun así, si se fomentan emprendimientos a los que se ha quitado una de las dos condiciones, o si se intenta salir del paso fomentando otro tipo de emprendimiento, ya no se sabrá con qué objetivo se quería fomentar las startups de deep tech. Peor aún, los recursos, como las personas, el dinero y el tiempo, también se dispersarán, e incluso podría impedirse el logro del objetivo original.
Sea cual sea la realidad, y por difícil que sea el camino que hay por delante, pensar en los medios para llegar a un destino con sentido debería ser precisamente el lugar donde se ejerce la creatividad. Por supuesto, es un camino difícil de recorrer, pero creo que es importante, aun así, no desviarse del objetivo y pensar en el mejor camino empezando por la meta.
Para pensar en el apoyo futuro a las startups de deep tech
(1) Distinguir conceptos y nombres
En Japón existen dos términos: «empresa de riesgo» (venture), que se usa desde la década de 2000 con el sentido de emprendimiento en general, y «startup», que empezó a usarse en la década de 2010 para el emprendimiento orientado al crecimiento rápido. A veces se los distingue con rigor y a veces se los usa indistintamente.
Por eso, aunque es un uso del lenguaje que depende bastante del contexto y de las costumbres de Japón, creo que deberíamos llamar «venture de deep tech» (usando el término tradicional de «empresa de riesgo») a los emprendimientos en forma de pequeño negocio o negocio independiente cuyo objetivo es comercializar tecnología, y «startup de deep tech» a los que pueden dar un gran salto, separarlos y discutirlos como términos y conceptos distintos.
Cada forma de emprendimiento tiene un valor distinto, porque el valor social que crea un emprendimiento no se limita al valor económico. Llevar a la sociedad la investigación cultivada en las universidades y que las empresas de origen universitario contribuyan a la industria regional tienen un valor que no se mide solo por la capitalización bursátil de las empresas creadas.
Aun así, desde el punto de vista del crecimiento económico del país y de la creación de mucho empleo, creo que lo que debería apoyarse principalmente son las startups de deep tech que crecen rápidamente en poco tiempo.
Por eso creo que, al dar nombres distintos, como «venture de deep tech» y «startup de deep tech», y separar con cuidado cada concepto, se logrará una asignación de recursos más adecuada.
(2) Alinear el método de evaluación de las subvenciones con la siguiente fase de inversión
Muchas startups de deep tech requieren dinero en la etapa más temprana y, inevitablemente, dependen de subvenciones.
Sin embargo, en las subvenciones tradicionales de apoyo a la comercialización de la I+D, me parece que se da mucha importancia a «si no fracasa», es decir, a la tasa de aciertos. Creo que se debe a que, al usarse dinero de los impuestos, actúa el incentivo de evitar fracasos, y a que los evaluadores eran principalmente investigadores de universidades y grandes empresas.
Sin embargo, en el mundo de los inversores en startups se dice que importa más el tamaño del jonrón que la tasa de aciertos. Y las subvenciones, de hecho, aportan dinero en una etapa más temprana que los inversores, por lo que, si no se selecciona dando más peso que ellos al «tamaño del jonrón antes que a la tasa de aciertos», no se podrá conectar con el siguiente inversor en startups. Es decir, hoy existe una gran brecha entre «la etapa previa a la inversión semilla (subvenciones), que da prioridad a la tasa de éxito» y «la etapa de inversión semilla, que da prioridad a los jonrones».
Como resultado, quizá para el programa de subvenciones sea un «éxito, porque hubo pocos fracasos», pero desde el lado de los inversores ocurre con frecuencia que «todo son granitos pequeños, así que no se puede invertir». Es una tragedia causada por métodos de evaluación diferentes, y creo que hay que corregirla.
(3) Hacer salir a más empresas
Creo que dar importancia a no fracasar también contribuye a la alta tasa de supervivencia de las empresas. En la siguiente encuesta, la tasa de supervivencia a los cinco años de la creación de las empresas emergentes de origen universitario es del 5,5 % en Estados Unidos y del 108,7 % en Japón.
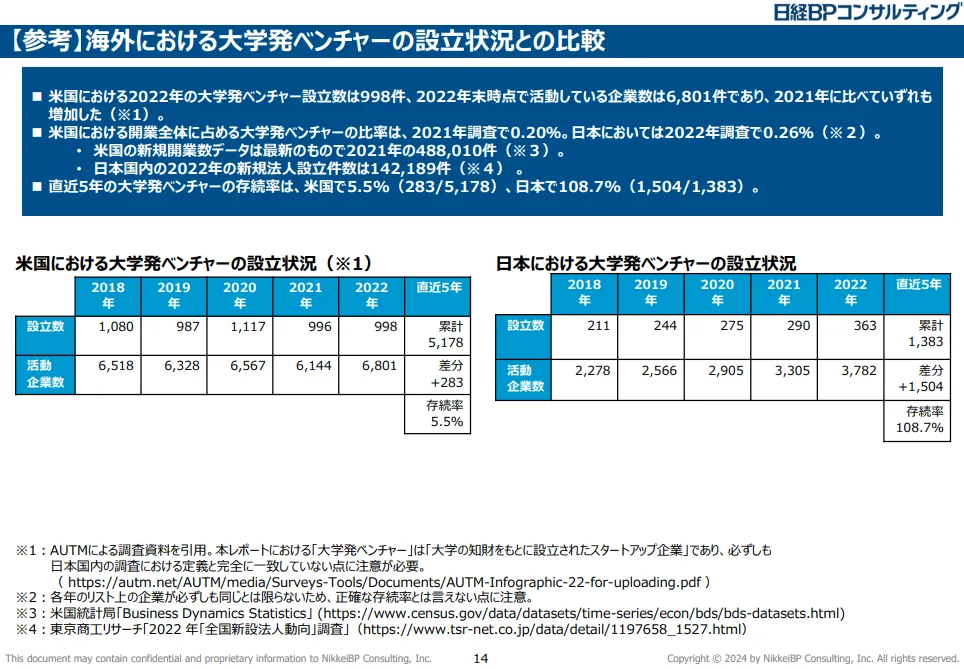
Una tasa de supervivencia alta no es necesariamente buena.
Esto se debe a que, si una empresa sobrevive mucho tiempo, la tecnología y las patentes que podrían servir para otra comercialización quedan acaparadas por una empresa concreta durante un largo periodo. La propiedad intelectual pierde su vigencia a los 20 años. Si una empresa conserva una propiedad intelectual durante 10 años, a esa propiedad intelectual le quedarán otros 10 años de vida y ya no se crearán emprendimientos que la usen.
La propiedad intelectual surgida de universidades públicas, aunque también corresponde a los inventores, tiene un aspecto de bien público. Me parece poco recomendable que una empresa concreta siga reteniendo un bien público que, si fracasara y cerrara, se habría reutilizado.
Esto también es, igual que lo anterior, un problema de evaluación. Si no se piensa con cuidado cómo evaluar, creo que a las startups de deep tech les resultará difícil nacer.
(4) Reunir tecnología a partir del negocio y financiar la I+D
Los fondos puente (gap funds) que se están extendiendo en las universidades japonesas o el curso de apertura NEP de NEDO parten, en todo caso, de la tecnología. Por supuesto, «pensar el negocio a partir de la tecnología» es importante, pero también lo es «pensar la tecnología a partir del negocio», y hoy casi no hay apoyo para este tipo de iniciativas.
Sin embargo, en Estados Unidos, instituciones de investigación como ARPA-E y DARPA impulsan este tipo de I+D hacia atrás, y Breakthrough Energy también parece conceder subvenciones a I+D en ámbitos de negocio específicos mediante mecanismos como Fellows. Quizá iniciativas así también sean necesarias en Japón.
Es decir, quizá convendría crear un mecanismo como el «fondo puente inverso» (reverse gap fund), para «cubrir la brecha partiendo del mercado», en dirección contraria a la tradicional, y financiar la investigación trabajando hacia atrás (reverse) desde el mercado.
Sin embargo, a diferencia del fondo puente habitual, que financia un «resultado de investigación», un producto concreto y tangible de muchos años, en este fondo puente inverso habría que considerar primero como resultados concretos la selección del mercado y el plan de negocio. Para ello se necesitan personas que desarrollen negocio, y este sigue siendo un problema pendiente.
Además, como es difícil hacerlo solo con una universidad concreta, quizá sea necesario involucrar a otras universidades mediante investigación conjunta u otras fórmulas.
(5) Perfeccionar la metodología de apoyo a la «comercialización que crece»
Creo que es necesario no solo comercializar los resultados de investigación, sino apoyarlos de modo que lleguen a crecer. Si no se diseña con una intención muy firme desde el principio, es difícil que se conviertan en un gran negocio. Lo importante no es esperar al destino deseando que «ojalá crezca», sino diseñar desde el principio, aunque sea un poco, para que «si sale bien, crezca».
Por supuesto, en mercados como el médico o el del descubrimiento de fármacos, estos ámbitos suelen ser grandes, así que lo que decide todo es si se puede alcanzar la especificación que exige el mercado (y si se tiene ventaja frente a la competencia). Creo que en esos ámbitos basta con el impulso de comercialización que parte de resultados de investigación, la «comercialización de resultados de I+D».
En cambio, en los ámbitos que no son así, creo que hacen falta algunos recursos adicionales.
Por ejemplo, uno de ellos es la creación de compañías o la creación de empresas de riesgo, entre otros métodos. Me parece que una opción es crear negocios que puedan crecer mediante un método en el que quienes conocen el negocio y el mercado los construyen ellos mismos, más que invertir en ellos.
Además, antes de asignar fondos de I+D sin criterio, también creo que sería eficaz crear un flujo en el que se apoye la elaboración de planes de negocio que puedan crecer, se apoye la definición de las especificaciones que deben desarrollarse y se cubran los costos del análisis tecnoeconómico y del ACV, es decir, un apoyo al «desriesgo del riesgo de mercado», para llevar cuanto antes a la etapa de «si se logra fabricar, se vende» y conceder la financiación de I+D en esa etapa.
Asimismo, en el caso de los fondos puente, los investigadores tienden inevitablemente a verlos como «fondos de investigación». Por eso quizá haga falta un esfuerzo para dejar claro que se trata de un mecanismo distinto del «dinero que prolonga la investigación», dándole un nombre como «fondo puente de alto crecimiento».
(6) Repensar la asignación de recursos
Hasta ahora me parece que se ha imitado el método probabilístico de apuntar al acierto, como en Silicon Valley, en el sentido de «apuntar a los aciertos y esperar que alguno dé en el blanco», pero en ese proceso se asignaron muchos recursos a lo que tenía una tasa de aciertos alta y un potencial alcista bajo. Creo que hay que cambiar esto.
Por ejemplo, como con la estrategia de la barra (barbell). La inversión en startups ya constituye, en sí misma, el lado de alto riesgo, el 1 del reparto 9:1 de la estrategia de la barra, pero también creo que hay que pensar en métodos de asignación de recursos y de evaluación, por ejemplo destinando 0,8 de ese 1 a «ámbitos de gran riesgo pero en los que, si se hacen bien las cosas, se puede apuntar a un gran éxito» e invirtiendo el 0,2 restante en «cosas de retorno ultraalto que quizá acierten por probabilidad».
Es cierto que en los últimos 20 años ha aumentado la profundidad de directivos y de conocimiento práctico en el ecosistema de startups de Japón, pero si se quiere crear empresas que den un salto mayor que el actual, creo que hay que repensar la «asignación de recursos», uno de los grandes elementos de la estrategia.
Conclusión
Lo que he escrito hasta aquí es, principalmente, una forma de pensar para generar startups de deep tech a corto y medio plazo. Permítanme añadir al final que, a largo plazo, destinar presupuesto a la investigación científica y hacer avanzar bien esa investigación conducirá también a las futuras startups de deep tech.
Además, este artículo es mi opinión personal: los «malentendidos» desde mi perspectiva actual y las propuestas de mejora para el futuro. Creo que mi opinión cambiará a medida que desarrolle diversas actividades.
Aun así, ahora que el apoyo está a punto de aumentar, escribí este texto con la esperanza de que, al menos en cuanto a su orientación, se puedan aprovechar las cosas que he aprendido durante los años que llevo vinculado a este campo.
Espero que le sirva de referencia.
Notas al pie
-
Los «emprendimientos de origen universitario» según la definición del Ministerio de Economía, Comercio e Industria no son todos ellos emprendimientos de deep tech, pero incluyen también muchos emprendimientos de deep tech. ↩