Cantidad y calidad de las salidas (Exit): el cuello de botella del ecosistema de startups de Japón y las empresas de un billón de yenes
Este artículo fue traducido automáticamente del japonés por una IA (Claude). Puede contener errores. Leer el artículo original en japonés.
- Crece el centro, pero no la «entrada» ni la «salida»
- ¿Aumentar la cantidad o mejorar la calidad?
- A medio y largo plazo, mejorar la calidad
Creo que el reto a medio y largo plazo (horizonte de 10 años) que debe abordar el conjunto del ecosistema de startups de Japón en 2024 es cómo hacer surgir decacornios (empresas de un billón de yenes) en Japón.
Crece el centro, pero no la «entrada» ni la «salida»
El trasfondo es que, mientras el monto de inversión de los VC se ha multiplicado por unas 10 veces en 10 años y se ha adelantado así al resto,
- el número de startups, que son la entrada,
- el número y el monto de los Exit, que son la salida,
todavía no han crecido lo suficiente1.
Representado en un diagrama, queda así.
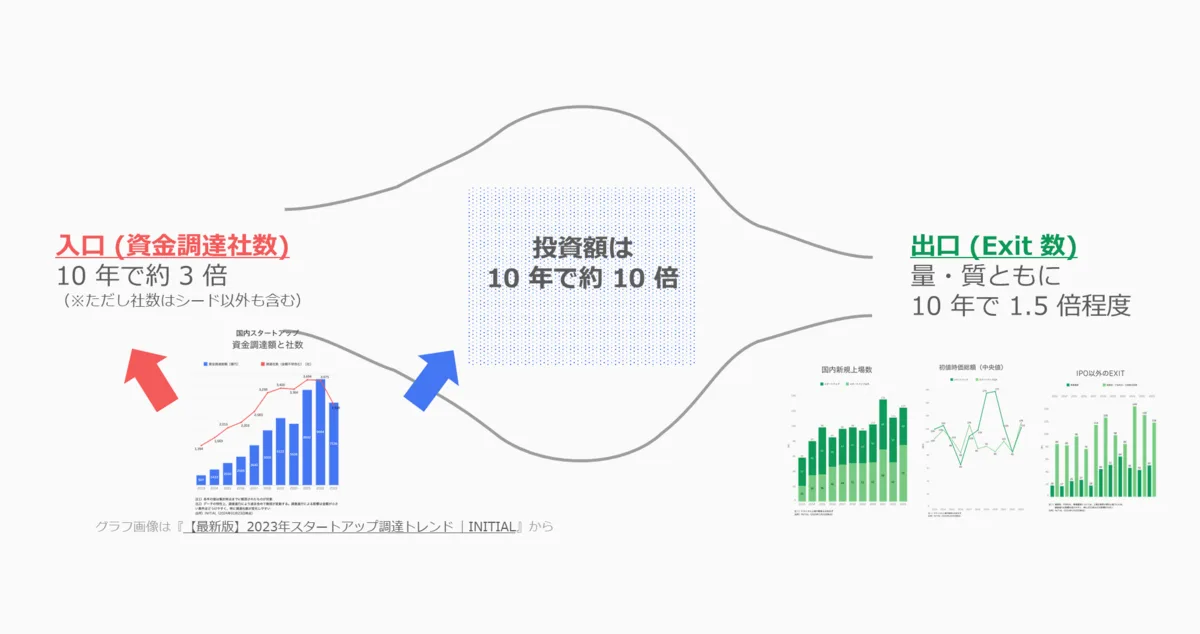
Los gráficos del diagrama proceden de 【最新版】2023年スタートアップ調達トレンド |INITIAL
La salida es el mayor problema
El monto de inversión, que corresponde al centro, se multiplicó por unas 10 veces en 10 años, pero el número de nuevas empresas en la entrada solo se multiplicó por unas 3 y la salida, tanto en cantidad como en calidad, por 1,5.
El problema especialmente grave es el del Exit (la salida).
Si suponemos que actualmente en Japón se constituyen cada año fondos de VC por unos 500.000 millones de yenes, el retorno esperado 10 años después es de unas 3 veces esa cifra, es decir, 1,5 billones de yenes. Sin embargo, es probable que en este momento el retorno total que obtienen los VC no alcance esa cantidad.
Si se produce un atasco en la salida, los fondos de VC no podrán generar el retorno esperado y el dinero dejará de circular de vuelta a los LP. Como consecuencia, los VC no podrán constituir su siguiente fondo, el dinero tampoco llegará a la inversión en startups, el monto de inversión del centro, que ahora está inflado, se contraerá y, a raíz de ello, disminuirá el número de nuevas empresas.
Así se produce un círculo vicioso cada vez peor. Para evitarlo, hay que ir ensanchando el cuello de botella de la salida.
También es importante el esfuerzo por aumentar el «número» de startups creadas en la entrada, pero si el final sigue atascado como ahora, podría ocurrir algo como el antiguo «plan de 10.000 posdoctorados»: se crean, pero no hay salida.
¿Aumentar la cantidad o mejorar la calidad?
Entonces, para ensanchar la salida hace falta una de estas dos cosas:
- Aumentar el número (cantidad) de Exit
- Aumentar el valor unitario (calidad) de los Exit
El Exit de una startup es principalmente una IPO o un M&A.
Así, las opciones se reducen a las siguientes 4.
(1) Cantidad de IPO | (2) Calidad de las IPO |
(3) Cantidad de M&A | (4) Calidad de los M&A |
Es probable que (1), el número de IPO, no aumente de forma drástica. El mercado Growth va en la dirección de endurecer los requisitos de cotización y, dada la escasez estructural de personal en las firmas de auditoría, creo que el número de IPO no aumentará a corto plazo.
Lo que genera expectativas son (3) y (4), los M&A.
Lo que se puede aumentar a corto plazo son los M&A. Si se piensa en un horizonte de 5 años, no queda más remedio que aumentar los M&A. De hecho, están aumentando poco a poco.
Sin embargo, al considerar las características industriales de Japón, también pienso que, si las startups del país siguen concentradas en el sector de TI, los «M&A de startups nacionales por grandes empresas nacionales» no aumentarán de forma drástica...
La cantidad de M&A en Japón y la estructura industrial
Para empezar, ¿con qué intención se realizan los M&A? Por ejemplo, McKinsey divide los enfoques para adquirir startups en
- adquisición de tecnología o propiedad intelectual
- adquisición de talento
- expansión de producto
- expansión geográfica
cuatro tipos.
Y si las grandes empresas pagan «un precio alto» por una startup, se trata sobre todo de la «expansión de producto».
Esto se debe a que el Acqui-hiring suele no alcanzar montos elevados y, por su parte, la Ideation tampoco los alcanza por tratarse de una etapa preseed. En cuanto a la «expansión geográfica», queda excluida, porque cuando una gran empresa japonesa compra una startup japonesa no se produce una expansión geográfica.
Entonces, cuando el objetivo es la «expansión de producto», se buscan sinergias, pero muchas de las grandes empresas de las que se espera que compren startups en Japón no son empresas de servicios de TI, sino sobre todo empresas manufactureras y similares. Dado que hoy las startups japonesas son casi todas del ámbito de TI, me parece que difícilmente resultan contrapartes compatibles para generar esas sinergias.
Además, la «expansión de producto» es, en muchos casos, un terreno en el que se comparan no solo startups nacionales, sino también extranjeras. Eso implica competir también con startups del exterior.
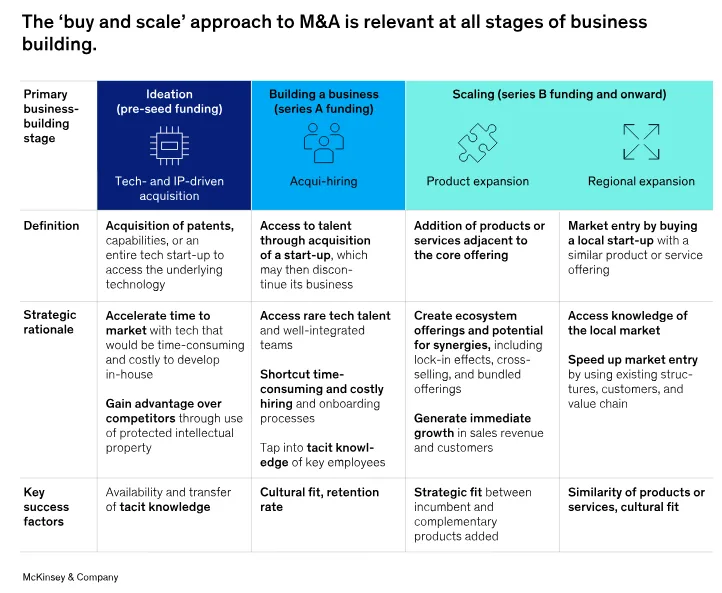
Síntesis de McKinsey sobre las estrategias de M&A: https://www.mckinsey.com/capabilities/mckinsey-digital/our-insights/buy-and-scale-how-incumbents-can-use-m-and-a-to-grow-new-businesses
Además, los M&A de (4) tienden inevitablemente a ser de montos pequeños.
Por ejemplo, según una encuesta de EY de 2021 hubo 143 M&A al año, pero los de más de 1.000 millones de yenes fueron 18. Los de más de 5.000 millones de yenes fueron 5.
Un M&A de 10.000 millones de yenes ya es bastante grande, y hacen falta 100 M&A al año de 5.000 millones de yenes, que ya son de tamaño considerable, para llegar por fin a 500.000 millones.
Creo que las grandes empresas de TI y las llamadas megaventures seguirán comprando startups, e incluso que lo harán más. Pero, como la presencia de esas megaventures en el conjunto de Japón no es tan grande, me parece que no contribuirán demasiado al aumento de los M&A en el país en su conjunto.
A medio y largo plazo, mejorar la calidad
Siendo así, creo que sería mejor pensar en cómo aumentar la calidad de (2) y (4), es decir, en orientarse hacia generar Exit de gran tamaño a medio y largo plazo.
Hasta ahora el Gobierno ha recogido los problemas inmediatos de las startups mediante consultas de abajo arriba y los ha ido resolviendo con políticas de forma constante, y el entorno de las startups ha mejorado sin duda. Precisamente por eso, muchos de los problemas visibles hoy están resueltos o tienen una solución a la vista, y en ese sentido creo que de ahora en adelante también se le exige al Gobierno un desafío de políticas un escalón mayor.
Uno de ellos es hacer surgir decacornios, y creo que habría que dedicar más recursos a esa discusión.
Notas al pie
-
Creo que también hay quien discute si es correcto mirar un horizonte de 10 años. Si se supone que las nuevas inversiones se realizan entre 3 y 5 años después de constituirse un fondo de VC, los fondos constituidos desde 2019 han sido de algo más de 500.000 millones de yenes al año y, en ese lapso, el número de empresas que captaron financiación se mantuvo prácticamente estable. En ese caso, quizá a corto plazo la situación no sea tan apretada. Aun así, considero que el hecho de que la cantidad y la calidad de los Exit sean las mismas que hace 10 años sigue siendo una situación difícil. ↩