Supera la fase de desilusión de las startups
Este artículo fue traducido automáticamente del japonés por una IA (Claude). Puede contener errores. Leer el artículo original en japonés.
Por las reacciones a un tuit que publiqué hace poco, volví a sentir la «animadversión hacia las startups». (Las citas del tuit, aquí)
«Creo que este año oí cada vez más que "las startups se han vuelto más difíciles". Empezar es más fácil, pero elegir mercado y crecer rápido es más difícil, y además han aumentado tanto la escala de crecimiento que se exige como la estrategia que hace falta, así que en conjunto parece que es más difícil…»
— Takaaki Umada 🐴 Takaaki Umada (@tumada) 26 de diciembre de 2025
¿Las startups despiertan animadversión con facilidad?
Es cierto que en los últimos diez años las startups han concentrado atención y expectativas. Creo que, vistas desde fuera, algunas partes de esa situación daban la impresión de que se estaban creyendo demasiado.
De hecho, en el mundo de las startups y del emprendimiento afloran periódicamente varios problemas. Por ejemplo, los siguientes.
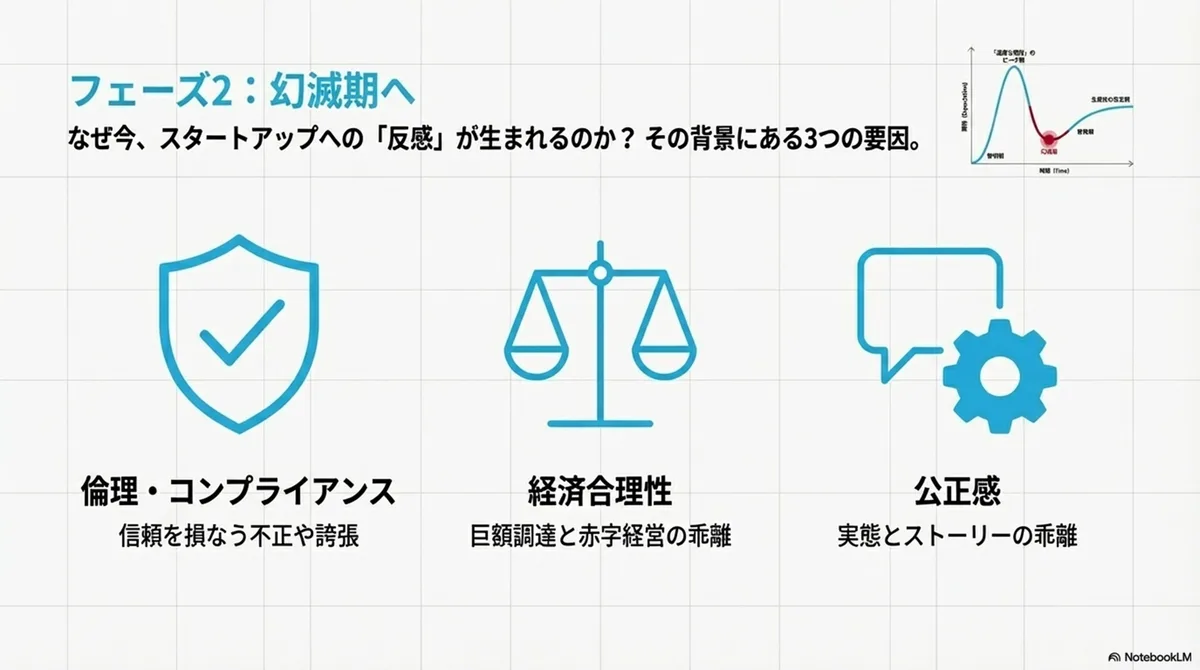
1) Animadversión por la ética y el cumplimiento normativo (fraude, exageración, falta de transparencia)
Por desgracia, en el mundo emprendedor se dan con cierta frecuencia casos que dañan la confianza: publicidad exagerada, maquillaje contable, uso indebido de subvenciones y ayudas, entre otros. Cuanto más honestamente trabaja una empresa, más fuerte será su indignación ante estos casos.
2) Animadversión por la racionalidad económica (parece que se celebran las pérdidas y se desprecia la rentabilidad)
Para quienes obtienen beneficios de forma sólida, puede resultar chocante que otros consigan financiación y visibilidad mientras acumulan pérdidas. Más que la comprensión y el respeto por «asumir riesgos excesivos para emprender un desafío», es fácil que entre el sentimiento de que «se menosprecia el valor de esforzarse para generar beneficios».
3) Animadversión por el sentido de justicia (distancia entre la realidad y la apariencia)
Cuando se adelantan el monto captado y las historias llamativas, y cuesta ver la realidad, como el valor para los clientes o los ingresos recurrentes, da la impresión de que «sale ganando la presentación y no el fondo», y es fácil que se lo considere injusto.
Una parte de esta animadversión se basa en malentendidos sobre los criterios con que se evalúa a las startups (horizonte temporal y riesgo), pero, al mismo tiempo, creo que debemos ser conscientes de que el sector tiene una estructura que «despierta animadversión con facilidad».
Los retornos del conjunto del sector tampoco son buenos
Además, hay cuestiones que no se resuelven hablando de malentendidos.
Por ejemplo, en los últimos años, impulsada por las altas expectativas, la inversión en startups ha crecido hasta alcanzar una escala de casi un billón de yenes al año.
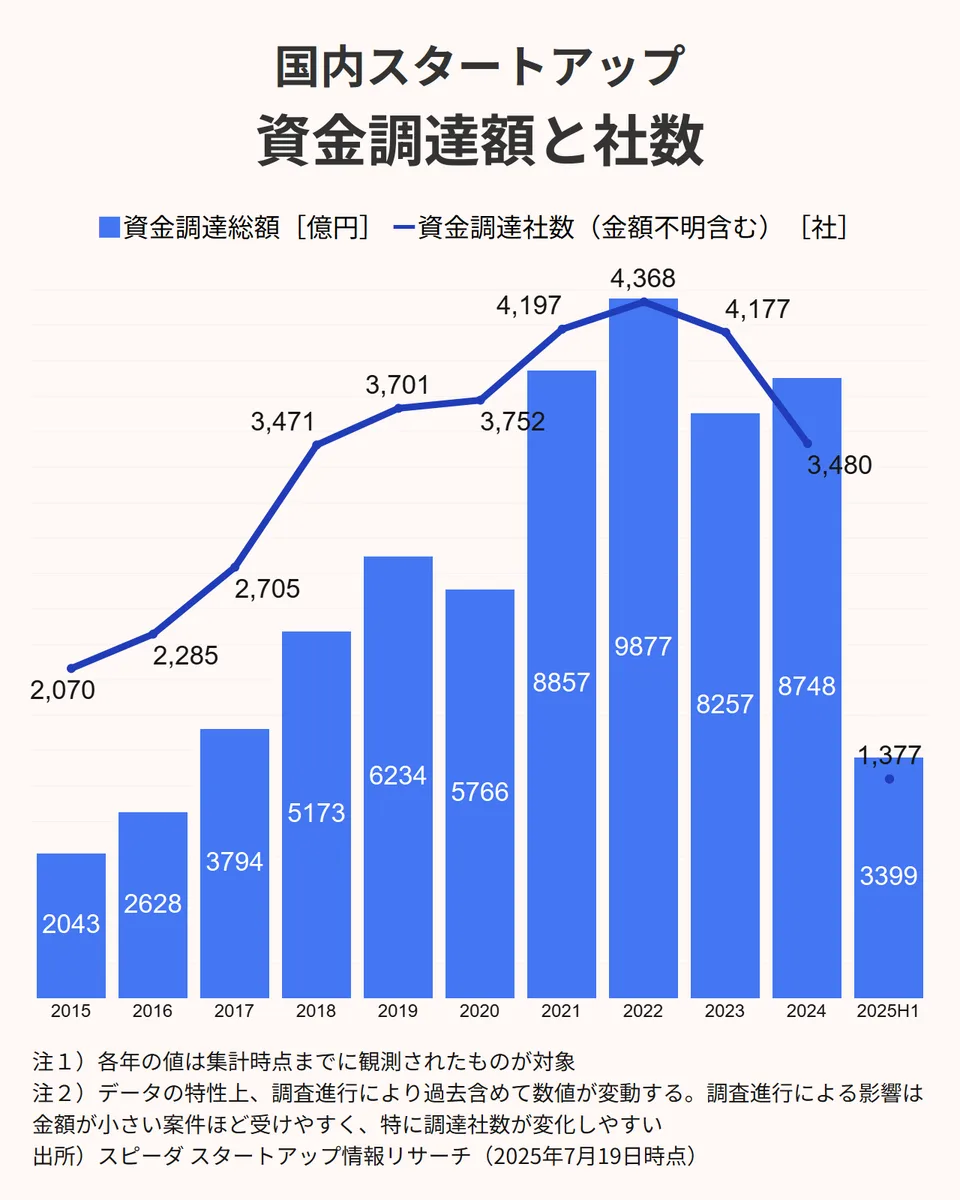
Sin embargo, que no se estén generando retornos (salidas) lo bastante grandes en proporción a esa inversión es una preocupación que mucha gente comparte.
Por supuesto, hay varios fondos concretos con buen desempeño, pero a partir de 2015 parece que la situación en conjunto será difícil. (※Sin embargo, creo que esto no se limita a Japón: en ningún país la clase de activos del capital riesgo puede decirse que tenga resultados tan buenos.)
También creo que esta situación se debe, en parte, a un error de cálculo: pese a ser startups orientadas al alto crecimiento, con los métodos tradicionales el techo de crecimiento rápido resultó más bajo de lo que se pensaba.
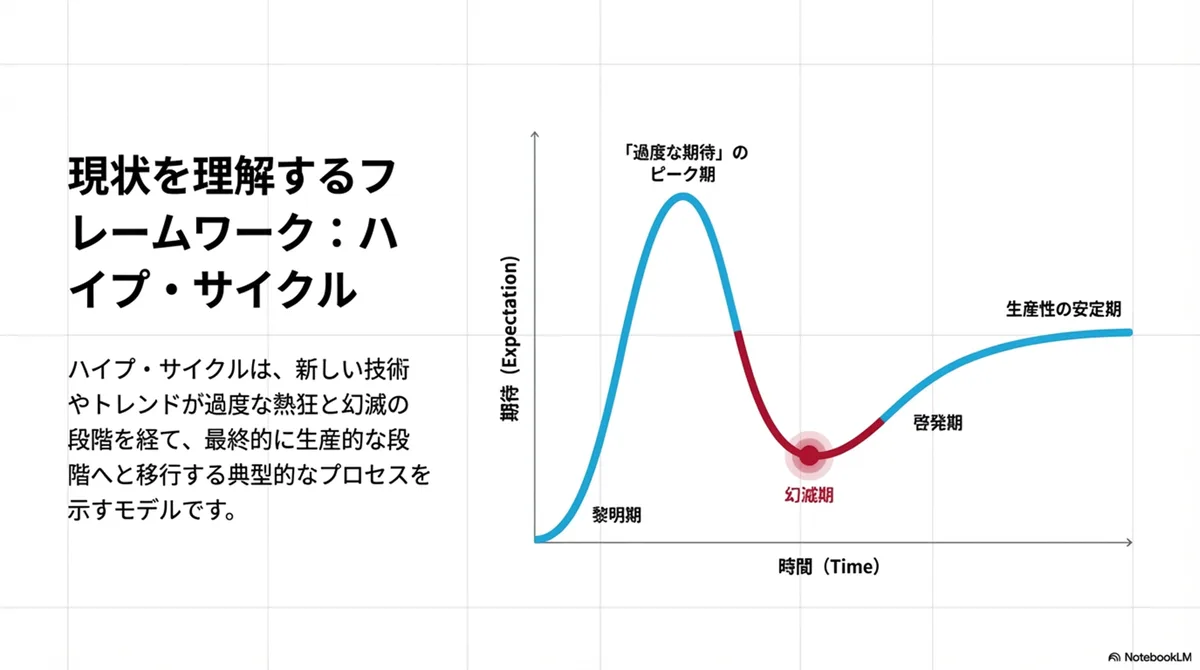
Quizá por ese contexto, según oigo, en Japón sigue siendo difícil crear nuevos fondos. Si a eso se suman la aparición de la animadversión mencionada, el enfriamiento de las expectativas de las grandes empresas en la innovación abierta con startups, el regreso a los pequeños negocios entre los jóvenes principalmente, y el hecho de que la atención de las políticas públicas también parece empezar a bajar un poco, siento que, por usar la terminología del ciclo de sobreexpectación de Gartner, el pico de expectativas infladas ha terminado y por fin estamos entrando en la «fase de desilusión de las startups de alto crecimiento».
Hace unos dos años escribí algo parecido en el artículo «Para detener el "principio del fin" del auge de las startups en Japón», y tengo la impresión de que eso, por fin, ha llegado.
Cuando la marea baja de este modo, creo que la estructura que ya facilitaba la animadversión y la inversión de las expectativas de hasta ahora se combinan y hacen más probable una reacción adversa.
Pero la fase de desilusión también es una fase de reorganización, y una oportunidad para avanzar en un rediseño orientado a la madurez.
Se trata de pensar dónde poner las expectativas (a qué se apuesta), cómo mostrar los resultados (qué se considera éxito), cómo garantizar la confianza (cómo reducir el fraude y la exageración) y cómo diseñar la salida (si incluir, además de la OPV, las fusiones y adquisiciones y el mercado secundario); es decir, creo que es el momento de volver a preguntarnos «qué son, en realidad, las startups que se esperan de Japón» y de tomar medidas.
Este artículo trata de pensar qué se puede hacer para lograrlo.
Repasar la historia
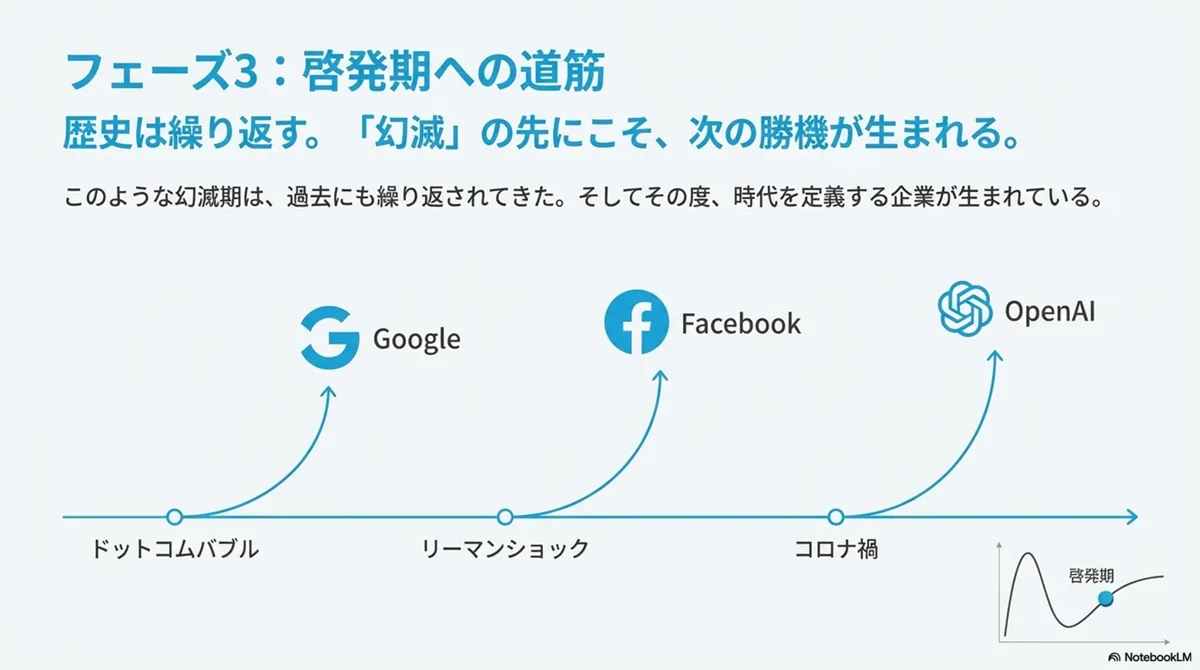
Se dice que la historia se repite, y probablemente ya hubo en el pasado varias fases de desilusión como esta con las startups y el capital emprendedor.
No conozco bien el ambiente de aquella época, pero supongo que hubo fases de desilusión similares en la burbuja puntocom, en el Plan de las mil empresas de capital riesgo y en torno al caso Livedoor en Japón.
También en Estados Unidos, además de la burbuja puntocom, tengo entendido que hubo un estancamiento tras la crisis de Lehman.
Sin embargo, en el caso de Estados Unidos, después de que la burbuja se desinflara aparecieron grandes jonrones. Tras la burbuja puntocom surgió Google. Tras la crisis de Lehman, Facebook, y después de la pandemia, OpenAI.
Se dice que en los fondos de capital riesgo «un solo jonrón genera el retorno de todo un fondo», pero estos ejemplos podrían describirse también como casos en los que «un solo jonrón genera el retorno de todo el ecosistema del capital riesgo».
En realidad, quizá las salidas de Google y Facebook no fueron, en términos de dinero, lo bastante grandes como para cubrir todo el ecosistema. Pero, en el sentido de que la aparición de casos tan emblemáticos amplifica las expectativas, sí generaron retorno para el ecosistema. Creo que eso se extendió desde Estados Unidos y llegó a Japón y a otros países.
Considero que esa «victoria emblemática» es importante para superar la fase de desilusión.
Superar la fase de desilusión
Si miramos atrás en estos diez años, nos hemos quedado en la «creación de nuevos negocios» de escala pequeña y mediana. Para superar esta fase de desilusión, por supuesto es importante, y hay que hacerlo, mejorar los mercados de salida, como el secundario y las fusiones y adquisiciones, y reforzar el gobierno corporativo contra el fraude; pero creo que, si no emprendemos grandes desafíos y producimos casos de éxito sorprendentes, el propio sector no quedará justificado.
Y la preparación para ello es necesaria precisamente ahora.
Las grandes startups actuales deben intentar crecer aún más, y las que empiecen ahora deben asumir desafíos todavía mayores. Creo que esa es la jugada necesaria para superar esta fase de desilusión.
Por el contrario, si nos autoconcebimos como que «el ecosistema de startups de Japón, a diferencia del de Estados Unidos, es un ecosistema que crea nuevos negocios de escala moderada», nos resultará más cómodo por un tiempo, pero será más difícil reunir dinero y nos encaminaremos a un equilibrio de contracción. Es un acto que, tarde o temprano, nos ahogará a nosotros mismos.
Si se quiere mantener la postura de crear grandes industrias y nuevos negocios de envergadura, ¿no será necesario para ganar la confianza de la sociedad mostrar la actitud de crear industrias que ganen divisas para Japón y de intentar resolver grandes problemas sociales, o al menos esbozar esa visión, y mostrar al mundo, incluso en esta situación difícil, una «actitud de asumir desafíos grandes y con sentido»?
Así, debería resultar más fácil decir con la cabeza alta que uno se dedica al desafío de las startups.
Por eso, y también por el éxito, creo que se exigirá más que nunca cómo trazar una gran visión.
Más concretamente,
- el tipo global, que resuelve problemas del mundo
- el tipo de desafío nacional, que resuelve problemas de Japón
- el tipo tecnológico, que redibuja el mapa de los sectores
y otros: crear un entorno en el que, precisamente ahora, surjan muchos más desafíos en varios campos como estos. Creo que esa es la valiosa enseñanza obtenida de los desafíos que tantas startups han asumido en Japón durante las últimas décadas.
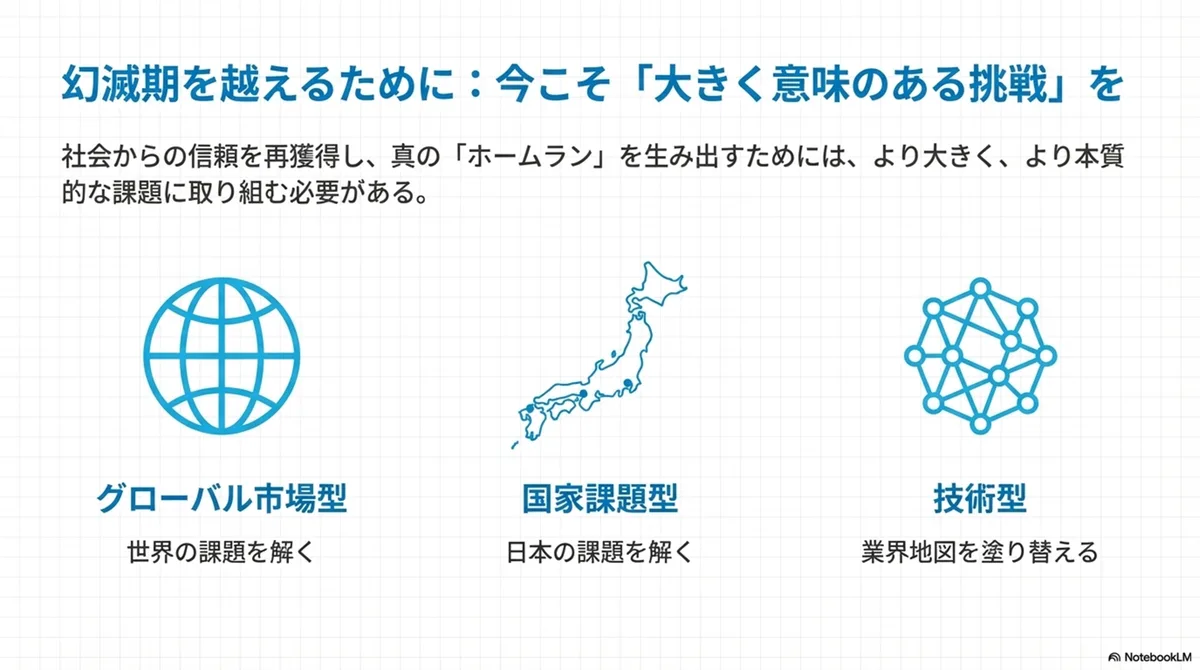
No es necesario que todas las startups ni toda la inversión de capital riesgo sean así. Pero, si Japón quiere adoptar la postura de crear grandes negocios, creo que será necesario dedicar a esos grandes desafíos una cierta proporción (por ejemplo, dos o tres décimas partes) de los recursos totales, y que también el modo de apoyar a las startups debe destinar más recursos a trazar esas grandes visiones y a hacerlas realidad.
Supera también la fase de desilusión con Silicon Valley
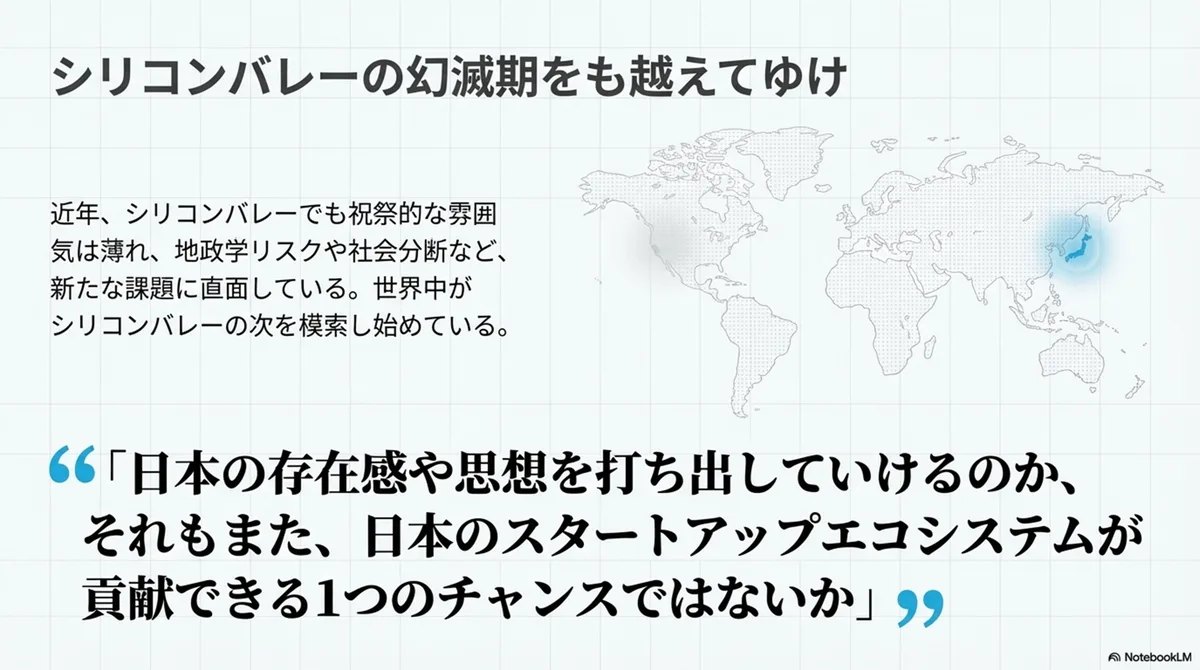
En paralelo, en los últimos años la admiración por Silicon Valley se ha ido diluyendo poco a poco, y creo que, en el plano de las ideas, también está empezando una fase de desilusión con Silicon Valley.
En cierto sentido, Silicon Valley era el símbolo del futuro y la esperanza. Había una sensación de expectativa: nacían muchísimas cosas nuevas y nos mostraba un mundo nuevo
De una situación en la que dominaban las expectativas positivas sobre el software e internet, hemos pasado a ver también muchos de los aspectos negativos de la tecnología. Ha resultado más fácil ver el lado mercantilista que antes estaba oculto, la división política se ha agudizado y creo que también ha salido a la luz la reconexión con la religión.
Incluso mirando las startups de Silicon Valley, el ambiente festivo se ha ido apagando y parece que lo va ocupando un clima más grave, de guerra y seguridad nacional.
Ante estos cambios en Estados Unidos, la mirada del mundo hacia Silicon Valley ha empezado a cambiar, y siento que también está cambiando la admiración por él.
Del mismo modo, en Japón, las expectativas puestas en Silicon Valley, que comenzaron con obras como «La teoría de la evolución de la web», conservarán su parte económica, pero creo que la parte ideológica está cambiando un poco de forma.
En cierto sentido, es una coyuntura que plantea cómo crear «el relato de futuro y esperanza posterior a Silicon Valley», y creo que esa competencia ya ha comenzado.
Cómo mostrar allí la presencia y el pensamiento de Japón es, creo, una oportunidad más a la que puede contribuir el ecosistema de startups japonés.
Eso no se logra con unos pocos desafíos. Hace falta dirigir muchas miradas hacia allí, y lo importante parece ser generar, en conjunto, ese impulso.
Resumen
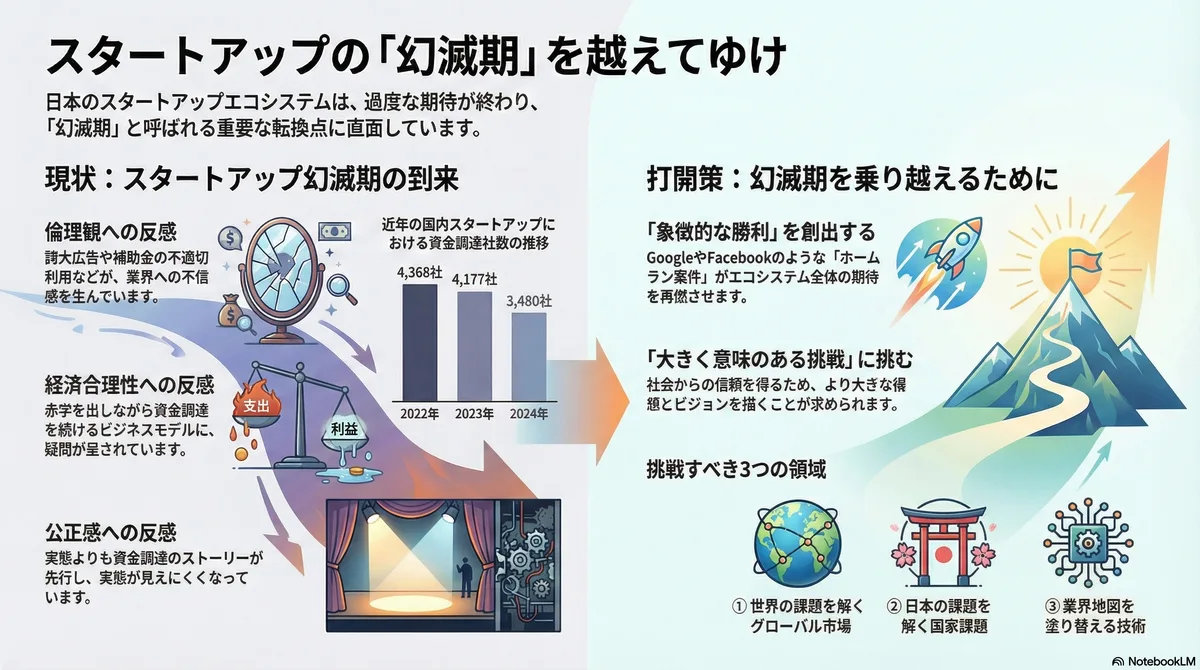
Resumen elaborado con NotebookLM
Creo que es más productivo ver esta situación difícil como un periodo para ir acumulando a la vez confianza y ambición, en lugar de lamentarla como el «invierno de las startups»; y creo que lo que decidirá el futuro dentro de unos años es crear un ambiente en el que se debata cómo identificar los problemas y superarlos, más que dedicar mucho tiempo a compartir lamentos.
Y creo que hace falta más actividad para transmitirlo a nuestro entorno, para comunicar bien «qué buscamos y para qué existimos».
(El estilo del título y del texto de las imágenes proviene de «Supera mi cadáver».)
Diapositivas de NotebookLM