Las startups leen el «tiempo»
Este artículo fue traducido automáticamente del japonés por una IA (Claude). Puede contener errores. Leer el artículo original en japonés.
Diapositivas de NotebookLM
Creo que lo que hace singular a una startup es una forma de relacionarse con el «tiempo» distinta de la de una empresa convencional.
Al captar capital de riesgo de VC y similares, las startups pueden dejar de lado temporalmente las restricciones de los indicadores de corto plazo importantes para la gestión, como el flujo de caja y los beneficios.
En cierto sentido, esto significa que la financiación les da libertad para elegir el tiempo, y como resultado pueden elegir competir en un horizonte temporal distinto al de las empresas normales.
Tomando el atletismo como ejemplo, donde muchas empresas eligen la carrera de velocidad o de media distancia, las startups, usando los fondos obtenidos, eligen deliberadamente la carrera de ultravelocidad o de ultrafondo para ganar.
Tengo la impresión de que esta forma de relacionarse con el tiempo recibe poca atención, y creo que existen varios patrones de «competencias con horizontes temporales distintos», así que presentaré algunos enfoques temporales tal como yo los veo.
(1) Carrera de ultravelocidad: ganar de forma definitiva en poco tiempo
(2) Carrera de ultrafondo: ganar dedicándole mucho tiempo
(3) Carrera de exploración: empezar a correr sin conocer las restricciones de tiempo ni la meta
(4) Carrera de timing: ocupar una posición concreta en un momento concreto
(5) Extra: apoderarse del cuello de botella del flujo
Enfoque (carrera) | Resumen | Ejemplo |
(1) Carrera de ultravelocidad: ganar de forma definitiva en poco tiempo | En mercados con fuertes efectos de red o lock-in, conquistar a todos los clientes en poco tiempo y zanjar la contienda | Mensajería tras un cambio de plataforma (LINE) / subastas (Mercari) / la pugna por los pagos entre particulares (la guerra de volumen de PayPay) |
(2) Carrera de ultrafondo: ganar dedicándole mucho tiempo | Si el retorno es grande, se puede competir en un horizonte de largo plazo con capital de riesgo de VC y similares | OpenAI, que trabaja en la AGI desde 2015 |
(3) Carrera de exploración: desafiar la incertidumbre temporal | Se afronta un juego exploratorio en el que no se conocen ni la meta ni el momento, pero que, si se gana, podría dar un gran premio | Apps B2C con un gran riesgo de demanda, etc. |
(4) Carrera de timing: ocupar una posición concreta en un momento concreto | Prever las tendencias del sector y ocupar una posición importante en el futuro. Mientras todos miran el corto plazo (horizonte 1), preparar de antemano el medio plazo (horizonte 2) | Pensar qué tipo de empresa querrá comprar OpenAI dentro de tres años |
(5) Apoderarse del cuello de botella del flujo | Dominar la mayor fricción, es decir, el cuello de botella, dentro de un «flujo» como un flujo de trabajo, y resolverla para capturar un gran valor | Nvidia (el suministro de GPU es el cuello de botella) / «el cuello de botella de después del siguiente» |
※Cabe señalar que, aunque se tenga financiación, no se queda libre de los indicadores sin límite: solo se escapa temporalmente de la atadura de los indicadores de corto plazo, y a medio y largo plazo hay que cuadrar las cuentas. Por eso se exige un gran retorno a los inversores, y se paga el coste correspondiente, por ejemplo mediante la dilución de las acciones.
(1) Carrera de ultravelocidad: ganar de forma definitiva en poco tiempo
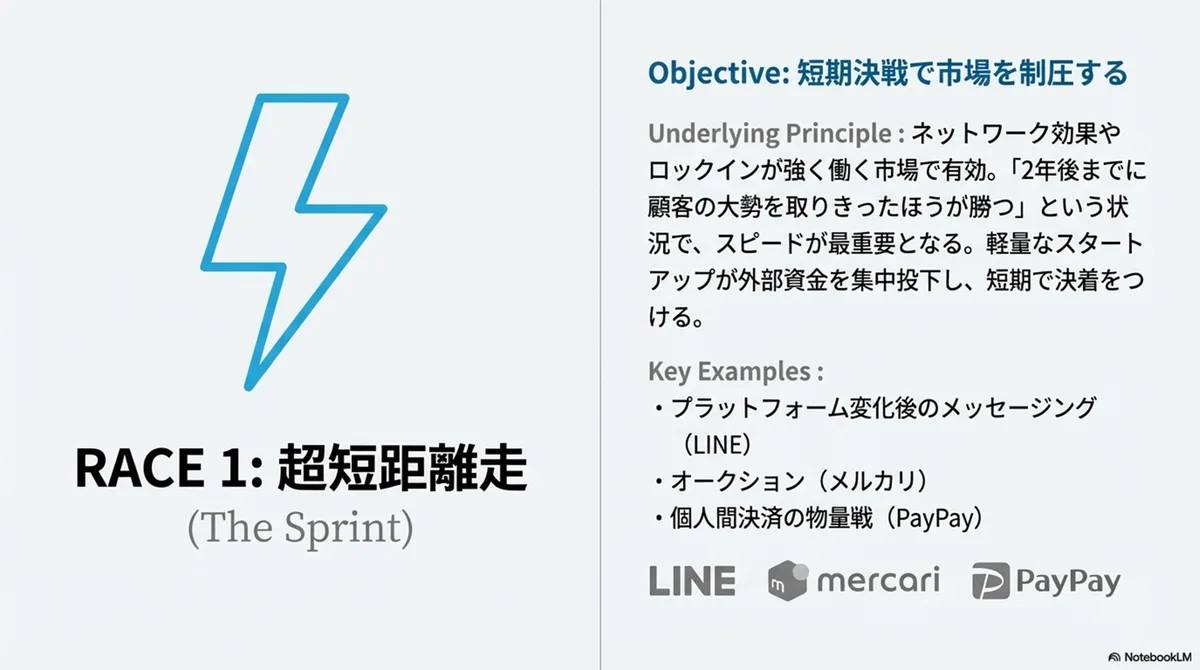
Este es probablemente el enfoque más fácil de entender.
En negocios donde los efectos de red funcionan bien o donde el lock-in es fuerte, ocurre que «gana quien se haga con la mayoría de los clientes en un plazo de dos años». Son ejemplos los servicios de mensajería (LINE) o de subastas (Mercari) tras un cambio de plataforma.
En estas situaciones la velocidad es importante, y las startups, que son ágiles, se desenvuelven con relativa soltura en esta lucha. Es el tipo de caso en el que, además, se obtiene financiación externa y se concentra el capital para decidir el juego en poco tiempo.
También es importante llevarlo a cabo antes de que las grandes empresas se den cuenta. Por ejemplo, en la pugna por los servicios de pagos entre particulares, probablemente no había ninguna startup japonesa capaz de ganar la guerra de volumen de PayPay (desde el punto de vista de que la oferta de fondos para las startups del país es limitada).
(2) Carrera de ultrafondo: ganar dedicándole mucho tiempo
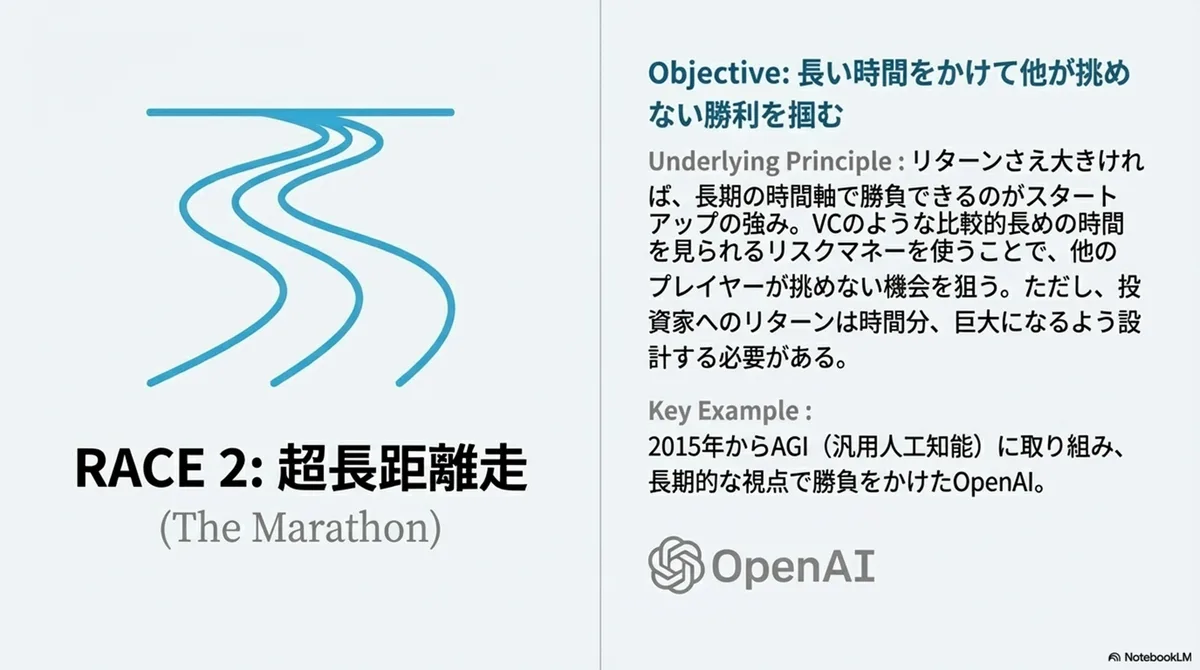
Una de las ventajas de las startups es que, con tal de que el retorno sea grande, pueden mirar con un horizonte de largo plazo. Usando capital de riesgo de VC, que está dispuesto a esperar un tiempo relativamente largo, es posible competir a medio y largo plazo.
Mucha gente solo compite en horizontes cortos. Por el mero hecho de poder competir en un horizonte largo, se pueden afrontar contiendas a las que otros no se atreven. Eso se convierte en una oportunidad.
Sin embargo, como se dedica mucho tiempo, hay que diseñar el negocio de modo que el retorno para los inversores sea considerablemente grande. Hay que tener presente que los negocios que encajan en ese marco son solo una pequeña parte.
Además, los VC tampoco pueden esperar tanto tiempo, de modo que, según el caso, quizá sea posible competir a más largo plazo si se logra el apoyo de fuentes de financiación como la inversión directa de grandes empresas o fundaciones. OpenAI, que trabaja en la AGI desde 2015, parece haber sido una variante de esto.
(3) Carrera de exploración y aprendizaje: desafiar la incertidumbre
Una de las características de las startups es que pueden afrontar juegos exploratorios en los que no se conocen ni la meta ni el momento, pero en los que, si se gana, podría llegar una gran recompensa. Las empresas normales no pueden hacer este tipo de apuestas, por lo que hay poca competencia, lo cual es una ventaja.
Además, en una carrera con mucha incertidumbre no se sabe qué reglas tendrá el juego, y en esos casos tiende a ganar la empresa que aprende más rápido; también cuando hace falta ese aprendizaje, se puede decir que se capta financiación para comprar tiempo y aprender.
Ahora bien, en este tipo de juegos, aunque se gane, a veces ni siquiera se sabe si habrá una gran recompensa. Por ejemplo, que ese ámbito crezca o no depende en gran medida de factores ajenos a nuestro esfuerzo, así que en cierto sentido es cuestión de suerte. Aun así, si se piensa que hay opciones de ganar precisamente porque son muchas las personas y empresas que no pueden apostar por esa suerte, creo que ese riesgo debe asumirse de buen grado.
Por otra parte, hay ámbitos en los que se sabe de antemano, hasta cierto punto, que solo la incertidumbre es alta y que el retorno no es tan grande, y es importante no elegir esos ámbitos.
(4) Carrera de timing: ocupar una posición concreta en un momento concreto
Prever las tendencias del sector y asegurarse de antemano una posición importante en ese futuro es también uno de los enfoques temporales que se usan con frecuencia.
Existen expresiones de concepto similar, como horizonte 1, 2 y 3, y se trata de que, mientras todos miran solo el horizonte 1 (corto plazo), uno mire deliberadamente desde ahora el horizonte 2 (medio plazo) y se prepare.
Más concretamente, si se empieza desde cero ahora, puede consistir en pensar en «el siguiente del siguiente».
Esto significa observar los movimientos de otras empresas, hacer una predicción del tipo «seguramente los demás vendrán por aquí, y las piezas o funciones importantes ahí serán estas», y empezar a construirlas antes que nadie. Por ejemplo, en la nota de inversión sobre Groq, que a finales de 2025 fue adquirida en la práctica por Nvidia (en rigor no fue una adquisición), el contenido es que se apostó por la posibilidad de «lo que viene después de la GPU».
Por ejemplo, hoy sería pensar «¿qué tipo de empresa querrá comprar OpenAI dentro de tres años?» y construirla. En un plazo más largo, otro ejemplo sería «en 2040 habrá una gran cantidad de baterías de vehículos eléctricos, así que nos preparamos para ello».
Si se piensa así, se puede conseguir una buena posición dentro de unos años.
(5) Apoderarse del cuello de botella del flujo
El último es de un matiz algo distinto, pero, dentro del eje temporal, es la perspectiva de que hay que prestar atención al «flujo», como los flujos de trabajo.
En el mundo hay diversas fricciones, como la incomodidad o la lentitud, y los productos se ofrecen para resolverlas. Donde más dinero se concentra es en el punto donde ocurre la mayor fricción dentro del flujo de la sociedad o de todo un sector, es decir, el cuello de botella. Si solo hay una empresa que puede resolverlo, ahí se genera un gran beneficio. Nvidia es un buen ejemplo. Precisamente porque el suministro de GPU es el cuello de botella, hay muchísima gente dispuesta a pagar mucho dinero, y la empresa gana dinero.
La dificultad de este enfoque está en que desarrollar la tecnología necesaria para resolver ese cuello de botella es técnicamente difícil (desarrollo, producción en masa, etc.). Y, a la inversa, aunque se logre desarrollar la tecnología, si solo es eficaz en puntos que no generan cuellos de botella ni fricción, esa tecnología no tendrá un valor de mercado muy alto.
Además, combinándolo con pensar en «el siguiente del siguiente», se puede pensar en «el cuello de botella de después del siguiente» y abordarlo de antemano. Por ejemplo, hace unos años habría consistido en no pensar solo que AI ➡ requiere inferencia, sino pensar que AI ➡ requiere energía, y tener preparada una startup de energía.
En algunos casos, al desplazarse el verdadero cuello de botella hacia ahí, puede invertirse la relación de principal y secundario en la magnitud del valor generado, y podría darse el movimiento de adquirir a los operadores que originalmente tenían impulso.
Resumen
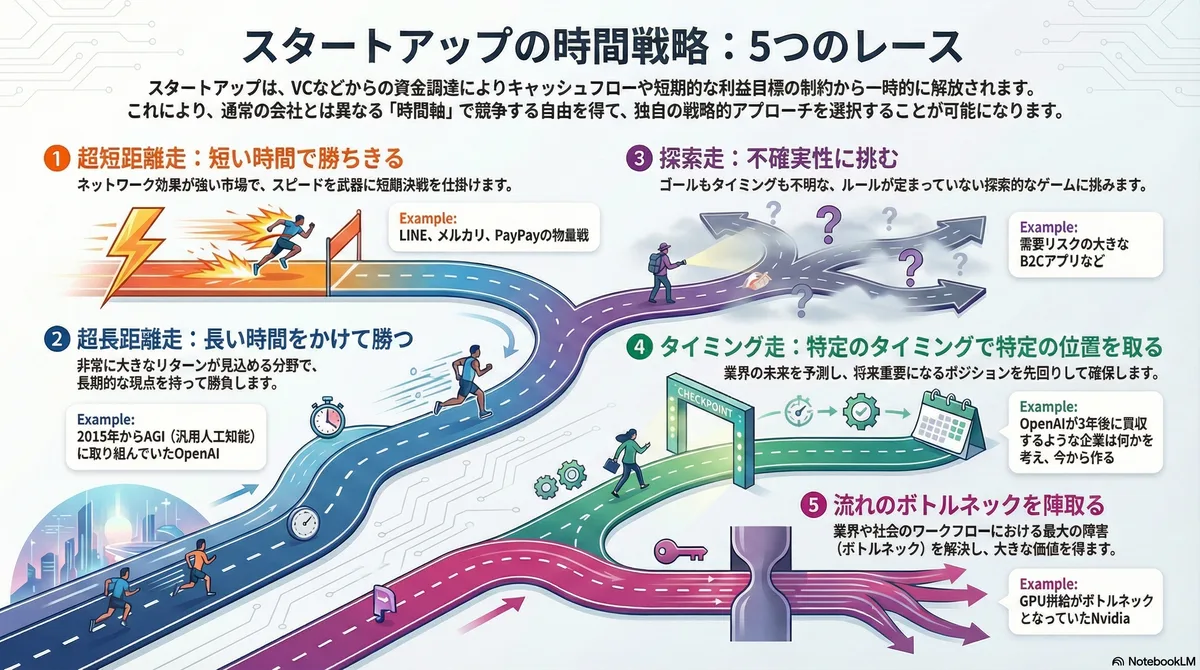
Resumen de NotebookLM
En este artículo he ordenado las ideas desde la perspectiva de cómo aprovechar el tiempo.
Lo he ordenado porque pienso que, al ser conscientes de en qué tipo de carrera estamos compitiendo y de qué tipo de tiempo estamos comprando con los fondos, resulta más fácil ver una faceta de nuestro propio negocio.
Leer el tiempo es, en cierto sentido, «imaginar el futuro». No se trata de un futuro o una visión abstractos, sino de prever hasta cierto punto cuándo y de qué forma llegará ese futuro y empezar a construir con vistas a él; creo que eso es una de las estrategias de las startups, aunque no sea la única.