Las trampas del «apoyo a la globalización de las startups»
Este artículo fue traducido automáticamente del japonés por una IA (Claude). Puede contener errores. Leer el artículo original en japonés.
Resumen de NotebookLM
Crece la expectativa de que las startups se globalicen o se conviertan en empresas que ganen divisas.
Personalmente, creo que, en lo fundamental, hay que impulsar este tipo de iniciativas y crear en Japón industrias que ganen divisas, y deseo que las startups contribuyan de forma significativa a ello. Sería bueno que también se reforzara el «apoyo a la globalización», tema central de este artículo.
Sin embargo, si se va a apoyar la globalización con fondos públicos, creo que no debemos quedarnos solo en «ganar divisas». Es necesario examinar, como un conjunto, en qué medida el diseño hace que ese valor y ese flujo de caja permanezcan en Japón.
Resumo primero lo que quiero decir en este artículo:
- «Ganar divisas» es importante. Pero hay que prestar atención a «cómo se ganan» y a «cómo se retienen».
- Cuanto más permanezcan en Japón las actividades de alto valor añadido (I+D, desarrollo de producto, propiedad intelectual y toma de decisiones), mayor será el efecto de arrastre sobre la economía nacional.
- Cuando se trata de apoyo público, con mayor razón se necesitan un diseño y unos criterios de evaluación centrados en el beneficio para el país.
- Ganar divisas no garantiza que el país se enriquezca
- Criterios de evaluación para el apoyo público
- Qué tipo de startups cumplen con mayor facilidad las condiciones
- Conclusión: hacia un apoyo a la globalización que maximice el interés nacional
- Nota adicional: distinguir entre «ganar divisas» y «atraer divisas»
Ganar divisas no garantiza que el país se enriquezca
Se dice que uno de los problemas actuales de Japón es el deterioro de la balanza comercial y de la balanza de servicios.
Se suceden los años en que se pagan más de 25 billones de yenes anuales por la importación de recursos energéticos; además, últimamente también ha aumentado el déficit digital, y sumando la balanza comercial y la de servicios se encadenan años de déficit.
Por otro lado, hay quienes argumentan que no hay motivo de preocupación porque la balanza por cuenta corriente de Japón es superavitaria.
La balanza por cuenta corriente de un país es:
Balanza por cuenta corriente = balanza comercial + balanza de servicios + balanza de renta primaria + balanza de renta secundaria
y, de hecho, en la última docena de años la balanza por cuenta corriente de Japón ha sido superavitaria.
Esto se debe en parte a que la balanza de renta primaria (intereses, dividendos y rendimientos de inversiones en el exterior) ha compensado el deterioro del comercio y los servicios. (La parte amarilla del gráfico de abajo.)
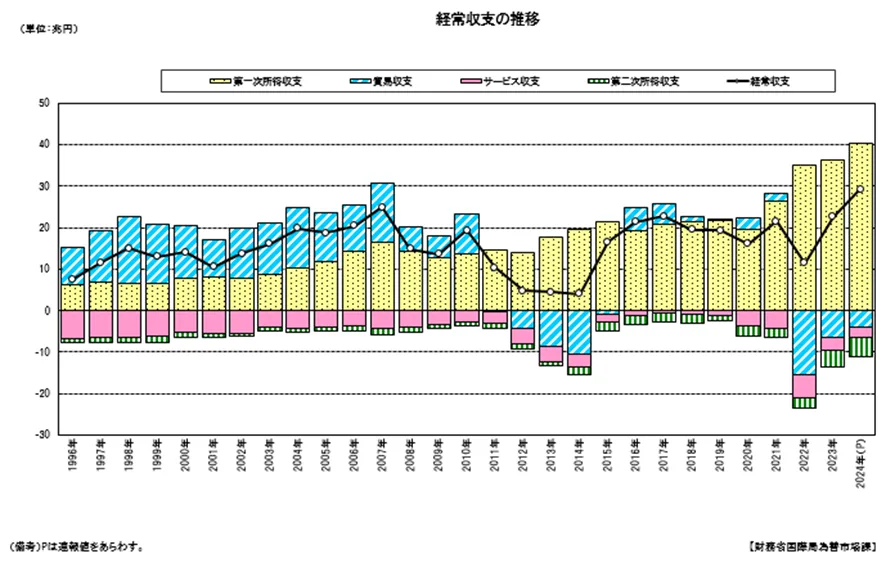
Como se aprecia en este gráfico, desde 2011 el aumento de la proporción de la parte amarilla es notable.
Los primeros años a partir de 2011 son algo especiales, porque el terremoto paralizó las centrales nucleares y aumentó la importación de recursos energéticos; pero incluso después la balanza comercial y la de servicios siguieron débiles, y en los últimos años han sido deficitarias. Lo que lo compensa es la balanza de renta primaria.
Por así decirlo, en la docena de años transcurridos desde 2011 se ha producido un cambio estructural que se describe como el paso de «nación comercial a nación inversora».
El superávit contable y el flujo de dinero son cosas distintas
Ahora bien, lo importante aquí es que el superávit contable y el movimiento de efectivo que llega al país no siempre coinciden.
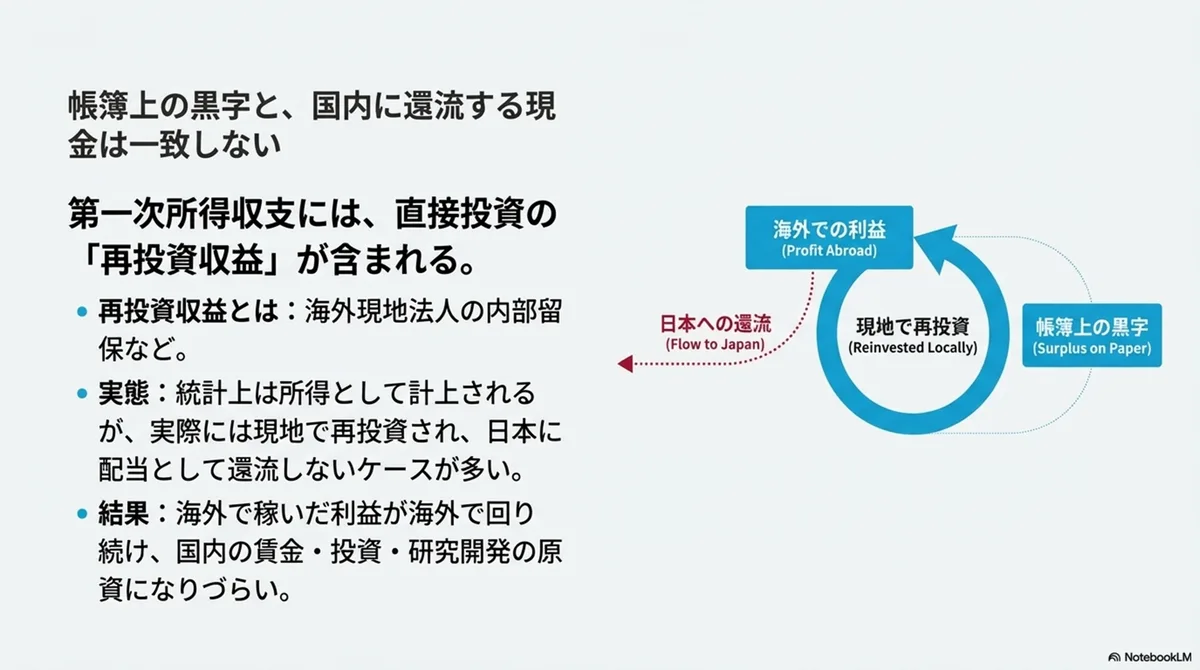
La renta primaria incluye las «utilidades reinvertidas» de la inversión directa (algo parecido a las reservas retenidas). Estadísticamente se contabilizan como renta, pero en la práctica se reinvierten en el lugar donde se generan, y puede ocurrir que no regresen a Japón en forma de dividendos.
Cuando esto sucede, tienden a darse fenómenos como:
- Las utilidades ganadas en el exterior siguen circulando en el exterior.
- Resulta difícil que se conviertan en fuente de recursos para salarios, inversión e I+D en el país, lo que frena el aumento salarial y la inversión.
Por supuesto, los salarios y la inversión en equipamiento internos también dependen de otros factores, así que esta no es la única causa; pero que «ganar en el exterior» no se traduzca directamente en «enriquecer al país» es, al menos, una premisa que conviene tener presente.
Otro problema derivado de que el dinero no regrese
Que el dinero no regrese a Japón genera otro problema.
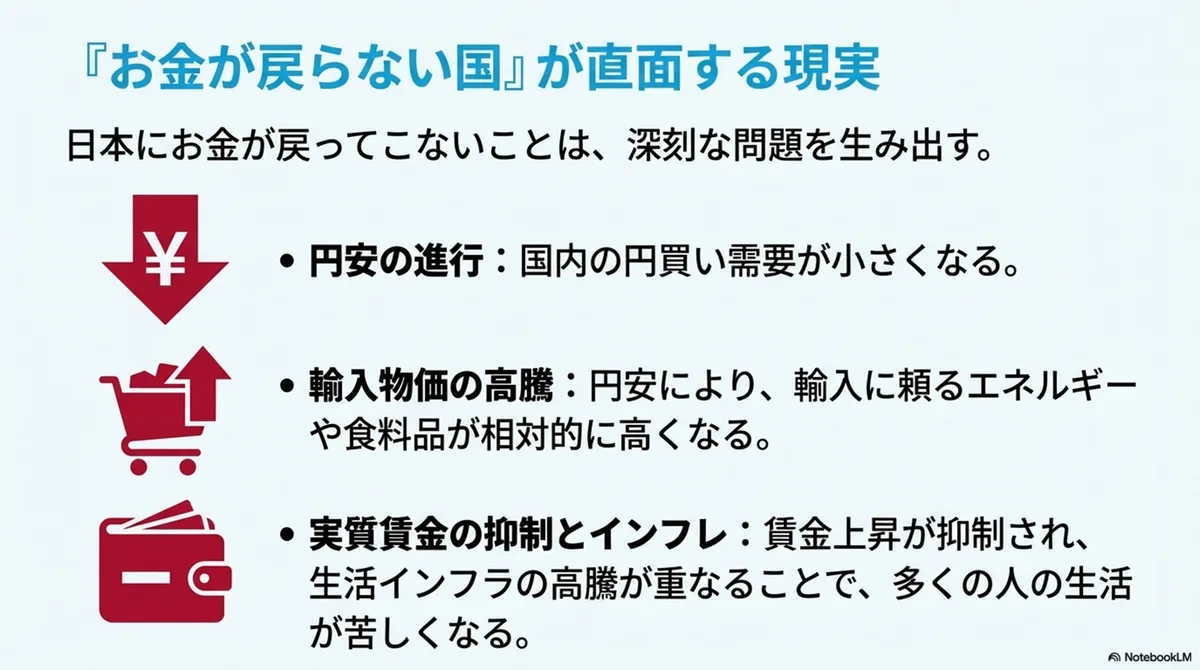
Que el dinero no regrese a Japón significa que la demanda de compra de yenes se reduce. Si como consecuencia se mantiene un yen débil, la energía y los alimentos, que dependen de la importación, se encarecen en términos relativos.
Es decir, si se produce una estructura así, el freno al aumento salarial y el encarecimiento de la infraestructura de la vida cotidiana se superponen, lo que puede llevar a que la vida de mucha gente se vuelva difícil.
Por supuesto, el precio de las acciones de las empresas sube, así que quien posea acciones podría ver una situación distinta. Pero el daño recae sobre quienes no pueden tener esos activos y viven únicamente de un salario.
La posibilidad de que se acelere el déficit digital
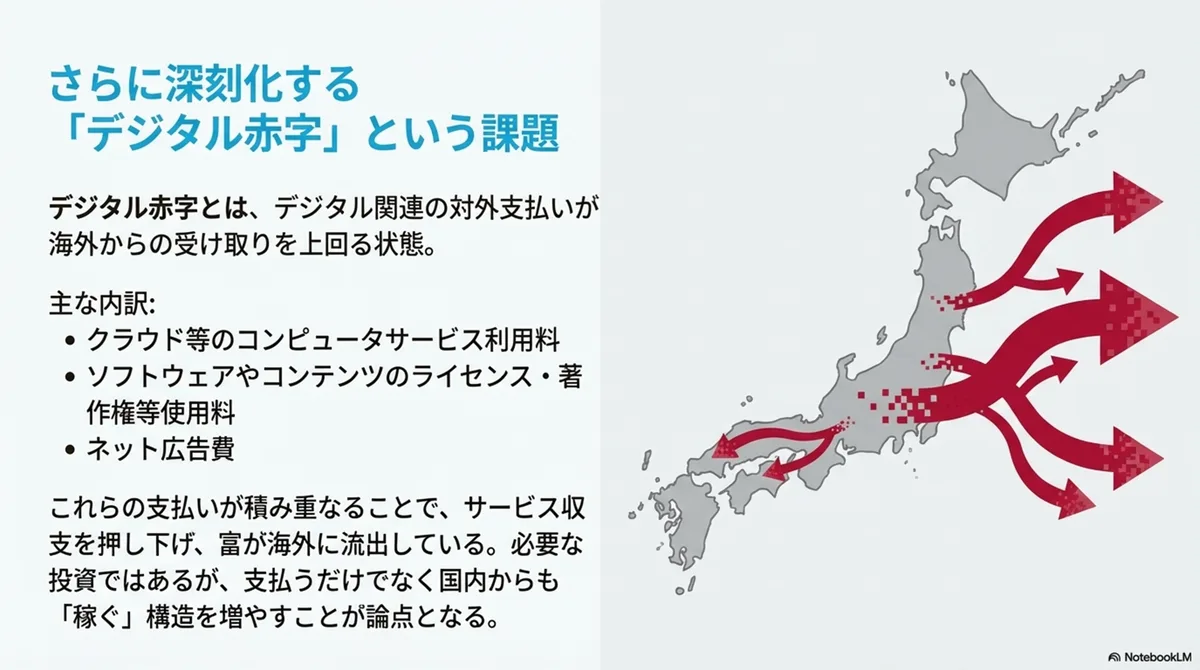
Además, últimamente también se discute con frecuencia el «déficit digital». El déficit digital al que me refiero aquí es el que se produce cuando se acumulan
- los servicios informáticos como la nube,
- las regalías por licencias y derechos de autor de software y contenidos,
- y los pagos digitales al exterior, incluida la publicidad en internet,
lo que hace bajar la balanza de servicios (es decir, salen divisas).
Los pagos digitales son en sí mismos una inversión necesaria, pero el punto de debate es aumentar las estructuras que no solo pagan, sino que también ganan desde el país (exportación, propiedad intelectual, productos).
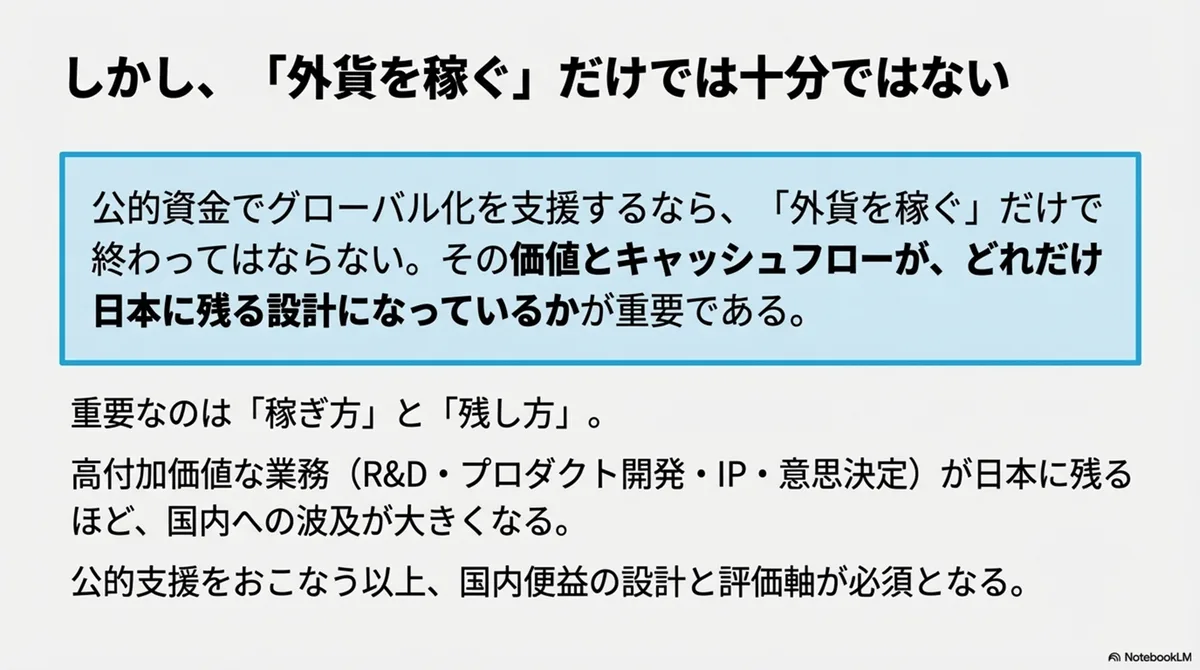
Es decir, la orientación misma de «aumentar las startups que ganan divisas» es acertada, pero además de ganar divisas, cómo hacer que ese valor y ese flujo de caja pasen por Japón determinará hasta qué punto Japón se beneficia.
Concretándolo un paso más, incluso al ganar divisas es importante
- cuánto de las actividades de alto valor añadido (I+D, desarrollo de producto, diseño, datos y algoritmos, gestión de producto),
- la titularidad de la propiedad intelectual (PI),
- y el efecto de arrastre en el país en forma de impuestos, seguridad social y empleo
se mantiene en Japón.
Criterios de evaluación para el apoyo público
Hasta aquí solo he resumido la situación económica general de Japón, que se discute mucho últimamente.
Pero lo que quiero plantear en este artículo es que, si no se tiene esto en cuenta, no se obtendrá la confianza de la sociedad para el apoyo a las startups.
Teniendo en cuenta esta situación, y llevándolo a la práctica de las startups, creo que en el diseño y la evaluación del apoyo habría que adoptar perspectivas como las siguientes.
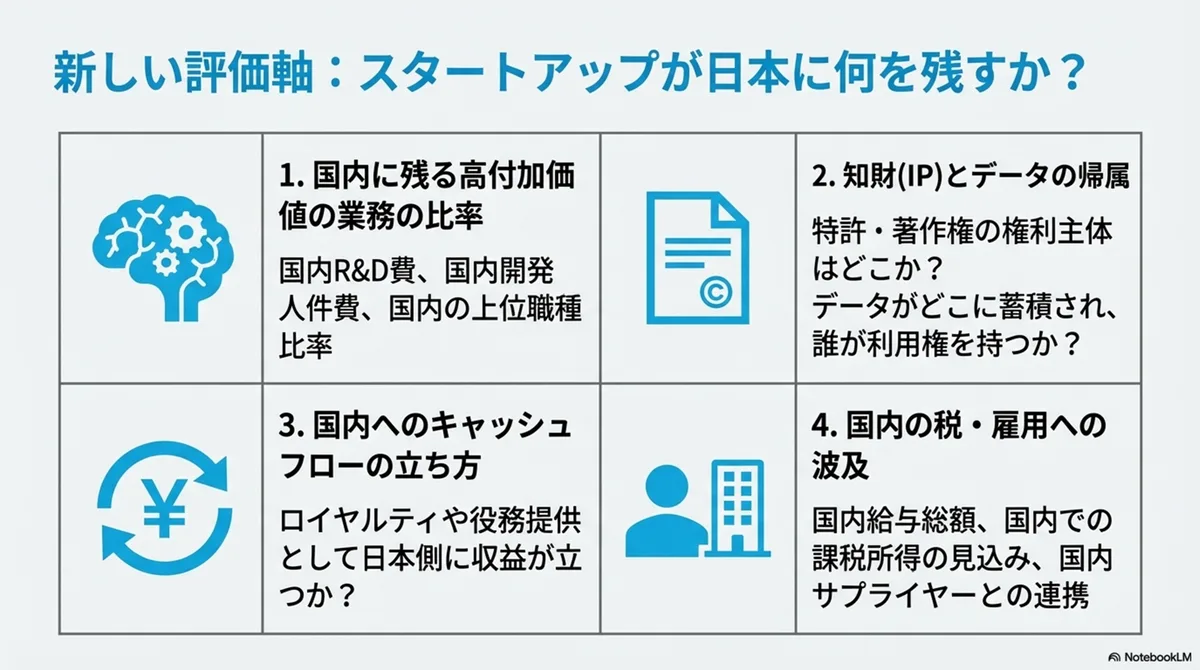
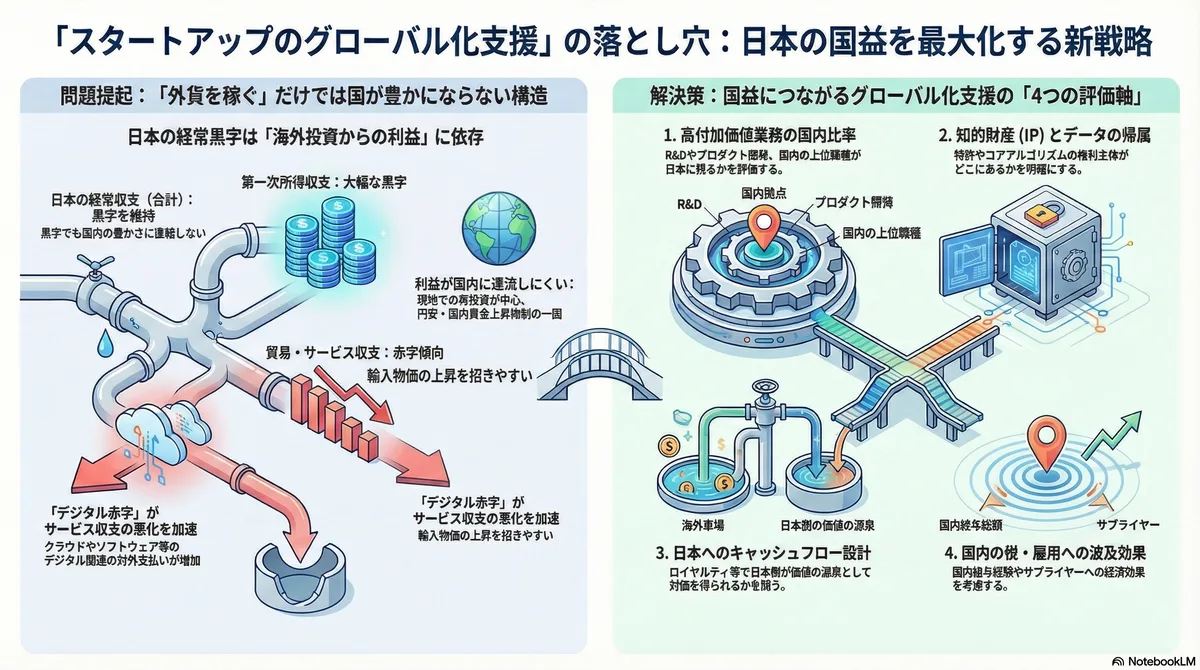
1) Proporción de actividades de alto valor añadido que permanecen en el país
- Gasto de I+D en el país, costes de personal de desarrollo en el país, proporción de puestos superiores en el país
- Si el desarrollo de las «funciones centrales» se hace en el país (y no queda solo la operación)
2) Titularidad de la propiedad intelectual (PI) y de los datos
- Quién es el titular de las patentes, los derechos de autor y los algoritmos centrales
- En qué entidad se acumulan los datos y quién tiene el derecho de uso en el diseño
3) Cómo se genera el flujo de caja hacia el país
- Si los ingresos se registran en el lado japonés como regalías o prestación de servicios (exportación de servicios)
- Incluso si la entidad de ventas está en el exterior, si el diseño permite que el lado japonés obtenga una contraprestación como fuente del valor
4) Efecto de arrastre en impuestos y empleo del país
- Masa salarial en el país (incluidos impuesto sobre la renta y seguridad social), renta imponible prevista en el país
- Colaboración con proveedores e instituciones de investigación nacionales, y efectos de arrastre como los spin-outs
Si se decide apoyar «porque gana divisas» sin criterios de evaluación, puede parecer un «éxito de la globalización» incluso un caso en que el país queda reducido a una base de ventas o a un subcontratista y el núcleo se va al exterior. Si se usan fondos públicos, eso es lo que se quiere evitar. (※Con fondos privados, supongo que no hace falta pensar en estas cosas y basta con buscar el máximo retorno de la inversión.)
Esta forma de ordenar las cosas también lleva a ampliar el rango de destinatarios del apoyo.
Por ejemplo, aunque sea una startup creada por japoneses en Estados Unidos, si mantiene en Japón el núcleo de I+D y desarrollo de producto y hace en Estados Unidos solo las ventas, el beneficio para Japón tenderá a ser grande. En ese caso, podría ser destinataria de apoyo.
En cambio, si aun estando registrada en Japón, subcontrata en el exterior (offshore) el desarrollo central y solo ve a Japón como un mercado, el efecto de arrastre en el país tenderá a ser limitado, por lo que habría que considerar, según el objetivo, si se la incluye o no como destinataria del apoyo (tiene otros valores, como la importación de mano de obra o la eficiencia, pero en cuanto al alto valor añadido que permanece en el país, es más débil).
Qué tipo de startups cumplen con mayor facilidad las condiciones
Hasta ahora, hablar de startups en Japón era hablar del sector del software.
Y creo que el software cumplía, más que el papel de ganar divisas, el de compensar la disminución de la población activa (mejora de la productividad).
Sin embargo, si de ahora en adelante se va a apoyar con impuestos que las startups ganen en el mercado global, incluso las startups de software deberían tener más presente el «diseño en el que el valor permanece en el país» mencionado arriba.
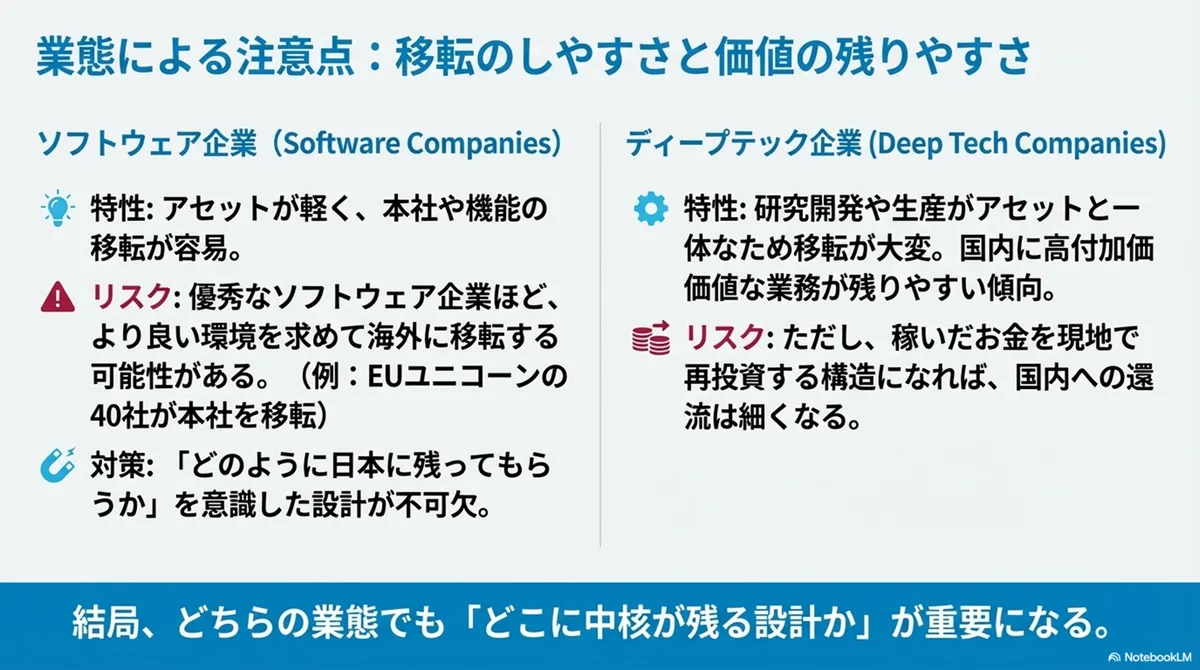
También hay que tener en cuenta que las empresas de software, por tener activos ligeros, son fáciles de trasladar. El informe Draghi señala que, de los 147 unicornios de la UE nacidos entre 2008 y 2021, 40 trasladaron su sede; algo similar puede perfectamente ocurrir también en Japón.
Que desde el momento de la fundación surja el argumento de que «si quieres crear una empresa global, es mejor empezar en Estados Unidos» también guarda relación con esta característica. Que haya extranjeros que fundan empresas en Japón responde al mismo contexto.
En particular, las startups generan empleo de forma significativa no en la etapa inicial, sino en la de expansión de escala. Si no se piensa bien «cómo lograr que se queden en Japón», puede ocurrir que «tras haber sufrido los dolores del parto en el país, se la lleven al exterior en el mejor momento».
Desde esa perspectiva, se pone la esperanza en la deep tech, en la que, por ser de activos pesados, el traslado es difícil y las actividades de alto valor añadido tienden a permanecer en el país.
Sin embargo, incluso en la deep tech, si se localizan en el exterior la investigación, el desarrollo y la producción, y el dinero ganado se reinvierte allí, el retorno al país puede hacerse muy tenue. Al final, también aquí lo importante es «en qué lugar queda el núcleo según el diseño».
Conclusión: hacia un apoyo a la globalización que maximice el interés nacional
Resumen de NotebookLM
La orientación de aumentar las startups que ganan divisas es importante. Pero, si simplemente se impulsa la globalización, se volverían a producir los problemas que ya han ocurrido en el Japón del pasado, así que hay que ser cuidadosos.
Y si eso avanza por omisión, los cimientos de la sociedad se tambalearán y la actividad económica dejará de funcionar con normalidad.
Por eso, si se va a impulsar con fondos públicos, creo que a medio y largo plazo dará mejores resultados incluir desde el principio en la evaluación, no el «global» como eslogan, sino en qué medida el diseño hace que las «actividades de alto valor añadido, la PI, la distribución de beneficios y el efecto de arrastre en empleo e impuestos» permanezcan en Japón al mismo tiempo que se obtienen divisas.
Solo así se llegará, creo, a un debate de políticas significativo sobre las «startups globales originarias de Japón».
Nota adicional: distinguir entre «ganar divisas» y «atraer divisas»
En los debates sobre startups, «ganar divisas» y «atraer divisas» tienden a mezclarse, así que los distingo aquí.
- Ganar divisas (ámbito de la cuenta corriente): exportaciones (bienes y servicios), regalías, prestación transfronteriza de servicios, etc.
- Atraer divisas (ámbito financiero): inversión de VC extranjeros, etc.
Ambas son importantes, pero atraer divisas no equivale a ganar divisas. Más bien, hay inversores con una estrategia de inversión según la cual los VC extranjeros invierten en startups japonesas esperando «un retorno de la inversión por crecer en el muy grande mercado japonés», e invierten en empresas locales de otros países para armar su cartera, por lo que preferirían que esas startups no se expandan al exterior… Si se quiere atraer capital para ganar divisas, creo que hay que fomentar la inversión extranjera en industrias capaces de ganarlas, y me parece que conviene leer con atención esos matices.