Kesalahpahaman tentang Startup Deep Tech
Artikel ini diterjemahkan secara otomatis dari bahasa Jepang oleh AI (Claude). Mungkin terdapat kesalahan. Baca artikel asli dalam bahasa Jepang.
Seiring bergesernya fokus pemerintah dari dukungan bagi startup secara umum ke dukungan bagi startup di bidang tertentu, saya merasa perhatian terhadap "startup deep tech" kian meningkat. Dan memang, telah diumumkan bahwa dukungan negara bagi apa yang disebut startup deep tech akan semakin diperkuat (contoh: Pemerintah akan menambah dukungan bagi startup mutakhir sebesar 30% menjadi 140 miliar yen, target tahun fiskal 2024 - Nihon Keizai Shimbun (3/6/2024)).
Di tengah berubahnya bidang yang cocok bagi startup seiring zaman, saya pribadi menganggap meningkatnya investasi di bidang-bidang yang berpotensi tumbuh sebagai perkembangan yang sangat baik.
Di sisi lain, saya juga berpikir bahwa jika apa yang dimaksud dengan "startup deep tech" tidak ditetapkan sampai batas tertentu, dukungan yang tepat tidak akan terlaksana.
Dalam pengamatan saya sendiri pun, arti kata "startup deep tech" tampaknya berbeda-beda bagi setiap orang. Jika berbagai kebijakan dukungan dijalankan dalam kondisi seperti ini, saya khawatir seberapa pun anggarannya bertambah, anggaran itu tidak akan teralokasi dengan tepat, dan akibatnya hasil yang diharapkan tidak akan muncul.
Karena itu, dalam artikel ini saya akan merapikan definisi istilah, mengemukakan kesalahpahaman tentang startup deep tech menurut penulis, lalu menulis tentang pemahaman seperti apa yang sebaiknya dipakai untuk melangkah ke depan.
- Kesalahpahaman tentang berwirausaha dan startup
- Beberapa kesalahpahaman tentang startup deep tech
- Kesalahpahaman ①: Startup deep tech membutuhkan benih teknologi yang inovatif
- Kesalahpahaman ②: Startup deep tech adalah usaha yang mengomersialkan teknologi mutakhir
- Kesalahpahaman ③: Masalah yang digarap startup deep tech itu bermakna mendalam
- Kesalahpahaman ④: Investor tidak mau menanggung risiko investasi pada startup deep tech
- Kesalahpahaman ⑤: Pada startup deep tech, tidak diketahui apakah pasarnya ada
- Kesalahpahaman ⑥: Cukup mengalahkan teknologi pesaing lain dalam kinerja dan biaya
- Wirausaha berpertumbuhan cepat yang menanggung risiko teknologi = startup deep tech
- Untuk memikirkan dukungan bagi startup deep tech ke depan
- (1) Membedakan konsep dan nama
- (2) Menyelaraskan cara evaluasi pada subsidi dengan fase investasi berikutnya
- (3) Lebih banyak memfasilitasi exit
- (4) Mengumpulkan teknologi dengan bekerja mundur dari bisnis, dan mendanai riset dan pengembangan
- (5) Mengasah metodologi dukungan untuk "komersialisasi yang menjadi besar"
- (6) Memikirkan ulang alokasi sumber daya
- Penutup
Kesalahpahaman tentang berwirausaha dan startup
Pertama, sebagai prinsip dasar, saya berpendapat bahwa banyak tantangan itu luar biasa dan sebaiknya didukung. Namun, ketika memikirkan "tantangan yang didukung negara", kita perlu mempertimbangkan "untuk tujuan apa, dan apa yang didukung (diberi perlakuan istimewa)", yakni tujuan dan sasarannya.
Lalu, ketika memikirkan dukungan negara bagi startup, tujuannya sebagian besar tampaknya adalah pertumbuhan ekonomi negara.
Dengan demikian, tujuan memajukan startup deep tech adalah mendorong lahirnya usaha yang berujung pada perusahaan besar yang akan menopang perekonomian dan lapangan kerja generasi berikutnya, yakni "startup" sebagai perusahaan yang tumbuh pesat dalam waktu singkat, atau dengan kata lain mendorong startup high-growth.
Ini berbeda dengan mendorong kewirausahaan secara umum.
Tentu, mendorong kewirausahaan itu sendiri sebagai tahap awal untuk melahirkan startup sebagai perusahaan yang tumbuh pesat dalam waktu singkat memang bisa menjadi salah satu pilihan cara. Namun, premis pembahasan ini tetap bahwa tujuannya adalah melahirkan startup yang tumbuh pesat.
Mohon pahami bahwa pembahasan selanjutnya semata-mata tentang pemajuan startup deep tech dengan pertumbuhan ekonomi seperti itu sebagai sasarannya.
Beberapa kesalahpahaman tentang startup deep tech
Dengan premis tersebut, saya merasa ada beberapa kesalahpahaman tentang apa yang ditunjuk sebagai startup deep tech. Berikut saya rangkum beberapa yang paling representatif.
Kesalahpahaman ①: Startup deep tech membutuhkan benih teknologi yang inovatif
Startup deep tech sering diperkenalkan sebagai "komersialisasi hasil riset dan pengembangan" atau "komersialisasi teknologi inovatif". Dalam hal ini, yang dijadikan premis adalah "hasil riset sebagai titik tolak" dan "berasal dari universitas".
Namun, startup deep tech telah lahir juga tanpa benih teknologi semacam itu.
Misalnya, Astroscale, yang melantai di bursa pada Juni 2024 dan mencatat harga perdana di atas 150 miliar yen, adalah perusahaan yang sering digolongkan sebagai startup deep tech. Di sisi lain, saya memahami bahwa teknologi pertama yang dipakai Astroscale tidak berbasis benih riset universitas.
Selain itu, H2 Green Steel, perusahaan pembuat baja hijau di Swedia, juga tampak seperti startup deep tech. Namun teknologinya berbasis MIDREX milik Kobe Steel, bukan dikembangkan sendiri oleh mereka.
Tesla, yang bisa disebut startup deep tech paling sukses, pun tidak memakai teknologi universitas atau teknologi paling mutakhir.
Dengan kata lain, startup deep tech tidak selalu bermula dari teknologi universitas atau lembaga riset.
Lalu mengapa perusahaan-perusahaan ini tampak seperti startup deep tech? Menurut saya, karena mereka tampak menangani teknologi yang sulit, dan karena, meskipun teknologinya sudah cukup matang, tetap ada risiko apakah teknologi itu dapat dikombinasikan atau dikembangkan lebih lanjut lewat riset dan pengembangan tambahan, serta risiko produksi massal. Dan meskipun pada awalnya tidak memiliki keunggulan teknologi, bisa saja ada kasus di mana, seiring bisnis berjalan, teknologi menjadi keunggulan sehingga perusahaan itu menjadi startup deep tech.
Tentu, ada juga banyak kasus di mana benih riset mutakhir sudah ada sebelum bisnis dijalankan, lalu dikomersialkan sehingga menjadi startup deep tech, dan tidak diragukan bahwa cara itu berisiko lebih rendah dan lebih diinginkan. Ada pula bidang seperti penemuan obat, di mana sains langsung terkait dengan keunggulan kompetitif.
Memang banyak kasus di mana "teknologi mutakhir juga dihargai di pasar", tetapi itu sama sekali bukan "satu-satunya" bentuk startup deep tech.
Namun, dukungan di Jepang saat ini tampak sangat condong pada dukungan yang berpremis pada yang pertama, yaitu "adanya benih riset mutakhir", dan saya khawatir startup seperti tiga contoh di atas akan tersisih karenanya.
Kesalahpahaman ②: Startup deep tech adalah usaha yang mengomersialkan teknologi mutakhir
Di sisi lain, tidak berarti bahwa mengomersialkan teknologi mutakhir hasil riset otomatis menjadikannya startup.
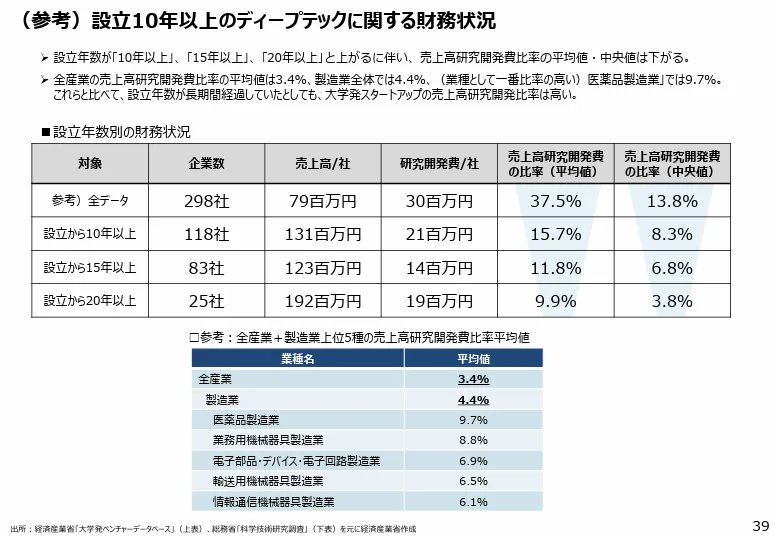
Misalnya, saat ini ada statistik yang menunjukkan bahwa 85% venture yang berasal dari universitas memiliki penjualan di bawah 100 juta yen. Ini penjualan, bukan laba.
Mungkin ada yang mengira karena ini deep tech, butuh waktu hingga penjualan naik. Namun, seperti terlihat pada gambar di bawah, banyak yang penjualannya masih di bawah 100 juta yen bahkan setelah puluhan tahun, dan meskipun komersialisasi teknologi berhasil, mereka tidak menjadi perusahaan besar1.
https://www.meti.go.jp/shingikai/sankoshin/sangyo_gijutsu/kenkyu_innovation/pdf/028_06_00.pdf
Artinya, banyak venture yang berasal dari universitas mungkin merupakan perusahaan "deep tech" yang berupaya mengomersialkan teknologi mutakhir, tetapi bukan "startup" yang tumbuh pesat dalam waktu singkat.
Itu dalam arti tertentu wajar, sebab yang menentukan penjualan startup adalah "masalah pelanggan seperti apa yang diselesaikan", bukan apakah solusinya memakai teknologi mutakhir. Jika teknologi itu dapat menyelesaikan masalah besar, penjualannya akan besar; jika tidak, penjualannya akan tetap kecil.
Untuk penemuan obat bagi penyakit yang penting secara sosial, misalnya, pasar besar menanti di depannya, sehingga cukup melakukan riset yang unggul tanpa memikirkan pasar. Namun, di ujung suatu riset belum tentu ada pasar yang besar.
Izinkan saya menambahkan bahwa ini sama sekali bukan berarti banyak riset tidak bernilai. Tolok ukur nilai yang dipakai dalam riset (terutama kebaruan) berbeda dari tolok ukur nilai yang dipakai di pasar (terutama tingkat penyelesaian masalah dan biaya), sehingga wajar jika teknologi yang sama bernilai lain ketika diukur dengan tolok ukur yang berbeda.
Selain itu, karena terdapat kesenjangan besar antara teknologi riset itu sendiri dan teknologi yang dibutuhkan bisnis, wajar pula jika pengembangan tambahan diperlukan.
Banyak teknologi yang lahir dari riset adalah teknologi mutakhir. Di antara teknologi yang mengejar kebaruan seperti itu, ada pula yang luar biasa dan berpotensi bernilai komersial, seperti riset yang menjadi cikal bakal PeptiDream. Namun sebagian besar riset dihasilkan dengan sangat mengutamakan nilai "kebaruan", demi tujuan peneliti menulis makalah. Dalam konteks itu riset tersebut mutakhir dan bernilai, tetapi belum tentu bernilai secara komersial.
Karena itu, jika tujuannya adalah startup, tidak cukup hanya memajukan "riset dan pengembangan teknologi mutakhir". Namun, pemajuan startup deep tech saat ini tampaknya agak cenderung ke arah itu.
Dengan pemajuan semacam itu, jumlah usaha yang memenuhi syarat "deep tech" mungkin memang bertambah, tetapi apakah syarat "startup" terpenuhi adalah soal lain. Dan karena mereka menjadi bisnis kecil yang tidak memenuhi syarat "startup", saya kira akan makin banyak usaha yang ditolak oleh banyak investor.
Kesalahpahaman ③: Masalah yang digarap startup deep tech itu bermakna mendalam
Ada sebagian pihak yang memaknai "deep" dalam deep tech sebagai "masalah yang mendalam" atau "menyelesaikan masalah sosial".
Namun, misalnya, jika dana riset dan pengembangan robot mutakhir dikeluarkan demi tujuan mengantarkan makanan, itu mungkin masalah yang dangkal, tetapi menurut saya tetap bisa disebut deep tech. Tentu, pengantaran makanan dapat dikaitkan dengan masalah sosial seperti masalah tenaga kerja, tetapi bagian itu juga bisa dikarang-karang dengan berbagai cara.
Di sisi lain, jika kita menilai apakah sesuatu itu deep tech berdasarkan bermaknanya masalah, maka usaha yang menantang masalah sosial mendalam seperti kemiskinan dan kesenjangan dengan teknologi perangkat lunak yang sudah matang pun akan menjadi startup deep tech, dan hampir seluruh startup konvensional akan termasuk di dalamnya. Maka makna memakai istilah startup deep tech untuk membedakan menjadi menipis.
Karena itu, menurut saya pembahasan akan lebih tidak membingungkan jika kita tidak terpaku pada sifat masalah, melainkan hanya memperhatikan sifat solusinya, memakai istilah "deep tech" ketika risiko teknologi dalam solusi tinggi, dan mengarahkan yang menantang masalah mendalam ke istilah "impact" seperti startup impact.
Kesalahpahaman ④: Investor tidak mau menanggung risiko investasi pada startup deep tech
Pertama, untuk merapikan soal risiko: ketika hendak memahami risiko suatu bisnis, dengan penyederhanaan yang cukup besar, kita memikirkan dua hal, yaitu risiko teknologi dan risiko pasar.
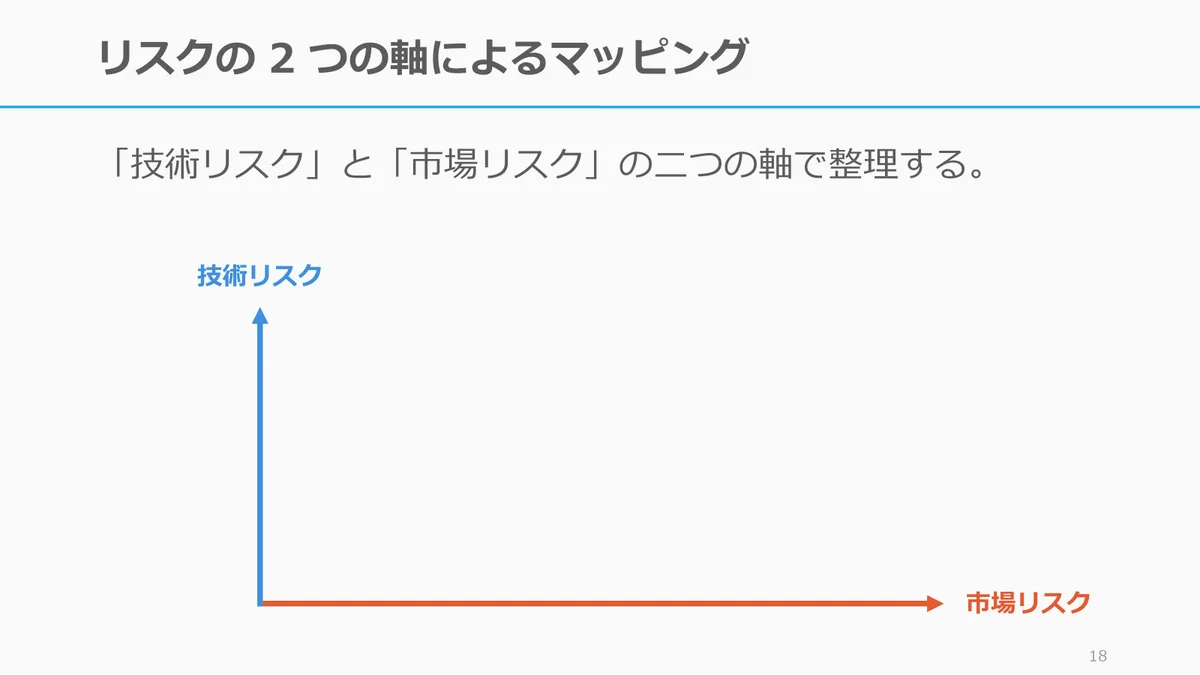
Investasi di luar negeri terkumpul di bidang seperti penemuan obat karena bidang itu "jika bisa dibuat, pasti laku". Artinya, risiko teknologinya tinggi (tidak diketahui apakah bisa dibuat), tetapi diketahui bahwa asalkan bisa dibuat, produknya akan laku (risiko pasarnya rendah).
Jika menanggung risiko teknologi "tidak tahu apakah bisa dibuat", sudah menjadi sifat investor untuk ingin menekan risiko pasar. Memang, di luar negeri pun menurut saya tidak banyak pihak yang secara aktif berinvestasi di bidang yang risiko pasar dan risiko teknologinya sama-sama tinggi. Jika berinvestasi di bidang yang kedua risikonya tinggi, investasi hanya bisa dilakukan pada hal yang bisa memberi keuntungan potensial (upside) sangat besar saat berhasil. Fusi nuklir, misalnya, mungkin salah satunya. Sebab jika seluruh masalah energi terselesaikan, kekayaan yang sangat besar akan tercipta.
Tentu ada sisi bahwa investor dan masyarakat Jepang secara keseluruhan tidak mau menanggung risiko, tetapi menurut saya ungkapan yang lebih tepat adalah bahwa "risikonya belum bisa diturunkan secukupnya".
Sebab yang perlu dilakukan bukan hanya menanggung risiko yang lebih besar, tetapi juga belajar cara menurunkan kedua risiko, teknologi dan pasar, menciptakan lingkungan yang memungkinkannya, dan mendorong saling pengertian antara sisi teknologi dan sisi pasar, yang semuanya dapat menjadi langkah penanggulangan.
Sebenarnya, saya melihat bahwa tidak bisa dikatakan para pihak di sisi teknologi sudah cukup melakukan upaya untuk menurunkan risiko pasar. Lagi pula, daripada mengatakan "investor tidak mau menanggung risiko", saya kira kritik yang lebih tajam adalah mengatakan "investor tidak memiliki kemampuan membangun bisnis (sisi pasar) maupun menurunkan risiko" dan "tidak memiliki kemampuan membayangkan upside yang membuat investasi layak dilakukan meski risikonya tinggi".
Kesalahpahaman ⑤: Pada startup deep tech, tidak diketahui apakah pasarnya ada
Kadang dikatakan bahwa "teknologi baru tidak diketahui apakah bisa dibuat, dan baru setelah dibuat kita tahu apakah pasarnya ada". Misalnya, pada sebagian bidang seperti robot yang saya sebut tadi sebagai contoh, sering kali belum terlihat apakah secara teknis dapat diwujudkan, maupun apakah ada pasarnya.
Namun, seperti yang dirapikan dalam pembahasan risiko tadi, wajar jika kita ingin menurunkan setidaknya salah satu dari risiko teknologi dan risiko pasar. Dan jika startup deep tech adalah bisnis yang terutama menanggung risiko teknologi, saya kira sebaiknya setidaknya keberadaan pasar dipastikan; bahkan, "pergi membuat teknologi di tempat yang jelas ada pasarnya, atau di tempat yang pasarnya tampak akan tumbuh pesat" tampak bagi saya sebagai kunci untuk tumbuh seperti startup.
Ada pula startup deep tech yang dimulai dalam kondisi kedua risikonya tinggi, seperti Tesla pada masa lalu, sehingga tentu ada kasus di mana tidak diketahui apakah pasarnya ada. Namun, tidak semua bisnis seperti itu; justru menurut saya portofolio negara secara keseluruhan lebih sehat jika proporsi startup deep tech di bidang yang sudah ada pasarnya, atau yang pasarnya tampak akan tumbuh pesat, lebih banyak.
Kesalahpahaman ⑥: Cukup mengalahkan teknologi pesaing lain dalam kinerja dan biaya
Meskipun mengalahkan teknologi pesaing lain dalam kinerja dan biaya, jika tidak ada pasar yang besar di sana, bisnisnya akan berakhir kecil.
"Apakah bisa menang dalam persaingan" tentu penting, tetapi dari sudut pandang komersial, "apakah bersaing di tempat (pasar) yang tepat" juga penting. Jika dimulai dengan condong ke teknologi, kita cenderung terfokus pada "apakah bisa menang dalam persaingan" jangka pendek.
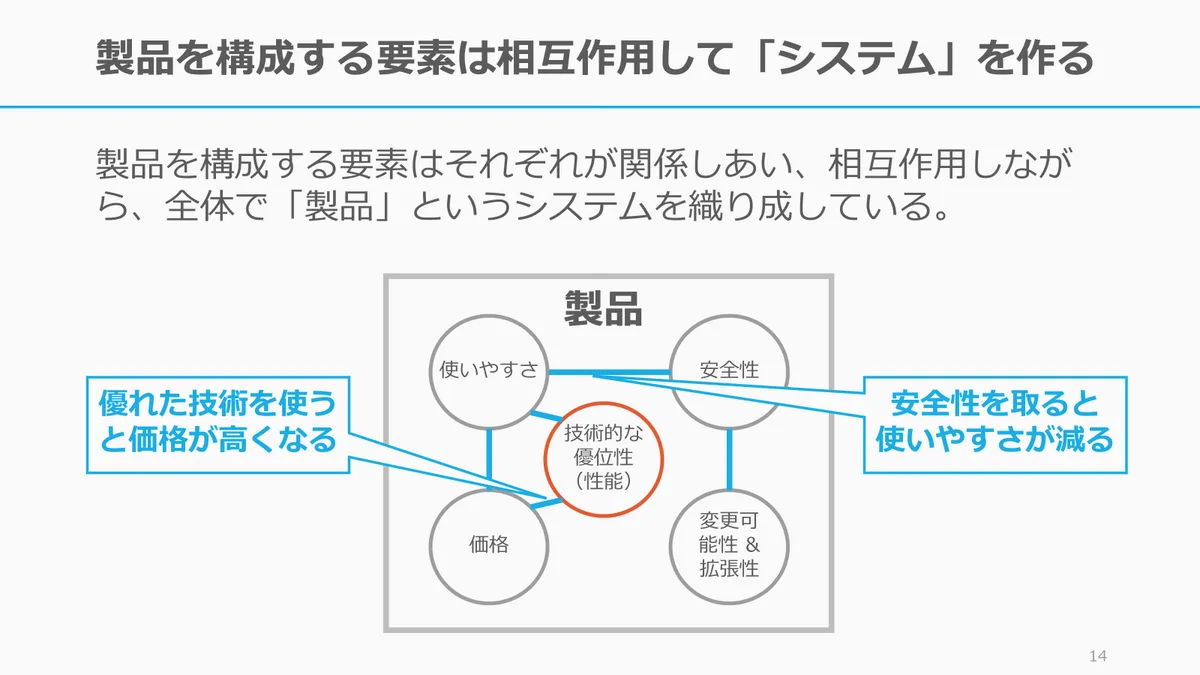
Selain itu, teknologi hanyalah sebagian kecil elemen produk. Teknologi memang salah satu elemen besar yang membentuk sistem bernama produk, tetapi produk dibangun dalam saling keterkaitan dengan elemen-elemen lainnya, sehingga jika keseluruhannya tidak dirancang dengan baik, sekuat apa pun satu elemen bernama teknologi itu, secara keseluruhan produk bisa saja kalah. Sambil memikirkan keseluruhan itu, kita juga perlu memikirkan teknologi seperti apa yang baik.
https://speakerdeck.com/tumada/ji-shu-toshi-ye-wo-sisutemu-to-reiyagou-zao-deli-jie-suru
Wirausaha berpertumbuhan cepat yang menanggung risiko teknologi = startup deep tech
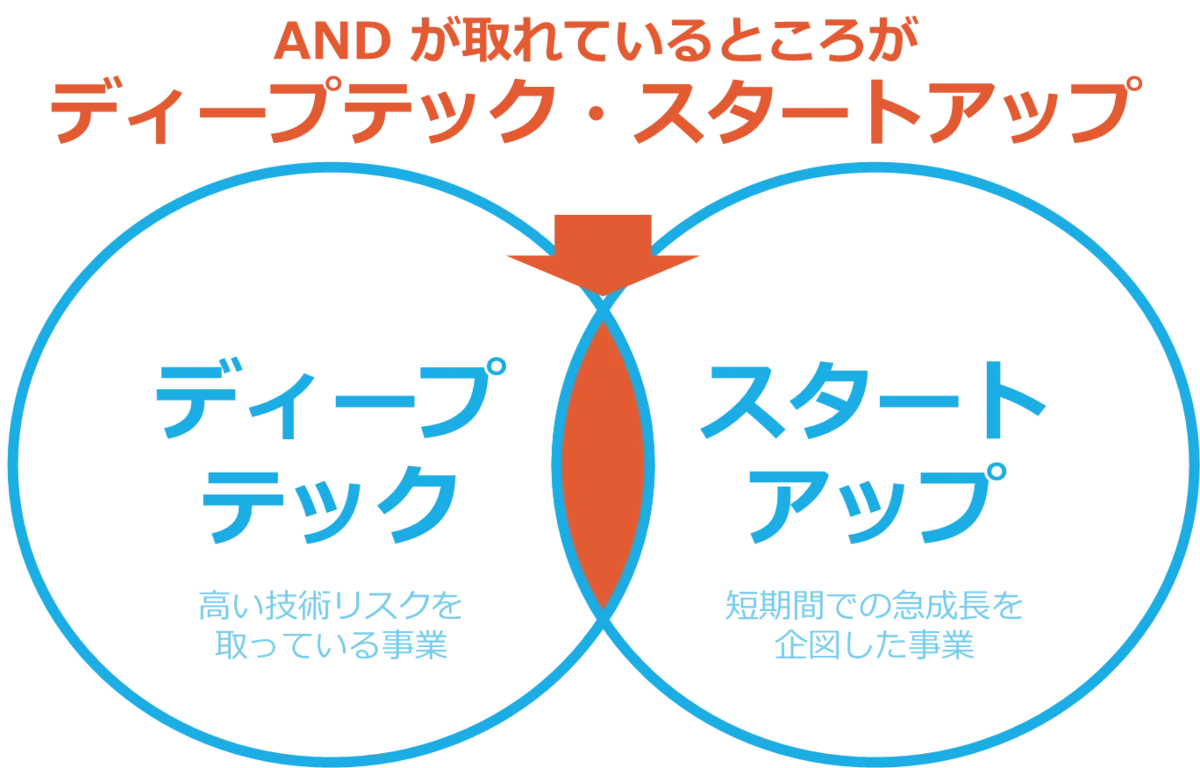
Merangkum pembahasan sejauh ini, saya pribadi merasa akan lebih mudah dirapikan jika "startup deep tech" dipahami sebagai
- Deep tech: menjalankan bisnis dengan menanggung risiko teknologi yang tinggi
- Startup: berniat tumbuh pesat dalam waktu singkat
yaitu perusahaan baru, atau gaya berwirausaha, yang memenuhi kedua syarat ini.
Yang sulit adalah "pertumbuhan pesat dalam waktu singkat"
Ketika mempertimbangkan kedua syarat ini, kendala yang sebenarnya lebih berat adalah apakah syarat "tumbuh pesat dalam waktu singkat" terpenuhi. Itu wajar, mengingat syarat tersebut sulit dipenuhi bahkan oleh IT pada tahun 2010-an, ketika pasarnya tumbuh pesat.
Untuk memenuhi syarat itu, menurut saya sangat diperlukan pola pikir menanggung risiko teknologi setelah bekerja mundur dari pasar: pertama memilih pasar yang sudah besar atau yang tampak akan tumbuh pesat, lalu menanggung risiko teknologi di sana. Ini sama sekali bukan sesuatu yang dipikirkan hanya dari titik tolak benih teknologi.
Seandainya pun berangkat dari benih teknologi, menurut saya diperlukan orang yang benar-benar memahami sisi bisnis (pengelola atau investor), serta orang yang dapat mengembangkan lebih lanjut benih teknologi itu secara fleksibel sesuai bisnisnya.
Sanggahan terhadap bantahan "perusahaan seperti itu terlalu sedikit"
Jika ditulis seperti ini, kadang muncul tanggapan seperti "secara realistis, perusahaan seperti itu terlalu sedikit" dan "terlalu idealis".
Namun, jika karena itu kita memajukan wirausaha dengan menghilangkan salah satu syarat, atau memajukan jenis wirausaha lain untuk sekadar menutup kebutuhan sesaat, kita justru akan lupa untuk tujuan apa startup deep tech hendak dimajukan sejak awal. Lebih buruk lagi, sumber daya seperti orang, uang, dan waktu pun akan tersebar, dan bahkan mungkin malah menghalangi tercapainya tujuan semula.
Apa pun kenyataannya, dan sesulit apa pun jalan di depan, memikirkan cara mencapai tujuan yang bermakna itulah tempat kreativitas semestinya dikerahkan. Tentu jalannya sulit untuk dicapai, tetapi saya yakin yang penting adalah tetap tidak menggeser tujuan, memulai dari tujuan akhir, dan memikirkan jalan terbaik.
Untuk memikirkan dukungan bagi startup deep tech ke depan
(1) Membedakan konsep dan nama
Di Jepang terdapat dua istilah: "perusahaan venture", yang digunakan dalam arti wirausaha secara umum sejak tahun 2000-an, dan "startup", yang mulai dipakai sejak tahun 2010-an untuk wirausaha yang berorientasi pada pertumbuhan pesat; keduanya kadang dibedakan tegas dan kadang dicampuradukkan.
Karena itu, meskipun ini penggunaan istilah yang sangat bergantung pada konteks dan kebiasaan Jepang, menurut saya wirausaha dalam bentuk bisnis kecil atau bisnis indie yang bertujuan mengomersialkan teknologi sebaiknya disebut "deep tech venture" dengan memakai istilah "perusahaan venture" yang konvensional, sedangkan wirausaha yang berpotensi melonjak besar disebut "startup deep tech", lalu keduanya dipisahkan dan dibahas sebagai istilah dan konsep yang berbeda.
Setiap bentuk wirausaha memiliki nilai yang berbeda-beda, karena nilai sosial yang diciptakan wirausaha tidak hanya nilai ekonomi. Menerapkan riset yang dikembangkan di universitas ke masyarakat, dan perusahaan yang berasal dari universitas berkontribusi pada industri daerah, memiliki nilai yang tidak dapat diukur hanya dengan kapitalisasi pasar perusahaan yang lahir.
Namun, dari sudut pandang pertumbuhan ekonomi negara dan penciptaan banyak lapangan kerja, menurut saya yang semestinya terutama didukung tetaplah startup deep tech yang tumbuh pesat dalam waktu singkat.
Karena itu, saya yakin dengan memberi nama yang berbeda, seperti "deep tech venture" dan "startup deep tech", dan memisahkan masing-masing konsep dengan cermat, alokasi sumber daya yang lebih tepat akan tercapai.
(2) Menyelaraskan cara evaluasi pada subsidi dengan fase investasi berikutnya
Banyak startup deep tech membutuhkan biaya besar pada tahap paling awal, sehingga mau tak mau bergantung pada subsidi.
Namun, pada subsidi konvensional untuk dukungan komersialisasi riset dan pengembangan, tampaknya yang dinilai penting adalah "apakah tidak akan gagal", yakni tingkat keberhasilan (hit rate). Menurut saya, ini karena selama memakai uang pajak, ada insentif untuk menghindari kegagalan, dan karena para penilainya terutama peneliti dari universitas dan perusahaan besar.
Namun, di dunia investor startup dikatakan bahwa ukuran home run lebih penting daripada hit rate. Dan subsidi sebenarnya diberikan pada tahap yang lebih awal daripada investor, sehingga jika pemilihannya tidak lebih mengutamakan "ukuran home run daripada hit rate" dibandingkan investor startup, startup itu tidak dapat disambungkan ke investor startup berikutnya. Artinya, saat ini ada kesenjangan besar antara "tahap sebelum investasi seed yang mengutamakan tingkat keberhasilan (subsidi)" dan "tahap investasi seed yang mengutamakan home run".
Akibatnya, bagi program subsidi mungkin "sukses sebagai program karena kegagalannya sedikit", tetapi dari sisi investor, sering terjadi "semuanya hanya butiran kecil sehingga tidak bisa diinvestasikan". Ini tragedi yang terjadi karena cara evaluasinya berbeda, dan menurut saya hal ini perlu dikoreksi.
(3) Lebih banyak memfasilitasi exit
Menurut saya, menekankan tidak gagal juga berkaitan dengan tingginya tingkat kelangsungan hidup perusahaan. Dalam survei berikut, tingkat kelangsungan hidup venture asal universitas lima tahun setelah berdiri tercatat 5,5% di Amerika Serikat dan 108,7% di Jepang.
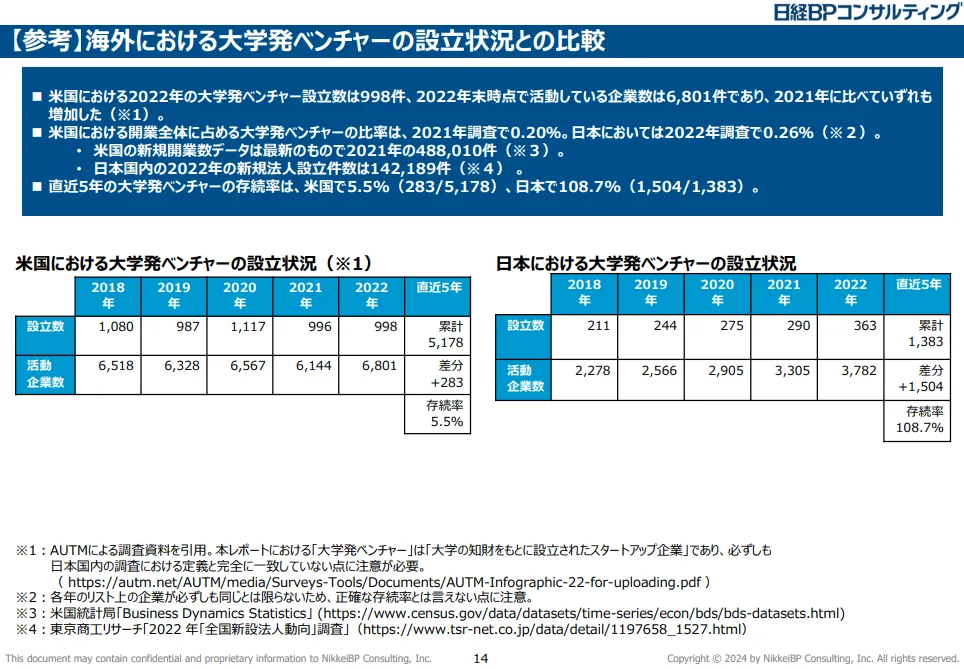
Tingkat kelangsungan hidup pun tidak baik jika hanya tinggi.
Sebab, jika perusahaan bertahan lama, teknologi dan paten yang seharusnya bisa dipakai untuk komersialisasi lain akan dikuasai satu perusahaan tertentu dalam waktu lama. Kekayaan intelektual kehilangan daya berlakunya setelah 20 tahun. Jika satu perusahaan memegang satu kekayaan intelektual selama 10 tahun, sisa masa berlakunya tinggal 10 tahun, dan usaha yang memakai kekayaan intelektual itu tidak akan lagi dilakukan.
Kekayaan intelektual yang lahir dari universitas negeri, selain menjadi hak inventornya, juga memiliki sisi barang publik. Menurut saya kurang baik jika barang publik, yang seharusnya dapat dimanfaatkan kembali bila perusahaan gagal dan ditutup, terus dipegang oleh perusahaan tertentu.
Ini pun, seperti tadi, tampaknya masalah evaluasi. Tanpa memikirkan dengan benar bagaimana mengevaluasinya, startup deep tech akan sulit lahir.
(4) Mengumpulkan teknologi dengan bekerja mundur dari bisnis, dan mendanai riset dan pengembangan
Gap fund yang semakin meluas di universitas Jepang dan program kursus perintis NEP dari NEDO semuanya berpusat pada teknologi sebagai titik tolak. Memikirkan bisnis dengan teknologi sebagai premis tentu penting, tetapi memikirkan teknologi dengan bisnis sebagai premis juga penting, dan dukungan bagi upaya semacam ini saat ini nyaris tidak ada.
Padahal di Amerika Serikat, lembaga riset seperti ARPA-E dan DARPA mendorong riset dan pengembangan dengan pendekatan mundur seperti ini, dan Breakthrough Energy pun tampak memberikan subsidi untuk riset dan pengembangan dengan bidang usaha yang ditentukan melalui mekanisme seperti Fellows. Upaya seperti ini mungkin diperlukan juga di Jepang.
Artinya, mungkin akan baik jika ada mekanisme seperti "reverse gap fund" untuk "menutup kesenjangan yang berangkat dari pasar", yang arahnya berlawanan dari sebelumnya, yakni mekanisme yang mengalirkan dana ke riset dengan bekerja mundur (reverse) dari pasar.
Namun, berbeda dengan gap fund biasa yang memberi dana untuk "hasil riset" sebagai keluaran konkret yang sudah lama dikenal, reverse gap fund ini perlu terlebih dahulu memandang pemilihan pasar dan rencana bisnis sebagai keluaran konkret. Untuk itu diperlukan orang yang mengembangkan bisnis, dan ini tetap menjadi tantangan.
Selain itu, karena sulit dilakukan oleh satu universitas saja, mungkin diperlukan pelibatan universitas lain melalui riset bersama dan bentuk lainnya.
(5) Mengasah metodologi dukungan untuk "komersialisasi yang menjadi besar"
Menurut saya, kita perlu memberi dukungan agar hasil riset tidak sekadar dikomersialkan, tetapi menjadi besar. Kecuali hal itu dirancang sejak awal dengan niat yang sangat kuat, bisnis yang besar sulit terwujud. Yang penting bukan berharap "semoga menjadi besar" lalu menunggu takdir, melainkan sejak awal merancang setidaknya sedikit agar "jika berjalan lancar, akan menjadi besar".
Tentu, di pasar seperti medis dan penemuan obat, pasar di bidang-bidang ini sering kali besar, sehingga selebihnya pertarungannya adalah apakah dapat mencapai spesifikasi yang dituntut pasar (dan apakah unggul dibandingkan pesaing). Menurut saya, bidang semacam ini cocok dengan gerakan komersialisasi yang berpremis hasil riset, yaitu "komersialisasi hasil riset dan pengembangan".
Sebaliknya, untuk bidang yang tidak demikian, tampaknya diperlukan beberapa upaya.
Misalnya, salah satunya adalah cara seperti company creation dan venture creation. Menurut saya, ada pilihan berupa metode membangun bisnis yang kemungkinan akan besar, melalui cara di mana pihak yang memahami bisnis dan pasar membangunnya sendiri, bukan sekadar berinvestasi.
Selain itu, sebelum mengucurkan dana riset dan pengembangan secara membabi buta, menurut saya efektif juga menciptakan alur seperti ini: memberikan dukungan "de-risking risiko pasar", yaitu mendukung penyusunan rencana bisnis yang akan menjadi besar, mendukung penentuan spesifikasi yang harus dikembangkan, serta menanggung biaya analisis tekno-ekonomi dan LCA, untuk membawa bisnis lebih awal ke tahap "jika bisa dibuat, pasti laku", lalu mengucurkan dana riset dan pengembangan pada tahap tersebut.
Mengenai gap fund pun, dari sudut pandang peneliti, tampaknya tetap cenderung dipandang sebagai "dana riset". Karena itu, mungkin diperlukan upaya untuk menegaskan bahwa ini adalah mekanisme yang berbeda dari "dana kelanjutan riset", misalnya dengan memberi nama seperti "high-growth gap fund".
(6) Memikirkan ulang alokasi sumber daya
Selama ini, metode mengejar keberhasilan secara probabilistik seperti di Silicon Valley, yakni "membidik hit sambil berharap salah satunya mengena", tampaknya ditiru, tetapi dalam hal itu alokasi sumber daya tampaknya banyak jatuh ke hal-hal yang hit rate-nya tinggi namun upside-nya rendah. Menurut saya ini harus diubah.
Misalnya seperti strategi barbel. Investasi startup sendiri sudah merupakan sisi berisiko tinggi, yaitu bagian 1 dari 9:1 pada strategi barbel, tetapi dari bagian 1 itu, 0,8 dialokasikan ke "bidang yang risikonya besar, namun jika dijalankan dengan benar bisa membidik hasil besar", dan sisa 0,2 diinvestasikan ke "hal dengan imbal hasil sangat tinggi yang mungkin berhasil secara probabilistik". Menurut saya, cara alokasi sumber daya dan cara evaluasi seperti ini perlu dipikirkan.
Memang benar bahwa dalam 20 tahun terakhir, lapisan pengelola dan pengetahuan praktis dalam ekosistem startup Jepang telah menebal, tetapi jika ingin menciptakan perusahaan yang melonjak lebih besar daripada sekarang, kita perlu memikirkan ulang "alokasi sumber daya", salah satu elemen besar strategi.
Penutup
Apa yang saya tulis sejauh ini terutama merupakan cara berpikir untuk melahirkan startup deep tech dalam jangka pendek hingga menengah. Di bagian akhir, izinkan saya menambahkan bahwa dalam jangka panjang, mengalokasikan anggaran untuk riset ilmiah dan menjalankan riset dengan baik akan berujung pada startup deep tech di masa depan.
Selain itu, artikel ini adalah pendapat pribadi saya, berupa "kesalahpahaman" dari sudut pandang saya saat ini dan usulan perbaikan ke depan. Seiring berbagai kegiatan yang akan saya jalani, pendapat saya pun mungkin akan berubah.
Namun, di saat dukungan hendak ditingkatkan seperti sekarang, saya menuliskannya dengan harapan agar setidaknya untuk arah dukungan tersebut, apa yang telah saya pelajari selama beberapa tahun terlibat di bidang ini dapat dimanfaatkan.
Semoga ini bermanfaat sebagai bahan rujukan.
Catatan kaki
-
Definisi "venture asal universitas" menurut Kementerian Ekonomi, Perdagangan dan Industri tidak seluruhnya merupakan wirausaha deep tech, tetapi di sisi lain juga mencakup banyak wirausaha deep tech. ↩