💯 Ajukan pertanyaan: "Bagaimana cara membangun startup senilai 100 triliun yen?"
Artikel ini diterjemahkan secara otomatis dari bahasa Jepang oleh AI (Claude). Mungkin terdapat kesalahan. Baca artikel asli dalam bahasa Jepang.
Selain adanya rumor bahwa SpaceX akan melantai di bursa dengan kapitalisasi pasar sekitar 200 triliun yen, ada pula laporan bahwa OpenAI menghimpun dana pada valuasi 125 triliun yen dan Anthropic pada valuasi 50 triliun yen.
Tidak ada satu pun perusahaan di Jepang yang kapitalisasi pasarnya melampaui 100 triliun yen. Peringkat teratas kapitalisasi pasar di Jepang ditempati Toyota, yang saat ini mendekati 50 triliun yen. Artinya, di Amerika kini terus bermunculan perusahaan yang dinilai lebih tinggi daripada skala tersebut.
Pada saat yang sama, bulan ini VC Amerika a16z membuat dana dengan total sekitar 2,3 triliun yen (catatan: ini jumlah gabungan dari beberapa dana yang dibentuk sekaligus).
Hanya satu VC yang membentuk dana yang setara dengan sekitar tiga kali lipat investasi VC tahunan Jepang, dan itu berarti ia berkomitmen mengembalikan beberapa triliun yen sekitar 10 tahun lagi.
Melihat pergerakan semacam ini, tampaknya ekosistem startup di Amerika kini mulai menjadikan "menciptakan startup senilai 100 triliun yen" sebagai tujuannya 💯.
Hingga belum lama ini pun, startup Amerika berada pada skala seperti berikut:
- Sekitar sekali dalam beberapa tahun muncul perusahaan senilai 10 triliun yen (Facebook, Stripe, Databricks, dan sebagainya)
- Setiap tahun muncul beberapa perusahaan senilai beberapa triliun yen
Dengan skala seperti itu, kesan saya Jepang masih mungkin mengejar sedikit jika berusaha keras (meski sangat sulit), tetapi kini kesenjangannya menjadi semakin lebar.
Di tengah situasi ketika Jepang belum cukup banyak melahirkan startup berkapitalisasi pasar 100 miliar yen, dan belum pula secara berkelanjutan melahirkan startup senilai 1 triliun yen, ekosistem startup Amerika justru terus menaikkan ekspektasi dan taruhannya menjadi 10 triliun, lalu 100 triliun yen.
Ketika dunia bergerak seperti ini, Jepang pun dituntut untuk merespons.
Tentu saja, masalah dan perbaikan pada "ekosistem startup Jepang" juga penting. Namun di sisi lain, saya khawatir jika kita tidak merespons situasi dunia ini dalam bentuk apa pun, bukan hanya startup Jepang tetapi industri Jepang itu sendiri bisa menuju keseimbangan yang menyusut.
Karena itulah saya mulai berpikir bahwa kita yang berada di Jepang perlu lebih sering mempertukarkan pertanyaan "Bagaimana cara membangun startup sekelas 100 triliun yen dari Jepang?" dalam keseharian, dan artikel blog ini saya tulis untuk merapikan pemikiran tersebut.
Ringkasan oleh NotebookLM
💸 "Digit" pertaruhan yang ditunjukkan dana 2,3 triliun yen milik a16z
Kembali ke dana a16z. Ini perhitungan kasar, tetapi jika sebuah VC membidik pengembalian tiga kali lipat dalam 10 tahun, dana 2,3 triliun yen mereka perlu menghasilkan pengembalian sekitar 7 triliun yen dalam 10 tahun.
Untuk mewujudkan pengembalian "7 triliun yen" ini, salah satu dari hal berikut diperlukan:
- Beberapa investasi yang memungkinkan mereka mengambil nilai saham sebesar (pada akhirnya) beberapa persen dari perusahaan senilai 100 triliun yen
- Lahirnya beberapa perusahaan sekelas 10 triliun yen, yang masing-masing sahamnya diambil dengan persentase tertentu
- Exit besar lain yang setara
Tentu saja kenyataannya tidak sesederhana itu, karena ada diversifikasi portofolio dan dilusi. Meski begitu, dari ukuran dananya, memang fakta bahwa mereka telah mengambil sikap bertarung untuk "mulai sekarang menciptakan perusahaan senilai 10 triliun dan 100 triliun yen".
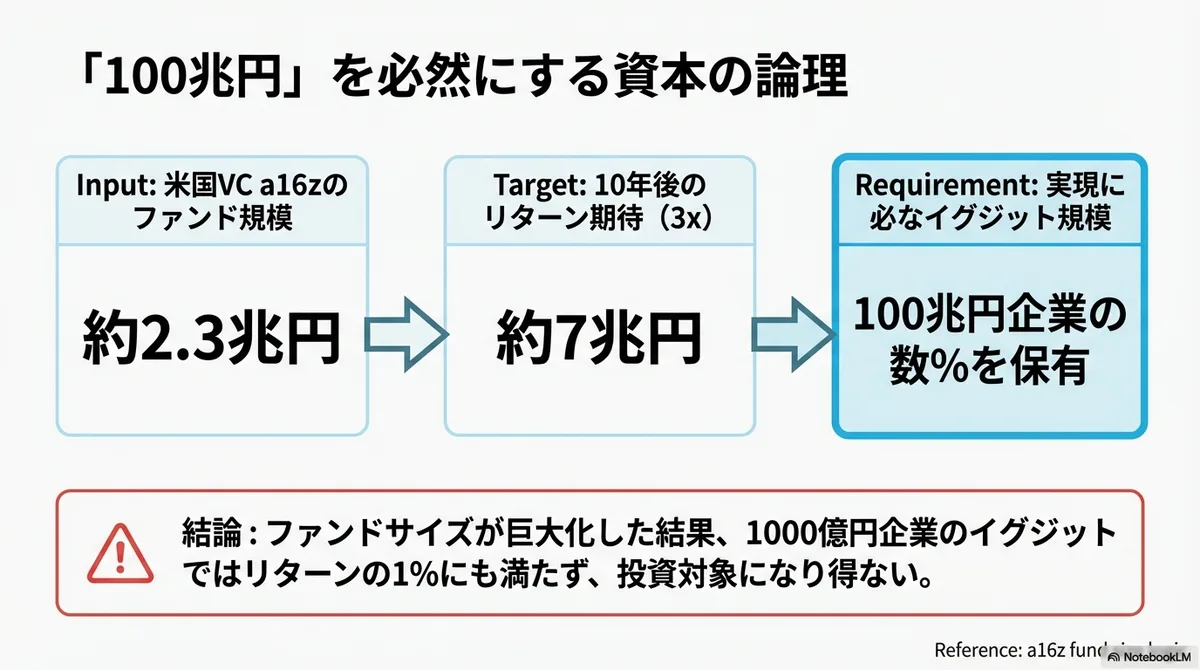
Dana a16z hanyalah satu contoh yang simbolis. Di luar itu, pada skala yang mendekati, Lightspeed membentuk dana sekitar 1,2 triliun yen dan Founders Fund sekitar 900 miliar yen. Jika pengembaliannya tiga kali lipat, berarti masing-masing berkomitmen 3,6 triliun yen dan 2,7 triliun yen, sehingga dana-dana ini pun seharusnya berpikir dengan sudut pandang skala yang sama.
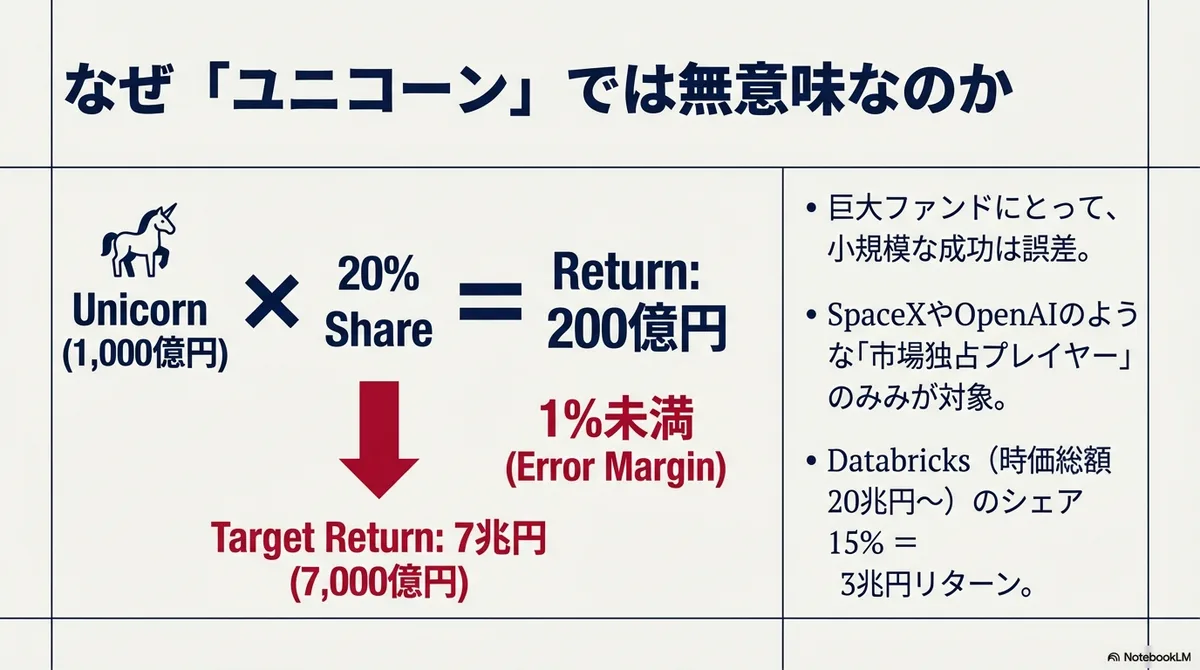
Bagi dana berskala seperti ini, seberapa banyak pun unicorn atau decacorn yang dilahirkan, nyaris tidak ada artinya. Sebab, sekalipun memegang 20% perusahaan senilai 100 miliar yen, hasilnya hanya 20 miliar yen, tidak sampai 1% dari pengembalian yang dituntut dana tersebut.
Jika semuanya dijumlahkan, ekosistem startup Amerika secara keseluruhan berkomitmen menghasilkan pengembalian lebih dari 10 triliun yen, yang berarti mereka sedang menjalankan rencana untuk melahirkan startup senilai 100 triliun yen berkali-kali.
Di Amerika pun selalu ada kritik bahwa "ukuran dana VC terlalu besar". Namun a16z aktif berinvestasi di SpaceX, OpenAI, dan juga Databricks. Khususnya untuk Databricks, yang saat ini disebut bernilai 20 triliun yen, bahkan ada cerita dari orang dalam yang berasumsi bahwa a16z mempertahankan pangsa sekitar 15%, dan itu berarti a16z mungkin dapat menghasilkan pengembalian hampir 3 triliun yen.
Lagi pula, kenyataan bahwa dana-dana a16z sebelumnya pun menghasilkan pengembalian mulai memberi daya yakin bahwa hal itu bukan mustahil.
🌎 Ini bukan "cerita negara lain yang tidak berkaitan", melainkan "cerita dunia yang juga terhubung dengan kita"
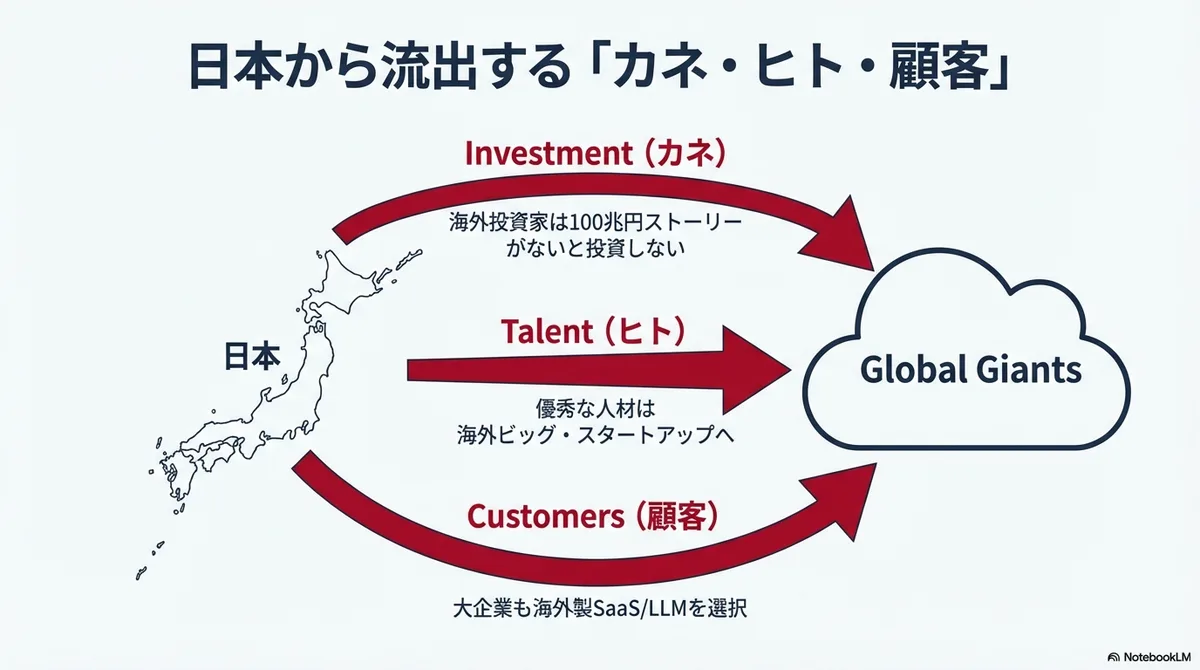
Ini bukan "urusan seberang sungai". Saya kira di Jepang pun dapat terjadi "pengosongan investasi" seperti berikut.
(1) Sudut pandang skala investor luar negeri meningkat
Pertama, dalam ekosistem startup Jepang selalu ada diskusi bahwa pemberi dana tahap menengah dan lanjut tidak cukup, sehingga kita ingin menarik uang dari investor luar negeri.
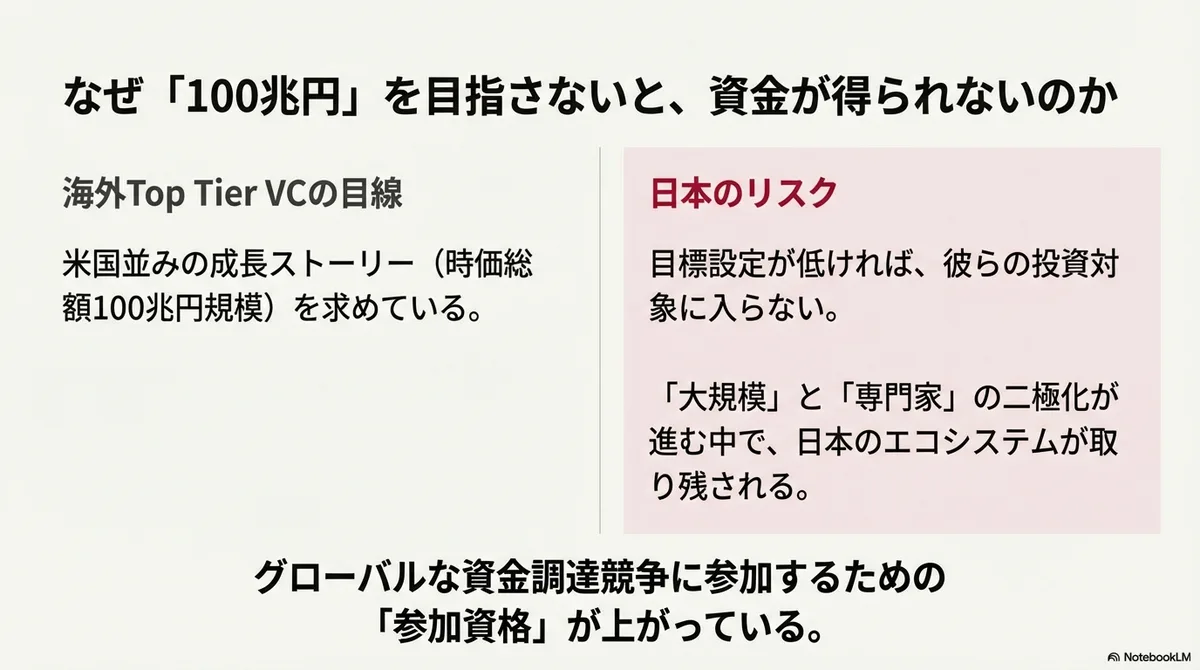
Dalam situasi seperti itu, jika kita hendak menerima investasi dari VC papan atas di luar negeri, mereka akan menuntut kapitalisasi pasar sekelas 100 triliun yen seperti yang disebut di atas, serta laju pertumbuhan dan cerita setara Amerika. Artinya, jika kita tidak menetapkan target dengan sudut pandang skala seperti itu, kita tidak akan bisa menerima investasi mereka. (Tentu saja VC dan IPO di luar negeri pun beragam skalanya, sehingga tidak selalu demikian.)
Ada pula pembahasan bahwa VC di luar negeri pun semakin terpolarisasi antara "skala besar" dan "spesialis" (meskipun agak bernuansa posisi a16z sendiri).
Jika kita tidak mengikuti tren tersebut, saya kira akan sulit bagi ekosistem startup Jepang untuk memperoleh dana dari luar negeri.
(2) Talenta dan pelanggan direbut startup luar negeri
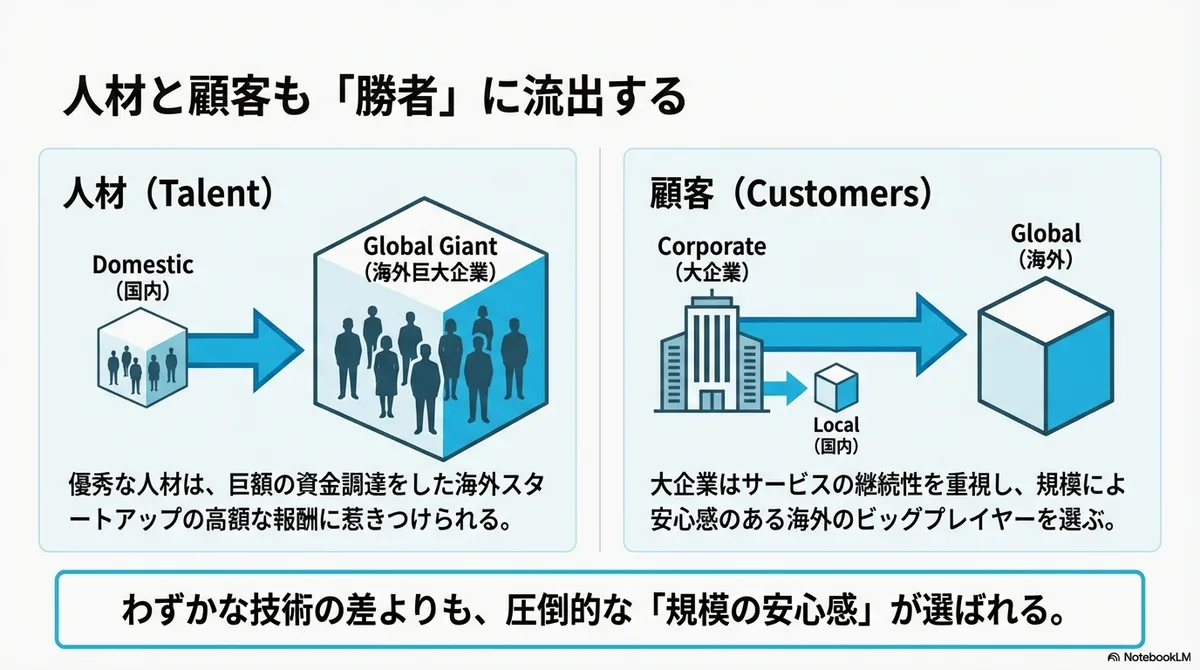
Kemungkinan besar ke depan akan semakin banyak startup yang menghimpun dana dalam jumlah besar. Standar kompensasi bagi talenta unggul pun akan naik. Dengan begitu, talenta unggul Jepang akan terus mengalir ke startup besar yang menghimpun dana besar di luar negeri.
Bukan hanya itu, sudut pandang perusahaan besar sebagai pelanggan juga akan mengarah ke tingkat global. Sebab, unggul-tidaknya dan menang-kalahnya sebuah startup berkaitan langsung dengan keberlanjutan layanan. Sehebat apa pun teknologi yang dimiliki startup kecil, jika selisihnya tipis, rasa aman karena skala semestinya lebih mudah menjadi pertimbangan positif dalam proses persetujuan internal perusahaan.
Tentu ada hambatan seperti kebiasaan bisnis dan bahasa, tetapi jika adaptasi otomatis UI yang mulai dimungkinkan oleh perkembangan LLM dan sejenisnya terus maju, saya kira hambatan tersebut akan lebih rendah dibanding sebelumnya.
Bahkan, untuk LLM, tidak seperti SaaS, saya rasa semakin banyak kasus ketika orang langsung memakai layanan perusahaan luar negeri alih-alih memakai layanan Jepang.
(3) Investasi oleh perusahaan dan dana Jepang ke startup luar negeri semakin maju
Selain itu, ada kemungkinan lingkungan yang memudahkan investasi ke startup luar negeri akan semakin cepat terbentuk, misalnya karena faktor-faktor berikut.
- Peluang investasi (dan dana) semakin terpusat di AS - Crunchbase melaporkan bahwa investasi VC ke perusahaan AS yang pada 2024 sebesar 56% dari seluruh dunia naik menjadi 64% pada 2025. Ini naik tajam dari kisaran 47% yang ditempati AS pada 2019 hingga 2023.
- Porsi penjualan luar negeri perusahaan Jepang yang menjadi LP meningkat - Saat ini banyak perusahaan besar Jepang yang sekitar separuh penjualannya berasal dari luar negeri. Seiring itu, dana valuta asing mudah menumpuk di anak perusahaan luar negeri, sehingga ada sisi yang memudahkan investasi startup dan komitmen penyertaan sebagai LP dalam mata uang asing (meski tidak selalu demikian).
- Dari sisi perusahaan, tidak perlu terpaku pada startup dan VC Jepang - Terutama di bidang deep tech, perusahaan besar sering berinvestasi pada startup non-Jepang. Ada yang mengatakan bahwa ini karena ketika startup dari seluruh dunia disejajarkan secara setara, startup Jepang terlalu sedikit dan terlalu kecil sehingga tidak masuk target investasi.
- Perbedaan kinerja VC Jepang secara keseluruhan dan kinerja AS - Di AS pun ada diskusi bahwa "ukuran dana terlalu besar", tetapi di bidang seperti AI dan antariksa jalur kemenangan berskala super besar semakin mudah terlihat, sehingga wadah bernama VC mudah dibenarkan (dana terkumpul, lalu investasi pun terkumpul).
Hal-hal semacam ini juga dibicarakan di Repeat Rhyme baru-baru ini, 'Prediksi tren industri VC dan startup 2026, dan tinjauan atas prediksi 2024 #182'. Saya kira kita memang harus memikirkan bagaimana Jepang menyikapi perubahan seperti ini.
⏰ "Industri per wilayah" dan "manajemen mesin waktu" semakin sulit
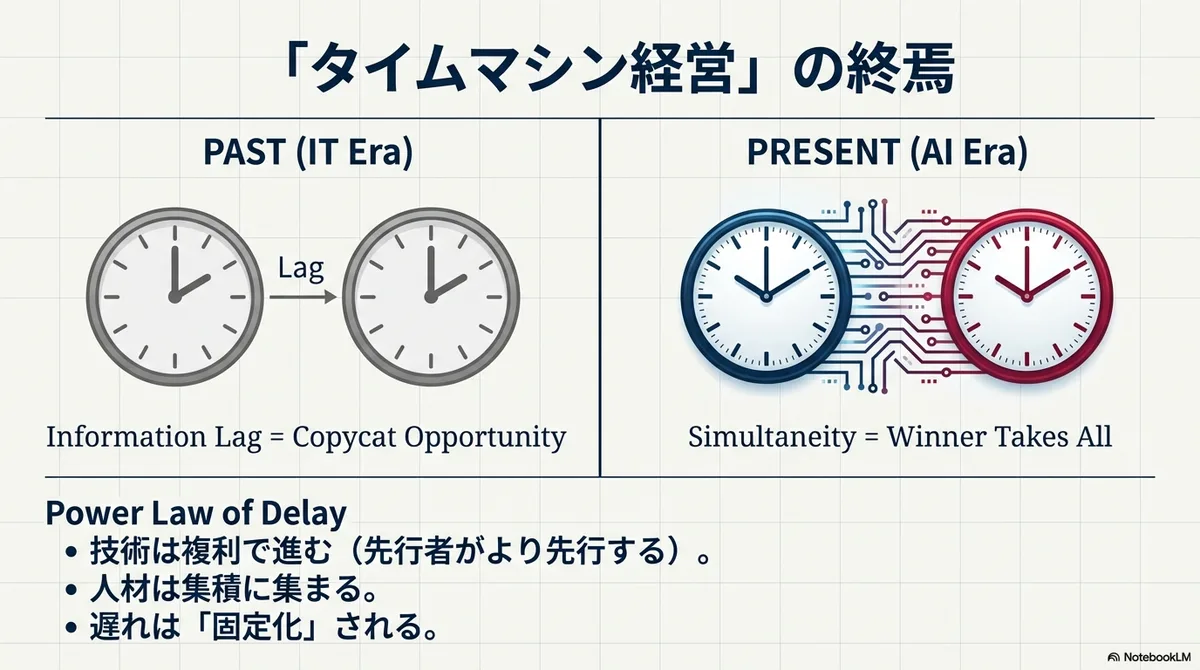
Di masa lalu, untuk setiap satu penemuan ada ruang waktu bagi industri-industri di tiap negara untuk lahir. Misalnya, negara-negara maju masing-masing memiliki perusahaan otomotif andalannya.
Pada era TI pun, apa yang disebut manajemen mesin waktu bisa dilakukan karena adanya "selisih waktu" dan "hambatan masuk".
Namun di dunia ketika manusia, barang, uang, dan informasi terhubung lebih erat secara global, penemuan yang lahir di satu negara menyebar ke seluruh dunia dalam waktu singkat. Akibatnya, sumber daya menjadi mudah terkumpul di satu tempat, selisih waktu yang memungkinkan manajemen mesin waktu menjadi pendek, dan modal pun terkonsentrasi di negara yang lebih dulu maju, sehingga saya kira strategi itu akan makin sulit dijalankan.
Misalnya, perusahaan yang membuat model frontier AI seperti OpenAI nyaris tidak muncul dari luar AS dan Tiongkok (ada Mistral dari Prancis, tetapi dari segi bisnis tampaknya agak tertinggal).
Selain itu, hambatan masuk seperti bahasa dan regulasi pun mungkin akan perlahan menurun oleh AI dan sejenisnya. (Sebab jika biaya pengembangan turun, kepatuhan terhadap regulasi tiap negara menjadi lebih mudah.)
Ini adalah masalah struktural seperti berikut.
- Teknologi dan platform berkembang secara majemuk (pihak yang lebih dulu semakin jauh di depan)
- Talenta berkumpul ke pusat konsentrasi (tim yang kuat menarik tim yang lebih kuat lagi)
- Modal terkonsentrasi pada para pemenang (modal makin berkumpul di tempat para pemenang berada)
Dengan kata lain, masalahnya bukan sekadar "tertinggal", melainkan "ketertinggalan yang menjadi permanen" jika dilihat pada skala dunia, dan pada industri tertentu, hukum pangkat (power law) tampaknya mudah bekerja pada tingkat negara.
Karena itu, yang penting adalah langkah apa yang diambil sebelum kesenjangan itu menjadi permanen, yakni bagaimana merancang jalur kemenangan sebelum jendela peluang menutup.
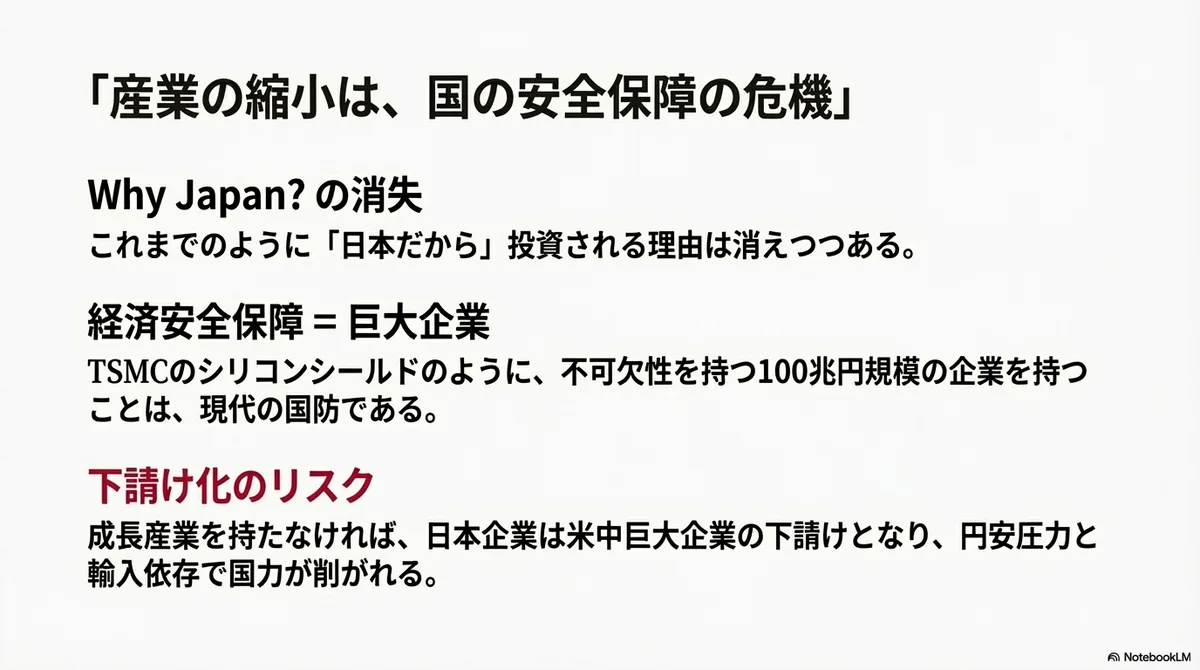
🗾 Why Japan?
Kekayaan mudah berpindah dan cenderung terkonsentrasi di tempat tertentu.
Hal itu dulu terutama dibicarakan dalam konteks domestik, tetapi belakangan tampaknya demikian pula jika dilihat secara global. Inilah Winner Takes All pada skala dunia.
Dahulu ada rem seperti undang-undang antimonopoli di tiap negara, tetapi itu terutama untuk mendorong persaingan sehat di dalam negeri.
Kini muncul berbagai gesekan antarnegara, dan mulai timbul rasa krisis bahwa jika monopoli perusahaan di dalam negeri dilarang secara berlebihan, kita akan kalah bersaing dengan negara lain. Dengan demikian, rem terhadap monopoli, baik di dalam maupun di luar negeri, tampaknya agak sulit bekerja, dan bahkan jika perusahaan monopoli lahir di dalam negeri, bisa saja negara mendukungnya selama bisnisnya menancap dengan baik di negara-negara lain.
(Namun pengejaran Tiongkok terhadap Amerika yang cepat sempat melambat; rasio PDB nominal Tiongkok terhadap AS mencapai puncak sekitar 78% pada 2021, lalu turun sejak 2022 menjadi sekitar 65% pada 2024, sehingga situasinya mungkin akan berbeda lagi…)
Selama ini pertanyaan Why Japan sering dilontarkan kepada startup, dan juga sering kepada VC. Kini, seiring para LP Jepang menyejajarkan tujuan investasi mereka secara global, pertanyaan "Why Japan" bagi Jepang secara keseluruhan kembali diajukan.
(Tentu alokasi sebagian ke Jepang atau Asia untuk lindung nilai risiko akan berlanjut, tetapi itu bukan alasan yang terlalu aktif.)
Jawaban "Jepang, karena ada industri yang tumbuh"
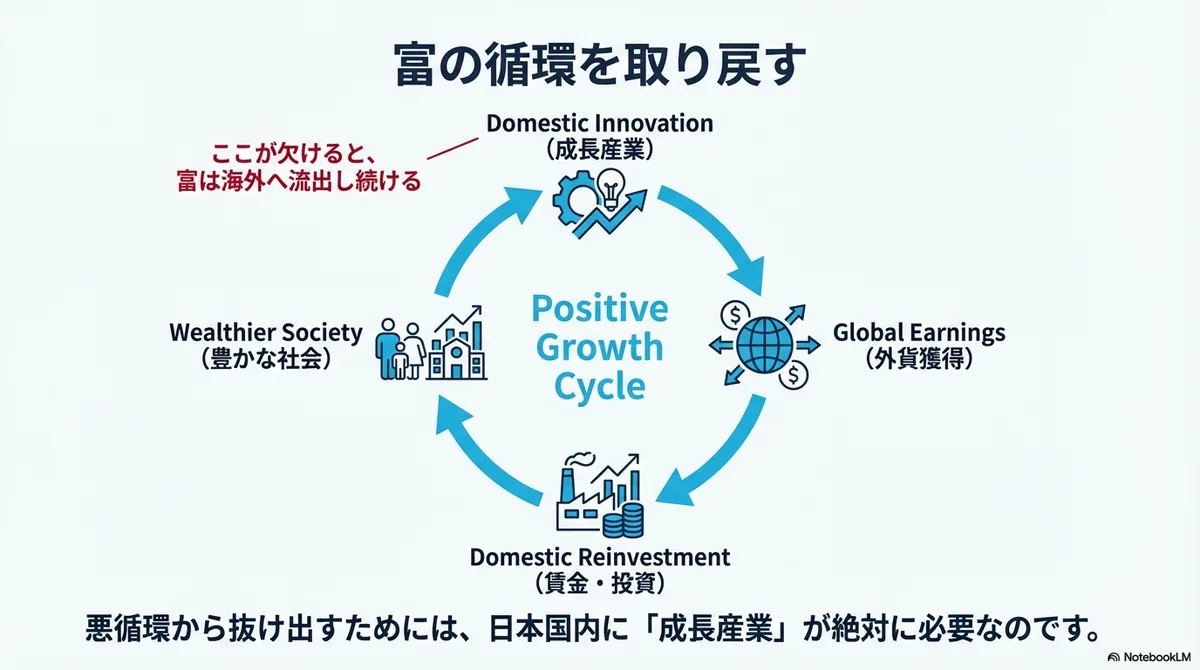
Memang, belakangan sering ditunjukkan bahwa banyak perusahaan, termasuk perusahaan Jepang, menganggap "mengingat populasi dan faktor lain, Jepang sulit tumbuh" dan tidak ada target investasi di Jepang, sehingga uang yang dihasilkan di luar negeri tidak kembali ke Jepang dalam bentuk yen.
Ini pun terjadi karena belum bisa menjawab "Why Japan" dengan baik.
Terkait tarif Presiden Trump pun, Jepang akan melakukan investasi publik-swasta senilai 80 triliun yen ke Amerika, tetapi sekalipun sebagai hasilnya perusahaan Jepang beruntung di Amerika, uang itu akan berputar sebagai investasi di dalam Amerika.
Hal itu menjadi tekanan pelemahan yen, menempatkan Jepang yang bergantung pada impor dalam situasi sulit, dan peluang pertumbuhannya pun semakin terkikis.
Untuk keluar dari lingkaran setan itu, Jepang membutuhkan industri yang tumbuh dan perusahaan yang tumbuh.
Saya kira kita perlu menjadikan masyarakat yang memiliki siklus kekayaan seperti ini: hal itu menarik investasi dari luar negeri, investasi itu menghasilkan capaian, capaian dialirkan ke upah sehingga upah riil naik, lebih banyak orang menjadi sejahtera, konsumsi menggeliat sehingga permintaan domestik bertambah, dan investasi pun bertambah.
Karena itulah saya berpikir bahwa kita yang berada di Jepang pun perlu agar lebih banyak orang memikirkan dan merancang gagasan seperti "bagaimana cara membangun startup senilai 100 triliun yen?".
💯 Seperti apa skala 100 triliun yen itu?
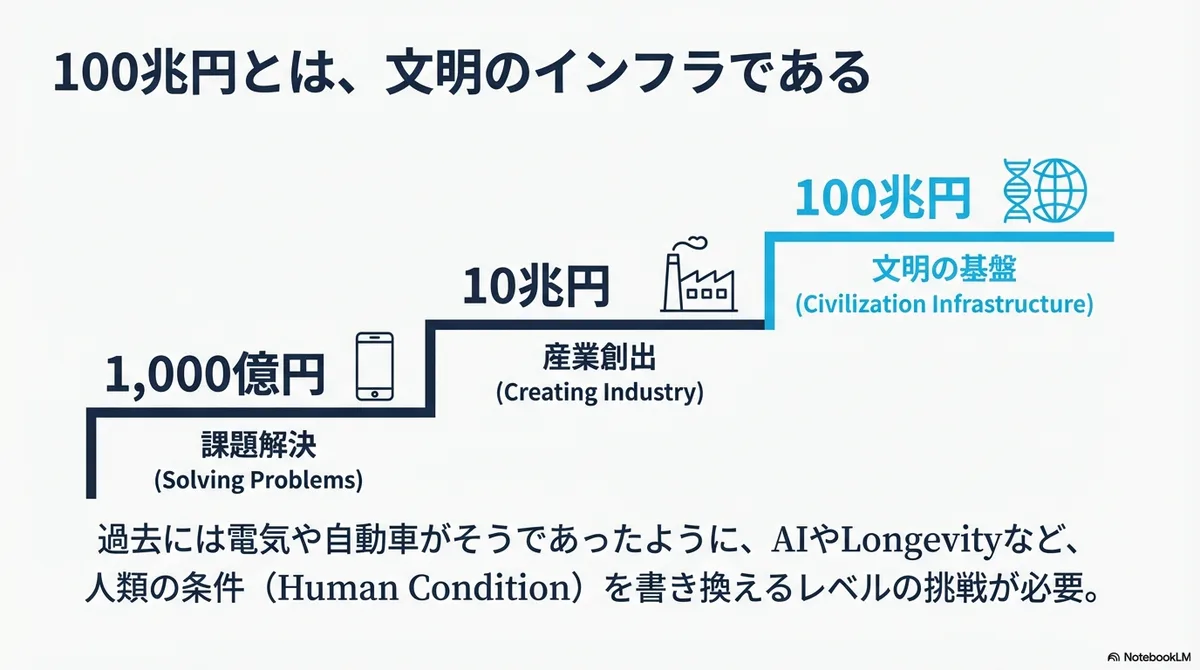
Seberapa besar kapitalisasi pasar 100 triliun yen? Seperti sudah saya sebut, peringkat teratas kapitalisasi pasar Jepang ditempati Toyota, yang kini mendekati 50 triliun yen. Jika sektor keuangan dikecualikan, Toyota + Sony + Hitachi baru mencapai 100 triliun yen.
Di industri otomotif, Tesla saja sudah melampaui 100 triliun yen, sedangkan perusahaan-perusahaan berikutnya, yakni Toyota, BYD, GM, dan Mercedes-Benz, baru jika digabungkan mencapai 100 triliun yen.
Kapitalisasi pasar 100 triliun yen, dari sisi laba, berarti skala yang menghasilkan laba 2 triliun yen jika PER 50 kali, atau laba 4 triliun yen jika PER 25 kali. Jika kita memikirkan jumlah pelanggan, harga per pelanggan, margin kotor, dan sebagainya untuk mencapainya, terlihat bahwa itu sangat sulit.
"Kapitalisasi pasar = dampak sosial" memang tidak benar, tetapi di sisi lain kemampuan menghimpun modal, menciptakan lapangan kerja, menggerakkan rantai pasok dan standar, serta mengubah struktur industri tetap terkait erat dengan kapitalisasi pasar (atau ekspektasi pasar yang setara).
Saya punya kesan bahwa skala perusahaan, setiap kapitalisasi pasar naik satu digit, kira-kira seperti berikut:
- 100 miliar yen - Menyelesaikan masalah yang cukup besar bagi masyarakat dalam negeri dan perusahaan yang sudah ada
- 1 triliun yen - Menyelesaikan masalah besar dunia
- 10 triliun yen - Membangun industri dan infrastruktur berskala nasional
- 100 triliun yen - Membangun infrastruktur berskala dunia dan peradaban manusia
Untuk mencapai 10 triliun yen atau lebih, saya kira diperlukan "bisnis yang menghasilkan efek majemuk (yang bekerja menurut hukum pangkat)" dan "sesuatu yang mengguncang fondasi masyarakat yang ada secara besar-besaran".
Belakangan ini AI dan Longevity, dan di masa lalu listrik dan mobil, adalah bidang yang membutuhkan perwujudan gagasan yang memang memicu perdebatan karena bisa mengancam umat manusia, tetapi membuat dunia jauh lebih baik.
Dengan kata lain, yang harus kita tuju mungkin bukan sekadar Bulan, melainkan Mars, atau bahkan Jupiter. Itu berarti hal ini tidak akan tercapai tanpa membidik Mars shot yang dibidik SpaceX, dan Jupiter shot yang melampauinya, melampaui moonshot yang menuju Bulan.
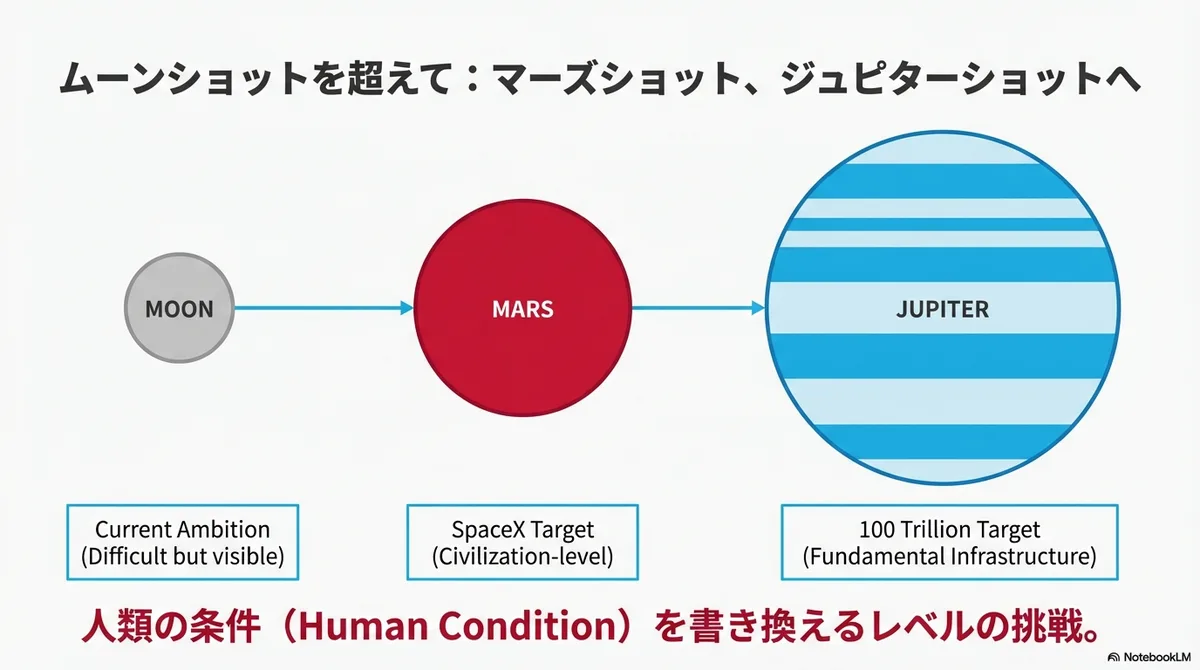
(Namun saya juga berpikir bahwa jika ini diteruskan, kita mudah sampai pada kesimpulan akselerasionis yang buruk, dan hal itu perlu diwaspadai.)
Kontribusi perusahaan senilai 100 triliun yen bagi negara
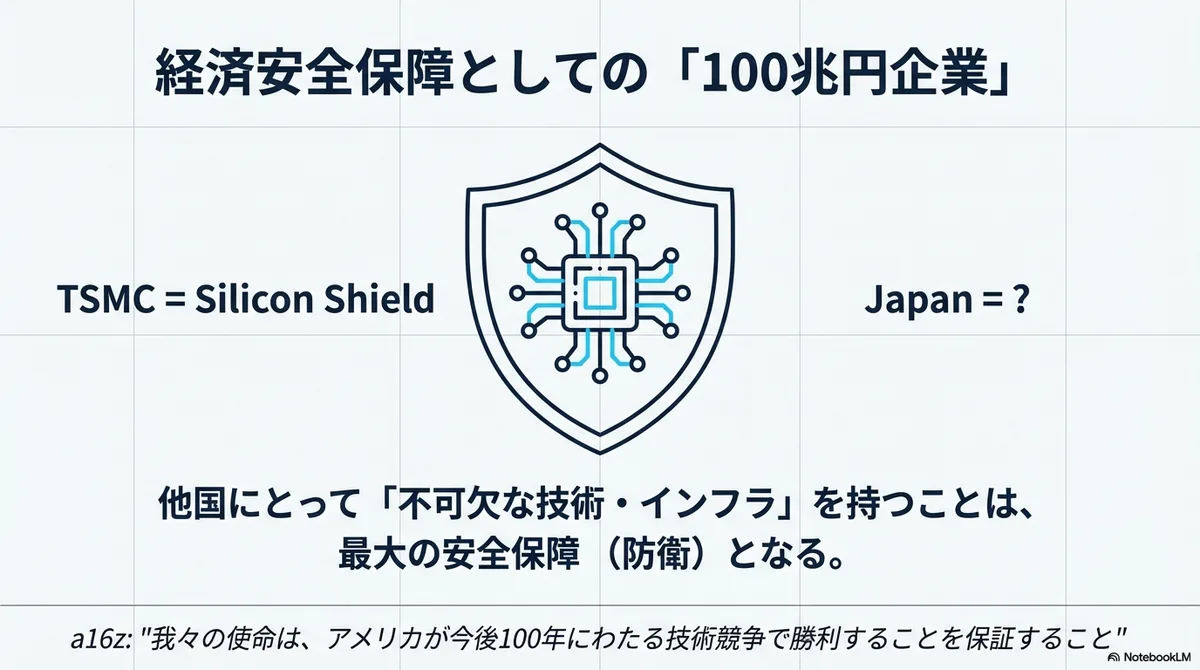
Melahirkan perusahaan berskala seperti ini akan menjadi fondasi industri berikutnya bagi negara.
Bukan hanya itu, seperti telah disebutkan, hal ini juga bisa menjadi pemicu masuknya investasi ke Jepang, dan saya kira itu akan terhubung pula dengan upah.
Hasil investasi sendiri bisa diperoleh di luar negeri, tetapi yang tersisa di dalam negeri sedikit, dan strukturnya sangat menguntungkan para pemilik modal. Karena itu, untuk memperluas jangkauan manfaat ke seluruh masyarakat Jepang, kita tetap harus memikirkan bagaimana membangunnya di dalam negeri.
Perusahaan dan industri berskala seperti ini juga berkontribusi pada keamanan nasional.
Misalnya, ada teori bahwa tertahannya invasi Tiongkok ke Taiwan memiliki efek tertentu berkat silicon shield oleh TSMC dan sejenisnya (kapitalisasi pasar TSMC sekitar 250 triliun yen). Dalam hal itu, seberapa besar kita dapat membangun perusahaan yang memiliki keharusan teknologi dan bisnis khas Jepang tampaknya penting juga dari sudut pandang keamanan ekonomi dan keamanan tradisional (pertahanan).
Negara-negara Uni Eropa bersambungan daratan sehingga tampaknya ada insentif bagi mereka untuk bekerja sama, sedangkan Jepang adalah negara kepulauan sehingga insentif kerja sama semacam itu tidak setinggi itu. Justru karena itu, bagaimana kita dapat membangun Jepang yang dibutuhkan Amerika dan negara lain sangat bergantung pula pada kegiatan ekonomi.
Dalam artikel tentang dana 2,3 triliun yen yang dibuat a16z, tertulis: 'Misi kami adalah memastikan Amerika memenangkan persaingan teknologi selama 100 tahun ke depan'. Ini bisa dibilang pernyataan tekad untuk ikut masuk dan berkontribusi dari sisi startup dalam perebutan hegemoni teknologi.
Jika karena tekad sebesar itulah ekspektasi besar dan sumber daya besar terkumpul, maka tampaknya yang ditanyakan kepada ekosistem startup Jepang adalah apakah ia juga bisa memiliki tekad semacam itu.
❓ Jika tidak punya pertanyaan, jawaban❗tidak akan muncul
Secara pribadi, rasa krisis saya lebih tinggi dibanding saat menulis artikel "awal dari akhir" dua tahun lalu. Artikel itu terutama masih terbatas pada urusan dalam negeri, sedangkan kini, di tengah goyahnya posisi internasional negara bernama Jepang, kita berada dalam situasi yang mengharuskan kita membangun bisnis berskala baru.
Tentu saja, seperti yang saya jelaskan dalam artikel tentang daya pasok, startup yang mengefisienkan pemeliharaan masyarakat Jepang pun penting. Saya juga percaya bahwa kita dapat melahirkan startup besar dengan menyelesaikan masalah berskala dunia seperti perubahan iklim.
Di sisi lain, saya berpikir bahwa startup yang membangun industri baru generasi berikutnya pun penting demi memakmurkan masyarakat Jepang.
Skala yang dibidik ketika membangun industri baru itu kemungkinan besar bukan 1 triliun yen, melainkan harus 10 triliun, 100 triliun yen.
Dalam artikel 'Lewati masa kekecewaan startup' saya menyampaikan pentingnya membangun gagasan besar. Tepat saat ini, ada rasa krisis bahwa jika kita tidak memikirkan "bagaimana cara membangun perusahaan senilai 100 triliun yen", melampaui "bagaimana cara membangun perusahaan unicorn" dan "bagaimana cara membangun perusahaan decacorn", Jepang tidak akan bisa mengamankan posisi tertentu di pasar global.
Tentu saja, mewujudkannya akan sulit.
Namun, jika tidak punya pertanyaan, jawaban tidak akan muncul.
Akan tetapi, ini seharusnya juga tantangan bagi Amerika.
Dalam arti tertentu, ini bahkan bisa disebut bukan "awal dari akhir", melainkan letusan tanda dimulainya perlombaan baru. Kita harus memutuskan apakah akan mulai berlari menanggapi tanda itu, atau berlari dalam perlombaan lain.
Tentu ada pilihan untuk tidak ikut serta, tetapi selama pasar tetap terhubung secara global, kita sebaiknya mengambil sikap tertentu.
Salah satunya adalah ikut serta dalam perlombaan itu dalam bentuk tertentu. Karena itulah saya berpikir kita sebaiknya lebih sering mengajukan pertanyaan "bagaimana cara membangun startup senilai 100 triliun yen?".
Ada contohnya, jadi seharusnya bisa dipikirkan
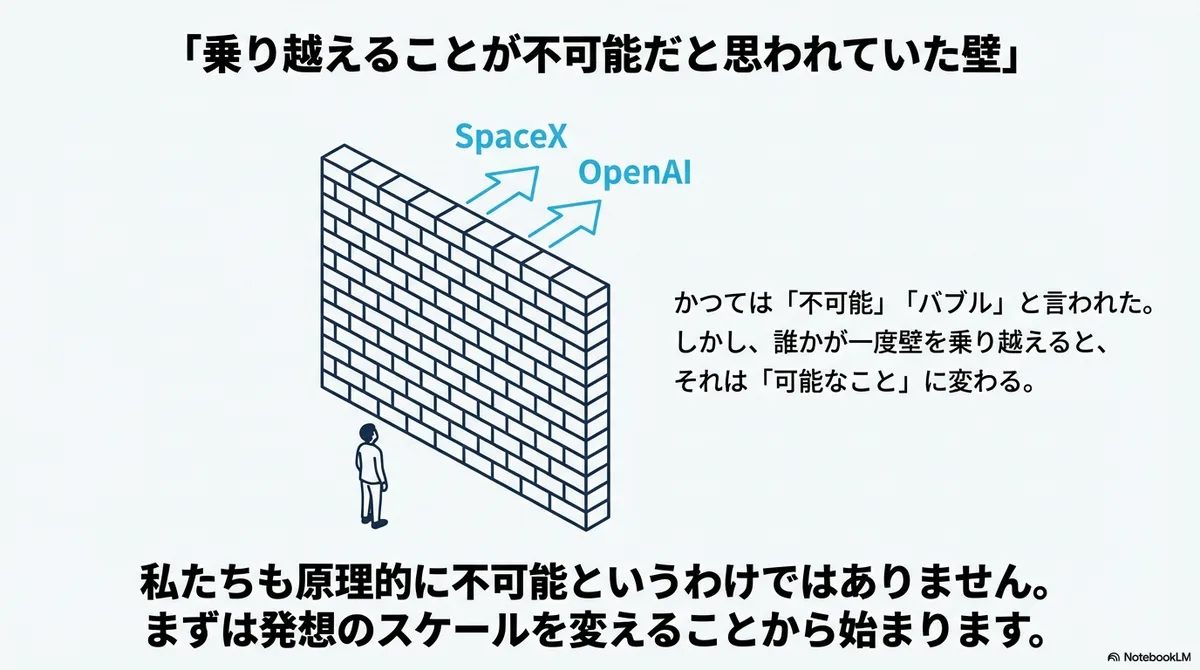
Ada harapan.
Faktanya, OpenAI dan lainnya telah mewujudkan skala itu dalam 10 tahun.
Sekalipun valuasi OpenAI sendiri merupakan produk gelembung AI, SpaceX telah mencapai skala itu.
Dalam olahraga dan karier, "tembok yang dahulu dianggap mustahil dilampaui" pun, begitu seseorang pernah melewatinya, akan diikuti orang-orang yang melewatinya satu demi satu.
Pada prinsipnya, bagi kita pun hal ini bukan mustahil. Kita seharusnya juga bisa memiliki gagasan itu.
Karena itulah, bagaimana meningkatkan frekuensi pertanyaan "bagaimana cara membangun startup senilai 100 triliun yen?" di seluruh Jepang, menurut saya, menjadi ujian langkah pertama.
Contoh hipotesis) Focused Research Organization untuk masalah umat manusia
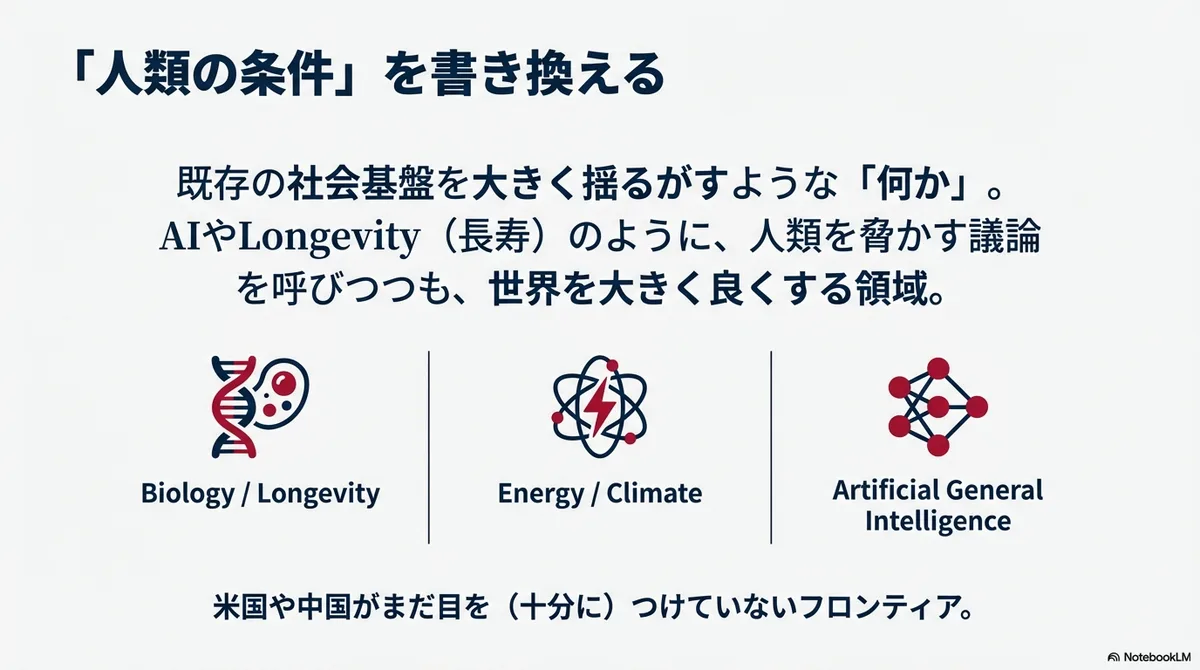
Saya kira pengajuan masalah saja tidak cukup, jadi saya pun menyampaikan satu hipotesis.
Pertama, jika bertarung secara frontal, kita tidak akan sanggup menghadapi modal besar, sehingga sebisa mungkin kita harus menghindari bertarung di arena yang sama dan menjalankannya secara strategis. Jika mungkin, saya berpendapat sebaiknya kita dapat berinvestasi lebih dulu pada bidang yang belum dilirik Amerika dan Tiongkok.
Jika menyangkut 100 triliun yen, tetap diperlukan sesuatu yang membawa perubahan yang sangat mendasar.
Yang diperlukan saat itu, menurut saya, adalah menggarap masalah riset yang dapat menimbulkan perubahan mendasar.
Faktanya, OpenAI yang kini ramai dibicarakan didirikan pada 2015 sebagai lembaga riset nirlaba. Kini ia telah menjadi perusahaan yang melampaui 100 triliun yen.
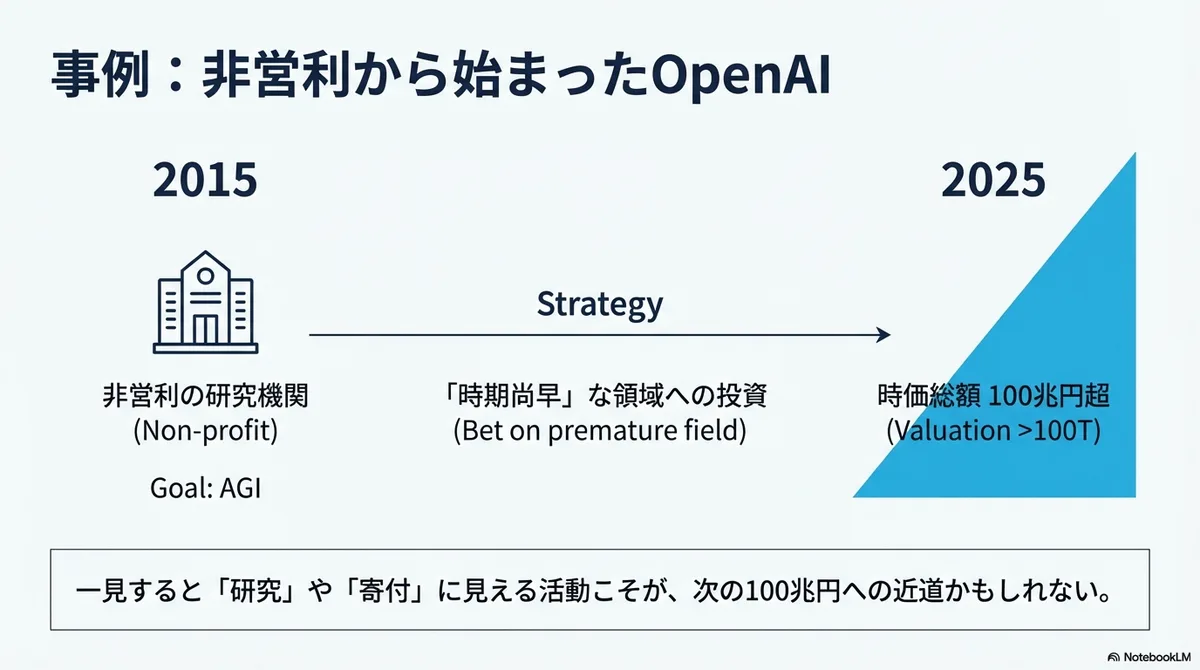
Yang perlu diperhatikan, memang titik awalnya adalah "dimulai dari riset", tetapi saya kira itu dimulai dari "penetapan tema yang mengubah dunia". Hipotesis saya sejauh ini adalah bahwa riset yang penting adalah riset yang membalikkan masyarakat manusia secara besar-besaran, seperti AGI bagi OpenAI dan migrasi ke Mars bagi SpaceX.
Untuk itu, kita menggunakan mekanisme seperti Focused Research Organization (lebih mendekati sifat Tech Labs Initiative milik NSF), menetapkan tema yang dapat memicu perubahan besar, membuat 10 FRO, dan cukup jika 1 dari 10 itu meledak besar. Itulah taruhannya.
Jika menengok ke belakang, OpenAI dan lainnya pun dimulai dari sesuatu seperti FRO. Saya kira tantangan semacam itu diperlukan.
Bertaruh pada humanoid yang belakangan ramai dibicarakan sudah terlambat; kita perlu memilih bidang yang tandanya sudah terlihat tetapi dianggap masih terlalu dini, seperti AGI pada 2015.
Misalnya bisa jadi OS untuk manufaktur berbasis bio, atau rahim buatan yang mengubah masyarakat dengan mengubah cara melahirkan dan membesarkan anak. Salah satu usulan saya adalah mendorong riset di bidang-bidang yang mengubah kehidupan manusia secara besar-besaran seperti itu dengan target yang spesifik.
Penutup
Saya kembali memikirkan pada skala seperti apa kita harus berpikir ketika berbicara tentang industri generasi berikutnya.
Tentu kita perlu memikirkan lebih dulu soal mengembalikan hasil investasi startup, dan sekarang pun ada orang-orang yang sedang menantang diri lewat startup, sehingga saya tidak berpikir bahwa semua orang harus seperti ini.
Namun saya kira kita memerlukan orang-orang, meski sedikit, yang merencanakan sesuatu dengan skala seperti ini.
Sambil tetap memegang kesadaran masalah pribadi saya selama ini, saya sendiri pun ingin lebih sering mengajukan pertanyaan "Bagaimana cara membangun startup senilai 100 triliun yen dari Jepang, dari generasi kita?", mempertukarkan pertanyaan itu dengan banyak orang, dan membangun hipotesis.