Kuantitas dan Kualitas Exit: Hambatan Ekosistem Startup Jepang dan Perusahaan Bernilai 1 Triliun Yen
Artikel ini diterjemahkan secara otomatis dari bahasa Jepang oleh AI (Claude). Mungkin terdapat kesalahan. Baca artikel asli dalam bahasa Jepang.
- Bagian tengah membesar, tetapi "pintu masuk" dan "pintu keluar" tidak bertambah
- Menambah kuantitas atau meningkatkan kualitas?
- Dalam jangka menengah-panjang, tingkatkan kualitas
Saya berpendapat bahwa tantangan jangka menengah-panjang (rentang 10 tahun) yang harus dihadapi ekosistem startup Jepang secara keseluruhan pada 2024 adalah bagaimana melahirkan decacorn (perusahaan bernilai 1 triliun yen) dari Jepang.
Bagian tengah membesar, tetapi "pintu masuk" dan "pintu keluar" tidak bertambah
Latar belakangnya, jumlah investasi VC sudah membesar lebih dulu, sekitar 10 kali lipat dalam 10 tahun, sementara
- jumlah startup sebagai pintu masuk
- jumlah dan nilai Exit sebagai pintu keluar
belum bertambah secara memadai1.
Jika digambarkan dalam diagram, hasilnya seperti berikut.
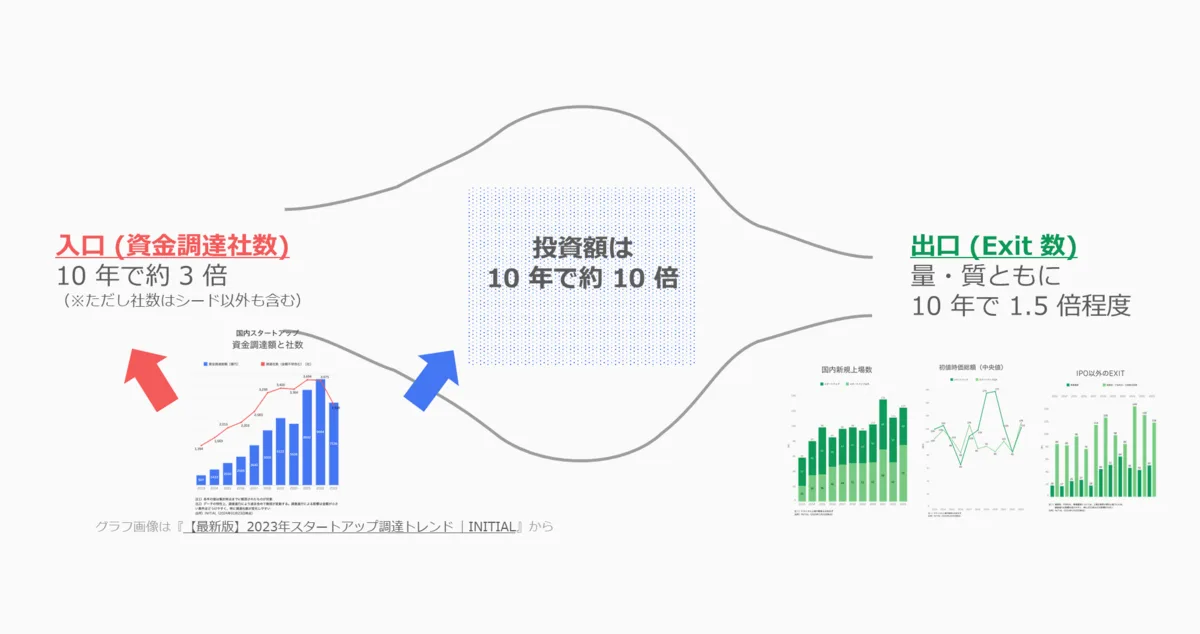
Gambar grafik dalam diagram diambil dari 【Edisi Terbaru】Tren Pendanaan Startup 2023 |INITIAL
Pintu keluar adalah tantangan yang lebih besar
Jumlah investasi di bagian tengah naik sekitar 10 kali lipat dalam 10 tahun, tetapi jumlah pendirian startup di pintu masuk hanya naik sekitar 3 kali lipat, dan pintu keluar naik 1,5 kali lipat, baik dalam kuantitas maupun kualitas.
Tantangan yang paling serius adalah Exit (pintu keluar).
Jika saat ini sekitar 500 miliar yen dana VC dibentuk di dalam negeri setiap tahun, maka imbal hasil yang diharapkan 10 tahun kemudian adalah sekitar 3 kali lipatnya, yaitu 1,5 triliun yen. Namun, kemungkinan besar total imbal hasil yang saat ini diperoleh VC belum mencapai jumlah tersebut.
Jika pintu keluar tersumbat, dana VC tidak dapat memberikan imbal hasil yang diharapkan, dan dana tidak lagi mengalir kembali ke LP. Akibatnya, VC tidak dapat membentuk dana berikutnya, uang tidak lagi mengalir ke investasi startup, jumlah investasi di bagian tengah yang kini membengkak pun menyusut, dan pada akhirnya jumlah pendirian startup berkurang.
Dengan begitu, lingkaran setan akan terus berlangsung. Agar hal itu tidak terjadi, hambatan di pintu keluar perlu terus dilebarkan.
Upaya untuk menambah "jumlah" startup yang didirikan di pintu masuk juga penting, tetapi jika bagian belakang tersumbat seperti sekarang, kita bisa saja mengalami situasi seperti "rencana 10.000 pascadoktoral" dahulu, yaitu sesuatu yang sudah dibuat tetapi tidak punya pintu keluar.
Menambah kuantitas atau meningkatkan kualitas?
Lalu, untuk memperbesar pintu keluar, diperlukan salah satu dari berikut:
- Menambah jumlah (kuantitas) Exit
- Menaikkan nilai per Exit (kualitas)
Exit startup terutama berupa IPO atau M&A.
Dengan demikian, pilihannya mengerucut menjadi 4 berikut.
(1) Kuantitas IPO | (2) Kualitas IPO |
(3) Kuantitas M&A | (4) Kualitas M&A |
Jumlah IPO pada (1) kemungkinan besar tidak akan meningkat secara dramatis. Pasar Growth bergerak ke arah memperketat persyaratan pencatatan, dan mengingat kekurangan tenaga kerja yang bersifat struktural di kantor akuntan publik, menurut saya jumlah IPO tidak akan bertambah dalam jangka pendek.
Harapan tertuju pada M&A di (3) dan (4).
Yang dapat ditingkatkan dalam jangka pendek adalah M&A. Jika kita berpikir dalam rentang 5 tahun, tidak ada pilihan selain menambah M&A. Faktanya, jumlahnya memang bertambah, meski perlahan.
Namun, mengingat karakteristik industri Jepang, saya juga berpikir bahwa selama pendirian startup di dalam negeri masih berpusat pada bidang IT, "M&A startup dalam negeri oleh perusahaan besar dalam negeri" tidak akan meningkat secara dramatis.
Hubungan antara jumlah M&A di Jepang dan struktur industrinya
Pertama-tama, dengan maksud apa M&A dilakukan? Misalnya, McKinsey membagi pendekatan dalam mengakuisisi startup menjadi empat:
- Akuisisi teknologi atau kekayaan intelektual
- Akuisisi talenta
- Perluasan produk
- Perluasan wilayah
Dan jika perusahaan besar membeli startup dengan "harga tinggi", alasan utamanya adalah "perluasan produk".
Sebab, Acqui-hiring sering kali tidak bernilai besar, sedangkan Ideation berada di tahap pra-seed sehingga nilainya juga tidak besar. Sementara itu, "perluasan wilayah" tidak berlaku, karena perusahaan besar Jepang yang membeli startup Jepang tidak memperluas wilayahnya.
Lalu, ketika tujuannya adalah "perluasan produk", yang dicari adalah sinergi. Namun, sebagian besar perusahaan besar yang diharapkan menjadi pembeli startup di Jepang bukanlah perusahaan layanan IT, melainkan perusahaan yang berpusat pada manufaktur dan sejenisnya. Jika demikian, mengingat startup Jepang saat ini didominasi bidang IT, menurut saya startup tersebut belum menjadi mitra yang cocok untuk menghasilkan sinergi semacam itu.
Terlebih lagi, "perluasan produk" sering kali merupakan bidang yang dibandingkan tidak hanya di antara startup dalam negeri, tetapi juga mencakup startup luar negeri. Jika demikian, akan terjadi pula persaingan dengan startup luar negeri.
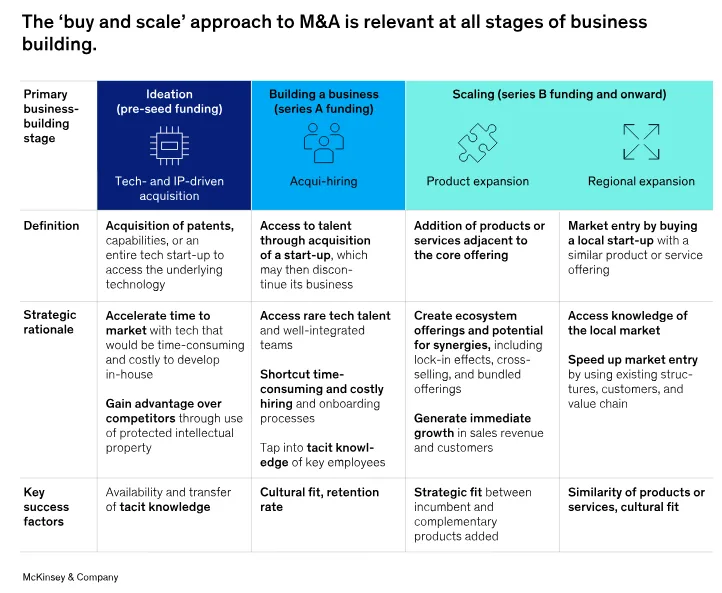
Ringkasan strategi M&A oleh McKinsey: https://www.mckinsey.com/capabilities/mckinsey-digital/our-insights/buy-and-scale-how-incumbents-can-use-m-and-a-to-grow-new-businesses
Selain itu, M&A pada (4) nilainya cenderung kecil.
Misalnya, dalam survei EY tahun 2021 terdapat 143 M&A per tahun, tetapi transaksi yang melebihi 1 miliar yen hanya 18. Yang melebihi 5 miliar yen ada 5.
M&A senilai 10 miliar yen sudah tergolong cukup besar, dan baru dengan 100 M&A senilai 5 miliar yen per tahun, yang tergolong lumayan besar, kita mencapai 500 miliar yen.
Saya kira perusahaan IT besar dan perusahaan yang disebut mega venture akan terus membeli startup, dan jumlahnya mungkin akan bertambah. Namun, karena kehadiran mega venture tersebut tidak terlalu besar bagi Jepang secara keseluruhan, menurut saya kontribusinya tidak akan terlalu besar dari sudut pandang peningkatan M&A di seluruh Jepang.
Dalam jangka menengah-panjang, tingkatkan kualitas
Jika demikian, saya berpendapat sebaiknya kita memikirkan bagaimana meningkatkan kualitas pada (2) dan (4), yakni arah untuk menghasilkan Exit berskala besar dalam jangka menengah-panjang.
Selama ini pemerintah mengumpulkan masalah yang dihadapi startup di depan mata melalui wawancara dari bawah ke atas, dan terus menyelesaikannya dengan kebijakan secara pasti, sehingga lingkungan startup tidak diragukan lagi telah membaik. Justru karena itu, sebagian besar masalah yang tampak di depan mata sudah terselesaikan atau sudah terlihat jalan penyelesaiannya, dan dalam arti itu, menurut saya pemerintah pun kini dituntut untuk menghadapi tantangan kebijakan yang satu tingkat lebih besar.
Salah satunya adalah melahirkan decacorn, dan saya berpendapat bahwa kita sebaiknya mencurahkan lebih banyak sumber daya untuk diskusi tersebut.
Catatan kaki
-
Saya kira ada juga perdebatan tentang apakah tepat melihatnya dalam rentang 10 tahun. Jika investasi baru dilakukan 3 hingga 5 tahun setelah dana VC dibentuk, pembentukan dana sejak 2019 berada di atas 500 miliar yen per tahun, dan jumlah perusahaan yang menghimpun dana pada periode itu hampir datar. Jika begitu, dalam jangka pendek situasinya mungkin tidak terlalu ketat. Namun, saya tetap menganggap situasi ini sulit karena kuantitas dan kualitas Exit sama seperti 10 tahun lalu. ↩