Untuk Menghentikan "Awal dari Akhir" Booming Startup di Jepang
Artikel ini diterjemahkan secara otomatis dari bahasa Jepang oleh AI (Claude). Mungkin terdapat kesalahan. Baca artikel asli dalam bahasa Jepang.
Saya berpendapat bahwa "awal dari akhir" booming startup adalah ketika ukuran dana VC mulai mengecil. Sebab, itulah pemicu dimulainya lingkaran setan.
Logikanya begini.
Ketika ukuran dana mengecil, dana yang dapat dihimpun startup pun mengecil. Akibatnya, tantangan besar tidak bisa dijalankan, dan bisnis maupun hasil yang besar pun sulit muncul. Lalu ukuran dana dan investasi berkurang lagi, skala bisnis yang bisa ditantang startup ikut mengecil, dan hanya bisnis kecil yang bisa dibidik.
Jika lingkaran setan seperti ini mulai terjadi, ekosistem akan bergerak menuju keseimbangan yang menyusut.
Menurut saya, ekosistem startup Jepang saat ini berada di ambang masuk ke lingkaran setan semacam itu.
Saya menulis artikel ini karena ingin membagikan rasa krisis tersebut.
- Prospek untuk mengembalikan imbal hasil semakin menipis
- Menyusut menuju keseimbangan pada ekspektasi "kapitalisasi pasar 10 miliar yen"
- Hal yang seharusnya dilakukan
- Beberapa kebijakan yang melenceng
- Kesimpulan
Saat ini dukungan terhadap startup terus bertambah, baik dari pemerintah maupun swasta. Startup juga makin sering diberitakan. Jumlah dana yang dihimpun meningkat, dan sesekali ada berita bahwa jumlah usaha rintisan dari universitas melonjak tajam.
Mungkin karena situasi itu, ketika saya berbicara dengan politisi yang kurang paham startup atau orang-orang di organisasi yang baru mulai menggarapnya, cukup banyak yang berpandangan bahwa "startup Jepang berjalan dengan baik".
Namun, dari apa yang saya dengar di sekitar saya, ekosistem startup yang bertumpu pada investasi VC di Jepang saat ini, terutama ekosistem di sekitar startup hipertumbuh, terasa seperti sedang memasuki fase lingkaran setan.
Salah satu alasan besarnya adalah karena prospek untuk mengembalikan imbal hasil secara finansial semakin menipis.
Prospek untuk mengembalikan imbal hasil semakin menipis
Dalam beberapa tahun terakhir, terbawa booming startup di berbagai negara, ekspektasi besar tertuju pada ekosistem startup Jepang, dan jumlah dana yang ditanamkan pun terus bertambah. Misalnya, sejak 2019, dana VC yang dibentuk di dalam negeri Jepang mencapai sekitar 600 miliar yen (berdasarkan data Initial).
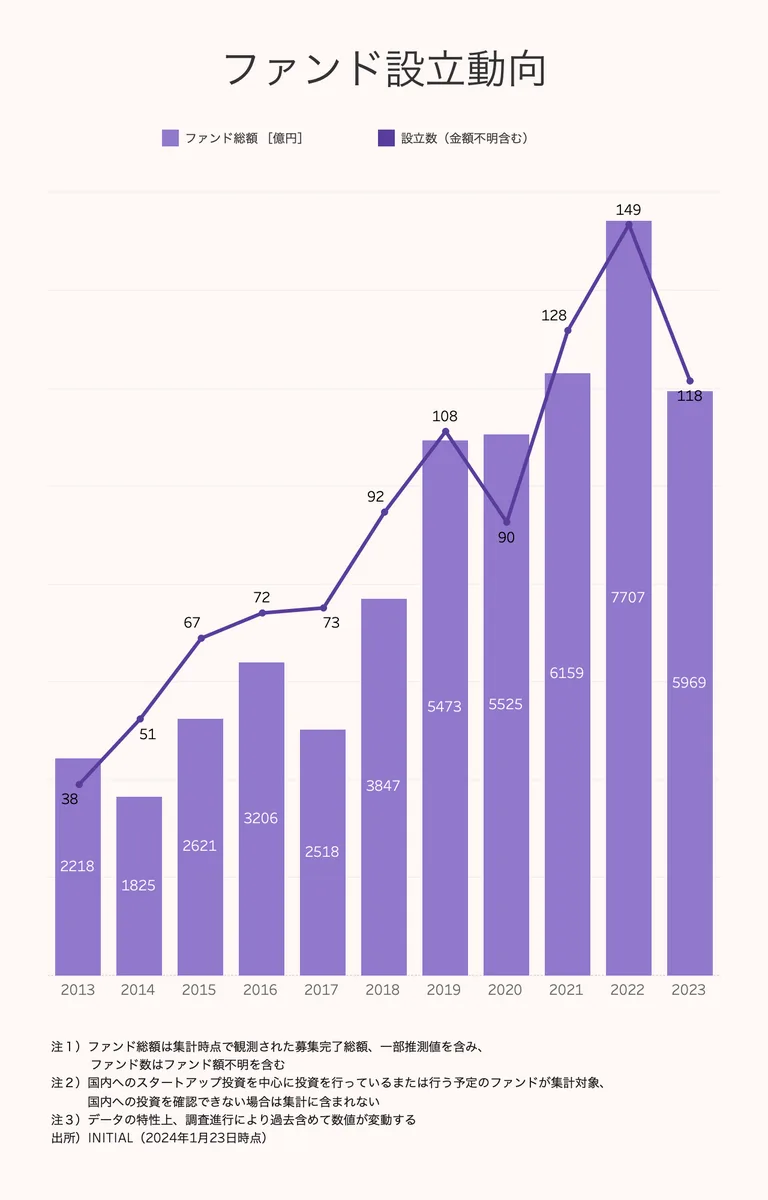
VC adalah industri keuangan. VC diharapkan menambah dan mengembalikan uang kepada para penyetor dana.
Dibutuhkan imbal hasil 1,8 triliun yen setiap tahun
Seberapa besar pertambahan yang diharapkan? Konon sekitar 3 hingga 5 kali lipat dalam 10 tahun. Misalkan 3 kali lipat, dan dana VC senilai 600 miliar yen per tahun dikelola di seluruh ekosistem, maka imbal hasil yang diharapkan 10 tahun kemudian adalah 3 kali lipatnya, yaitu 1,8 triliun yen. Ini perhitungan yang sangat disederhanakan, tetapi artinya, mulai sekitar tahun 2029, ekosistem secara keseluruhan diharapkan menghasilkan imbal hasil 1,8 triliun yen "setiap tahun".
Angka 1,8 triliun yen ini adalah nilai harapan jumlah imbal hasil yang masuk ke VC, dan jika dihitung berdasarkan kapitalisasi pasar, angkanya lebih tinggi lagi. Jika porsi kepemilikan VC saat IPO adalah 50%, maka berdasarkan kapitalisasi pasar dibutuhkan exit senilai total 3,6 triliun yen "setiap tahun".
Lalu bagaimana kondisi exit saat ini? Exit yang menghasilkan imbal hasil adalah IPO atau M&A, tetapi jumlah M&A sedikit, dan kalaupun ada nilainya tidak terlalu besar, jadi untuk sementara saya abaikan dan hanya mempertimbangkan IPO.
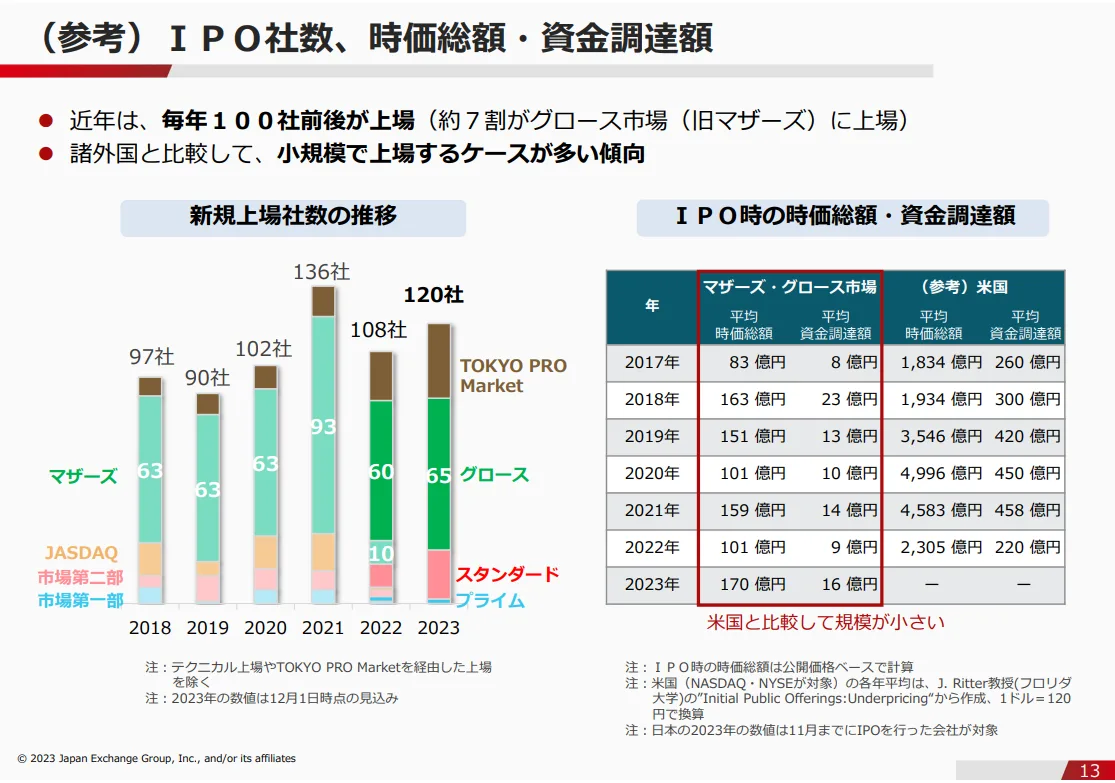
Kapitalisasi pasar saat IPO di Jepang pada 2023 dikatakan 72 miliar yen berdasarkan median dan 17 miliar yen berdasarkan rata-rata (namun angka tersebut didasarkan pada data hingga November 2023). Angka ini naik turun, tetapi dalam beberapa tahun terakhir tidak banyak berubah. Jumlah startup yang IPO dengan nilai di atas 100 miliar yen pun hanya sekitar 1 hingga 4 per tahun.
https://www.jpx.co.jp/equities/follow-up/nlsgeu000006gevo-att/bkk2ed0000004ddh.pdf
Sementara itu, menurut Initial, jumlah perusahaan yang IPO dalam beberapa tahun terakhir sekitar 100 hingga 130 per tahun, dan sekitar separuhnya dikatakan adalah startup.
Mari kita lakukan perhitungan sederhana berdasarkan angka-angka ini.
Besar kemungkinan total imbal hasil saat ini belum mencapai 1 triliun yen
Anggaplah ada 120 perusahaan IPO setiap tahun, dan separuhnya, yaitu 60, adalah startup.
Dengan asumsi kapitalisasi pasar saat IPO sedikit lebih tinggi dibanding perusahaan lain, yaitu rata-rata 20 miliar yen, total kapitalisasi pasarnya sekitar 1,2 triliun yen. Jika VC memegang 50% dari itu, imbal hasilnya sekitar 600 miliar yen.
Sekalipun persentasenya diubah-ubah, kemungkinan besar angkanya tidak akan mencapai 1 triliun yen.
Jumlah dana yang dibentuk pada 2013 sekitar 200 miliar yen, sehingga janji 10 tahun lalu untuk "melipatgandakan 200 miliar yen menjadi 3 kali lipat" telah terpenuhi. Namun, terhadap 1,8 triliun yen yang diharapkan sejak 2019, ketika jumlah taruhan melonjak, kita tertinggal cukup jauh jika keadaannya terus seperti ini.
Jika tren ini berlanjut, ekspektasi tidak akan tercapai
Jika tren ini terus berlanjut, imbal hasil yang diharapkan tidak akan bisa dikembalikan.
Tentu, jika dilihat per dana, ada yang bisa menghasilkan imbal hasil, tetapi secara keseluruhan situasinya sangat berat. Jika ini berlanjut, pembentukan dana baru dan perluasan skala banyak dana akan sulit, dan jumlah pendanaan startup pun akan berkurang bertahap.
Penyebab rendahnya kapitalisasi pasar saat IPO bukan hanya soal bisnis startup, tetapi juga soal penetapan harga saat IPO dan sebagainya, sehingga tidak bisa serta-merta disebut sebagai masalah ekosistem startup semata. Meski begitu, mengingat kondisi saat ini, tampaknya sulit dihindari bahwa VC independen khususnya akan memperkecil ukuran dana dan menunggu perkembangan.
Menyusut menuju keseimbangan pada ekspektasi "kapitalisasi pasar 10 miliar yen"
Ketika terbentuk ekspektasi bahwa median 7,2 miliar yen adalah exit yang realistis, yang terjadi adalah valuasi saham yang belum IPO dengan exit sekitar 10 miliar yen, dan kebijakan permodalan yang membidik exit 10 miliar yen.
Dengan begitu, sebelum IPO kapitalisasi pasar maksimum berkisar 5 miliar yen, dan total dana yang dapat dihimpun satu startup menjadi sekitar 1 hingga 2 miliar yen. Jumlah pendanaan seed dan Seri A di Amerika Serikat menjadi nilai maksimum di Jepang.
Artinya, dengan exit senilai kapitalisasi pasar 10 miliar yen sebagai premis, ekosistem bergerak menuju keseimbangan yang menyusut.
Bahkan, kapitalisasi pasar saat IPO startup di bidang ilmu hayati yang "seragam 10 miliar yen" disebut dengan nada mencela diri sendiri sebagai "serba 10 miliar", menyerupai toko serba 100 yen. Dengan ekspektasi seperti itu, kebijakan permodalan mau tak mau harus disusun dengan premis exit 10 miliar yen.
Jika demikian, startup sulit menggambar strategi besar dan sulit pula menghasilkan capaian besar. Atau, seperti yang akan dibahas nanti, mereka terpaksa berwirausaha dengan premis pasar luar negeri tanpa membidik IPO di dalam negeri.
Menurut saya, para pelaku startup di bidang ilmu hayati sudah mulai lebih dulu membagikan rasa krisis ini. Namun, masalah ini sangat mungkin menjalar ke seluruh ekosistem startup ke depan tanpa memandang bidang, dan saya mulai merasakan adanya gerakan pengecilan skala dana.
Selain itu, Jepang dalam arti tertentu adalah negara yang pandai mengoptimalkan, sehingga saya khawatir begitu lingkaran setan dimulai, semuanya akan langsung bergerak menuju keseimbangan yang menyusut.
Hal yang seharusnya dilakukan
Mengingat situasi ini, ukuran dana yang mengecil untuk sementara mungkin tidak terhindarkan.
Namun, pengecilan itu bisa dibatasi hanya sementara.
Sebab, masih ada dana untuk melakukan tantangan besar. Jika sekarang kita menjalankan tantangan besar dan menghasilkan capaian besar, lalu dana dan ekspektasi yang mengalir ke ekosistem ini bisa ditingkatkan lagi, tren kenaikan dapat dipulihkan.
Mampu atau tidaknya kita melakukannya adalah tugas generasi yang kini aktif terlibat dalam ekosistem startup, dan saya menganggap saat ini adalah titik penentunya.
Dibutuhkan "tantangan yang satu orde lebih besar"
Dengan latar belakang itu, tujuan yang kini perlu dituju dan ditekankan adalah menciptakan bisnis besar dan capaian besar yang dapat diyakini sekilas oleh para investor di pasar saham sekalipun.
Yang dibutuhkan untuk itu adalah tantangan besar dan dukungan terhadap tantangan tersebut. Kita harus menganjurkan dan mendukung tantangan besar, serta menciptakan industri baru.
Jumlah pendanaan startup pada 2023 mencapai hampir 1 triliun yen, sekitar 10 kali lipat dari 2013. Jika angkanya berubah satu orde, itu berarti kita memperoleh hak untuk melakukan tantangan yang satu orde lebih besar, sekaligus berkewajiban melakukannya.
Lagi pula, melihat kondisi industri dalam negeri, saya berpendapat tantangan besar memang dibutuhkan.
Pelaku yang menghadapi "krisis industri Jepang"
Industri Jepang yang mampu memperoleh devisa terus berkurang. Sejak Maret 2024, Kementerian Keuangan juga membentuk forum bernama "Tantangan dan Resep bagi Perekonomian Jepang dari Sudut Pandang Neraca Pembayaran" yang membahas hal tersebut.
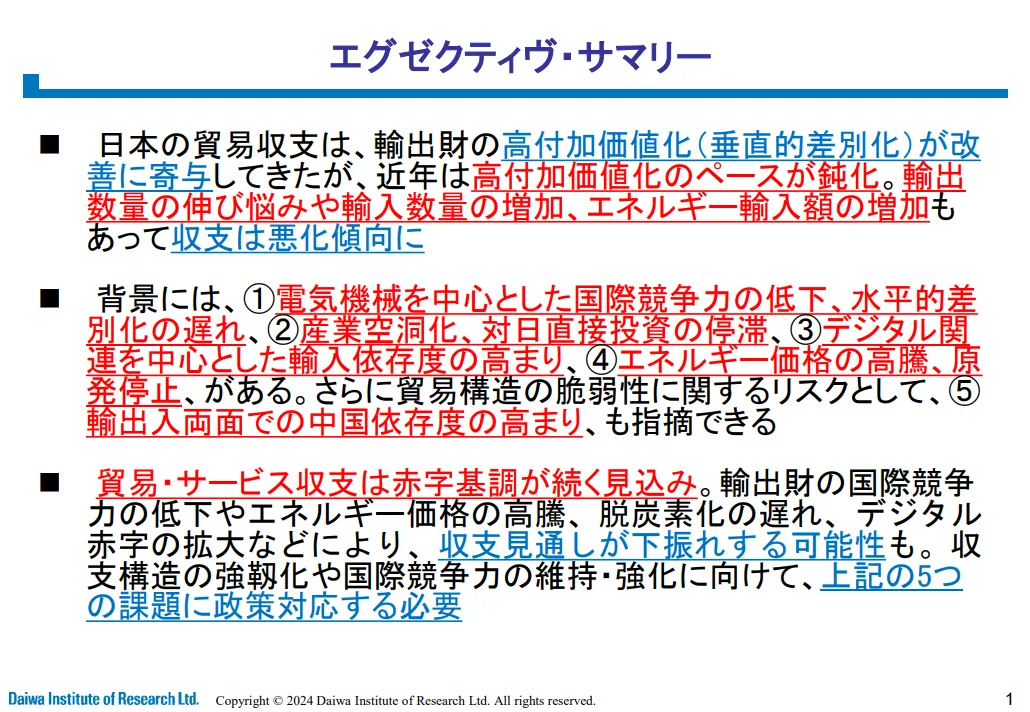
Kesadaran akan masalah yang melatarbelakangi penyelenggaraannya, menurut saya, terangkum dalam ringkasan materi anggota forum, Kumagai.
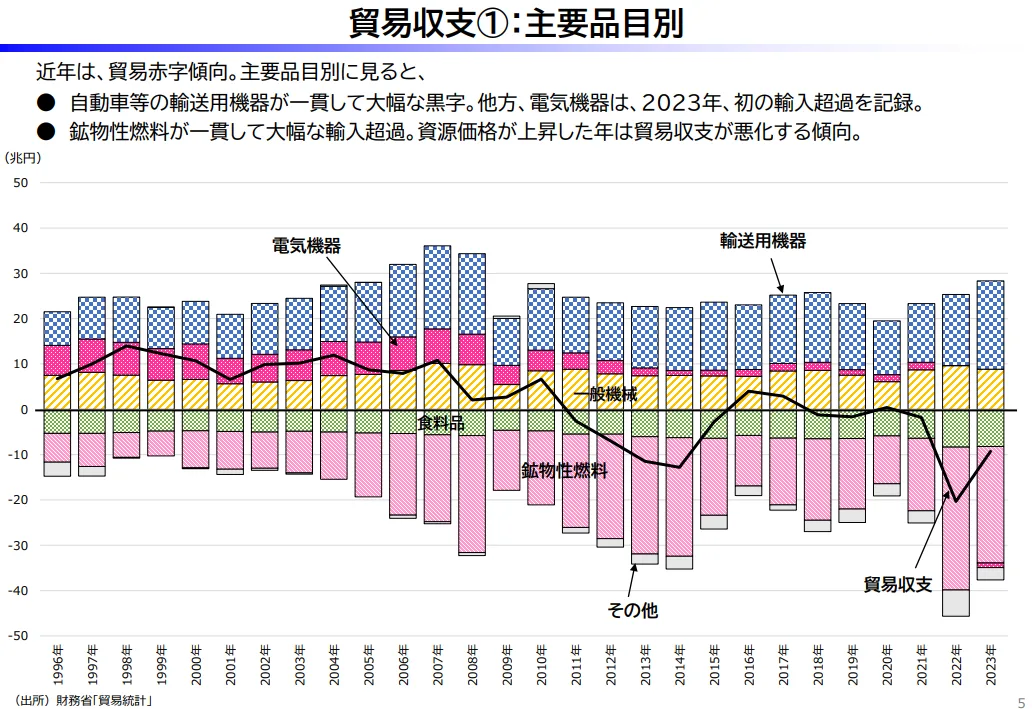
Kesadaran akan masalahnya adalah tren memburuknya neraca perdagangan, dengan latar belakang menurunnya daya saing internasional, hollowing out industri, meningkatnya ketergantungan impor yang berpusat pada produk terkait digital, serta melonjaknya harga energi. Kondisi ini diperkirakan akan berlanjut beberapa waktu, bahkan ada pula yang menunjuk kemungkinan memburuk lebih jauh.
https://www.mof.go.jp/policy/international_policy/councils/bop/outline/20240424_1.pdf
Lebih konkret lagi, pada 2023, neraca perdagangan mengalami defisit bahkan untuk perangkat listrik, yang dianggap sebagai keunggulan Jepang.
https://www.mof.go.jp/policy/international_policy/councils/bop/outline/20240326_1.pdf
https://www.mof.go.jp/policy/international_policy/councils/bop/outline/20240326_1.pdf
(Perlu dicatat, seperti yang ditunjukkan Profesor Saito dalam forum yang sama, surplus neraca perdagangan belum tentu positif bagi perekonomian dalam negeri. Demikian pula, defisit belum tentu negatif. Jika ekonomi tumbuh, atau jika ekspor bernilai tambah lebih tinggi daripada yang diimpor, defisit dapat disebut sebagai investasi.)
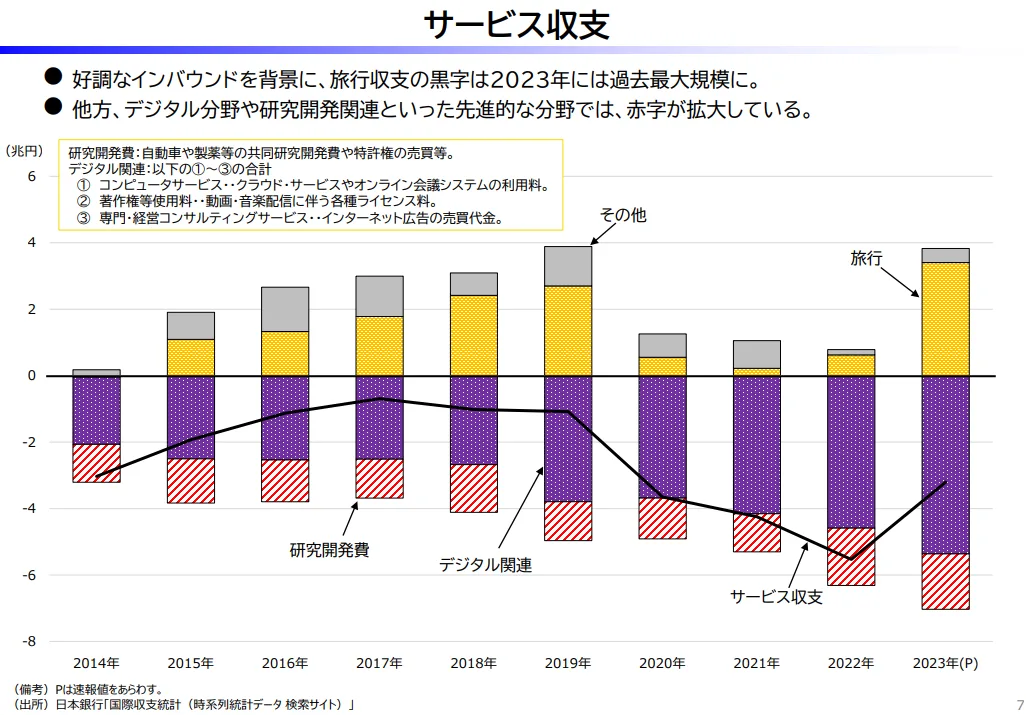
Neraca jasa mencatat pendapatan dari pariwisata, tetapi defisit besar di bidang digital terus berlanjut.
https://www.mof.go.jp/policy/international_policy/councils/bop/outline/20240326_1.pdf
Jepang juga negara dengan banyak bidang yang bergantung pada impor, seperti energi (bahan bakar mineral), pangan, dan infrastruktur digital, dan di tengah pelemahan yen, defisit perdagangan cenderung melebar dalam beberapa tahun terakhir. Untuk mengimpor semua itu, dibutuhkan industri yang menghasilkan devisa. Namun industri otomotif, yang kini menopang surplus perdagangan, mungkin aman dalam beberapa tahun ke depan, tetapi dengan kemajuan elektrifikasi kendaraan dan lainnya, belum jelas apakah ia dapat mempertahankan posisinya sebagai penopang utama Jepang.
Jika melihat kondisi saat ini, dalam beberapa tahun terakhir pasokan tenaga kerja kurang, perlakuan terhadap pekerja membaik, dan kenaikan upah akan terjadi. Secara keseluruhan inflasi mulai terasa, dan mungkin ada kesan bahwa ekonomi sedang baik.
Namun, kondisi "industri yang menghasilkan uang" yang menopang perlakuan terhadap pekerja tersebut tampaknya sangat berat.
Tanpa optimasi di tingkat mikro, hadapi masalah di tingkat makro
Masalah makro semacam ini jauh dari kebahagiaan individu.
Misalnya, bekerja di perusahaan konsultan atau perusahaan perangkat lunak asing dengan gaji tinggi, atau mendirikan bisnis kecil dan menghasilkan uang, dilihat dari tingkat mikro adalah cara yang baik untuk memaksimalkan kebahagiaan individu tersebut.
Namun sumber kekayaan itu adalah kekayaan yang dihasilkan perusahaan Jepang lainnya. Jika industri yang menghasilkan uang di Jepang berkurang, perusahaan asing lambat laun tidak akan lagi berlokasi di Jepang, dan orang yang mampu membayar bisnis kecil pun akan berkurang. Memikirkan gerakan makro semacam itu, kita tidak boleh sembarangan menganjurkan orang untuk bekerja di perusahaan asing atau berwirausaha kecil-kecilan, melainkan harus menciptakan industri yang menghasilkan uang.
Menciptakan industri baru yang menghasilkan uang seperti itulah yang diharapkan dari ekosistem startup, dan saya kira itulah sebabnya dana besar mengalir dalam beberapa tahun terakhir.
Dengan memperoleh dana, kita mendapat hak untuk melakukan tantangan besar sekaligus memikul tanggung jawab besar. Itu juga berarti memikirkan bagaimana menyikapi tren makro tersebut.
Namun arus utama startup saat ini masih sama seperti 10 tahun lalu, yaitu sebagian besar bisnis berbasis perangkat lunak untuk pasar dalam negeri. Tentu hal itu sendiri bernilai, tetapi jika berhenti di situ, tanggung jawab tersebut tidak akan terpenuhi di tingkat makro.
Memikirkan apa yang didefinisikan sebagai "sukses" dan apa yang seharusnya dituju
Menghadapi perubahan seperti ini, bagaimana orang akan bergerak?
Jika dioptimalkan untuk ekosistem startup yang ada sekarang, "model sukses" VC Jepang kemungkinan adalah membentuk dana berukuran 10 hingga 20 miliar yen, tidak mengincar home run besar melainkan sesekali home run sekelas unicorn, pada dasarnya membidik hit berukuran lumayan dengan rasio hit yang sangat tinggi, sementara sisanya dikembalikan sekitar 1 kali lipat. Jika berwirausaha dengan perangkat lunak untuk pasar dalam negeri didorong, strategi seperti itu mungkin menghasilkan imbal hasil untuk sementara waktu.
Itu juga salah satu pemikiran, dan merupakan "sukses" sebagai sikap seorang profesional keuangan yang dipercaya mengelola uang.
Namun, jika industri startup menyatakan diri "menciptakan industri", itu belum bisa dikatakan memenuhi peran aslinya, dan bukan "sukses".
Jika dioptimalkan untuk kondisi saat ini, mengincar ukuran dana yang sedang-sedang saja memang benar. Tetapi "keadaan saat ini memang begitu" berbeda dengan "apakah seharusnya memang begitu". Dan apa yang benar di tingkat mikro berbeda dengan apa yang benar di tingkat makro.
Jika kita mengambil pilihan yang benar di tingkat mikro dan hanya mampu membesarkan startup untuk pasar dalam negeri, pasar itu akan menyusut seiring menurunnya populasi Jepang. Para pengusaha dan VC dari generasi yang kini aktif (tergantung orangnya) mungkin cukup menghasilkan uang, tetapi industri VC dalam negeri akan menyusut. Jika begitu, VC generasi berikutnya akan kesulitan, startup generasi berikutnya pun akan sulit melakukan tantangan besar, dan melahirkan industri penghasil devisa dari startup akan menjadi semakin sulit.
Dalam 25 tahun terakhir, ekosistem startup meluas dan, menurut saya, tumbuh besar sebagai satu industri tersendiri. Anak-anak muda berbakat yang kini mengincar startup dan VC adalah buktinya. Saya yakin capaian ini lahir berkat upaya orang-orang yang telah terlibat selama ini.
Berkat upaya itu, kita sebagai ekosistem mengelola dana hampir 10 kali lipat dibanding 2013, dan karenanya memikul ekspektasi yang hampir 10 kali lipat dibanding dahulu. Justru karena itu, menurut saya kita perlu kembali memikirkan apa yang diharapkan dari kita dan apa yang kita tuju, lalu berubah.
Untuk itu, kita dituntut bukan mengulang semacam "rumus sukses" yang dibuat di masa lalu, melainkan menemukan cara baru untuk melangkah ke tahap berikutnya dan mengasahnya. Itulah tanggung jawab generasi yang kini aktif, dan menurut saya kita tidak boleh hanya melihat praktik terbaik masa lalu, melainkan menatap masa depan dan berdiskusi tentang "bagaimana caranya membidik tujuan yang satu orde lebih tinggi".
Beberapa kebijakan yang melenceng
Namun saat ini saya merasa ada pokok bahasan lain yang ditekankan, dan saya juga merasa perlu membunyikan peringatan bahwa sumber daya politik dicurahkan dalam jumlah besar ke sana. Berikut beberapa contohnya.
Berharap pada globalisasi
Ada upaya mendukung globalisasi. Memang sudah muncul contoh startup yang sejak awal bertarung di ranah global lalu IPO. Menurut saya itu hal yang luar biasa.
Namun, melihat penilaian pasar, ada kesan bahwa sekalipun mengglobal di bidang seperti bisnis iklan atau influencer marketing, sulit mencapai kapitalisasi pasar 100 miliar yen. Yang lebih penting daripada apakah bertarung secara global tampaknya adalah apakah bidang usahanya besar dan seberapa besar pangsa yang bisa diraih.
Misalnya, ekspansi bisnis sake ke seluruh dunia mungkin bersifat global. Namun jika bisnisnya tidak dirancang dengan sangat matang, pertumbuhannya akan mentok. Kita tidak boleh sekadar mengatakan "global", melainkan harus mendorong globalisasi dengan memandang jauh ke depan.
Globalisasi itu wajib. Namun globalisasi bukan tujuan, melainkan hanya sarana. Kita perlu memikirkan dukungan globalisasi bagi "bisnis yang benar-benar akan menjadi besar".
Mendorong berwirausaha di luar negeri
Jika pendanaan hampir tidak bisa diperoleh di Jepang, tidak ada pilihan selain berwirausaha di luar negeri. Memang, di bidang penemuan obat, saya merasakan semakin maraknya gerakan mendirikan perusahaan di Amerika Serikat sejak awal, atau memindahkan perusahaan di Jepang ke Amerika Serikat. Sebagai strategi masing-masing perusahaan, itu yang paling optimal, dan jika ingin memaksimalkan imbal hasil masing-masing, mau tak mau kita harus menyarankannya. Ini pun mungkin sejenis globalisasi.
Namun, misalnya jika berwirausaha di luar negeri dengan memanfaatkan kekayaan intelektual yang dibuat oleh lembaga publik Jepang atau dengan uang pajak (seperti universitas), sebagian pengusaha dan investor mungkin untung, tetapi dampak limpahannya di Jepang menjadi terbatas, misalnya lapangan kerja bernilai tambah tinggi menjadi sulit lahir di Jepang.
Hal ini tidak berlaku bagi orang yang berwirausaha di luar negeri tanpa banyak memakai aset dalam negeri, seperti di bidang perangkat lunak. Namun jika memakai kekayaan intelektual lembaga publik dan semacamnya, sudut pandang seperti itu diperlukan, dan karena itu menurut saya kita tetap harus memikirkan pembenahan lingkungan dalam negeri.
Berharap pada M&A
Mendorong M&A dalam negeri menurut saya adalah langkah yang efektif dalam jangka pendek. Dan bagi dana-dana yang sedang berjalan, perubahan seperti itu dalam waktu dekat dan bertambahnya pilihan exit tentu patut disyukuri.
Selain itu, jika startup dengan kebijakan permodalan berpremis IPO 10 miliar yen bertambah, harganya menjadi lebih mudah dibeli, sehingga peningkatan jumlahnya pun bisa diharapkan.
Namun, bertambahnya M&A skala kecil tidak akan menutup selisih menuju 1,8 triliun yen. Faktanya, akuisisi startup saat ini kurang dari 200 kasus per tahun, usia rata-rata perusahaan hingga diakuisisi sekitar 7 tahun, dan yang bernilai di atas 10 miliar yen hanya beberapa kasus per tahun (berdasarkan data Initial). Mengingat akuisisi di atas 3 miliar yen pun hanya berjumlah satu digit, sekalipun skala dan jumlah M&A menjadi 10 kali lipat, sulit untuk menutup selisih ekspektasi.
Lagi pula, jika kita mengharapkan tantangan besar dilakukan setelah M&A bertambah, menurut saya yang seharusnya difokuskan justru adalah mengarahkan menuju tantangan besar.
Berharap pada investor asing
Bisa saja ada investasi dari investor asing, dan menurut saya startup sebaiknya menerima investasi itu jika persyaratannya baik.
Namun, saya mendengar sebagian investor asing mengharapkan "bertarung di pasar Jepang yang lumayan besar dan menghasilkan imbal hasil yang lumayan". Apakah mereka menginginkan startup Jepang mengambil taruhan berisiko tinggi seperti ekspansi ke luar negeri? Ternyata banyak yang tidak demikian.
"Kami ingin VC asing berinvestasi besar" adalah keinginan startup maupun pihak kebijakan, tetapi antara sudut pandang kebijakan dan sudut pandang investor asing terdapat perbedaan dalam kondisi kemenangan dan horizon waktu. Bagi negara dan ekosistem secara keseluruhan, kondisi kemenangannya adalah memperoleh imbal hasil besar dalam horizon 20 hingga 30 tahun, yaitu "menciptakan industri berikutnya dengan memanfaatkan startup", sedangkan bagi investor asing yang berinvestasi di tahap menengah dan akhir, kondisi kemenangannya adalah memperoleh imbal hasil 2 hingga 10 kali lipat dalam rentang 3 hingga 5 tahun. Memang begitulah adanya sehingga tidak bisa dihindari, tetapi dana-dana besar asing tidak selalu menyamakan pandangan dengan Jepang. Jika suatu saat pasar Jepang kehilangan daya tariknya, mereka akan pergi.
Tentu, mengundang dana asing masuk untuk sementara dan membangun jejaring dengan mereka juga merupakan taktik penting. Namun agar mereka terlibat secara berkelanjutan, kita perlu menghasilkan exit besar dari dalam negeri sehingga di suatu titik mereka memutuskan bahwa "Jepang layak terus diinvestasikan". Untuk itu pun, menurut saya kita harus lebih memperhatikan penciptaan bisnis besar.
Mendorong "bisnis kecil" yang berkedok "bisnis besar"
Saya merasa skala besar yang dituntut sering kali tidak tersampaikan kepada wirausahawan pemula maupun pihak pendukung.
"Besarnya" tantangan yang kini dituntut bukanlah besar seperti yang dibayangkan banyak orang. Untuk membangun perusahaan senilai 1 triliun yen, dengan PER 20, dibutuhkan laba 50 miliar yen. Menciptakan bisnis seperti itu sangat sulit, dan bidangnya sangat terbatas.
Ini bisa dibilang skala yang menentukan apakah kita bisa menciptakan industri yang dapat diwariskan ke generasi berikutnya, yakni upaya menciptakan sekali lagi perusahaan seperti Sony atau Honda. Sekadar "berwirausaha" bukanlah tantangan besar yang kini dituntut.
Tantangan kecil juga penting, tetapi dengan sumber daya yang terbatas, saya berpendapat yang lebih penting sekarang adalah memusatkan dukungan pada tantangan besar.
Berharap pada bertambahnya jumlah perusahaan rintisan
Menambah jumlah wirausahawan, atau membidik strategi "banyak mencoba dan mengenai sasaran secara probabilistik" seperti di bidang perangkat lunak, memang salah satu cara, tetapi menurut saya pasar "yang akan menjadi besar" tempat strategi semacam itu berlaku makin berkurang. Kemungkinan membuat satu aplikasi lalu kebetulan sukses kini sudah sangat kecil.
Soal ukuran pun, BeReal yang pernah begitu menggemparkan saja, nilai akuisisinya yang diumumkan pada Juni 2024 sekitar 85 miliar yen, tidak sampai 100 miliar yen.
Untuk itu, alih-alih menambah jumlah secara sembarangan, menurut saya lebih baik kita menatap tujuan yang jelas, yaitu "menambah tantangan besar".
Kesimpulan
Ekosistem startup Jepang mungkin menyusut untuk sementara, tetapi dana yang tersedia masih cukup. Sebelum dana itu memulai lingkaran setan dan mencapai keseimbangan yang menyusut, kita perlu meraih capaian besar.
Yang kurang untuk itu, dan yang dituntut untuk itu, adalah
- memperkuat dukungan terhadap tantangan besar
- mengarahkan agar menjadi tantangan besar
Menurut saya kita perlu mencurahkan sumber daya secara terpusat pada upaya semacam ini.
Bidang itu mungkin bisnis perangkat lunak yang benar-benar menang secara global, mungkin pula perawatan kesehatan. Mungkin juga penanggulangan perubahan iklim. Caranya pun mungkin bukan menyerahkannya pada wirausaha yang muncul secara alami, melainkan company creation oleh investor atau serial entrepreneur, atau mungkin juga compound startup yang membutuhkan strategi tingkat tinggi.
Bagaimanapun, yang dituntut adalah menemukan cara baru yang mengembangkan cara-cara selama ini di bidang yang berbeda dari cara lama, dan membidik bisnis yang benar-benar besar.
Sejak dulu dan seterusnya, jika kita meniru metodologi startup Amerika, mungkin kita bisa melahirkan startup berskala 1/10 pasar Amerika di pasar Jepang. Namun jika ingin membidik tujuan yang satu orde lebih tinggi dan bertarung secara global, kita terpaksa menempuh strategi yang berbeda dari Amerika bila memulai dari Jepang. Menurut saya, kita telah memasuki fase seperti itu.
Untuk itu, kita perlu mendorong tantangan semacam itu, menambah dukungan bagi tantangan tersebut, dan mengumpulkan pengetahuan praktis. Kita harus benar-benar berpikir sungguh-sungguh dan membidik hal besar.
Tidak diketahui apakah tantangan ini akan berhasil. Tentu, sekalipun gagal, ekosistem startup akan tetap ada dengan skala yang mengecil. Namun, jika tidak berhasil, kita akan disebut "generasi yang mengecilkan industri startup", dan jika kita tidak menantang sekarang, kita bahkan mungkin disebut "generasi yang punya uang dan bisa menantang, tetapi bahkan tidak mencoba".
Startup hanyalah salah satu sarana untuk menciptakan industri. Namun, di tengah situasi sulit industri dalam negeri saat ini, ada harapan bahwa startup mungkin menciptakan industri baru yang menghasilkan uang, dan sekarang kita diberi hak serta sumber daya untuk melakukannya. Saya berharap kita dapat melewati momen di ambang ini bersama orang-orang yang menjawab harapan itu dan berupaya menciptakan bisnis besar, serta orang-orang yang berusaha mendukung mereka.
Saya berharap semakin banyak orang yang mendukung mereka yang melakukan tantangan besar. Sambil berharap demikian, saya menuliskan pendapat saya tentang berbagi rasa krisis dan arah langkah penanganannya.